Puntos clave
- La acción de GE Vernova ha subido un 18% en 2026, pero ha retrocedido desde principios de julio a pesar de que la empresa ha elevado sus previsiones para 2026 en tres ocasiones.
- La presión vendedora vino de fuera de la empresa: los resultados de gasto de Meta y la victoria de los demócratas en el Congreso afectaron a las acciones de infraestructura eléctrica para IA, incluida Vertiv.
- Solo alrededor del 20% de la capacidad de gas contratada de GE Vernova sirve a centros de datos, y los récords de pedidos de Eaton muestran que la demanda de la red eléctrica se mantiene firme.
- Los analistas esperan que los beneficios se más que dupliquen para 2028, y el múltiplo se sitúa muy por debajo de su promedio del último año. La acción parece una oportunidad de compra, y el próximo punto de control es el informe del cuarto trimestre, previsto para finales de enero.
GE Vernova (GEV) ha subido un 18% en 2026. Sin embargo, alcanzó un máximo intradía el 6 de julio y desde entonces ha cedido la mayor parte de su ganancia del primer semestre, incluso cuando la empresa elevó sus previsiones para 2026 en tres ocasiones.
Meta Platforms (META) asustó a los inversores en infraestructura para IA en octubre, y el barrido de los demócratas en el Congreso afectó entonces tanto a GE Vernova como a Vertiv (VRT). Mientras tanto, Eaton (ETN) reportó pedidos récord el 3 de noviembre.
Tres revisiones al alza, un pico
La empresa elevó sus previsiones con cada informe:
- 22 de abril: Los pedidos del primer trimestre subieron un 71% de forma orgánica, el backlog creció $13 mil millones (incluyendo $5 mil millones del acuerdo Prolec GE), y la previsión de flujo de caja libre pasó a $6.5-7.5 mil millones, frente a $5.0-5.5 mil millones anteriores.
- 22 de julio: Los pedidos subieron un 88% de forma orgánica, y la previsión de flujo de caja libre saltó a $11.5-12.5 mil millones. Pero el crecimiento orgánico de ingresos del segmento Power del 14% no alcanzó la propia previsión de la dirección del 15-17%.
- 28 de octubre: Los pedidos subieron un 96% de forma orgánica a $29.3 mil millones, el backlog alcanzó los $197 mil millones, la previsión de flujo de caja libre pasó a $16-17 mil millones, y la autorización de recompra de acciones se duplicó a $20 mil millones.
Así que la previsión de flujo de caja libre se ha triplicado aproximadamente desde principios de año. Aun así, los inversores vendieron la acción tras el tercer trimestre, debido a algunos puntos débiles. Los pedidos de Electrificación cayeron un 9% de forma orgánica frente a los grandes pedidos del año anterior, la previsión de pérdidas de Wind se amplió a $400-500 millones, y las reservas de capacidad (slot reservations) bajaron de 63 a 58 gigavatios. (La caída se produjo porque 13 GW de reservas se convirtieron en pedidos firmes).
TIKR sigue a 38 analistas sobre GE Vernova. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre GE Vernova, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de GE Vernova
La presión vendedora vino de fuera de la empresa
GE Vernova cayó casi un 11% el 22 de octubre, el día después de los resultados de Meta. El flujo de caja libre del tercer trimestre de Meta fue de -$2.12 mil millones. También elevó el extremo inferior de su rango de capex para 2026, ahora $135-145 mil millones, y dijo que espera seguir "invirtiendo agresivamente" el próximo año. Pero cuando un gran cliente eleva su piso de gasto, más dinero va a equipos de energía.
Luego los demócratas ganaron ambas cámaras en las elecciones de medio término del 3 de noviembre. GE Vernova cayó un 9% el 4 de noviembre y otro 7.5% el 5 de noviembre, cuando el Nasdaq cayó un 5.5% por temores a una desaceleración en los centros de datos. Vertiv cayó un 13% el 4 de noviembre, a pesar de que sus ingresos del tercer trimestre subieron un 61% a $4.31 mil millones. El nuevo Congreso no se sienta hasta enero, y no puede cancelar pedidos que ya están en el backlog de ninguna de las dos empresas.
Solo una quinta parte de las turbinas van a centros de datos
Solo alrededor del 20% de los gigavatios de gas contratados por GE Vernova sirven a centros de datos, dijo la dirección en su conferencia del segundo trimestre. El resto va a utilities y otros compradores tradicionales.
El trimestre de Eaton muestra que la demanda de la red eléctrica también se mantiene firme. Sus ventas del tercer trimestre subieron un 28% hasta un récord de $8.9 mil millones, y sus pedidos orgánicos acumulados subieron un 39% en Electrical Americas y un 51% en Electrical Global.
Sigue siendo una compra por debajo de 40x
Los analistas esperan que el BPA normalizado de GE Vernova se más que duplique de 2026 a 2028:
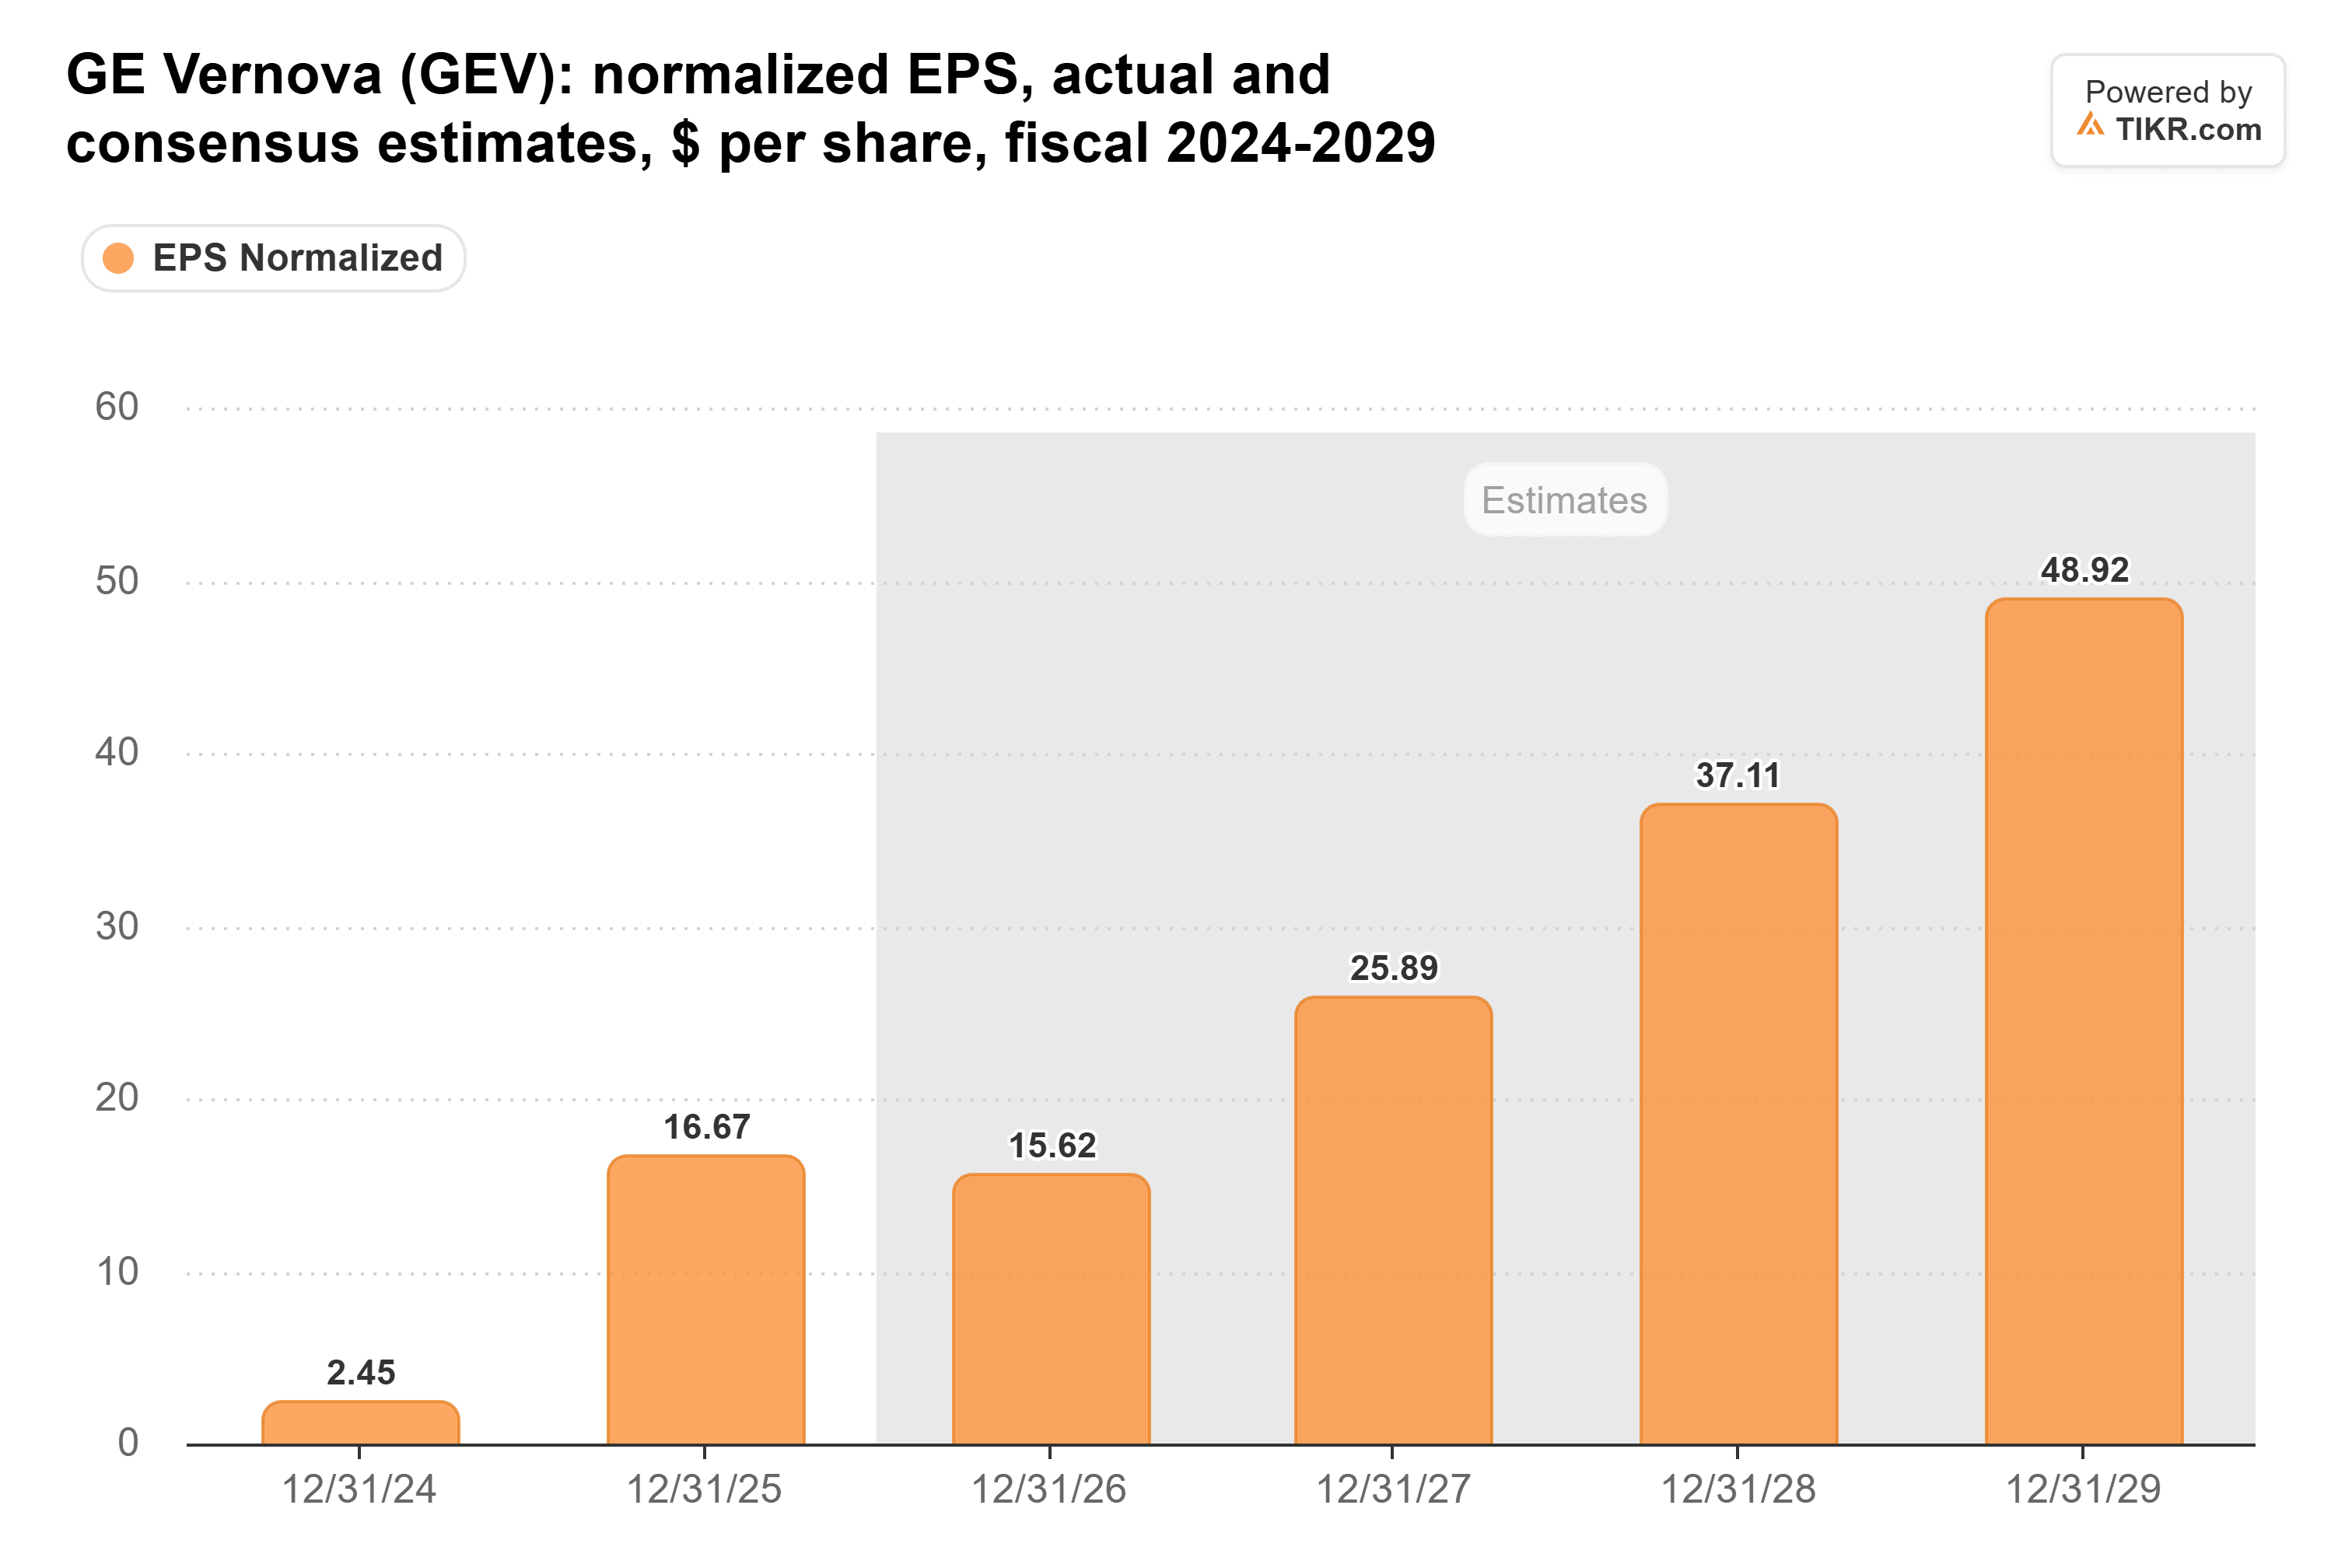
El múltiplo ha ido en la dirección contraria. Al cierre del 2 de noviembre, la acción cotizaba a 37x los beneficios futuros. Eso está cerca de su mínimo del último año y muy por debajo del promedio anual de 55x:
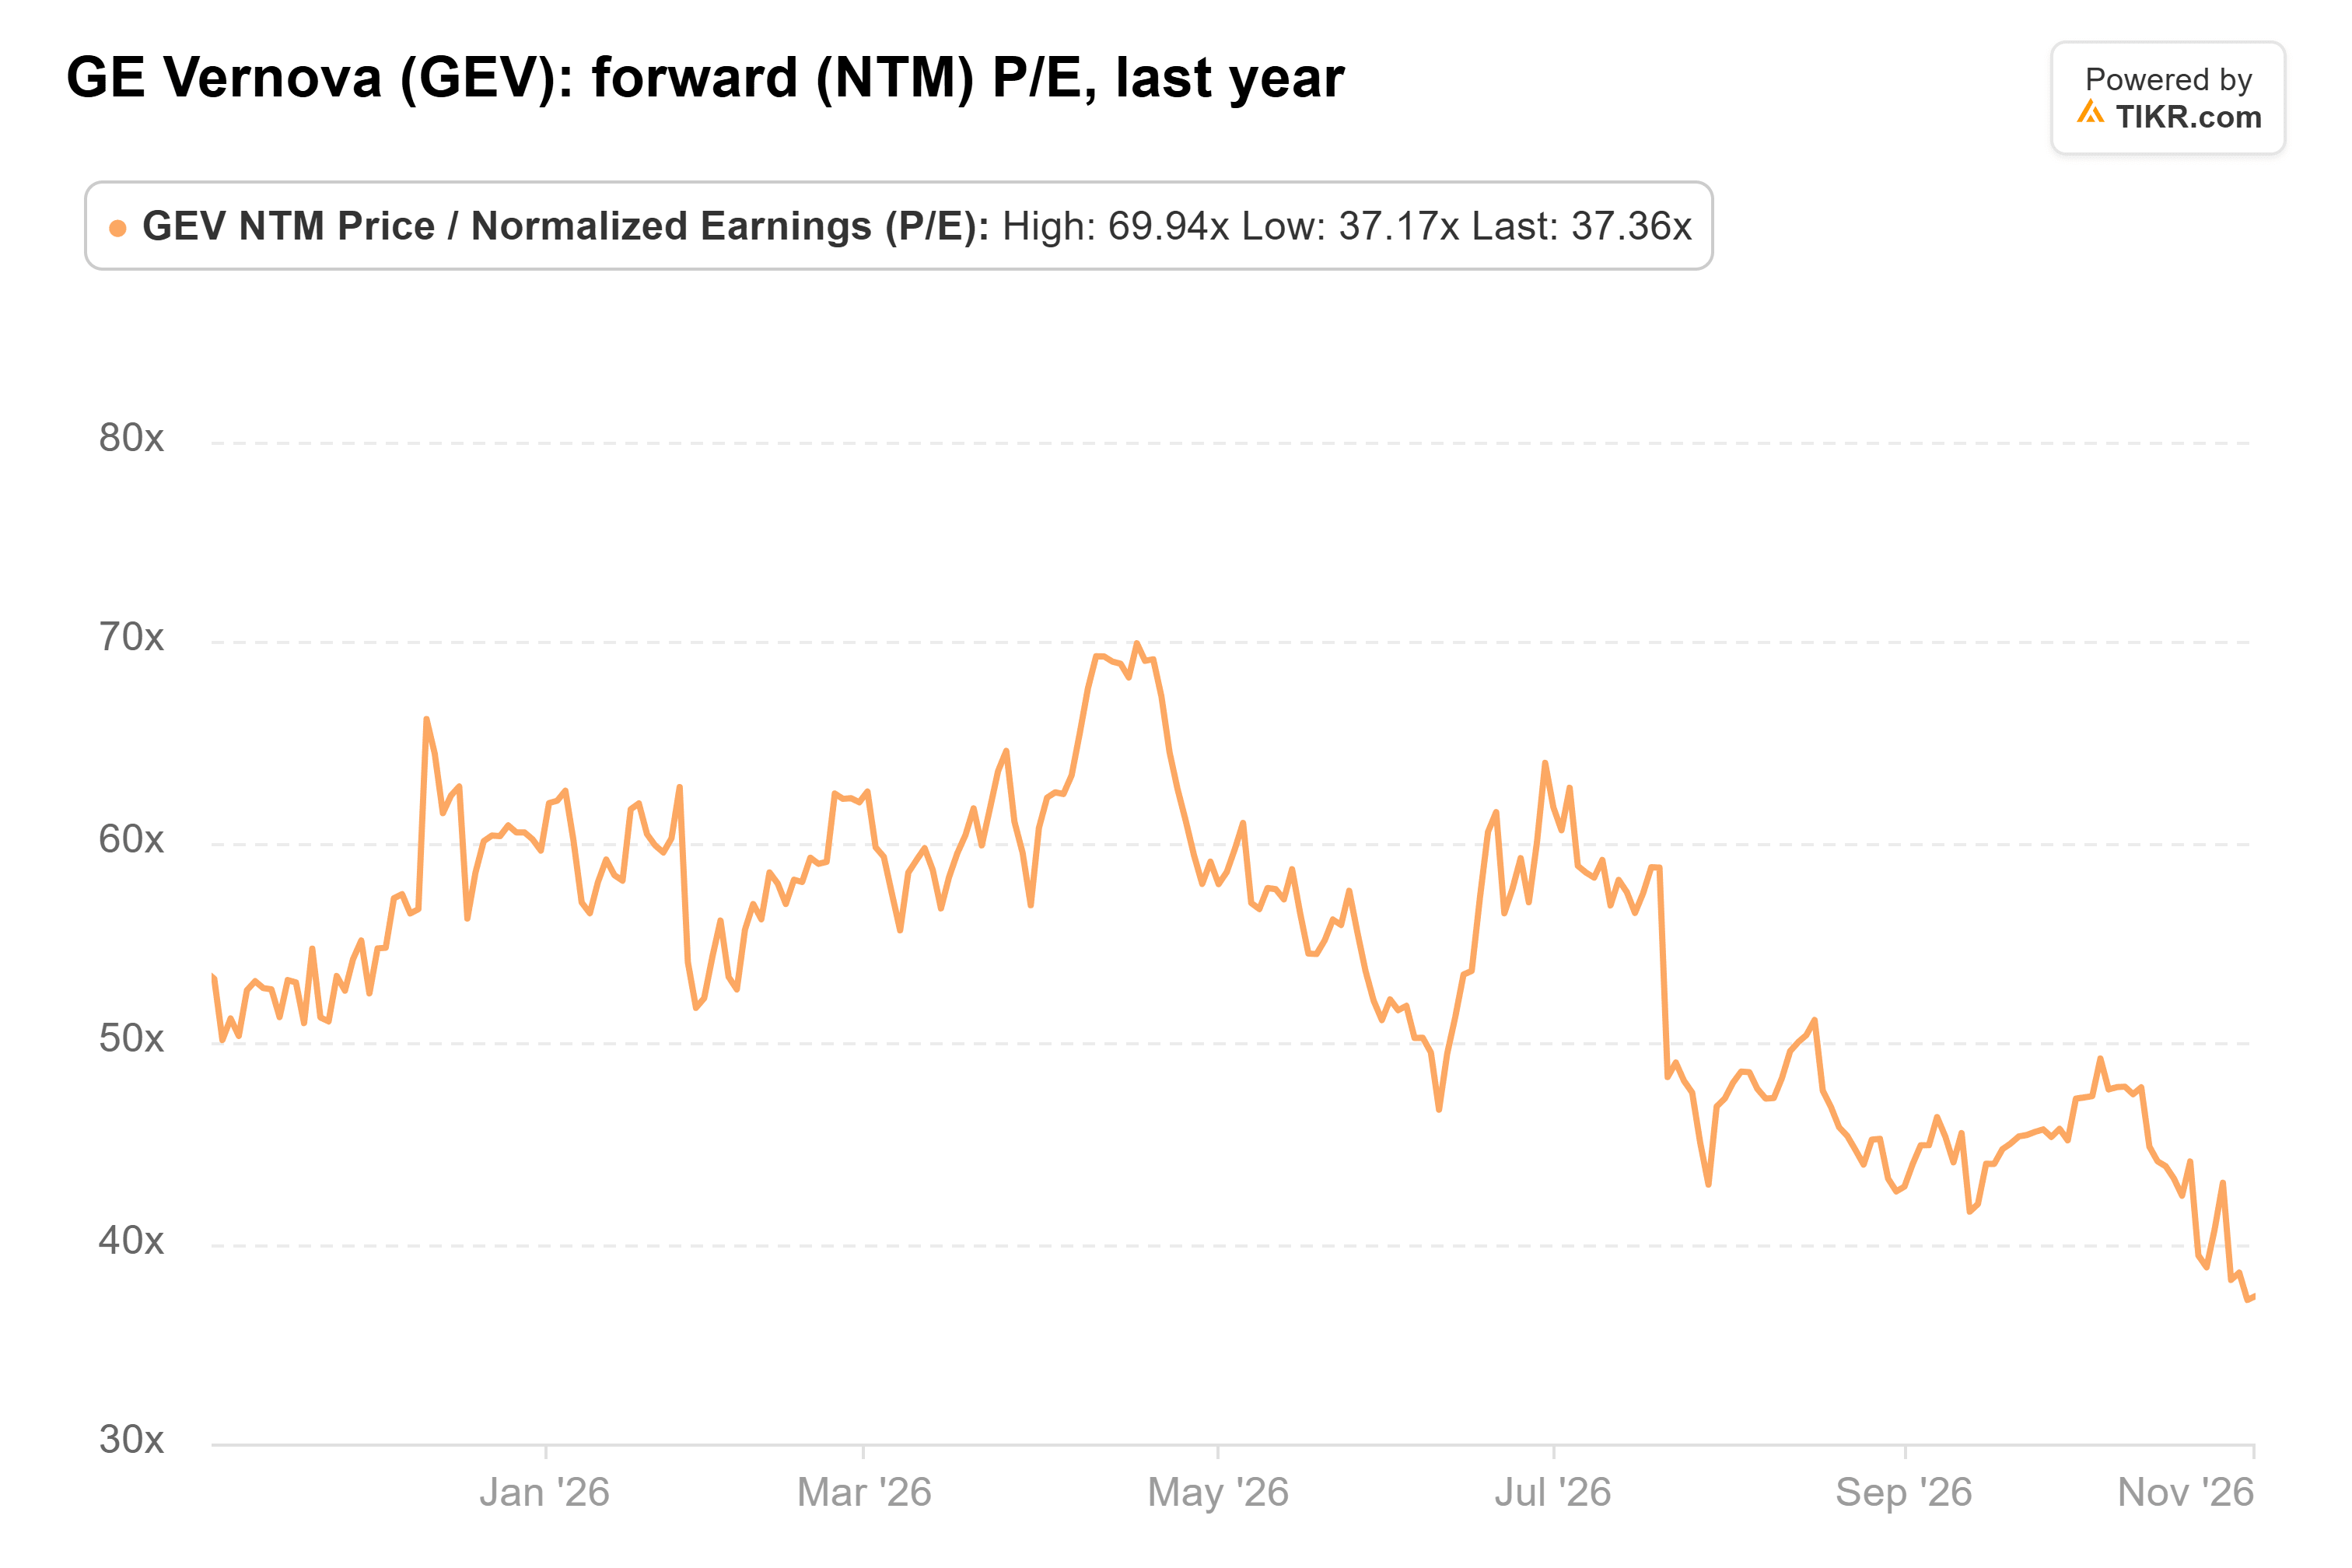
Tras las caídas del 4 y 5 de noviembre, es aún más bajo.
Por supuesto, gran parte del flujo de caja de este año es dinero de los clientes. De los $5.4 mil millones de flujo de caja libre del tercer trimestre, $5.3 mil millones provinieron del capital de trabajo, principalmente anticipos por equipos aún por enviar. Y GLJ Research, con una calificación de Vender y un objetivo de $540, califica a GE Vernova como un negocio cíclico.
El argumento para comprar sigue vigente. Los inversores están pagando menos por los beneficios de GE Vernova que en casi cualquier momento del último año, justo cuando esos beneficios están preparados para más que duplicarse.
La perspectiva cambiaría si Washington, o un estado clave para centros de datos como Texas, realmente actúa contra la construcción de centros de datos. El próximo punto de control es el informe del cuarto trimestre, previsto para finales de enero. Para entonces, la dirección espera un backlog superior a $200 mil millones y al menos 130 gigavatios de equipos de gas bajo contrato.
Entonces, ¿cuánto vale realmente la acción de GE Vernova?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer GE Vernova. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!