


Conclusiones Clave
- Scotiabank recortó su precio objetivo para MercadoLibre a $2,300 desde $2,800 el 5 de noviembre, pero mantuvo su calificación de Sector Outperform. El objetivo está un 52% por encima del precio actual de la acción.
- MercadoLibre ha caído un 34% en el último año, ya que el envío gratuito y las tarjetas de crédito han presionado sus márgenes, y su BPA del tercer trimestre no cumplió con las estimaciones.
- Si se mantienen las estimaciones para 2028, $2,300 representan aproximadamente 29 veces las ganancias dentro de un año, cerca de las 27 veces que cotiza la acción hoy en base a las estimaciones para 2027.
- El objetivo se ajusta a las ganancias que los analistas esperan, pero esas estimaciones han caído durante todo el año, por lo que es probable que MercadoLibre tarde más de un año en alcanzarlo.
La acción de MercadoLibre (MELI) cae un 13% hoy a aproximadamente $1,515, tras un incumplimiento de ganancias en el tercer trimestre el 4 de noviembre. Esto la deja con una caída del 34% en el último año.
El 5 de noviembre, Scotiabank recortó su precio objetivo a $2,300 desde $2,800 y mantuvo su calificación de Sector Outperform. Eso sigue estando un 52% por encima del precio de hoy.
MercadoLibre Invirtió Su Margen en Crecimiento
Después de que MercadoLibre redujera el umbral de envío gratuito en Brasil a R$19 desde R$79 en junio de 2025 e incrementara la emisión de tarjetas de crédito, su margen operativo cayó al 6.7% en el segundo trimestre de 2026, desde el 12.2% del año anterior.
La sorpresiva victoria de Lula en la segunda vuelta electoral de Brasil el 25 de octubre hundió las acciones brasileñas, por temores a un real más débil. Brasil aportó el 52.6% de los ingresos de MercadoLibre en 2025.
En el tercer trimestre, los ingresos aumentaron un 45% a $10,750 millones (41% neutral a divisas), pero el ingreso operativo cayó un 6.6% a $676 millones, un margen del 6.3%, y el BPA de $8.83 no alcanzó el consenso de $9.27. La gerencia culpó a más envío gratuito, nueva capacidad de cumplimiento y marketing de afiliados adicional en Brasil. El CFO Martin de los Santos dijo en la llamada que, respecto a los costos de capacidad, "esperamos que parte de eso se recupere en el cuarto trimestre".
TIKR Sigue a 26 Analistas de MercadoLibre. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta para MercadoLibre, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para MercadoLibre
Scotiabank Sigue Siendo Comprador de MercadoLibre
Scotiabank inició la cobertura en julio de 2025 con Sector Outperform y un objetivo de $3,500. Cuando el analista Hector Maya lo recortó a $2,800 en mayo, lo enmarcó como un reinicio a una base de margen más baja.
La gerencia está haciendo la misma apuesta. Su carta a los accionistas del tercer trimestre dijo que "los hábitos que estamos construyendo valen más que el margen que estamos sacrificando a corto plazo para construirlos".
¿Tienen Sentido los $2,300?
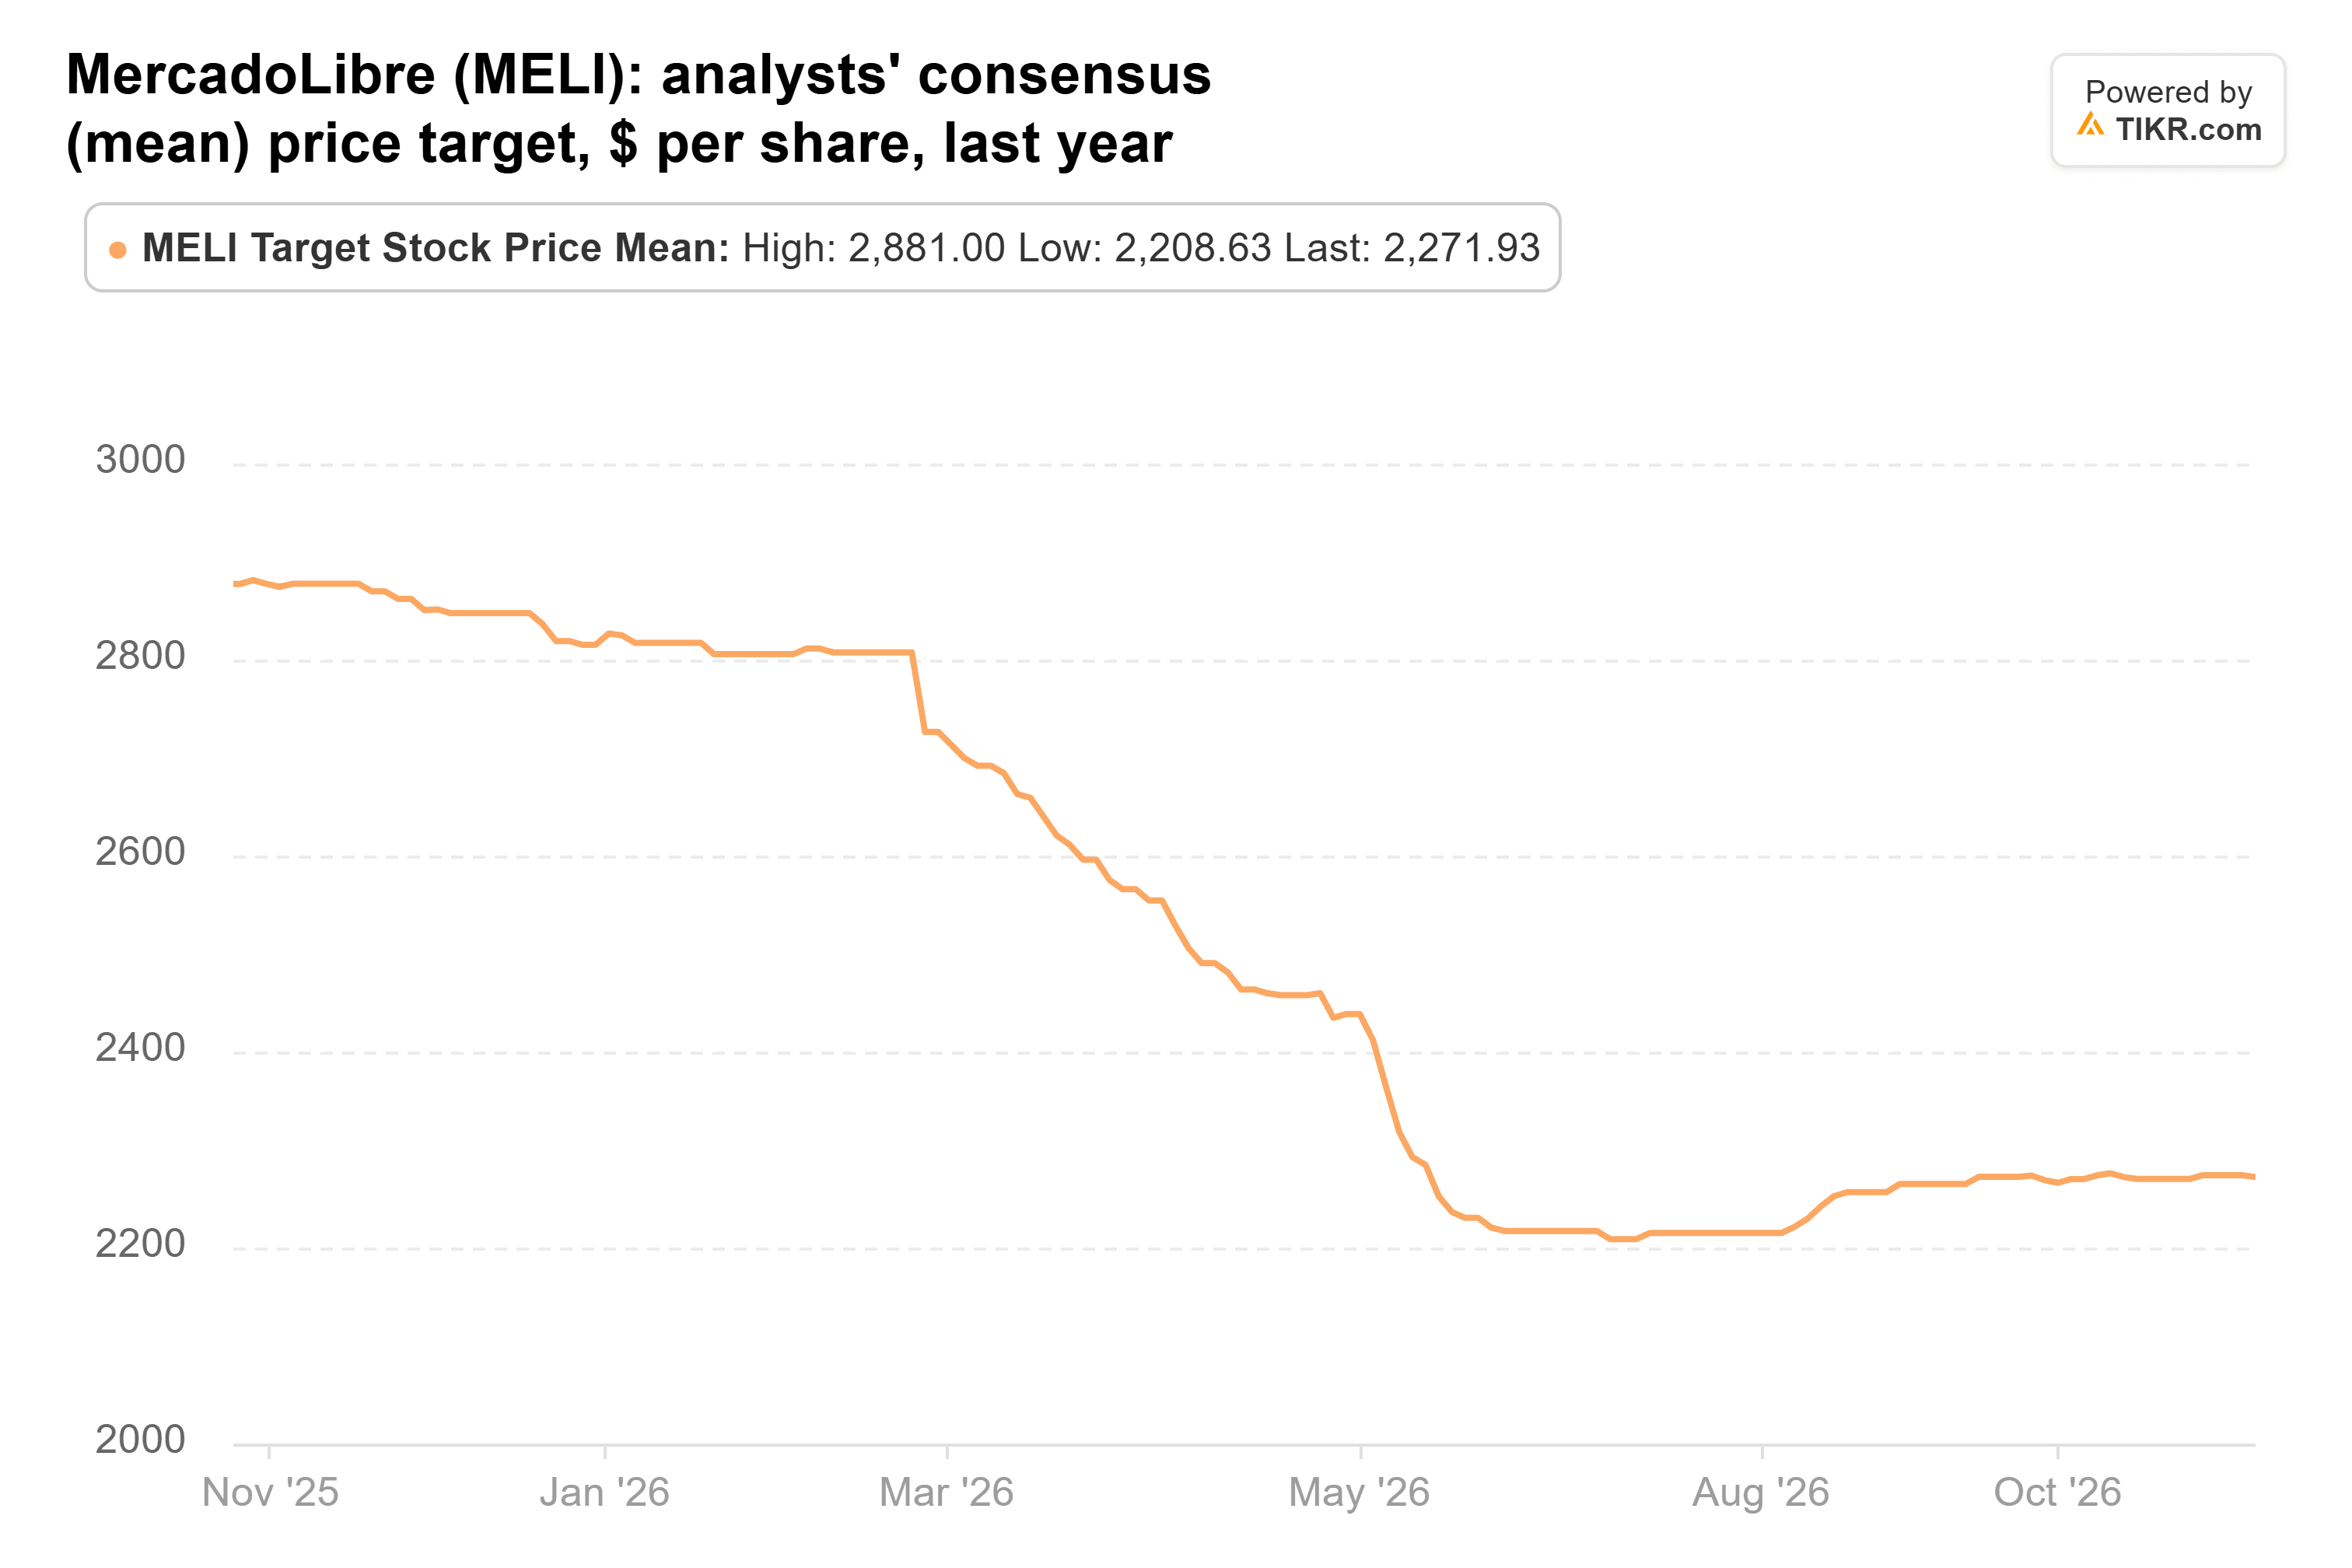
El consenso del objetivo ha caído a $2,272, desde $2,877 hace un año, por lo que Scotiabank ahora se sitúa justo en el promedio.
Los analistas esperan que el BPA caiga a $38.26 este año, desde $39.40 en 2025, y luego salte a $55.89 en 2027.
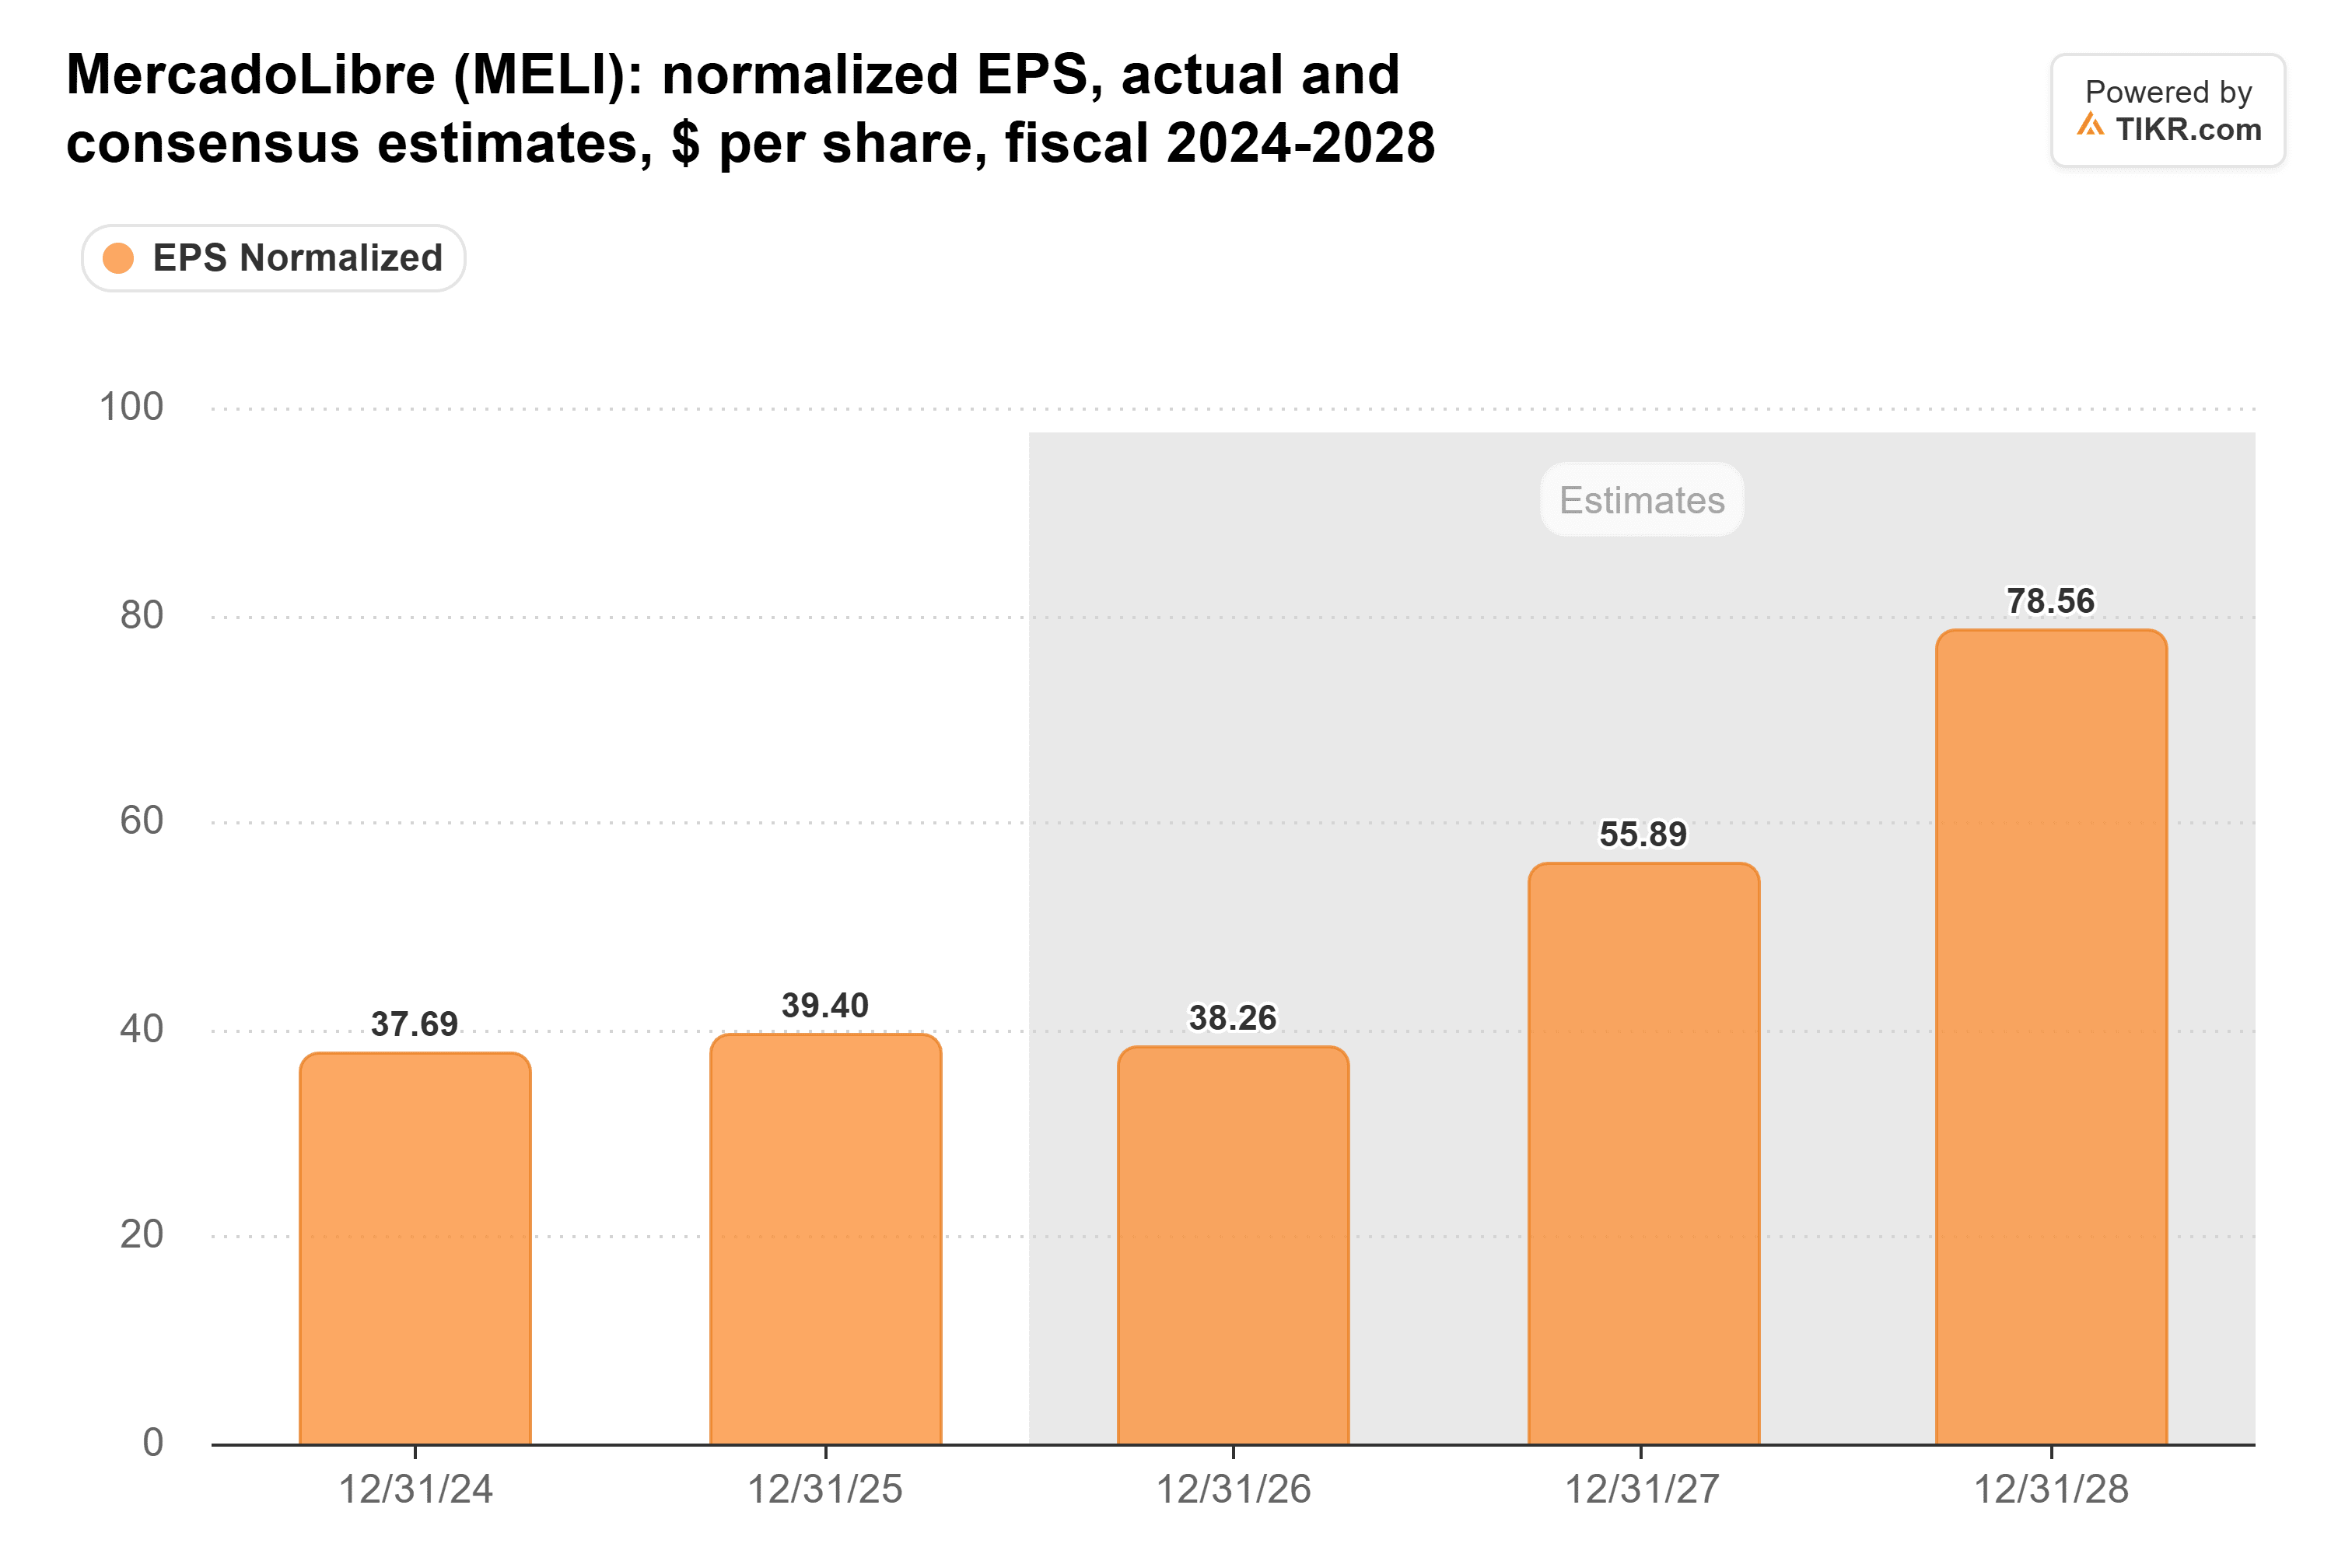
Esa estimación para 2027 ha caído más de un tercio desde septiembre de 2025. Con el gasto en afiliados continuando, esperaría más recortes después de este informe.
MercadoLibre cotizaba a 41 veces las ganancias futuras al cierre del 2 de noviembre, frente a un promedio de cinco años de 63 veces. La caída de hoy la lleva a aproximadamente 37 veces.
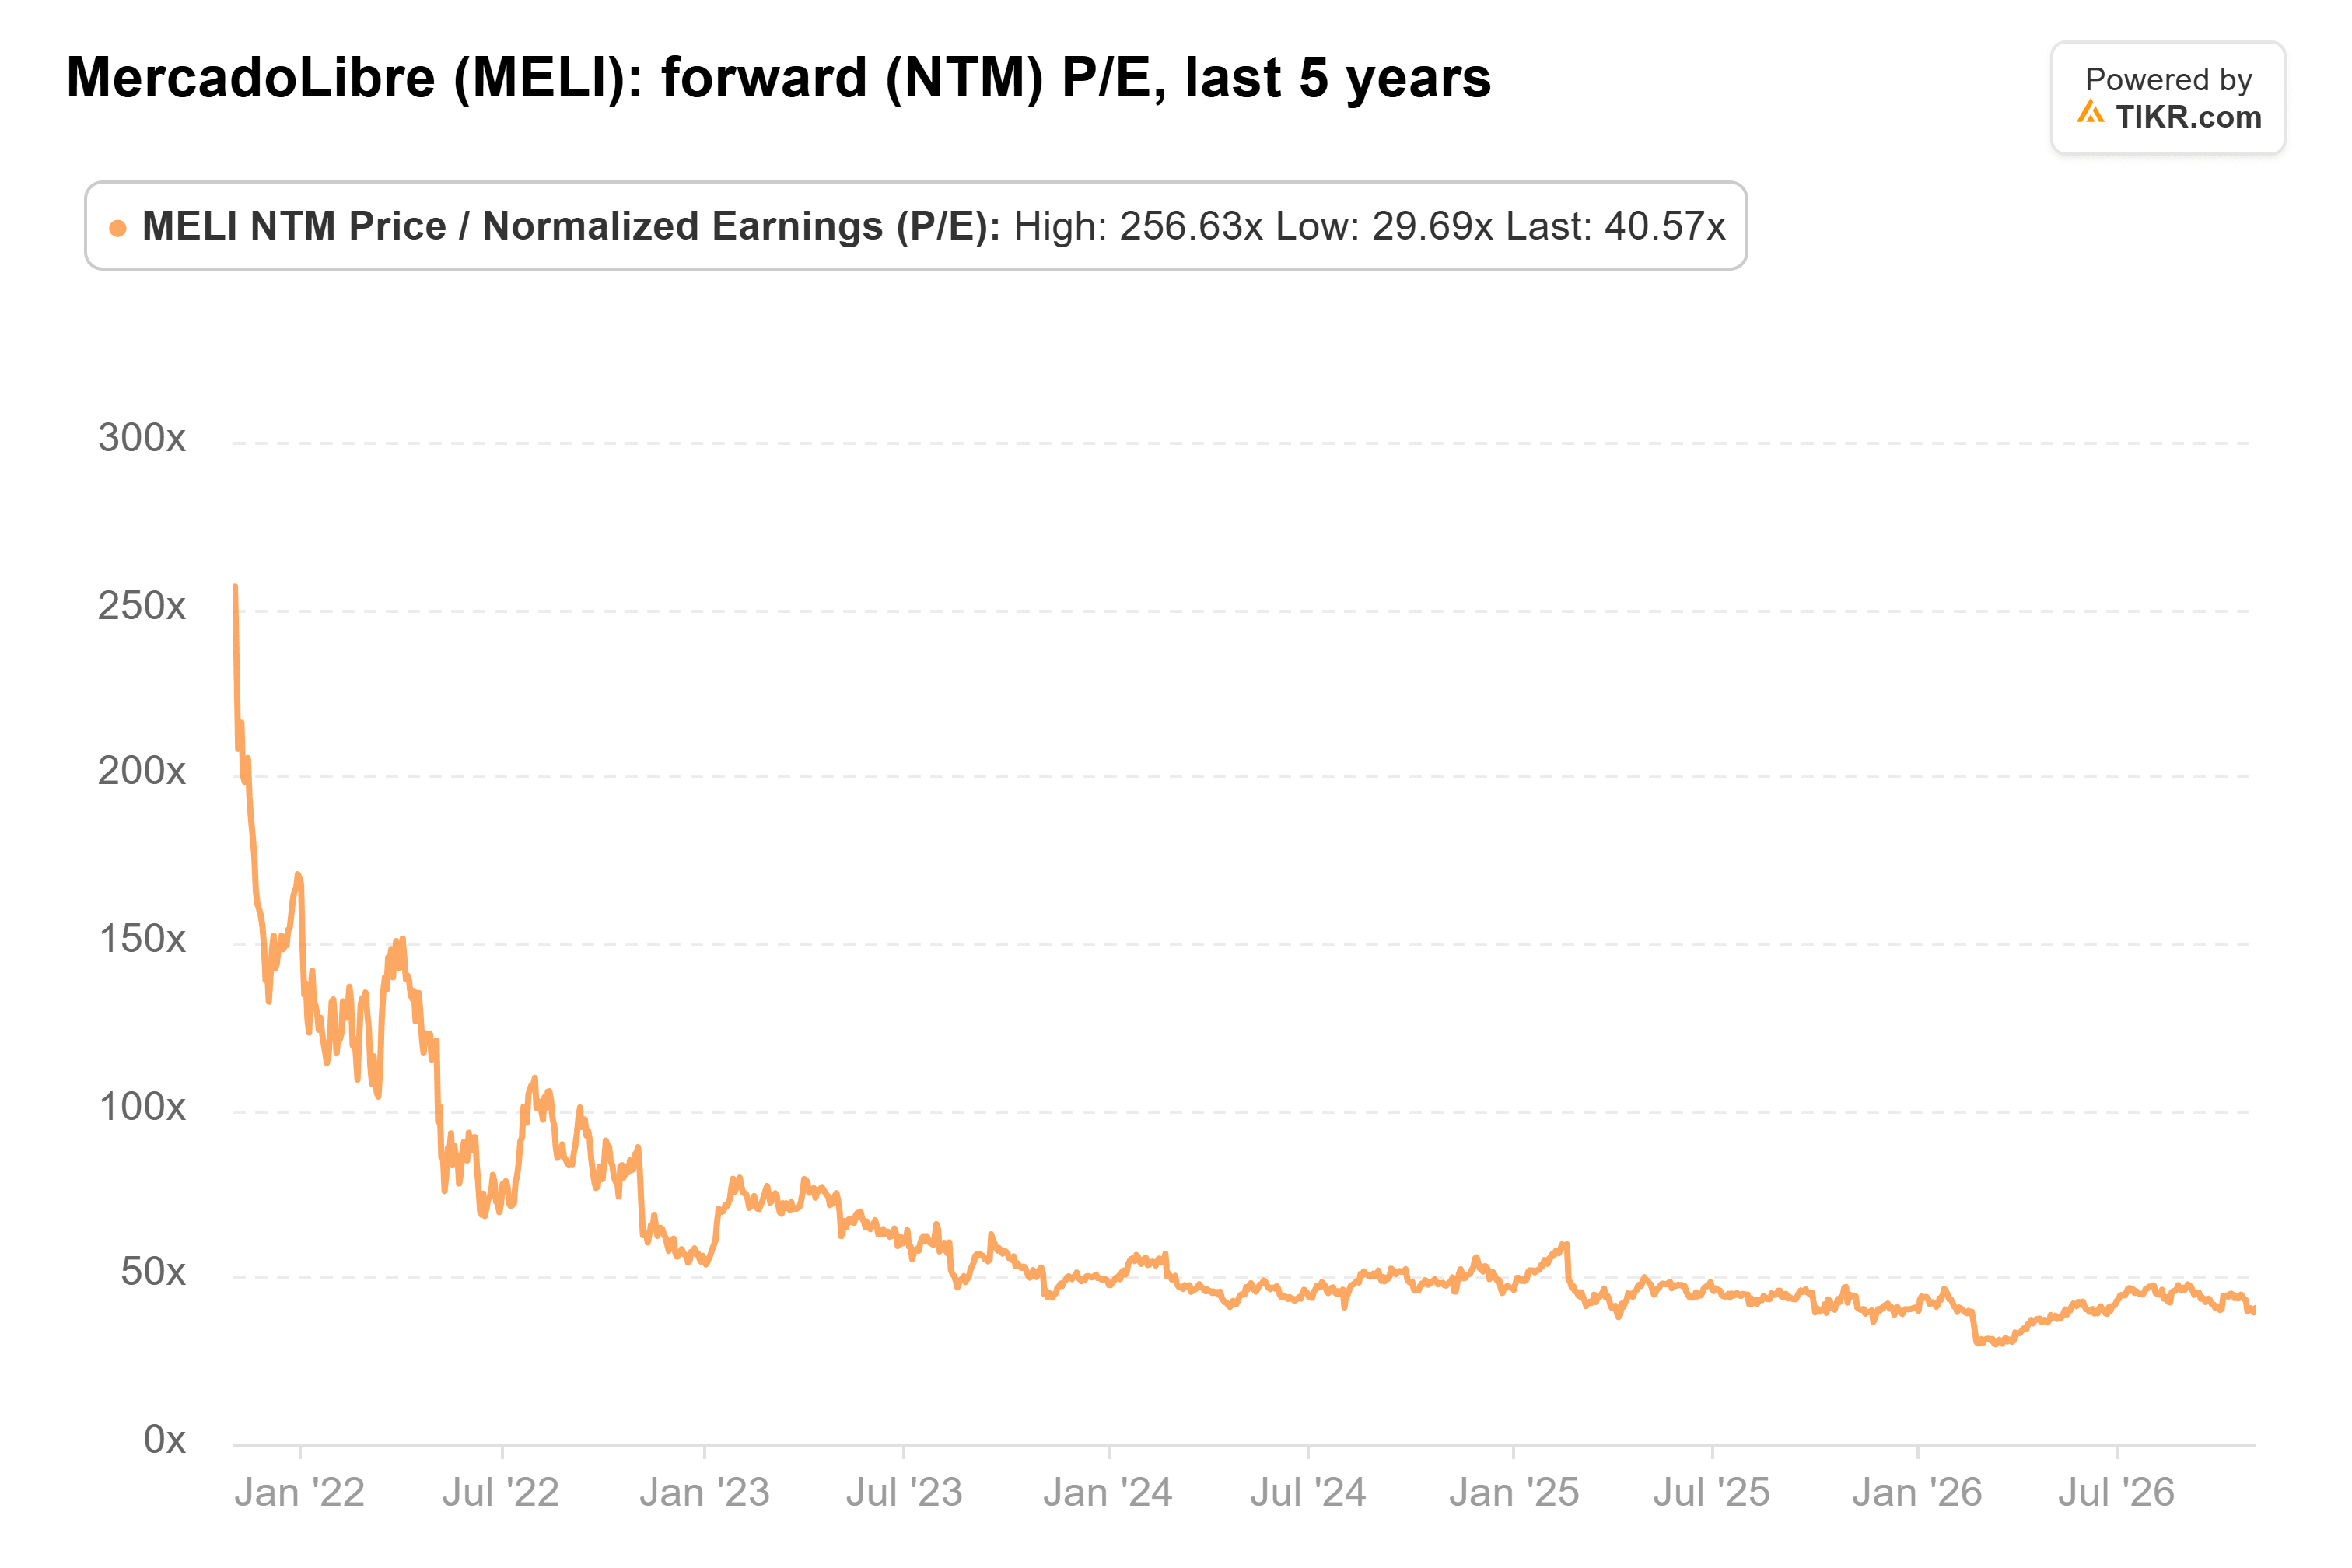
Ese promedio se basa en el pico de 257 veces de 2021, y MercadoLibre no ha cerrado un trimestre por encima de 49 veces desde finales de 2023.
Un objetivo a 12 meses se juzga sobre las ganancias que tiene por delante. Hoy eso es principalmente 2027, y $1,515 son aproximadamente 27 veces la estimación de $55.89. Dentro de un año será principalmente 2028, y $2,300 son aproximadamente 29 veces la estimación de $78.56. Si las estimaciones se mantienen, Scotiabank solo necesita una pequeña revalorización.
$2,300 es un precio justo para las ganancias que los analistas esperan, si se materializan. Con las estimaciones cayendo durante todo el año y el gasto programado para continuar, creo que MercadoLibre llegará allí más tarde de lo que Scotiabank espera.
La carta del cuarto trimestre a principios de 2027 debería mostrar qué tan duro planea invertir MercadoLibre el próximo año. Si los márgenes se recuperan a medida que se llenan los nuevos almacenes, el cronograma de Scotiabank parece mejor.
Entonces, ¿Cuánto Vale Realmente la Acción de MercadoLibre?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer MercadoLibre. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



