

Puntos clave
- Sandisk cotiza un 60% por debajo de su máximo de junio. El 11 de noviembre, Evercore ISI mantuvo su calificación Outperform y su precio objetivo de $2,500, que está un 167% por encima del cierre del 12 de noviembre.
- Evercore sostiene que los contratos de suministro plurianuales de Sandisk y una industria de memoria flash más disciplinada deberían mantener sus beneficios altos durante más tiempo que en ciclos de memoria anteriores.
- A $2,500, Sandisk cotizaría a 10x las ganancias esperadas, que es su promedio del último año. Actualmente cotiza a 3.8x.
- Evercore tiene el argumento más sólido, y el próximo informe de Sandisk a finales de enero, con sus perspectivas para el trimestre de marzo y su cartera de pedidos, es la siguiente prueba.
Sandisk (SNDK) cerró el 12 de noviembre un 60% por debajo de su máximo de cierre del 25 de junio. El 11 de noviembre, el analista de Evercore ISI, Amit Daryanani, mantuvo su calificación Outperform y su precio objetivo de $2,500, un 167% por encima de ese cierre. La acción subió un 13.69% ese día, para luego caer un 4.11% a $937.46 el 12 de noviembre después de que Jensen Huang renunciara como CEO de Nvidia.
Tres golpes en dos semanas
El primer trimestre fiscal de Sandisk, hasta el 2 de octubre, reportó $11,000 millones de ingresos y $49.51 por acción de ganancias no GAAP, ambos por encima de sus previsiones. Pero los precios más altos impulsaron menos del crecimiento: el CFO Luis Visoso los situó en aproximadamente el 40% del aumento secuencial, frente a aproximadamente dos tercios del trimestre anterior. Luego, Kioxia, socia de Sandisk en las fábricas, dijo que sus propias ganancias de precios de memoria flash se habían enfriado hasta el rango medio del 20% en el trimestre de septiembre, desde aproximadamente el 70%. Y Qualcomm atribuyó parte de una caída del 26% en sus ingresos por chips para móviles a "la dinámica de memoria de toda la industria", justo antes de que los temores de que el control demócrata del Congreso pudiera frenar la construcción de centros de datos hicieran caer a Sandisk un 22% el 5 de noviembre.
TIKR sigue a 25 analistas sobre Sandisk. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Sandisk, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Sandisk
Cómo llega Evercore a $2,500
"Creemos que los inversores siguen demasiado centrados en cuánto tiempo pueden mantenerse elevados los precios de la NAND, en lugar de apreciar los cambios estructurales en el modelo de SNDK", escribió Evercore. Esos cambios comienzan con los contratos de suministro plurianuales de Sandisk. La dirección dice que cubren aproximadamente la mitad de sus bits del año fiscal 2027 y dos tercios de los del año fiscal 2028, a precios mínimos que aún generan un margen bruto de aproximadamente el 80%. Evercore añade una industria que contiene la oferta (los aumentos de precios han durado unos seis trimestres, frente a unos dos históricamente), más la demanda de IA y la memoria flash de alto ancho de banda que Sandisk planea muestrear en 2027. (Estas cifras por acción son anteriores a la división de acciones 8 por 1 de Sandisk: a partir del 20 de noviembre, $2,500 se convierten en $312.50).
¿Tienen sentido los $2,500?
El objetivo promedio de Wall Street está solo un 8% por debajo de su pico de julio, aunque la acción ha perdido más de la mitad de su valor desde junio:
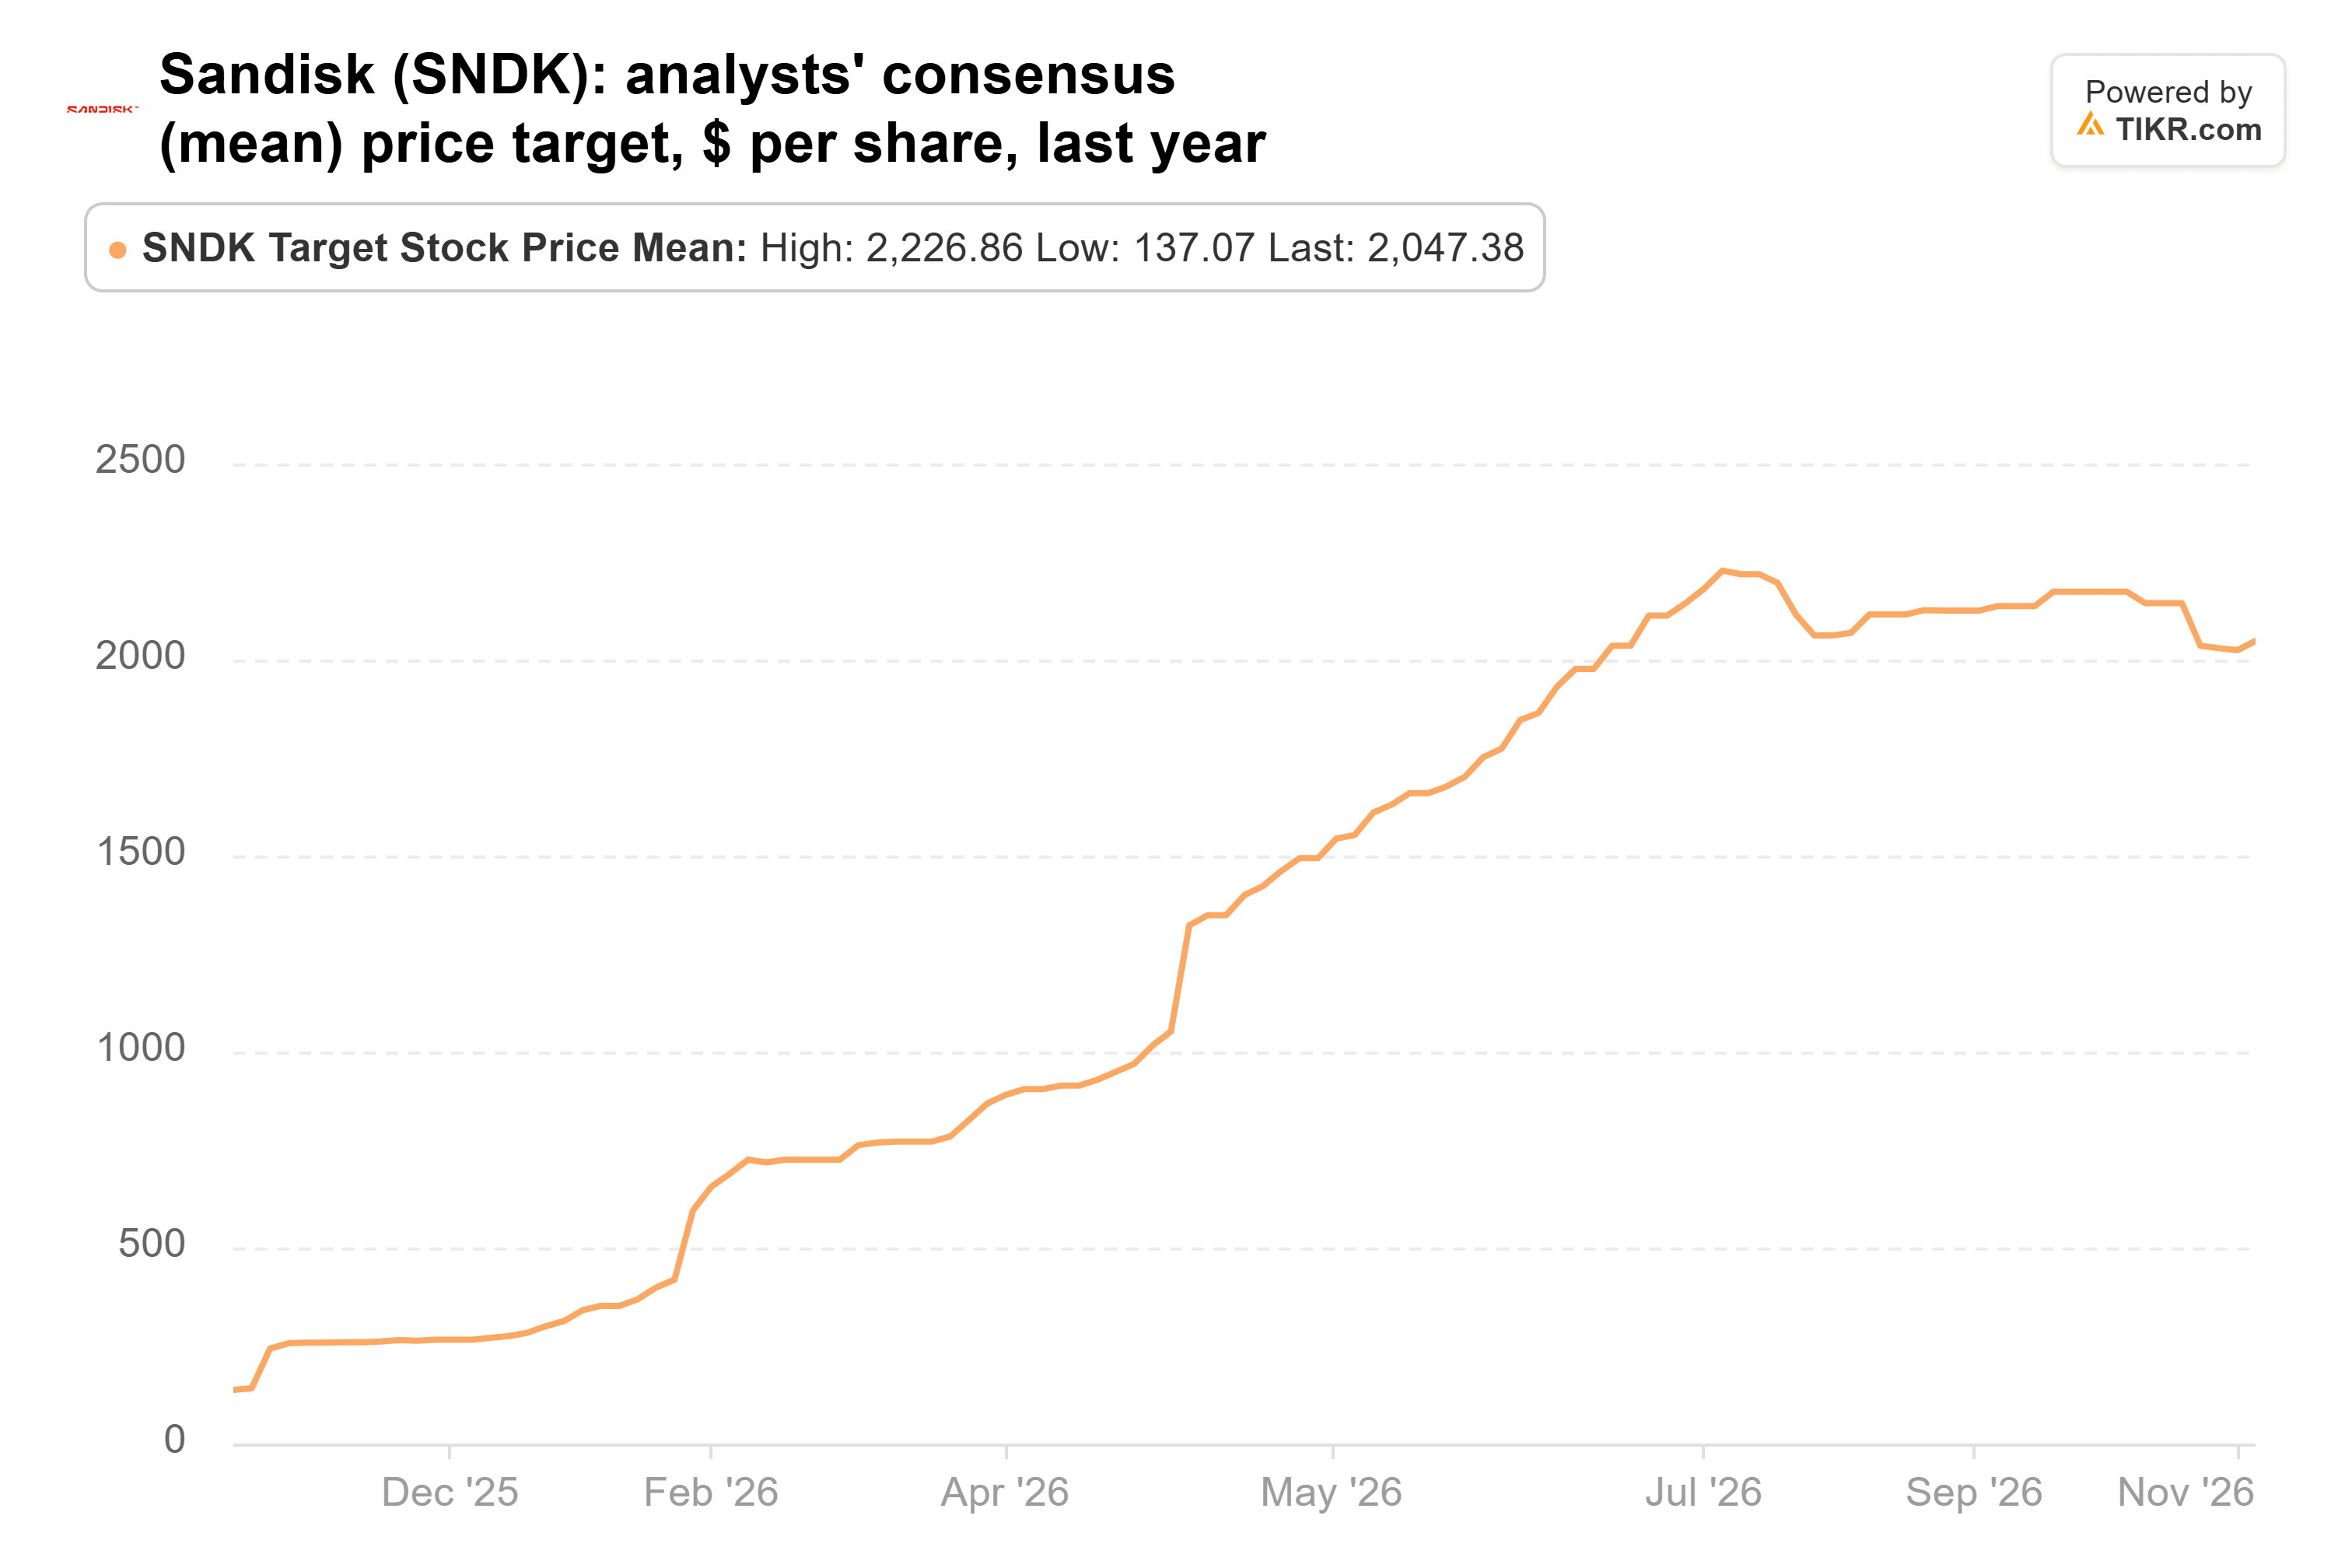
Ese promedio es de $2,047, un 118% por encima del cierre del 12 de noviembre, entre 24 objetivos de precio que van desde $870 hasta los $3,000 de Bernstein. El de Evercore está un 22% por encima.
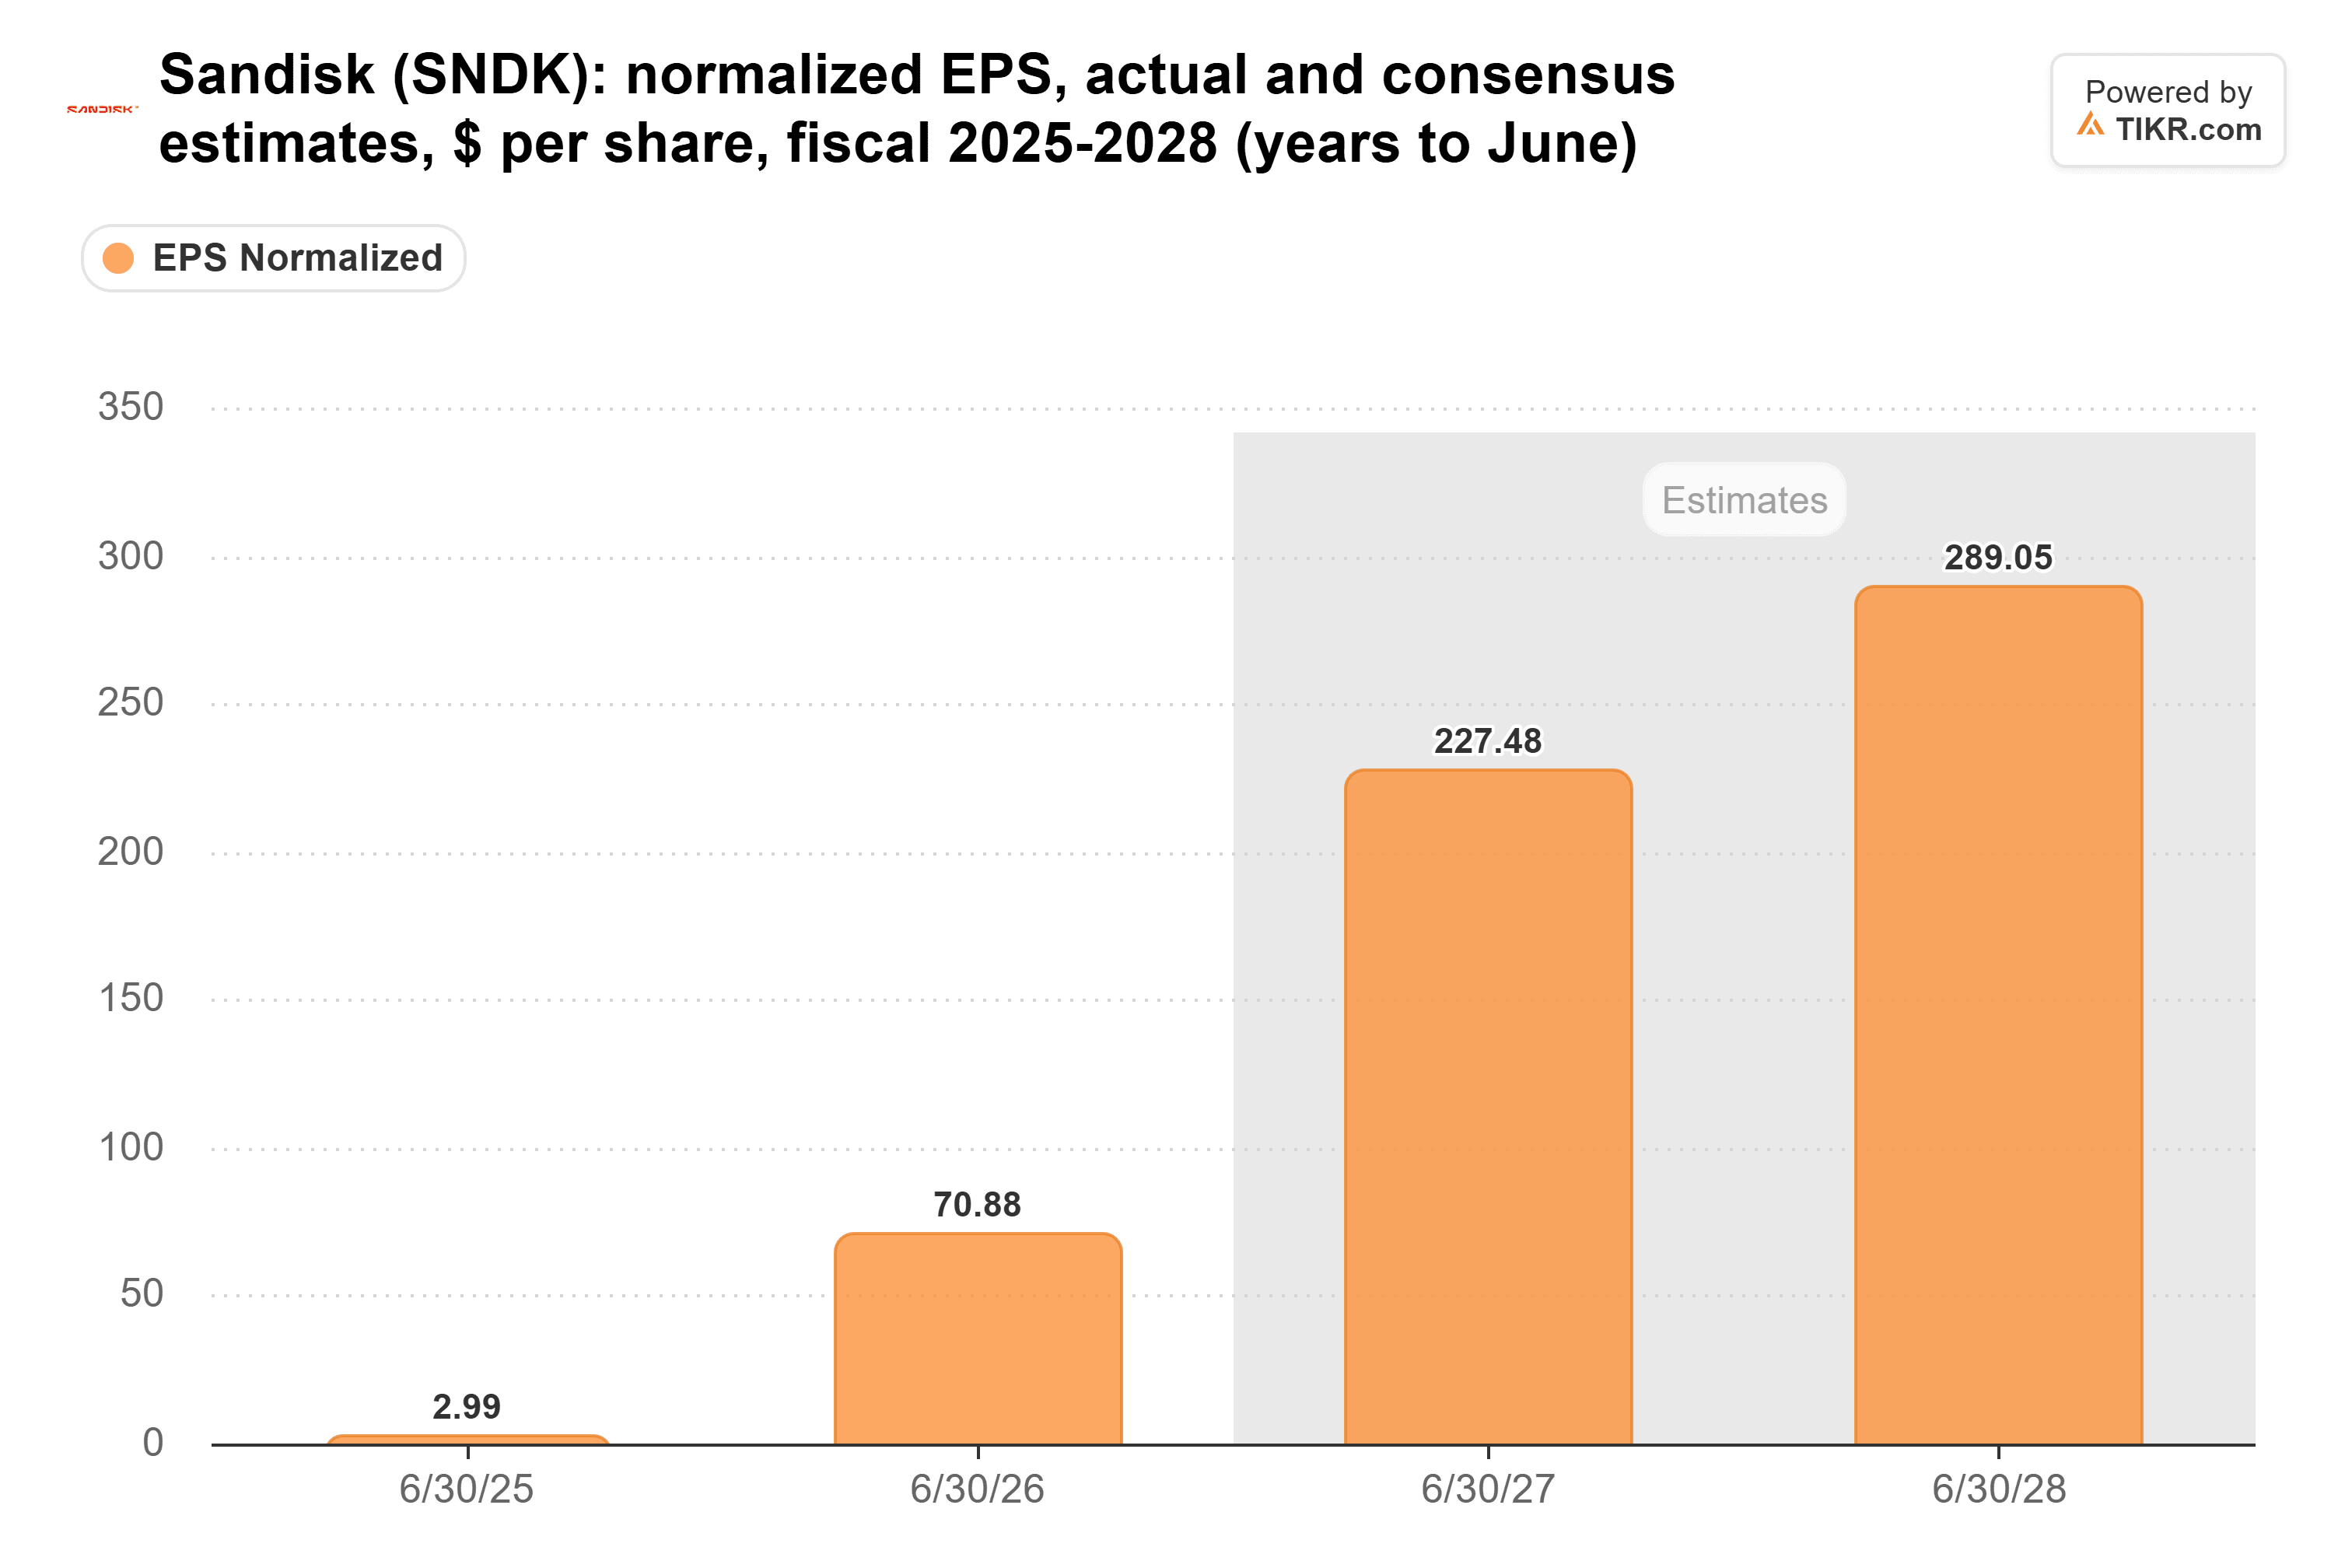
Y los analistas aún esperan que las ganancias se más que tripliquen este año fiscal, a $227.48 por acción para el año hasta junio de 2027, desde $70.88:
Sin embargo, la acción cotiza a 3.8x las ganancias futuras, frente a un promedio de 10x en el último año:
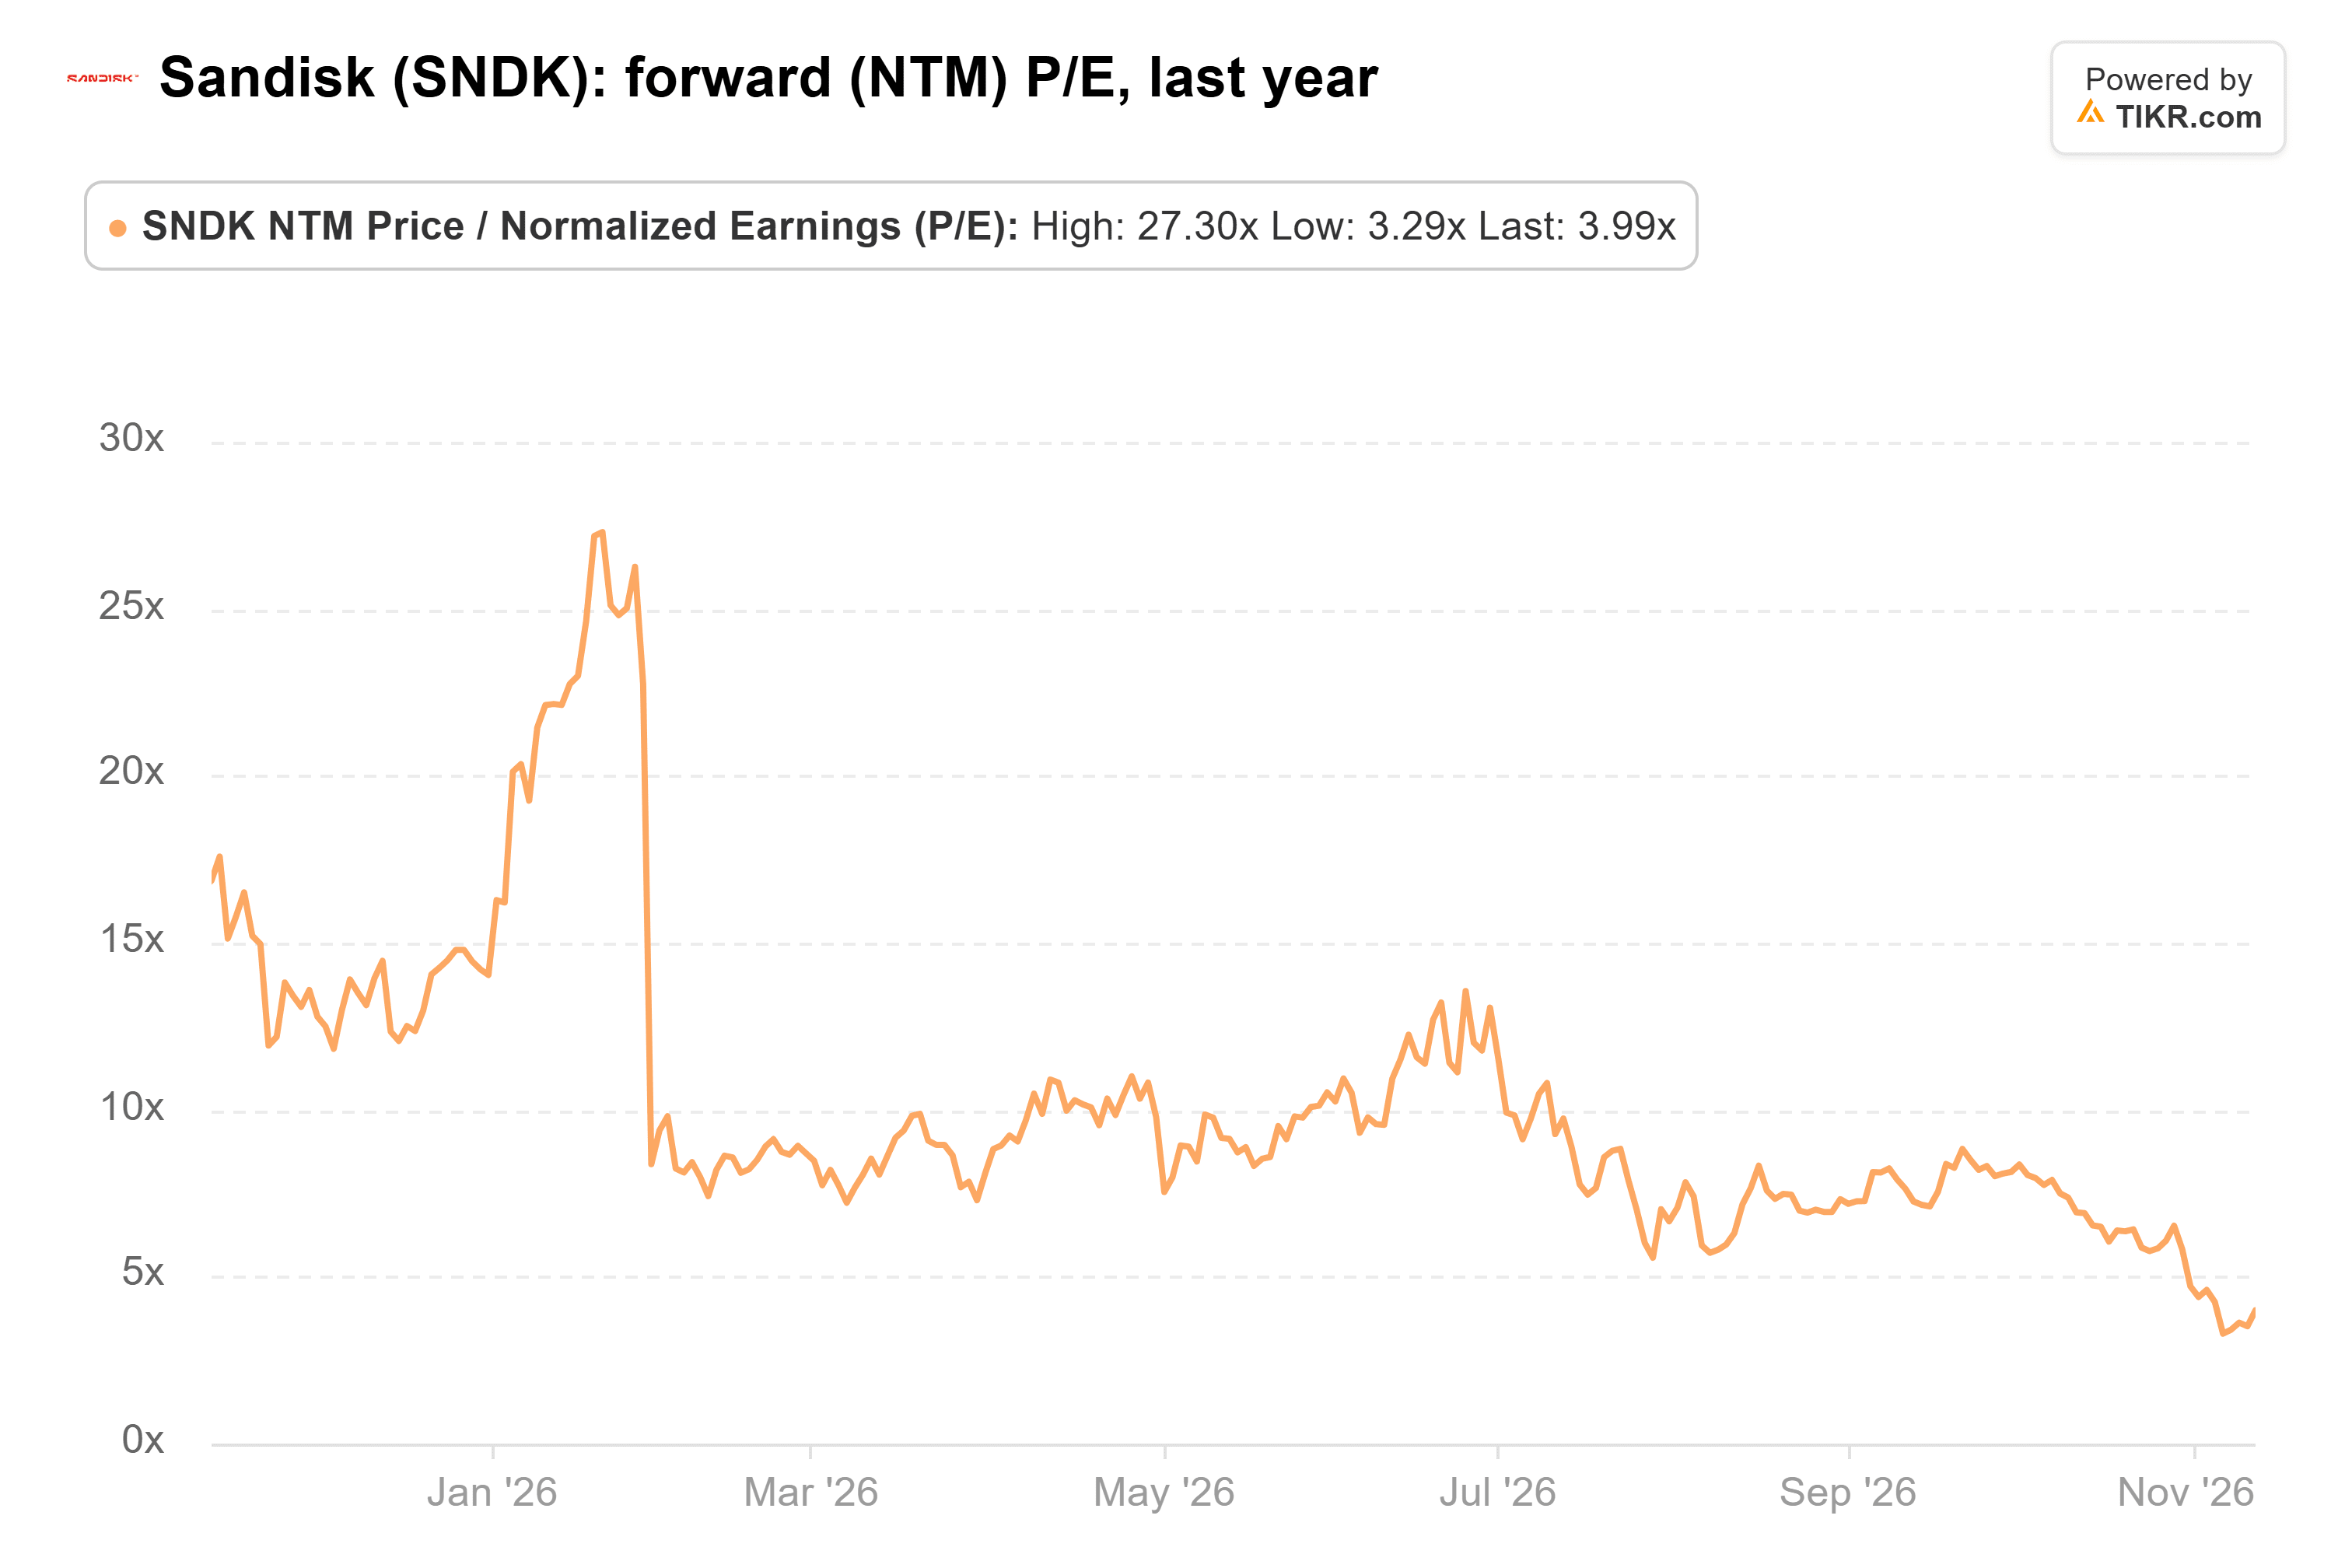
A $2,500, Sandisk cotizaría a 10x los aproximadamente $245 por acción que los analistas esperan en los próximos doce meses, justo en ese promedio. A 3.8x, los inversores están apostando a que estas ganancias caerán, y los tres analistas que estiman el año fiscal 2030 ven que las ganancias caen aproximadamente a la mitad desde el año fiscal 2029.
Evercore tiene el argumento más sólido
El caso de Evercore se basa en los contratos, y son recientes. Los primeros se firmaron a principios de este año, y Sandisk espera que solo aproximadamente una quinta parte de su cartera de pedidos de $88,900 millones se convierta en ingresos en los próximos 12 meses.
Aún así, Daryanani parece tener razón en este punto. Volver a un múltiplo promedio sobre las estimaciones actuales es una petición modesta, y los inversores que pagan 3.8x dan casi ningún crédito a los contratos. La siguiente prueba es el informe del segundo trimestre fiscal, previsto para finales de enero: las perspectivas para el trimestre de marzo, generalmente el más débil de Sandisk, y si esa cartera de pedidos crece.
Entonces, ¿cuál es el valor real de la acción de Sandisk?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Sandisk. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



