

Die wichtigsten Punkte
- Zscaler verlor in der vergangenen Woche 11 %, ohne dass eigene Nachrichten vorlagen, da ein Verkauf, der bei Fortinet begann, die Sicherheitswerte erfasste.
- Cloudflare legte gerade starke Zahlen vor, und der Technologie-Analyst Dan Ives sagt, die Sicherheitsbudgets könnten sich verdoppeln.
- Mit einem KGV von 40 für die nächsten zwölf Monate, deutlich unter seinem üblichen Niveau, sieht Zscaler vor dem 2. Dezember wie ein Kauf aus, wobei der Bericht von Palo Alto Networks am 18. November den ersten Hinweis liefern wird.
Zscaler (ZS) ist in der vergangenen Woche um 11 % gefallen, ohne dass eigene Nachrichten dafür verantwortlich wären.
Der Verkaufsdruck begann bei Fortinet (FTNT) und erreichte am 5. November seinen Höhepunkt. Der Nasdaq Composite fiel an diesem Tag um 5,5 %, und Zscaler, Palo Alto Networks (PANW), CrowdStrike und Cloudflare (NET) fielen um 8 % bis 10 %, als der KI-Handel sich auflöste. Zscaler fiel am 6. November um weitere 3 %, obwohl Cloudflare nach seinem Bericht um 10 % zulegte.
Fortinet hat es ausgelöst
Fortinet übertraf die Schätzungen nach dem Börsenschluss am 28. Oktober, aber sein Service-Umsatz wuchs nur um 13 % und das Unternehmen senkte seine Prognose für das Gesamtjahr für den Servicebereich, wobei es den Zeitpunkt der Serviceaktivierungen bei großen Geschäften dafür verantwortlich machte. Anleger verkauften daraufhin abonnementbasierte Sicherheitswerte als Gruppe, und wenige sind stärker exponiert als Zscaler, das im Geschäftsjahr 2026 etwa 98 % seines Umsatzes aus Abonnements erzielte. Seine einzige Nachricht am 5. November war sein Termin für die Ergebnisveröffentlichung.
Cloudflare schaltete "einen noch höheren Gang" ein
Cloudflares Umsatz im dritten Quartal stieg um 39 % auf 782,5 Millionen US-Dollar, das schnellste Wachstum seit fast vier Jahren, und CEO Matthew Prince sagte, das Unternehmen habe "einen noch höheren Gang eingelegt". Das passt zu dem, was der Technologie-Analyst Dan Ives, der Wedbush im Juli verließ, um Yorkville Ives mitzugründen, am 3. November im RiskReversal Pod sagte: "Die Budgets für Cybersicherheit in der IT könnten sich in den nächsten zwei, drei Jahren potenziell verdoppeln." Er nannte Zscaler und Palo Alto unter den Unternehmen, die profitieren, wenn Hacks zunehmen.
TIKR verfolgt 47 Analysten für Zscaler. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Zscaler zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Zscaler ansehen
Am 2. Dezember muss mehr als eine Schätzung übertroffen werden
Zscaler veröffentlicht seine Zahlen nach Börsenschluss am 2. Dezember und prognostiziert einen Umsatz von 935 Millionen bis 939 Millionen US-Dollar für das erste Quartal. Die zu beobachtende Zahl ist der Netto-Neuzugang an jährlich wiederkehrenden Einnahmen (Net New ARR). Die Prognose für das Gesamtjahr impliziert 625 Millionen bis 655 Millionen US-Dollar, nur etwa 2 % bis 7 % mehr als die 615 Millionen US-Dollar, die Zscaler im Geschäftsjahr 2026 ohne Red Canary hinzugefügt hat. Der Bericht von Palo Alto am 18. November wird zunächst zeigen, ob sich die Verlangsamung von Fortinet ausbreitet; seine Prognose sieht 9,54 Milliarden bis 9,56 Milliarden US-Dollar an jährlich wiederkehrenden Einnahmen aus Next-Generation Security für das am 31. Oktober endende Quartal vor. Analysten erwarten weiterhin, dass der normalisierte Gewinn pro Aktie von Zscaler bis zum Geschäftsjahr 2029 auf 6,70 US-Dollar steigen wird:
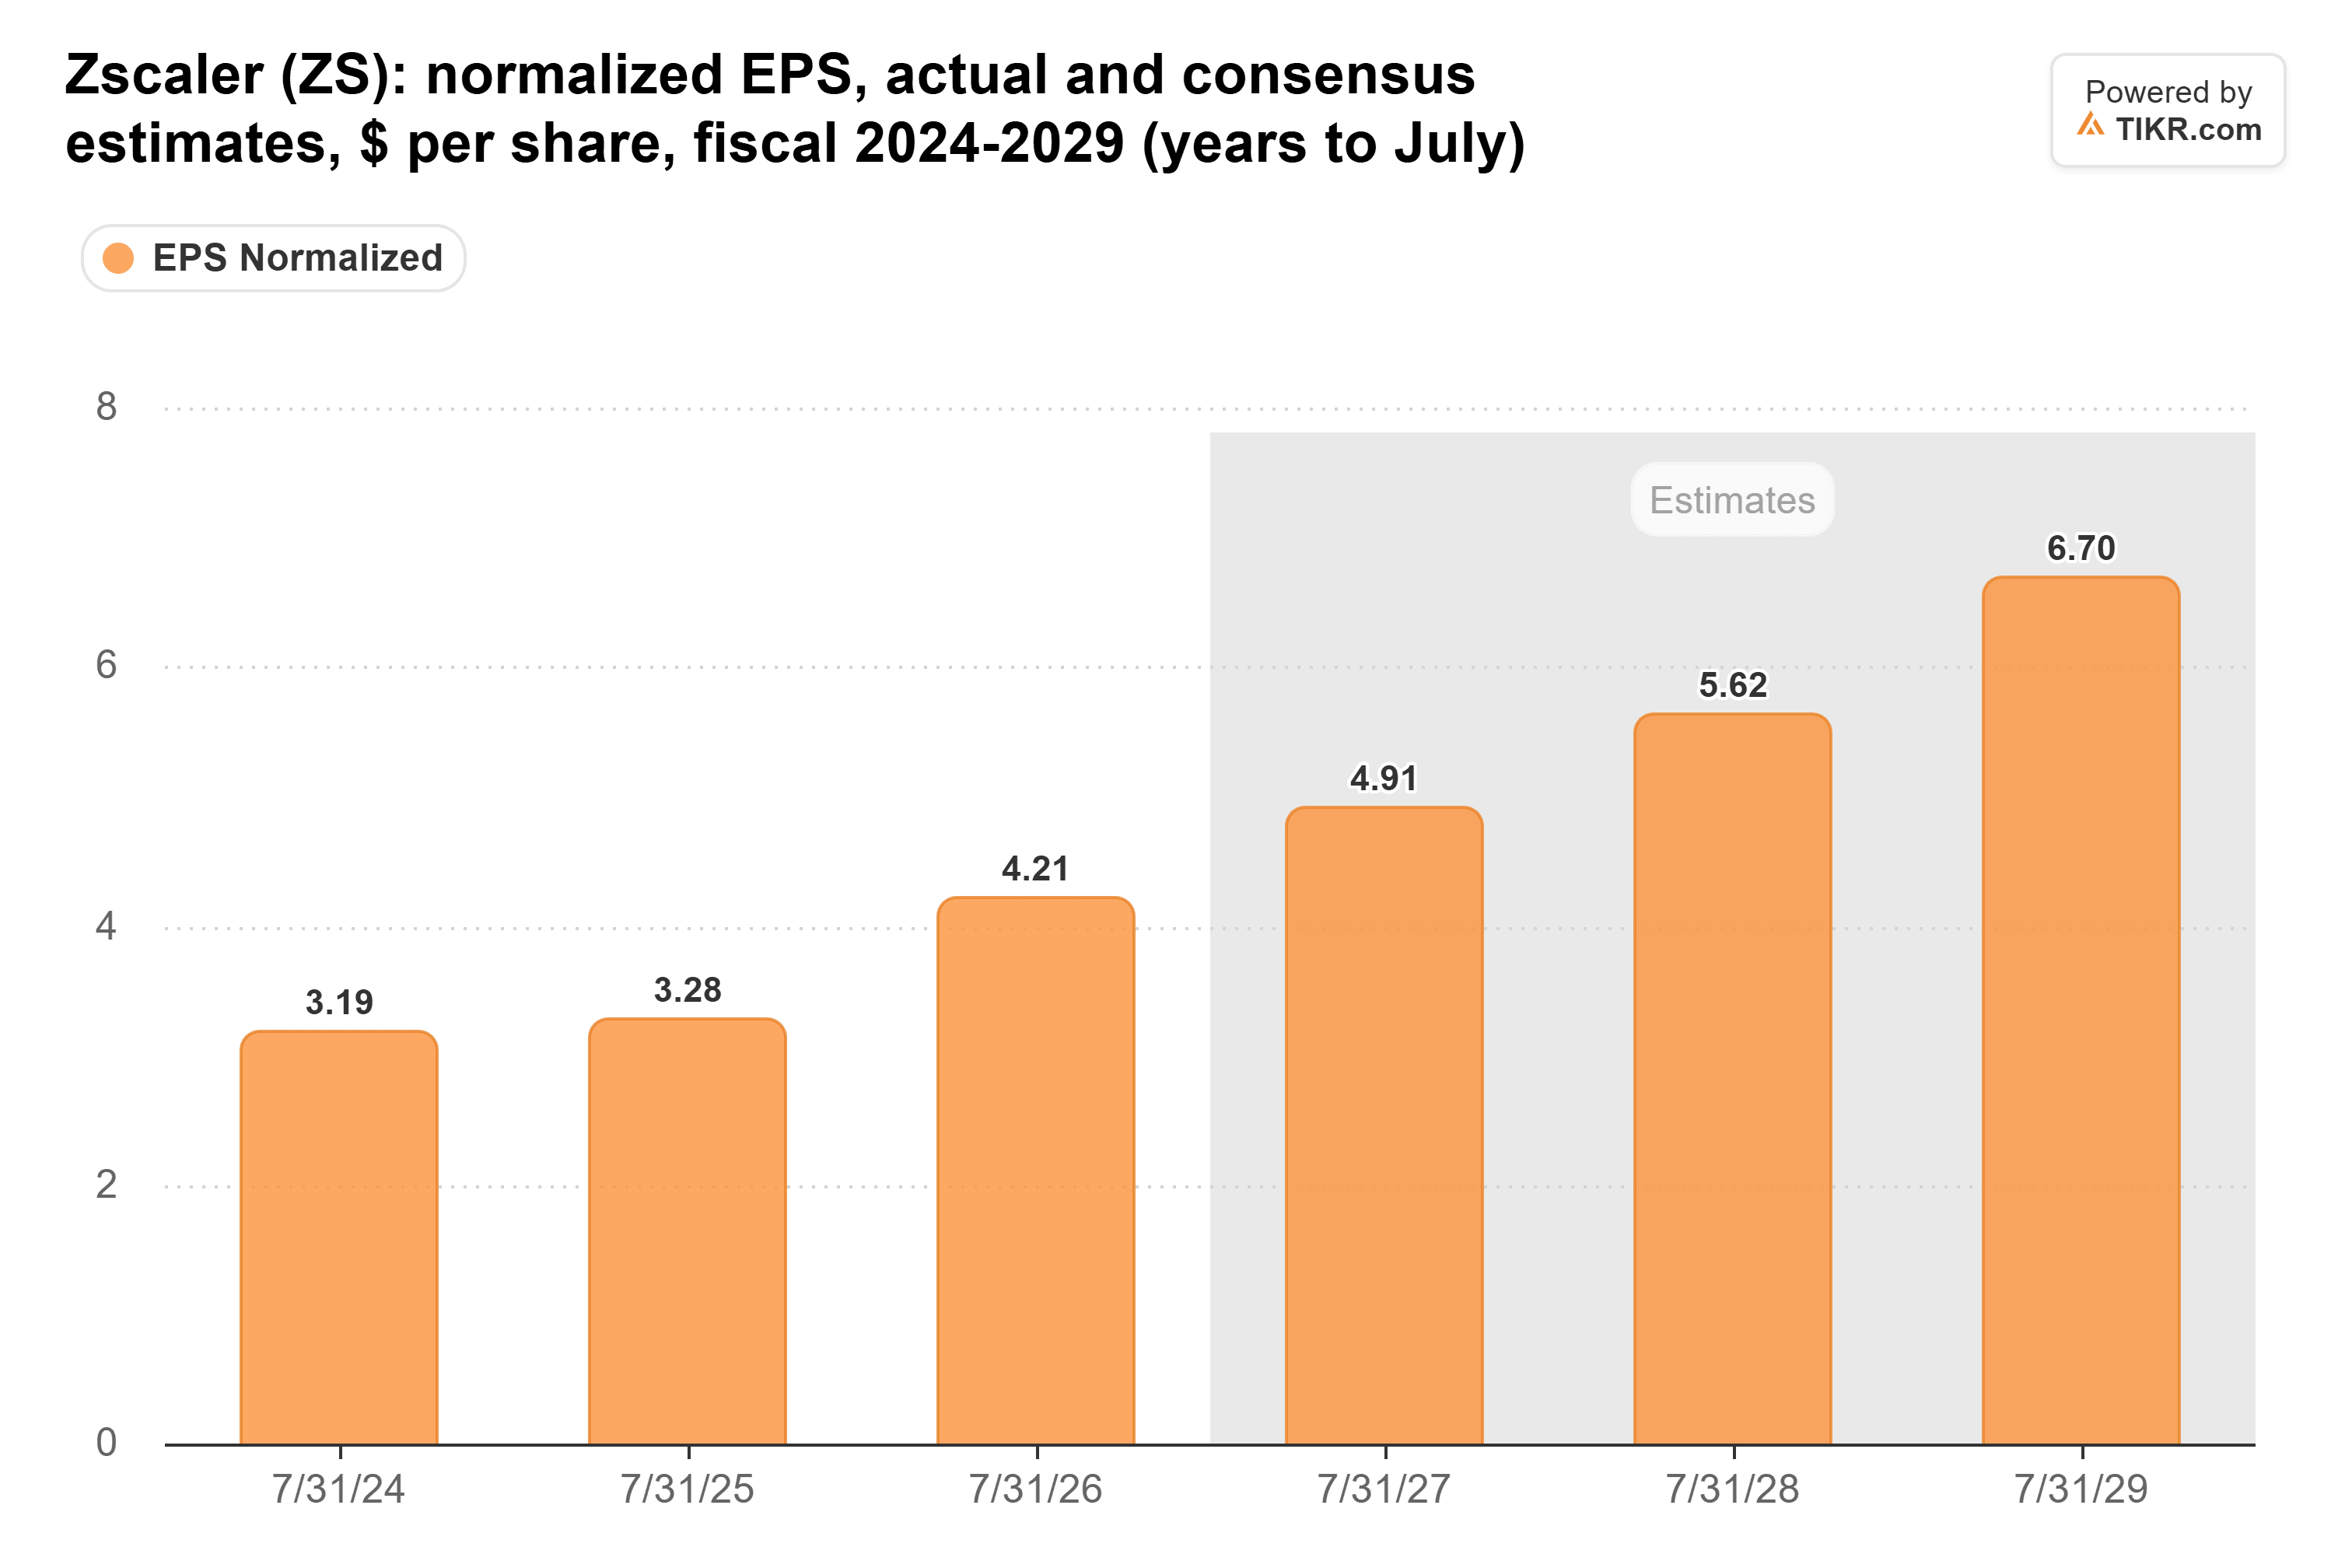
Nichts in dieser Woche gibt ihnen einen Grund, ihre Schätzungen zu senken.
Günstiger als es normalerweise gehandelt wird
Der Verkauf hat das KGV von Zscaler für die nächsten zwölf Monate deutlich unter sein übliches Niveau gedrückt:
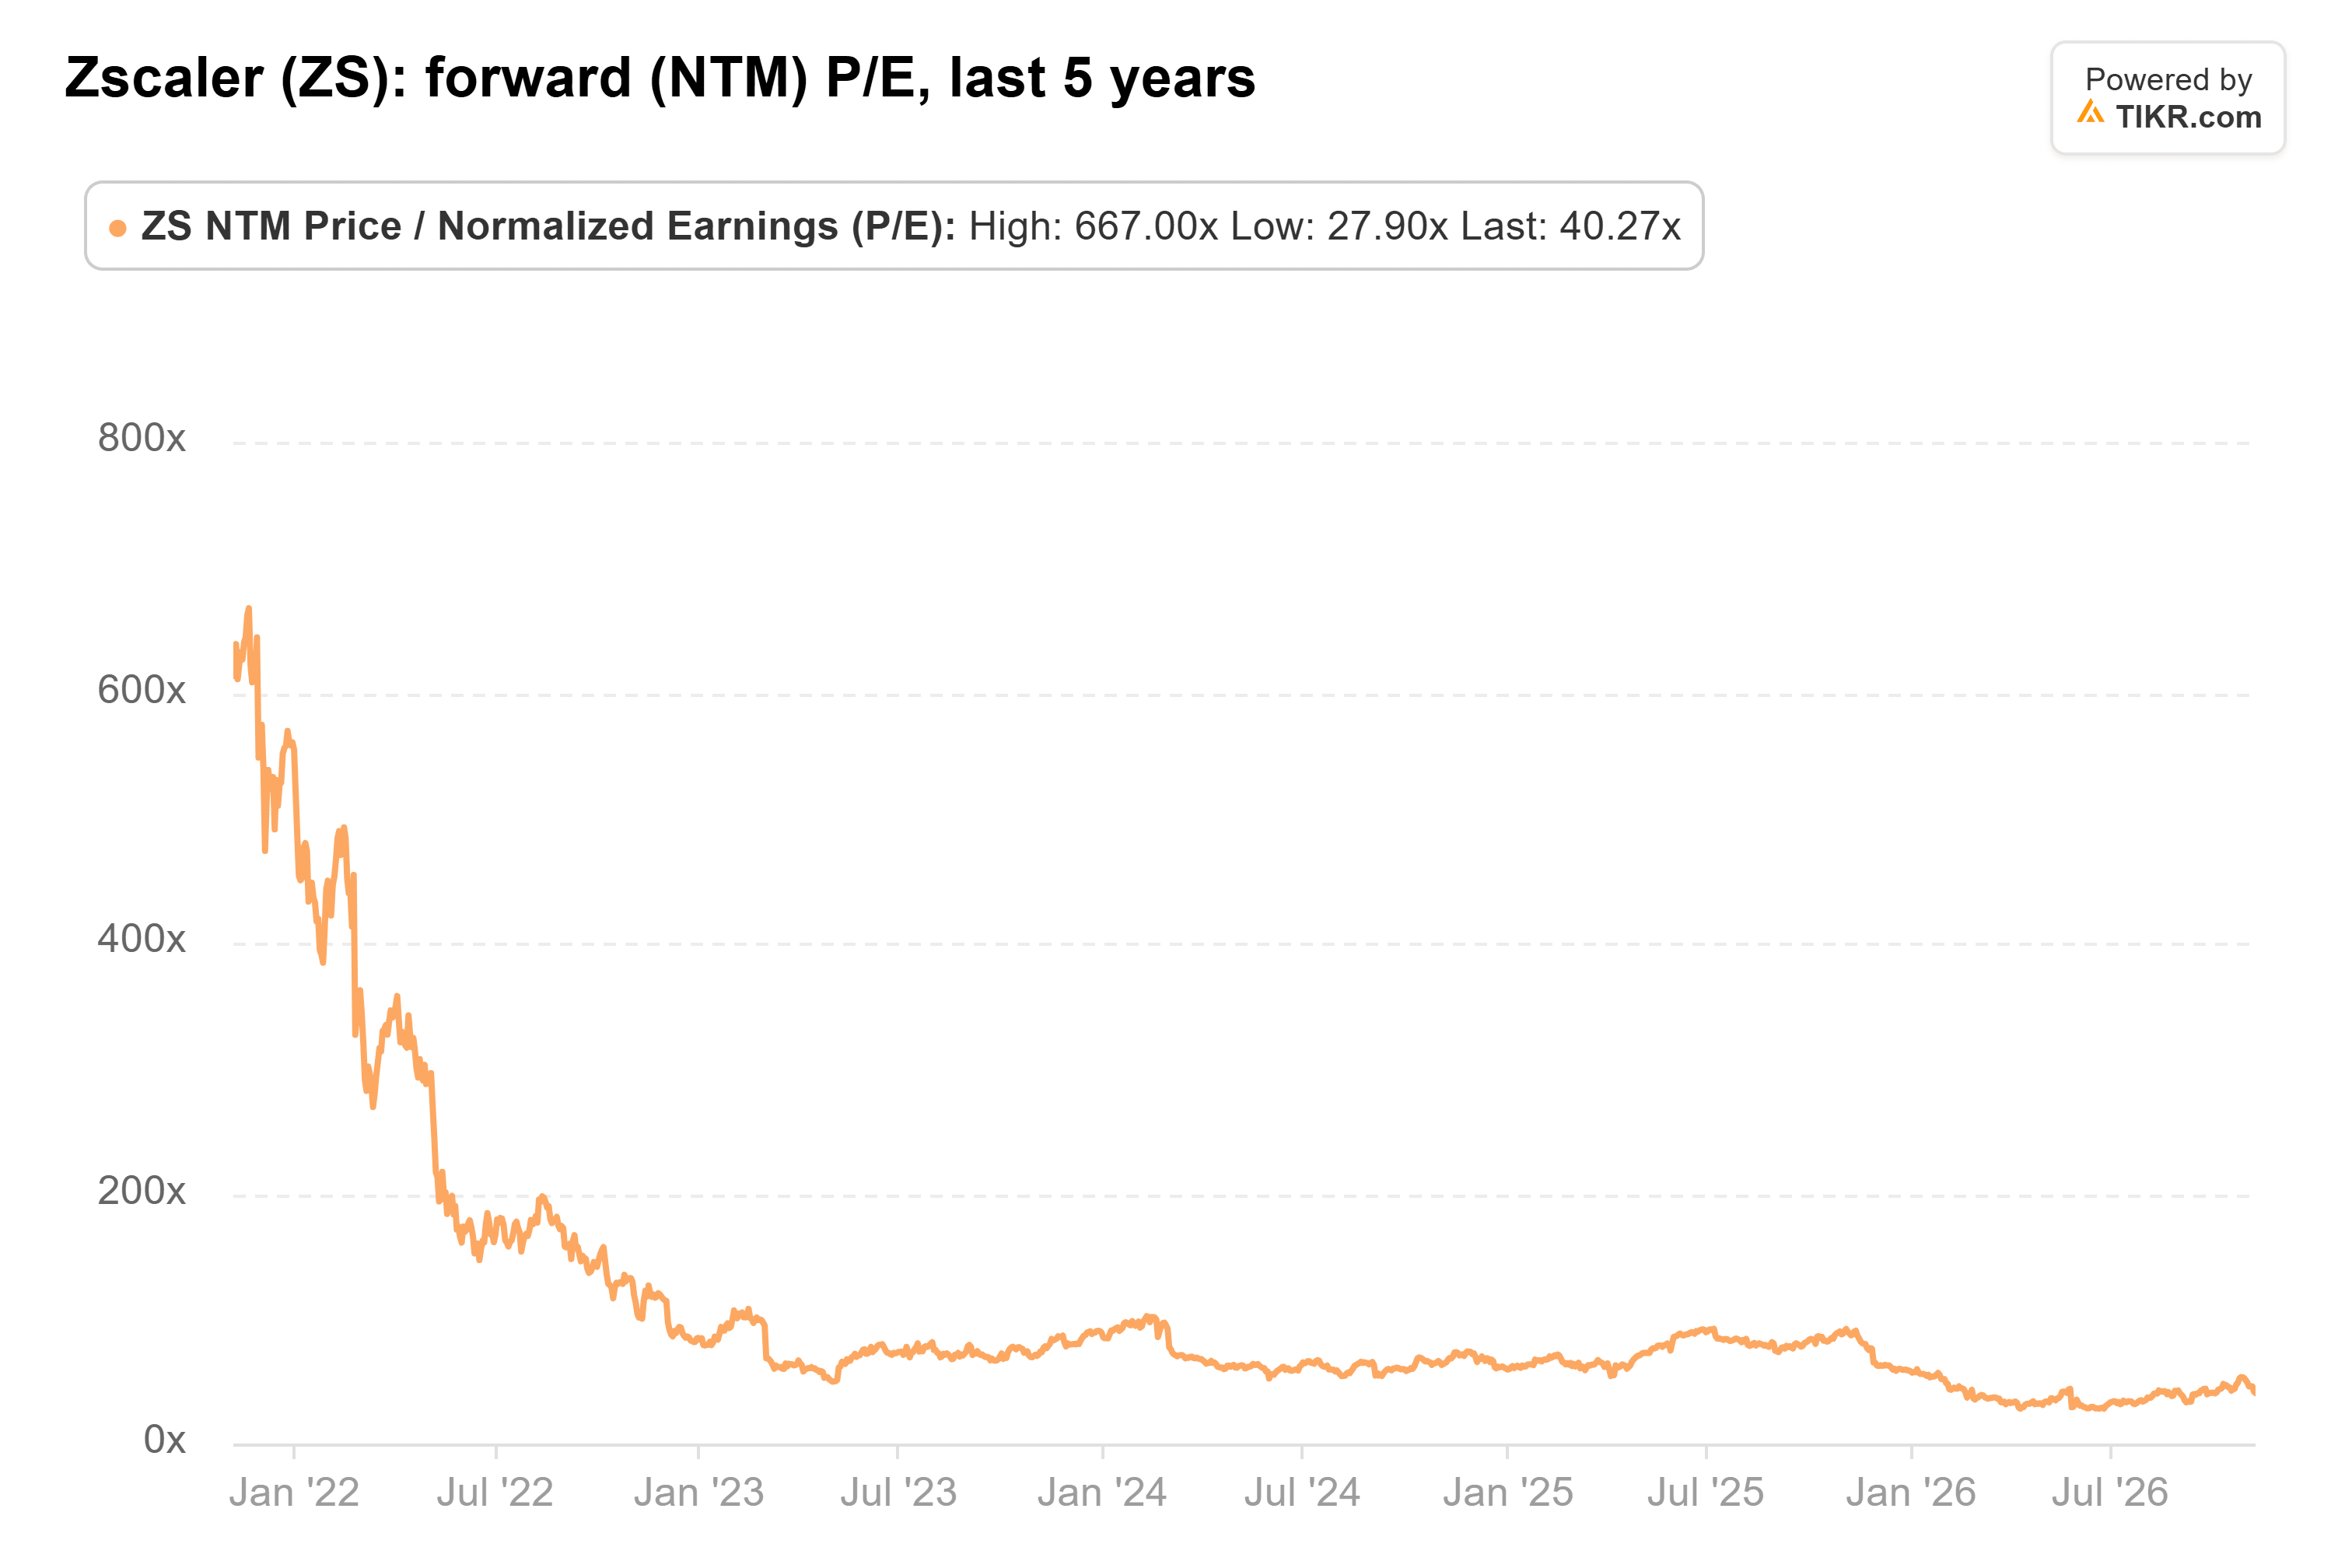
Es lag zum Börsenschluss am 6. November bei 40, verglichen mit einem Dreijahresdurchschnitt von etwa 63, und das Konsensziel von 235 US-Dollar liegt etwa 18 % über dem Schlusskurs vom 9. November.
Das Risiko ist eine Korrektur der Prognose wie im Mai, als die Aktie am Tag nach der Veröffentlichung um 32 % fiel. Bei einem KGV von 40 scheint die Aktie vor dem 2. Dezember einen Kauf wert zu sein, mit Spielraum für Nachkäufe, falls der Netto-Neuzugang an jährlich wiederkehrenden Einnahmen den Plan übertrifft. Sollte der jährlich wiederkehrende Umsatz von Palo Alto jedoch am unteren Ende seiner Prognose liegen, ist damit zu rechnen, dass die Gruppe zunächst noch günstiger wird.
Was ist die Zscaler-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Zscaler wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


