Die wichtigsten Punkte
- Die Aktien der Klasse A von Alphabet fielen am 29. Oktober um 12,6 %, ein Rekordverlust, und die Aktien der Klasse C notieren nun etwa 18 % unter dem Juni-Preis von Berkshire Hathaway.
- Das KGV von Alphabet auf Basis der letzten zwölf Monate von etwa 15x stützt sich auf Beteiligungsgewinne. Ohne diese liegt es näher bei 26x.
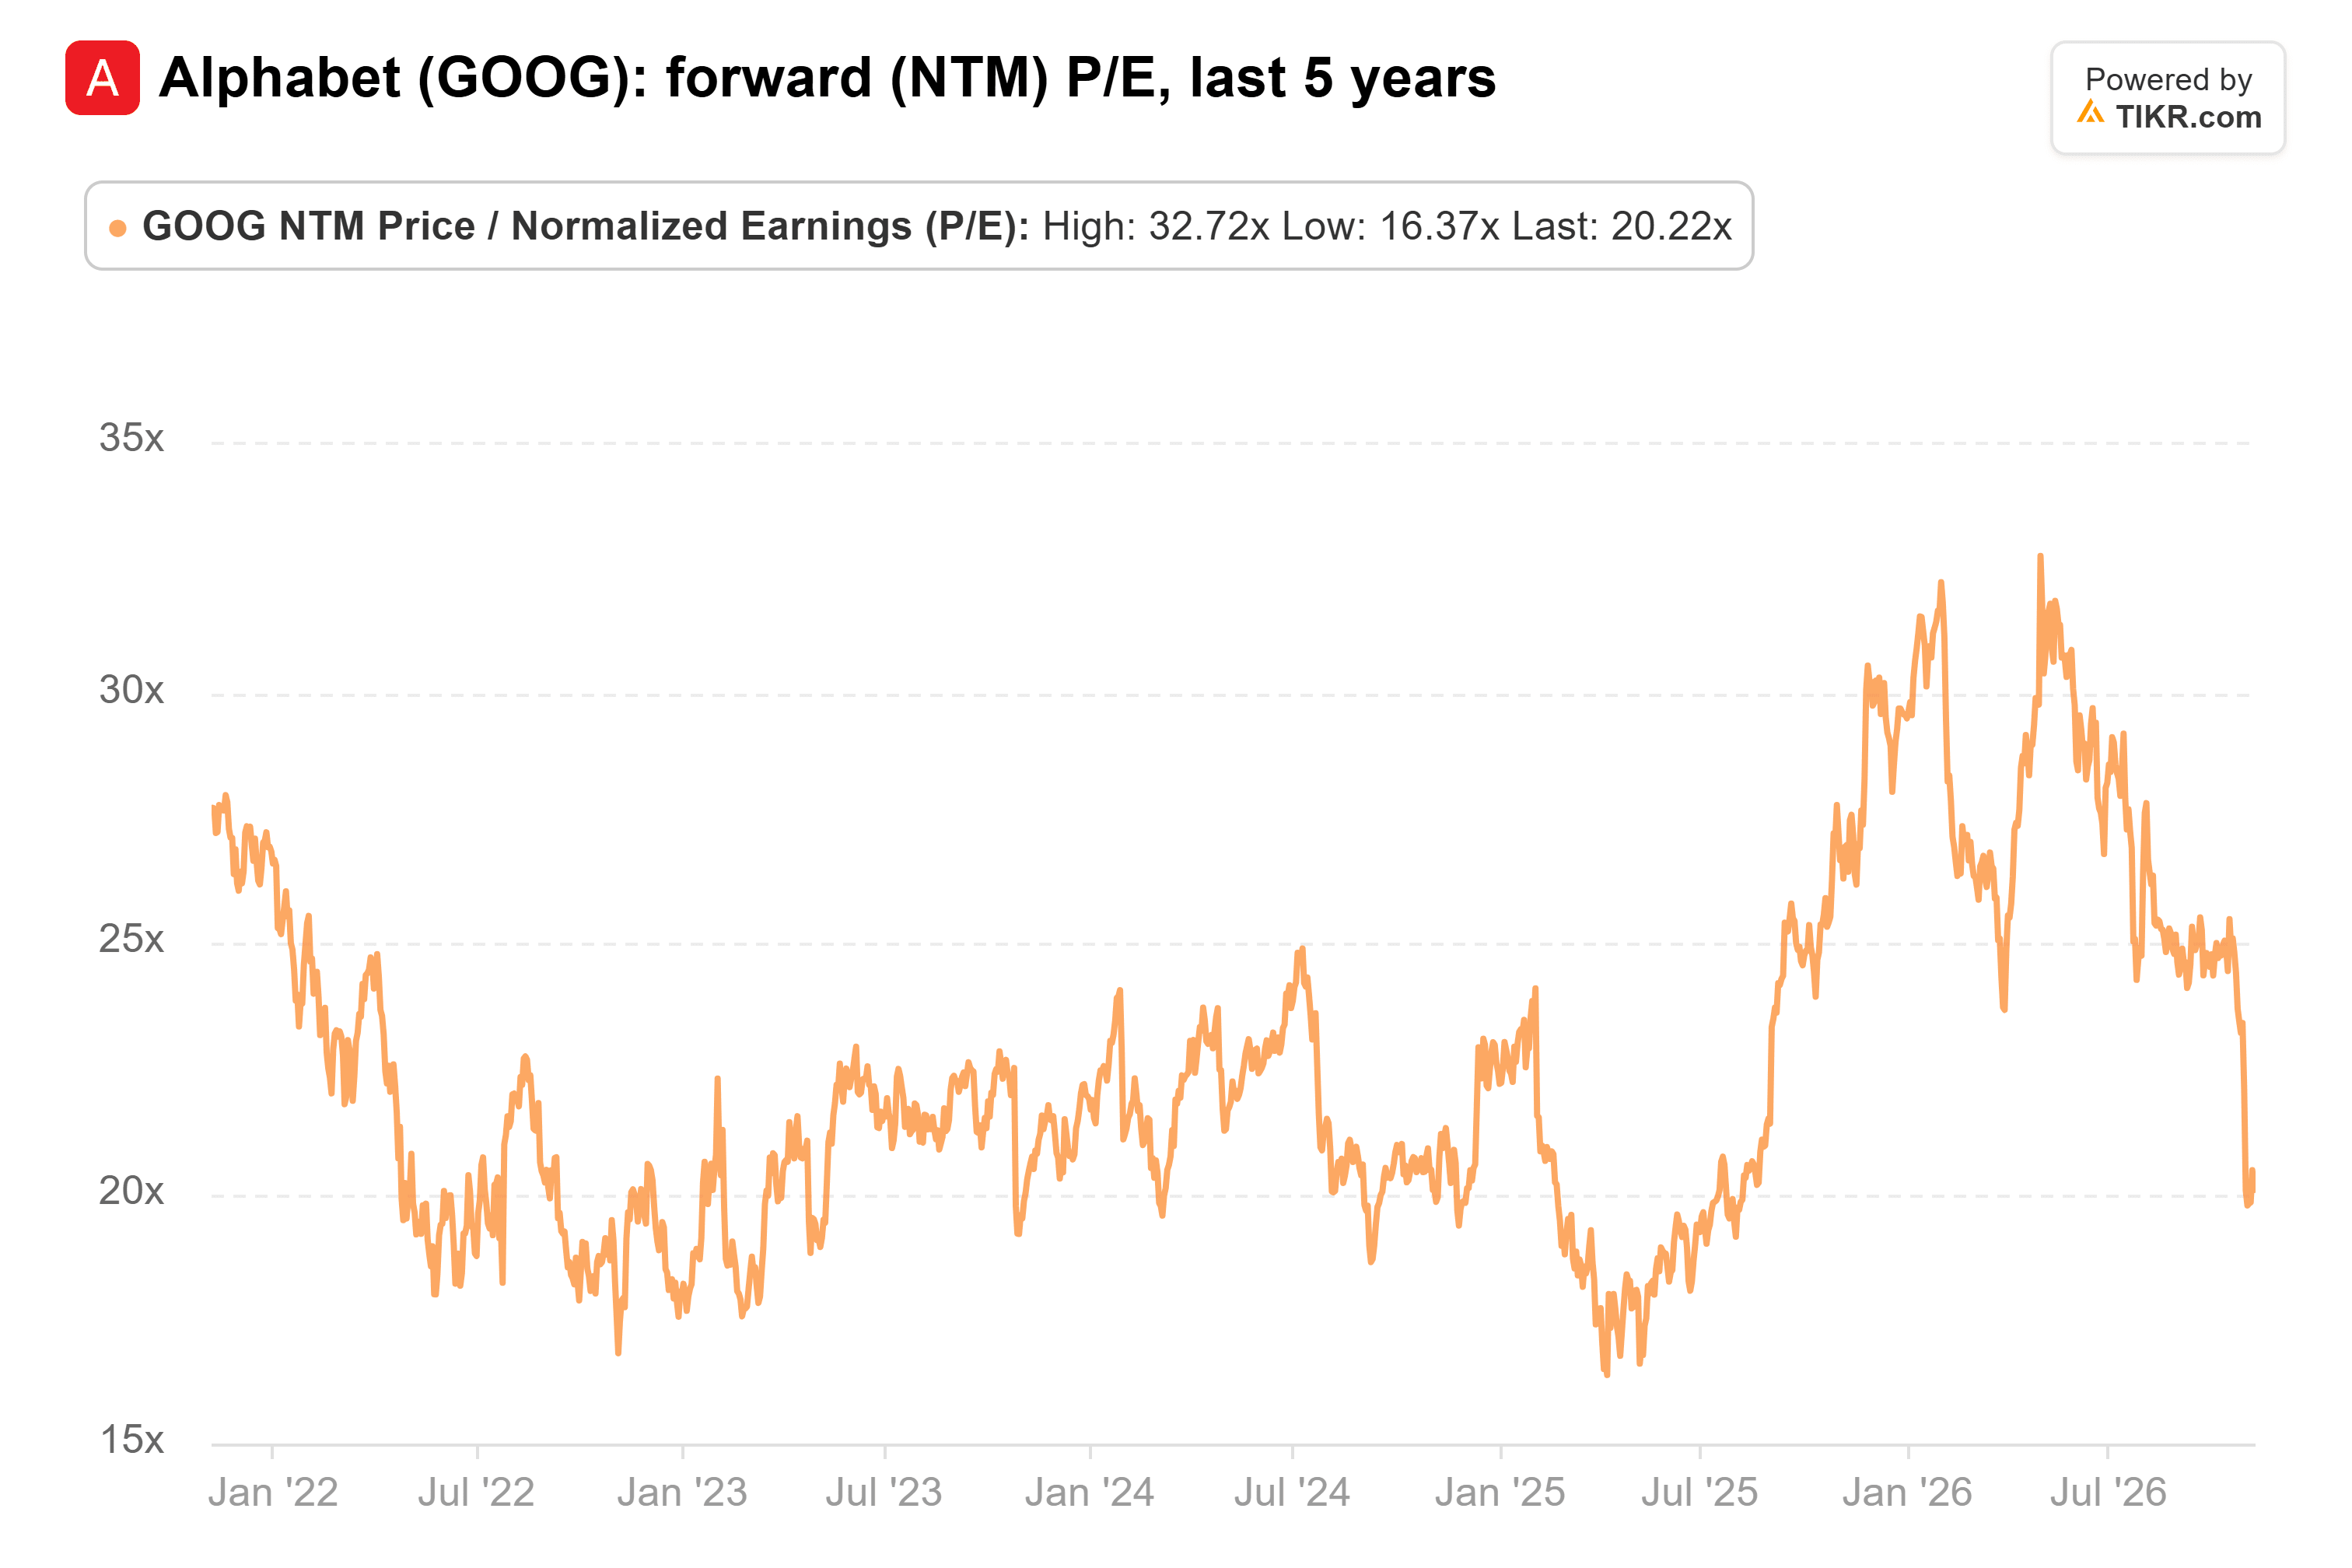
- Basierend auf den normalisierten Schätzungen der Analysten notiert die Aktie bei 20,2x der zukünftigen Gewinne, unter ihrem Fünfjahresdurchschnitt von 22,5x.
- Der freie Cashflow ist negativ geworden, da die Investitionsausgaben sich mehr als verdoppelt haben, daher würde ich portionsweise kaufen.
Alphabet (GOOG) erlebte am 29. Oktober den schlechtesten Tag seiner Geschichte, als seine Aktien der Klasse A nach einem Quartalsbericht für das dritte Quartal, der die Umsatzschätzungen knapp verfehlte und einen negativen freien Cashflow auswies, um 12,6 % fielen. Zum Kurs von 283,93 $ am 6. November lagen die Aktien der Klasse C etwa 18 % unter den 348,20 $ pro Aktie, die Berkshire Hathaway (BRK-B) im Juni in einer privaten Platzierung von 10 Milliarden Dollar zahlte.
Ein Beitrag auf r/ValueInvesting stellte die Frage unverblümt: „Google jetzt unter Buffetts Preis. Kaufst du?“
Unter Berkshires Juni-Preis, aber nicht zum ersten Mal
Berkshires erster Kauf kam viel günstiger. Das Unternehmen hielt am Ende des dritten Quartals 2025 17,85 Millionen Alphabet-Aktien im Wert von 4,34 Milliarden Dollar, oder etwa 243 $ pro Aktie.
Die Platzierung im Juni ist der klarste dokumentierte Preis (351,81 $ für Klasse A, 348,20 $ für Klasse C), da 13F-Einreichungen nur zeigen, was Berkshire hielt, nicht was es bezahlte. Zum 30. Juni hielt Berkshire etwa 106 Millionen Aktien über beide Klassen hinweg, die zu den Kursen vom 6. November etwa 30 Milliarden Dollar wert waren.
Berkshire kann es sich allerdings leisten, Jahre zu früh dran zu sein. Was zählt, ist, was Alphabet verdient, und seine Schlagzeilengewinne enthalten viel Geld, das das Unternehmen nicht selbst erwirtschaftet hat.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen "Kaufen"?
Sieh dir die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort an. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sieh dir die Analystenbewertungen für Alphabet an
Alphabets Gewinne werden durch seine Beteiligungen aufgebläht
Scott Galloway nannte Alphabet eine Kaufgelegenheit bei einem KGV von 15. Die Investitionsgewinne und -verluste von Alphabet fließen in den Nettoertrag ein, aber die Bilanzierung unterscheidet sich: börsennotierte Beteiligungen wie SpaceX werden marktgerecht bewertet, während private Beteiligungen im Allgemeinen neu bewertet werden, wenn beobachtbare Transaktionen oder Wertminderungen eine Anpassung rechtfertigen. In den ersten neun Monaten des Jahres 2026 beliefen sich seine Nettogewinne aus Eigenkapitalinstrumenten auf 127,3 Milliarden Dollar, mehr als seine 121,0 Milliarden Dollar Betriebsergebnis. Der Gewinn von 99,0 Milliarden Dollar im zweiten Quartal trug 6,26 $ zu seinen 9,11 $ Gewinn je Aktie bei, und der Verlust von 8,7 Milliarden Dollar im dritten Quartal reduzierte den Gewinn je Aktie um 0,55 $.
Zieht man diese Schwankungen aus den letzten vier Quartalen heraus, ergibt sich ein Gewinn je Aktie von etwa 11 $, oder näher bei einem KGV von 26. Die Beteiligungen sind jedoch reale Vermögenswerte. Alphabet hielt zum 30. Juni SpaceX-Aktien im Wert von 94,1 Milliarden Dollar, der größte Teil davon unter Verkaufsbeschränkungen. Ich würde sie als Teil dessen zählen, was Alphabet besitzt, und die Aktie nach dem bewerten, was das Unternehmen verdient.
Bei 20x der zukünftigen Gewinne ist Alphabet günstiger als üblich
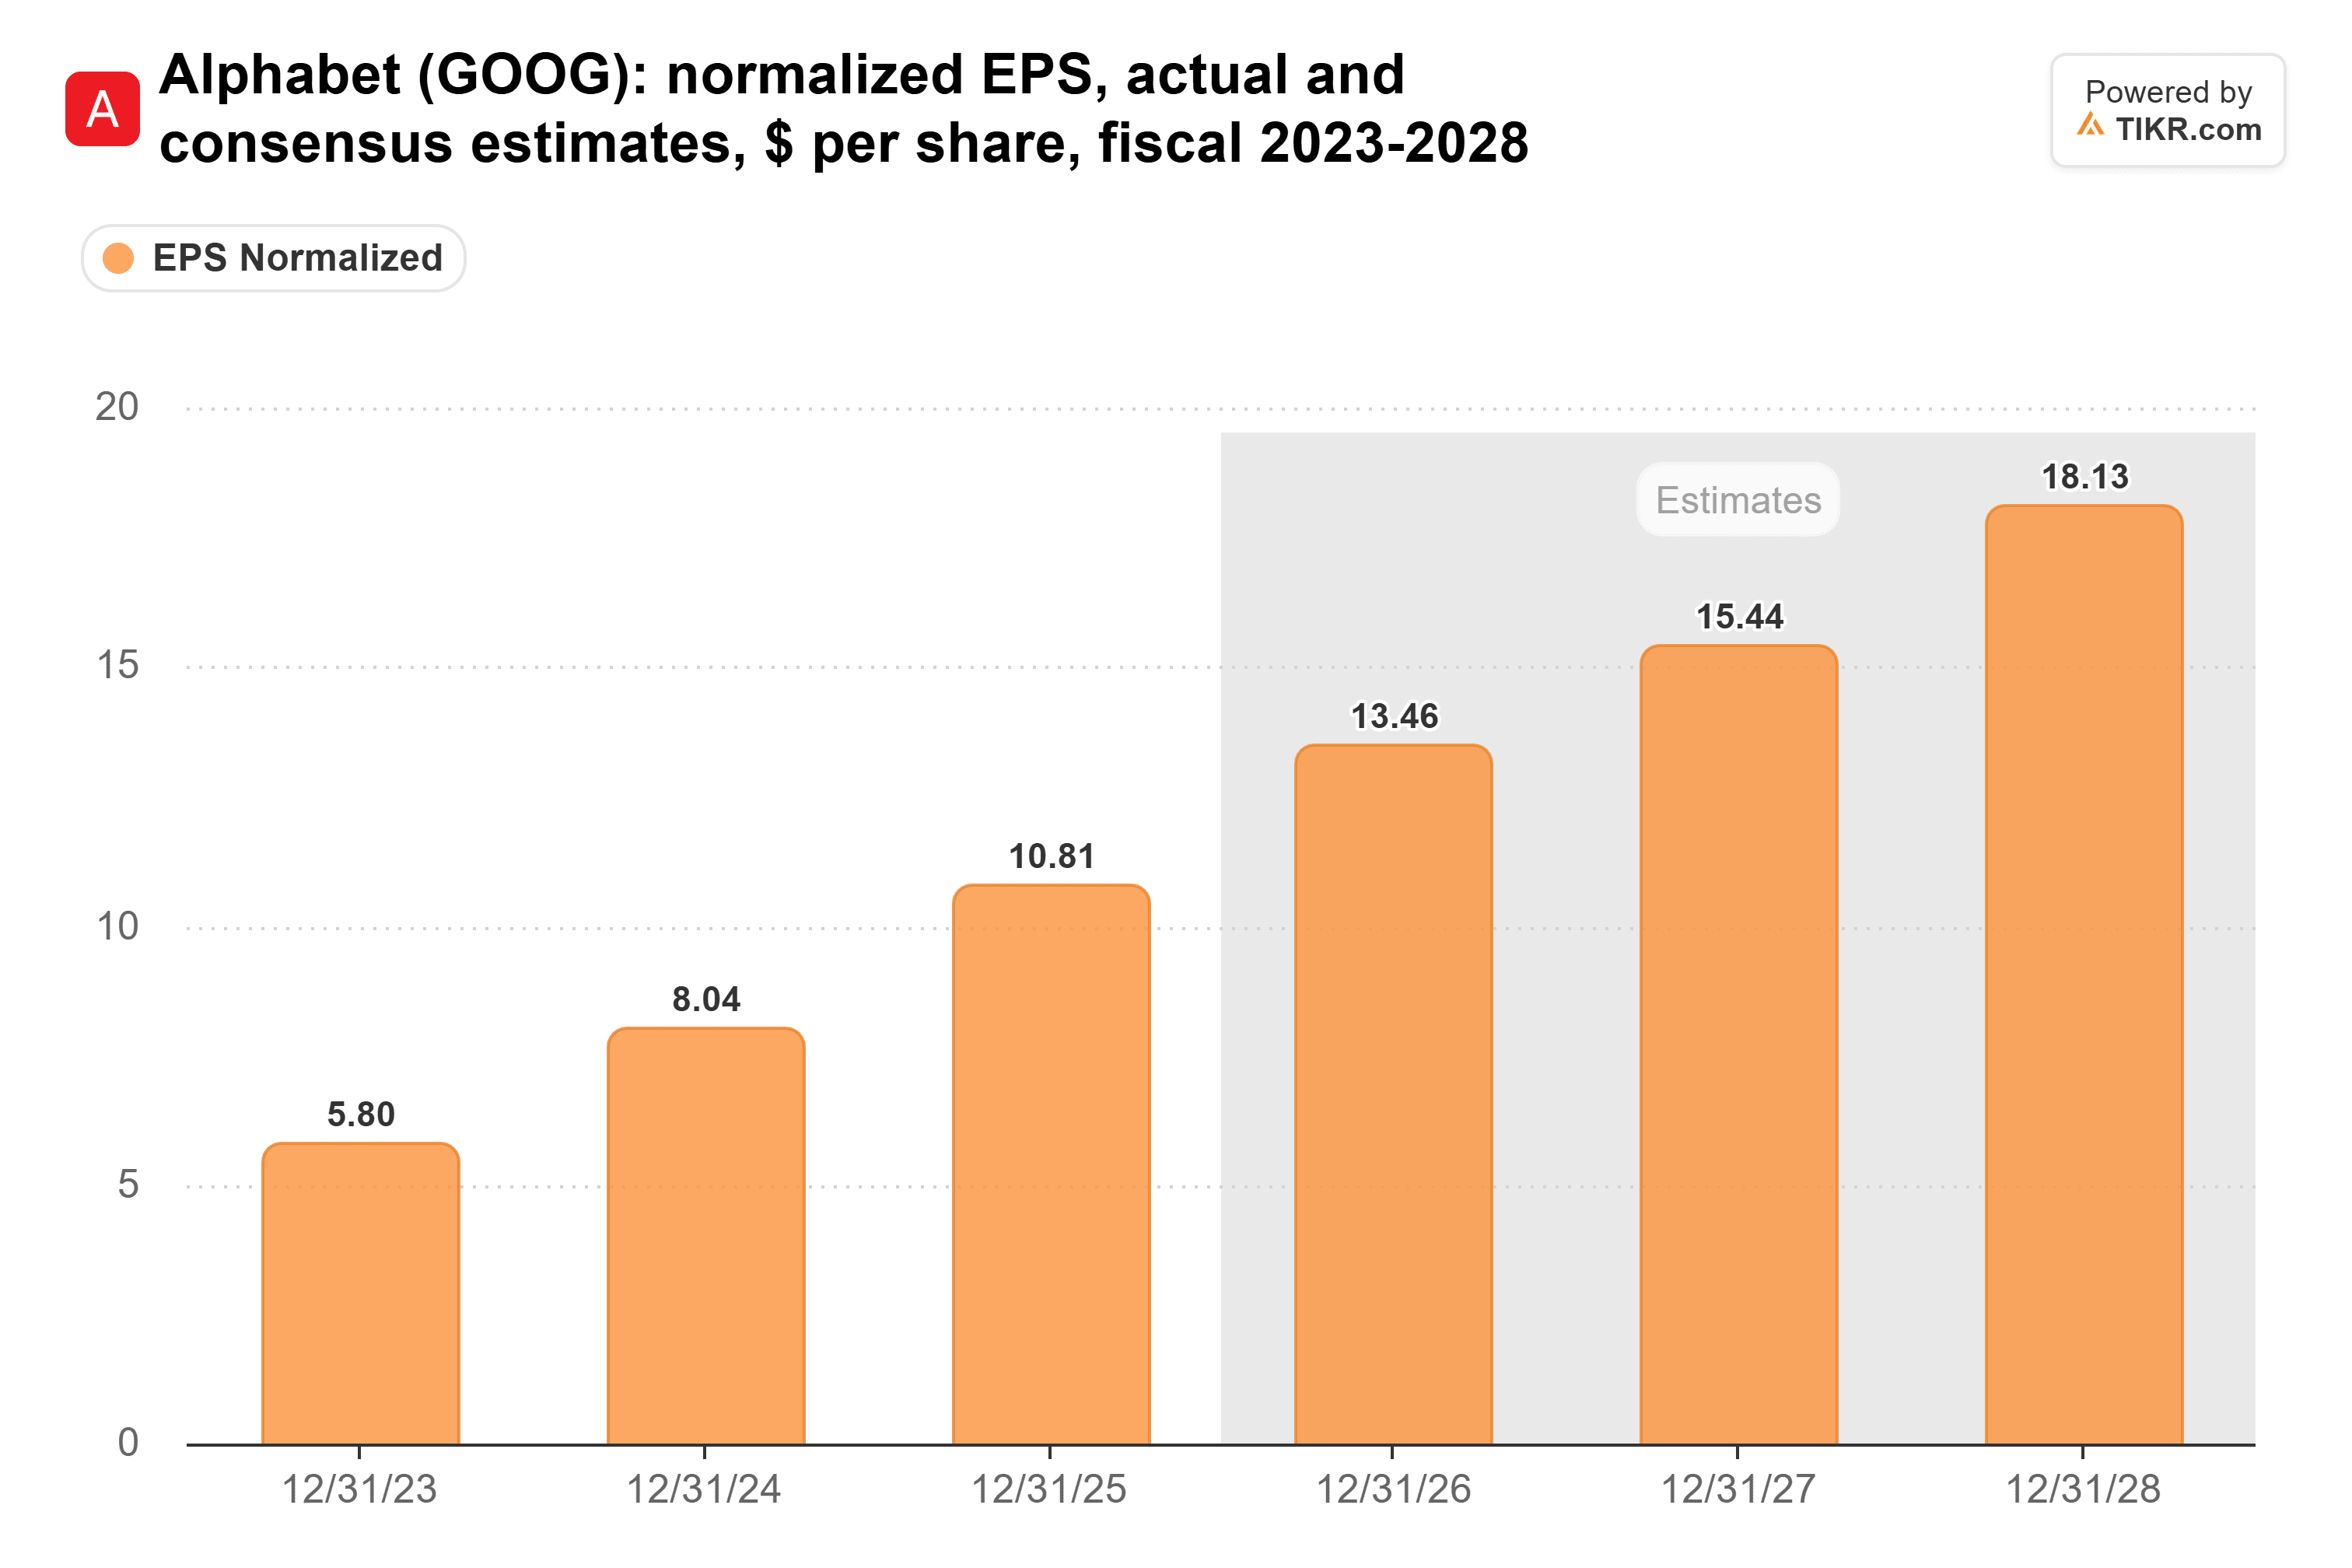
Analysten prognostizieren keine Beteiligungsgewinne, daher folgen ihre normalisierten Gewinnschätzungen dem operativen Geschäft und steigen von 13,46 $ im Jahr 2026 auf 18,13 $ bis 2028:
Basierend auf diesen Schätzungen notierte Alphabet am 6. November bei 20,2x der zukünftigen Gewinne, unter seinem Fünfjahresdurchschnitt von 22,5x und deutlich unter dem Höchststand von 32,7x im April:
Der Cashflow ist die eigentliche Sorge
Der freie Cashflow von Alphabet bewegte sich von 2021 bis 2025 zwischen 60,0 Milliarden und 73,3 Milliarden Dollar pro Jahr:
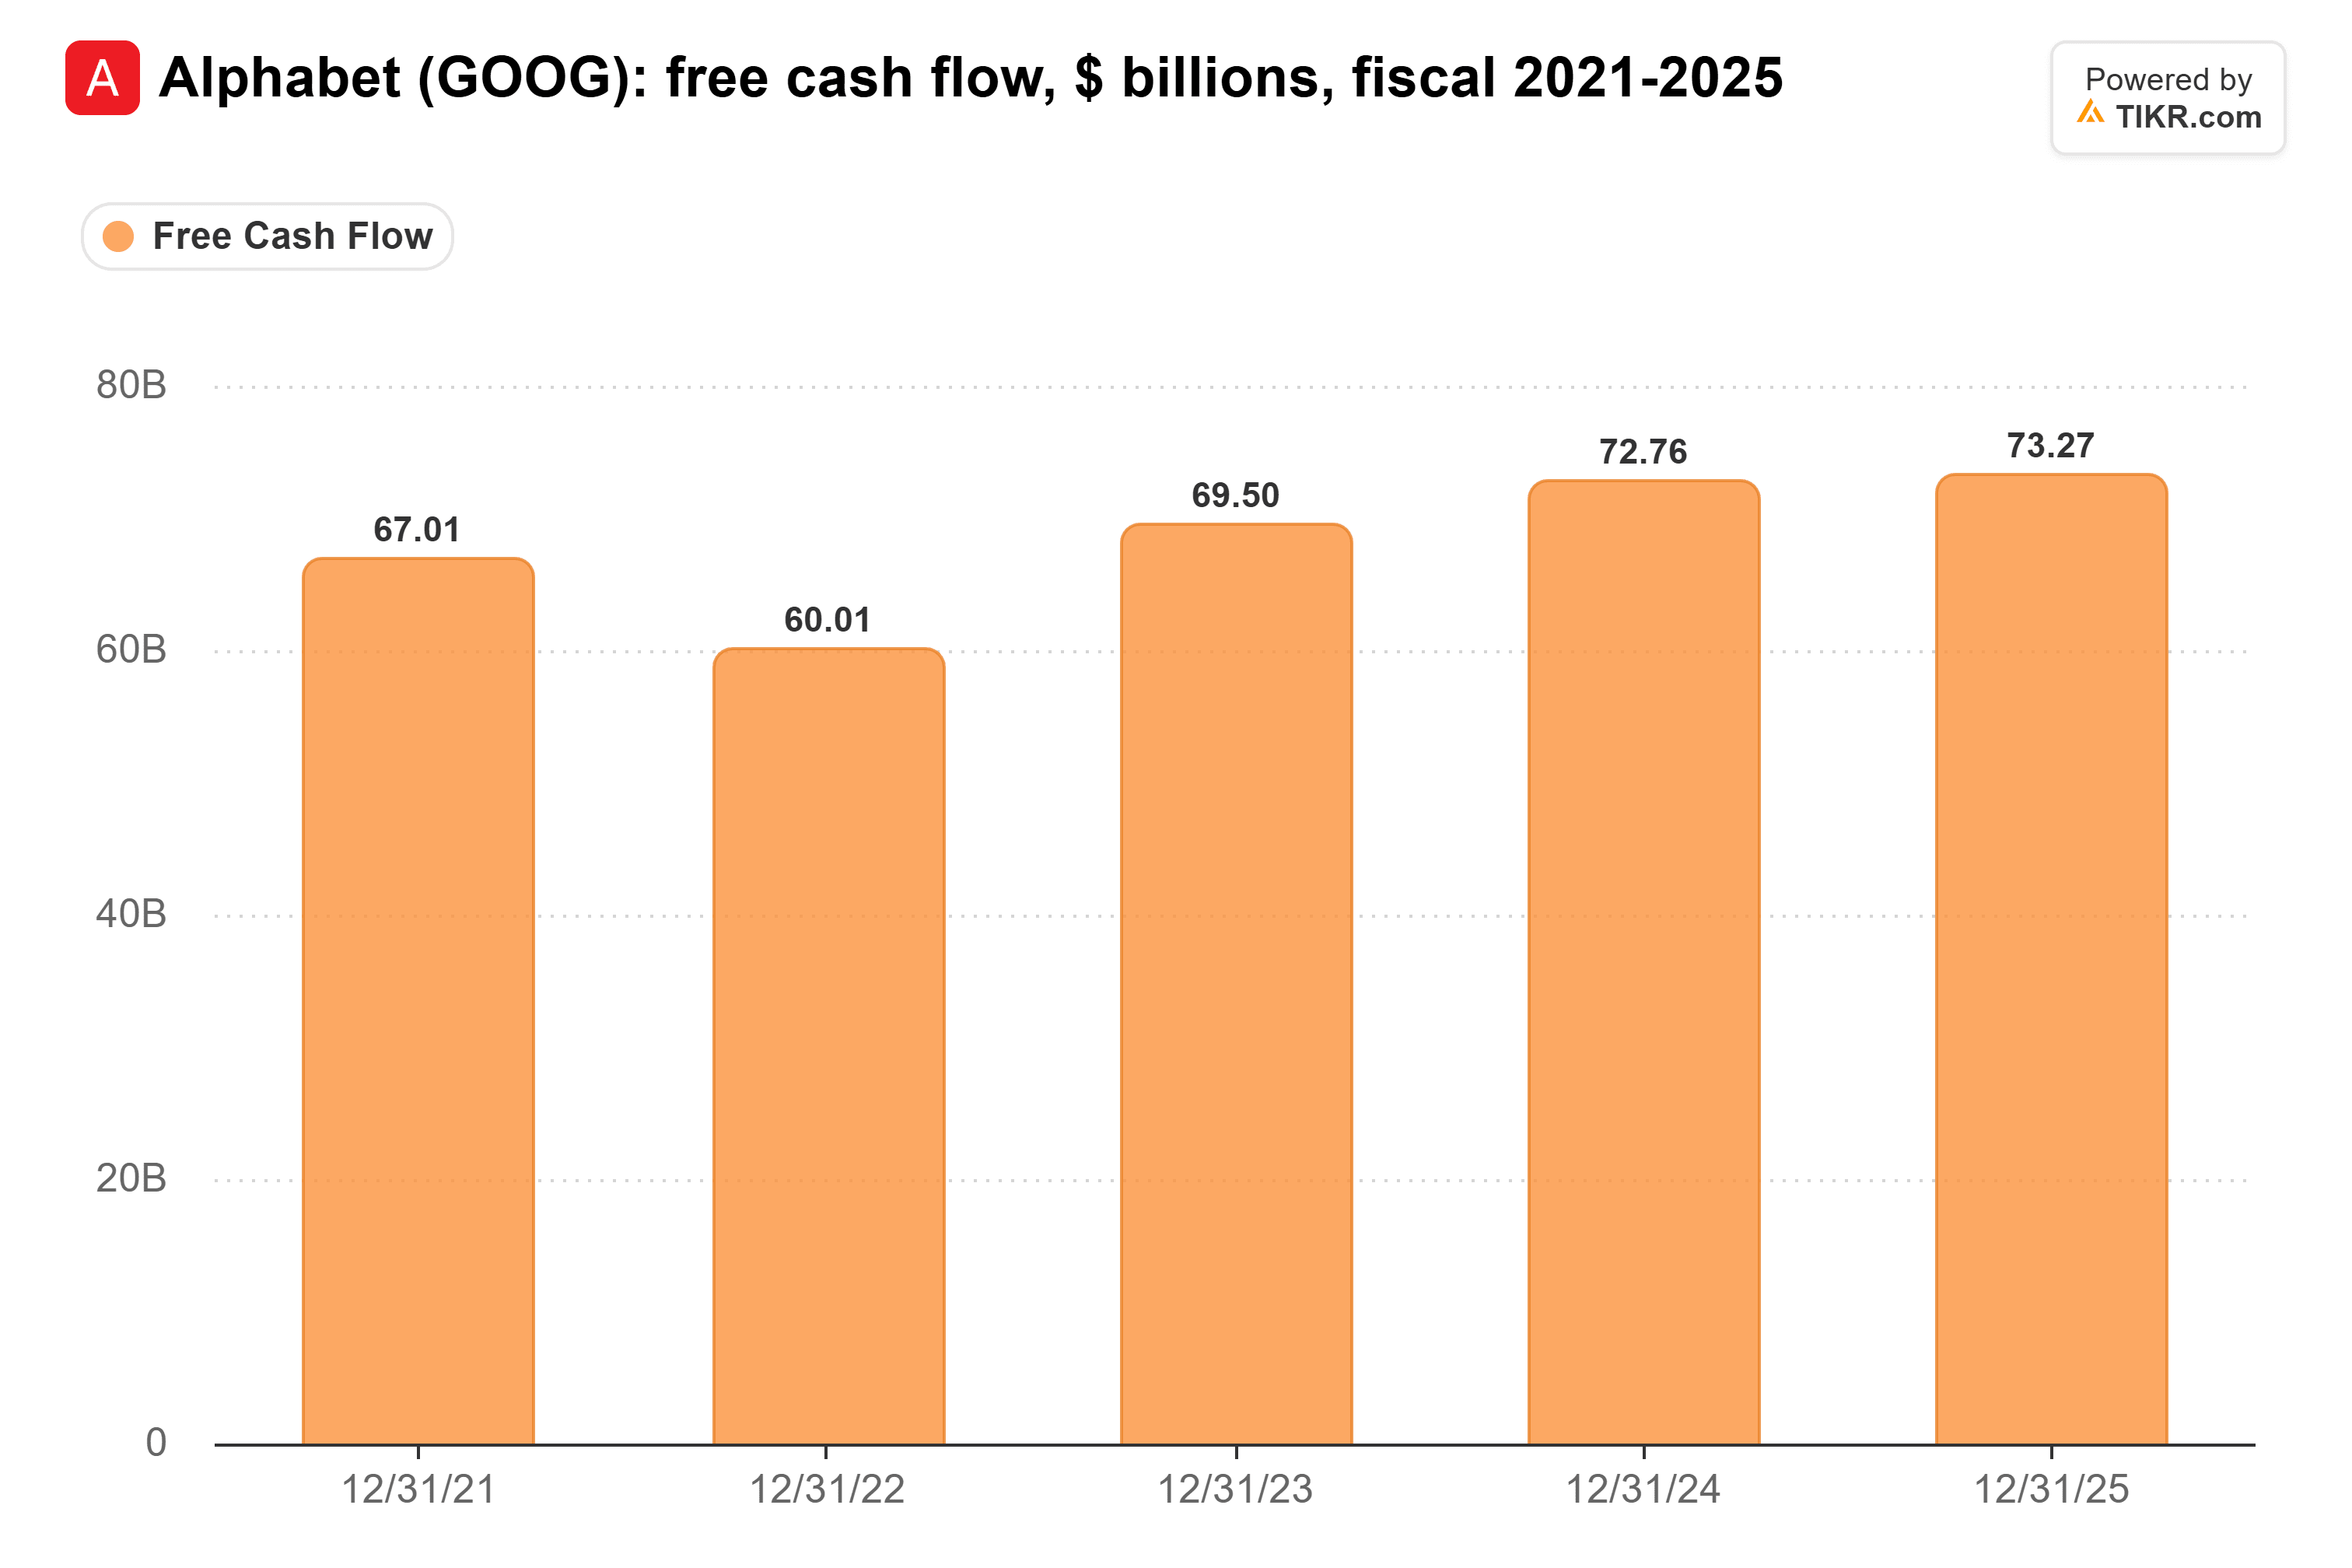
In den zwölf Monaten bis zum 30. September betrug er 19,7 Milliarden Dollar. Alphabet hielt seine Investitionsausgaben-Prognose für 2026 bei 195 bis 205 Milliarden Dollar, gegenüber 91,4 Milliarden Dollar im Jahr 2025, und erwartet für 2027 einen deutlichen Anstieg. Analysten sehen nun einen freien Cashflow von minus 18,0 Milliarden Dollar im Jahr 2026 und minus 41,8 Milliarden Dollar im Jahr 2027. Alphabet hat in diesem Jahr keine eigenen Aktien zurückgekauft und allein im dritten Quartal neue Aktien im Wert von 12,4 Milliarden Dollar verkauft.
Warum ich Alphabet-Aktien portionsweise kaufen würde
Bei 20,2x der zukünftigen Gewinne muss ich nur darauf vertrauen, dass die Schätzungen der Analysten grob wie prognostiziert eintreffen, daher würde ich hier beginnen, Alphabet zu kaufen, ein wenig auf einmal. Das Risiko sind die Ausgaben. Der Konsens für die Abschreibungen steigt von 21,1 Milliarden Dollar im Jahr 2025 auf 77,9 Milliarden Dollar im Jahr 2028, und wenn der Umsatz hinterherhinkt, fallen die Schätzungen entsprechend. Der Bericht für das vierte Quartal, den Alphabet üblicherweise Anfang Februar veröffentlicht, sollte eine Zahl für die Investitionsausgaben 2027 liefern.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR kannst du den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Gib einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sieh, was Alphabet wert sein könnte. Beginne mit den Konsensschätzungen von Wall Street oder passe die Eingaben an, um deine eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachte, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!