Die wichtigsten Punkte
- Barclays senkte sein Kursziel für Arm Holdings am 5. November auf $325 von $360, behielt aber seine Overweight-Einstufung bei. Dieses Ziel liegt [69%] über dem Schlusskurs vom 4. November.
- Barclays setzt auf Lizenzgebühren-Einnahmen, die im letzten Quartal um 50% stiegen, und auf Arms neuen Rechenzentrums-Chip, während die Lizenzerträge nur um 8% wuchsen.
- Das Ziel entspricht dem 136-fachen der Gewinne, die Analysten für die nächsten 12 Monate erwarten, aber nur dem etwa 87-fachen für das darauffolgende Jahr, nahe dem 3-Jahres-Durchschnitt von 85x für Arm.
- Das macht $325 zu einer Wette darauf, dass die Schätzungen für die Folgejahre trotz verlangsamter Lizenzerträge Bestand haben, und ich würde das erst einmal abwarten wollen.
Arm Holdings (ARM) hat seit dem 18. Juni mehr als die Hälfte seines Wertes verloren, und Barclays sieht immer noch eine starke Erholung. Am Donnerstag, nach Arms Bericht für das zweite Quartal, senkte Analyst Thomas O’Malley sein Kursziel auf $325 von $360 und behielt seine Overweight-Einstufung bei. Das liegt [69%] über dem Schlusskurs vom Mittwoch von [$191,80].
Die schlechten Nachrichten häuften sich
Am 29. Oktober prognostizierte Intel (INTC) einen Umsatz im vierten Quartal von 15 bis 16 Milliarden Dollar, unter den von Analysten erwarteten 17,1 Milliarden Dollar, und machte einen Mangel an Verpackungssubstraten dafür verantwortlich. Arm benötigt diese für seinen eigenen Rechenzentrums-Chip, die AGI CPU, und verlor fast 10% aufgrund der Warnung.
Dann wuchsen am Mittwoch Arms Lizenzerträge nur um 8% auf 670 Millionen Dollar, weniger als die eigene Prognose im niedrigen zweistelligen Bereich, da höhere Speicherpreise die Handyverkäufe beeinträchtigten. Arm erwartet, dass das Wachstum der Lizenzerträge in diesem Quartal auf niedrige einstellige Werte zurückgeht.
Barclays setzt auf Lizenzen und den Chip
Barclays' Argumentation stützt sich auf Lizenzgebühren, die um 50% auf 773 Millionen Dollar sprangen und damit deutlich über dem von Arm selbst prognostizierten Wachstum von etwa 30% lagen. O’Malley erwartet, dass das Lizenzwachstum im Dezember-Quartal wieder zulegt.
Er erhöhte auch seine Schätzung für die AGI CPU auf etwa 1,5 Milliarden Dollar von 1,1 Milliarden Dollar. CEO Rene Haas sagte im Telefonat, dass Arms Zuversicht, "bis zu 2 Milliarden Dollar Umsatz mit der Arm AGI CPU über die Geschäftsjahre 2027 und 2028 hinweg zu erreichen", in den letzten 90 Tagen gewachsen sei.
TIKR verfolgt 43 Analysten für Arm Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arm Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Arm Holdings an
Geht $325 auf?
Das Konsens-Kursziel stieg am 2. November auf $291 von $158 vor einem Jahr und hat sich seit dem Sommer dort gehalten.
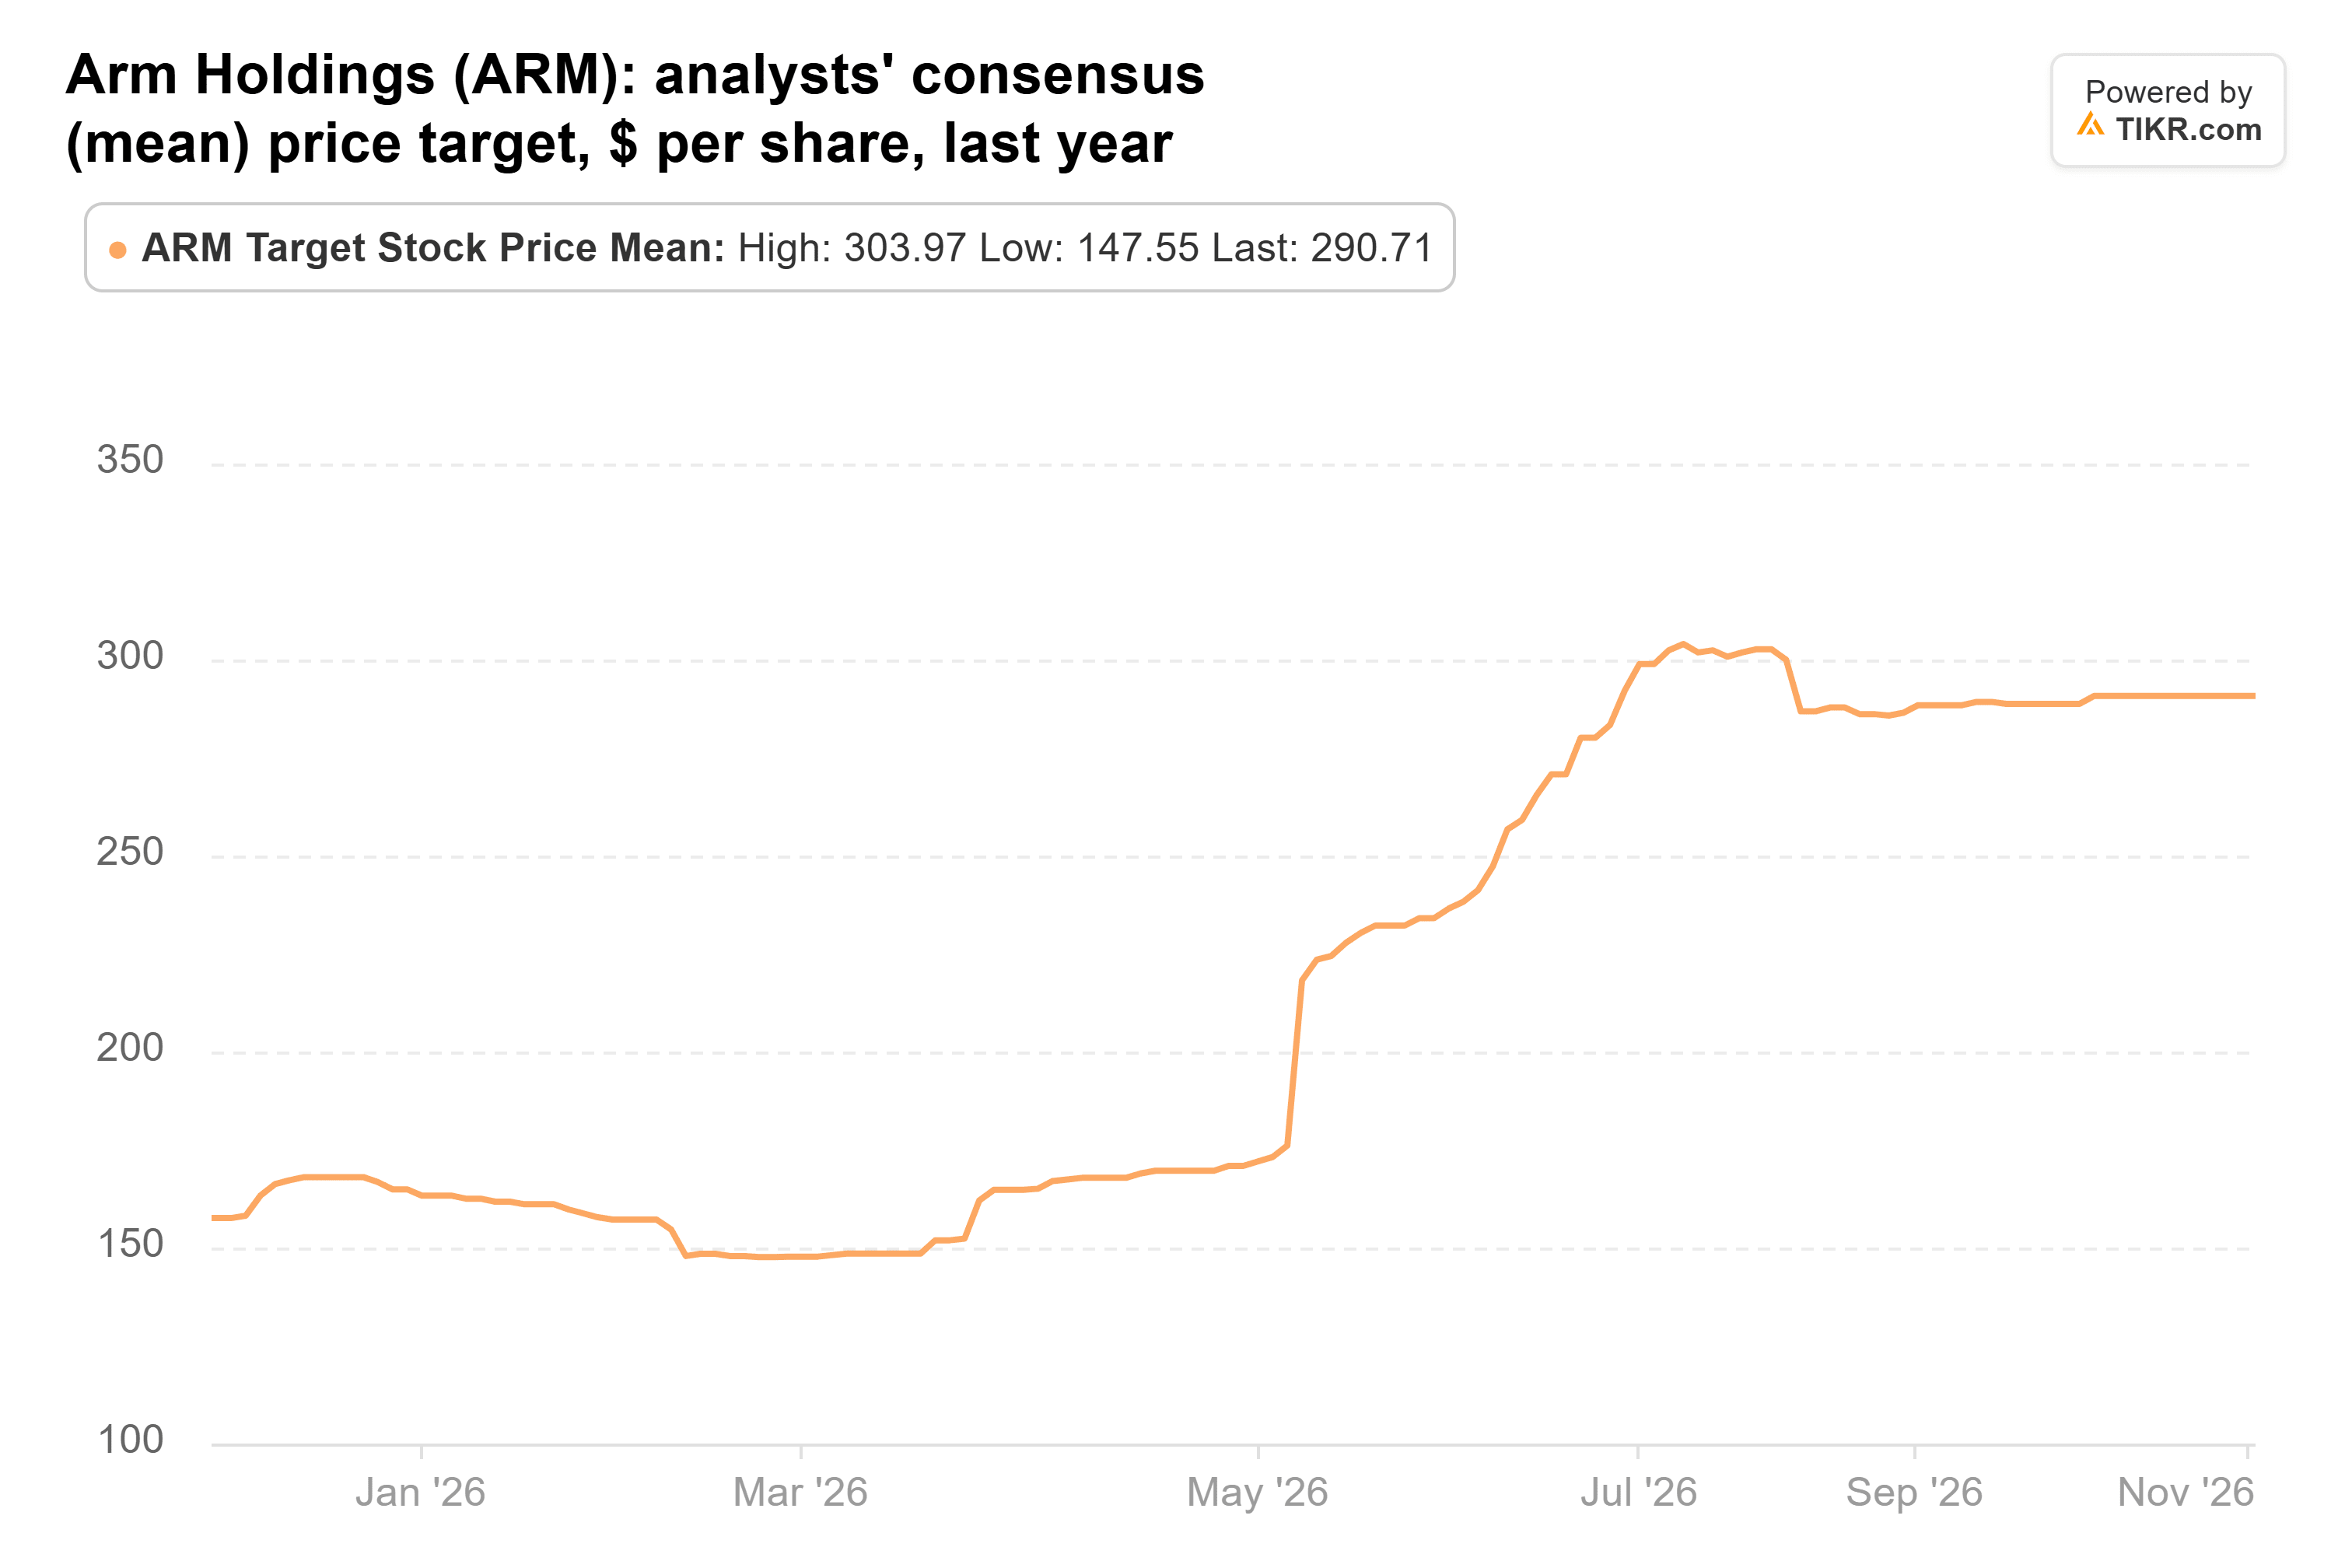
Die Kursziele reichen von $125 bis $500, und Barclays' $325 liegen 12% über dem Konsens.
Die Gewinnschätzungen blieben zumindest bis zum Bericht ebenfalls stabil. Der Konsens für das Geschäftsjahr 2027 (das Jahr bis März 2027) liegt bei $2,23 pro Aktie, genauso wie vor 90 Tagen, und für das Geschäftsjahr 2028 bei $3,06 gegenüber $3,07.

Der Verkauf ist also eine Frage dessen, was Investoren zu zahlen bereit sind. Das KGV von Arm auf Basis der Schätzungen für die nächsten 12 Monate lag am 2. November bei 82x, gegenüber 202x auf dem Höchststand vom 18. Juni und knapp unter seinem 3-Jahres-Durchschnitt von 85x.

Basierend auf den von Analysten für die nächsten 12 Monate erwarteten $2,39 pro Aktie ergibt $325 ein KGV von 136x. Aber ein Kursziel ist eine Prognose für ein Jahr. Bis zum nächsten November bezieht sich das KGV hauptsächlich auf das Geschäftsjahr 2029, wo der Konsens bei $4,05 liegt, und $325 sinkt auf etwa 87x, nahe diesem Durchschnitt.
Ich würde bis Februar warten
Barclays braucht also nicht das KGV vom Juni zurück. Es braucht, dass die Zahlen für das Geschäftsjahr 2029 Bestand haben, und diese wurden vor dem Verfehlen der Lizenzerträge in diesem Quartal festgelegt. Qualcomm birgt ebenfalls Risiken: Ein Richter muss noch entscheiden, ob es die Zahlung von Lizenzgebühren an Arm für fünf Jahre einstellen kann, nachdem eine Jury am 13. Oktober feststellte, dass Arm seinen Lizenzvertrag verletzt hat.
Ich würde nicht auf $325 setzen, bis diese Schätzungen die Überarbeitungen nach dem Bericht überstehen. Arm sagte im Juli, es werde ein umfassenderes Chip-Update mit seinen Ergebnissen für das dritte Geschäftsquartal vorlegen, die Anfang Februar erwartet werden. Eine feste Prognose, die die 2 Milliarden Dollar stützt, während sich die Lizenzerträge stabilisieren, würde $325 viel vernünftiger erscheinen lassen.
Was ist die Arm Holdings Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm Holdings wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Arm Holdings kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!