Die wichtigsten Punkte
- Vistras CFO sieht von 2027 bis 2030 ein Wachstum des bereinigten Free Cash Flow vor Wachstum pro Aktie von etwa 70 %.
- Die Prognose umfasst nur Verträge, die Vistra bereits unterzeichnet hat, sowie die aktuellen Terminpreise für Strom. Sie geht von keinen neuen Data-Center-Deals aus.
- Ein großer Teil des Wachstums pro Aktie kommt von einem angenommenen Aktienrückkaufvolumen von 3 Mrd. USD pro Jahr, und die Strompreise in Texas sind gefallen.
- Vistra notiert mit dem 13-fachen der zukünftigen Gewinne, unter dem Fünfjahresdurchschnitt von 15x, sodass Anleger keinen Aufschlag für KI-Upside zahlen.
Vistra (VST) notierte in der Wahltwoche wie eine reine Wette auf texanische Rechenzentren.
Die Aktie fiel um 14 %, nachdem die Texaner Gina Hinojosa zur Gouverneurin gewählt hatten. Sie hat ein Moratorium für neue Rechenzentren versprochen. (Gouverneur Greg Abbott hatte bereits im August die Genehmigungen für Netzanschlüsse von Rechenzentren eingefroren.)
Aber auf Vistras Telefonkonferenz zum dritten Quartal am 6. November sagte CEO Jim Burke: "Das Tempo war bereits vor der Wahl beeinträchtigt, aber unsere Pläne hatten schon immer eine konservativere Sicht auf den KI-Ausbau."
Dann bezifferte CFO Kristopher Moldovan diese Pläne: "Wir sehen eine Perspektive für ein Wachstum des bereinigten Free Cash Flow vor Wachstum pro Aktie von etwa 70 % von 2027 bis 2030."
Das ist viel Wachstum für eine Aktie, die der Markt gerade wegen Rechenzentren abgestraft hat.
TIKR verfolgt 23 Analysten zu Vistra. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Vistra zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Vistra an
Der Plan zählt nur, was Vistra bereits unterschrieben hat
Moldovan baute diese Prognose auf "den Maßnahmen auf, die wir bereits bis heute ergriffen haben." Das bedeutet den Deal mit Amazon Web Services im Atomkraftwerk Comanche Peak, Metas Vertrag für Kapazität in Davis-Besse und die fertiggestellten Spitzenlastkraftwerke im Permian-Becken, alle zu aktuellen Terminkurven bewertet. Mehrere Upside-Quellen sind nicht enthalten: die letzte Stufe des Amazon-Ausbaus im Jahr 2032, die Leistungssteigerungen der Atomkraftwerke in PJM, die 2031 beginnen, und jeder Deal, den Vistra noch nicht unterzeichnet hat. Kurzfristiger sieht Moldovan den Free Cash Flow pro Aktie von knapp unter 10,50 USD im Jahr 2025 auf etwa 14 USD im Jahr 2027 steigen, basierend auf dem Mittelwert der neuen Prognose des Unternehmens für 2027.
Analysten erwarten, dass der Free Cash Flow nach TIKRs Standarddefinition bis 2028 5,12 Mrd. USD erreichen wird:
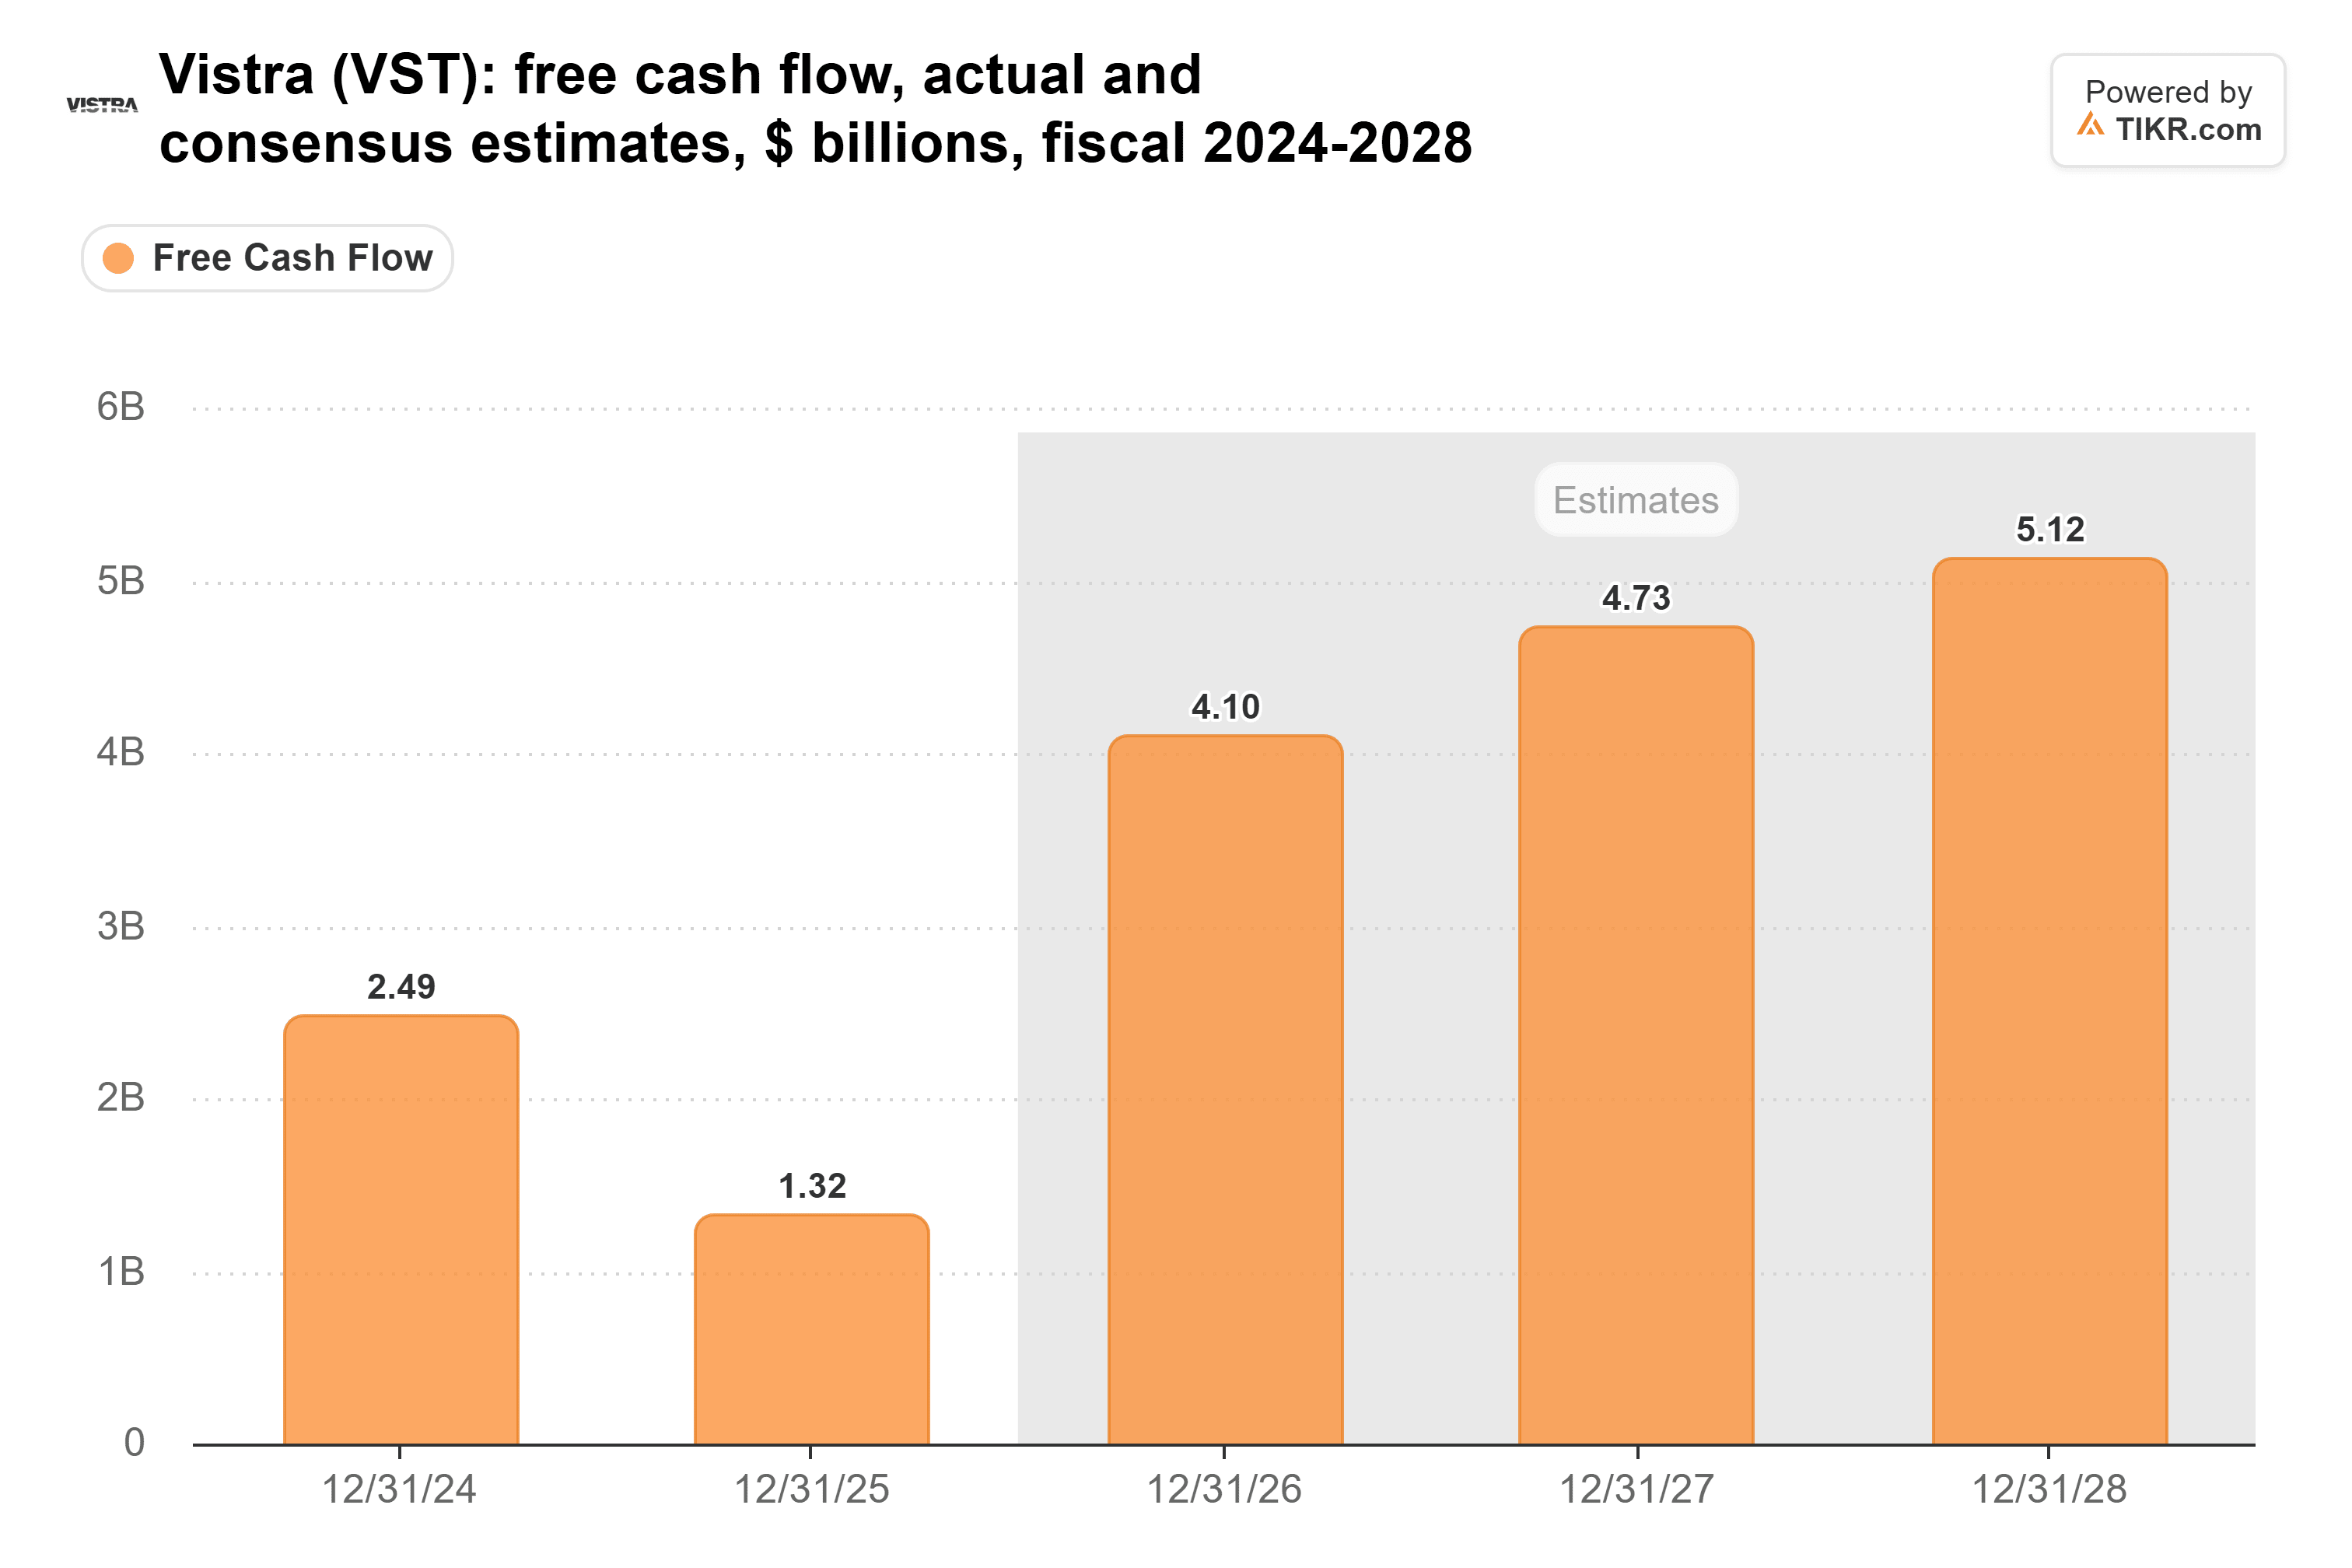
(Der Einbruch 2025 kam größtenteils von Sicherheitsleistungen. Vistra stellte in diesem Jahr 769 Mio. USD Cash für seine Absicherungen bereit, nachdem es 2024 842 Mio. USD zurückerhalten hatte.) Und ich sehe nichts in der neuen Prognose für 2027, das diese Schätzungen nach unten drücken sollte.
Die Warteschlange war immer übertrieben
Auf der Konferenz sagte Burke: "Die Warteschlangen für Lastanschlüsse waren landesweit und besonders in ERCOT übertrieben, angetrieben durch Spekulation von Entwicklern." Die Zahlen aus Texas stützen ihn. ERCOT prüft etwa 474 GW an Anschlussanfragen, davon etwa 90 % von Rechenzentren, während der Spitzenlastrekord des Netzes in diesem Jahr bei etwa 91 GW lag.
Das ist mehr als das Fünffache der höchsten Leistung, die Texas jemals auf einmal gezogen hat.
Burke hielt seine Lastprognose für Vistra auch nach der Wahl aufrecht: 4 % bis 6 % Wachstum in ERCOT und 2 % bis 3 % in PJM bis 2030. Er sagte, dass Versorger angestaute Nachfrage aus der Fertigung, von der Regierung und aus Öl und Gas sowie von KI sehen. Der Schwachpunkt sind die Strompreise in Texas. Burke machte ihren jüngsten Rückgang darauf zurück, dass Krypto-Miner offline gingen, um in Rechenzentren umgewandelt zu werden, und auf die Überprüfung und Genehmigungspause des Staates, und er erwartet keine langfristigen Auswirkungen. Die Prognose verwendet aktuelle Terminkurven, sodass die heutigen niedrigeren Preise bereits enthalten sind.
Ein großer Teil dieser 70 % sind Aktienrückkäufe
Das Wachstum ist pro Aktie, und Vistra plant, seine Aktienzahl schnell zu reduzieren. Moldovan sagte, Vistra werde nach 1 Mrd. USD jährlichen Aktienrückkäufen, 300 Mio. USD Dividenden und seinen angekündigten Wachstumsprojekten noch etwa 2 Mrd. USD pro Jahr übrig haben. Die Prognose steckt all dieses zusätzliche Geld in Aktienrückkäufe: "Wir gehen in dieser Grafik effektiv von etwa 3 Mrd. USD Aktienrückkäufen pro Jahr aus."
Vistra hat seine verwässerte Aktienzahl bereits von 2021 bis 2025 um mehr als ein Viertel reduziert:
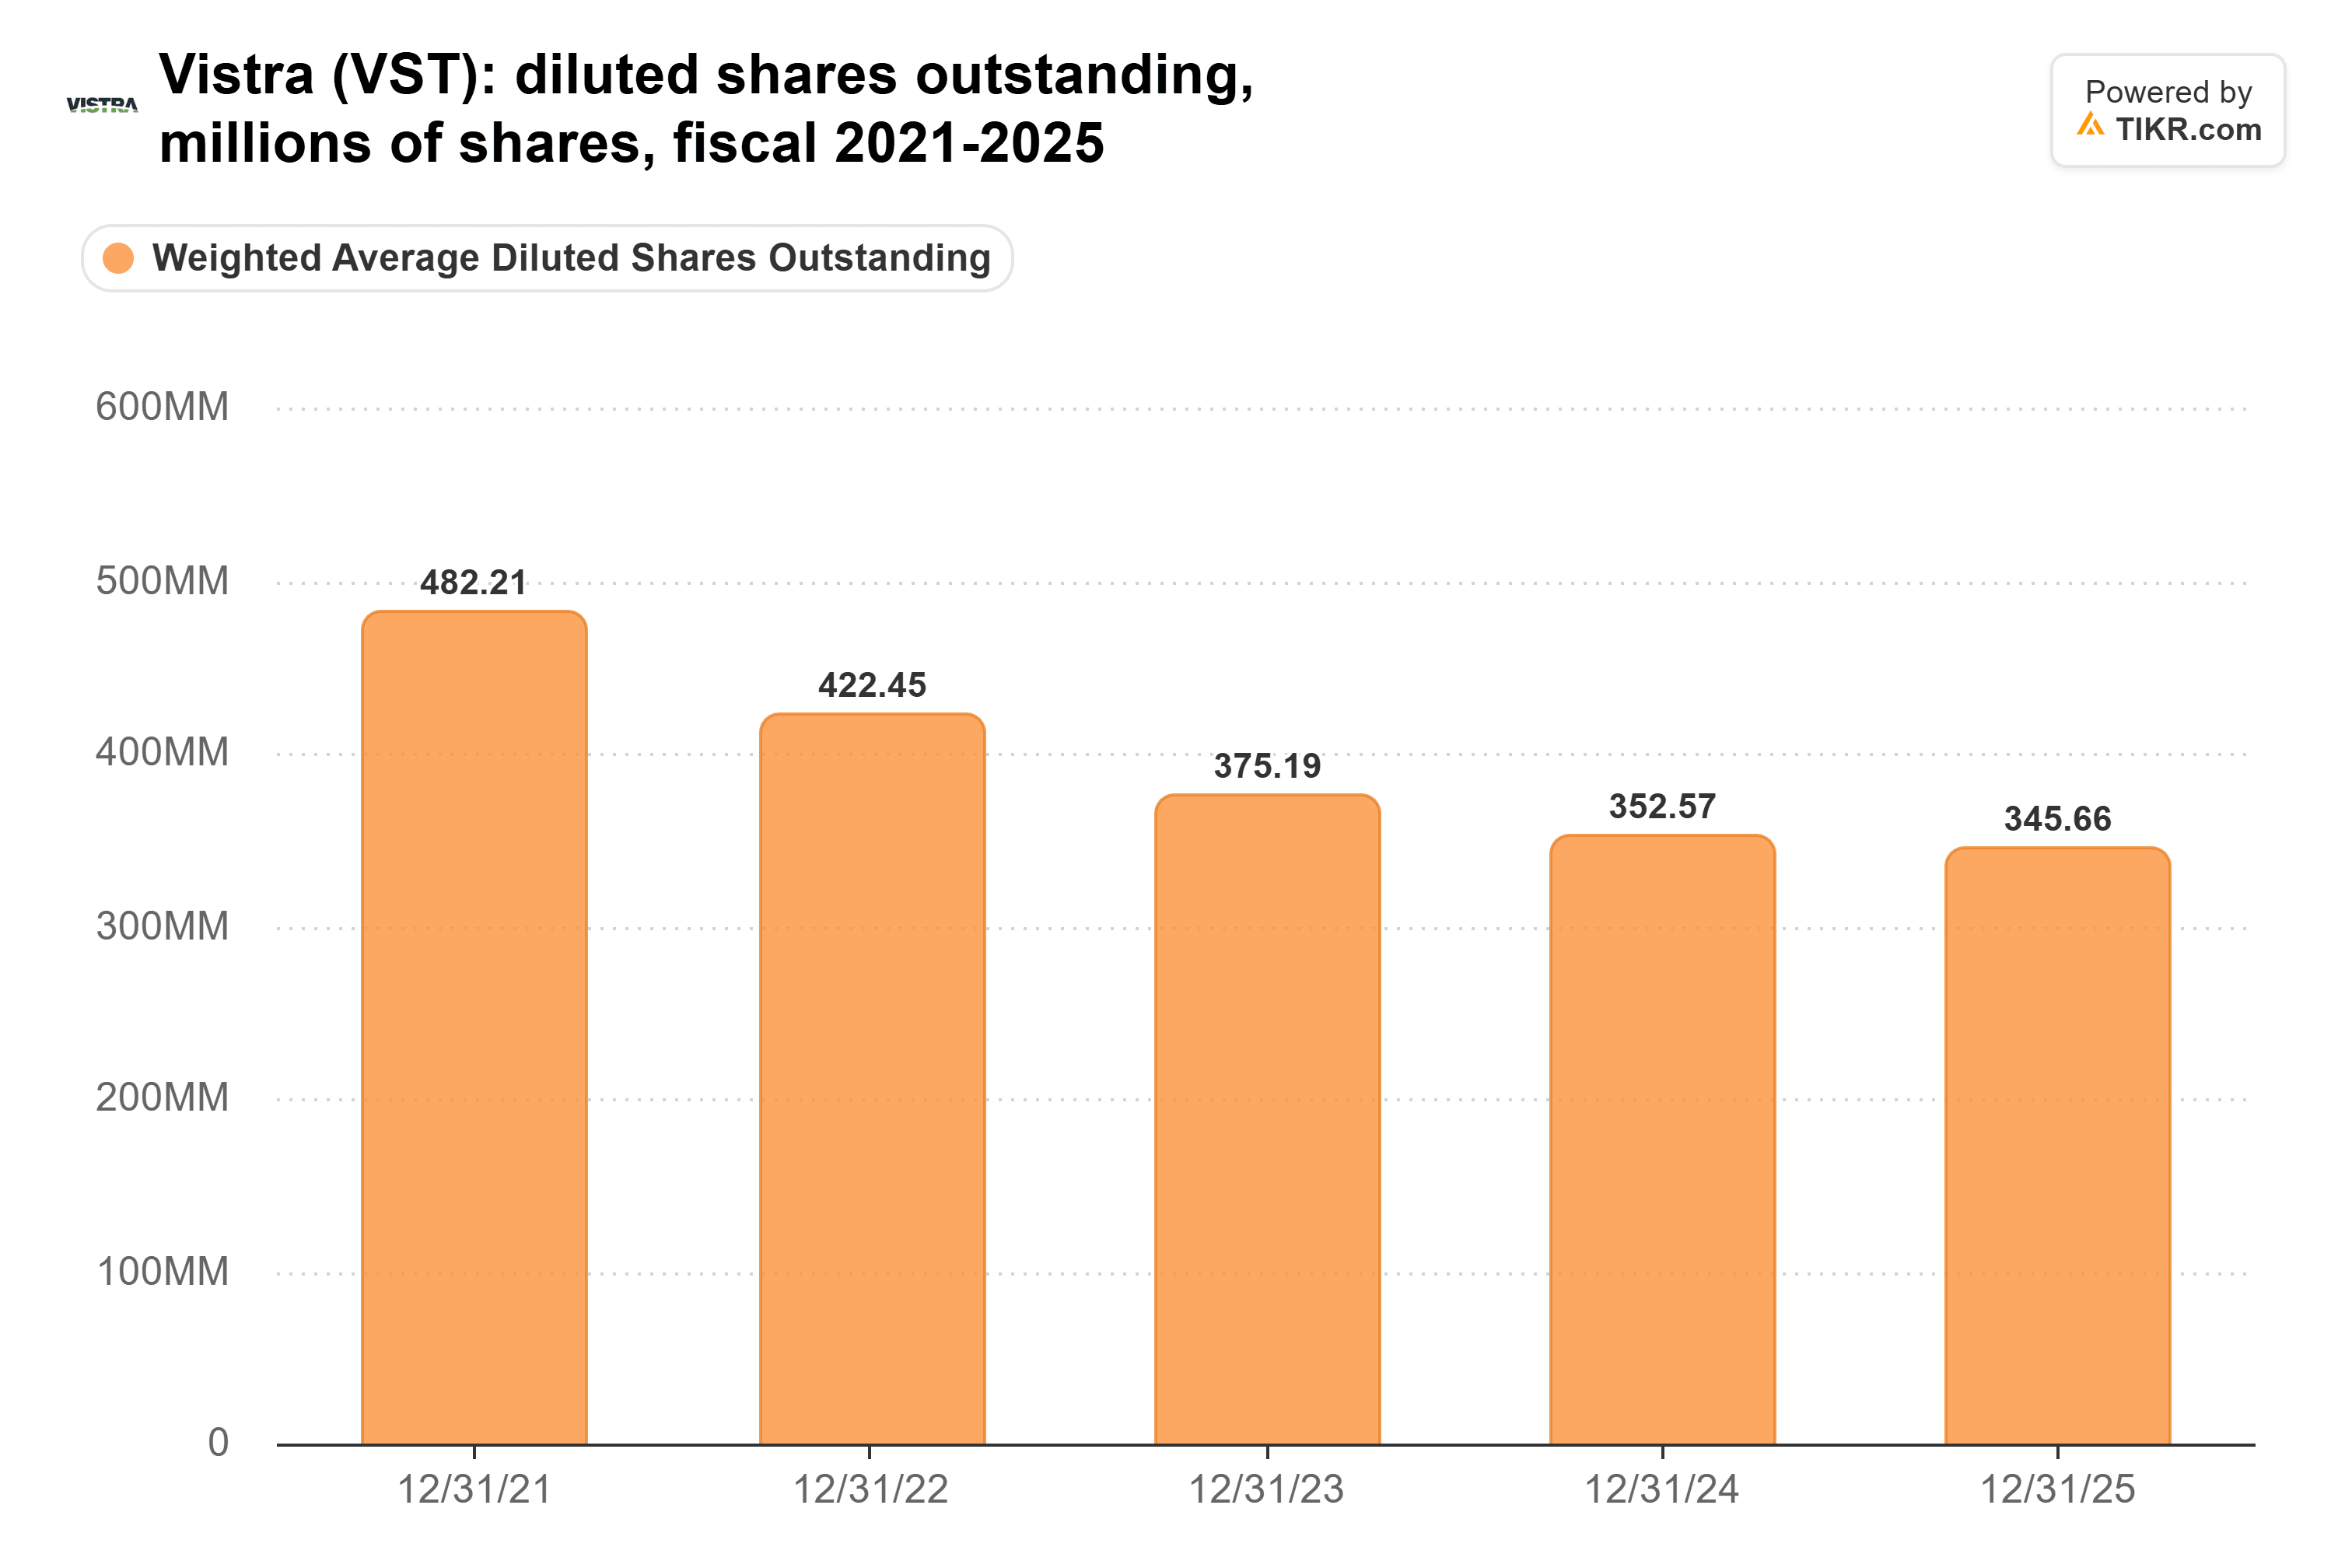
Aber die Anzahl der Aktien, die jeder Dollar zurückkauft, hängt vom Aktienkurs ab. Im Jahr 2023 kauften 1,26 Mrd. USD Rückkäufe 45,0 Millionen Aktien zu je 27,89 USD zurück. Im Jahr 2025 kauften 1,01 Mrd. USD nur 6,55 Millionen zu je 154,00 USD zurück. Ein günstigerer Aktienkurs hilft also. Moldovan berechnete seine Zahl für 2027 zum Aktienkurs vom 2. November, vor der Wahl, und der Vorstand hat gerade 1,5 Mrd. USD zum Rückkaufprogramm hinzugefügt.
Der Markt zahlt nicht für KI
Vistras KGV auf Basis zukünftiger Gewinne liegt bei 13x, unter dem Fünfjahresdurchschnitt von 15x und weit entfernt von den 37x, die es im August 2025 erreichte:
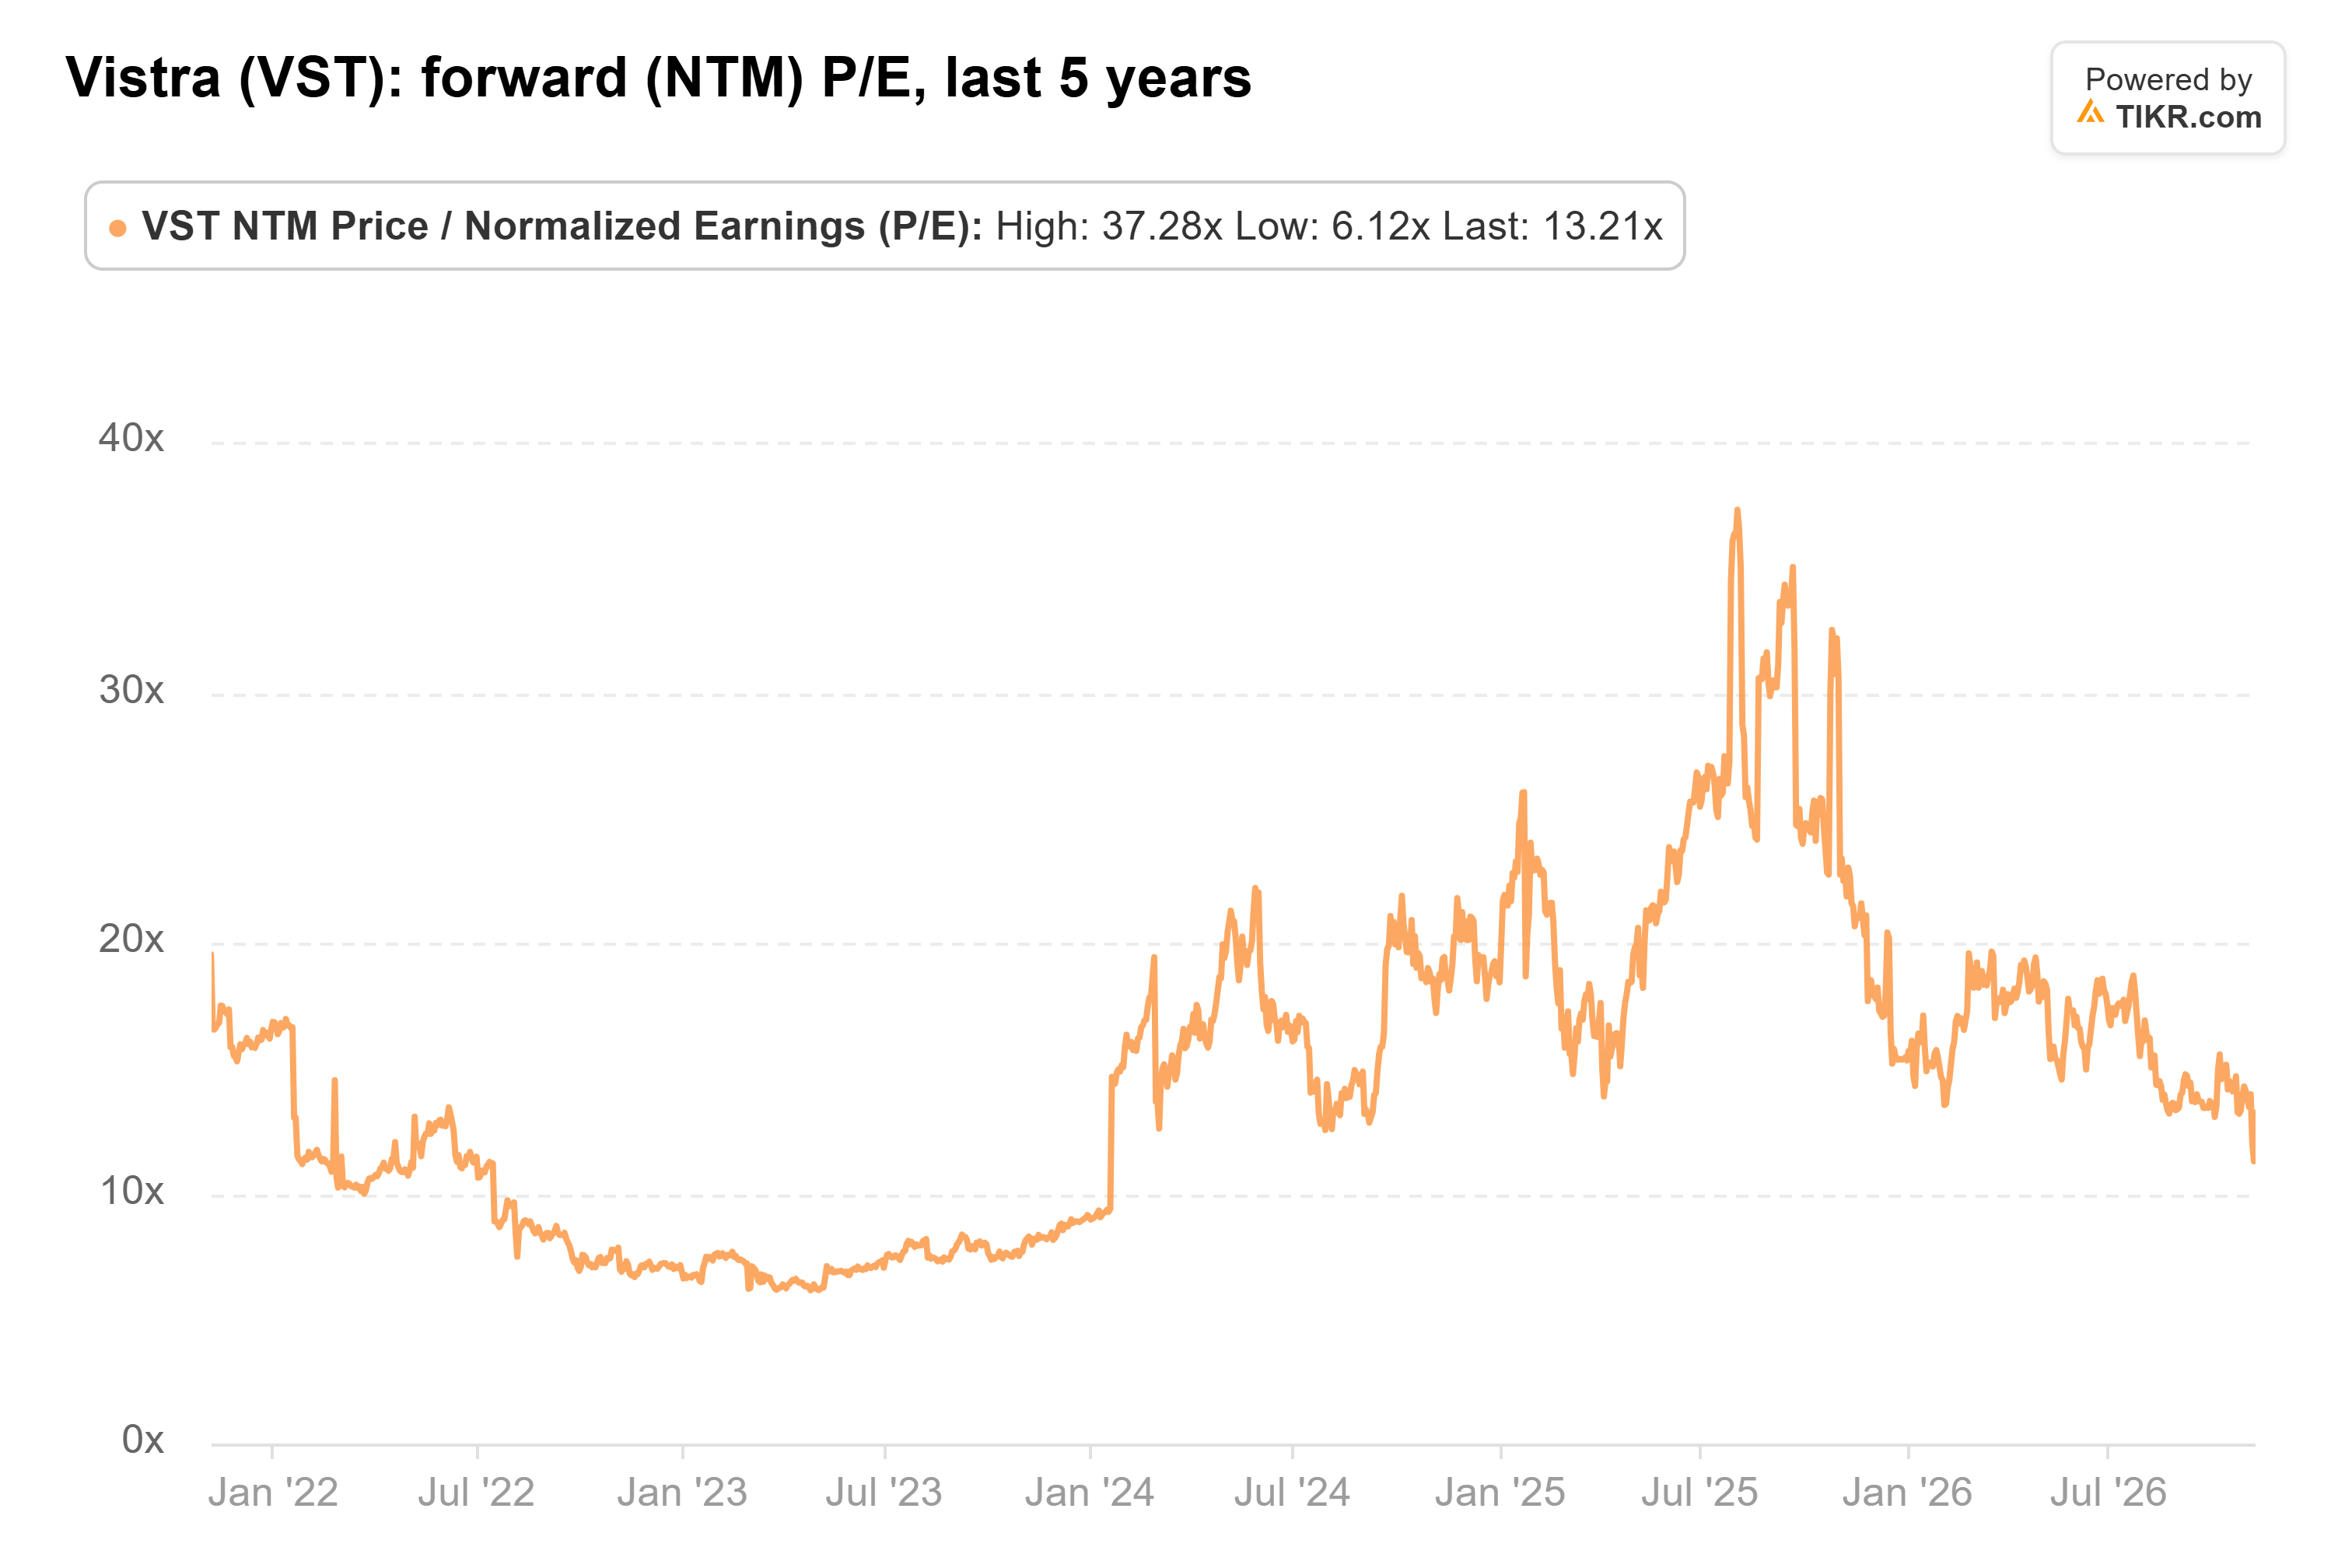
Bei diesem Multiplikator zahlen Anleger für Kraftwerke, die Vistra bereits betreibt, Verträge, die es unterzeichnet hat, und einen Aktienrückkauf, den es finanzieren kann. Jede neuen KI-Deals kommen kostenlos dazu. Ich wäre hier Käufer, weil der Verkauf Vistra für eine texanische Rechenzentren-Warteschlange bestraft hat, auf die seine eigene Prognose nie gezählt hat.
Texas bleibt das Risiko, das man im Auge behalten muss. Bis zum 30. Oktober waren etwa 98 % von Vistras erwarteter Produktion für 2027 abgesichert. Aber Burke sagte, Vistra sei für 2028 in ERCOT viel weniger abgesichert, sodass niedrigere texanische Preise sich dort zuerst zeigen würden. Und Comanche Peak hat immer noch 1.200 MW ohne langfristigen Abnehmer, in einem Staat, dessen nächster Gouverneur im Januar sein Amt antritt.
Was ist die Vistra-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Vistra wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!