Wichtige Kennzahlen für die Vistra-Aktie
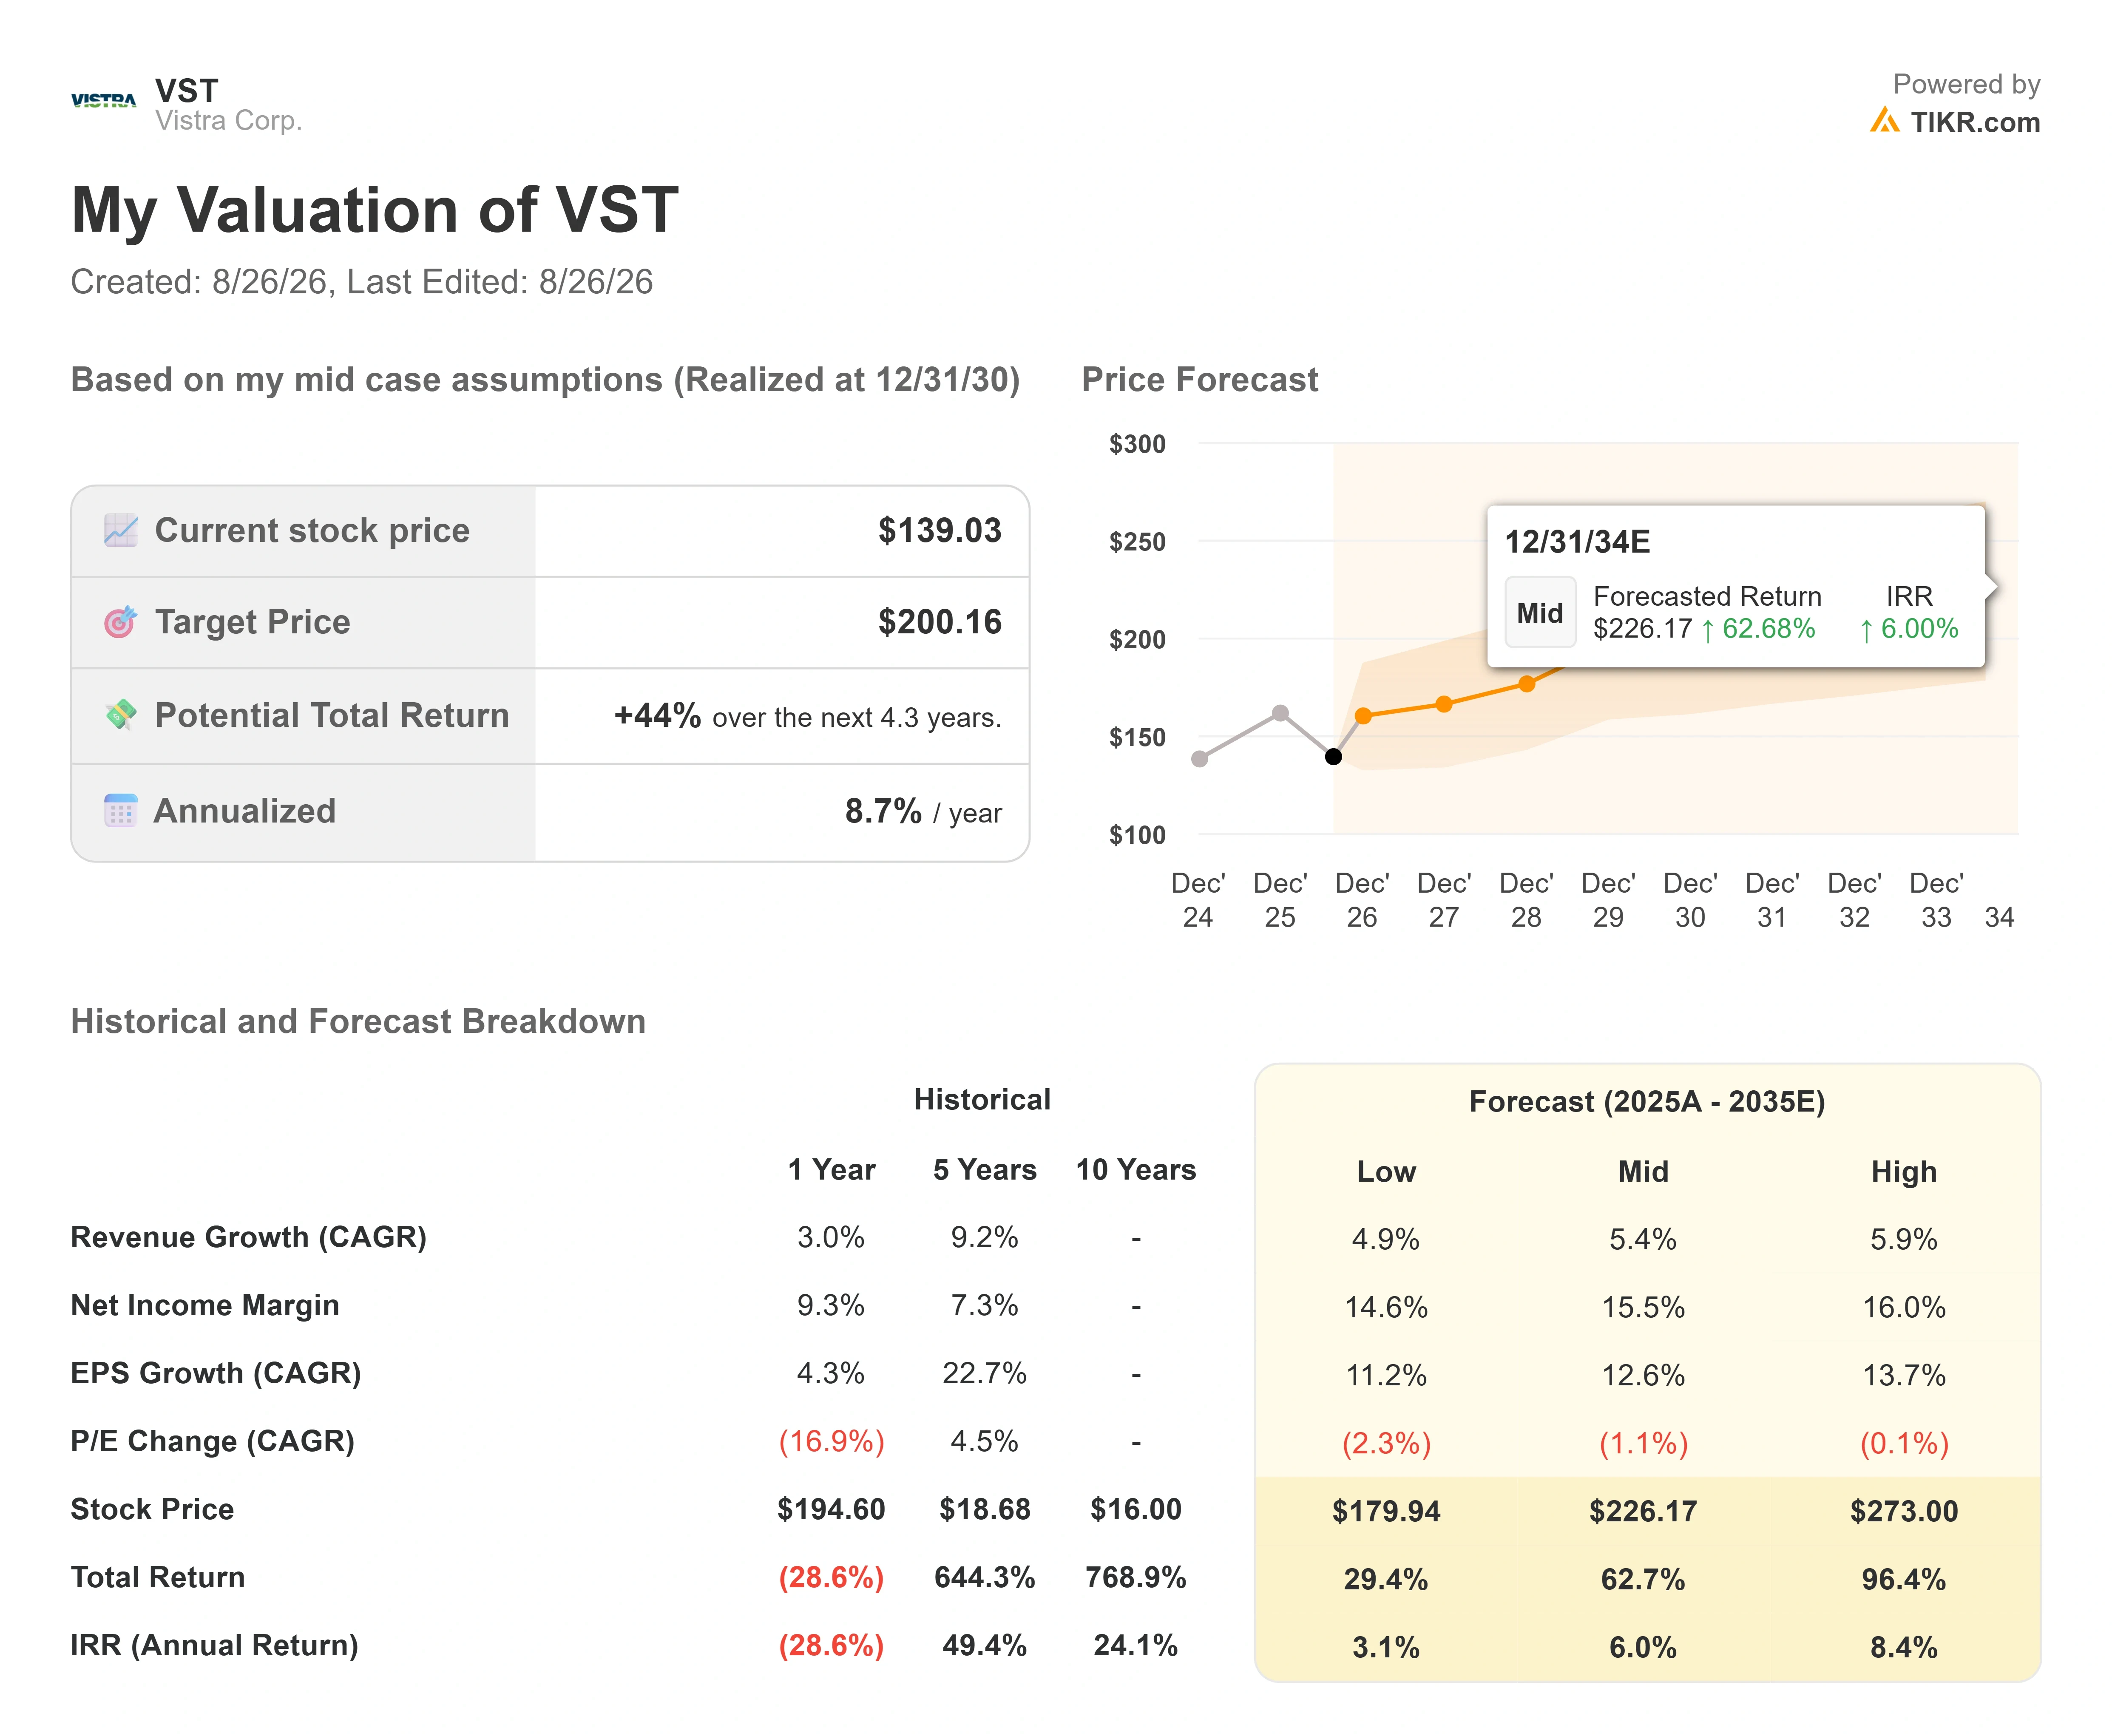
- Aktueller Kurs: $139.03
- Zielkurs (Mitte): ~$200
- Konsensziel der Analysten: ~$217
- Potenzielle Gesamtrendite: ~44%
- Annualisierte IRR: ~8,7 % p.a.
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (kostenlos) >>>
Was ist passiert?
Vistra Corp. (VST) gibt Anlegern selten dieses Signal. Am 24. August kaufte CEO Jim Burke 2.000 Aktien auf dem offenen Markt zu $135, etwa $270.000, offengelegt unter Transaktionscode P in einem bei der SEC eingereichten Form 4. Burkes jüngste Einreichungsgeschichte verläuft fast ausschließlich in die andere Richtung: Optionsausübungen und Verkäufe nahe den Höchstständen Ende 2025. Ein Kauf auf dem offenen Markt, mit seinem eigenen Geld, nahe dem unteren Ende des Aktienkursbereichs, ist eine andere Handlung. Es ist erwähnenswert, dass ein $270.000-Kauf bei einem Unternehmen mit einer Marktkapitalisierung von $47 Milliarden ein Signal ist, keine Garantie.
Der Kauf erfolgt, während die Aktie im vergangenen Jahr um etwa 28 % gefallen ist und nahe einem 52-Wochen-Bereich von $132,66 bis $219,82 notiert, selbst nachdem Vistra für das zweite Quartal ein bereinigtes EBITDA gemeldet hat, das gegenüber dem Vorjahr um mehr als 30 % gewachsen ist. Das Geschäft stellt Rekorde auf, während die Aktie so handelt, als wäre etwas kaputt. Burke sieht die Lücke offenbar so, wie ein Käufer es tun würde.
Ein Rekordquartal, das der Aktienkurs ignorierte
Vistra meldete am 7. August ein bereinigtes EBITDA für das zweite Quartal von $1,767 Milliarden, gegenüber etwa $1,35 Milliarden im Vorjahr und über den Konsensschätzungen. Die Stromerzeugung trieb dies an und trug rund $994 Millionen bei, verglichen mit $593 Millionen im Vorjahr, begünstigt durch Hedging, höhere PJM-Kapazitätserlöse und die Ende 2025 erworbenen Lotus-Assets. Der Einzelhandel fügte $773 Millionen hinzu. Der gemeldete Umsatz von $4,02 Milliarden schien eine Verfehlung gegenüber der Schätzung von $5,52 Milliarden zu sein, aber das spiegelt wider, wie Hedging und Mark-to-Market-Bilanzierung die Top-Line eines einzelnen Quartals verzerren, weshalb das Unternehmen sich auf EBITDA und Free Cash Flow konzentriert. Keines von beiden wankte: Vistra bekräftigte die EBITDA-Prognose für das Gesamtjahr 2026 von $6,8 bis $7,6 Milliarden und erwartet, am oder über der Mitte dieses Bereichs abzuschließen.
Burke verband das Ergebnis mit etwas Strukturellem. "Wir sind weiterhin auf Kurs, 2026 ein weiteres Rekordergebnis zu erzielen, da sich das Geschäft weiterhin sehr gut entwickelt", sagte er und verwies auf neue Allzeithochs der sommerlichen Spitzenlasten sowohl in PJM als auch in ERCOT im Juli. Die Nachfrage in Vistras Kernmärkten steigt, während das Unternehmen seine Kapazitäten ausbaut, um sie zu bedienen.

Sehen Sie historische und zukunftsgerichtete Schätzungen für die Vistra-Aktie (kostenlos!) >>>
Die Texas-Frage hinter dem Abschlag
Die Strompreise in ERCOT haben sich abgeschwächt, und die Terminkurven für 2027 liegen unter dem Niveau vom letzten Oktober, was der Hauptgrund dafür ist, dass der EBITDA-Opportunitätsbereich für 2027 unverändert bei $7,4 bis $7,8 Milliarden blieb, anstatt zu steigen. Das Argument des Managements ist, dass dies eine Frage des Timings ist, nicht der Nachfrage. Der Leiter des kommerziellen Bereichs, Shawn Stuckey, führte die Analysten durch einen einzelnen Tag, den 22. Juli, an dem Batterien bei der Abdeckung des abendlichen Anstiegs fast knapp wurden und der Markt bei nur $57 geräumt wurde. Dieser Tag, so sagte er, "hätte näher an einem $400- oder $500-Tag geräumt werden können", ein Netz, das am Rande der Kapazität läuft, während die Last steigt. Burke fügte hinzu, dass die Anschluss-Warteschlange von ERCOT, die zeitweise mit über 400 Gigawatt angegeben wurde, realistisch bis 2030 bei 12 bis 15 Gigawatt liegt, "um mehr als das 20-fache überzeichnet", weshalb er eine Ausdünnung befürwortet und warum er weiterhin ein jährliches ERCOT-Lastwachstum von 4 % bis 6 % bis 2030 prognostiziert.
Die anstehende Cogentrix-Übernahme und die Meta-Kernkraft-Stromabnahmeverträge könnten nach Angaben von CFO Kris Moldovan nach Abschluss etwa $700 Millionen zum Mittelpunkt des 2027-Bereichs hinzufügen, wobei Cogentrix voraussichtlich in der zweiten Hälfte dieses Jahres finalisiert wird. Unabhängig davon ist Vistra ein Gründungsinvestor bei Helix Digital Infrastructure, der von KKR zusammen mit NVIDIA und der Kuwait Investment Authority gegründeten Plattform zur Finanzierung von Rechenzentrumsstrom. Vistra verpflichtete sich mit bis zu $1 Milliarde, wobei alles über $500 Millionen an Meilensteine geknüpft ist, und fungiert als bevorzugter Strompartner.
Was die Bewertung aussagt
Vistra notiert bei etwa dem 8,9-fachen EV/EBITDA der nächsten zwölf Monate, ein moderater Wert für einen Stromerzeuger, dessen EBITDA zweistellig wächst und der Investment-Grade-Ratings von zwei der drei großen Agenturen trägt. Der einzige auf der TIKR-Konkurrentenseite gelistete Peer, die AES Corporation, notiert bei etwa dem 16,6-fachen, sodass Vistra im Vergleich zum einzigen direkt vergleichbaren unabhängigen Stromerzeuger einen deutlichen Abschlag aufweist. Ob dieser Abschlag gerechtfertigt ist, hängt von Texas ab: Wenn die ERCOT-Preise schwach bleiben, spiegelt das niedrige Kurs-Gewinn-Verhältnis die stagnierenden Gewinne wider; wenn die Last wie prognostiziert anzieht, schließt sich der Abschlag. In der Zwischenzeit kauft das Unternehmen weiterhin eigene Aktien zurück und hat seit Ende 2021 etwa 171 Millionen Aktien zu einem Durchschnittspreis von etwa $38 zurückgezogen, wobei noch etwa $1,2 Milliarden an Rückkauf-Genehmigung bis Ende 2027 verbleiben.

Sehen Sie, wie Vistra im Vergleich zu seinen Peers bei TIKR abschneidet (kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $139.03
- Zielkurs (Mitte): ~$200
- Potenzielle Gesamtrendite: ~44%
- Annualisierte IRR: ~8,7 % p.a.
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die Vistra-Aktie (kostenlos!) >>>
Un Verwendung des mittleren Szenarios von TIKR deutet das Modell auf ein Kursziel von etwa $200 bis Ende 2030 hin, was einer Gesamtrendite von etwa 44 % und einer annualisierten Rendite von etwa 8,7 % über die nächsten 4,3 Jahre entspricht. Zwei Umsatztreiber tragen dazu bei: ein mittleres einstelliges Wachstum durch steigende Lasten in ERCOT und PJM sowie zusätzliche Kapazitäten, wenn die Cogentrix-Assets und die Meta-PPAs in die Zahlen einfließen. Der stärkere Hebel ist die Marge, wobei die Nettogewinnmarge voraussichtlich auf mittlere zweistellige Werte von einstelligen Werten expandiert, da höherwertige Erzeugungs- und Kapazitätserlöse durch eine Kostengrundlage fließen, die kaum gewachsen ist.
Das Hauptrisiko ist ERCOT. Wenn die Preise in Texas gedrückt bleiben, weil sich die Last weiter nach rechts verschiebt, flacht die Gewinnkurve ab und das Kurs-Gewinn-Verhältnis bleibt komprimiert. Die Chance besteht darin, dass die Nachfrage wie geplant anzieht und die ausgeschlossenen Cogentrix- und Meta-Beiträge das EBITDA 2027 über den aktuellen Bereich heben, was die Aktie in Richtung des durchschnittlichen Analystenziels von ~$217 bewerten würde. Das Abwärtsrisiko ist ein Texas-Markt, der bis 2028 überversorgt ist, was VST auf eine niedrige einstellige Rendite beschränken würde.
Fazit
Der eigentliche Test kommt, wenn Cogentrix abgeschlossen wird, voraussichtlich in der zweiten Hälfte 2026, denn dann integriert das Management den Deal und die Meta-PPAs in die Prognosen und aktualisiert die EBITDA-Opportunität für 2027. Ein überarbeiteter Mittelpunkt von etwa $8 Milliarden würde das Wachstum bestätigen und den Kauf des CEOs validieren. Ein verhalteneres Update oder jegliche Anzeichen dafür, dass die ERCOT-Last unter den versprochenen 4 % bis 6 % liegt, würde bedeuten, dass Texas immer noch das Problem ist und das niedrige Kurs-Gewinn-Verhältnis aus gutem Grund niedrig ist. Beobachten Sie den Abschluss und die damit verbundene Lastzahl.
Sollten Sie in Vistra investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Vistra auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Vistra zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Vistra kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!