Wichtige Kennzahlen für die Snap-Aktie
- Aktueller Kurs: $5.92
- Zielkurs (Mittelszenario): ~$9.20
- Konsensziel der Analysten: ~$7.40
- Potenzielle Gesamtrendite: ~56%
- Annualisierte IRR: ~11% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
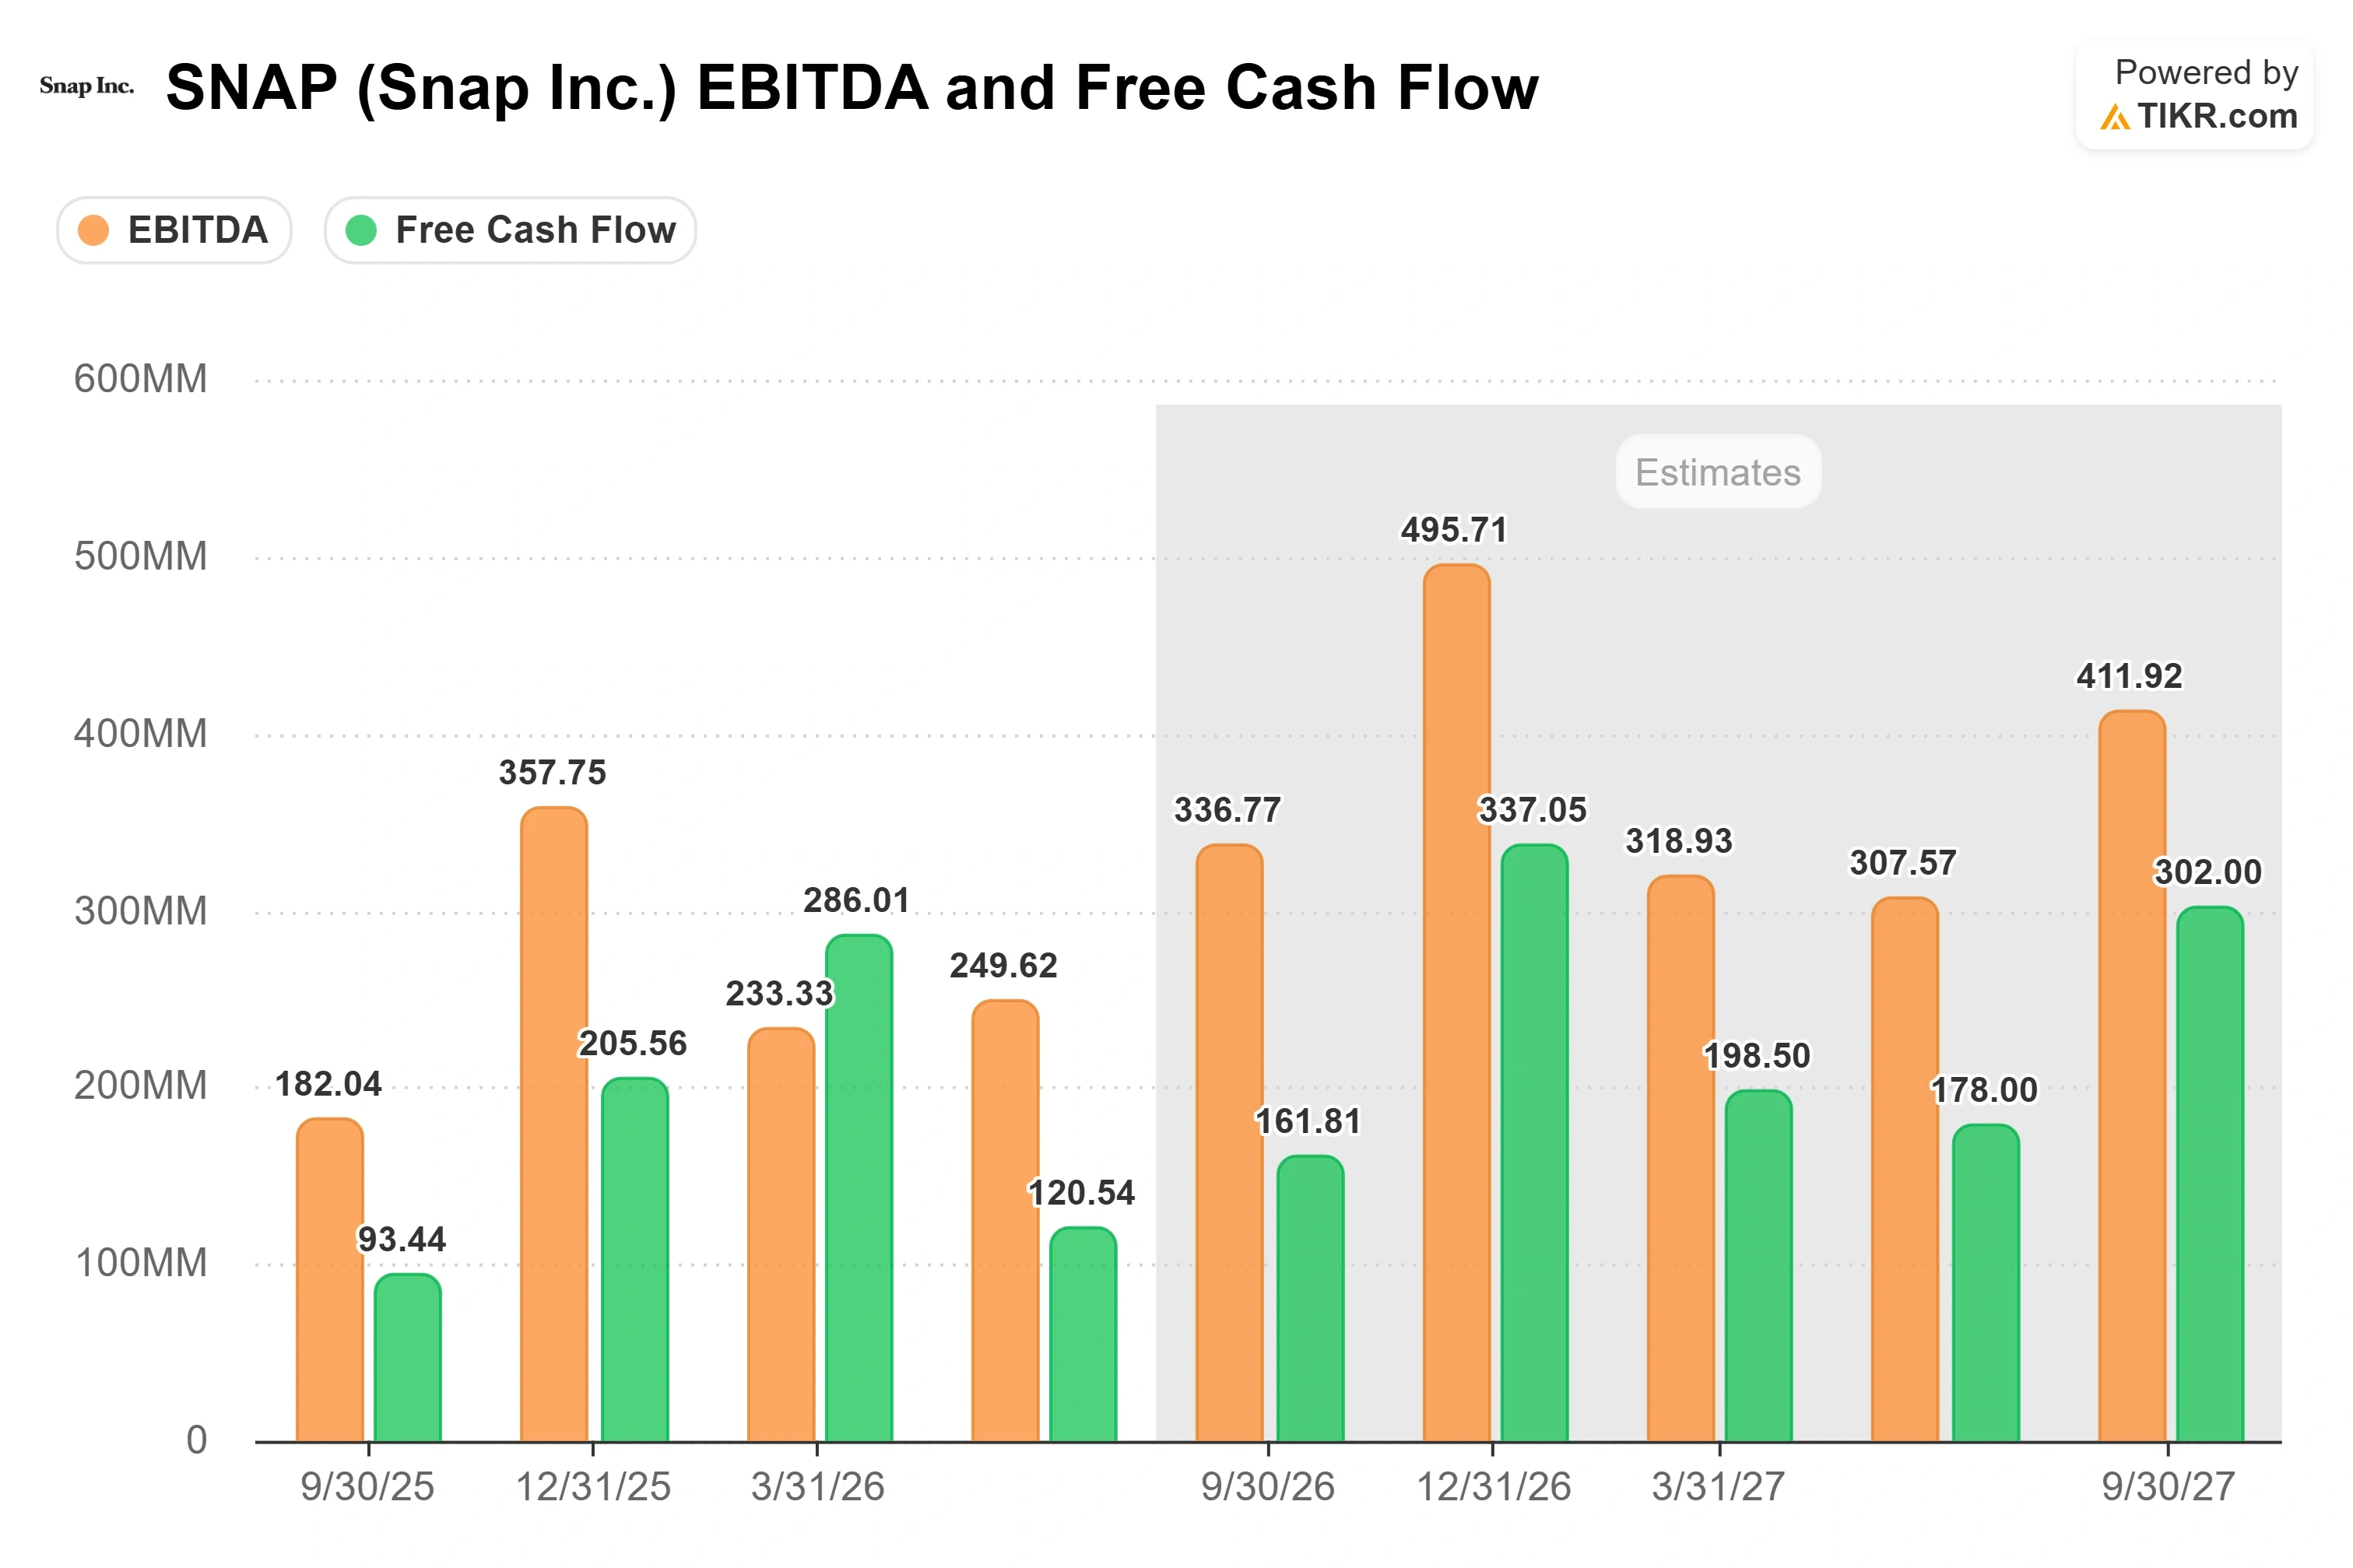
Snap Inc. (SNAP) war für den Großteil des Jahres 2026 eine Aktie, auf die viele Anleger setzten, und hat gerade einen Monat lang daran erinnert, warum dieser Trade riskant ist. Die Aktie schloss am 25. August bei $5,92, ein Plus von 7% am Tag und etwa 26% über ihren Tiefstständen Ende Juli bei etwa $4,69. Die Bewegung geht auf einen einzigen Abend zurück: den Quartalsbericht von Snap für das zweite Quartal am 3. August, der die Erwartungen bei Umsatz, bereinigtem Gewinn und Cashflow übertraf, während das Unternehmen weiterhin einen geringeren Nettoverlust auswies, und die Aktie in einer einzigen Handelssitzung um fast 15% steigen ließ.
Die Frage ist, ob sich ein Unternehmen, das jahrelang Aktionärswerte vernichtet hat, tatsächlich verändert hat oder ob dies nur ein weiterer scharfer Aufschwung in einer Aktie ist, die bereits mehrere davon geliefert hat. Das Management argumentierte im Konferenzcall, dass Ersteres der Fall sei, und es formulierte die gesamte Investmentthese um eine einzige Kennzahl herum neu, um diese Argumentation zu untermauern.
Die Kennzahl, an der Snap jetzt gemessen werden will
Im Q2-Call änderte das Unternehmen die Vorgabe. CEO und Mitgründer Evan Spiegel sagte, dass der Free Cashflow je Aktie "zukünftig unser primäres finanzielles Ziel sein wird", und CFO Doug Hott baute seine Ausführungen um dieselbe Idee herum auf und verknüpfte sie mit operativer Disziplin, Kapitalallokation und Kontrolle der Verwässerung. Der Teil "je Aktie" ist der springende Punkt: Snap will Anerkennung dafür, dass es Cashflow generiert und dabei die Aktionäre nicht verwässert.
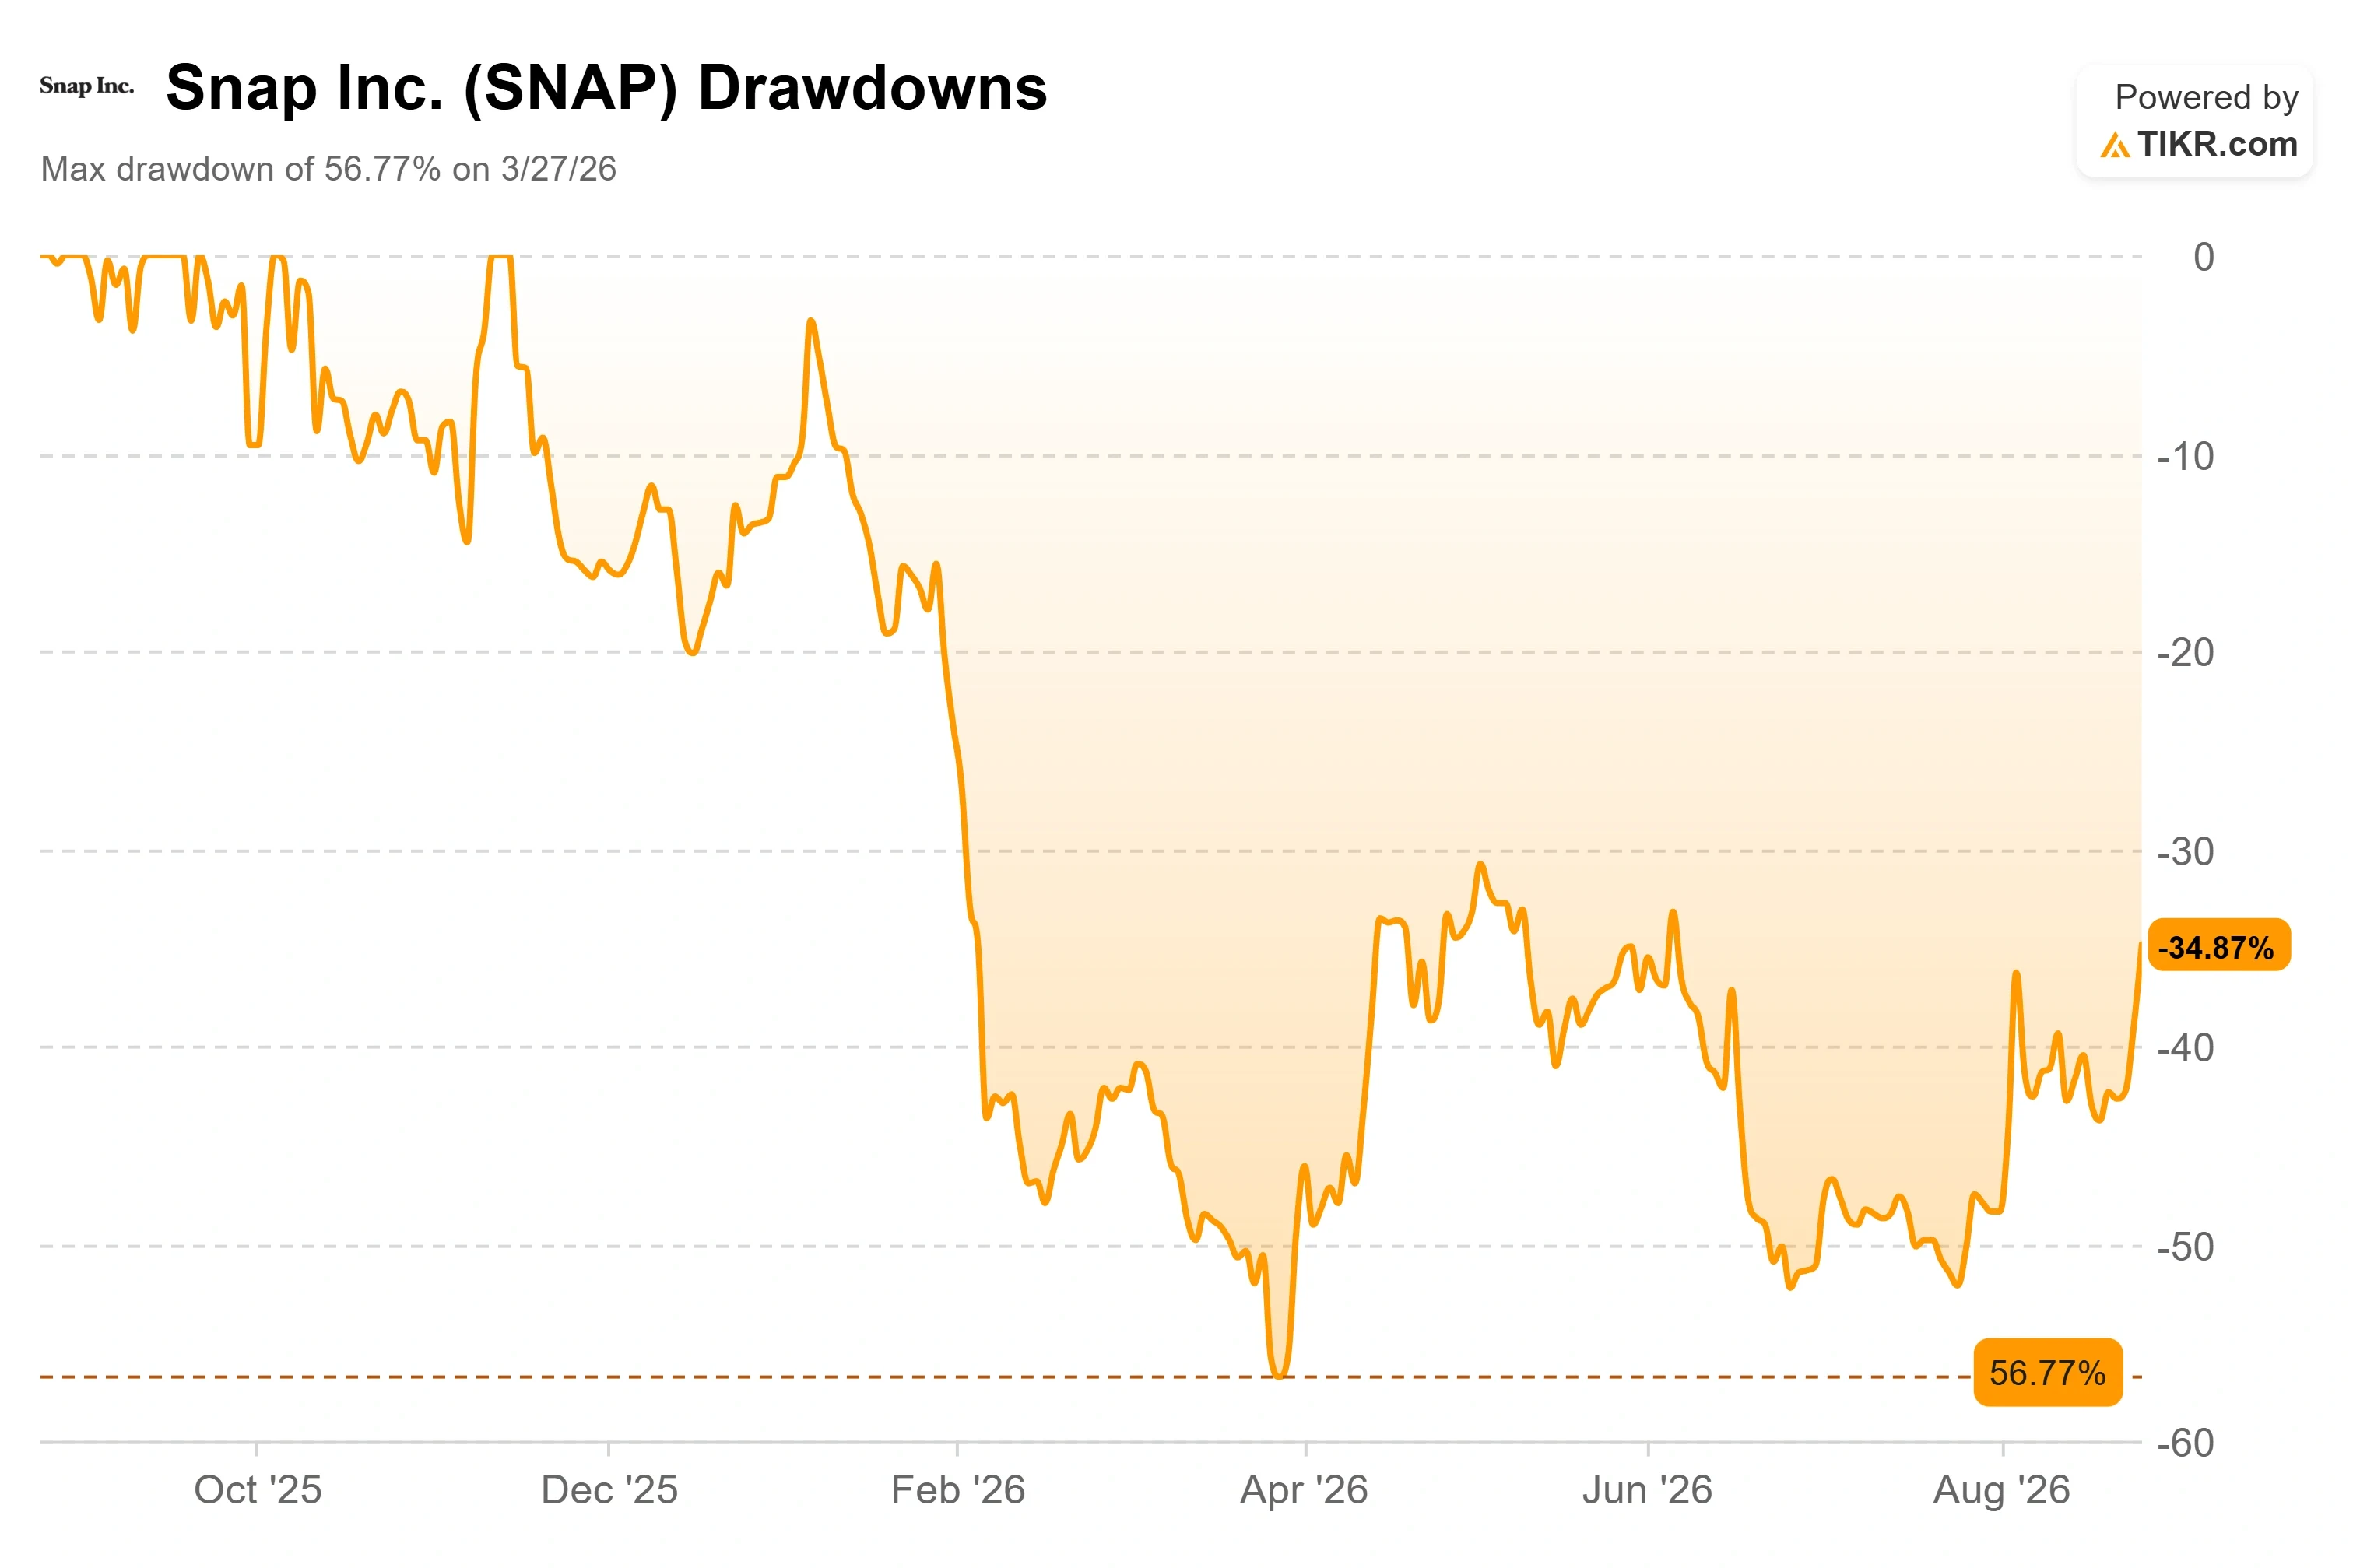
Das Unternehmen erzielte im zweiten Quartal einen Free Cashflow von 120,5 Millionen US-Dollar und hat nun acht Quartale in Folge einen positiven Free Cashflow ausgewiesen, der sich laut TIKR in den letzten zwölf Monaten auf etwa 714 Millionen US-Dollar beläuft. Der Treiber war die operative Hebelwirkung: Der Umsatz stieg im Jahresvergleich um 19% auf 1,6 Milliarden US-Dollar, während Snap das Wachstum der gesamten bereinigten Kosten auf nur 4% begrenzte – eine Lücke, die Hott auf die zuvor im Quartal abgeschlossene Restrukturierung zurückführte.
Das bereinigte EBITDA belief sich auf 250 Millionen US-Dollar gegenüber einer Schätzung der Analysten von 185 Millionen US-Dollar, eine Übertreffung um 35% laut TIKR. In der Gewinn- und Verlustrechnung verzeichnete Snap weiterhin einen GAAP-Nettovetlust von 164 Millionen US-Dollar, der sich jedoch gegenüber dem Vorjahr verringerte und besser ausfiel als von der Wall Street befürchtet. Die Bruttomarge stieg im Jahresvergleich um sieben Prozentpunkte auf 58%. Die Zusammensetzung ist jedoch wichtig: Die Werbeeinnahmen wuchsen nur um 9%, begünstigt durch Ausgaben für die Weltmeisterschaft, die sich laut Hott im dritten Quartal normalisieren werden, während andere Einnahmen, zu denen Snapchat+ und das neuere Lens+-Abonnement gehören, um 85% auf 316 Millionen US-Dollar stiegen. Weniger als 3% der monatlichen Nutzer zahlen derzeit, verglichen mit einer von Spiegel zitierten Branchennorm von 7% bis 12%, sodass der nachhaltigere Einnahmestrom noch klein ist.
Sehen Sie historische und zukünftige Schätzungen für die Snap-Aktie (Es ist kostenlos!) >>>
Zwei Upgrades und eine rechtliche Belastung, die nicht verschwand
Die Wall Street wurde nach der Veröffentlichung konstruktiver, wobei mehrere Häuser ihre Schätzungen und Kursziele aufgrund der verbesserten Effizienz und Cash-Generierung anhoben. Diese Verschiebung erklärt, warum die Aktie wochenlang weiter stieg, anstatt wie oft nach Quartalszahlen bei Snap wieder abzufallen.
Am 10. August entschied das Berufungsgericht des Ninth Circuit, dass Meta, Google, TikTok und Snap sich nicht auf Section 230 berufen können, um Tausenden von Klagen zu entgehen, die behaupten, ihre Plattformen seien so gestaltet, dass sie für junge Nutzer süchtig machen. Hott sprach die latente Belastung direkt an und verwies auf "mehrere für später in diesem Jahr in den USA geplante Gerichtsverfahren" und warnte, dass die Ergebnisse zu Produktänderungen, höheren Compliance-Kosten und rechtlichen Zahlungen führen könnten. Dies ist ein echtes Risiko, keine Formalität: Die Entscheidung ebnet den Weg zu einem Prozess, anstatt etwas zu klären, und die Vorwürfe bleiben unbewiesen. Ein Unternehmen, dessen Kernzielgruppe jung ist, kann Klagen zum Jugendschutz nicht als Hintergrundrauschen behandeln.
Snap notiert bei etwa dem 8-fachen des NTM-Gewinns gegenüber etwa dem 11-fachen für Pinterest und dem 19-fachen für Reddit, laut den Competitors-Daten von TIKR. Der Abschlag ist verdient, kein Rätsel: Diese Konkurrenten sind durchgängig profitabel, während Snap erst ab 2027 einen nachhaltig positiven Nettoertrag prognostiziert. Der Markt bewertet Snap als Plattform, die sich noch beweisen muss, und nach Jahren verpasster Chancen ist diese Skepsis berechtigt.
Sehen Sie, wie Snap im Vergleich zu seinen Konkurrenten bei TIKR abschneidet (Es ist kostenlos!) >>>
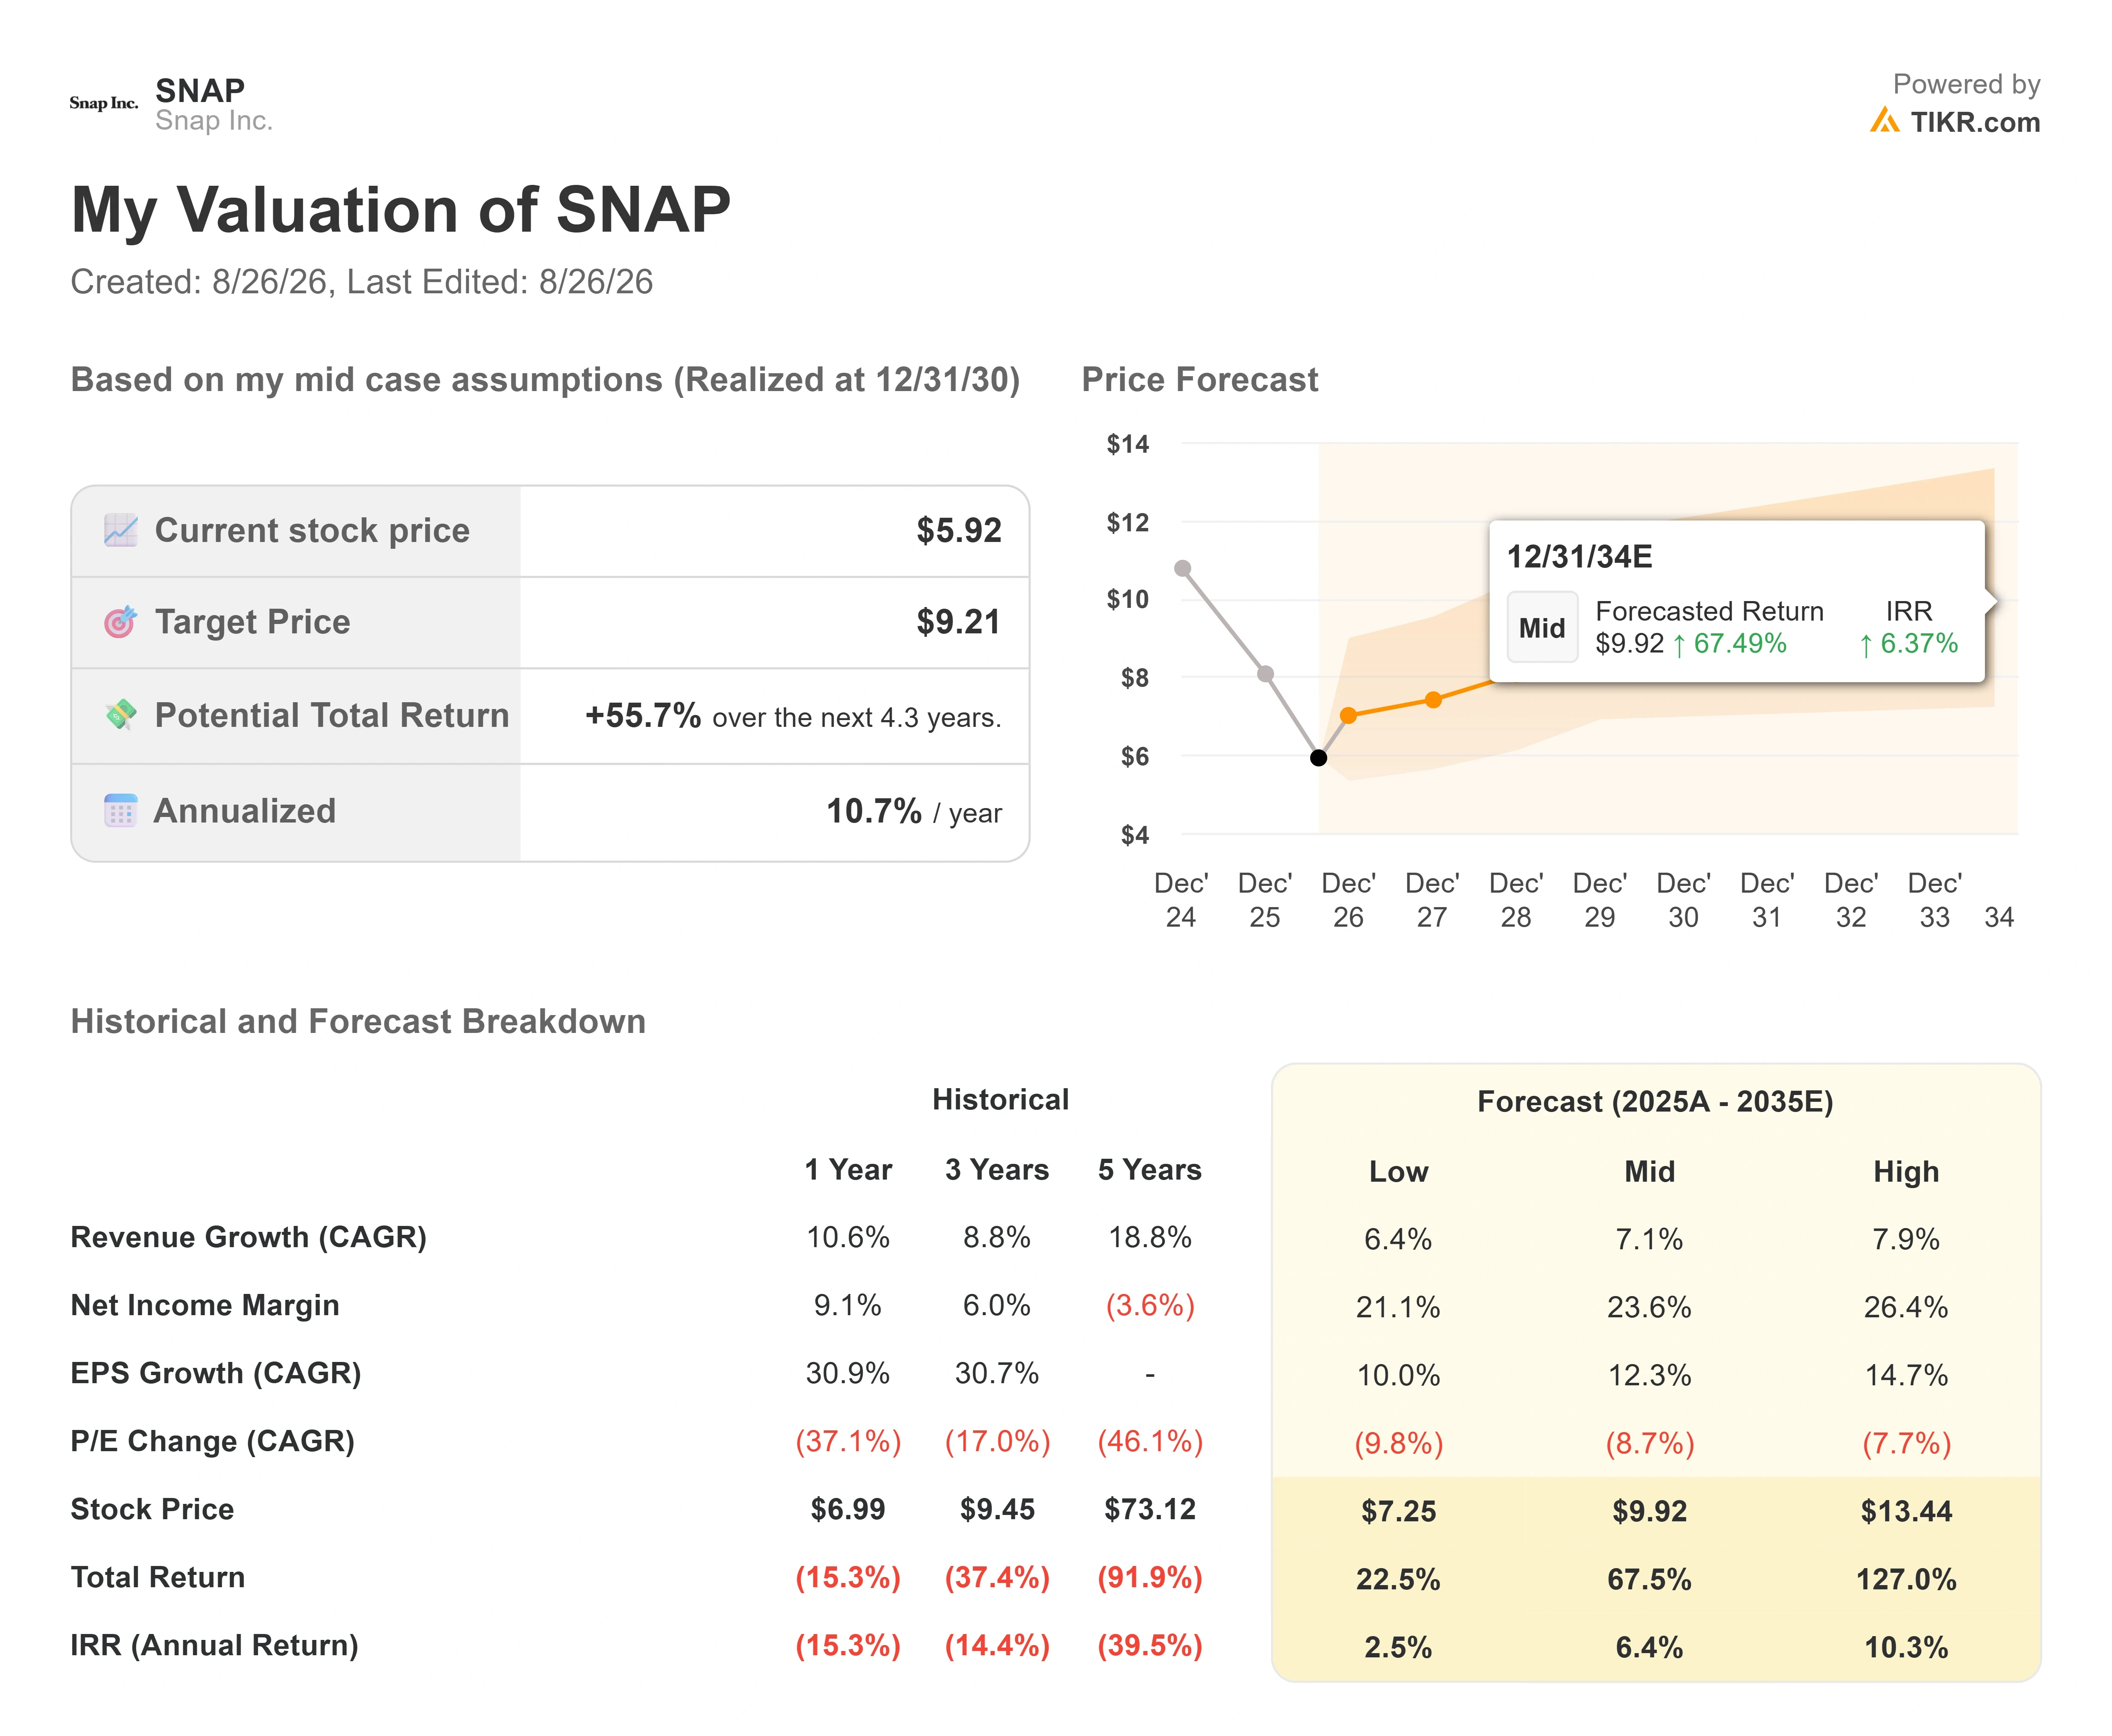
TIKR Advanced Model Analysis
- Aktueller Kurs: $5.92
- Zielkurs (Mittelszenario): ~$9.20
- Potenzielle Gesamtrendite: ~56%
- Annualisierte IRR: ~11% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die Snap-Aktie (Es ist kostenlos!) >>>
Die Bewertung im Mittelszenario von TIKR deutet auf einen Kurs von etwa $9,20 hin, was eine Gesamtrendite von etwa 56% und eine annualisierte Rendite von etwa 11% über etwa 4,3 Jahre impliziert. Dies ist ein Rahmenwerk mit längerem Zeithorizont, kein Ziel für 2026, und das Ergebnis ist ein Szenario, das auf festgelegten Annahmen basiert, und keine Prognose.
Zwei Umsatztreiber tragen die These: anhaltendes zweistelliges Wachstum bei Direct-Response-Werbung, da Smart Campaign Solutions die Konversionen verbessern, und die schnell wachsende Basis von Abonnements und Lens+, die andere Einnahmen deutlich über das Tempo des Werbegeschäfts hebt. Der Margentreiber ist die operative Hebelwirkung, wobei das Mittelszenario davon ausgeht, dass die Nettogewinnmarge in Richtung des niedrigen 20%-Bereichs steigt, während die restrukturierte Kostenbasis stabil bleibt. Das Hauptrisiko sind die Jugendschutzklagen, die Produktänderungen erzwingen oder Kosten verursachen könnten, die diesen Margenpfad durchbrechen.
Das Aufwärtspotenzial ist ein Geschäft, das den Free Cashflow je Aktie vermehrt, während sich sein Multiplikator langsam in Richtung seiner profitablen Konkurrenten angleicht. Das Abwärtspotenzial ist ein rechtliches Ergebnis oder eine Stagnation der Nutzerbindung, die Snap als Plattform mit niedrigem Wachstum und niedrigem Multiplikator genau dann stranden lässt, wenn sich die Zahlen endlich drehen. Das Negativszenario von TIKR liegt bei etwa $7,25 und das Positivszenario über $13, eine große Spanne, die ehrlich widerspiegelt, wie viel noch von der Umsetzung abhängt.
Fazit
Der nächste echte Test ist das dritte Quartal, das Snap voraussichtlich am 15. Oktober veröffentlichen wird. Achten Sie auf zwei Dinge. Erstens, ob der Umsatz innerhalb der Prognose von 1,70 bis 1,74 Milliarden US-Dollar liegt, sobald die WM-Ausgaben wegfallen, da eine saubere Zahl hier zeigt, dass die Werbeerholung organisch ist und nicht ein ereignisgetriebener Ausreißer. Zweitens, ob das bereinigte EBITDA die von der Geschäftsleitung prognostizierten 300 bis 350 Millionen US-Dollar erreicht, was bestätigen würde, dass die Einsparungen aus der Restrukturierung durchschlagen. Ein Quartal innerhalb beider Bereiche macht die Free-Cashflow-Story glaubwürdig für das Jahr 2027. Eine Umsatzverfehlung nach dem Ende der WM würde zeigen, dass der August-Lauf dem Geschäft vorausgeeilt ist.
Sollten Sie in Snap investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Snap auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Snap zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Snap auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!