Die wichtigsten Punkte
- Die Aktie von Upstart erreichte am Dienstag ein neues 52-Wochen-Tief und ist innerhalb eines Monats um 14 % gefallen, nachdem das Unternehmen seine Prognose für 2026 gesenkt hat und steigende Treasury-Renditen auch andere Konsumentenkreditgeber wie Affirm belasteten.
- Die Prognosesenkung ist Upstarts eigenes Problem: Steigende Ausfallraten mindern den Wert der Kredite, die es hält, während Pagaya seine Gewinnprognose für 2026 erhöhte.
- Das dritte Quartal von Upstart erzielte einen Rekord beim Beitragsgewinn, aber Analysten haben ihre Gewinnschätzungen für 2027 seit dem Bericht um fast ein Fünftel gesenkt.
- Die Aktie notiert deutlich unter ihrem üblichen zukünftigen KGV, daher wirkt ein Verkauf hier spät, aber ein Kauf kann warten, bis sich der Upstart Macro Index dreht.
Upstart Holdings (UPST) fiel am Dienstag um 8 %, nachdem es ein neues 52-Wochen-Tief erreicht hatte, und ist innerhalb eines Monats um 14 % gesunken. Ein stärker als erwarteter Inflationsbericht für Oktober trieb die Treasury-Renditen nach oben und drückte die Kurse von Konsumentenkreditgebern. Das kam eine Woche, nachdem Upstart seine Prognose für 2026 gesenkt hatte.
Die Zinsen erklären einen Teil davon: Affirm (AFRM) fiel im Laufe des Monats sogar noch stärker, obwohl es seine eigene Prognose erhöhte. Aber auch Pagaya Technologies (PGY) erhöhte Ende Oktober seine Gewinnprognose für 2026. Die Prognosesenkung von Upstart ist sein eigenes Problem.
Ein Rekordquartal brachte ein kleineres 2026
Das dritte Quartal von Upstart, das am 3. November veröffentlicht wurde, brachte Rekorde:
- Kreditvergabe von 4,1 Milliarden US-Dollar, ein Plus von 44 % gegenüber dem Vorjahr
- Umsatz von 371 Millionen US-Dollar, ein Plus von 34 % und über den Schätzungen
- Beitragsgewinn von 218 Millionen US-Dollar, ein Allzeithoch, ein Plus von 48 %
- Eine positive Beitragsmarge bei gesicherten Auto- und Immobilienkrediten, ein Quartal früher als geplant
Dann kam die Kürzung. Upstart erwartet nun für 2026 einen Umsatz von etwa 1,35 Milliarden US-Dollar und ein bereinigtes EBITDA von 260 Millionen US-Dollar, gegenüber den zuvor kommunizierten 1,4 Milliarden US-Dollar und 294 Millionen US-Dollar. Analysten hatten 1,42 Milliarden US-Dollar erwartet. "Die makroökonomische Lage belastet unsere kurzfristige Aussicht", sagte Mitgründer und CEO Paul Gu in der Mitteilung. Die BofA hatte ihr Kursziel bereits am Vortag von 37 auf 30 US-Dollar gesenkt, und mindestens acht weitere Häuser folgten bis zum 4. November.
TIKR verfolgt 16 Analysten zu Upstart. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Upstart zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Upstart an
Ausfälle treffen die Kredite, die Upstart hält
Der Upstart Macro Index (UMI), das eigene Maß des Unternehmens dafür, wie stark die Wirtschaft das Ausfallrisiko erhöht, erreichte in seiner letzten Messung 1,53, gegenüber 1,39 Ende 2025. Das schadet Upstart doppelt: Es vergibt weniger Kredite, und die Kredite und Verlustbeteiligungen, die es hält, verlieren an Wert. Im Telefonat sagte Gu, dass der zweite Effekt "tatsächlich größer ist als die Auswirkungen der reduzierten Neukreditvergabe". Und Upstarts maximales Risiko aus diesen Verlustbeteiligungsvereinbarungen, ein als unwahrscheinlich eingestufter Worst Case, erreichte zum 30. September 1,50 Milliarden US-Dollar, gegenüber einem Eigenkapital von 887,4 Millionen US-Dollar.
Kreditnehmer wollen diese Kredite aber weiterhin. Das Netzwerkvolumen von Pagaya stieg im dritten Quartal um 28,7 % auf einen Rekordwert von 3,61 Milliarden US-Dollar. Und Affirm erhöhte am 5. November seine Prognose für das Geschäftsjahr 2027 auf mehr als 65,25 Milliarden US-Dollar Bruttowarenvolumen, doch seine Aktie fiel im Laufe des Monats um 16 %. Am Dienstag stieg die Rendite der 10-jährigen Treasury-Anleihe um etwa 12 Basispunkte auf 4,98 %, und die gesamte Branche fiel mit.
Günstig, aber die Schätzungen werden weiter gesenkt
Analysten haben bereits mit Kürzungen begonnen. Vor dem Bericht lag der Konsens für 2026 bei einem normalisierten EPS von 2,29 US-Dollar und für 2027 bei 3,58 US-Dollar. Jetzt liegt er bei 1,87 US-Dollar bzw. 2,91 US-Dollar:
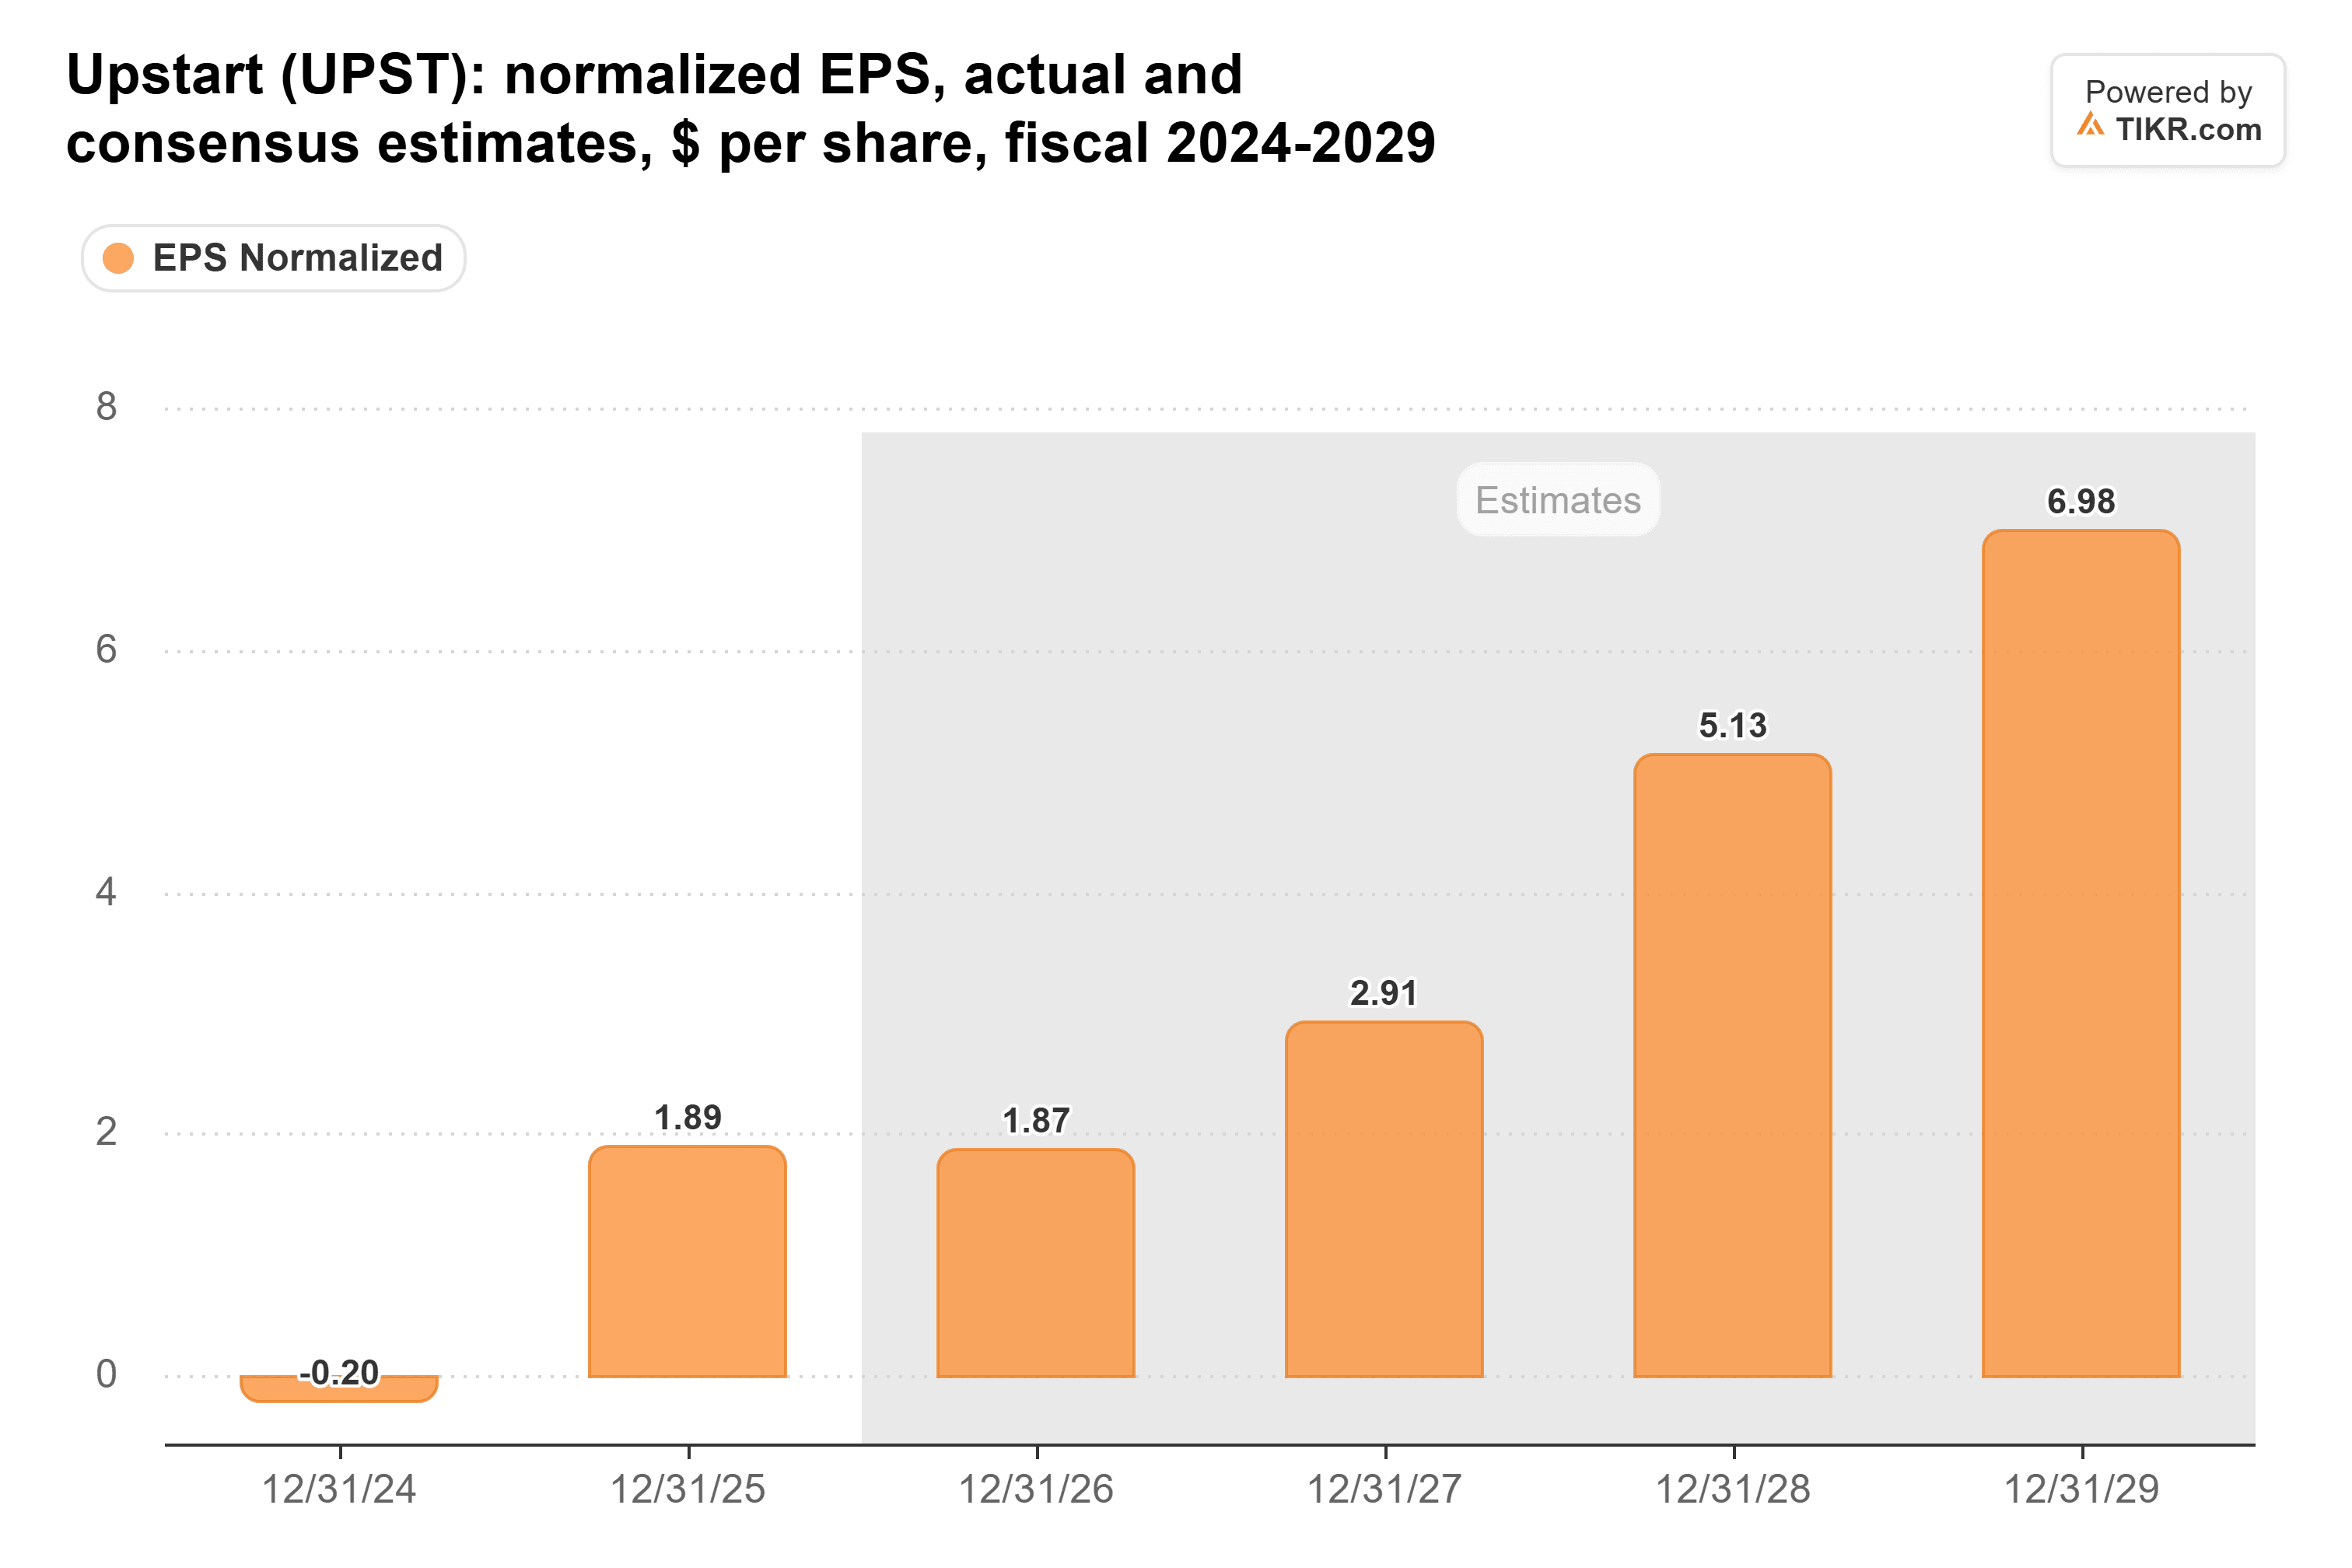
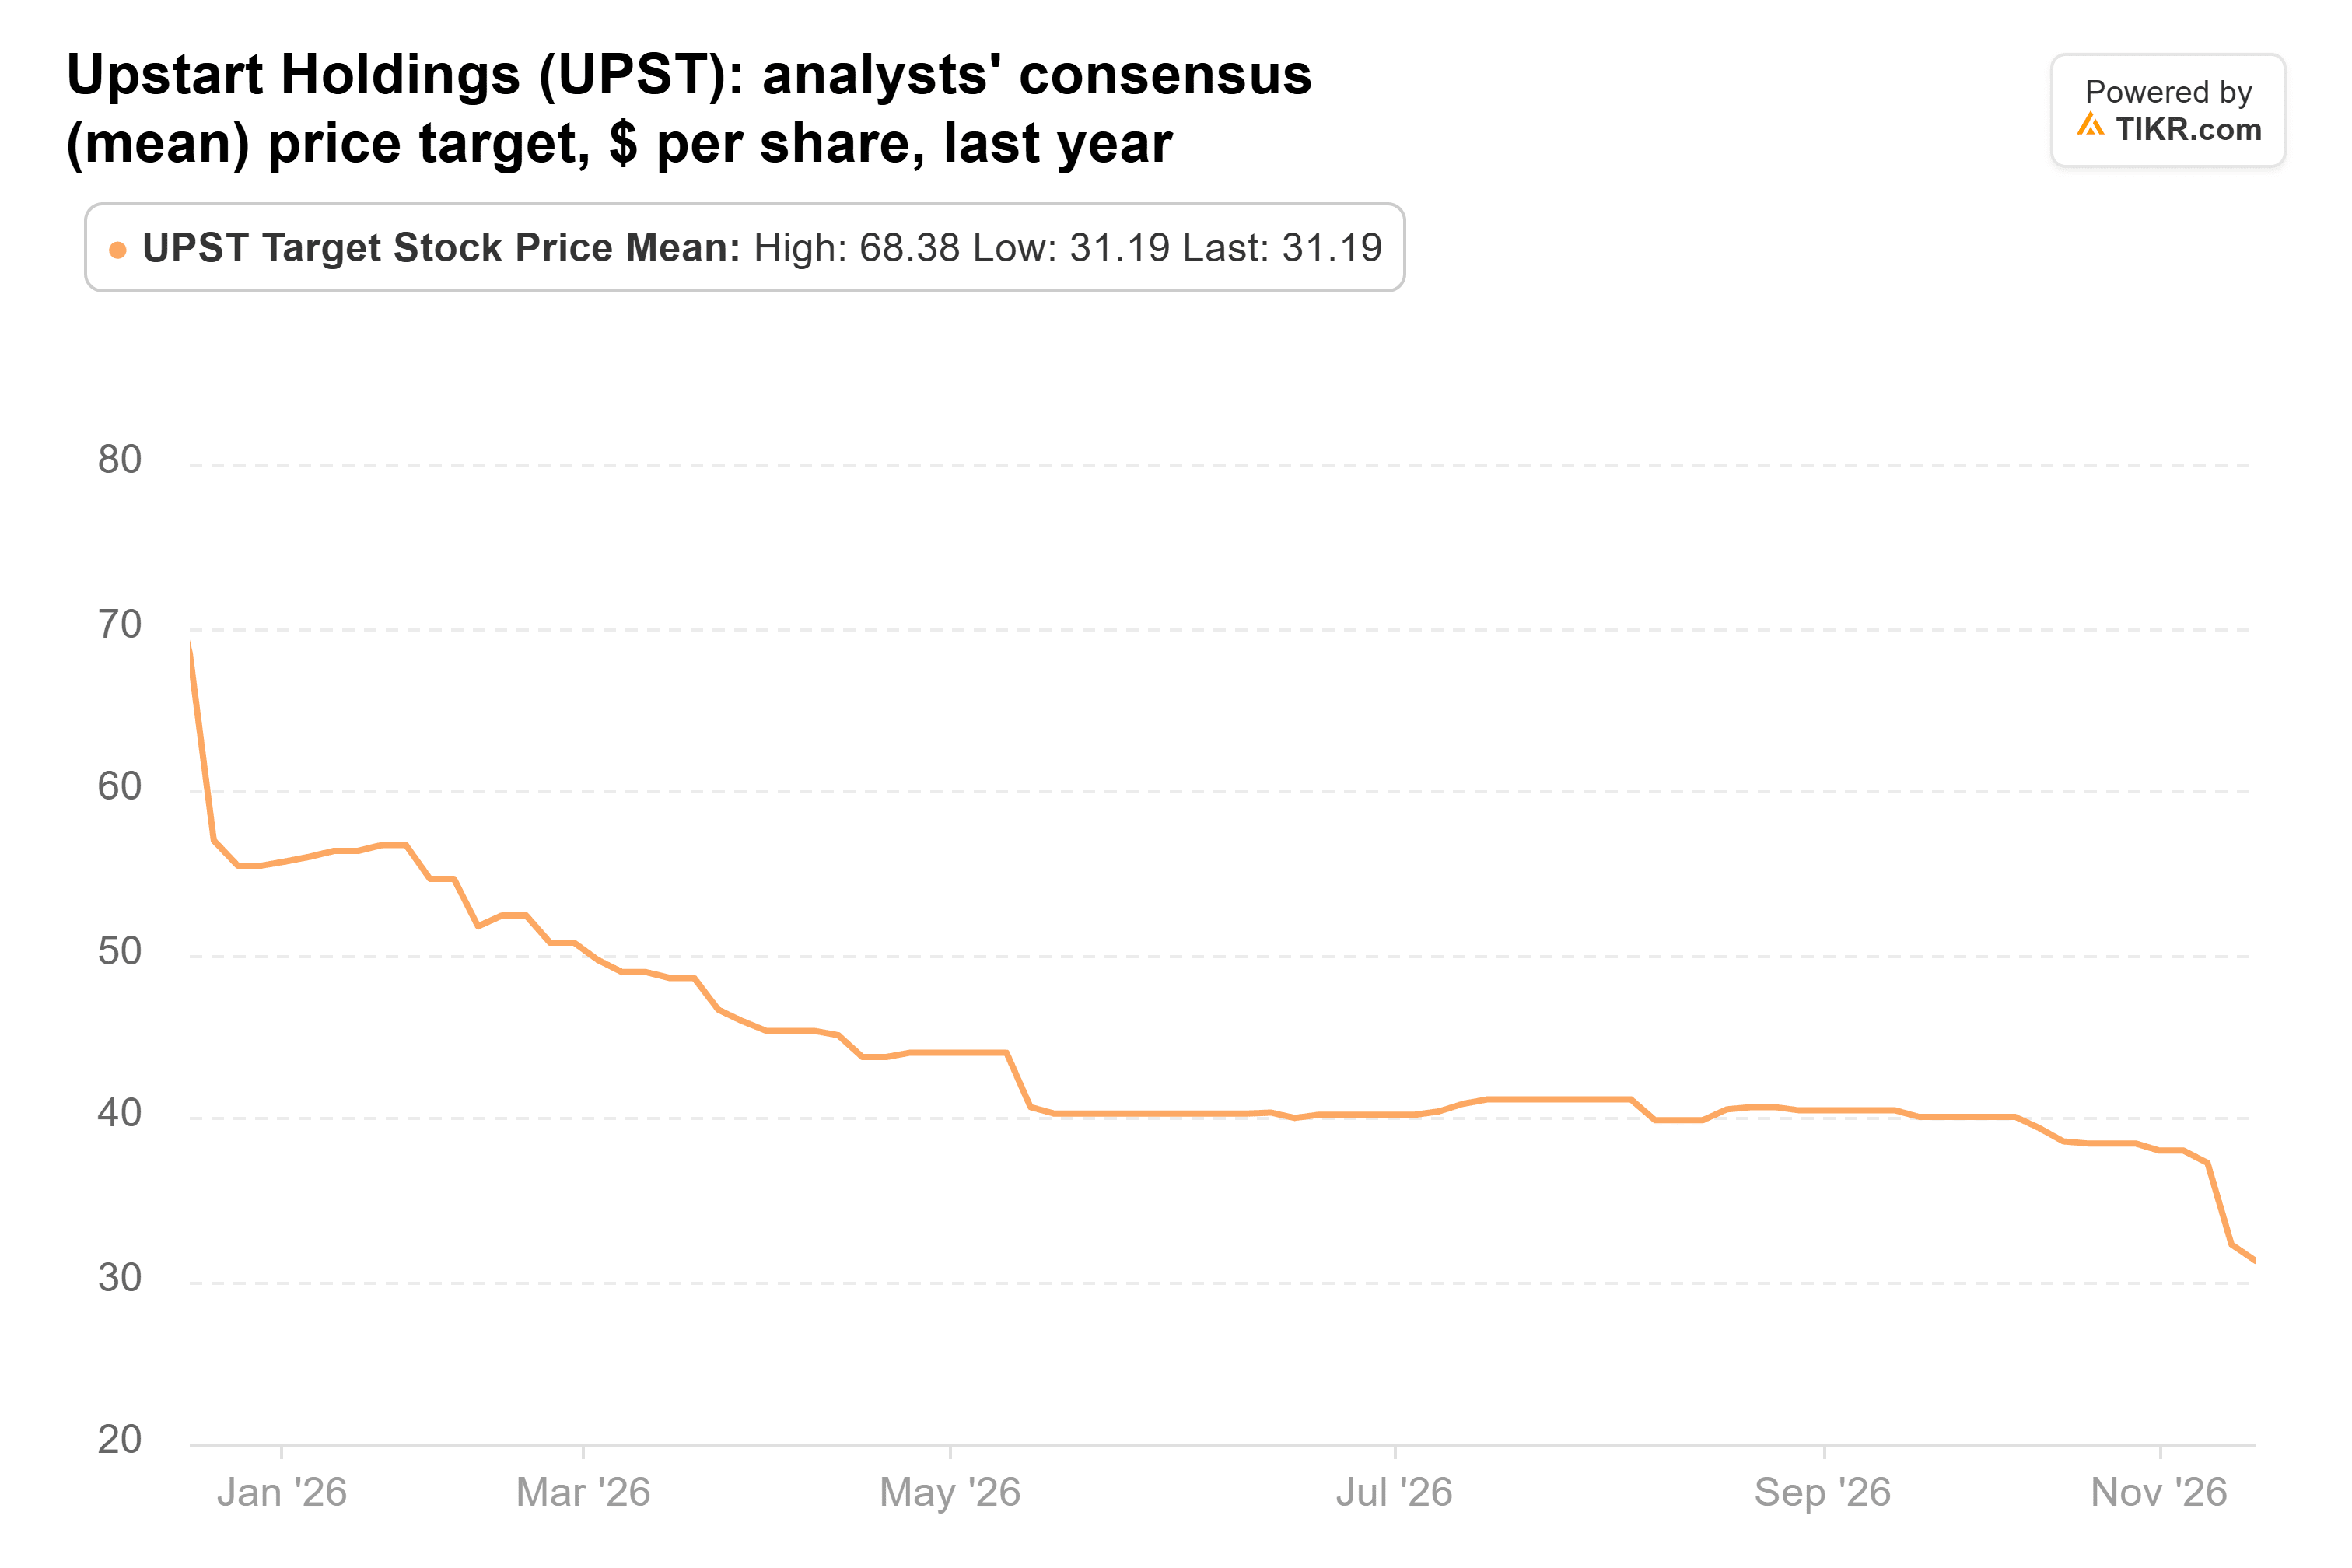
Das bringt 2027 in die Nähe des von der BofA nach dem Bericht genannten Wertes von 2,79 US-Dollar, und die GAAP-Schätzung für 2027 liegt mit 1,88 US-Dollar noch niedriger. Auch das durchschnittliche Kursziel von Wall Street ist gesunken, auf 31 US-Dollar gegenüber 68 US-Dollar vor einem Jahr:
Vor dem Kursrutsch am Dienstag notierte Upstart mit dem 8,2-fachen der zukünftigen normalisierten Gewinne, deutlich unter seinem Durchschnitt von 14x im vergangenen Jahr.
Auf der FinTech-Konferenz von Citi am Dienstag verwies Gu auf Rekordergebnisse in der gesamten Gewinn- und Verlustrechnung für 2027, wobei das Wachstum weniger auf das Eigenkapital von Upstart angewiesen sein soll. Upstart Bank würde dabei helfen, und Upstart strebt an, sie Anfang 2027 zu eröffnen, sobald die verbleibenden Genehmigungen vorliegen.
So wie ich es sehe, wirkt ein Verkauf bei weniger als dem 8-fachen der Gewinne, die Analysten bereits gesenkt haben, spät. Aber ich würde mit einem Kauf warten, solange der UMI weiter steigt, da jeder Anstieg den Wert der von Upstart gehaltenen Kredite mindert und die Schätzungen mit nach unten zieht. Upstart veröffentlicht die Kreditvergabezahlen für November und einen neuen UMI Anfang Dezember, und der Bericht für das vierte Quartal mit einem ersten Ausblick auf 2027 sollte etwa im Februar folgen. Ein UMI, der sich wieder Richtung 1,4 bewegt, wäre das Signal, auf das ich warten würde.
Was ist die Aktie von Upstart also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Upstart wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Upstart kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!