Wichtigste Erkenntnisse
- Die ExxonMobil-Aktie ist im vergangenen Jahr um 43 % gestiegen, nachdem der Krieg mit dem Iran das Öl über 100 $ getrieben und die Raffineriemargen auf Rekordniveaus gehoben hat; Chevron profitierte von demselben Boom.
- Etwa 12 Mrd. $ des Anstiegs der bereinigten Erträge von ExxonMobil um 18,5 Mrd. $ in den ersten neun Monaten des Jahres 2026 stammten aus dem Raffineriegeschäft.
- CEO Darren Woods bezeichnet die Gewinne als nachhaltig, aber Analysten erwarten, dass der Gewinn je Aktie von 2026 bis 2029 jedes Jahr sinken wird.
- Da Brent aufgrund von Gesprächen über ein Kriegsende unter 90 $ gefallen ist, scheint die Aktie ein Haltewert zu sein, bis die Ergebnisse zeigen, was ein normaler Ölmarkt übrig lässt.
ExxonMobil (XOM) ist im vergangenen Jahr um 43 % gestiegen, größtenteils dank des Krieges mit dem Iran. Ende Februar wurde die Straße von Hormuz durch die Kämpfe effektiv geschlossen. Brent-Rohöl sprang über 100 $ pro Barrel, und die Raffineriemargen stiegen auf Rekordwerte.
Chevron (CVX) profitierte von demselben Boom. Ihre Aktie ist im gleichen Zeitraum um 41 % gestiegen, und ihr Gewinn im dritten Quartal stieg im Vergleich zum Vorjahr um mehr als 180 %. Diese Woche fiel Brent kurzzeitig unter 90 $, zum ersten Mal seit August, nachdem Präsident Trump sagte, der Krieg könnte bald enden. Damit steht für beide Major-Ölkonzerne dieselbe Frage im Raum: Wie viel von diesem Jahresgewinn überlebt einen normalen Ölmarkt?
Der Sondergewinn stammt größtenteils aus der Raffination
Die Raffination war bereits im zweiten Quartar wieder profitabel, obwohl der Gewinn je Aktie von ExxonMobil die Schätzungen um zehn Cent verfehlte. Dann kam das dritte Quartal, das am 30. Oktober veröffentlicht wurde. Energy Products, das Raffineriegeschäft von ExxonMobil, verdoppelte seine bereinigten Erträge gegenüber dem zweiten Quartal mehr als und erreichte 9,1 Mrd. $. Die vom Unternehmen verfolgte indikative Raffineriemarge lag im Durchschnitt bei 50,3 $ pro Barrel, gegenüber 29,0 $ im zweiten Quartal und 16,3 $ im ersten.
In den ersten neun Monaten trug Energy Products etwa 12 Mrd. $ zum Anstieg der bereinigten Erträge um 18,5 Mrd. $ bei. Das Unternehmen generierte im Quartal einen freien Cashflow von 19,1 Mrd. $. Es erhöhte auch seine vierteljährliche Dividende auf 1,07 $ je Aktie, die 44. jährliche Erhöhung in Folge. Für das nächste Jahr plant es Aktienrückkäufe in Höhe von 20 Mrd. $.
TIKR verfolgt 25 Analysten zu Exxon Mobil. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Exxon Mobil zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Exxon Mobil ansehen
Analysten rechnen mit einem Abflauen
ExxonMobil-Vorstandsvorsitzender und CEO Darren Woods argumentiert, dass die Gewinne tiefer gehen als der Krieg. In der Veröffentlichung zum dritten Quartal verwies er auf strukturelle Kosteneinsparungen in Höhe von 16,9 Mrd. $ seit 2019. Er nannte auch eine Erweiterung der Raffinerie in Beaumont, die seitdem die Destillatproduktion an der Golfküste um etwa 40 % erhöht hat. "Dies sind nachhaltige Verbesserungen, nicht einfach das Ergebnis günstiger Preise und Margen", sagte er.
Die Analysten geben ihm in Teilen recht. Dennoch sieht ihr Konsens vor, dass der normalisierte Gewinn je Aktie jedes Jahr von 2026 bis 2029 sinkt:
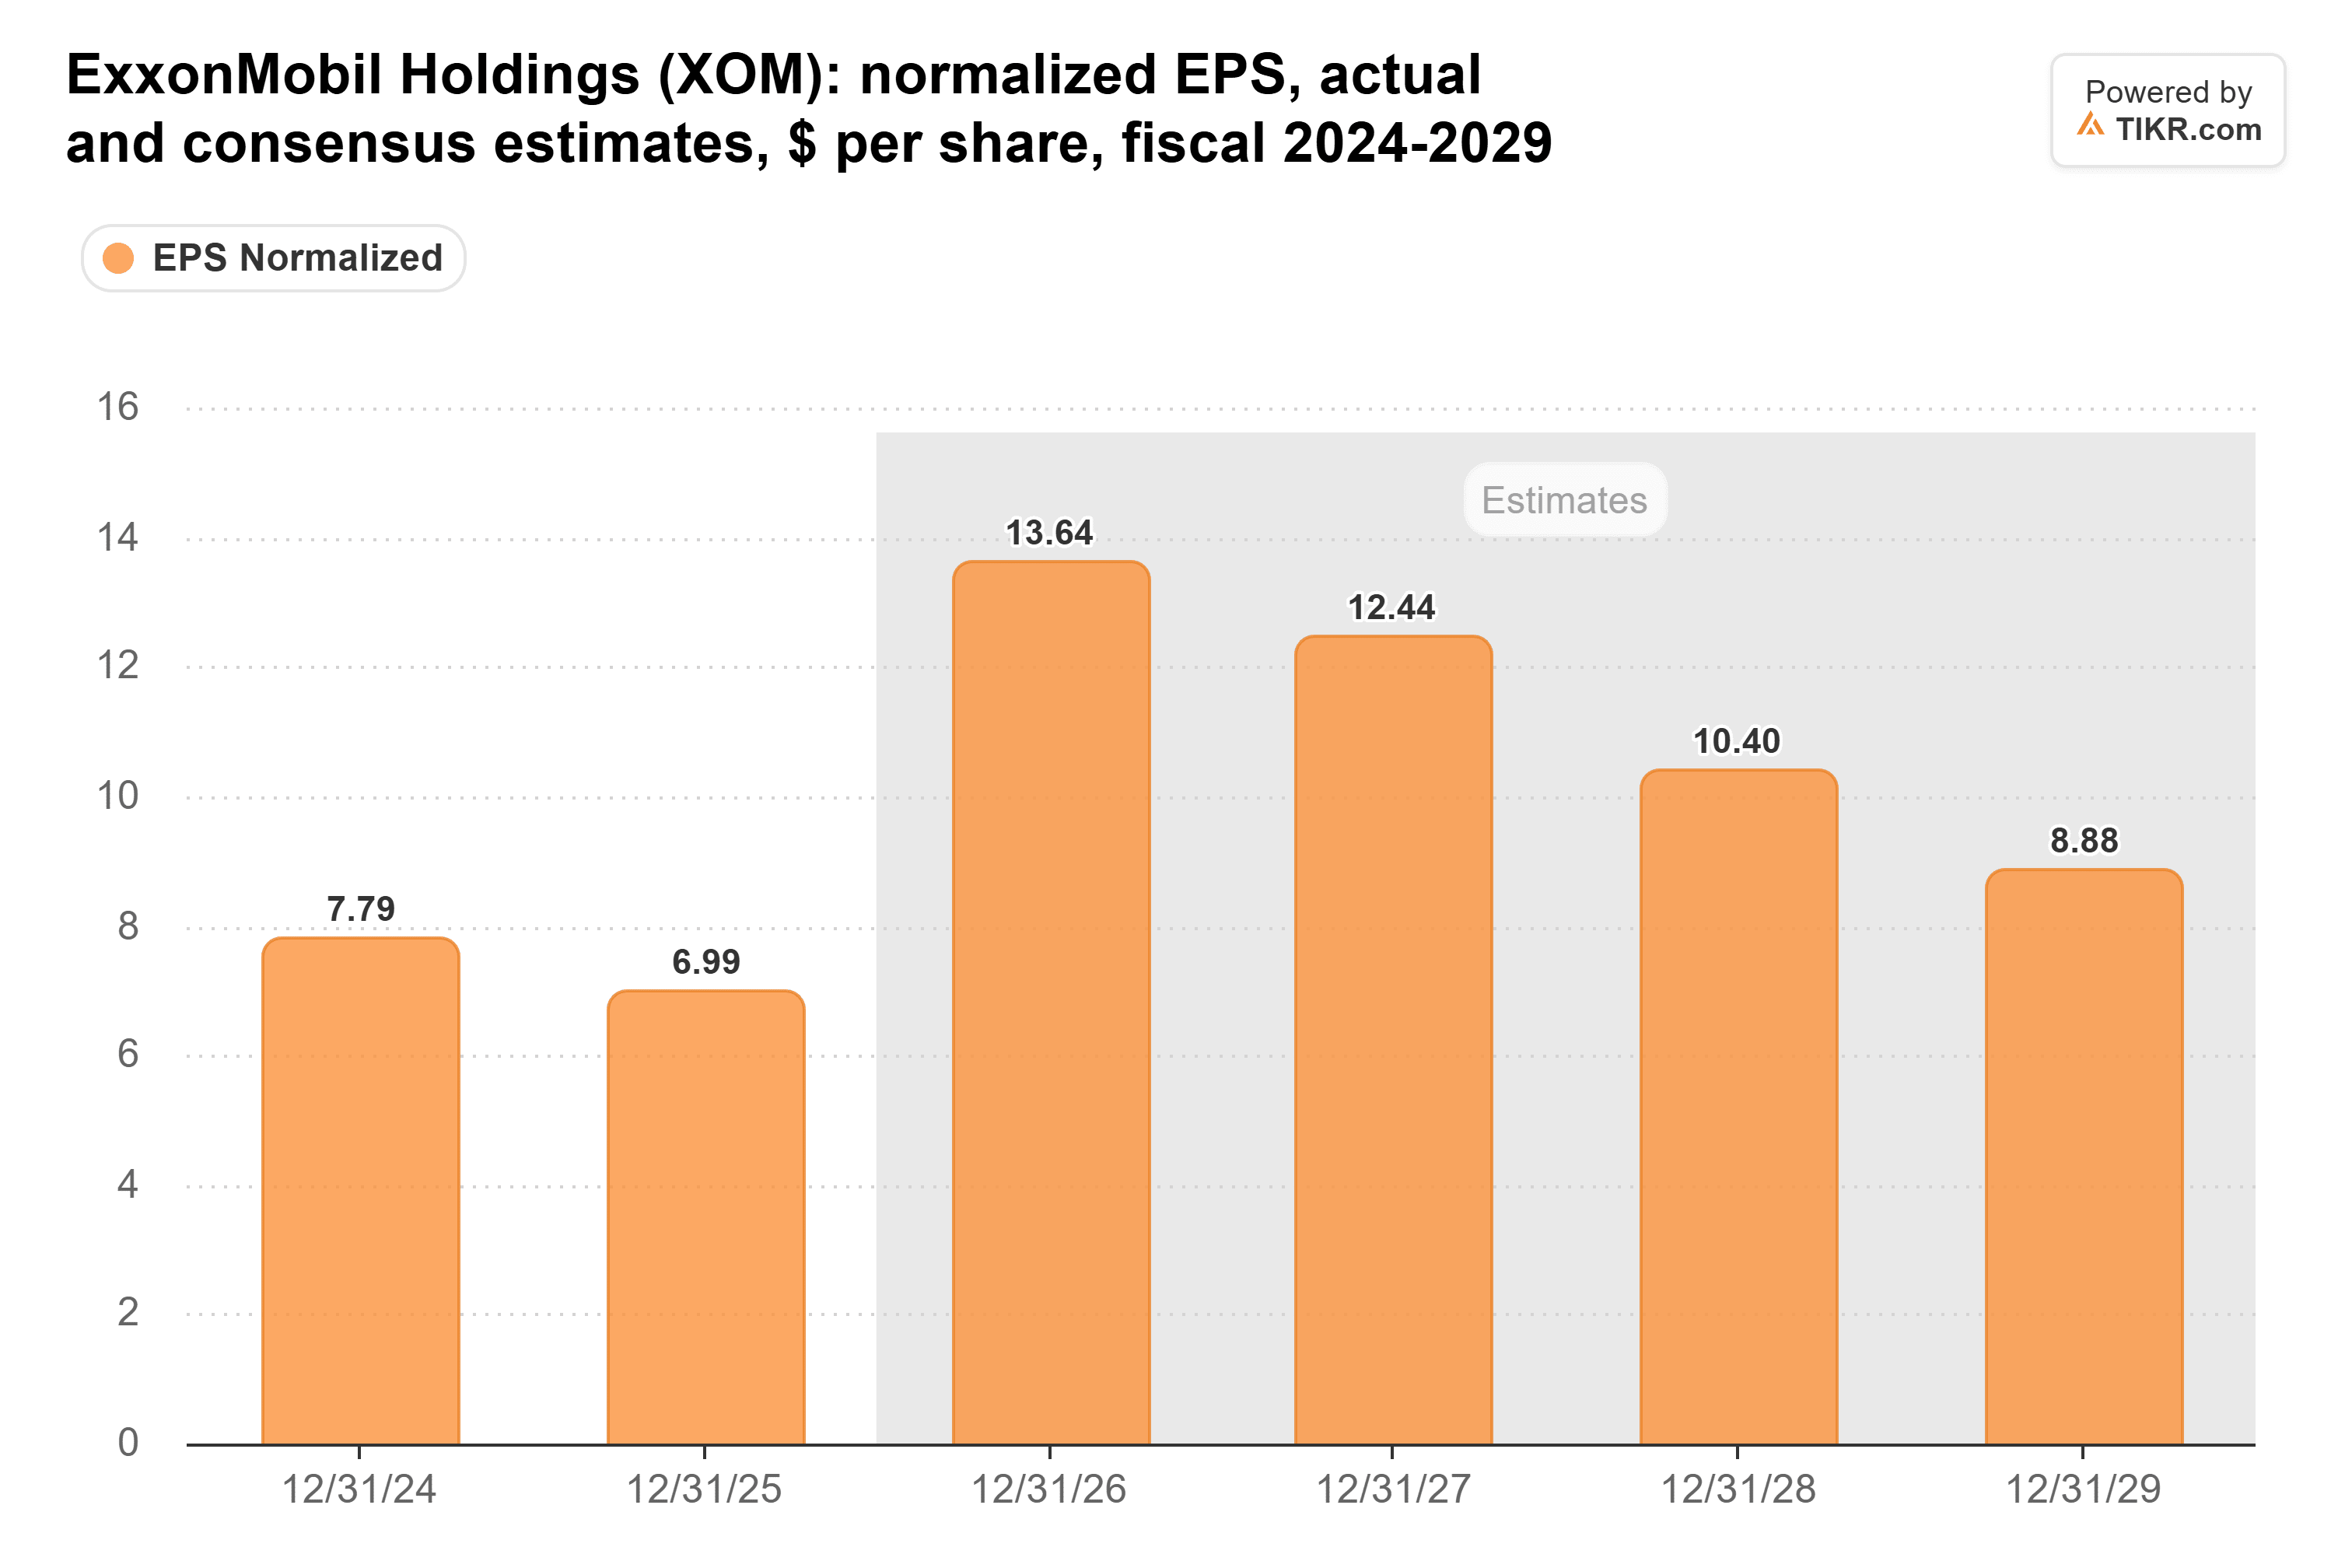
Selbst der Wert für 2028 von 10,40 $ liegt fast 50 % über den 6,99 $, die ExxonMobil 2025 erzielte, daher erwartet die Wall Street tatsächlich ein höheres Niveau als vor dem Krieg. Wenn das Öl auf dem aktuellen Niveau bleibt, würde ich erwarten, dass zunächst die Schätzung für 2027, die noch nahe an diesem Jahr liegt, nach unten korrigiert wird.
Bei etwa dem 12-fachen des zukünftigen Gewinns notiert die Aktie unter ihrem Fünfjahresdurchschnitt von 13x:
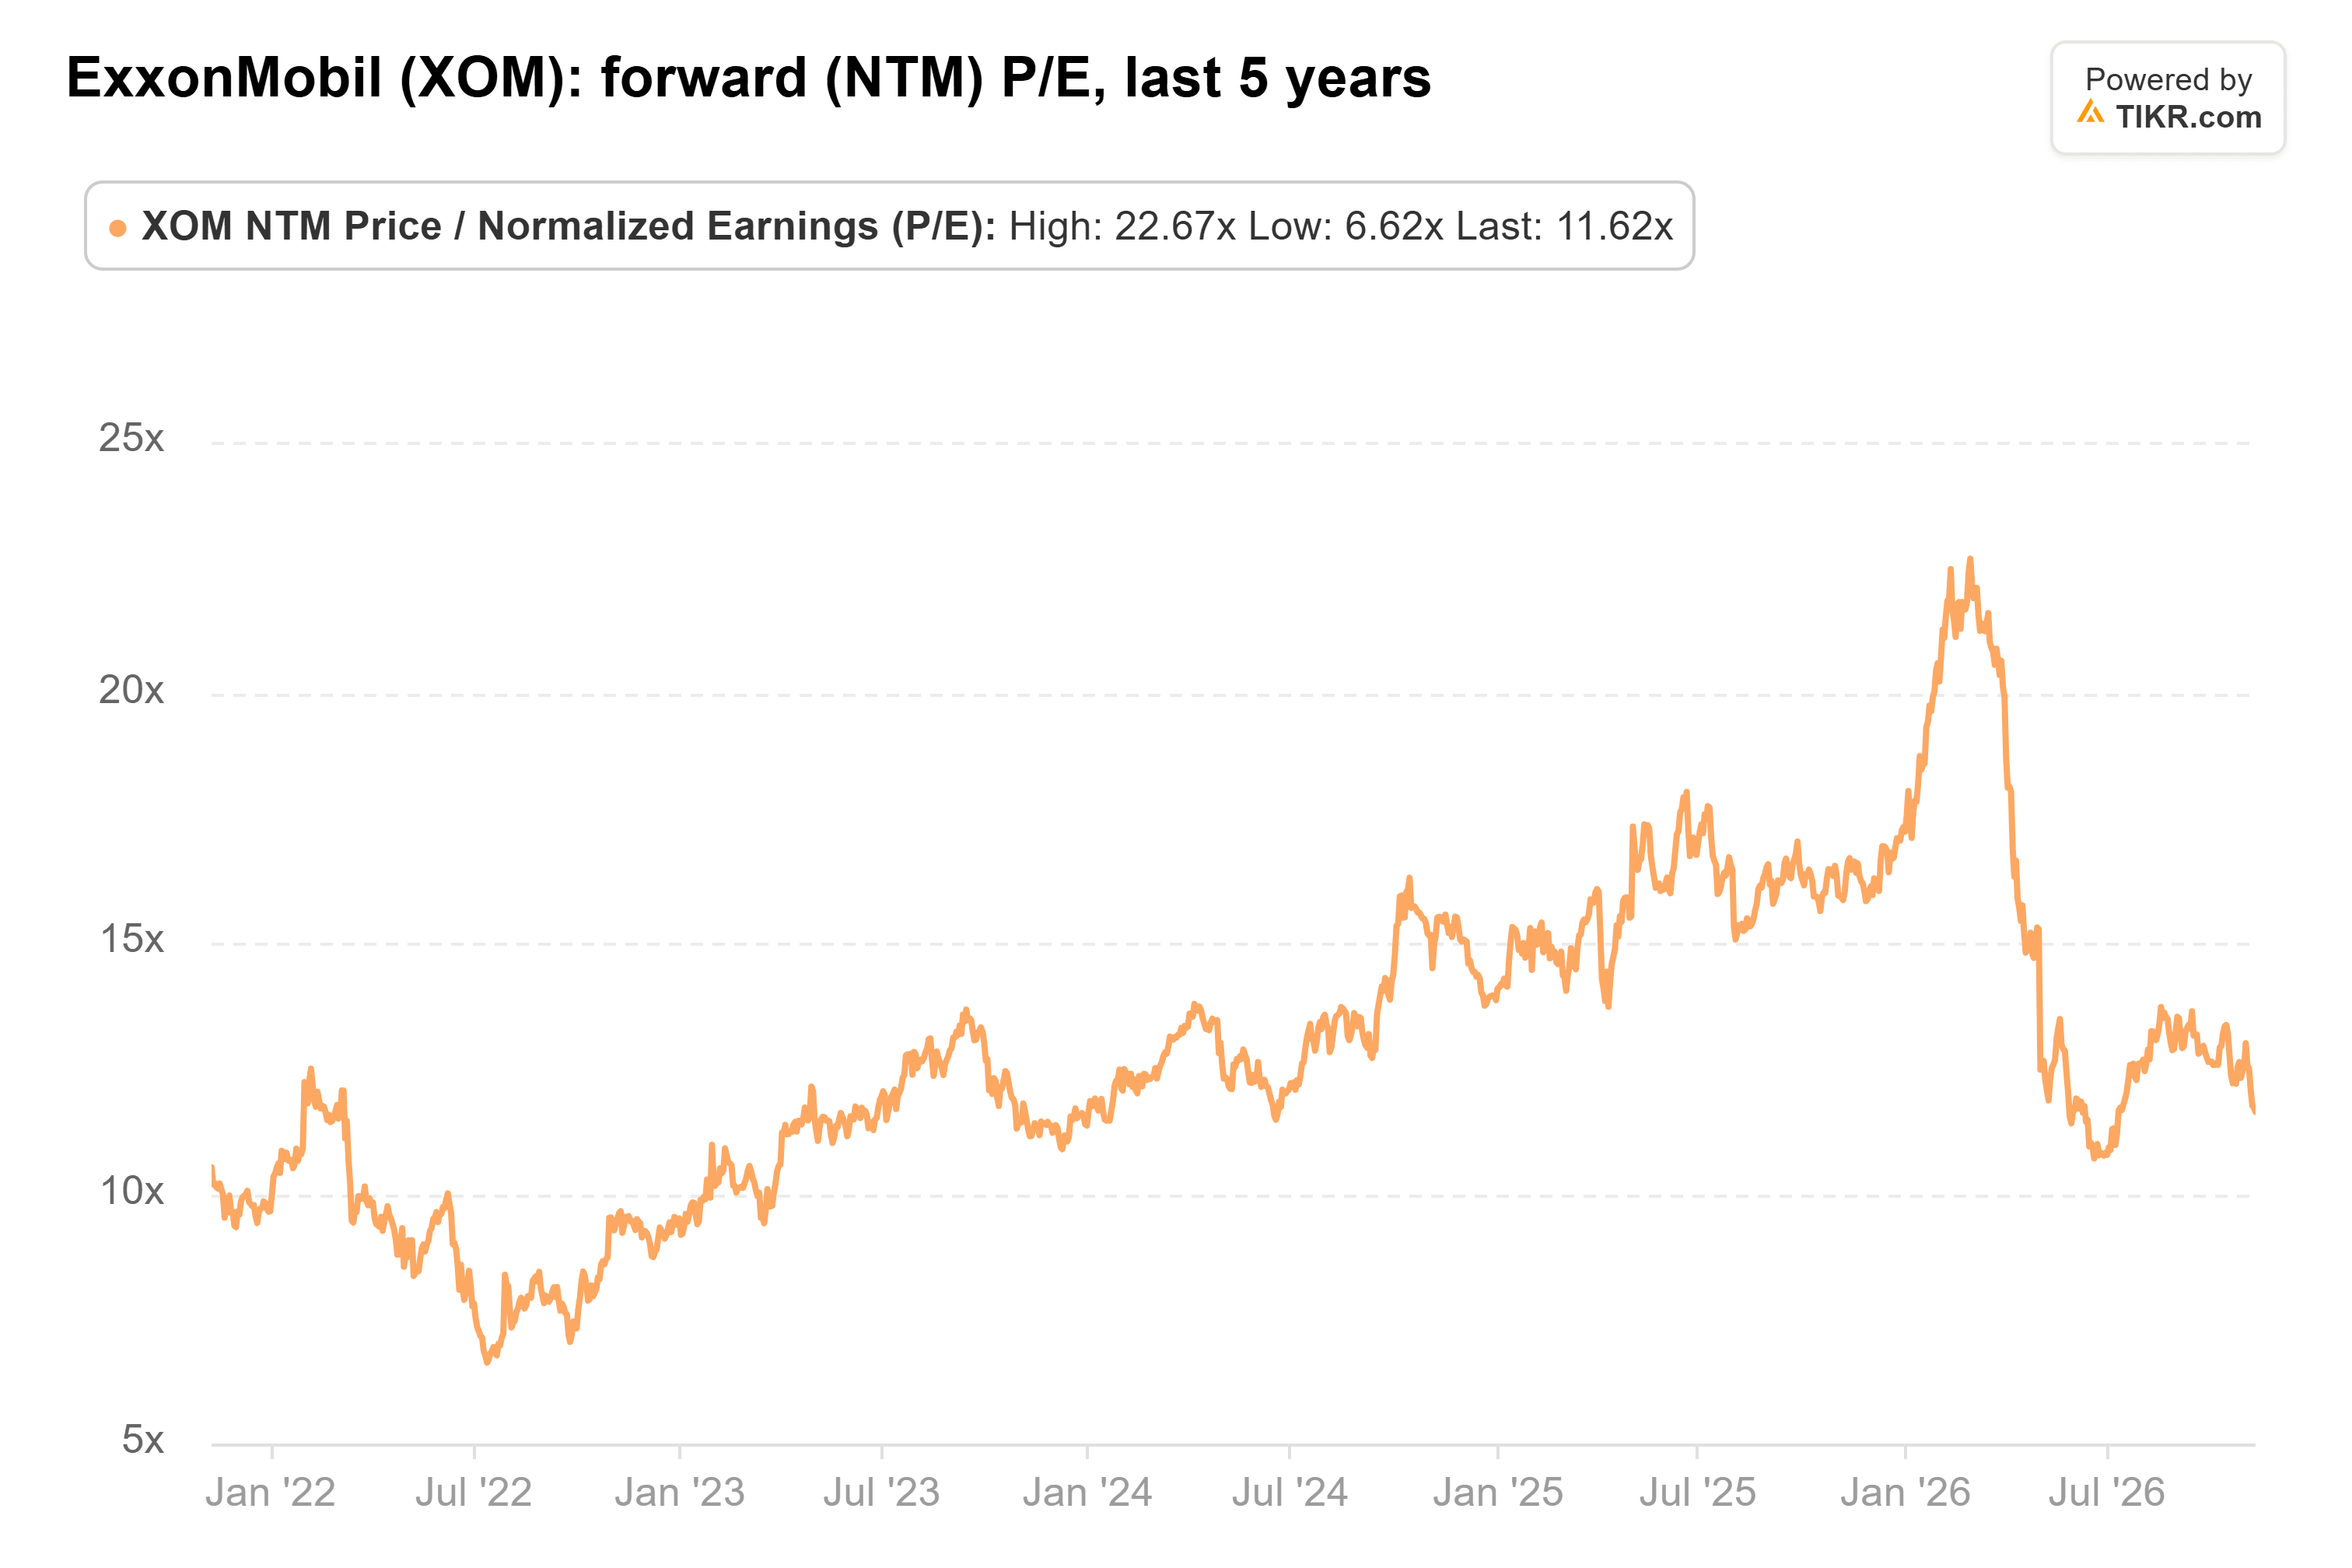
Aber diese zukünftigen Gewinne sind Kriegsjahresgewinne. Im Jahr 2022, dem letzten Mal, als Ölkonzerne Sondergewinne erzielten, erreichte das KGV ein Tief von 6,6x. Würde die Aktie auf Basis der Analystenschätzung für 2028 bewertet, läge das KGV bei etwa 16x, über diesem Durchschnitt.
Ich würde halten, bis der Sondergewinn schwindet
ExxonMobil und Chevron fielen beide am 4. November, nachdem die Demokraten den Senat gewonnen hatten. Brent fiel an diesem Tag um mehr als 8 % auf etwa 95 $. Die DZ Bank stufte ExxonMobil am selben Morgen auf Verkaufen mit einem Kursziel von 170 $ herab. Das Konsenskursziel liegt bei 185 $, und TD Cowen erhöhte sein eigenes nach dem Bericht auf 193 $.
Einiges von dem, worauf Woods hinweist, wird den Krieg überdauern, wie die Kosteneinsparungen und die Beaumont-Erweiterung. Aber der größte Teil des diesjährigen Gewinnsprungs kam von Raffineriemargen, die eine wiedereröffnete Straße von Hormuz unter Druck setzen würde. Wenn ich ExxonMobil besäße, würde ich sie für die Dividende und die Aktienrückkäufe halten. Ich würde zu diesen Preisen nicht nachkaufen, bis die Ergebnisse zeigen, was ein normaler Ölmarkt übrig lässt.
Das für Dezember erwartete Planungsupdate von ExxonMobil und die Ergebnisse des vierten Quartals Anfang nächsten Jahres werden uns zeigen, wie viel von dieser Marge bestehen bleibt. Natürlich könnten die Raffineriegewinne länger halten als Analysten erwarten, wenn die Friedensgespräche scheitern und Hormuz eng bleibt.
Was ist die ExxonMobil-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ExxonMobil wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!