Die wichtigsten Punkte
- Upbound legte um 13% zu, nachdem die Zahlen für das dritte Quartal die Erwartungen übertrafen und der freie Cashflow sich mehr als verdoppelte, auf etwa 121 Millionen US-Dollar.
- Der Umsatz von Acima ging um 6,5% zurück, aber die Ausfallquoten und Margen verbesserten sich, und die Lease-to-own-Einheit von FirstCash zeigt das gleiche Muster.
- Eine zurückhaltende Prognose für das vierte Quartal, ein Cash-Ziel, das Raum für einen Abfluss lässt, und die steigenden Verluste bei Brigit sind die Risiken.
- Die Berichte von Affirm und Dave Anfang November werden zeigen, ob sich der gleiche Druck ausbreitet.
Upbound Group (UPBD) stieg heute um 13%, nachdem die Ergebnisse für das dritte Quartal die Schätzungen von Wall Street übertrafen. CEO Fahmi Karam sagte, der freie Cashflow habe sich "im Vergleich zum Vorjahr mehr als verdoppelt, was es uns ermöglicht, die Verschuldung weiter zu reduzieren, während wir für die Zukunft aufbauen."
Acima, die Lease-to-own-Sparte von Upbound, wird wählerischer, und sie ist nicht allein. FirstCash Holdings (FCFS) macht das Gleiche bei seiner Lease-to-own-Einheit. Affirm Holdings (AFRM) sagt, sie würde lieber das Wachstum verlangsamen, als Kreditrisiken einzugehen. Steigende Verluste bei Upbounds Brigit bringen Dave (DAVE), einen Konkurrenten im Bereich Vorschusszahlungen, in den Fokus.
Acima schrumpft zu besserer Kreditqualität
Der Umsatz von Acima sank um etwa 6,5% auf 585 Millionen US-Dollar, und das Warenvolumen ging um etwa 11% zurück. Aber die Ausfallquote bei Leasingverträgen verbesserte sich um 104 Basispunkte auf 8,7%, was Upbound auf "disziplinierte Kreditvergabe" zurückführt, und die bereinigte EBITDA-Marge weitete sich um etwa 270 Basispunkte auf 14,7% aus.
Die American-First-Finance-Einheit von FirstCash zeigt den gleichen Trade-off. Ihr Leasing- und Darlehensvolumen fiel im dritten Quartal um 15%, was das Unternehmen auf schwache Möbelnachfrage und einen Fokus auf die Qualität der Handelspartner zurückführte, während sich die Nettoausfälle auf 5,6% gegenüber 5,8% verbesserten. Der Volumenrückgang ist also nicht nur eine bewusste Entscheidung von Upbound: Schwache Möbelnachfrage trifft beide Kreditgeber.
Affirm sagt, sie würde die gleiche Entscheidung treffen. "Sie würden uns das Wachstum verlangsamen sehen, bevor Sie uns eine echte Kreditstörung erleben sehen", sagte CEO Max Levchin im Gewinnaufruf des Unternehmens am 27. August. Mit einem Bruttowarenvolumen von 50,2 Milliarden US-Dollar im Geschäftsjahr bis zum 30. Juni musste sie das bisher noch nicht tun. Ihr Bericht am 5. November wird Aufschluss geben.
TIKR verfolgt 6 Analysten zu Upbound Group. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Upbound Group zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Upbound Group an
Cash erledigt die Arbeit
Der freie Cashflow von Upbound schwankt von Quartal zu Quartal, aber das erste Halbjahr 2026 lag deutlich vor dem ersten Halbjahr 2025:
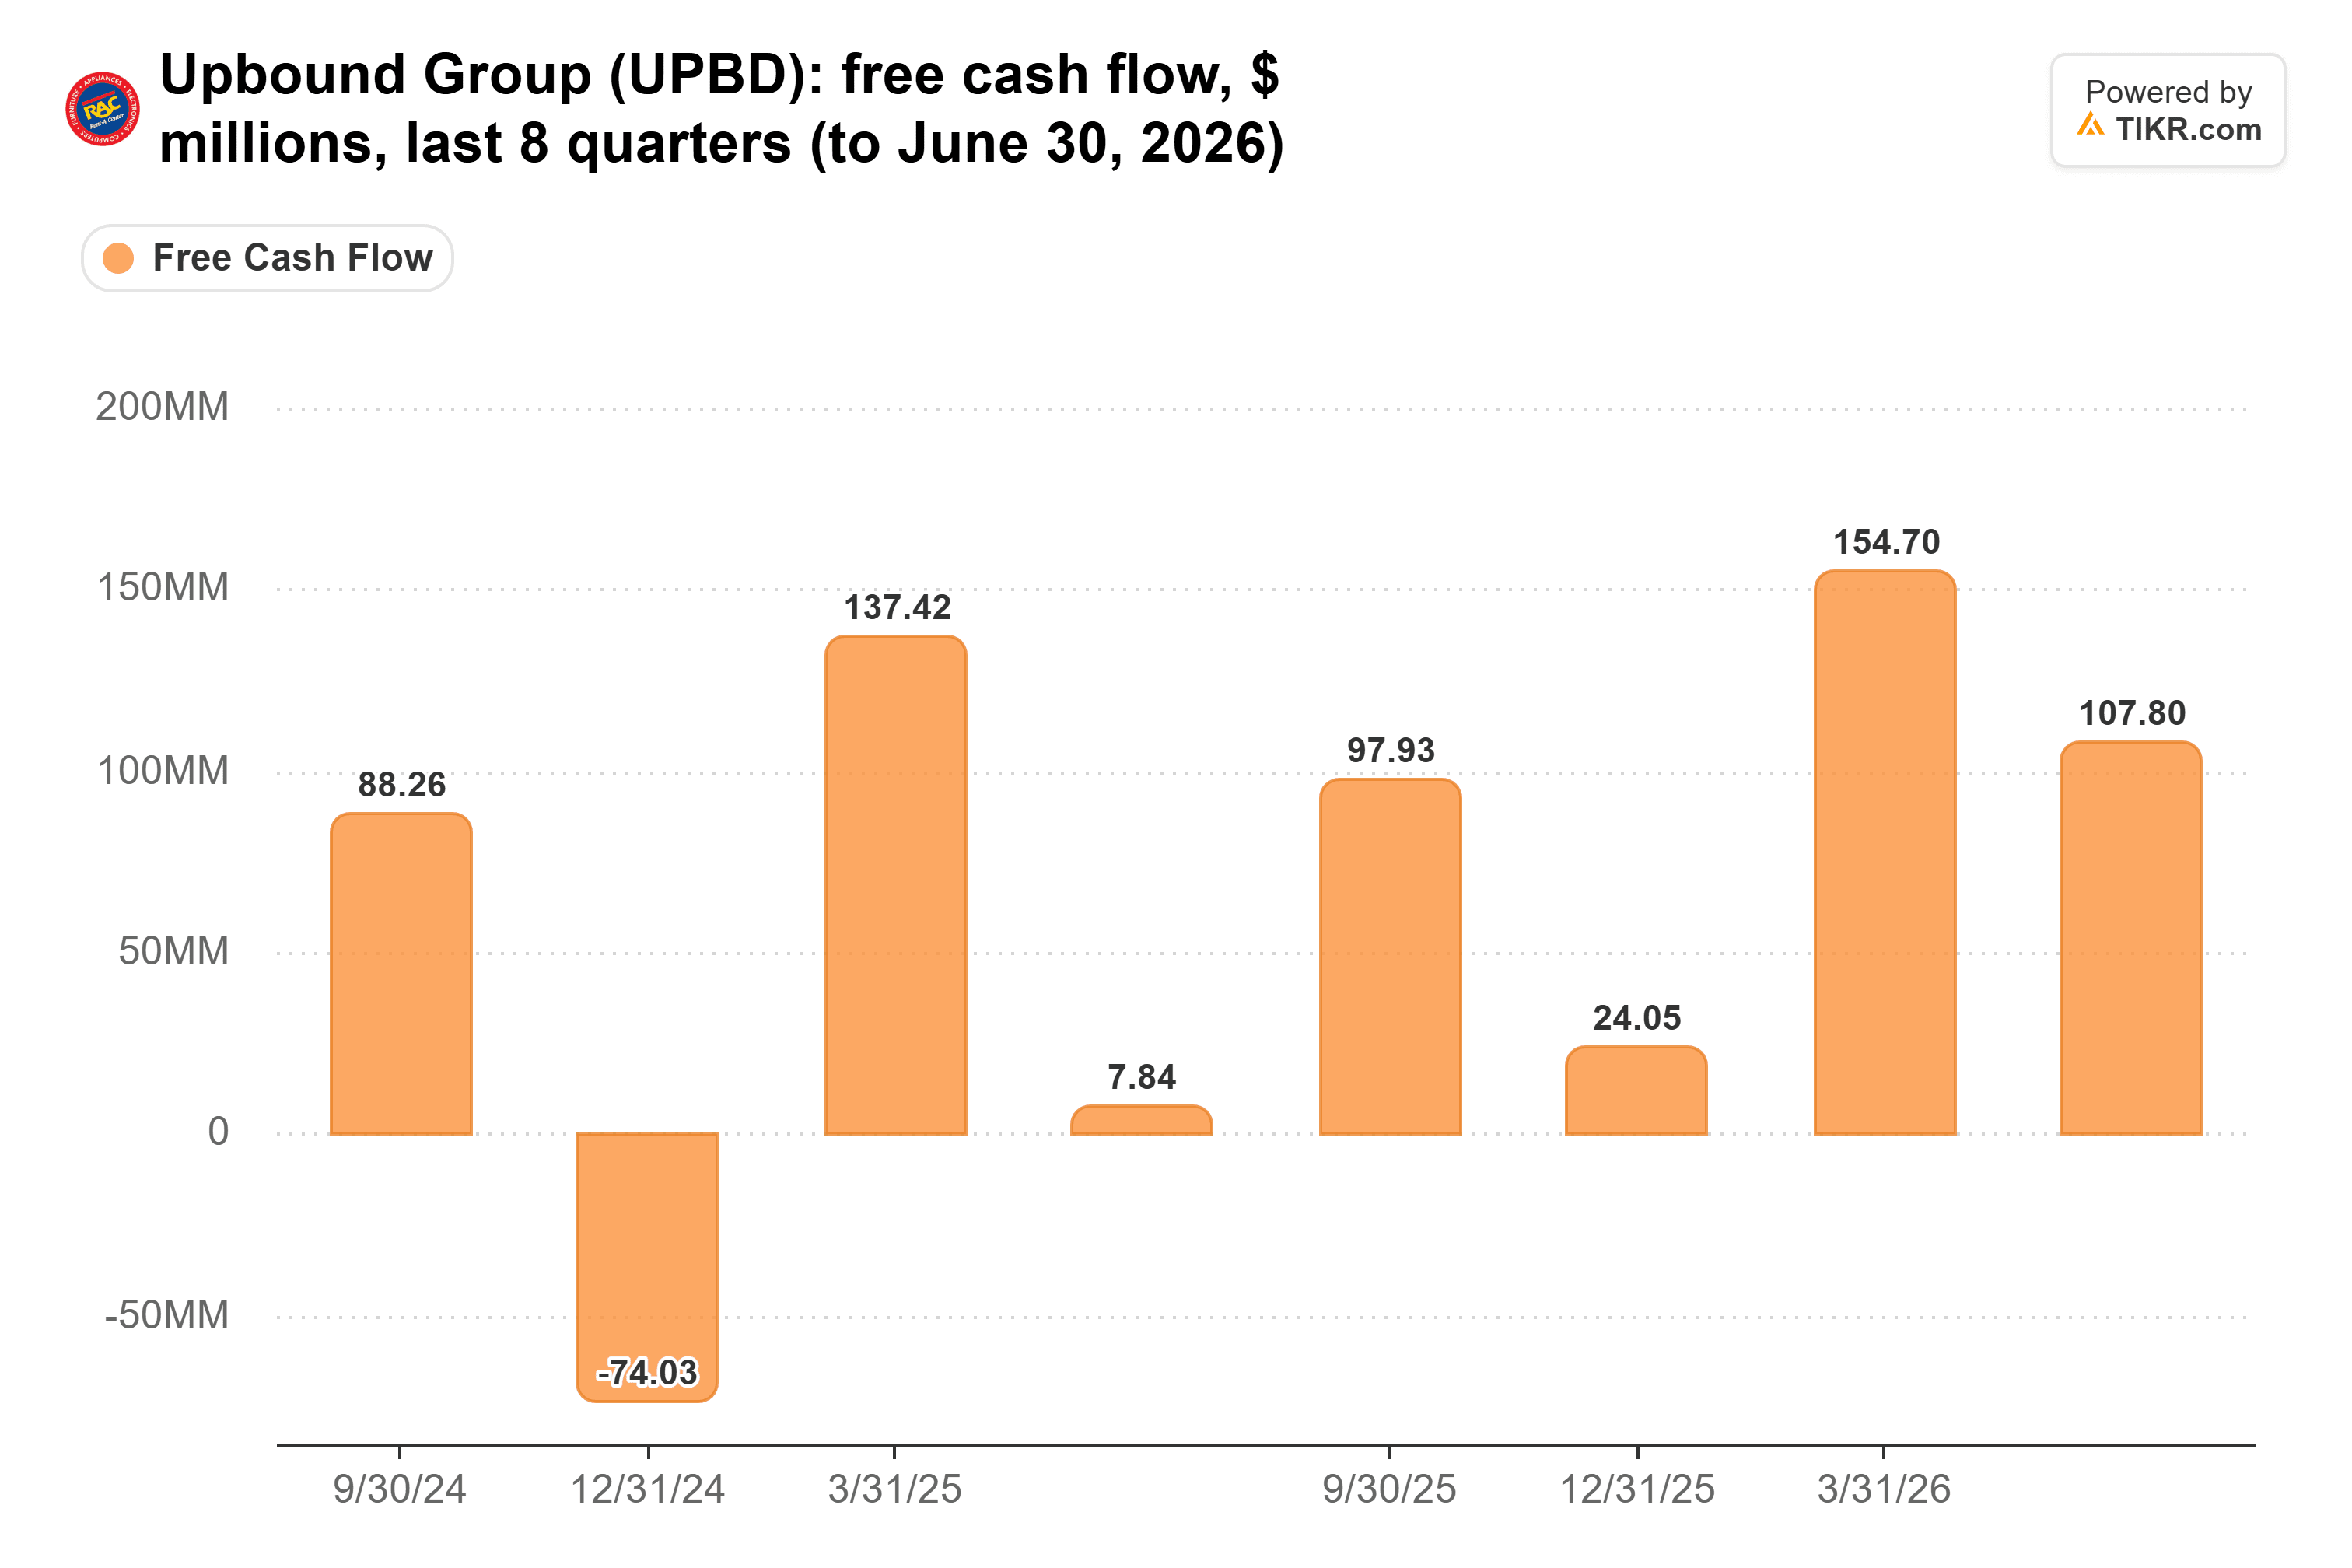
Das dritte Quartal trug nach Angaben von Upbound etwa 121 Millionen US-Dollar bei und brachte das Jahr auf etwa 340 Millionen US-Dollar. Das Unternehmen tilgte etwa 77 Millionen US-Dollar Schulden, reduzierte die Netto-Verschuldungsquote auf das 2,4-fache gegenüber dem 2,6-fachen und plant den Rückkauf von bis zu 50 Millionen US-Dollar Aktien.
Aber Upbound hielt an seinem Jahresziel von "mindestens 250 Millionen US-Dollar" fest, einschließlich Zahlungen für Rechtsstreitigkeiten. Da bereits 340 Millionen US-Dollar vorhanden sind, bleibt Raum dafür, dass im vierten Quartal Cash abfließt.
Wo Upbound noch stolpern könnte
Die Prognose für das bereinigte Ergebnis je Aktie im vierten Quartal von 1,00 bis 1,10 US-Dollar liegt unter den von Analysten erwarteten 1,10 US-Dollar. Und die Nettoausfallquote bei Vorschüssen von Brigit stieg innerhalb eines Jahres um 111 Basispunkte auf 4,4%, was Upbound auf "starkes Portfoliowachstum" in "einer herausfordernden makroökonomischen Umgebung" zurückführte.
Die eigene 28-Tage-Überfälligkeitsrate von Dave verbesserte sich innerhalb eines Jahres um 14 Basispunkte auf 2,12% im zweiten Quartal, und ihr CFO erwartete, dass die Verluste "in einem ähnlichen Bereich wie im zweiten Quartal" bleiben würden. Ihr Bericht am 4. November wird ein weiterer Prüfstein dafür sein, wie es Kreditnehmern von Vorschusszahlungen geht, auch wenn die beiden Unternehmen Verluste unterschiedlich messen.
Der Verzicht auf Volumen zugunsten sauberer Kredite hat sich ausgezahlt: Acima verdient mehr mit weniger, und die Schulden werden abgebaut. Aber die Zahlen von FirstCash zeigen, dass schwache Nachfrage einen Teil des Schrumpfens verursacht. Der neue Deal von Acima, die bevorzugte Lease-to-own-Option in etwa 5.000 Boost-Mobile-Filialen zu sein, ist der erste echte Test, ob das Volumen zurückkehren kann, ohne dass die Verluste steigen.
Was ist die Upbound-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Upbound wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Upbound kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!