

Wichtige Kennzahlen für die UNH-Aktie
- Performance der vergangenen Woche: +5,22 %
- 52-Wochen-Spanne: $235 bis $418
- Zielpreis des Bewertungsmodells: $483
- Impliziertes Aufwärtspotenzial: +16,3 % über 2,5 Jahre
Bewerten Sie Ihre Lieblingsaktien wie UnitedHealth mit TIKRs Guided Valuation Model (Es ist kostenlos) >>>
Medizinische Kosten, Klagen und eine noch zu erarbeitende Trendwende
Die UnitedHealth Group Incorporated (UNH) hat einen Großteil des Jahres 2026 damit verbracht, eine Erzählung zu managen, die von erhöhten medizinischen Kosten und einer Kaskade rechtlicher Entwicklungen geprägt war. Doch der Juni brachte eine bemerkenswerte Verschiebung im Analystenton. Die Bank of America stufte UNH am 4. Juni hoch und verwies auf sich verbessernde Trends bei den medizinischen Kosten. Das Medical Loss Ratio ist die wichtigste Kennzahl für Managed-Care-Versicherer. Wenn sie sinkt, erholen sich die Margen aufgrund der weitgehend fixen Kostenbasis des Unternehmens schnell.
Das Upgrade erfolgte vor einem schwierigen Hintergrund. Ende Mai verklagte Massachusetts die Versicherungstochter von UnitedHealth wegen angeblichen Betrugs am Medicaid-Programm des Bundesstaates. Medicaid ist das staatliche Krankenversicherungsprogramm für einkommensschwächere Amerikaner. UnitedHealth verwaltet als Managed-Care-Organisation Medicaid-Pläne in mehreren Bundesstaaten. Das regulatorische Risiko in diesem Segment war für Anleger während des gesamten Jahres 2025 und bis in das Jahr 2026 hinein ein wiederkehrendes Thema.

Die Q1 2026 Ergebnisse zeigten einen Umsatz von $111,7 Milliarden, der den Konsens von $109,6 Milliarden um fast 2 % übertraf. Das bereinigte EPS belief sich auf $7,23 und lag über den Erwartungen. Das Management erhöhte die Prognose für das bereinigte EPS des Gesamtjahres auf mehr als $18,25. Das Unternehmen schaffte außerdem die meisten Vorabgenehmigungspflichten (Prior Authorization) in seinen Plänen ab. Prior Authorization ist der Gatekeeping-Prozess des Versicherers, der Behandlungen genehmigt, bevor sie durchgeführt werden.
UNH setzte seine Dividende für Q2 2026 in Höhe von $2,32 pro Aktie wieder ein, was finanzielle Stabilität signalisiert. Bernstein hob sein Kursziel Ende Mai separat an und verwies auf verbesserte Aussichten bei Medicare Advantage. Wenn UNH weiterhin Analysten-Upgrades aufgrund besserer Schadendaten anzieht, gewinnt die Erholungsthese trotz der anhaltenden Klagen an echter Glaubwürdigkeit.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für UNH an (Es ist kostenlos) >>>
Ist die UnitedHealth-Aktie nach dem Höchststand des Rückgangs günstig?

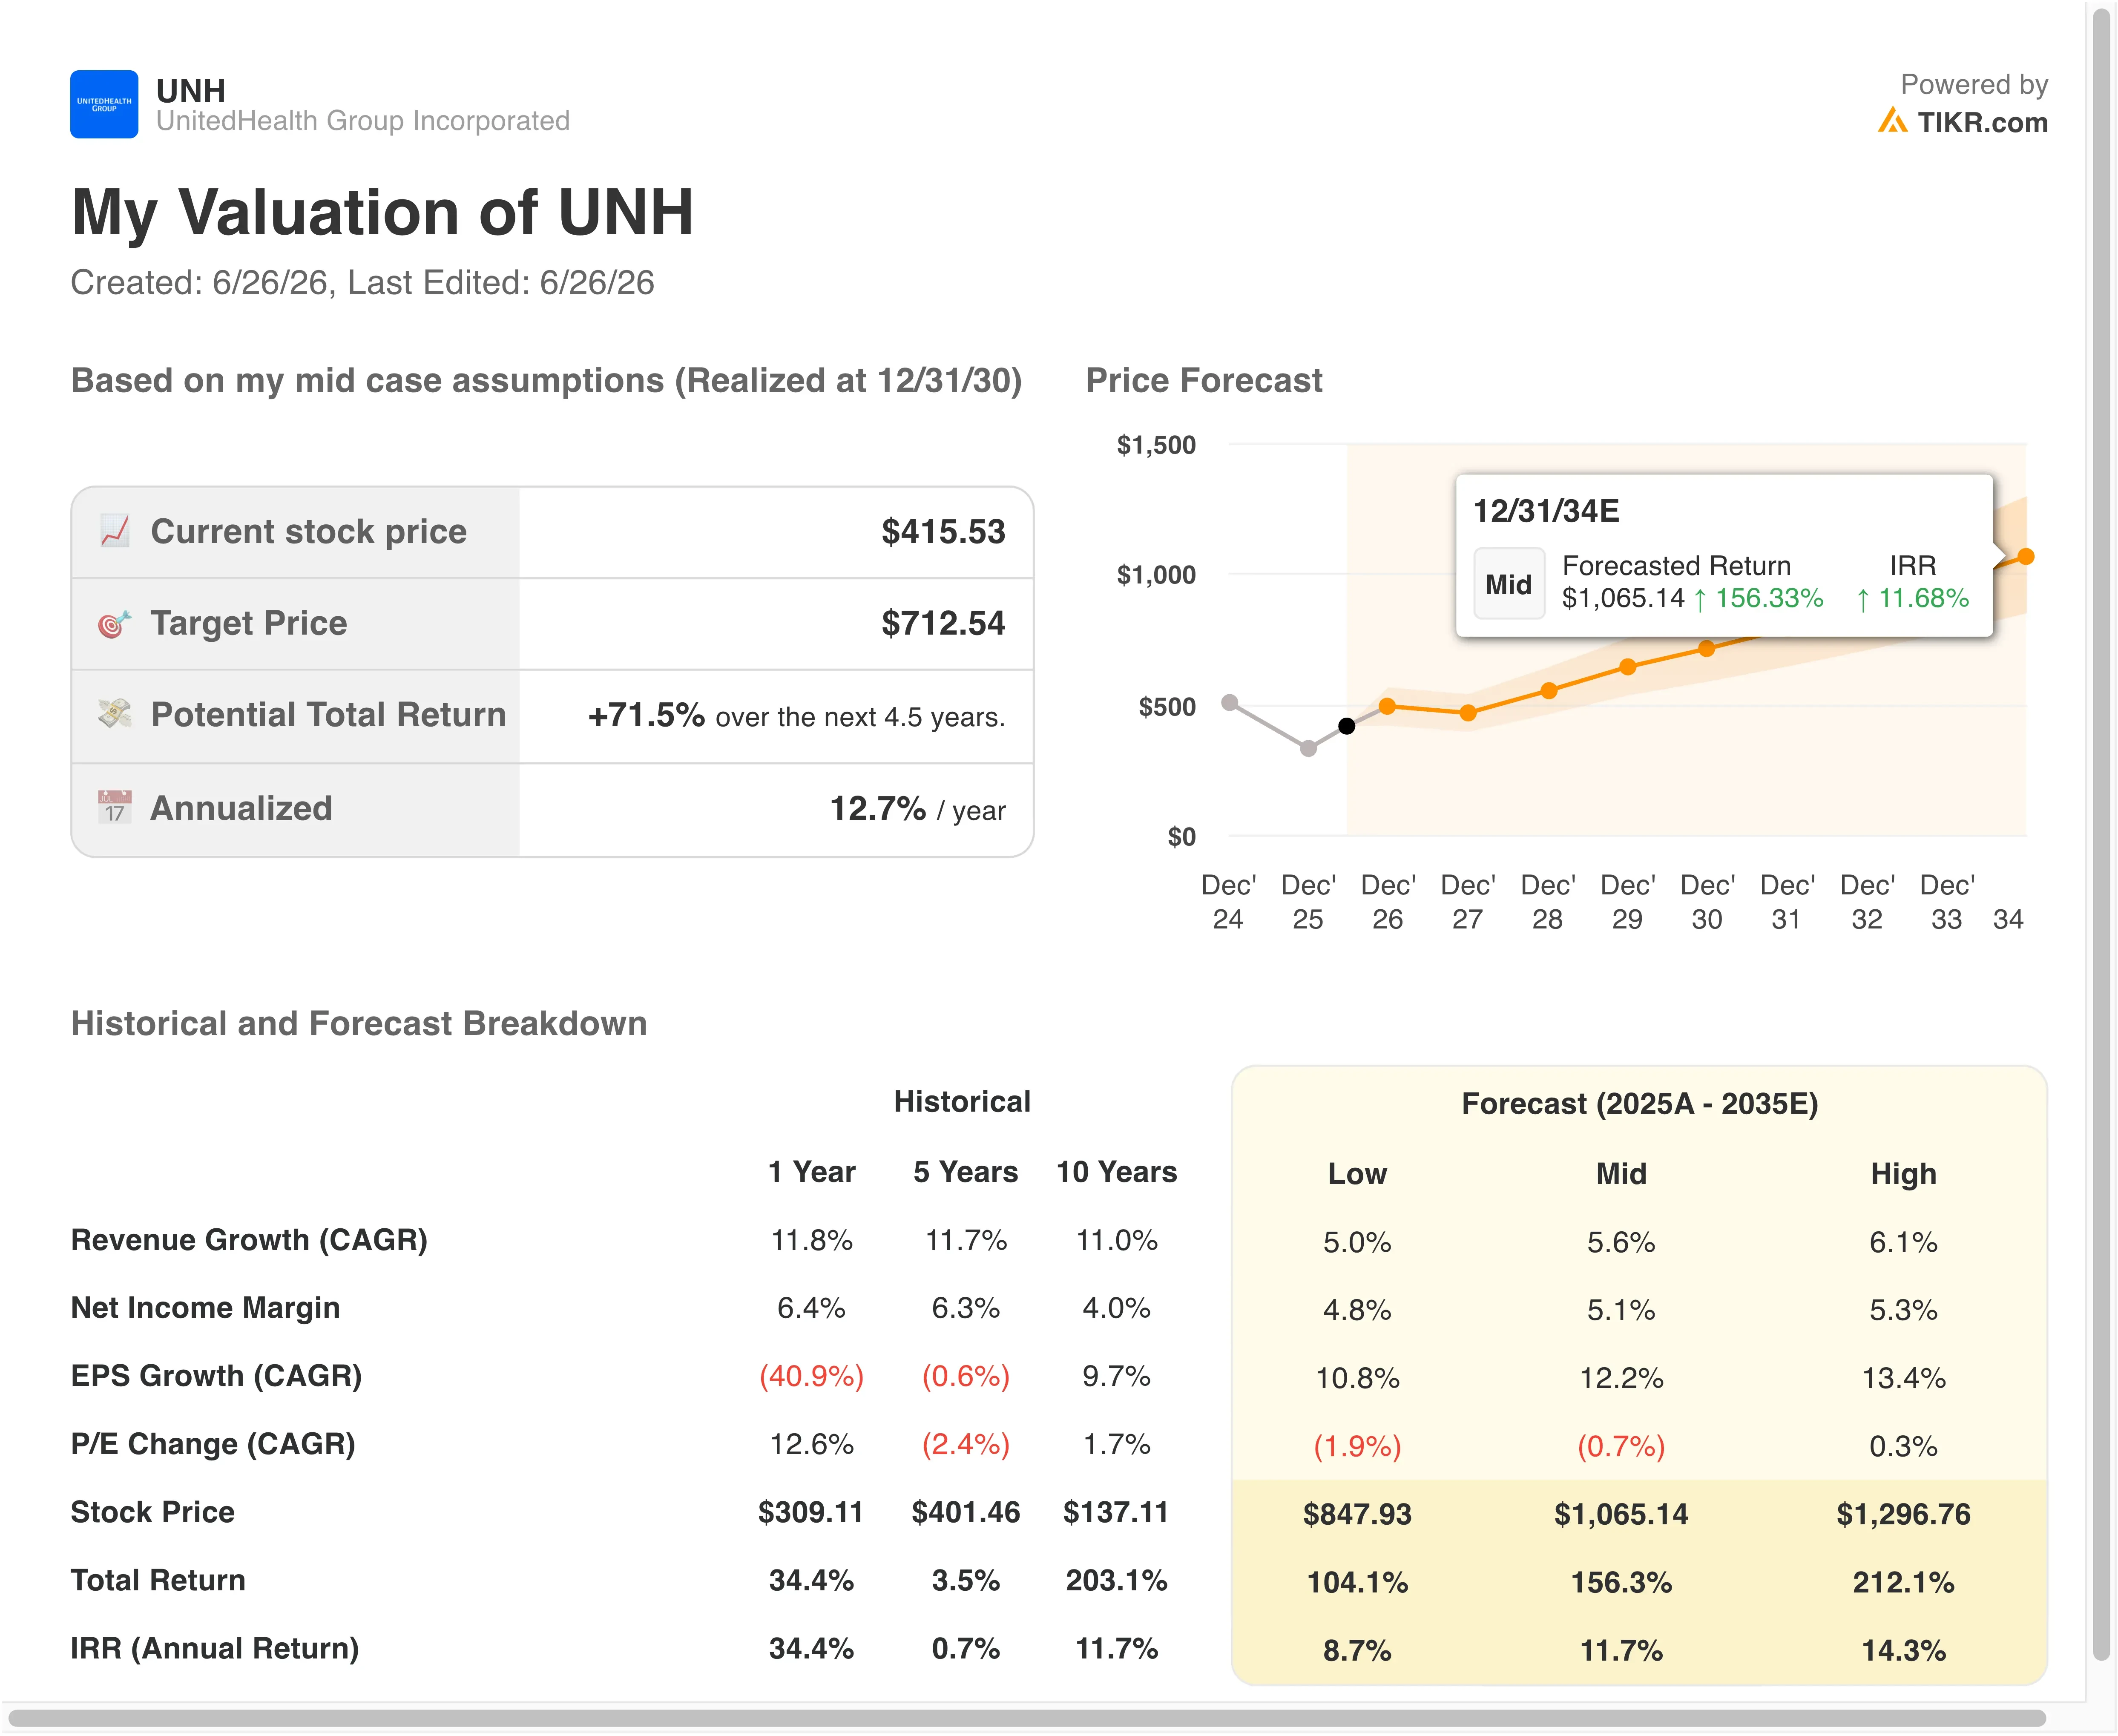
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 2,6 %
- Betriebsmargen: 6,1 %
- Exit-KGV: 18,3x
Das Modell schätzt einen Zielpreis von $483, was ein Gesamtaufwärtspotenzial von 16,3 % gegenüber dem aktuellen Kurs von $416 und eine annualisierte Rendite von 6,2 % über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 6,2 % ist bescheiden für eine Aktie, die mehr als 40 % unter ihrem Fünfjahreshöchststand notiert. Aber die Modellinputs zeigen die eigentliche Spannung. Die Annahme einer Betriebsmarge von 6,1 % liegt über der aktuellen EBIT-Marge der letzten zwölf Monate von 4,2 %. Diese Marge spiegelt eine Phase erhöhter medizinischer Kosten und einmaliger rechtlicher Belastungen wider. Historisch hat UnitedHealth in günstigen Schadenumfeldern Margen von näher an 8 % bis 9 % gehalten. Eine Rückkehr in diesen historischen Bereich würde die vom Modell implizierte Rendite deutlich verbessern.
Auch die Umsatzwachstumsannahme von 2,6 % ist konservativ. Das Umsatzwachstum von UnitedHealth in den letzten zwölf Monaten lag bei 11,8 %, und seine langfristige durchschnittliche jährliche Wachstumsrate liegt bei etwa 11 %. Das Modell stresst ein Szenario, in dem das Wachstum stark nachlässt, was angesichts der Unsicherheiten bei den Medicaid-Volumina und potenziellen Änderungen bei der Vergütung von Medicare Advantage angemessen ist. Medicare Advantage ist die private Versicherungsalternative zum traditionellen Medicare und stellt das wachstumsempfindlichste Segment von UnitedHealth dar.
Bei $416 notiert UNH mit einem KGV der letzten zwölf Monate von 31x, aber einem NTM-KGV von 21,8x. Diese Kompression zwischen vergangenheits- und zukunftsbezogenen Gewinnen ist genau das, wie eine Margenerholungsthese in Echtzeit aussieht. Der Markt bewertet bereits eine Verbesserung, die in den veröffentlichten Ergebnissen noch nicht vollständig sichtbar ist.
UnitedHealth vs. Cigna und Elevance Health
Die UnitedHealth Group ist die größte Managed-Care-Organisation in den Vereinigten Staaten gemessen am Umsatz. Dennoch hat die relative Performance ihrer Aktie im Jahr 2026 hinter der von Mitbewerbern zurückgeblieben, die ähnlichen Headline-Risiken aus dem Weg gingen. Die Cigna Group (CI) und Elevance Health (ELV) sind die beiden direktesten Vergleiche.
Cigna notiert mit etwa 11x zukunftsbezogenen Gewinnen, einem deutlichen Abschlag gegenüber dem NTM-KGV von UnitedHealth von 22x. Die Umsatzstruktur von Cigna ist stärker auf das Pharmacy Benefit Management durch Express Scripts ausgerichtet, was andere Margendynamiken mit sich bringt. Aber die Betriebsmarge von Cigna liegt auf eigenständiger Basis höher als die des Managed-Care-Segments von UnitedHealth.

Elevance Health, früher Anthem, notiert mit etwa 14x bis 16x zukunftsbezogenen Gewinnen. Auch Elevance sah sich im Jahr 2025 und 2026 erhöhten medizinischen Kosten gegenüber. Analysten von Cantor und Mizuho stellten jedoch im Mai 2026 fest, dass der gesamte Krankenversicherungssektor in den nächsten zwei bis drei Jahren eine Margenerholung erleben könnte, während die Branche den Schadensanstieg nach der Pandemie verdaut. Diese Ansicht stützt die These, dass die Margenkompression bei UnitedHealth zyklisch und nicht strukturell ist.
UnitedHealth behält einen strukturellen Vorteil, den kein Mitbewerber vollständig nachahmen kann: die vertikale Integration durch Optum, ihre Gesundheitsdienstleistungs- und Apothekentochter. Optum generiert jährliche Umsätze von über $60 Milliarden und operiert mit höheren Margen als das Versicherungssegment. Diese Diversifizierung ist der Grund, warum UnitedHealth historisch ein Premium-KGV hatte, und sie bleibt das stärkste Argument für eine Neubewertung, sobald sich das Schadenumfeld stabilisiert.
Was treibt die UNH-Aktie künftig an?
Der Q2 2026 Quartalsbericht, der für den 16. Juli 2026 geplant ist, ist der wichtigste kurzfristige Katalysator. Anleger werden sich auf das Medical Loss Ratio für das Quartal konzentrieren und darauf, ob das Management seine Prognose für das Gesamtjahr aktualisiert. Ein stabiler oder rückläufiger Schadentrend in Q2 würde die Upgrade-These der BofA validieren und könnte eine deutliche Multiplikatorexpansion auslösen.
Die Vergütungssätze für Medicare Advantage sind ein zweiter wichtiger Treiber. Die Centers for Medicare and Medicaid Services legen die Zahlungssätze jährlich fest. Jede Aufwärtsrevision für 2027 würde das größte und margenempfindlichste Segment von UnitedHealth direkt unterstützen.
Das rechtliche und regulatorische Risiko bleibt das primäre Risiko. Die Medicaid-Betrugsklage in Massachusetts und mögliche neue Klagen auf Bundesstaatenebene könnten die Stimmung auch dann gedrückt halten, wenn sich das zugrundeliegende Geschäft verbessert. Das Management hat sich in öffentlichen Kommentaren noch nicht direkt zu der Klage in Massachusetts geäußert.
Die Abschaffung der Vorabgenehmigungspflicht hat reale finanzielle Auswirkungen. Die Abschaffung dieser Gatekeeping-Schritte könnte die Schadenkosten vorübergehend erhöhen, da mehr Behandlungen genehmigt werden. Sie könnte aber auch den administrativen Aufwand verringern, der auf dem Ruf der Aktie lastete. Die Kommentare des Managements am 16. Juli werden die erste Gelegenheit sein, diese Kostenauswirkungen zu quantifizieren und die Aussichten für das Gesamtjahr zu umreißen.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in UnitedHealth investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie UNH auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um UNH neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die UNH Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






