


Wichtige Erkenntnisse
- Die Bruttomarge von TSMC stieg vom Juni-Quartal 2025 mit 59 % auf 68 % im Juni-Quartal 2026, obwohl das Management für das nächste Quartal aufgrund von Verdünnungseffekten durch den Anlauf der 2-Nanometer-Fertigung auf 66 % nach unten korrigierte – ein kleiner Rückschritt im Vergleich zum Anstieg des Jahres.
- Die vierteljährlichen Investitionsausgaben (CapEx) sprangen im Juni-Quartal 2026 auf 15,59 Mrd. USD, den höchsten Stand der letzten acht Quartale, etwa 42 % über dem Vorquartal, da TSMC sein CapEx-Budget für 2026 zum dritten Mal in diesem Jahr erhöhte.
- Das Kurs-Gewinn-Verhältnis (KGV) von TSMC auf Basis der normalisierten Gewinne der nächsten zwölf Monate (NTM) hat sich auf das 22-fache komprimiert, nahe seinem Zweijahresdurchschnitt und deutlich unter einem Spitzenwert von 30x, nach einem Kurseinbruch am 14. September, der mit Sicherheitswarnungen für die KI-Branche zusammenhing und nichts TSMC-Spezifisches betraf.
- Institutionelle 13F-Einreichungen vom 30. Juni 2026 zeigen bereits eine gespaltene Wall Street: Coatue und Situational Awareness erhöhten ihre TSMC-Positionen, während Lone Pine, SoftBank und Viking Global ihre reduzierten – alles vor der Gewinnmitteilung im Juli oder dem Kurseinbruch im September.
Die Bruttomarge von TSMC erreichte gerade einen Rekord – und die Warnung bleibt bestehen
Im Q2 2026 Earnings Call korrigierte CFO Wendell Huang die Bruttomarge für das dritte Quartal um 170 Basispunkte auf 66 % nach unten und verwies auf eine Verdünnung von 3 bis 4 Prozentpunkten durch den steilen Anlauf des 2-Nanometer-Prozesses von TSMC. Für sich allein gelesen, klingt das nach einem Unternehmen, das Margen abgibt.
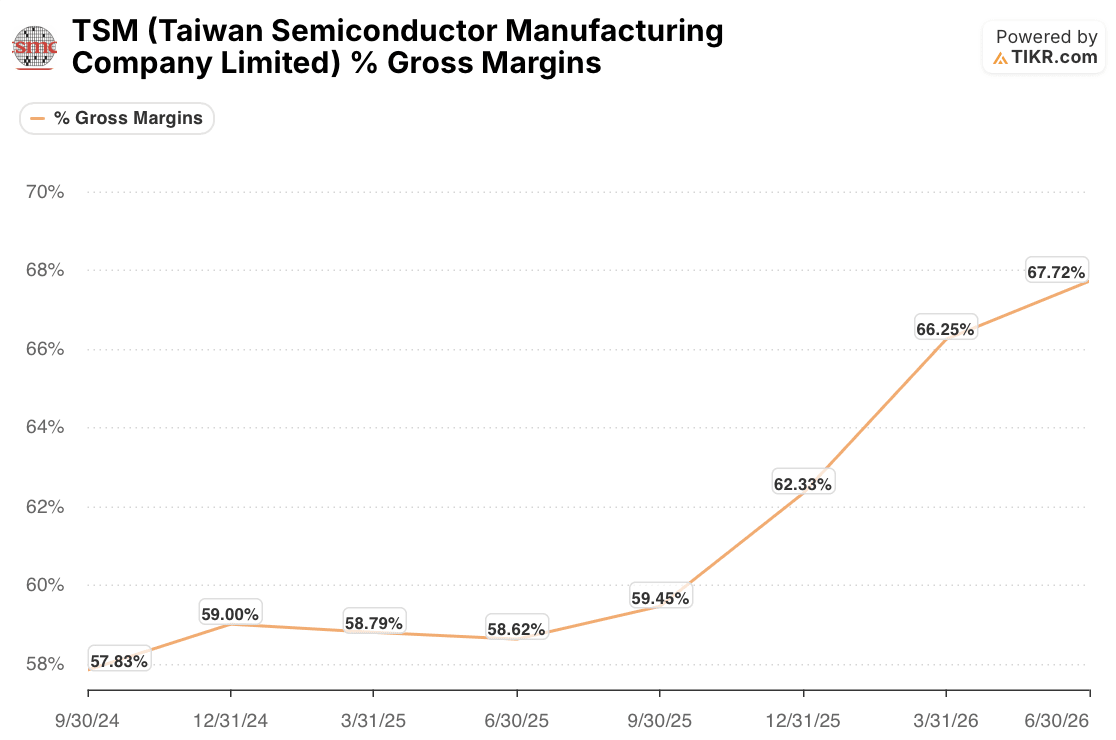
Die Margendaten erzählen eine andere Geschichte. Die Bruttomarge von TSMC lag im Juni-Quartal 2025 noch bei 58,62 %. Bis März 2026 erreichte sie 66,25 % und im Juni 2026, demselben Quartal, das Huang beschrieb, erreichte sie 67,72 % – den höchsten Stand von TSMC in den letzten zwei Jahren und konsistent mit der von CEO C.C. Wei im Call genannten Zahl von 67,7 %. Der prognostizierte Schritt zurück auf 66 % für das dritte Quartal wäre immer noch die zweitbeste Marge in diesem Zeitraum.
Huang war explizit, warum die Verdünnung den Trend nicht gestoppt hat: Kostensenkungsbemühungen und eine leicht höhere Kapazitätsauslastung kompensierten den größten Teil des Drucks, und die Nachfrage nach den führenden Technologien von TSMC blieb stark genug, um sie zu stützen. Das von der Geschäftsleitung benannte kurzfristige Risiko – N2-Anlaufverdünnung jetzt und eine sich in späteren Jahren auf 3 bis 4 Prozentpunkte ausweitende Verdünnung durch ausländische Fabriken – ist real. Aber bisher sieht es nach einem Risiko für die Steigung eines Aufwärtstrends aus, nicht nach einem Beweis, dass der Trend gestoppt hat.
TSMC finanziert sein größtes CapEx-Jahr mit eigenen Mitteln
TSMC hat sein Investitionsbudget für 2026 in diesem Jahr dreimal erhöht: von 52 Mrd. USD auf 56 Mrd. USD im Januar, auf die Obergrenze dieser Spanne im April und auf 60 bis 64 Mrd. USD im Juli.
Wei fügte im Call hinzu, dass die CapEx der nächsten drei Jahre sogar noch deutlich höher ausfallen werden als die der vorangegangenen drei Jahre – eine Formulierung, die er im Vorquartal bereits für eine kleinere Zahl verwendet hatte. Das Engagement erreichte im Juni einen neuen physischen Meilenstein.
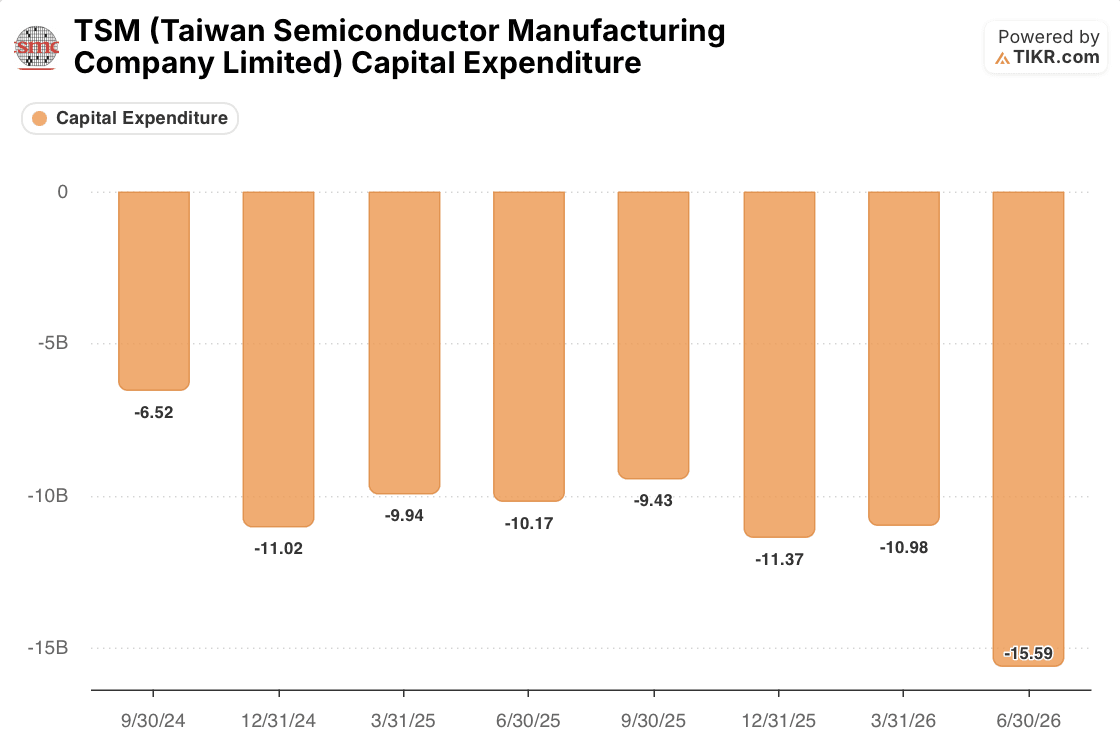
TSMC gab in diesem Quartal 15,59 Mrd. USD für Investitionsausgaben aus, die höchste vierteljährliche Ausgabe der letzten acht Quartale und etwa 42 % über den 10,98 Mrd. USD des Vorquartals. Ein Teil dieses Geldes fließt in Bauvorhaben, die jahrelang keine Umsätze generieren werden: TSMC begann am 21. September mit dem Bau eines Verpackungs-Validierungsparks in Kaohsiung, der erst im vierten Quartal 2029 in Betrieb gehen wird, und die neu angekündigten 100 Mrd. USD in Arizona bringen TSMCs gesamtes US-Engagement auf 265 Mrd. USD ohne festen Bauzeitplan.
Huang sagte Analysten, TSMC habe im selben Quartal etwa 24,5 Mrd. USD an operativem Cashflow generiert – genug, um die 15,59 Mrd. USD an CapEx und etwa 4,9 Mrd. USD an Dividenden ohne neue Kreditaufnahme zu decken. Das ist wichtig, weil es bedeutet, dass TSMCs Ausgaben eine Wette auf die eigene Einschätzung der Nachfrage sind und nicht das Handeln eines Unternehmens, das nach Schulden greift, um mit Konkurrenten Schritt zu halten.
Warum das KGV der TSMC-Aktie fiel, obwohl das Geschäft stärker wurde
Weder die Margenexpansion noch der eigenfinanzierte Ausbau erklären die jüngste Bewegung im eigenen KGV von TSMC.

TSMC notiert zum letzten Stand mit dem 22,46-fachen der normalisierten Gewinne der nächsten zwölf Monate, nahe seinem Zweijahresdurchschnitt von 22,41x und deutlich unter dem Höchststand von 29,65x, der früher in dieser Spanne erreicht wurde. Das KGV fiel Mitte September stark, im selben Zeitraum, der hier in den Nachrichtenagenturen behandelt wurde: Am 14. September veröffentlichte Anthropics Dario Amodei einen Essay, in dem er KI-Unternehmen aufforderte, die Modellentwicklung zu verlangsamen, Sam Altman sagte, OpenAI werde in diesem Jahr aufgrund von Sicherheitsbedenken keinen Börsengang anstreben, und Chipaktien in Taipeh, Seoul und im Philadelphia Semiconductor Index fielen in Sympathie, TSMC eingeschlossen, zusammen mit einem Rückgang von 13,2 % bei SoftBank. Keine dieser Nachrichten bezog sich auf TSMCs eigene Ergebnisse.
Der am 10. September separat gemeldete Q2-Umsatz stieg um 53,3 % im Jahresvergleich auf etwa 16,1 Mrd. USD. Die 13F-Einreichungen in diesem Satz, alle datiert auf den Berichtszeitraum 30. Juni 2026 und vor dem Juli-Call oder dem September-Kurseinbruch eingereicht, zeigen bereits eine gespaltene Reaktion: Coatue erhöhte seine TSMC-Position um 7,6 % auf 9,3 Millionen ADRs und Situational Awareness erhöhte seine Position auf 2,6 Millionen Aktien, während Lone Pine seine Position um 92,7 % reduzierte, SoftBank um 71,5 % und Viking Global um 29 %. Diese Divergenz liegt vor dem Stimmungsschock, was darauf hindeutet, dass einige Anleger den Zeitplan für die Rendite des Ausbaus bereits infrage stellten, bevor KI-Sicherheitswarnungen dem breiteren Markt einen Grund zum Verkauf gaben.
Das KGV, nicht die Marge, ist der Sitz des Risikos
TSMCs eigene Zahlen unterstützen die Idee, dass KI-CapEx unter seinem eigenen Gewicht zusammenbricht, zumindest noch nicht. Die Margen sind die höchsten der letzten zwei Jahre, der Umsatz wächst mit über 50 % im Jahresvergleich, und der Ausbau ist eigen- und nicht fremdfinanziert. Das von der Bank für Internationalen Zahlungsausgleich Anfang September benannte finanzielle Stabilitätsrisiko – undurchsichtige und hoch verschuldete KI-Finanzierung – ist real, aber es liegt bei TSMCs Kunden und deren Finanziers, nicht auf TSMCs eigener Bilanz.
Das konkretere kurzfristige Risiko steht bereits in TSMCs eigener Prognose: eine Bruttomarge von 66 % für das dritte Quartal, ein ganzer Prozentpunkt unter dem tatsächlichen Wert vom Juni, plus eine von C.C. Wei als sehr angespannt bezeichnete Advanced-Packaging-Kapazität und eine von ihm als sehr groß bezeichnete Nachfrage-Angebots-Lücke, ohne eine Zahl zu nennen.
Wenn die Bruttomarge im dritten Quartal bei oder über der prognostizierten 66 % liegt, wenn TSMC im Oktober berichtet, und das CapEx-Budget in diesem Zyklus keine vierte Erhöhung benötigt, wird das Argument für eine Neubewertung des KGVs zurück in seinen historischen Bereich von 26x bis 29x stärker. Wenn die Marge weiter nachgibt oder die von Huang für spätere Phasen prognostizierte Verdünnung durch ausländische Standorte früher eintritt als angekündigt, werden die Fonds, die ihre TSMC-Positionen im Juni reduzierten, früh statt falsch gehandelt haben.
Sollten Sie in Taiwan Semiconductor Manufacturing Company Limited investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die TSM-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Taiwan Semiconductor Manufacturing Company Limited zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der TSM-Aktie kostenlos auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Positionen und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


