


Wichtigste Erkenntnisse
- Die Axon-Aktie fiel im September um etwa 22 %, was ihrem Verlust für das gesamte Jahr entspricht, nachdem sie an einem Tag um 11 % gefallen war, nachdem die Ankündigung einer 0%-Wandelanleihe im Volumen von 1,15 Mrd. USD bekannt wurde. Dies folgte auf einen früheren Rückgang von 14 %, nachdem die Bruttomarge im Q2 niedriger als erwartet ausgefallen war.
- Die liquiden Mittel hatten sich bereits auf 600 Mio. USD gegenüber einer Gesamtverschuldung von 1,85 Mrd. USD vor der Kapitalerhöhung verringert – die knappste Cash-Position, die Axon seit über einem Jahr außerhalb eines kurzen Tiefs im März gehalten hat.
- Der freie Cashflow blieb im Quartal im Wesentlichen unverändert, aber das passt zu einem zweijährigen Muster von niedrigem oder negativem freiem Cashflow in der ersten Jahreshälfte, gefolgt von einer Erholung im vierten Quartal. Das Management gibt eine Prognose für einen freien Cashflow von 450 Mio. USD für das Gesamtjahr ab, der größtenteils auf dieser gleichen Q4-Erholung basiert.
- Die verwässerte Anzahl ausstehender Aktien ist seit September 2024 trotz zweier großer Wandelanleihe-Emissionen innerhalb von 18 Monaten nur um etwa 5,7 % gestiegen, was darauf hindeutet, dass die Struktur mit Capped Calls die tatsächliche Verwässerung bisher moderat gehalten hat.
Der September-Rückgang der Axon-Aktie erzählt zwei verschiedene Geschichten
Axon Enterprise (AXON) schloss am 21. September bei 452,06 USD, ein ruhiger Abschluss, der einen rauen Monat überdeckt. Die Aktie fiel am 15. September um 11 %, als Axon eine Emission von 1 Mrd. USD an 0%-Wandelanleihen mit Fälligkeit 2031 startete, die später auf 1,15 Mrd. USD erhöht wurde, nachdem die Konsortialbanken ihre Option ausgeübt hatten. Die Anleihen haben einen Wandlungspreis von 652,06 USD, ein Aufschlag von 47,5 % auf den Schlusskurs von 442,08 USD am Tag vor der Preisstellung, und etwa 100 Mio. USD flossen in Capped-Call-Transaktionen mit einem Basispreis von 1.049,94 USD, die die Verwässerung abmildern sollen, falls die Aktie jemals so hoch steigt. Der Rest ist für allgemeine Unternehmenszwecke vorgesehen, einschließlich Wachstumsinvestitionen und möglicher Übernahmen. Bis zur Ankündigung war Axon im September um etwa 22 % gefallen, was seinem Verlust für das Gesamtjahr entspricht, während der S&P 500-Industriesektor im Jahresverlauf noch im mittleren einstelligen Bereich im Plus lag.
Dieser Rückgang traf auf eine bereits angeschlagene Aktie. Am 5. August berichtete Axon einen Umsatz im zweiten Quartal von 904 Mio. USD, ein Plus von 35 % gegenüber dem Vorjahr und über den etwa 877 Mio. USD, die Analysten erwartet hatten, mit einem bereinigten Gewinn je Aktie von 1,88 USD gegenüber einer Schätzung von 1,85 USD. Aber die bereinigte Bruttomarge fiel um 40 Basispunkte gegenüber dem Vorjahr auf 62,9 %, wobei die Marge im Segment Software und Services um 380 Basispunkte auf 75,1 % sank, da eine stärkere Gewichtung von Professional Services mit niedrigerer Marge und die Skalierung neuer Produkte die Ergebnisse belasteten. Die Aktie fiel in der folgenden Sitzung um bis zu 14 %. Zwei Rückschläge innerhalb von sechs Wochen, einer zur Margenqualität und einer zur Kapitalerhöhung, sind der Grund, warum Axon Ende September trotz einer Prognose, die das Management tatsächlich angehoben und nicht gesenkt hat, zweistellig im Minus steht.
Wie Axons Bilanz vor dem Anleiheverkauf aussah
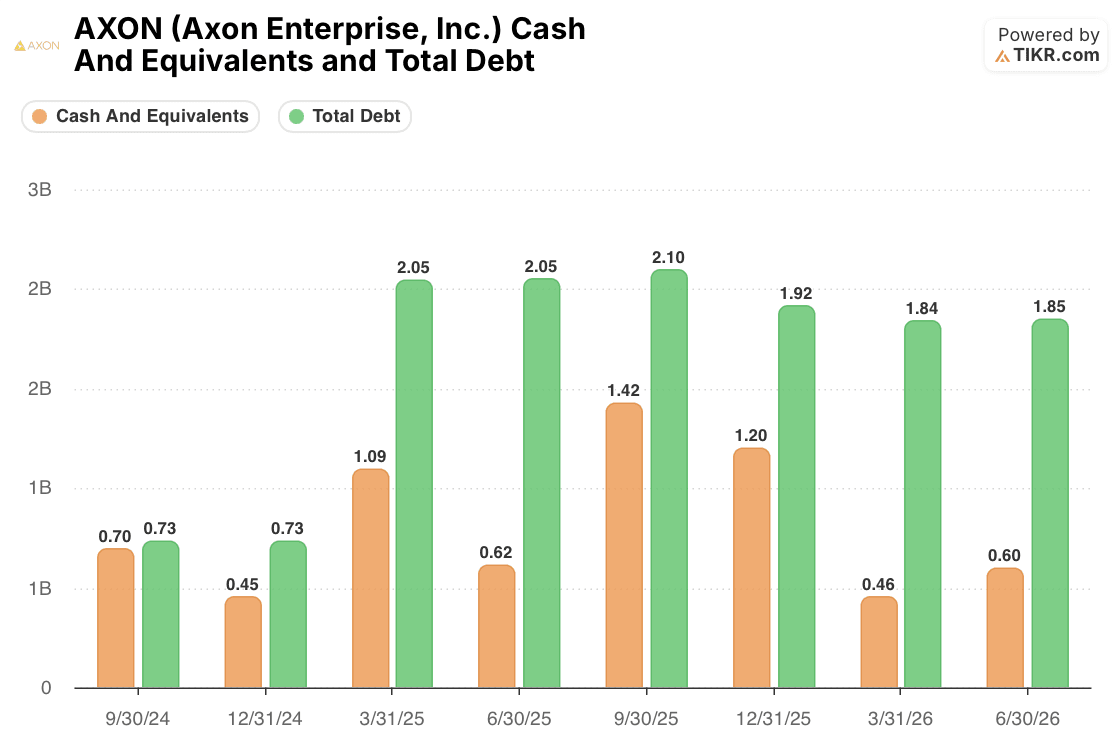
Die Wandelanleihe-Emission kam nicht aus dem Nichts. Am Ende des zweiten Quartals, am 30. Juni 2026, hielt Axon 600 Mio. USD an Bargeld und Äquivalenten gegenüber 1,85 Mrd. USD an Gesamtverschuldung – seine niedrigste Cash-Position seit über einem Jahr, abgesehen von einem kurzen Tief von 460 Mio. USD drei Monate zuvor. Das ist deutlich dünner als die 1,42 Mrd. USD an Cash, die Axon noch im September 2025 hielt, oder die 1,2 Mrd. USD, die es Ende letzten Jahres hielt. Die 1,85 Mrd. USD an bestehenden Schulden gehen auf eine ähnliche Wandelanleihe-Emission im ersten Quartal 2025 zurück, als die Gesamtverschuldung in einem einzigen Quartal von etwa 730 Mio. USD auf etwa 2,05 Mrd. USD sprang. Dies ist Axons zweite große Wandelanleihe-Emission innerhalb von etwa 18 Monaten, kein isoliertes Ereignis.
Dieser Kontext prägt die Interpretation der September-Anleihen. Ein Unternehmen, das auf einem bequemen Cash-Polster sitzt und plötzlich 1,15 Mrd. USD an Wandelanleihen emittiert, wirkt opportunistisch und sichert sich eine günstige Finanzierung, während seine Aktie noch eine Premium-Bewertung erzielt. Ein Unternehmen, dessen Cash auf 600 Mio. USD gesunken ist, während seine CFO, Brittany Bagley, im Q2 2026 Earnings Call sagt, dass Axon weiterhin erhebliche Lagerinvestitionen tätigt, um die Kundennachfrage zu unterstützen und das Lieferkettenrisiko zu reduzieren, sieht aus, als würde es ein Polster auffüllen, das es abgebaut hat. Die Beweise liegen näher an der zweiten Beschreibung, was die Einordnung von einer rein opportunistischen Emission zu einer mit einem echten Liquiditätszweck dahinter verändert.
Axons Schwankungen beim freien Cashflow sind ein bekanntes Muster, kein neuer Alarm

Der freie Cashflow belief sich im zweiten Quartal auf minus 1 Mio. USD und entsprach damit fast genau dem, was Bagley im Earnings Call mitgeteilt hatte. Isoliert betrachtet könnte ein Unternehmen, das Cash verbrennt, während seine Bilanz nahe einem Jahrestief liegt, alarmierend wirken. Über zwei Jahre und alle Quartale hinweg betrachtet, wirkt es vertraut. Der freie Cashflow schwankte von 225 Mio. USD im vierten Quartal 2024 auf minus 115 Mio. USD Mitte 2025, stieg bis Jahresende wieder auf 155 Mio. USD und fiel im ersten Quartal dieses Jahres erneut auf minus 55 Mio. USD, bevor er im zweiten Quartal nahe der Gewinnschwelle landete. Axon hatte durchgängig in der ersten Jahreshälfte einen negativen oder flachen freien Cashflow und holte den größten Teil davon im vierten Quartal wieder herein – genau die Saisonalität, auf die das Management verwies, als es die Prognose von etwa 450 Mio. USD freiem Cashflow für das Gesamtjahr bekräftigte, wobei eine starke Saisonalität im vierten Quartal erwartet wird.
Die Nullkupon-Struktur der neuen Anleihen ist hier ebenfalls wichtig. Axon zahlt bis zur Wandlung keine Zinsen, steht bis September 2029 keinem Kündigungsrecht des Emittenten gegenüber (und dann nur, wenn die Aktie 30 % über dem Wandlungspreis notiert), und die Inhaber können die Anleihen vor März 2031 nicht zurückgeben. Das gibt Axon etwa fünf Jahre Zeit, bevor die Schulden zu einer echten Cash-Verpflichtung werden – eine Zeitspanne, die mit der Erwartung des Managements zusammenfällt, dass sich die langfristige Umwandlung in freien Cashflow verbessert, wenn die Investitionsphase in Lagerbestände in diesem Jahr nachlässt.
Der eigentliche Test ist, ob Q4 das liefert, was das Management versprochen hat
Nichts davon beweist, dass der September-Rückgang irrational war. Eine Gesamtverschuldung von 1,85 Mrd. USD gegenüber 600 Mio. USD Cash ist eine reale Zahl, und ein Unternehmen, das so stark in Lagerbestände investiert, während die Bruttomarge im dritten Quartal mit einem angekündigten Faktor en contra durch steigende Speicherkosten konfrontiert ist, birgt ein echtes Ausführungsrisiko.

Die verwässerte Anzahl ausstehender Aktien ist seit September 2024 trotz zweier Wandelanleihe-Emissionen nur von 78,1 Millionen auf 82,5 Millionen gestiegen, etwa 5,7 %, was darauf hindeutet, dass die Capped Calls ihre Aufgabe, die Aktionäre bisher vor Verwässerung zu schützen, erfüllt haben. Dieser Erfolg hängt jedoch davon ab, dass die Aktie unter dem Wandlungspreis bleibt oder die Capped Calls wie geplant auszahlen.
Die nützlichere Einschätzung ist, dass der Rückgang dieses Monats wie eine reflexartige Reaktion aussieht – Verwässerungsängste, die sich auf eine bereits nervöse Aktie nach den Quartalszahlen legen – und nicht wie ein Beleg für ein strukturell anderes Axon als dasjenige, das seine Umsatzprognose für das Gesamtjahr auf ein Wachstum von 32 % bis 34 % angehoben und seine zukünftigen vertraglichen Buchungen um 40 % auf 15,1 Mrd. USD gesteigert hat.
Der eigentliche Test kommt mit den Ergebnissen des dritten Quartals, bei denen Anleger zwei Dinge beobachten sollten: ob sich die Bruttomarge stabilisiert, sobald der angesprochene Kostendruck bei Speichern vorüber ist, und ob der freie Cashflow wieder in Richtung der Stärke des vierten Quartals tendiert, die Axon in den letzten zwei Jahren geliefert hat. Wenn diese saisonale Erholung wie geplant eintritt, wird die Wandelanleihe-Emission genau das sein, was das Management genannt hat: Wachstumsfinanzierung zu günstigen Konditionen. Wenn nicht, wird die dünne Cash-Position, die ihr vorausging, weniger wie eine Timing-Entscheidung und mehr wie ein Warnsignal aussehen, das Anleger früh erkannt haben.
Sollten Sie in Axon Enterprise, Inc. investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die AXON-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Axon Enterprise, Inc. zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die AXON-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


