Die wichtigsten Punkte
- Starbucks meldete im vierten Fiskalquartel einen bereinigten Gewinn je Aktie (EPS) von 0,80 $ und übertraf damit die Konsenserwartung von 0,72 $, da die globalen vergleichbaren Umsätze um 7,2 % stiegen.
- CEO Brian Niccol sagte: „‚Back to Starbucks‘ ist unser Wachstumsplan“, doch für Nordamerika wird für das Fiskaljahr 2027 nur noch ein vergleichbarer Umsatzwachstum (Comps) von etwa 4 % prognostiziert.
- Bei etwa dem 33-fachen des erwarteten Gewinns liegt die Aktie nach einem Kursgewinn von 28 % im Jahr 2026 nur etwa 5 % unter dem durchschnittlichen Analystenziel von 111 $.
- Die Herabstufung von Chipotle im Oktober aufgrund von Umsatzsorgen zeigt, wie Restaurantaktien bestraft werden, wenn das Wachstum nachlässt. Starbucks legt am 27. Januar erneut Zahlen vor.
Starbucks (SBUX) hatte gerade das Quartal, auf dem Turnarounds aufbauen. Die Aktie bewegte sich kaum.
Die Aktie schloss am Freitag bei 105 $, nach einem Gesamtrenditegewinn von 28 % im Jahr 2026 und etwa 6 $ unter ihrem 52-Wochen-Hoch. Dieser Lauf hat das meiste gefeiert.
Das Quartal selbst war sauber. Der bereinigte EPS von 0,80 $ übertraf die Konsenserwartung von 0,72 $, die globalen Comps stiegen um 7,2 % und die operative Marge verbesserte sich zum dritten Quartal in Folge.
Die Spannung liegt in dem, was als Nächstes kommt. Das Management prognostizierte für Nordamerika im Fiskaljahr 2027 Comps von etwa 4 %, etwa halb so viel wie im gerade abgelaufenen Quartal.
Das ist wichtig für eine Aktie, die wie ein Wachstumswert bewertet wird. Chipotle Mexican Grill (CMG) rutschte im Oktober ab, nachdem TD Cowen die Aktie aufgrund von Umsatzsorgen herabgestuft und ihr Kursziel auf ein Straßentief gesenkt hatte – eine Erinnerung daran, wie schnell der Markt Restaurantketten neu bewertet, wenn die Umsätze nachlassen.
Die Erholung zeigt sich im Kundenverkehr
Der Umsatz sank um 4 % auf 9,1 Mrd. $. Dieser Rückgang spiegelt die Umwandlung der China-Einzelhandelsgeschäfte in ein lizenziertes Joint Venture mit Boyu Capital wider, sodass das operative Geschäft dennoch wuchs.
- Die Comps in Nordamerika stiegen um 7,9 %, bei einem Transaktionswachstum von 2,7 %.
- Die Comps in den USA stiegen um 7,7 %.
- Mehr als 80 % der firmeneigenen Kaffeehäuser in Nordamerika verzeichneten positive Comps, gegenüber weniger als 50 % vor einem Jahr.
Niccol sagte auf der Ergebniskonferenz deutlich: „‚Back to Starbucks‘ begann als Turnaround-Plan und ist jetzt unser Wachstumsplan.“
Die Gewinne folgten dem Kundenverkehr…
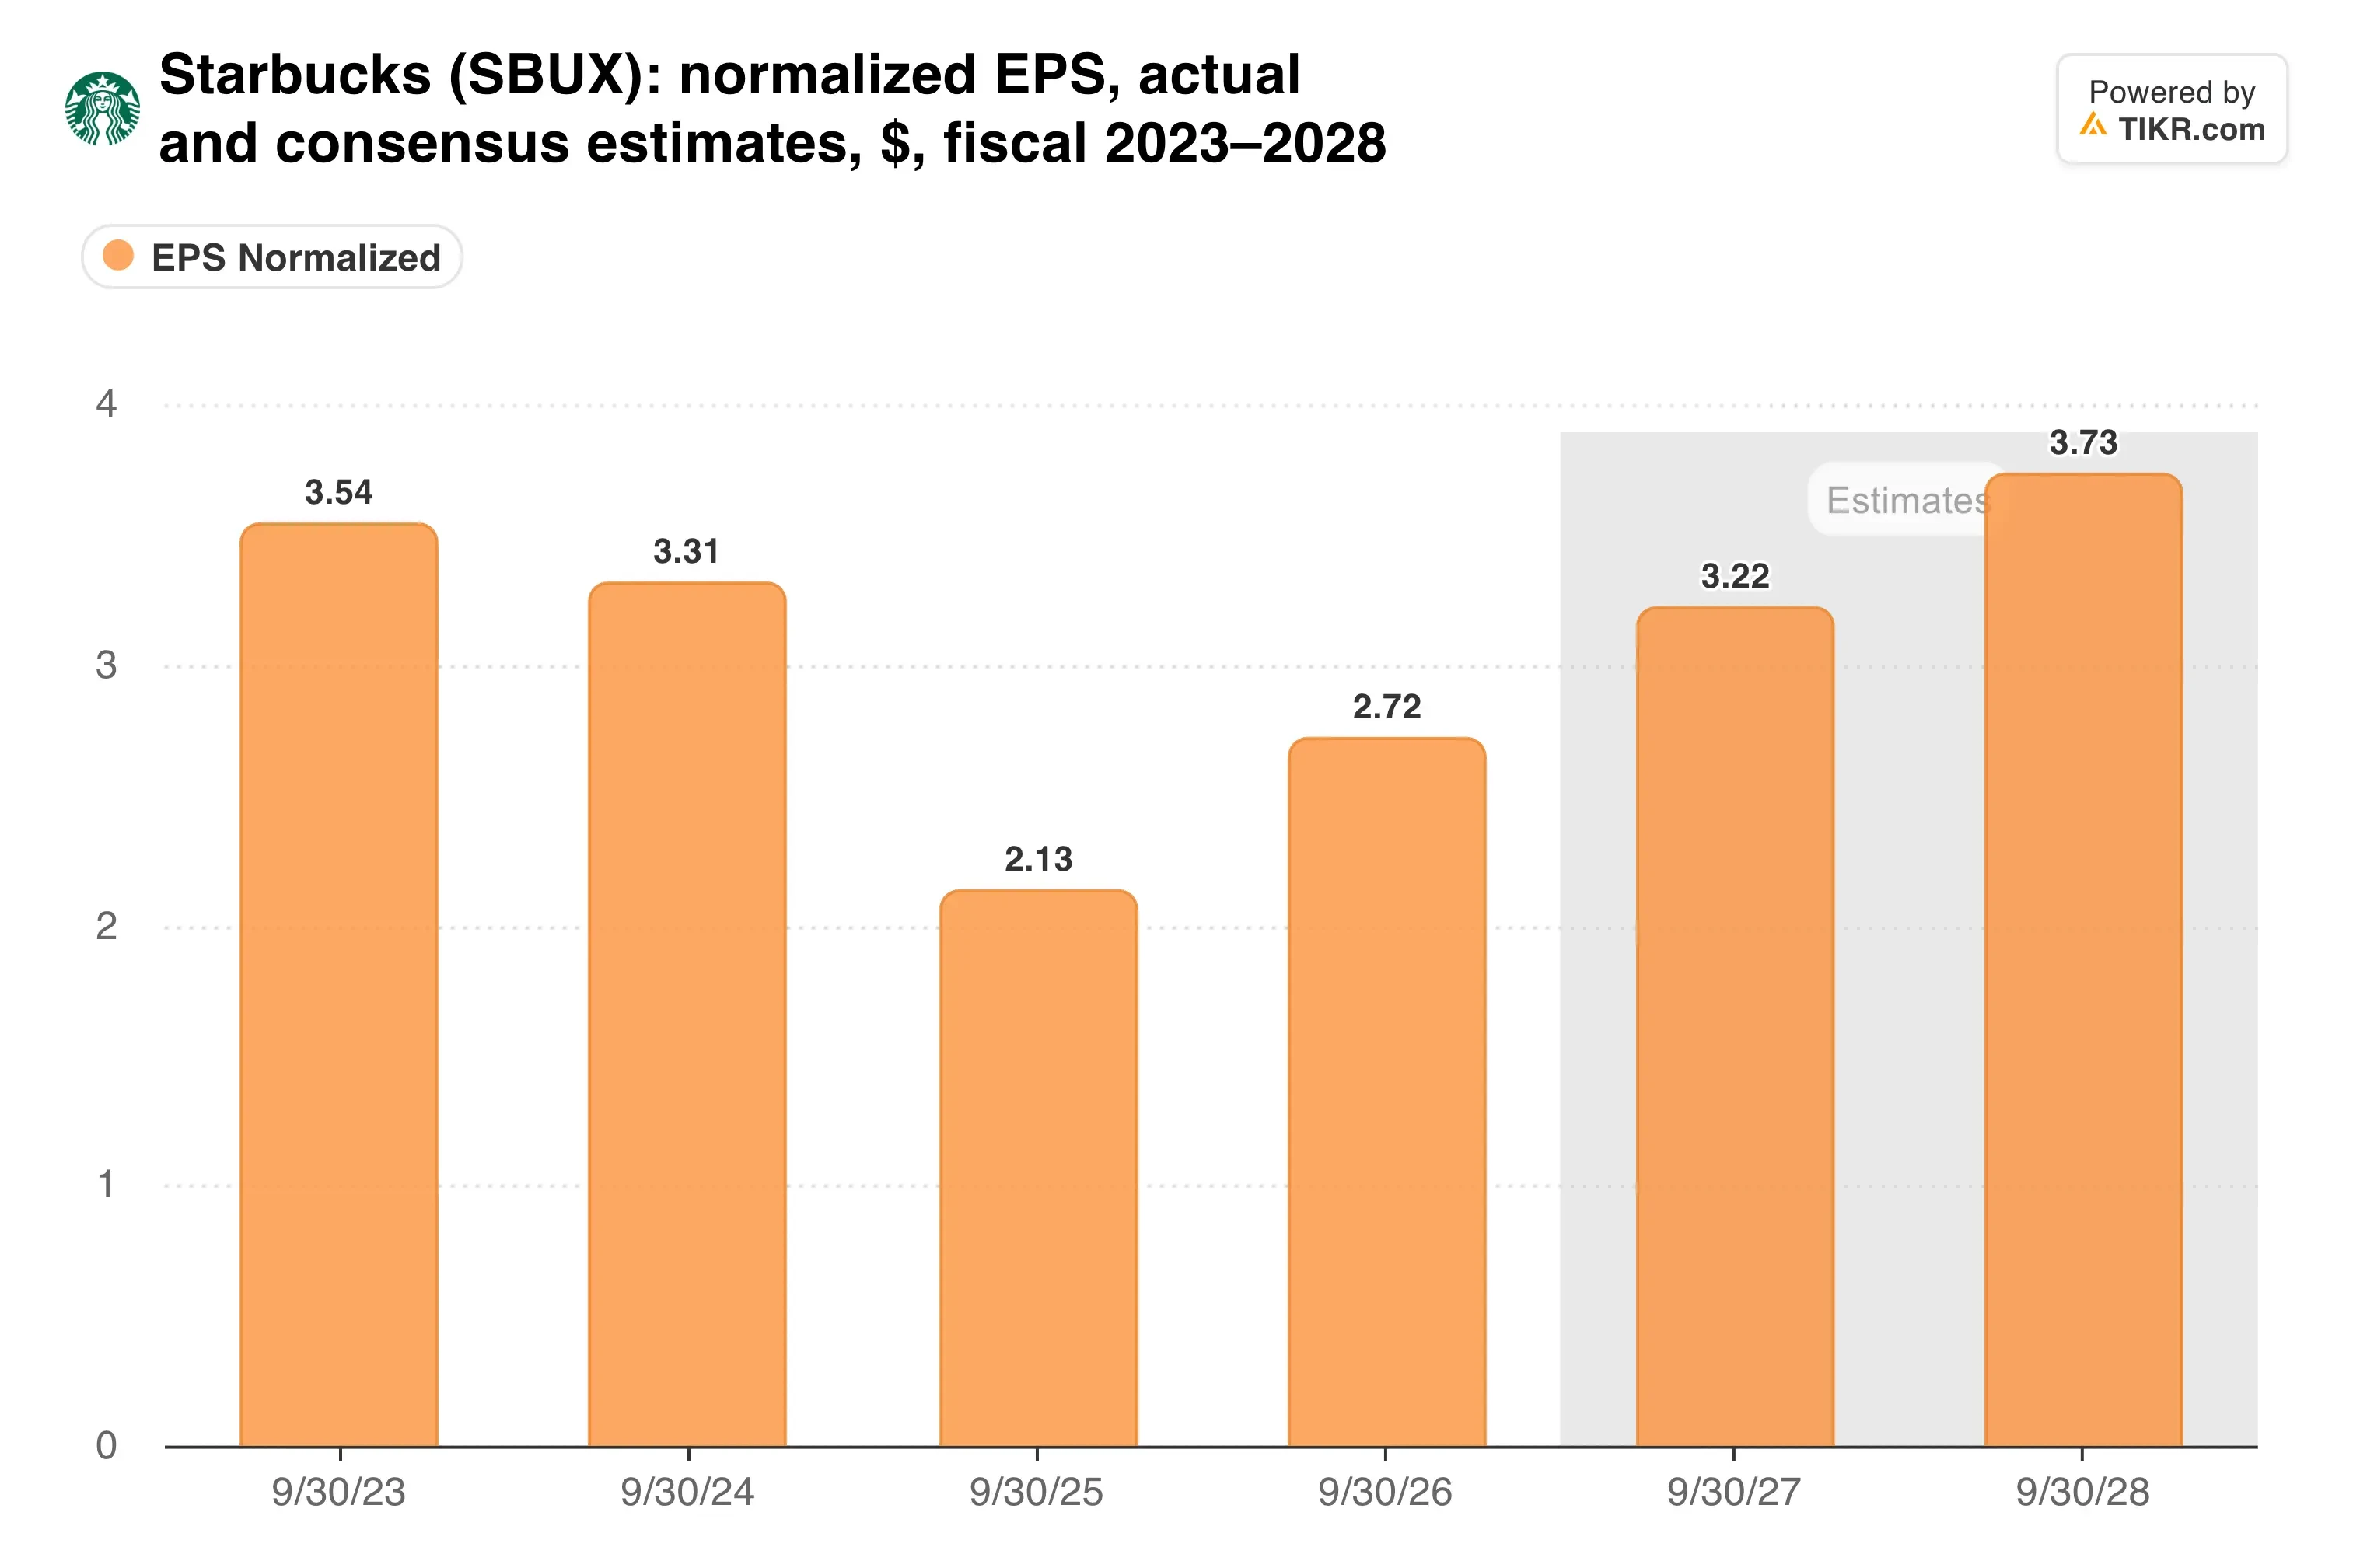
Der EPS für das Fiskaljahr 2026 wuchs um etwa 27 % auf 2,72 $. Die neue Prognose von 3,15 $ bis 3,25 $ impliziert am Mittelpunkt ein Wachstum von etwa 18 %.
International ist die Schwachstelle
Nordamerika trägt die Geschichte. Die internationalen Comps stiegen nur um 0,9 %, da die Transaktionen um 2,8 % zurückgingen, und ein höherer durchschnittlicher Ticketwert deckte die Lücke.
Dennoch sprang die operative Marge des Segments auf 19,7 % von 10,8 %, hauptsächlich weil China auf ein Lizenzmodell umgestellt wurde. Lizenzierung gibt gemeldete Umsätze für stabilere Margen auf, und das Management führt dieses Modell für einen Großteil seines internationalen Filialwachstums an.
Wie viel mehr Marge kann das gesamte Unternehmen noch herausholen?
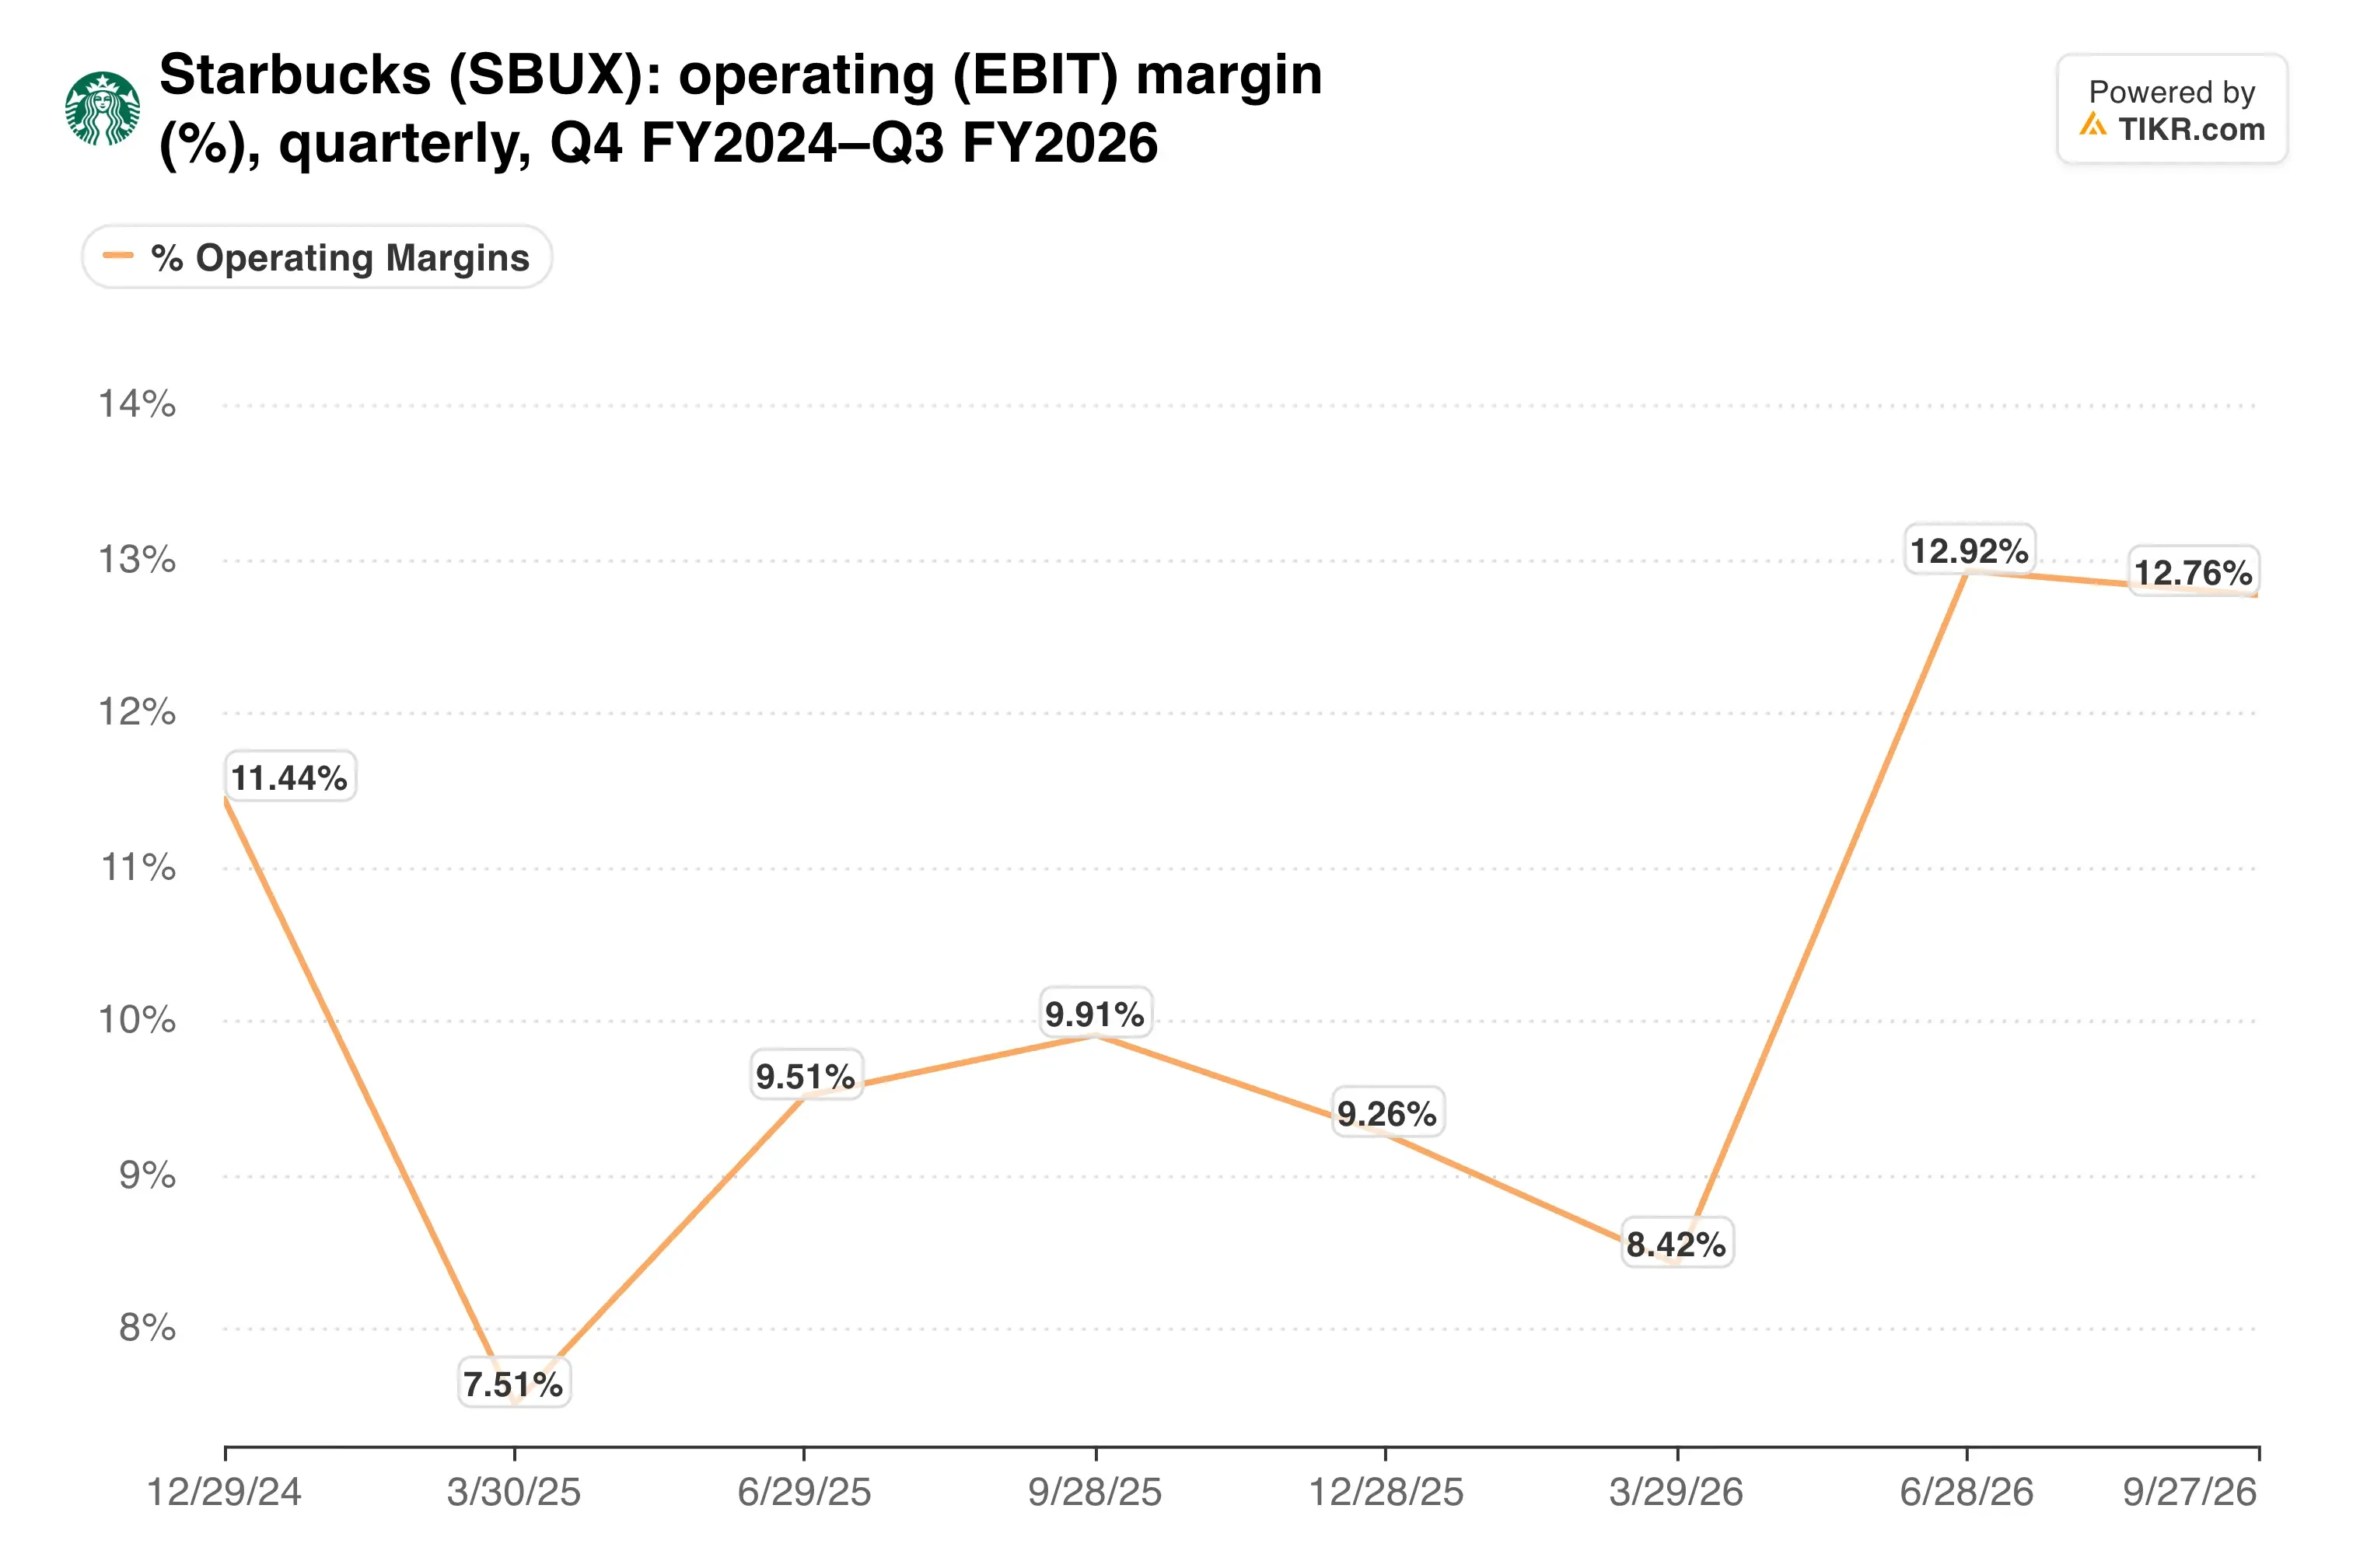
Die Prognose für das Fiskaljahr 2027 sieht eine operative Marge von 13,5 % bis 14 % vor, und das vierte Quartal erreichte bereits 14 %. Das Gewinnwachstum im nächsten Jahr hängt also hauptsächlich vom Umsatz und der Wiederaufnahme von Aktienrückkäufen ab.
TIKR verfolgt 35 Analysten zu Starbucks. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Starbucks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Starbucks an
Eine Prämie, die 4 % braucht, um zu halten
Starbucks wird mit dem 32,8-fachen des erwarteten Gewinns und dem 20,9-fachen des erwarteten EV/EBITDA gehandelt. Das durchschnittliche Analystenziel von 111 $ liegt nur etwa 5 % über dem Aktienkurs.
Die Bilanz erhöht den Druck etwas. Die vierteljährliche Dividende stieg auf 0,63 $, die Ausschüttungsquote liegt über 100 % der vergangenen Gewinne, und die Nettoverschuldung beträgt das 2,1-fache des EBITDA, gerade als die Rückkäufe im Fiskaljahr 2027 wieder aufgenommen werden.
Setzt man dieses Kurs-Gewinn-Verhältnis neben das von Chipotle über drei Jahre, zeigt die Lücke, was Anleger erwarten.
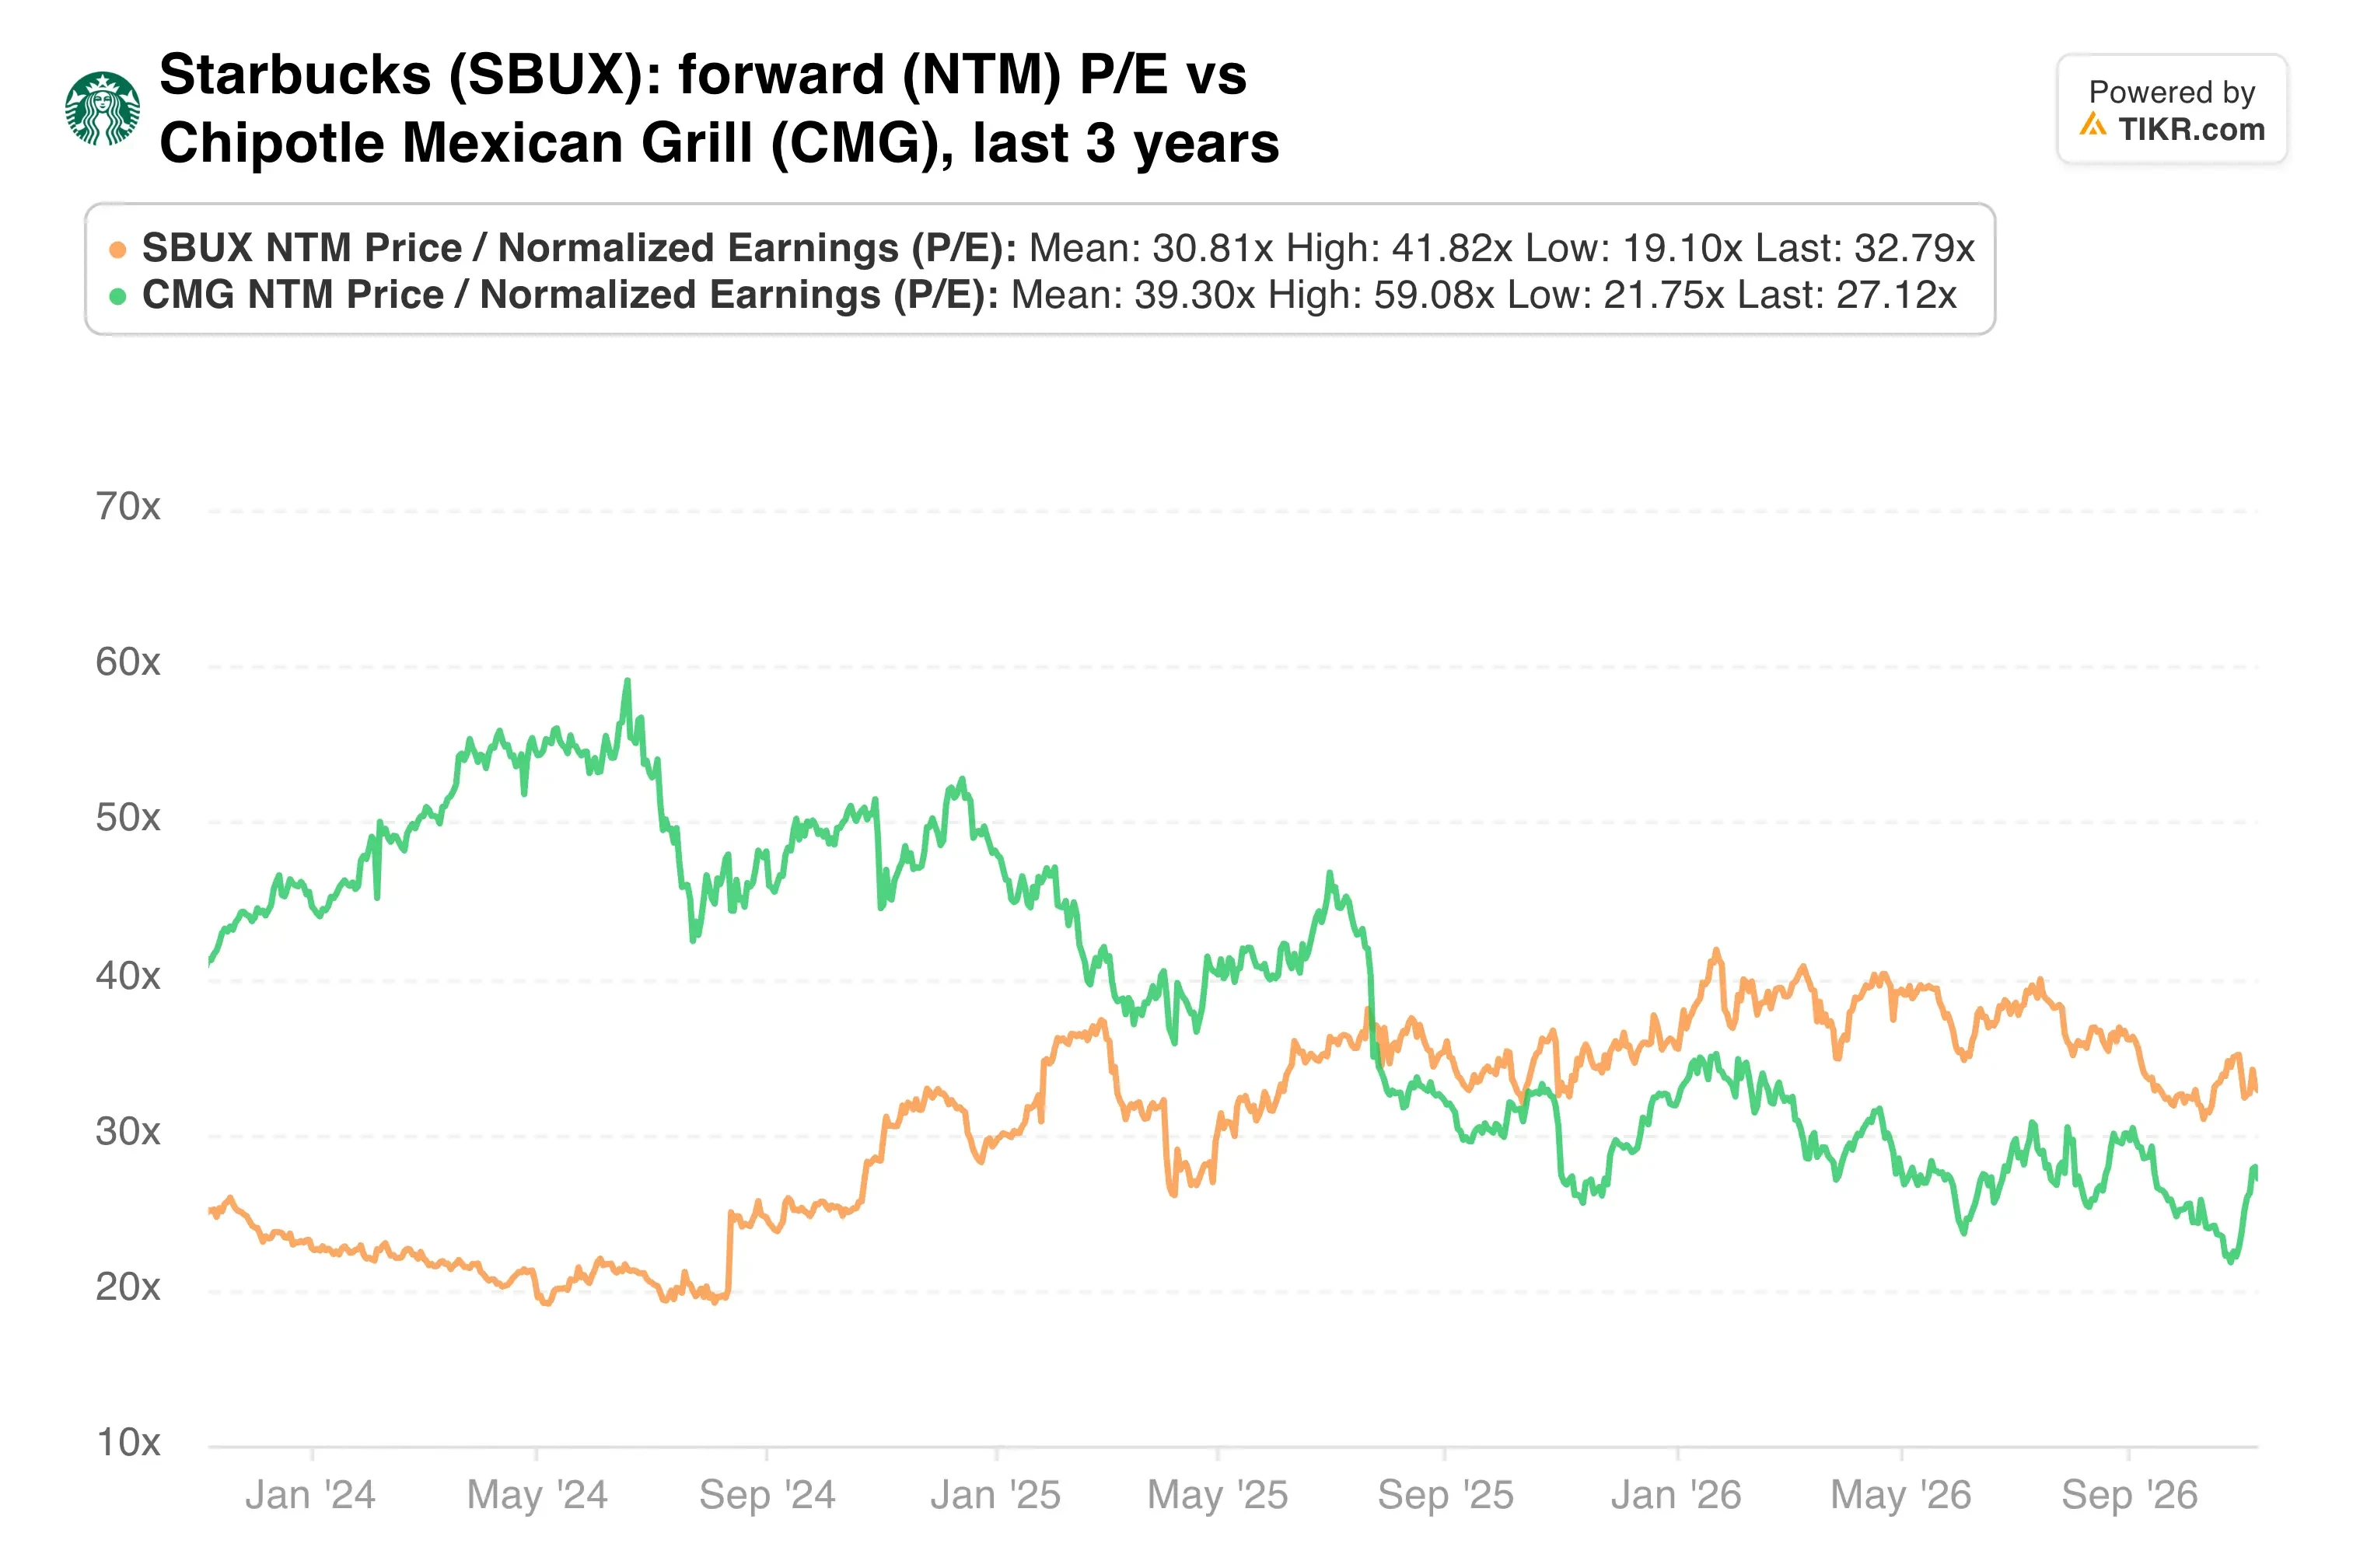
Das KGV ist von etwa dem 40-fachen im April gesunken, als die Gewinne mit dem Kurs Schritt hielten. Dennoch setzt es immer noch voraus, dass der Comps-Schwung anhält.
Meine Einschätzung: Starbucks hat seine Filialen schneller repariert als ich erwartet hatte, und Comps von 7,9 % in Nordamerika zeigen, dass die Kunden zurückgekommen sind. Aber das 33-fache des Gewinns bei einer Comps-Prognose von 4 % lässt wenig Spielraum für einen Fehltritt. Ich würde auf einen besseren Einstieg warten.
Der Bericht vom 27. Januar deckt das erste Quartal des Fiskaljahres 2027 ab. Er wird zeigen, ob die Comps in der Nähe dieser 4 %-Prognose bleiben können, da die Vergleichsbasis schwieriger wird.
Was ist die Starbucks-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Starbucks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!