Wichtige Erkenntnisse
- Snap-on erhöhte seine vierteljährliche Dividende um 12,7 % auf 2,75 $ pro Aktie, was weniger ist als jede seiner vier vorherigen Erhöhungen um 14 % bis 15 %.
- Snap-ons Tools Group hatte ein schwaches drittes Quartal, da Franchisenehmer ihre Lagerbestände reduzierten, aber das wachsende Geschäft mit professionellen Kunden von O'Reilly Automotive zeigt, dass Werkstätten beschäftigt blieben, und auch der Werkzeugverkauf von Stanley Black & Decker wuchs.
- Der Free Cash Flow deckte die Dividende in den letzten vier Quartalen mehr als doppelt, aber der normalisierte Gewinn je Aktie (EPS) blieb vom Geschäftsjahr 2023 bis zum Geschäftsjahr 2025 unverändert.
- Die Dividende erscheint sicher und wächst weiter, aber da der Gewinn im nächsten Jahr voraussichtlich um 8 % wachsen soll, würden weitere Erhöhungen um 14 % oder mehr die Deckung weiter verringern.
Snap-on (SNA) erhöhte seine vierteljährliche Dividende um 12,7 % von 2,44 $ auf 2,75 $ pro Aktie. Die neue Dividende wird am 10. Dezember an Aktionäre ausgezahlt, die am 20. November im Aktienregister eingetragen sind. Dies ist die 17. jährliche Erhöhung in Folge, und das Unternehmen zahlt seit 1939 ununterbrochen und ohne Kürzung eine vierteljährliche Dividende.
Das ist immer noch eine deutliche Erhöhung. Aber es ist die kleinste der letzten drei von Snap-on, und was noch wichtiger ist... sie wächst schneller als der Gewinn. (Mehr dazu gleich.)
Die Verlangsamung folgt auf ein schwieriges Quartal für Snap-ons Van-Geschäft, obwohl die Werkstätten, die seine Franchisenehmer anfahren, beschäftigt blieben. O'Reilly Automotive (ORLY) steigerte sein Geschäft mit professionellen Kunden im dritten Quartal zweistellig, und Stanley Black & Decker (SWK) erhöhte seinen Umsatz mit Werkzeugen und Outdoor-Produkten organisch um 4 %.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % bieten
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfangreichen Anlageüberprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle gehören Ihnen kostenlos als Teil unseres neuen Anlageberichts, auf den Sie hier direkt zugreifen können.
Diesel traf die Vans
Die organischen Umsätze von Snap-on fielen im dritten Quartal um 2,8 %, und die Tools Group trug die Hauptlast. Ihre organischen Umsätze sanken um 7,0 %, und ihre operative Marge fiel von 21,7 % auf 18,0 %. Der Vorstandsvorsitzende und CEO Nick Pinchuk machte den "beispiellos schnellen Anstieg der Dieselpreise" verantwortlich, der seiner Aussage nach "die Franchisenehmer dazu veranlasste, ihre Lagerbestände zu reduzieren, obwohl die Nachfrage ihrer Techniker-Kunden sehr stabil war."
Das Quartal von O'Reilly stützt seine Aussage. Die vergleichbaren Ladenumsätze stiegen um 7,2 %, wobei professionelle Kunden die Führung übernahmen, sodass die Werkstattplätze viel Arbeit hatten. Auch der Werkzeugverkauf von Stanley wuchs, allerdings hauptsächlich über US-Einzelhandels- sowie gewerbliche und industrielle Kanäle, sodass sie weniger über die Mechaniker aussagen, die Snap-ons Vans anfahren.
Der verwässerte Gewinn je Aktie (EPS) fiel von 5,02 $ auf 4,64 $, obwohl die Zahl des Vorjahres einen Nutzen von 0,31 $ aus einer gerichtlichen Einigung enthielt. Und die Commercial & Industrial Group hatte ein Rekordquartal mit einem organischen Umsatzwachstum von 7,4 %.
Leider hat der Gewinn nicht Schritt gehalten
Snap-ons letzte vier Erhöhungen lagen jeweils zwischen 14 % und 15 %, während sein normalisierter Gewinn je Aktie (EPS) von 18,76 $ im Geschäftsjahr 2023 auf 18,88 $ im Geschäftsjahr 2025 stieg. Analysten erwarten, dass der normalisierte EPS von hier aus wächst:
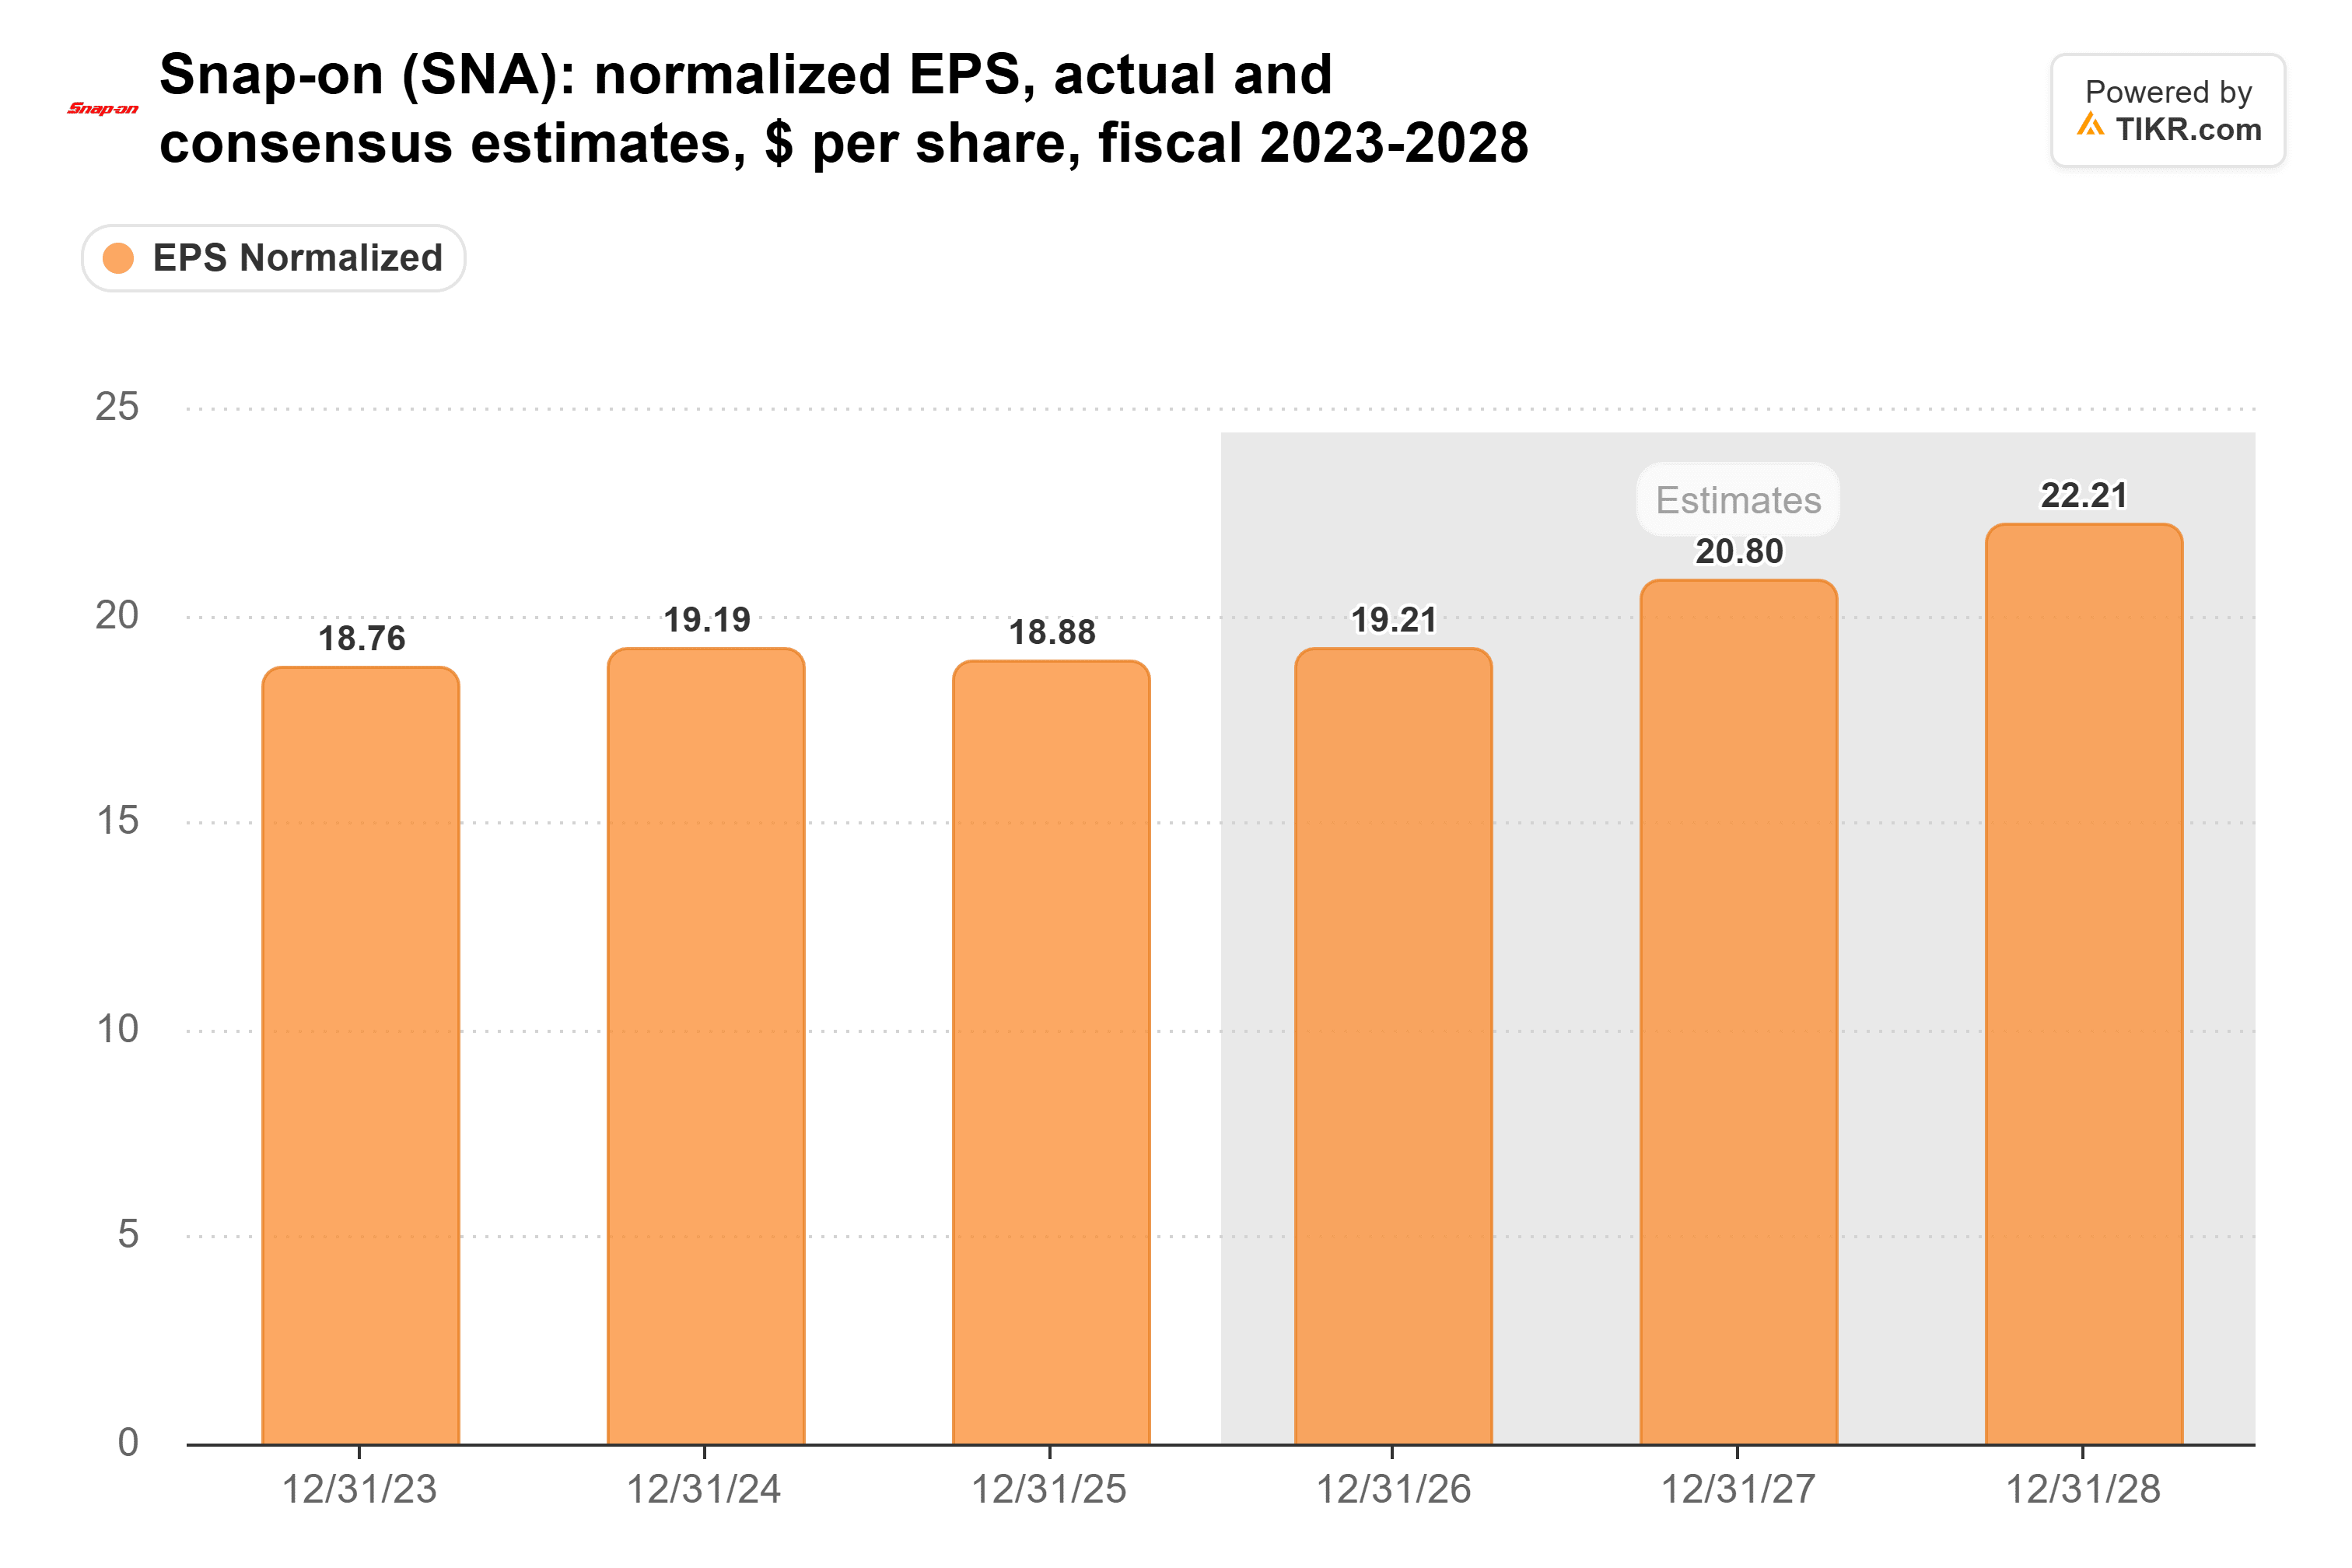
Der Konsens erwartet für dieses Jahr 19,21 $ und für das Geschäftsjahr 2027 20,80 $, was einem Wachstum von 8 % entspräche. Die neue jährliche Rate von 11,00 $ entspricht 57 % der Schätzung für dieses Jahr und 53 % der Schätzung für das nächste Jahr. Erhöht man die Dividende jährlich um 14 % bei einem Gewinnwachstum von 8 %, steigt dieser Anteil schnell, daher erscheint mir eine geringere Erhöhung sinnvoll.
Free Cash Flow deckt sie mehr als doppelt
Snap-on zahlt seine Dividende aus dem Free Cash Flow, und davon gibt es reichlich. In den letzten vier Quartalen erwirtschaftete das Unternehmen 1,07 Mrd. $ Free Cash Flow und zahlte 506 Mio. $ an Dividenden aus, eine gut gedeckte Quote von 47 %. Der Free Cash Flow war in jedem der letzten 10 Geschäftsjahre größer als die Dividende:
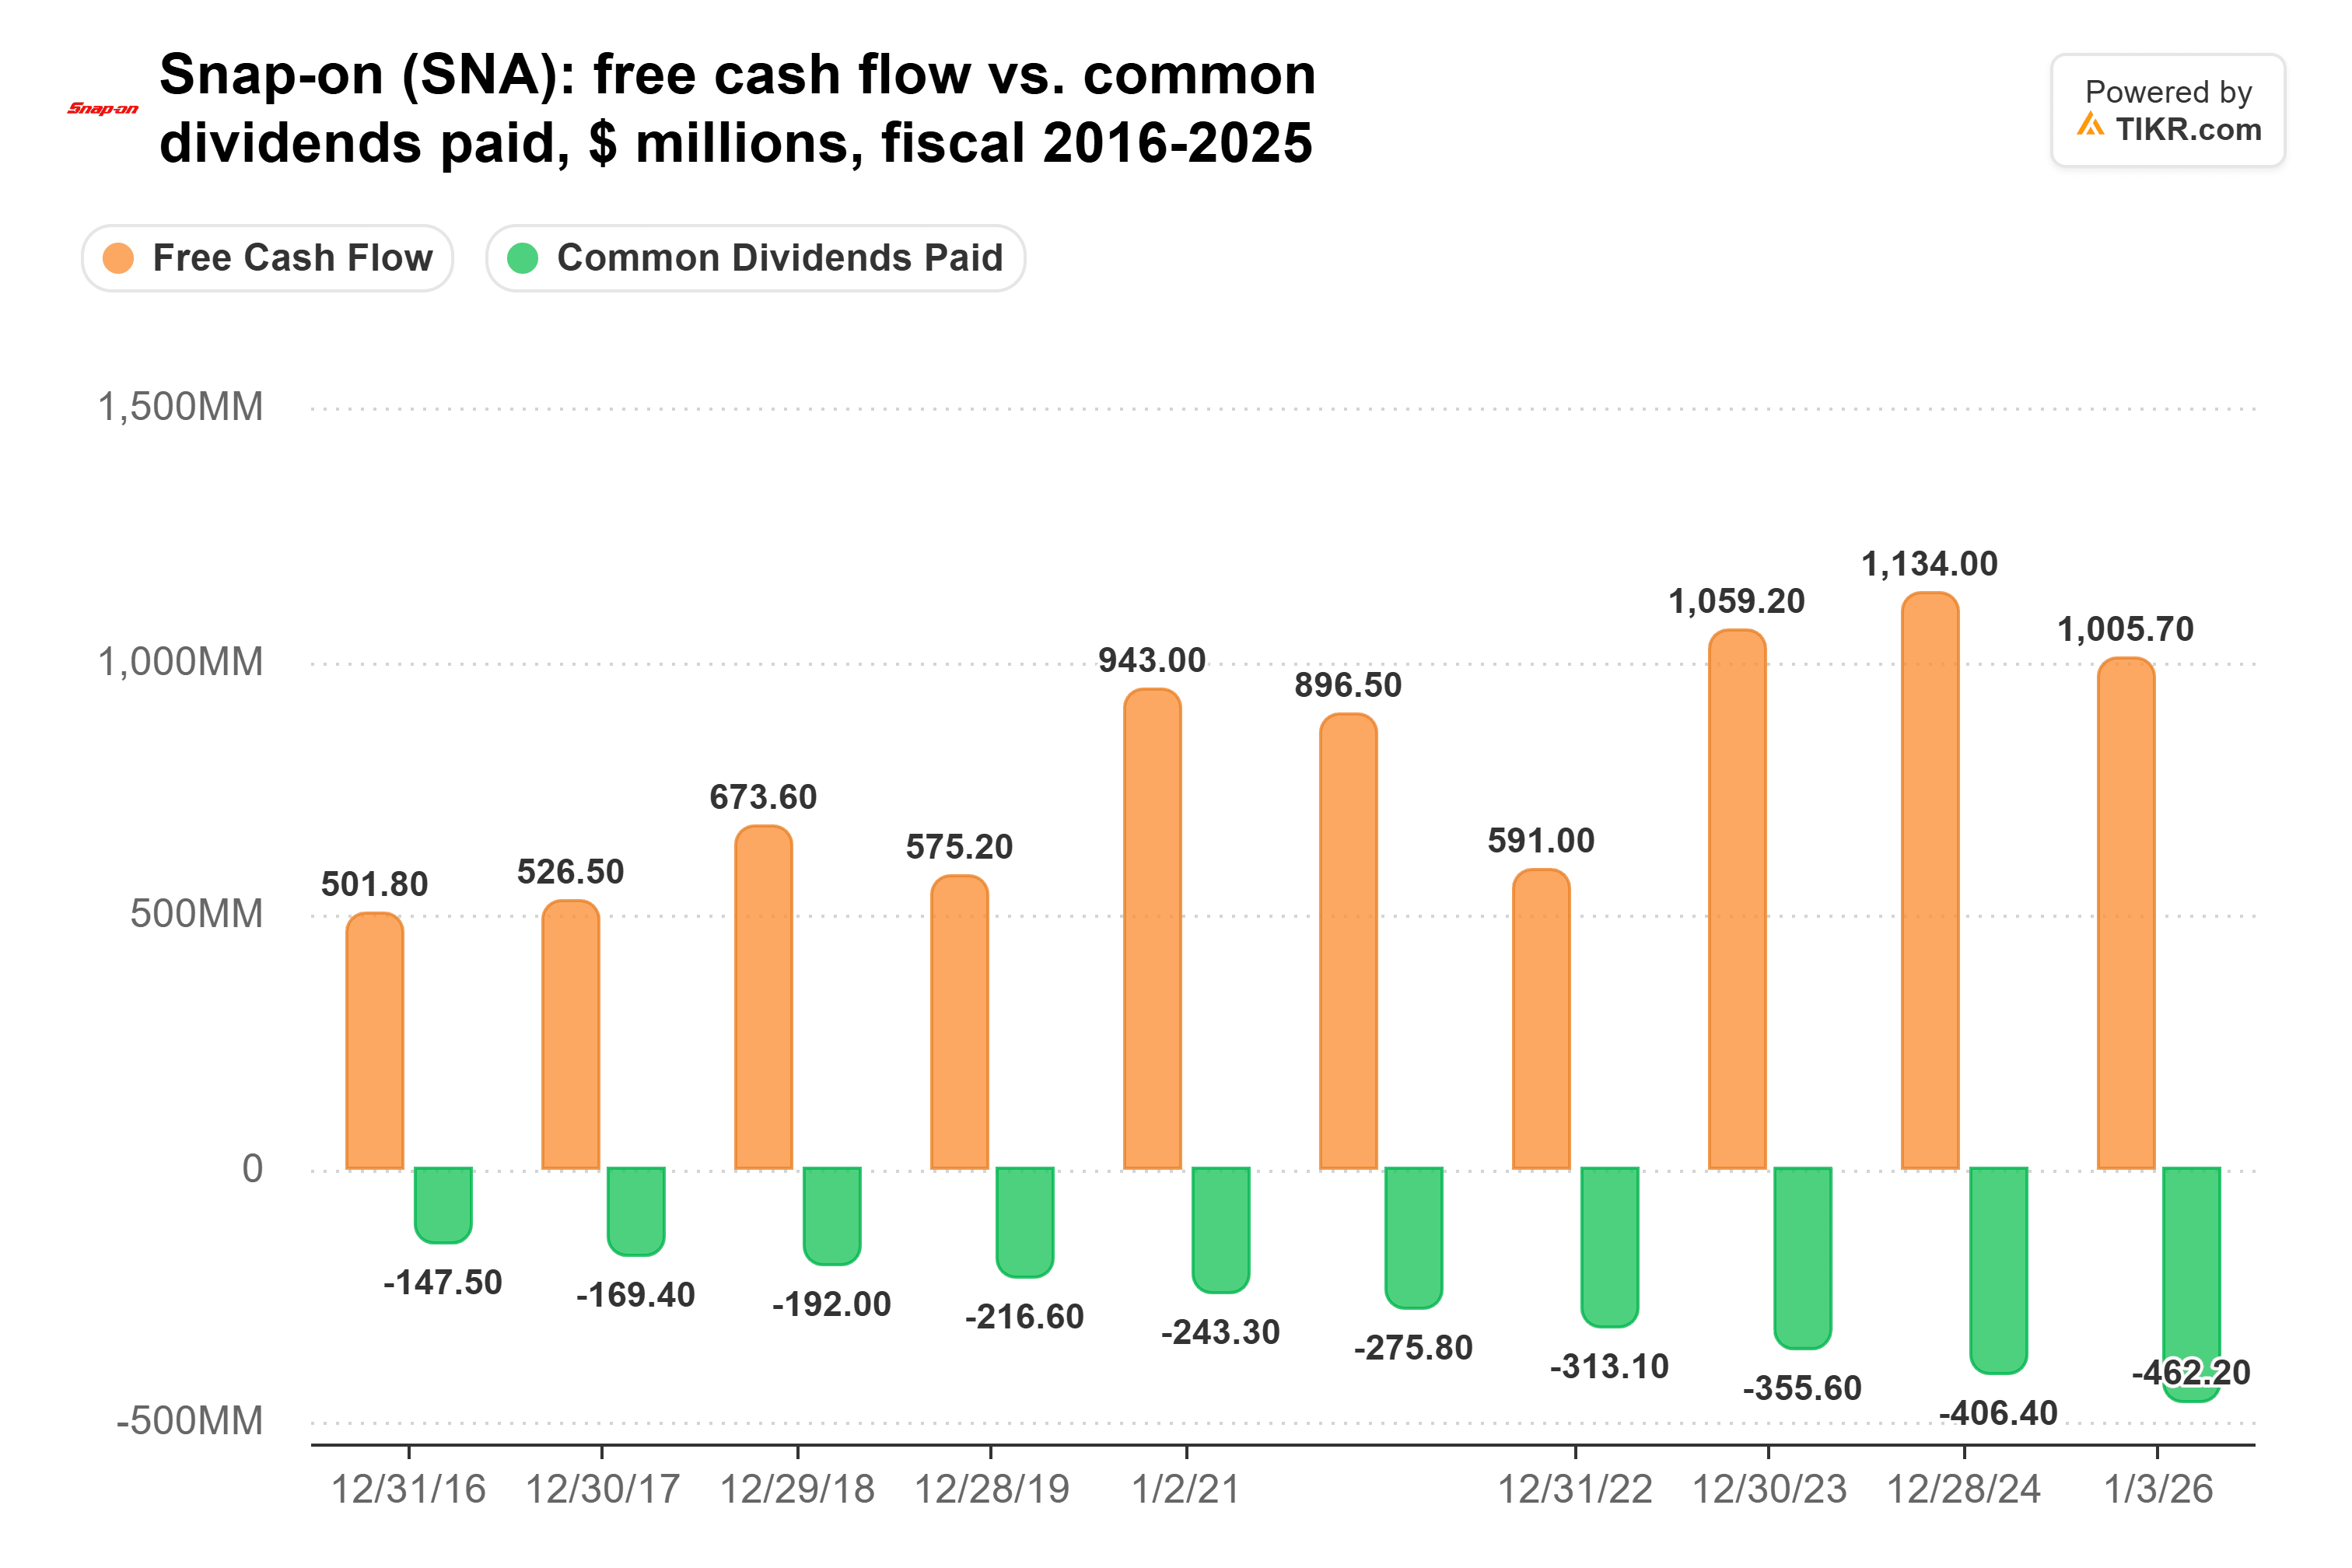
Die gezahlten Dividenden stiegen von 148 Mio. $ im Geschäftsjahr 2016 auf 462 Mio. $ im Geschäftsjahr 2025 um mehr als das Dreifache, während der Free Cash Flow sich von 502 Mio. $ auf 1,01 Mrd. $ verdoppelte. Dadurch stieg der Anteil der Dividende am Free Cash Flow von 29 % auf 46 %, was immer noch einen großen Puffer lässt.
Sicher und immer noch wachsend
Die Forward-Rendite von 3 % stammt nicht von einer stark gefallenen Aktie. Das Forward-KGV von Snap-on liegt deutlich über seinem Fünfjahresdurchschnitt:
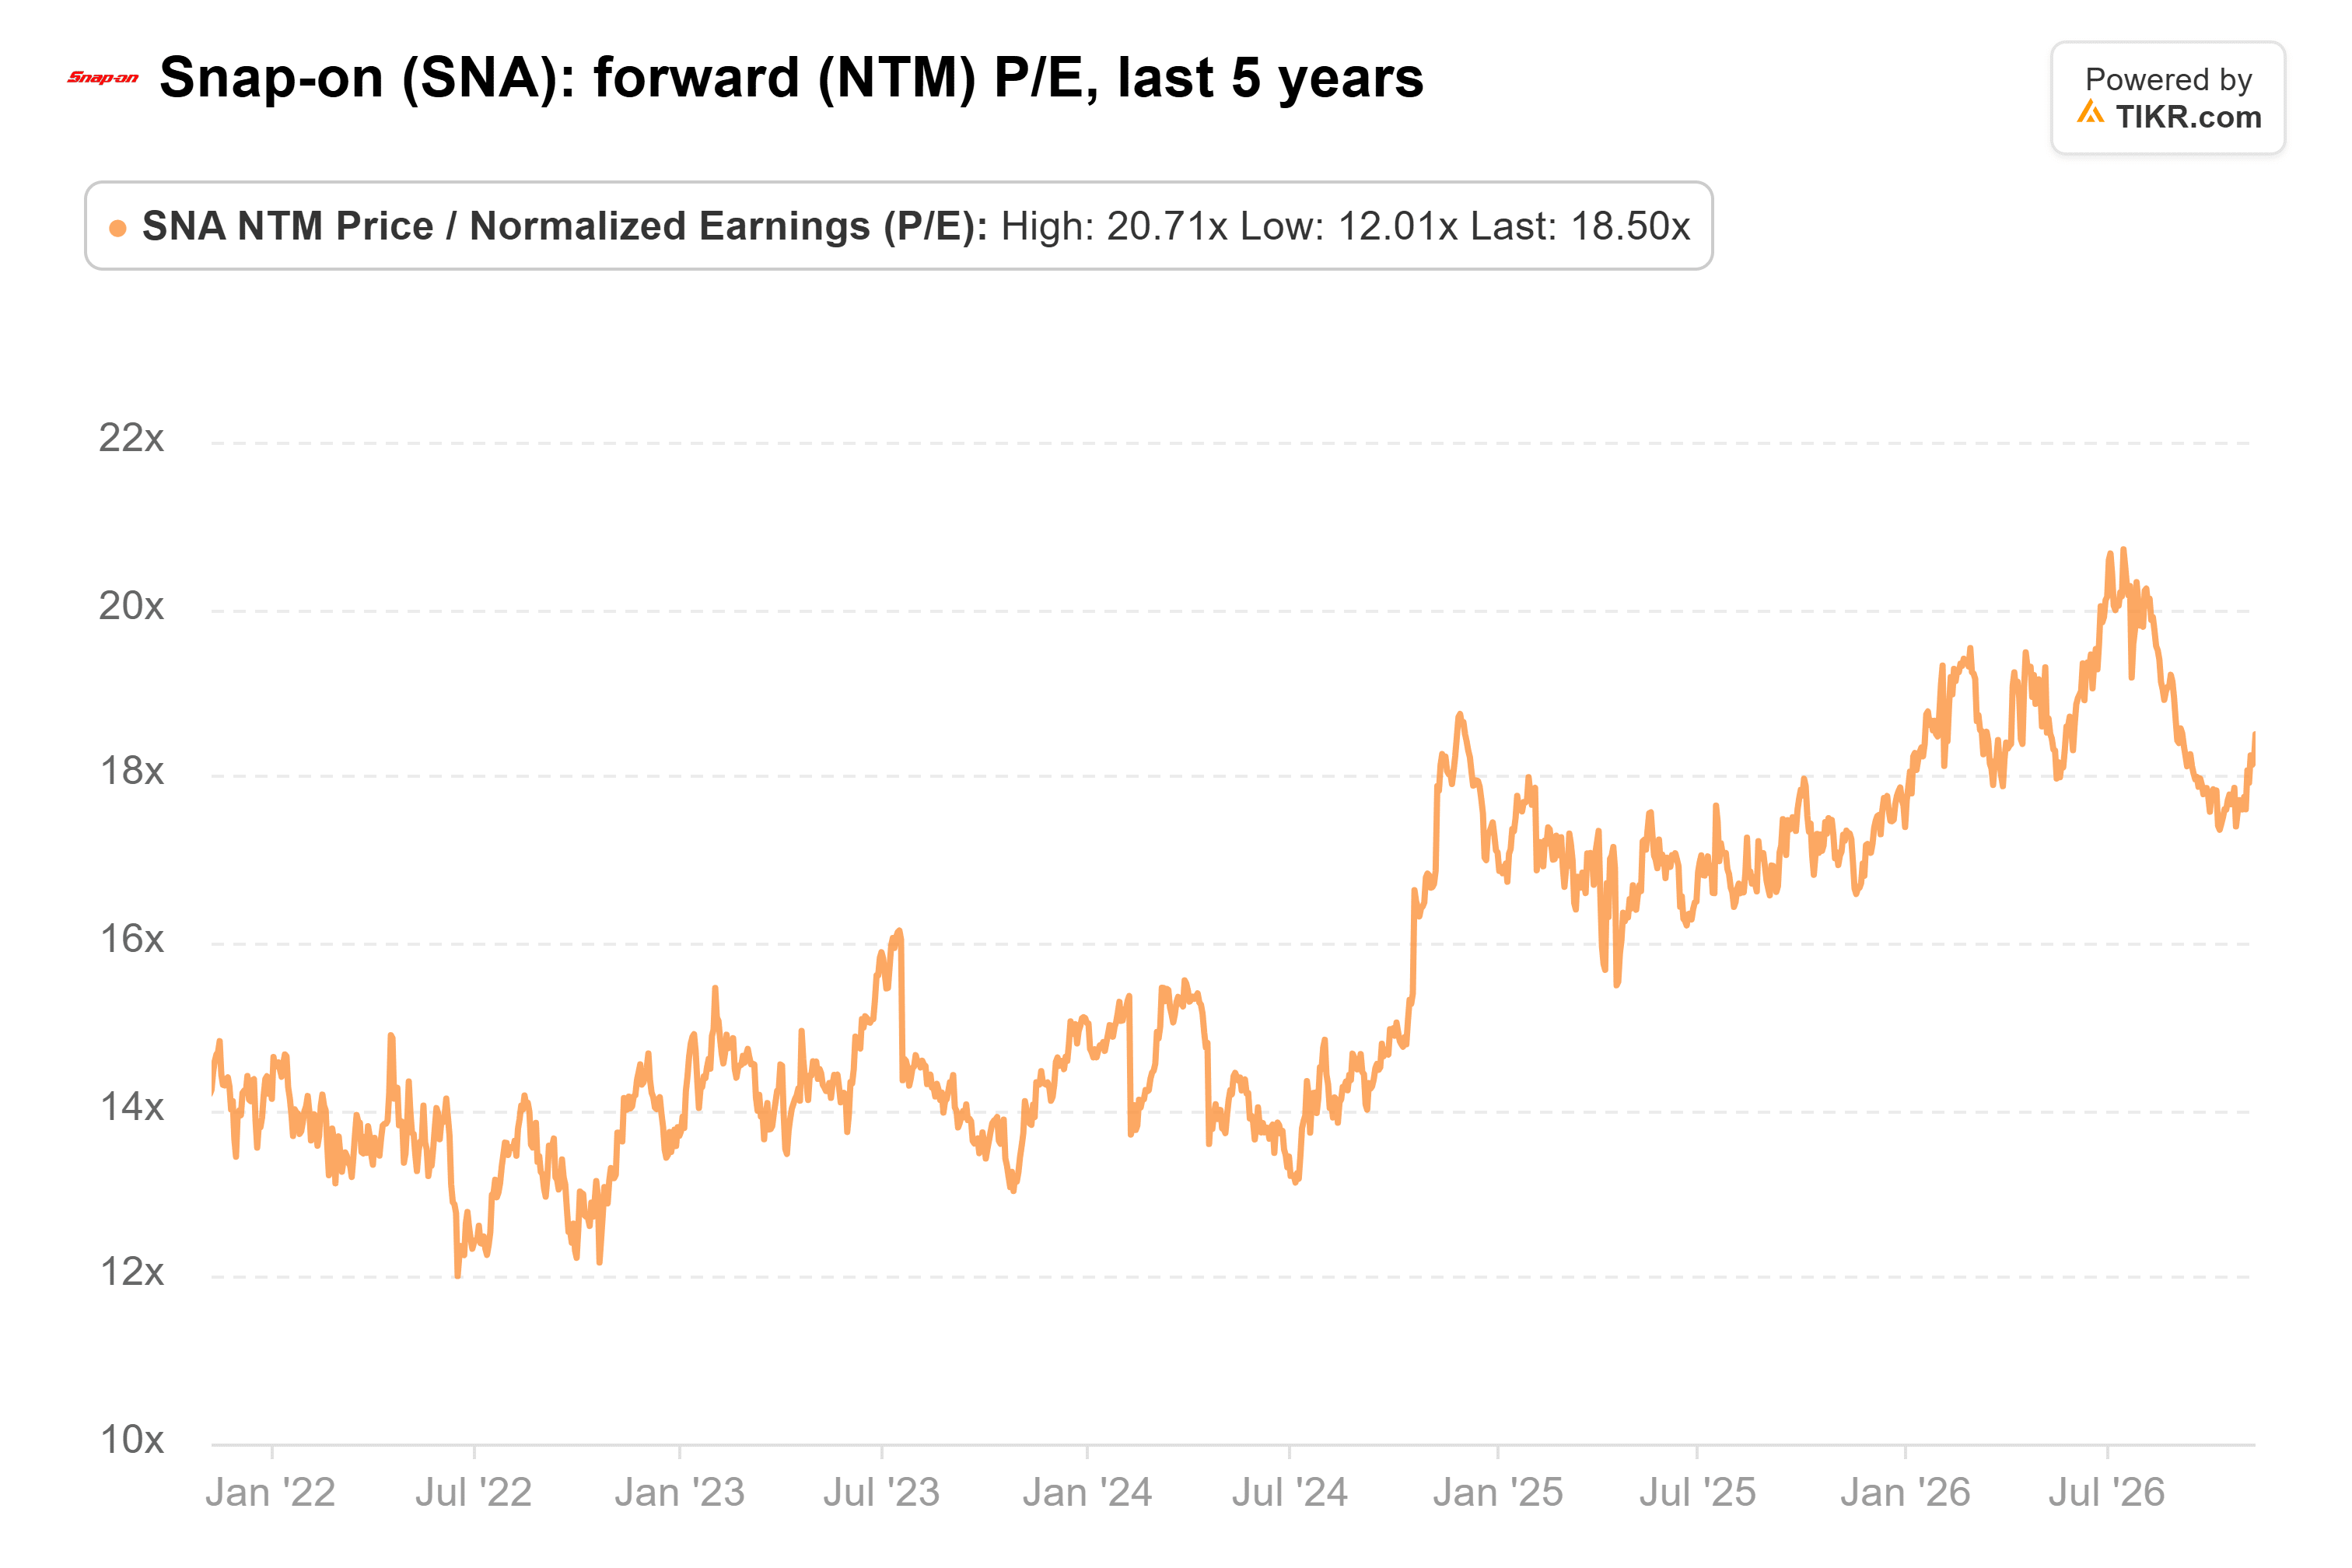
Bei 19x liegt es unter dem Hoch von 21x im Juli, aber deutlich über dem Durchschnitt von 16x. Die Rendite erreichte also 3 % durch Snap-ons Erhöhungen, und die Anleger zahlen bereits einen Aufschlag dafür.
Ich würde diese Dividende als sicher und weiter wachsend bezeichnen. Die Schwächephase der Tools Group sieht nach Franchisenehmern aus, die ihre Lagerbestände abbauen, während die Techniker weiterarbeiten. Da Analysten für das nächste Jahr ein Gewinnwachstum von 8 % erwarten, würde ich jedoch nicht mit einer weiteren Erhöhung um 14 % rechnen, bis der Gewinn an Fahrt gewinnt.
Die Tools Group ist diejenige, die man im Auge behalten sollte. Pinchuk erwartet, dass sie "den Fortschritt vorantreiben wird, wenn die Welle vorübergeht." Der Bericht von Snap-on für das vierte Quartal, der Anfang nächsten Jahres fällig ist, sollte zeigen, ob die Franchisenehmer mit der Wiederauffüllung der Lager begonnen haben.
Vergessen Sie Snap-on: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund jeden Monat bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Snap-on ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!