Wichtigste Erkenntnisse
- Die Aktie von SK hynix fiel am Freitag um 10,9 % und über die Woche um 23,1 %, wenige Tage nachdem das Unternehmen einen Umsatz von 104,6 Billionen KRW und eine operative Marge von 80 % gemeldet hatte.
- Langfristige Vereinbarungen mit 14 Kunden decken mehr als die Hälfte der Kapazitäten für 2027 und 2028 ab, und Samsung erwartet ebenfalls, dass der Engpass bei KI-Chips sich verschärfen wird.
- Die Aktie notiert mit dem 2,3-fachen zukünftigen Gewinn, sodass der Markt einen Einbruch im Speichergeschäft einpreist, den die eigenen Prognosen des Unternehmens nicht zeigen.
- Der Jahresabschlussbericht vom 28. Januar wird zeigen, ob die DRAM-Bit-Auslieferungen im vierten Quartal im prognostizierten mittleren zweistelligen Prozentbereich gestiegen sind.
SK hynix (A000660) hat gerade das beste Quartal seiner Geschichte verzeichnet. Dann verlor es innerhalb von fünf Handelstagen fast ein Viertel seines Wertes.
Die Aktie fiel allein am Freitag um 10,9 % und über die Woche um 23,1 %. Sie notiert nun 57 % unter ihrem 52-Wochen-Hoch.
Die Speichergeschichte ist nicht geplatzt. Samsung Electronics (A005930), SK hynix' größter Rivale im HBM-Geschäft, sagte letzte Woche, es erwarte eine Verschärfung des KI-Chip-Engpasses. Speicheraktien rutschten trotzdem nach Samsungs Bericht ab.
Was sich geändert hat, ist die Stimmung. Anleger setzten ihre Rotation aus KI-Trades nach den US-Zwischenwahlen fort, bei denen die Republikaner eine Niederlage erlitten und Gegner von Rechenzentren echte politische Stärke zeigten.
SK hynix hat auch ein eigenes Problem. Seine Chip-Pläne für New York sind aufgrund US-amerikanischer Beschränkungen gegenüber China ins Stocken geraten.
Ein Quartal ohne Schwachstellen
Hier ist, was das dritte Quartal geliefert hat:
- Umsatz von 104,62 Billionen KRW, ein Plus von 328 % im Jahresvergleich
- Betriebsgewinn von 83,33 Billionen KRW, ein Plus von 632 %, für eine Marge von 80 %
- Nettogewinn von 39,78 Billionen KRW, ein Minus von 58 % gegenüber dem zweiten Quartal aufgrund von Währungs- und Bewertungsverlusten bei Investitionen
Die Preisgestaltung leistete den größten Teil der Arbeit. Die durchschnittlichen Verkaufspreise für DRAM stiegen gegenüber dem Vorquartal im hohen zweistelligen Prozentbereich, und die NAND-Preise kletterten im mittleren zweistelligen Bereich. HBM4 ging ebenfalls in die Serienproduktion, und das Unternehmen erwartet, dass es in diesem Quartal sowohl im Volumen als auch im Umsatzanteil HBM3E überholen wird.
Die Umsatzentwicklung hat eine Geschwindigkeit erreicht, die Speicherinvestoren selten sehen…
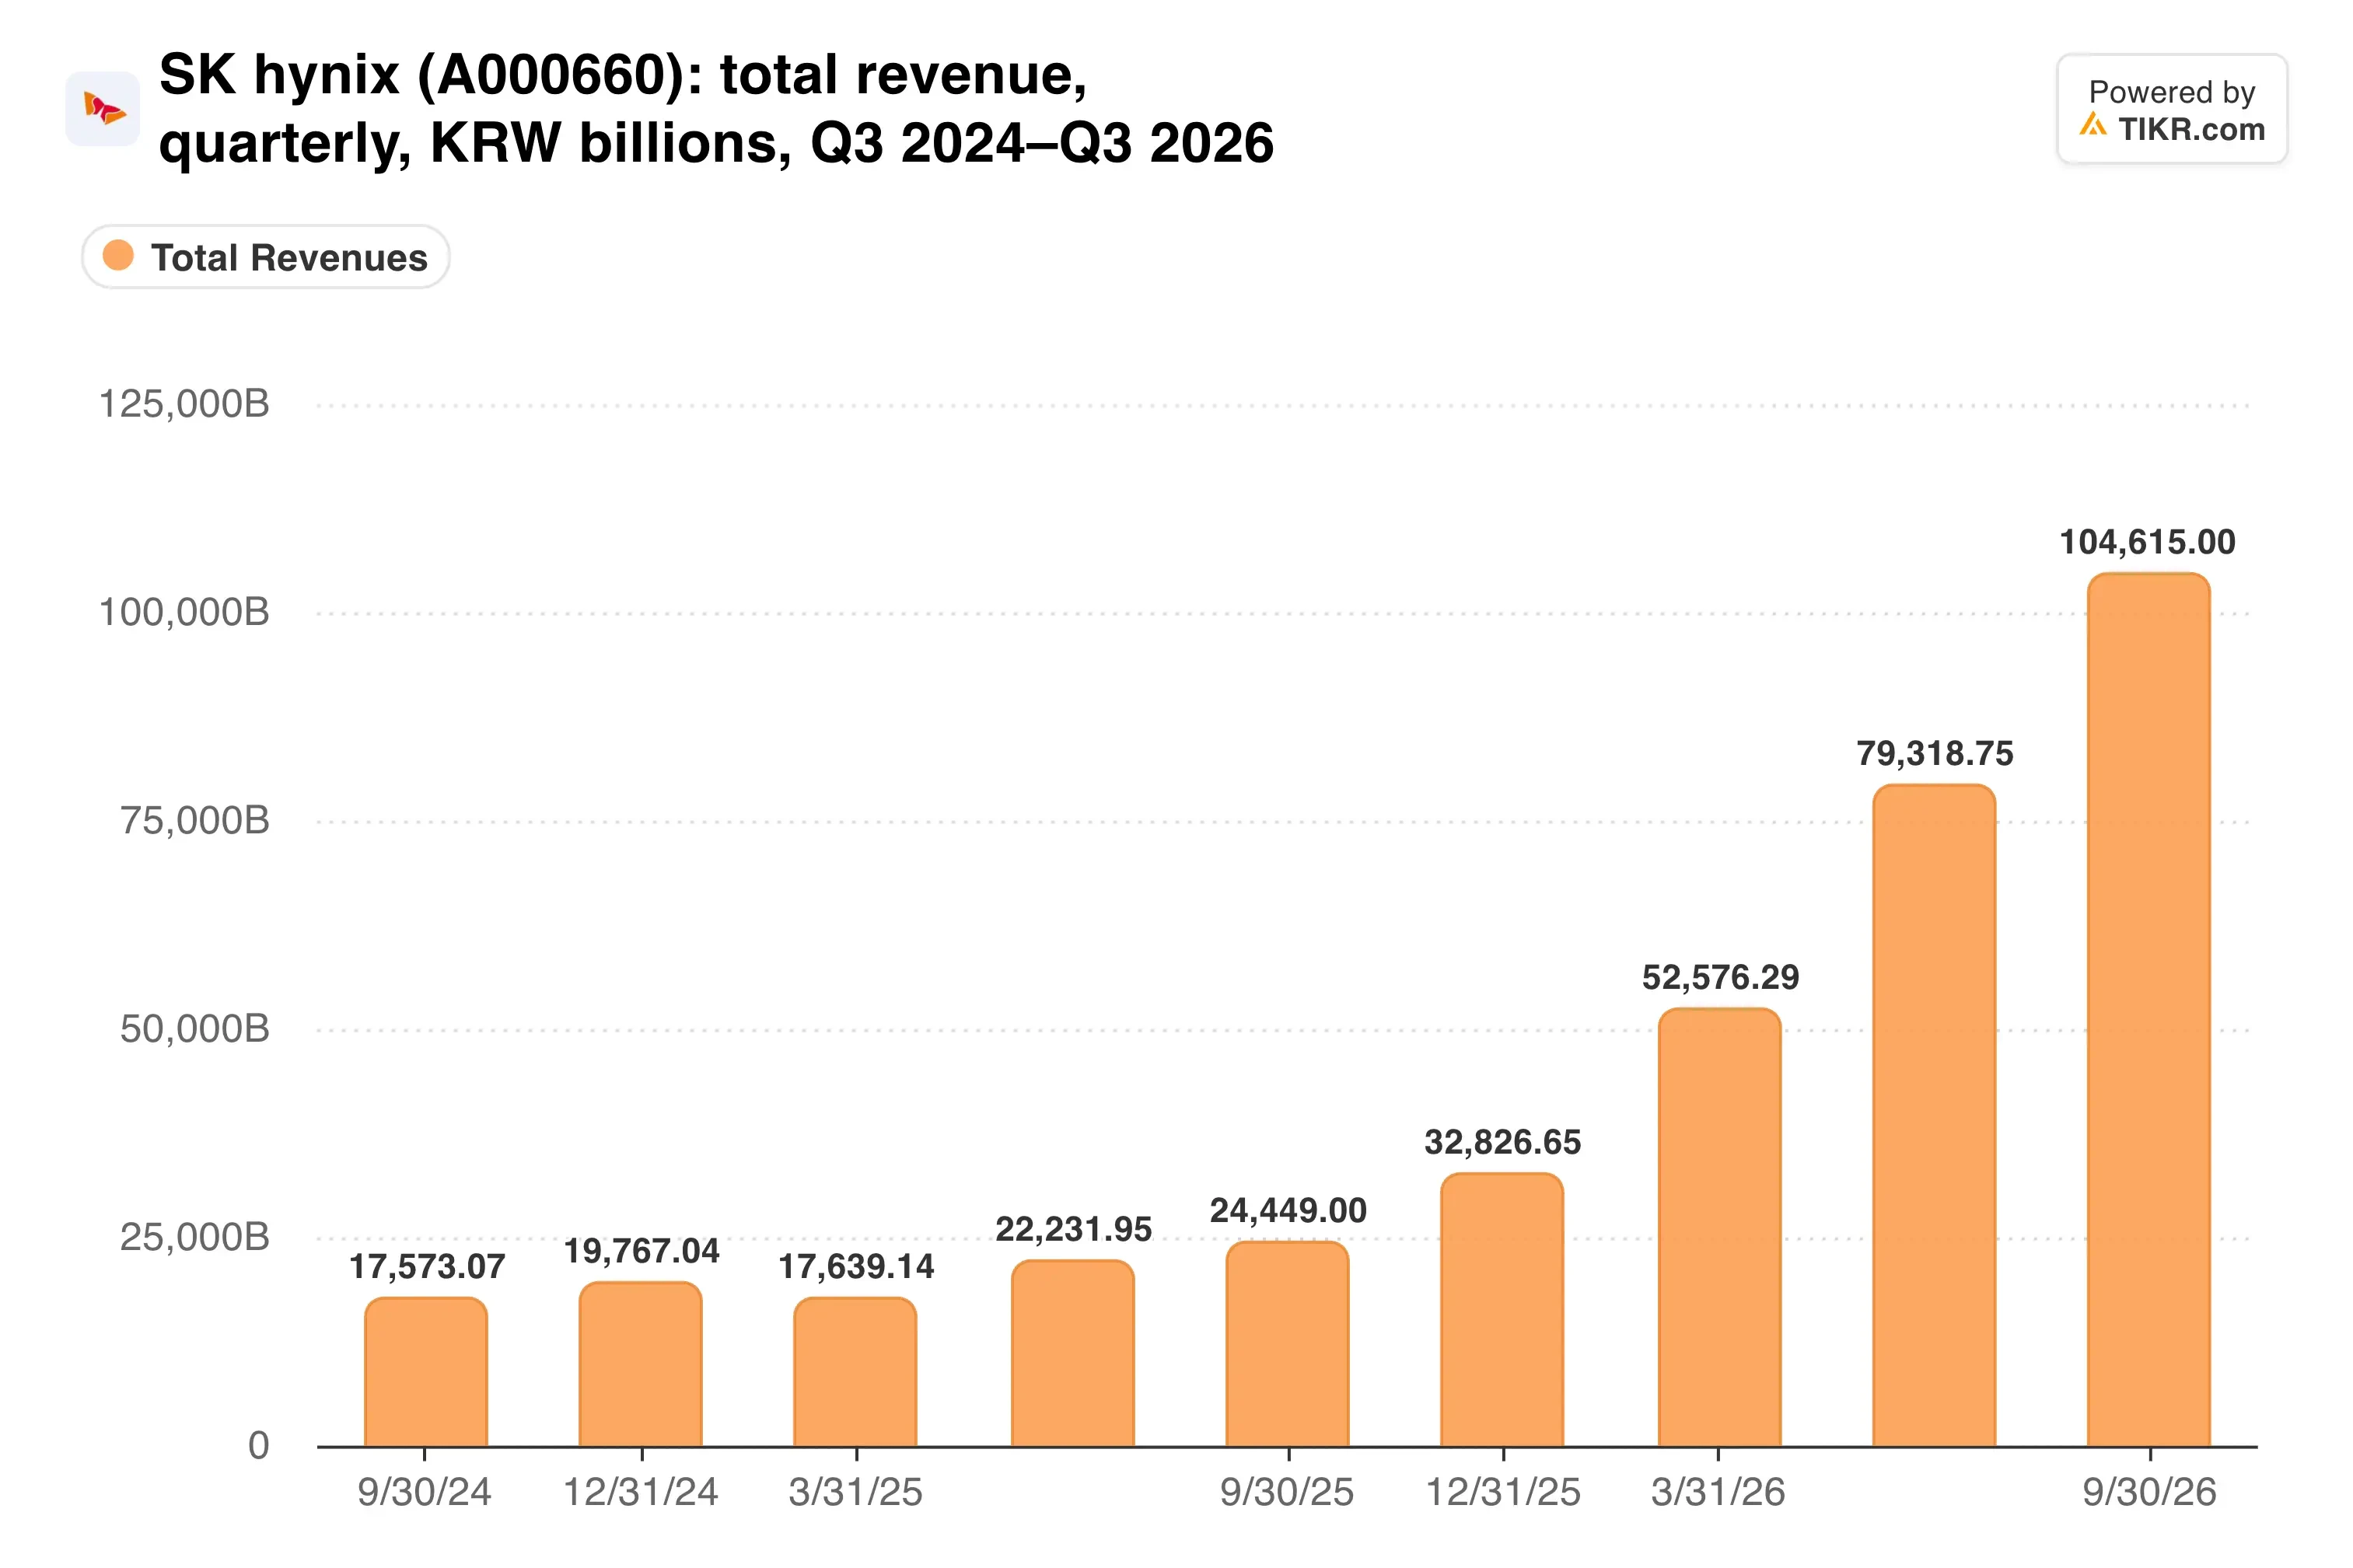
Der Quartalsumsatz liegt nun mehr als das Vierfache seines Niveaus vor einem Jahr.
Kunden bis 2028 gebunden
Die größere Zahl könnte das Vertragsbuch sein. SK hynix hat langfristige Vereinbarungen mit 14 wichtigen Kunden, die mehr als die Hälfte seiner Kapazitäten für 2027 und 2028 abdecken. Sobald noch in Verhandlung befindliche Geschäfte hinzukommen, bezeichnet es die DRAM- und HBM-Volumina als effektiv bis 2029 ausverkauft.
Die Prognose für das vierte Quartal weist in die gleiche Richtung. Die DRAM-Bit-Auslieferungen sollten gegenüber dem dritten Quartal im mittleren zweistelligen Prozentbereich steigen, und NAND im mittleren einstelligen Bereich.
Für 2027 erwartet das Unternehmen ein DRAM-Nachfragewachstum im mittleren zweistelligen Prozentbereich und bei NAND im hohen zweistelligen Bereich. Es sieht auch, dass Cloud-Anbieter ihre Investitionen (Capex) im nächsten Jahr um mehr als 60 % erhöhen werden.
Wie weit ist es seinem Rivalen bei der Rentabilität voraus?
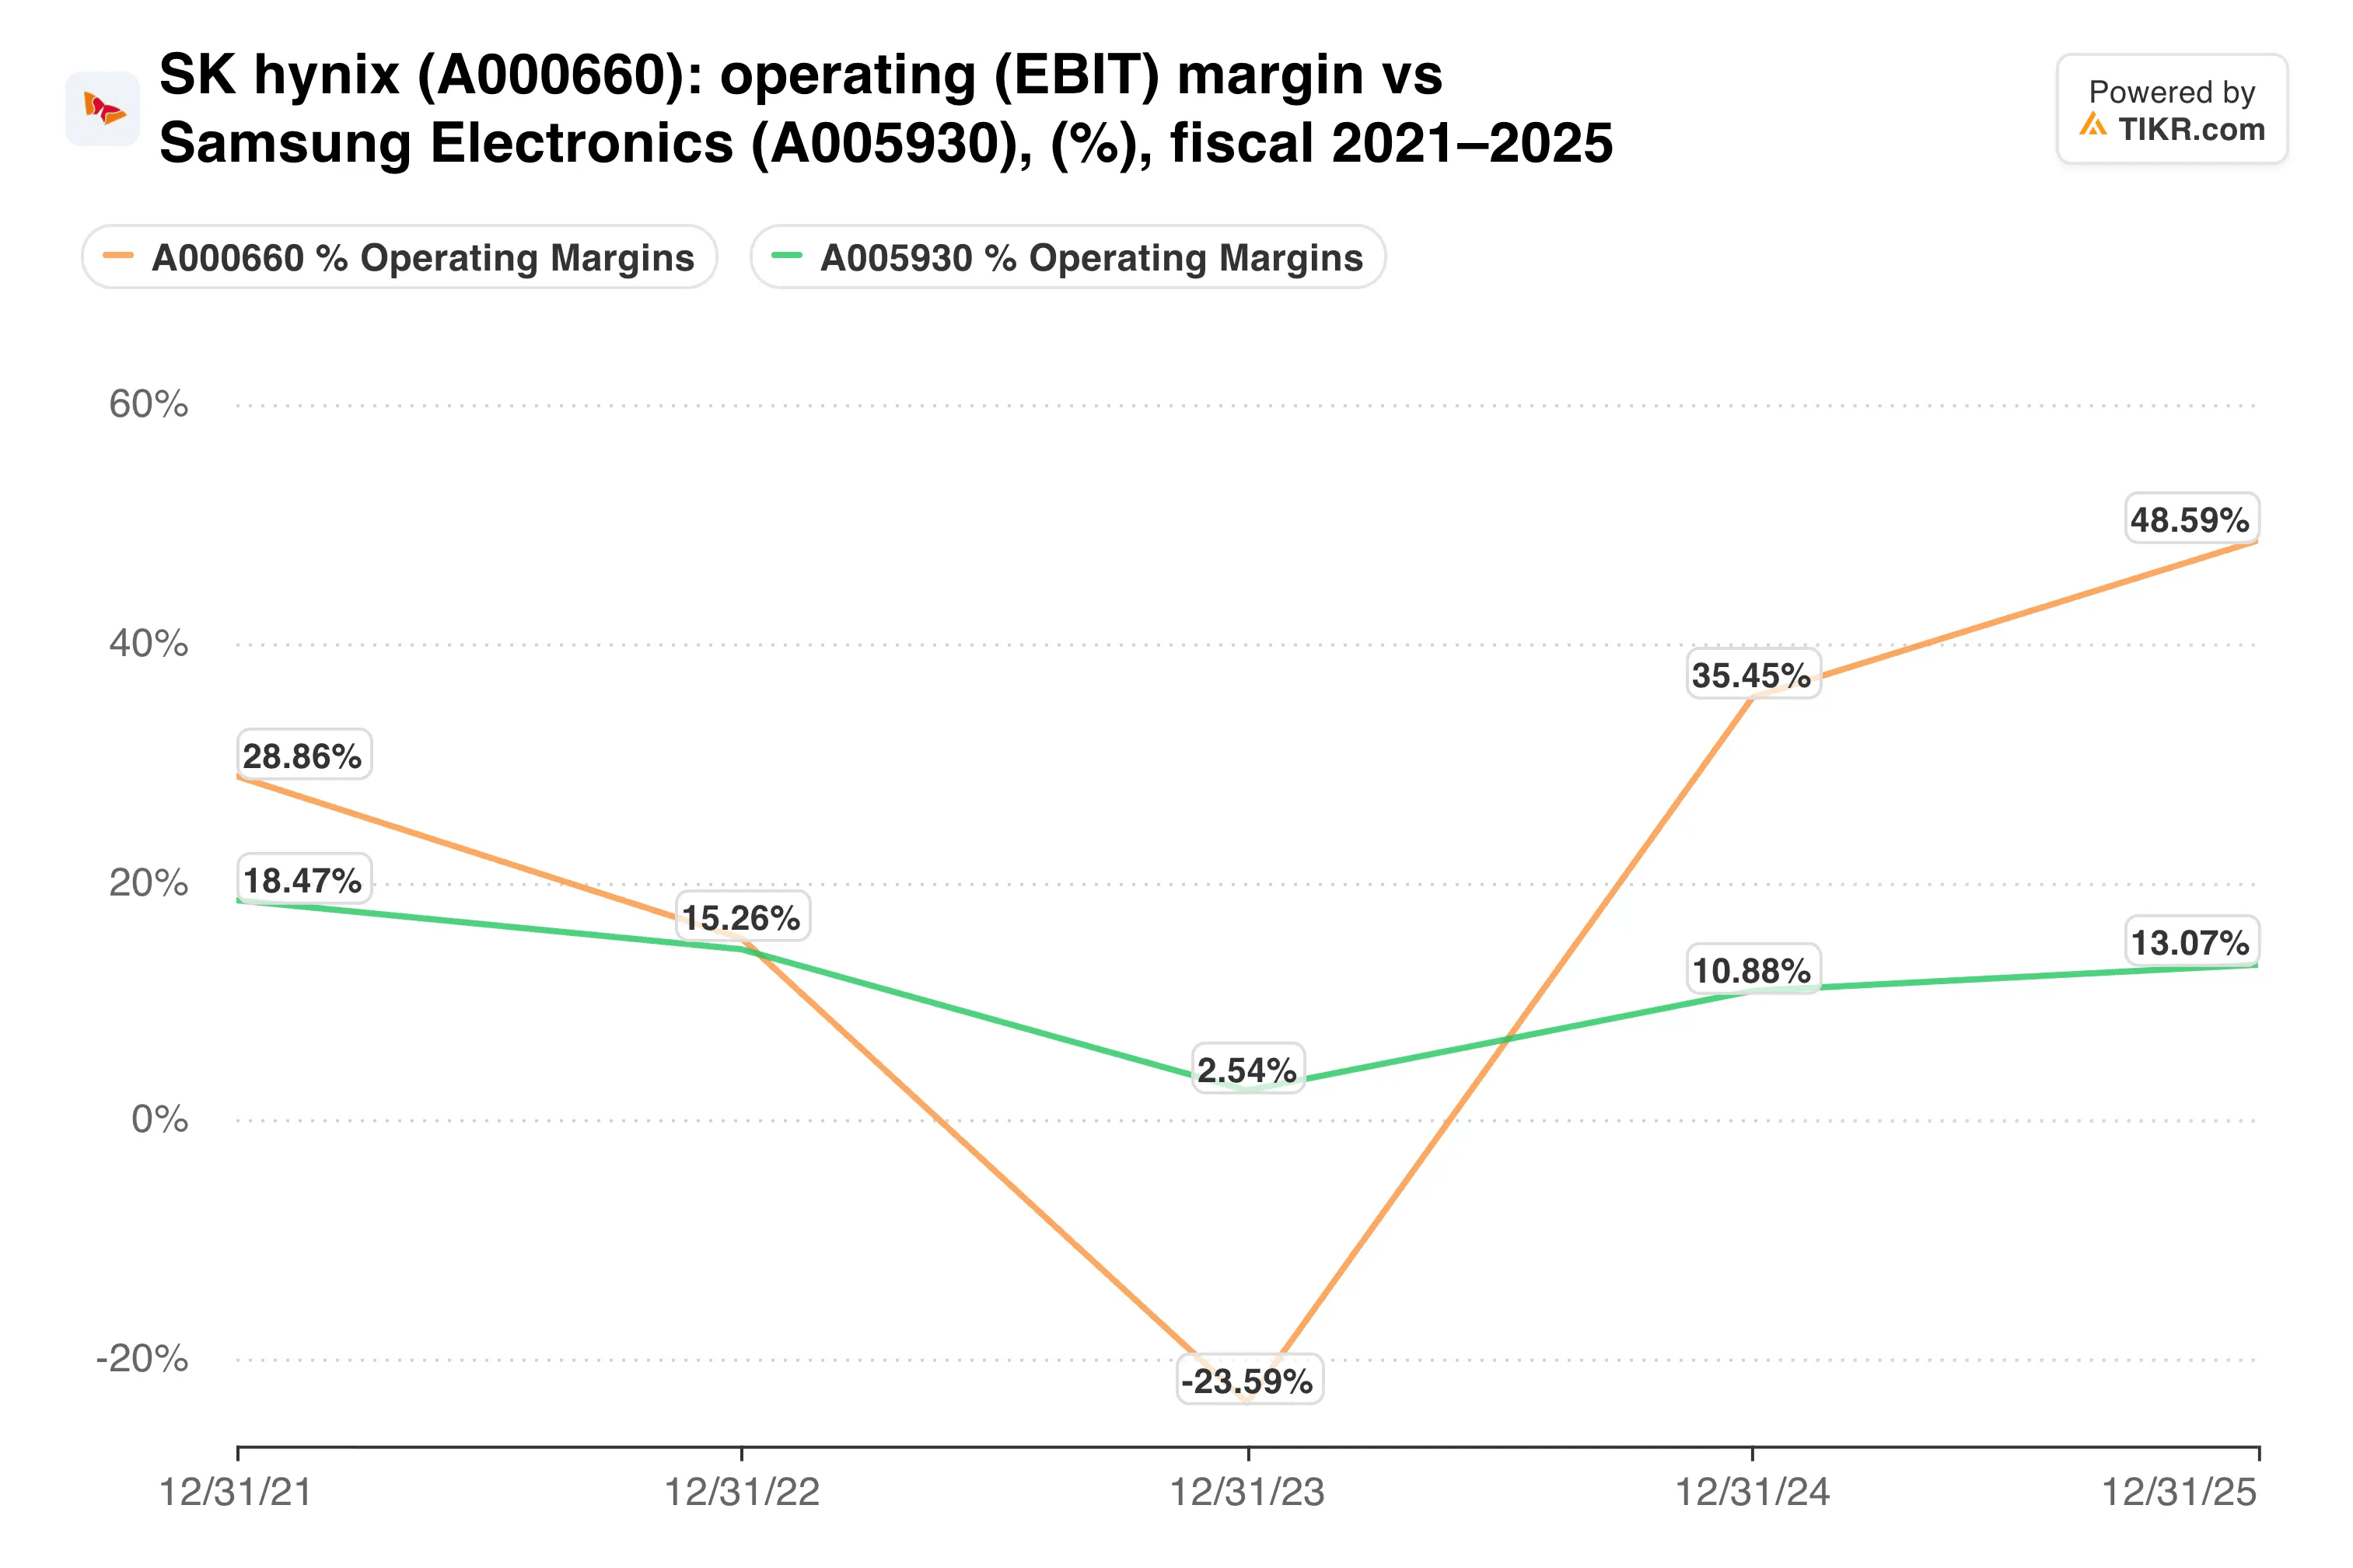
Samsung trägt noch Telefone, Displays und Foundry-Geschäfte innerhalb seiner Marge. SK hynix ist nahezu eine reine Wette auf die Speicherpreise, was in einem Zyklus ein zweischneidiges Schwert ist.
TIKR verfolgt 16 Analysten zu SK hynix. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für SK hynix zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für SK hynix ansehen
Der Markt preist einen Absturz ein
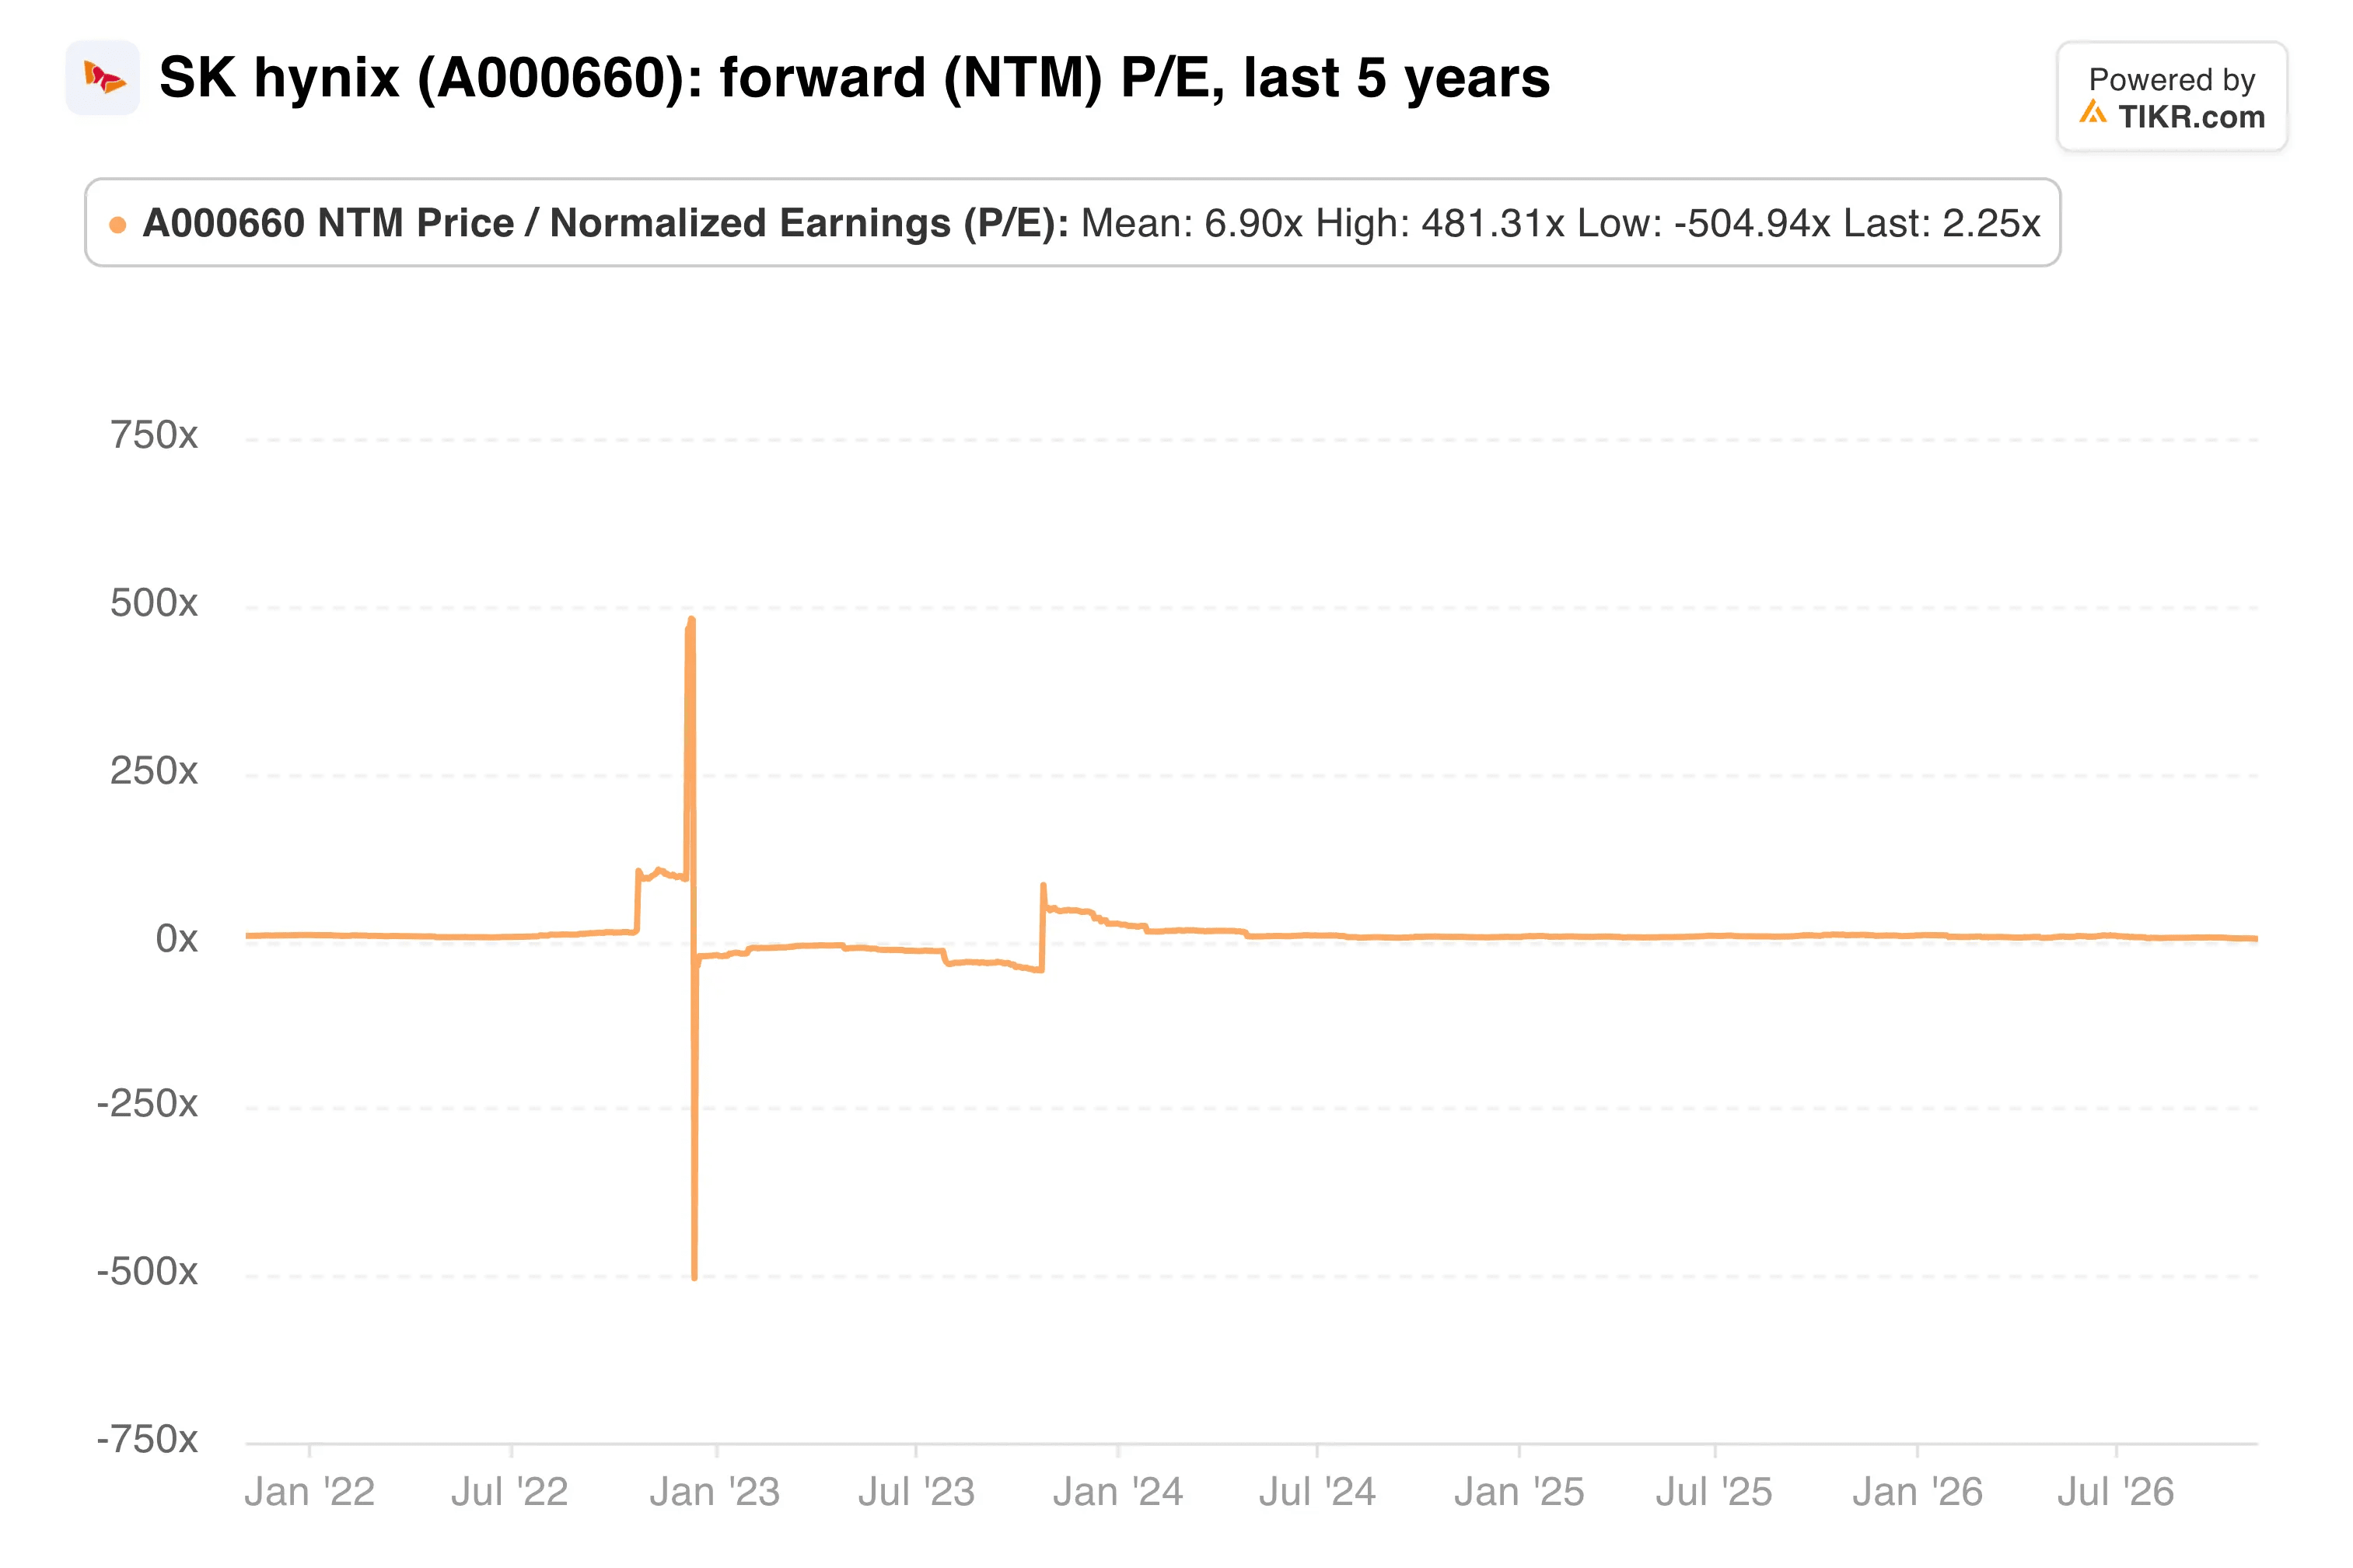
Mit dem 2,3-fachen zukünftigen Gewinn und dem 4,3-fachen vergangenen Gewinn ist die Aktie so bewertet, als würden diese Gewinne bald verschwinden. Das Unternehmen hält auch etwa 72,7 Milliarden US-Dollar mehr Bargeld als Schulden.
Das durchschnittliche Kursziel der Analysten von etwa 2.325 US-Dollar pro Aktie impliziert ein Aufwärtspotenzial von 180 % gegenüber dem Schlusskurs vom Freitag.
Das KGV hat selten so ausgesehen…
Trotzdem sind die Risiken real. Die China-Fabriken von SK hynix benötigen eine jährliche US-Genehmigung für amerikanische Ausrüstung, und Washington hat signalisiert, dass es keine Geräte genehmigen wird, die die Kapazität dort wesentlich erweitern. Die Investitionen (Capex) sollen 2027 ebenfalls deutlich von der hohen 40-Billionen-KRW-Spanne in diesem Jahr steigen, und Speicherhersteller haben in der Vergangenheit bereits überinvestiert.
Meine Einschätzung: Der Verkaufsdruck scheint eher von der Stimmung getrieben zu sein als von irgendetwas in den Zahlen. Verträge, die die Hälfte von 2027 und 2028 abdecken, machen diesen Zyklus stabiler als frühere. Dennoch sagt ein KGV von 2,3, dass der Markt glaubt, dass Spitzenmargen nicht von Dauer sind, und die Geschichte unterstützt diese Ansicht größtenteils.
Der Bericht vom 28. Januar ist der nächste harte Test. Beobachten Sie, ob die DRAM-Auslieferungsprognose gehalten hat und wie hoch die Capex-Zahl für 2027 ausfällt.
Was ist die Aktie von SK Hynix also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was SK Hynix wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie A000660 kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!