Die wichtigsten Punkte
- Chevrons bereinigter Gewinn pro Aktie (EPS) von 5,28 $ im dritten Quartal übertraf die Konsensschätzung von 4,88 $, da die Erträge im Downstream-Geschäft auf 4,9 Mrd. $ mehr als vervierfachten.
- Die Aktie ist etwa 10 % von ihrem 52-Wochen-Hoch gefallen, da ein Sieg der Demokraten bei den Zwischenwahlen und Iran-Friedensgespräche den Kriegsrisikoaufschlag aus dem Ölpreis drängten.
- Chevron erwartet im vierten Quartal eine außerordentliche Belastung nach Steuern in Höhe von 3 bis 4 Mrd. $ aus dem Verkauf von Hess Midstream.
- TotalEnergies beteiligt sich an 26 von Chevron betriebenen Offshore-Blöcken in den USA, während die Explorationsausgaben um 50 % steigen; der nächste Bericht erscheint am 29. Januar.
Chevron (CVX) verdreifachte seinen bereinigten Gewinn im dritten Quartal fast. Dann drehte sich der Ölhandel.
Der bereinigte Gewinn erreichte 10,4 Mrd. $ bzw. 5,28 $ je Aktie, gegenüber 1,85 $ im Vorjahresquartal und einer Konsensschätzung von 4,88 $. Unterdessen hat sich TotalEnergies (TTE) bereiterklärt, an 26 von Chevron betriebenen Offshore-Explorationsblöcken in den USA teilzunehmen, sodass Chevrons Suche nach neuen Barrel nun externes Kapital anzieht.
Energieaktien fielen am 4. November, da ein Sieg der Demokraten bei den Zwischenwahlen den Iran-Kriegsrisikoaufschlag beim Rohöl schmälerte. Iran-Friedensgespräche hatten die Gruppe bereits Tage zuvor belastet.
Chevron schloss am Freitag bei 213 $, etwa 10 % unter seinem Hoch von 236 $. Auf Gesamtrenditebasis ist die Aktie im Jahr 2026 immer noch um 40 % gestiegen.
Raffinerien trugen das Quartal
Upstream macht normalerweise Schlagzeilen. Diesmal leistete Downstream die Hauptarbeit, da die Erträge aufgrund höherer Margen bei raffinierten Produkten auf 4,9 Mrd. $ von 1,1 Mrd. $ sprangen.
- Die US-Raffinerien stellten mit einem Rohöldurchsatz von 1,09 Millionen Barrel pro Tag einen Rekord auf und liefen bei einer Auslastung von fast 98 %.
- Die Upstream-Erträge stiegen auf 5,7 Mrd. $ von 3,3 Mrd. $.
- Die Gesamtverschuldung sank um 3,5 Mrd. $ und die Nettoverschuldung ging im Quartal um 7,8 Mrd. $ zurück.
Die Produktion fiel um 109.000 Barrel Öläquivalent pro Tag im Vergleich zum Vorjahr, hauptsächlich aufgrund geringerer Berechtigungen bei höheren Preisen und Störungen im Nahen Osten. Der Preis leistete die Arbeit.
Hier ist die Cashflow-Basis hinter dem Ergebnisüberschuss.
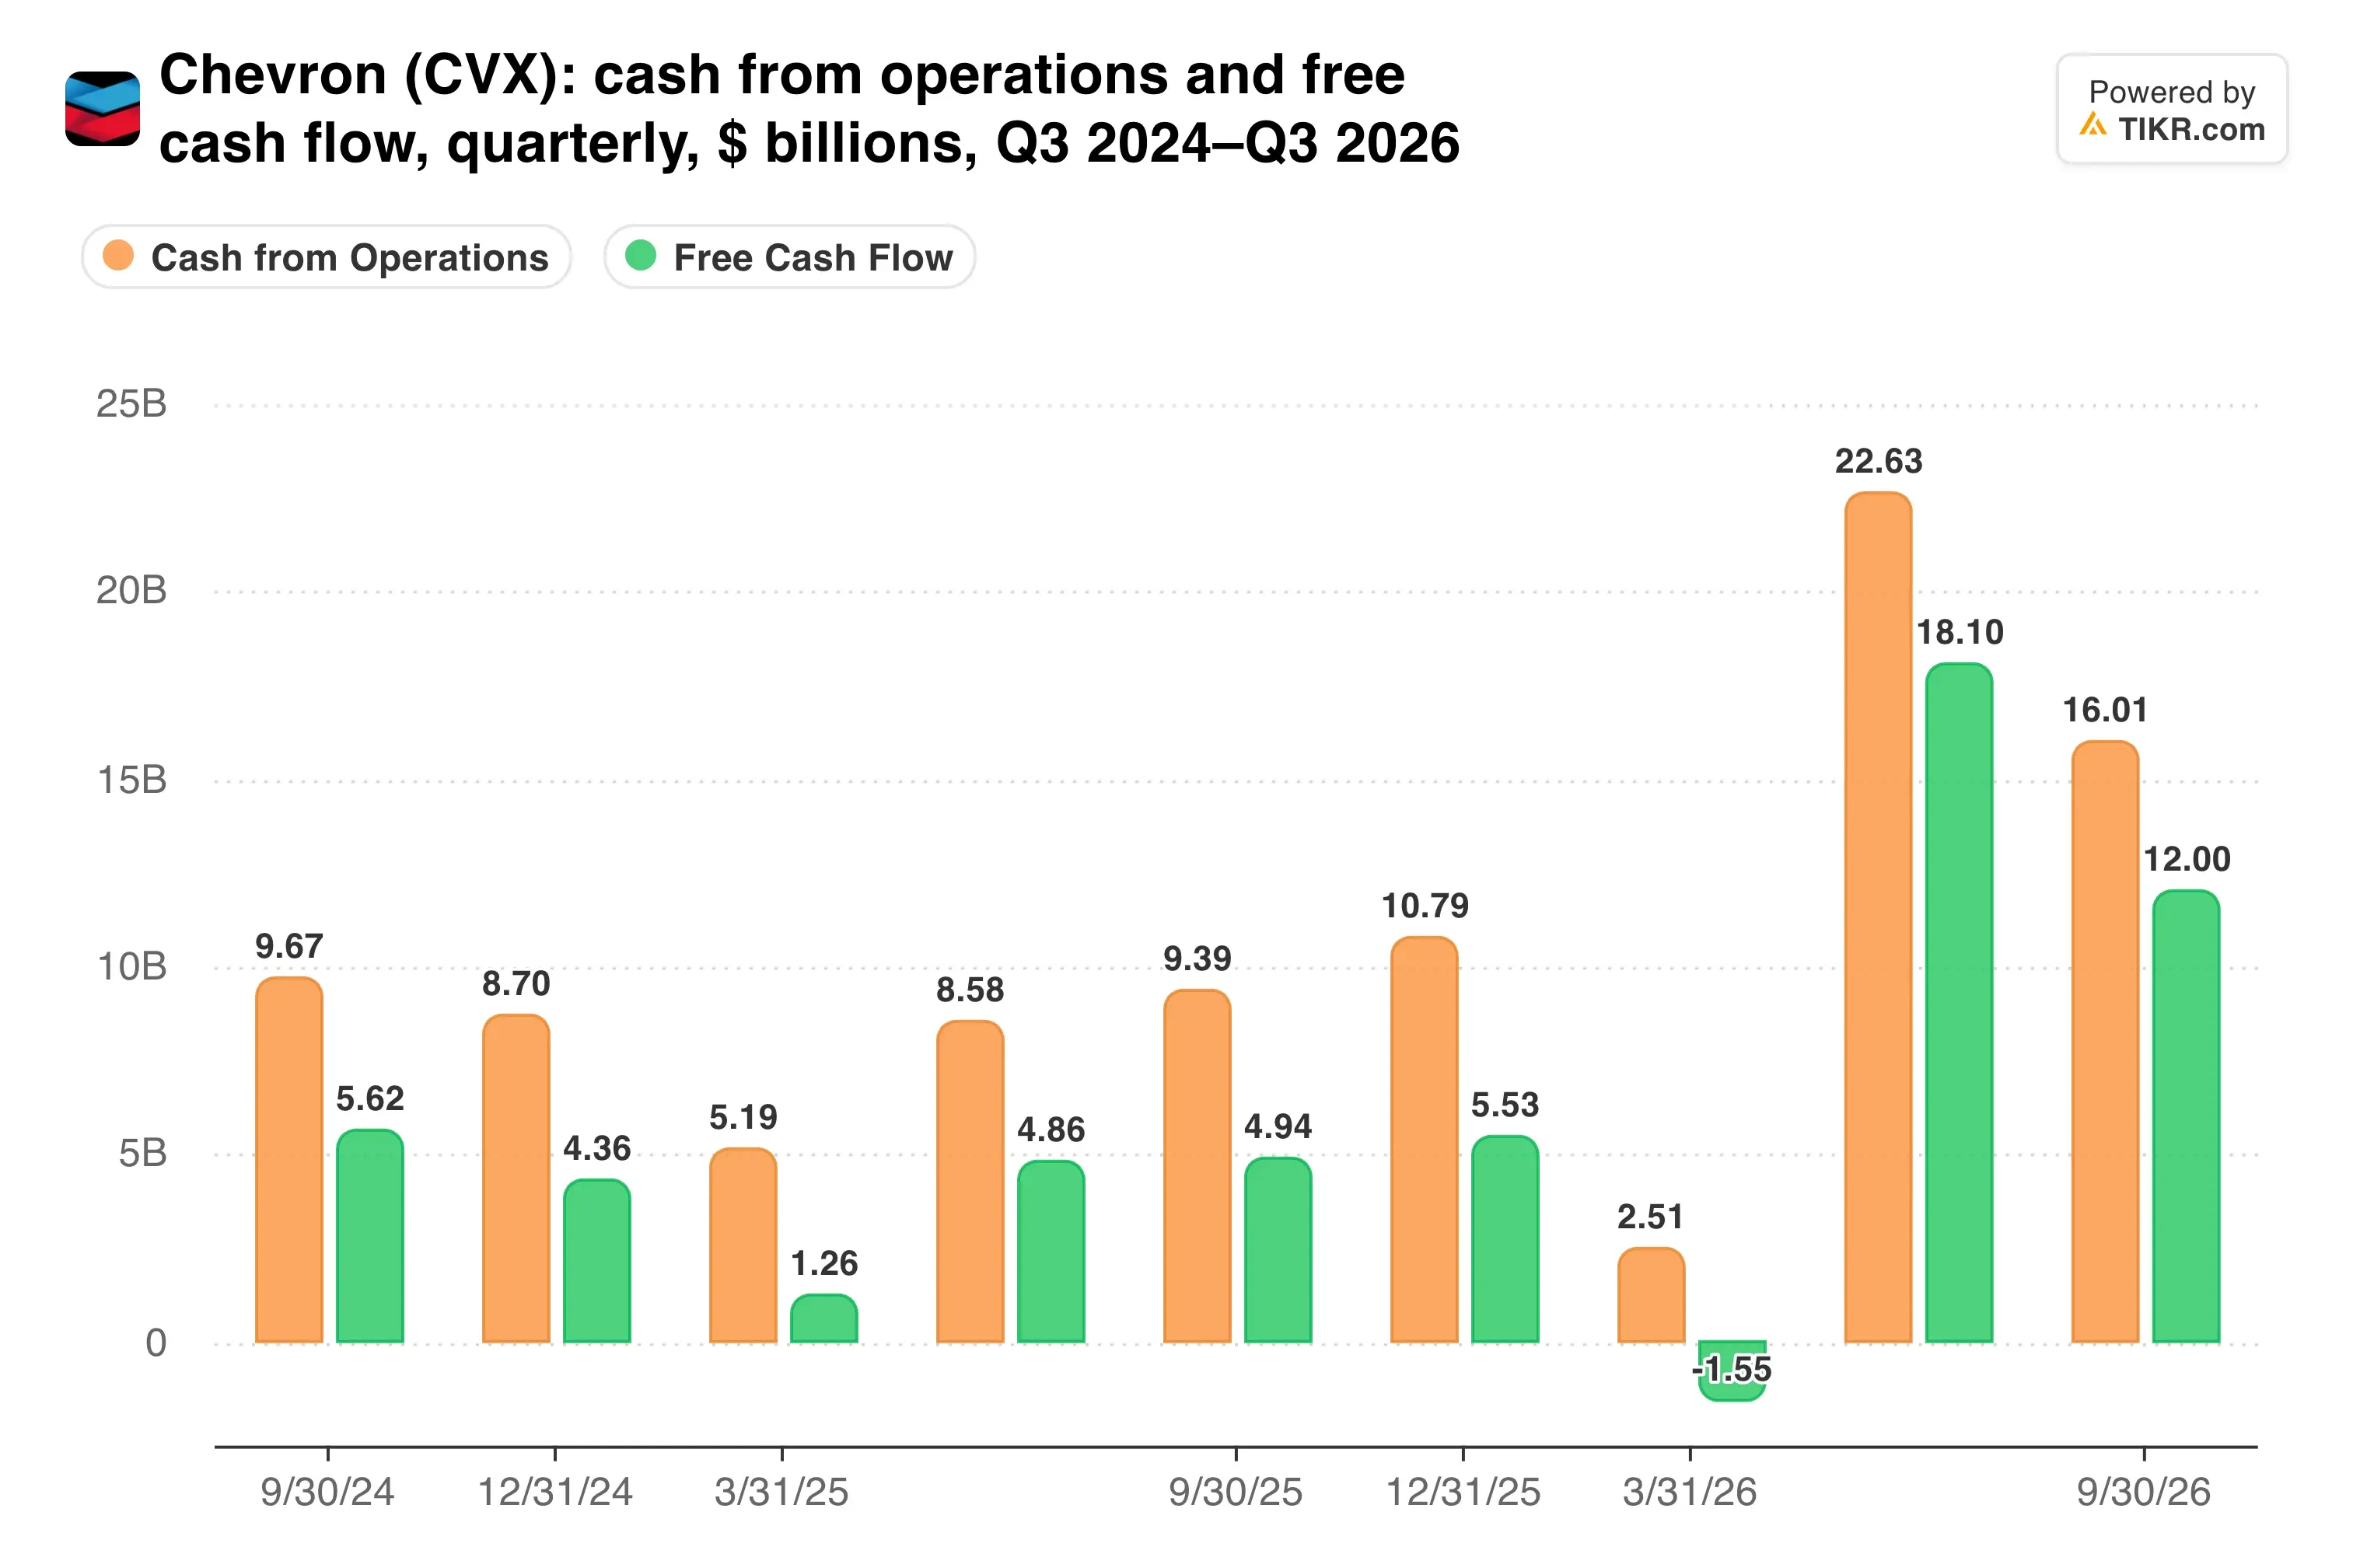
Der operative Cashflow erreichte 16,0 Mrd. $ und der freie Cashflow belief sich auf 12,0 Mrd. $.
Mehr Ausgaben, um das nächste Barrel zu finden
Chevron erhöht die Explorationsausgaben um 50 % gegenüber dem Niveau von 2025, und das Management sagt, sein Vertrauen in seine Aussichten sei so hoch wie seit Jahren nicht mehr.
CEO Mike Wirth legte die Logik in der Ergebnisveröffentlichung dar: „Wir reinvestieren, um mehr Energie in einen angebotsbeschränkten Markt zu bringen.“
Die Pipeline ist breit. Chevrons Joint Ventures in Venezuela planen Investitionen von 7 Mrd. $ über fünf Jahre, und der Irak gibt an, Vereinbarungen mit Chevron zum West-Qurna-2-Vertrag getroffen zu haben.
Es wird auch ausgedünnt. Der Verkauf von Hess Midstream und den Midstream-Aktivitäten im DJ-Becken sollte die Schuldenkonsolidierung reduzieren und die Renditen erhöhen, und neue Vereinbarungen senken die Midstream-Kosten im Bakken um etwa 50 %.
Die Wall Street erwartet, dass die Gewinne weiter steigen werden…
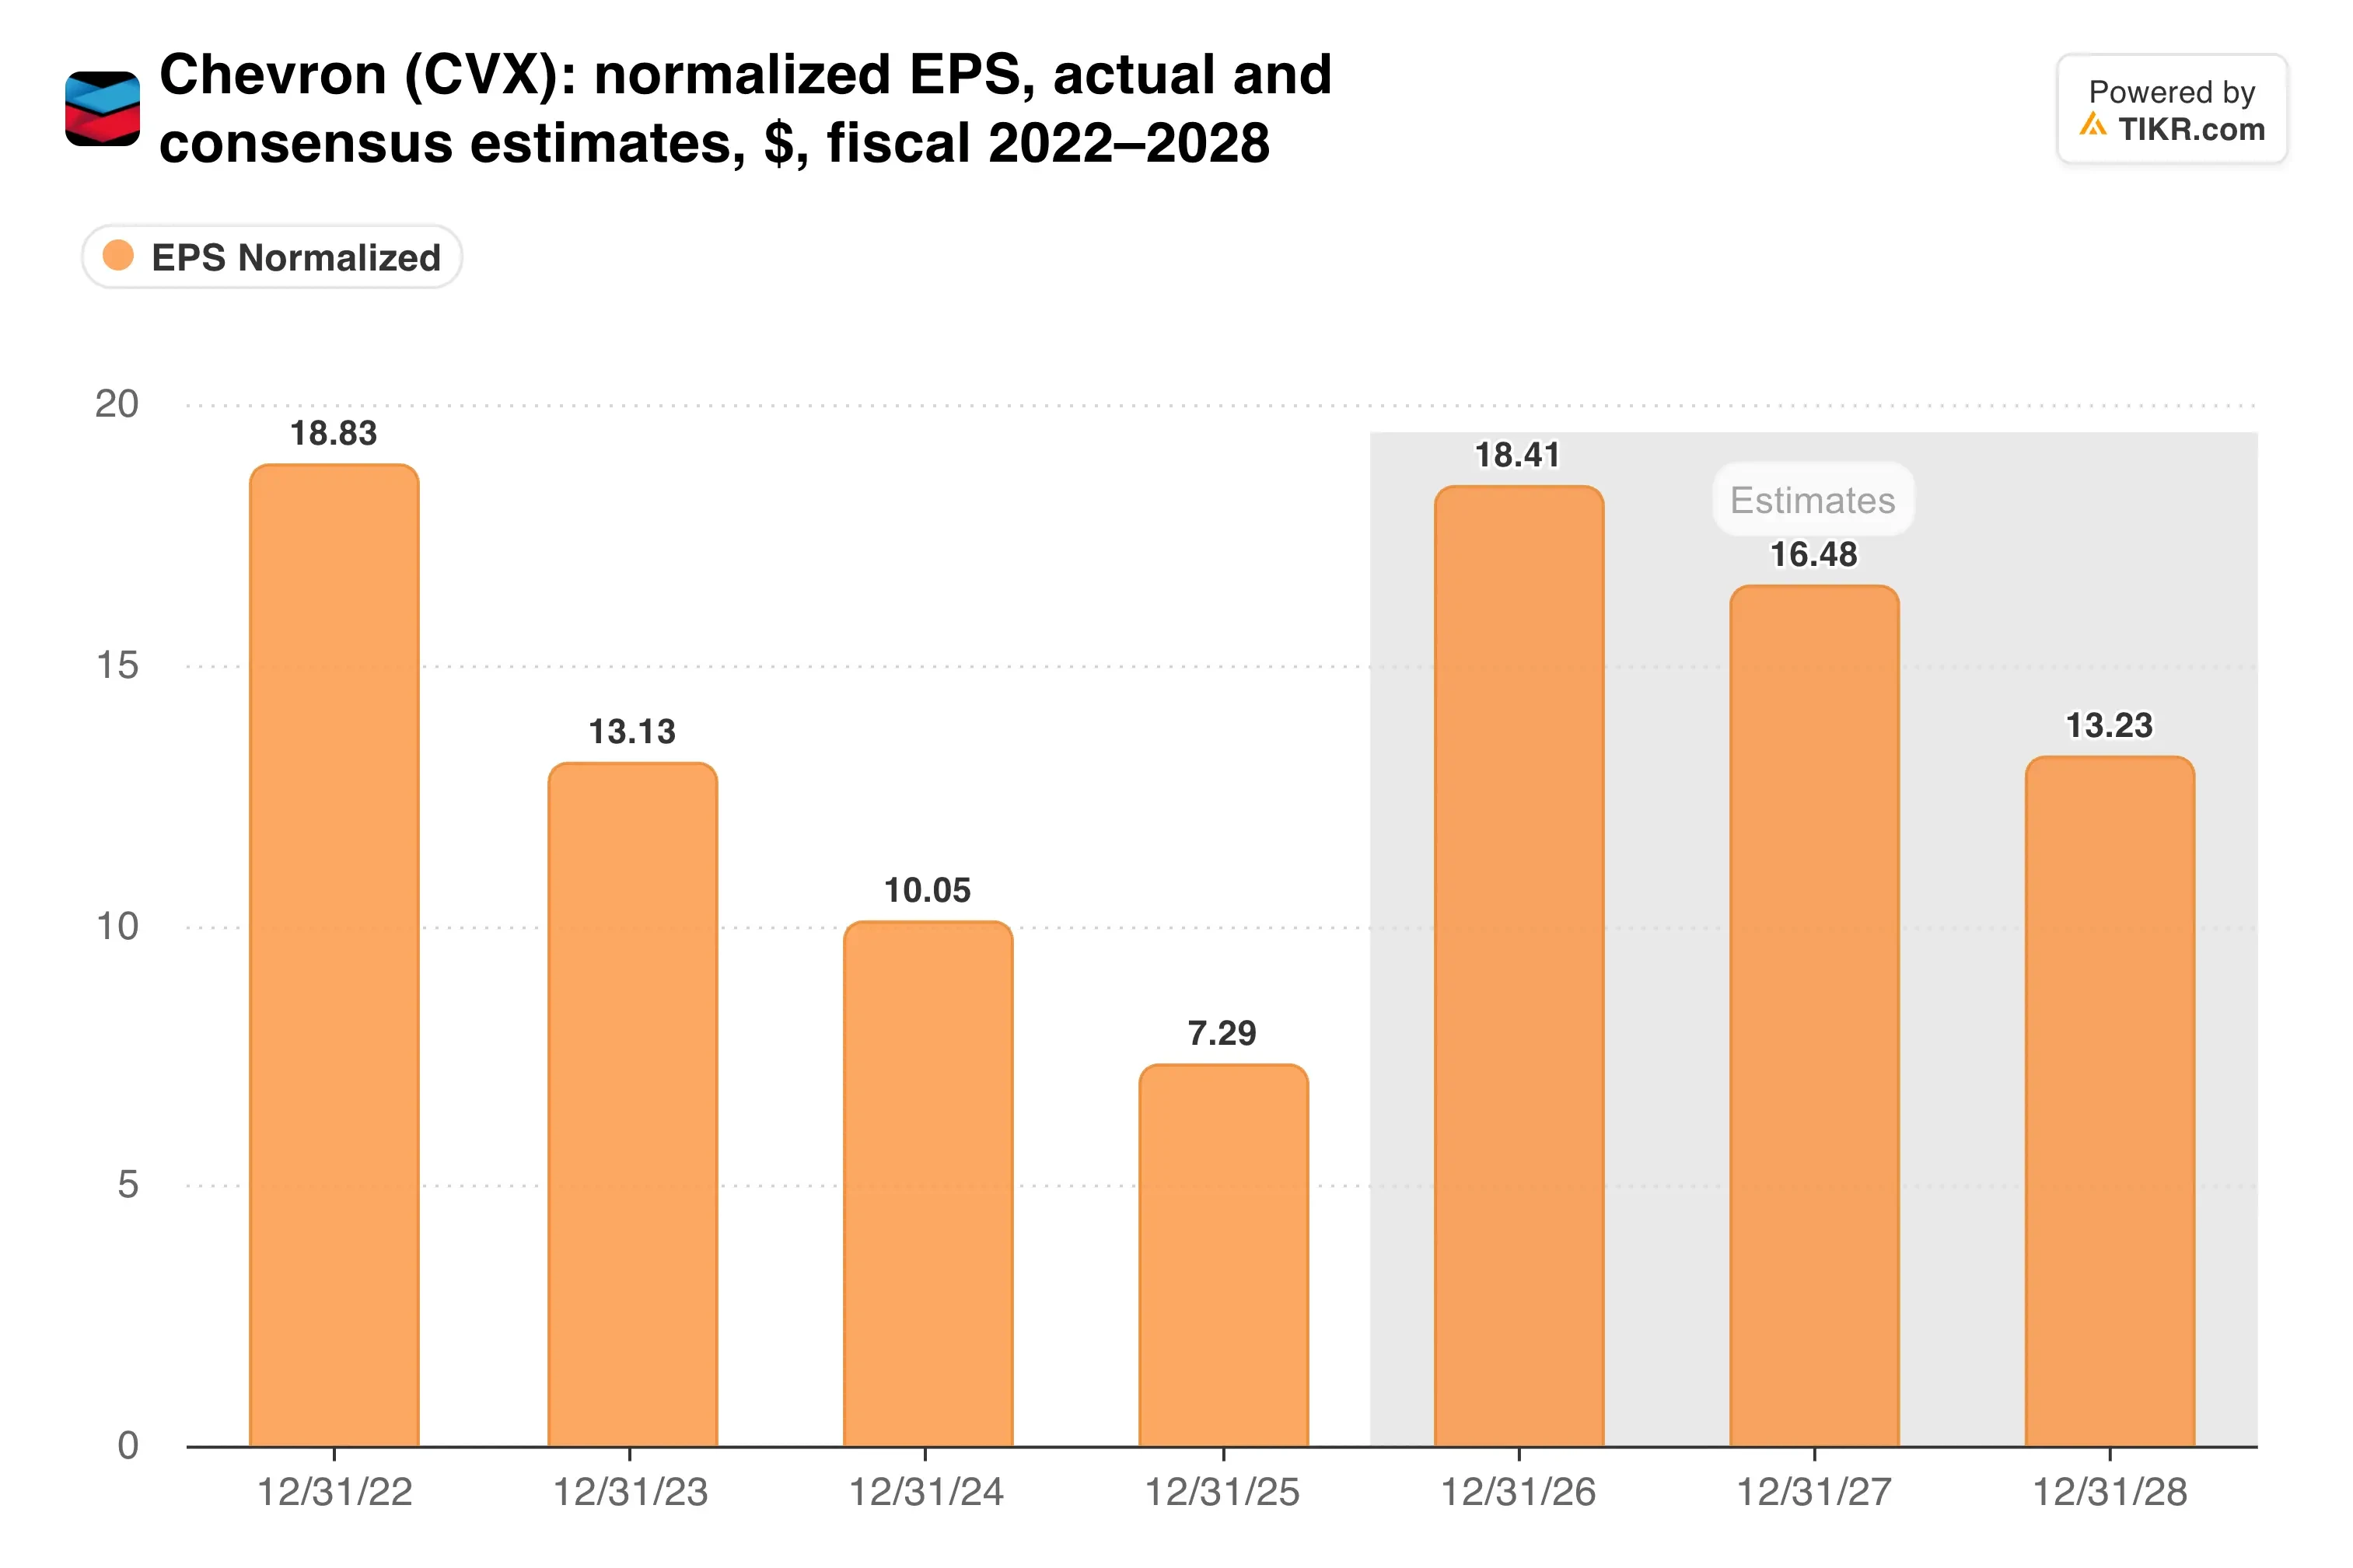
Analysten prognostizieren ein jährliches EPS-Wachstum von etwa 50 % in den nächsten zwei Jahren. Diese Messlatte ist hoch, selbst nach diesem Ergebnisüberschuss.
TIKR verfolgt 25 Analysten zu Chevron. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Chevron zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Chevron an
Die außerordentliche Belastung und die Ölpreisentwicklung
Das vierte Quartal wird verrauscht sein. Chevron erwartet einen außerordentlichen Verlust nach Steuern in Höhe von 3 bis 4 Mrd. $ aus dem Hess-Midstream-Deal, zuzüglich umfangreicher Wartungsarbeiten bei Wheatstone LNG und Ausfallzeiten im Oktober durch Hurrikan Isaias.
Die Aktienrückkäufe sollten mit 2,5 bis 3,0 Mrd. $ fortgesetzt werden. Die vierteljährliche Dividende von 1,78 $ entspricht einer Dividendenrendite von 3,5 %.
Die Bewertung sieht immer noch moderat aus. Chevron notiert mit dem 11,2-fachen des erwarteten Gewinns und dem 5,8-fachen des erwarteten EV/EBITDA, wobei die Nettoverschuldung nur bei 0,4x EBITDA liegt, und das durchschnittliche Kursziel der Wall Street von 243 $ impliziert ein Aufwärtspotenzial von 14,5 %.
Wie schneidet das im Vergleich zu Exxon Mobil über fünf Jahre ab?
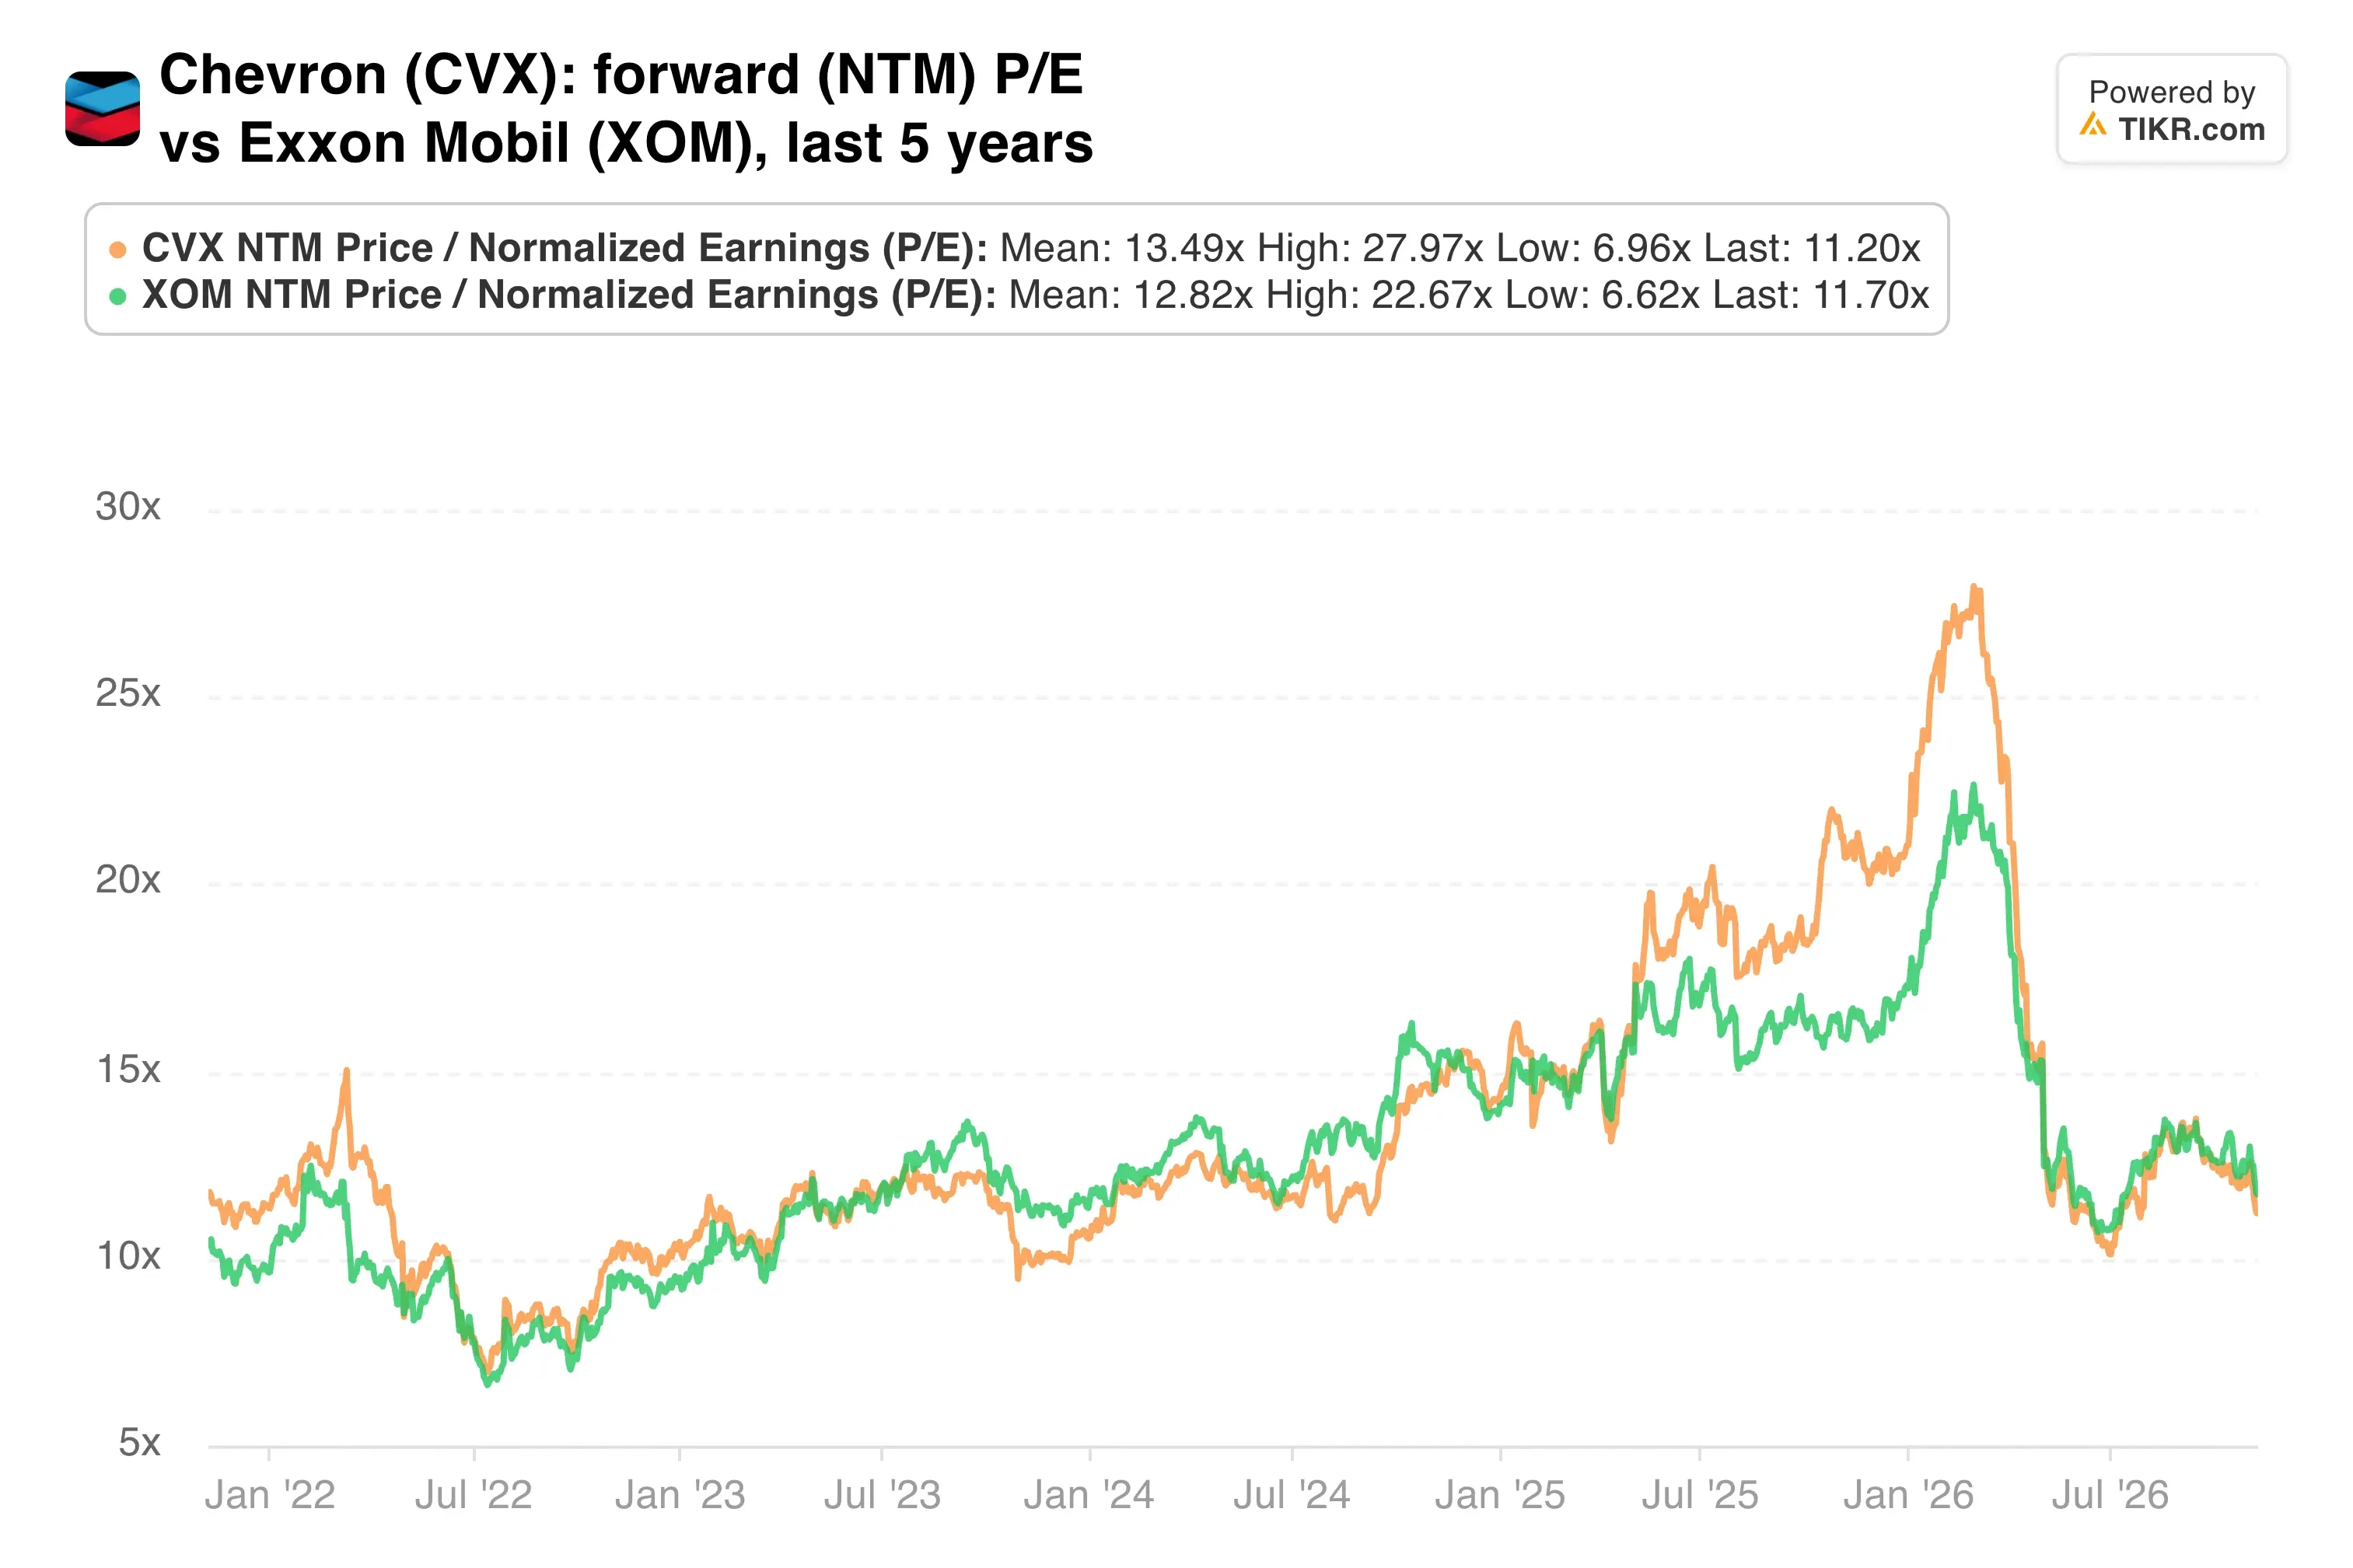
Das Rohöl selbst ist der größere Schwankungsfaktor, da die Vorwärtsschätzungen erstellt wurden, während der Kriegsrisikoaufschlag noch im Preis enthalten war.
Meine Einschätzung: Dieses Quartal bewies, dass Chevron bei diesen Preisen ernsthaft Cashflow generieren kann, und das Raffineriegeschäft gab ihm eine Pufferwirkung, die reine Produzenten nicht haben. Aber die Vorwärtszahlen stützen sich auf einen Ölpreisaufschlag, den der Markt bereits herauspreist. Bei 213 $ würde ich halten und nur bei weiterer Ölpreisschwäche nachkaufen.
Chevron wird voraussichtlich am 29. Januar die Jahresergebnisse veröffentlichen. Dieser Bericht wird zeigen, wie hoch die Hess-Midstream-Belastung ausfällt und ob die Aktienrückkäufe am oberen Ende des Bereichs bleiben.
Was ist die Chevron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Chevron wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!