Wichtigste Erkenntnisse
- Qualcomm stieg am Freitag um 5,5 %, nachdem Alphabet eine Beteiligung in Höhe von 548 Millionen US-Dollar offengelegt hatte, nur wenige Tage nachdem schwache Handyverkäufe die Aktie nach den Quartalszahlen belastet hatten.
- Der Umsatz mit Mobiltelefonen sank um 26 % auf 5,14 Milliarden US-Dollar, während der Automobilumsatz um 89 % auf einen Rekordwert von 1,99 Milliarden US-Dollar stieg.
- CEO Cristiano Amon erwartet, dass die Absatzzahlen für Mobiltelefone im Kalenderjahr 2027 stabil bleiben oder sinken werden, wodurch die Last auf Rechenzentren und Autos verlagert wird.
- Der Bericht vom 3. Februar, der einen Umsatz von 10,4 bis 11,2 Milliarden US-Dollar prognostiziert, ist der nächste Test.
Qualcomm (QCOM) erhielt am Freitag ein Vertrauensvotum von einem neuen Rechenzentrumspartner.
Alphabet (GOOGL) gab eine Beteiligung in Höhe von 548 Millionen US-Dollar an dem Chiphersteller bekannt, und die Aktie stieg um 5,5 % auf 165 US-Dollar. Dies geschah nur wenige Tage, nachdem Qualcomm eine mehrjährige Produktzusammenarbeit mit Amazon (AMZN) für KI-Rechenzentren angekündigt hatte.
Die Erholung folgte auf eine schwierige Woche. Qualcomm rutschte nach seinem Bericht vom 4. November ab, da schwache Smartphone-Chip-Verkäufe den Schwung im Rechenzentrumsumsatz überschatteten, und der breite Chip-Verkauf am 5. November verschärfte die Situation.
Selbst nach dem Freitag ist die Aktie in den letzten sechs Monaten um 13 % gefallen und liegt 36 % unter ihrem 52-Wochen-Hoch von 260 US-Dollar.
Mobiltelefone fielen, Autos zogen an
Das Quartal teilte sich klar in zwei Hälften.
- Der bereinigte Gewinn pro Aktie (non-GAAP EPS) von 2,17 US-Dollar übertraf die Schätzung von 2,16 US-Dollar knapp, sank jedoch um 28 % gegenüber 3,00 US-Dollar.
- Der Umsatz mit Mobiltelefonen sank um 26 % auf 5,14 Milliarden US-Dollar.
- Der Automobilumsatz stieg um 89 % auf einen Rekordwert von 1,99 Milliarden US-Dollar, sein erstes Quartal in der Nähe von 2 Milliarden US-Dollar.
Der GAAP-Umsatz sank um 8 % auf 10,32 Milliarden US-Dollar. Restrukturierungsaufwendungen, hauptsächlich Abfindungen, drückten den GAAP-Gewinn pro Aktie auf 1,17 US-Dollar.
Der Gesamtumsatz zeigt, wie sehr Mobiltelefone immer noch dominieren…
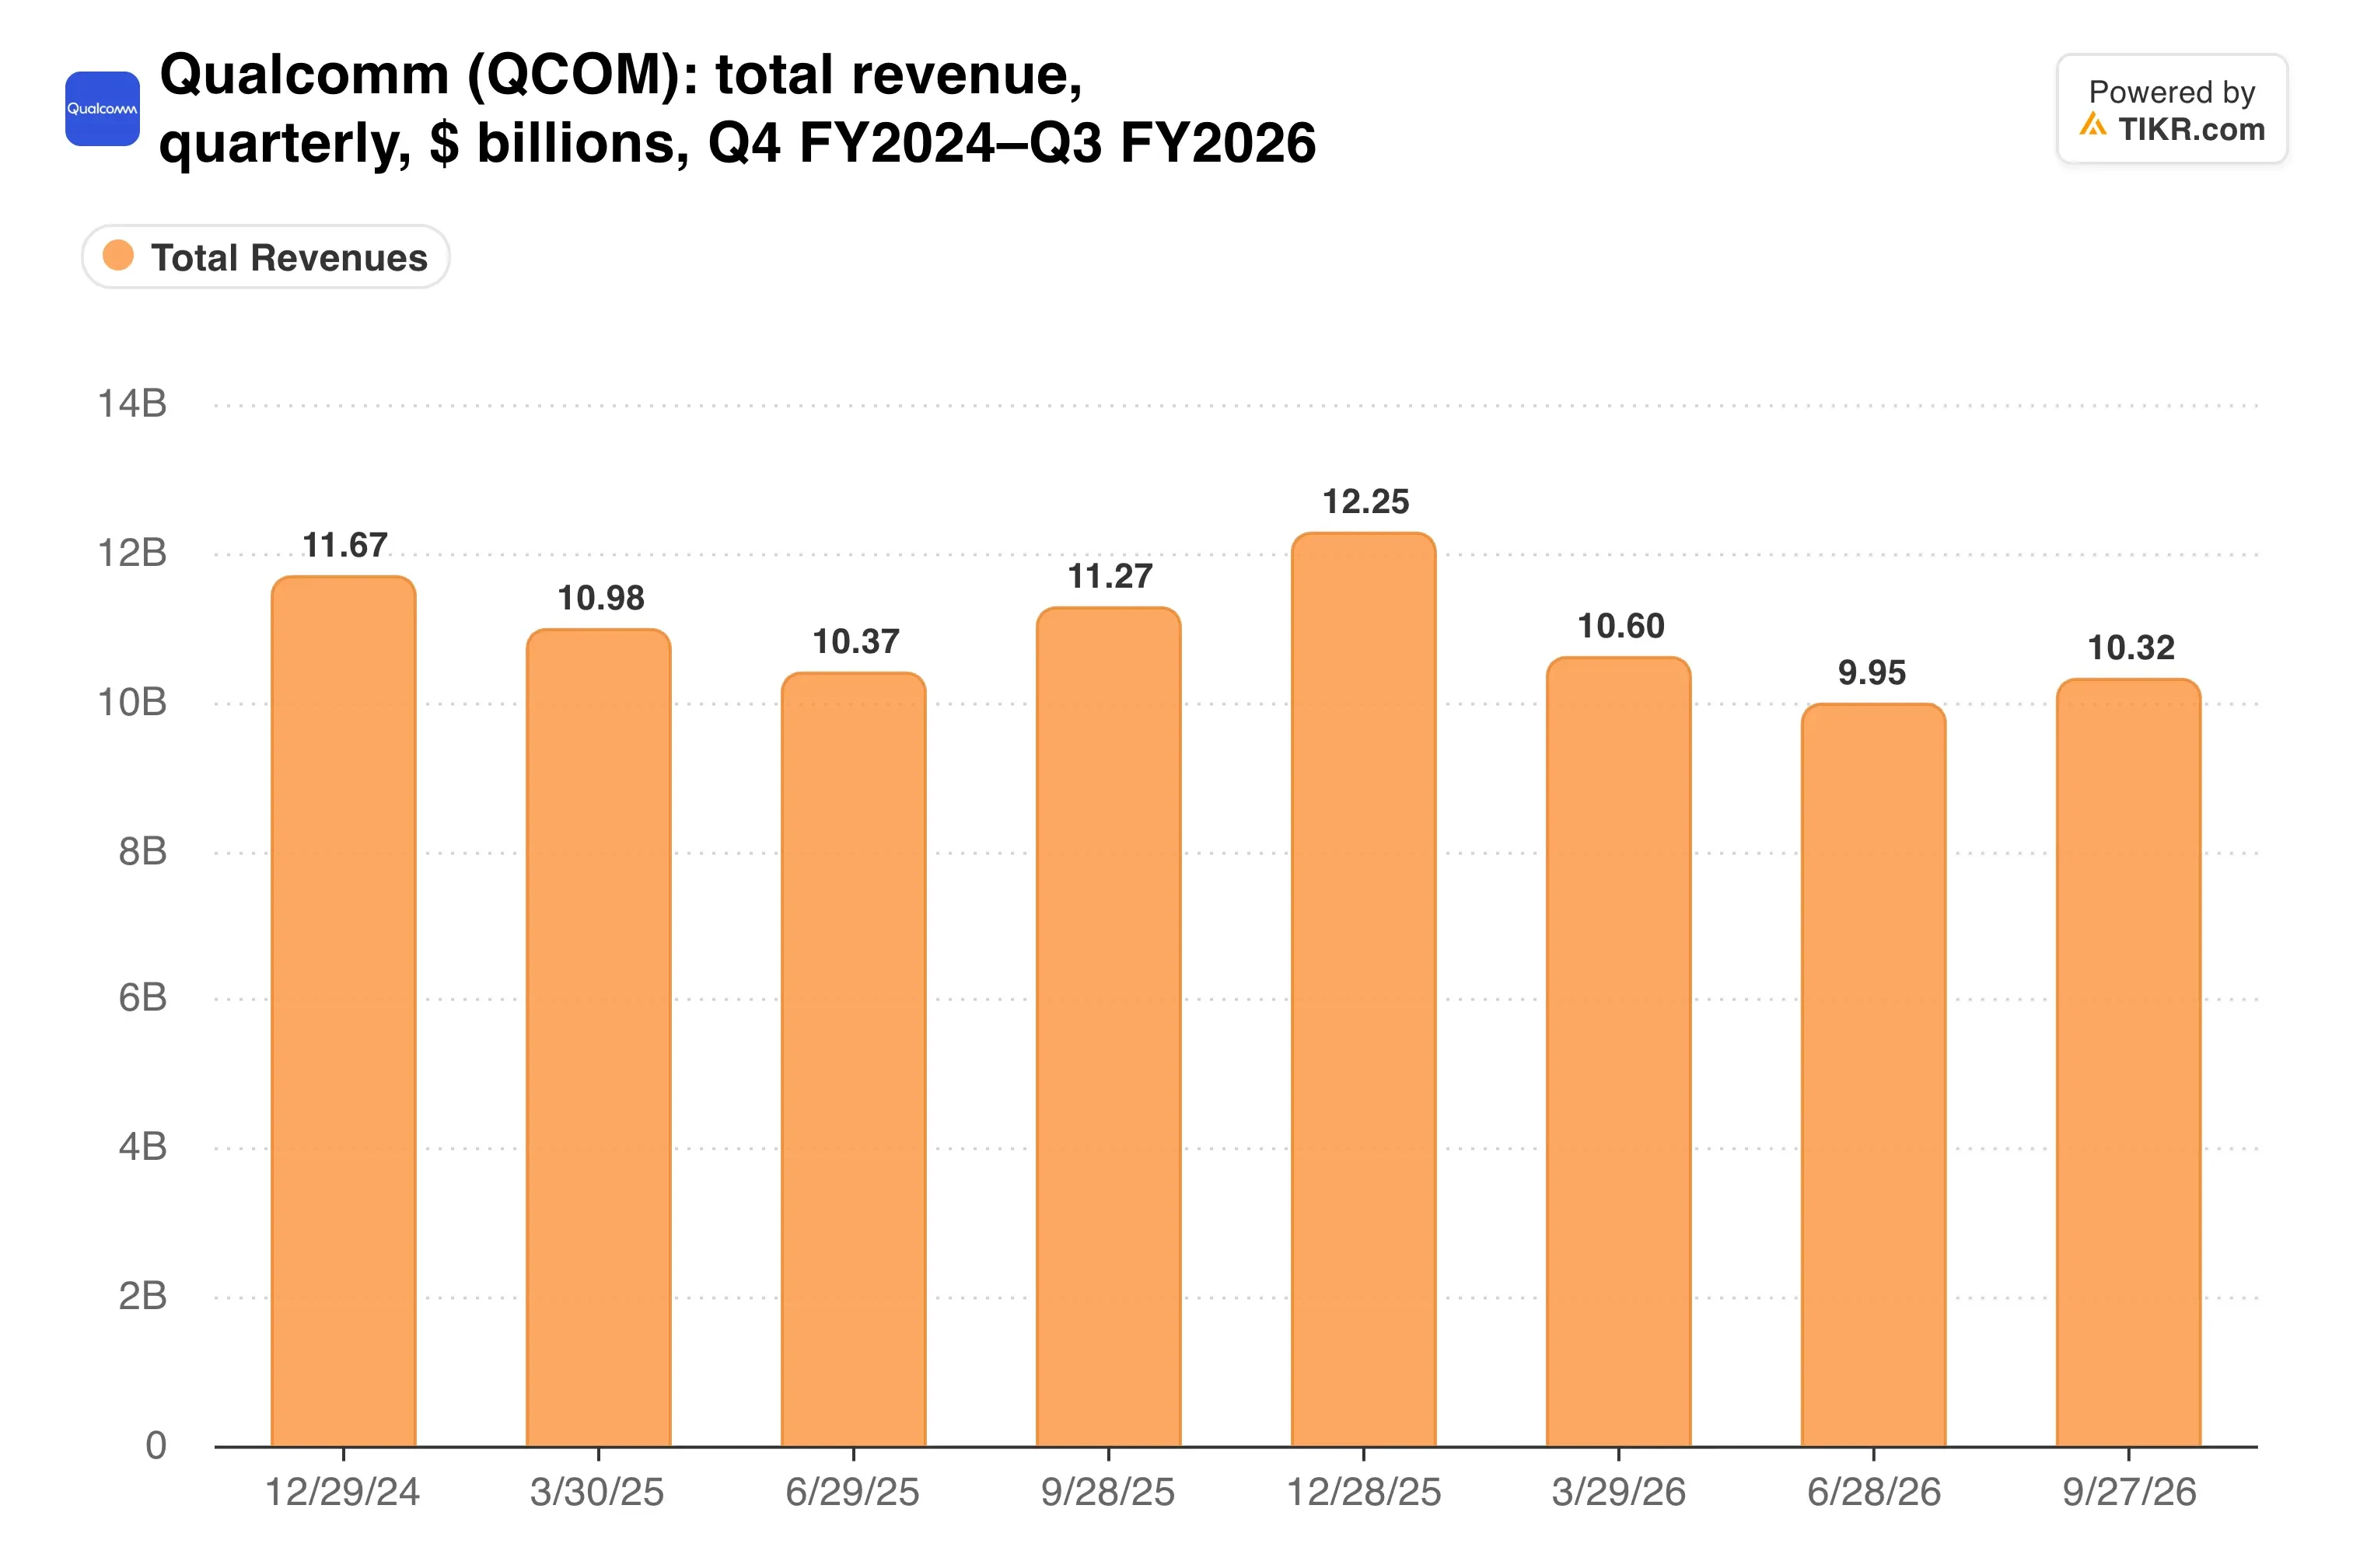
Der Umsatz ist nun in aufeinanderfolgenden Quartalen im Jahresvergleich gefallen, sodass Autos und Rechenzentren eine große Lücke zu füllen haben.
Wette auf Wachstum außerhalb von Mobiltelefonen
Amon sagt, die Wende beginnt jetzt. "Das Geschäftsjahr 2027 markiert den Beginn unserer Umsatzwende außerhalb von Mobiltelefonen, einschließlich des Anlaufs unseres Rechenzentrumsgeschäfts", sagte er in der Gewinnmitteilung.
Das Management prognostiziert, dass der Umsatz außerhalb von Mobiltelefonen im Geschäftsjahr 2027 um mehr als 60 % wachsen wird, und bekräftigte ein Umsatzziel von 5 Milliarden US-Dollar für Rechenzentren für das Jahr. Qualcomm hat auch langfristige Lizenzvereinbarungen mit Apple, Huawei und Transsion erneuert, was die Lizenzgebührenseite stabilisiert.
Die Beteiligung von Alphabet ist eher ein Signal als ein finanzielles Ereignis. Mit 548 Millionen US-Dollar entspricht sie etwa 0,3 % des Börsenwerts von Qualcomm von 177 Milliarden US-Dollar.
Mobiltelefone werden weiterhin leiden. Amon sagte im Telefonat, dass der Plan davon ausgeht, dass die weltweiten Absatzzahlen für Mobiltelefone im Kalenderjahr 2027 stabil bleiben oder sinken werden.
Kann das Konsenswachstum das überleben?
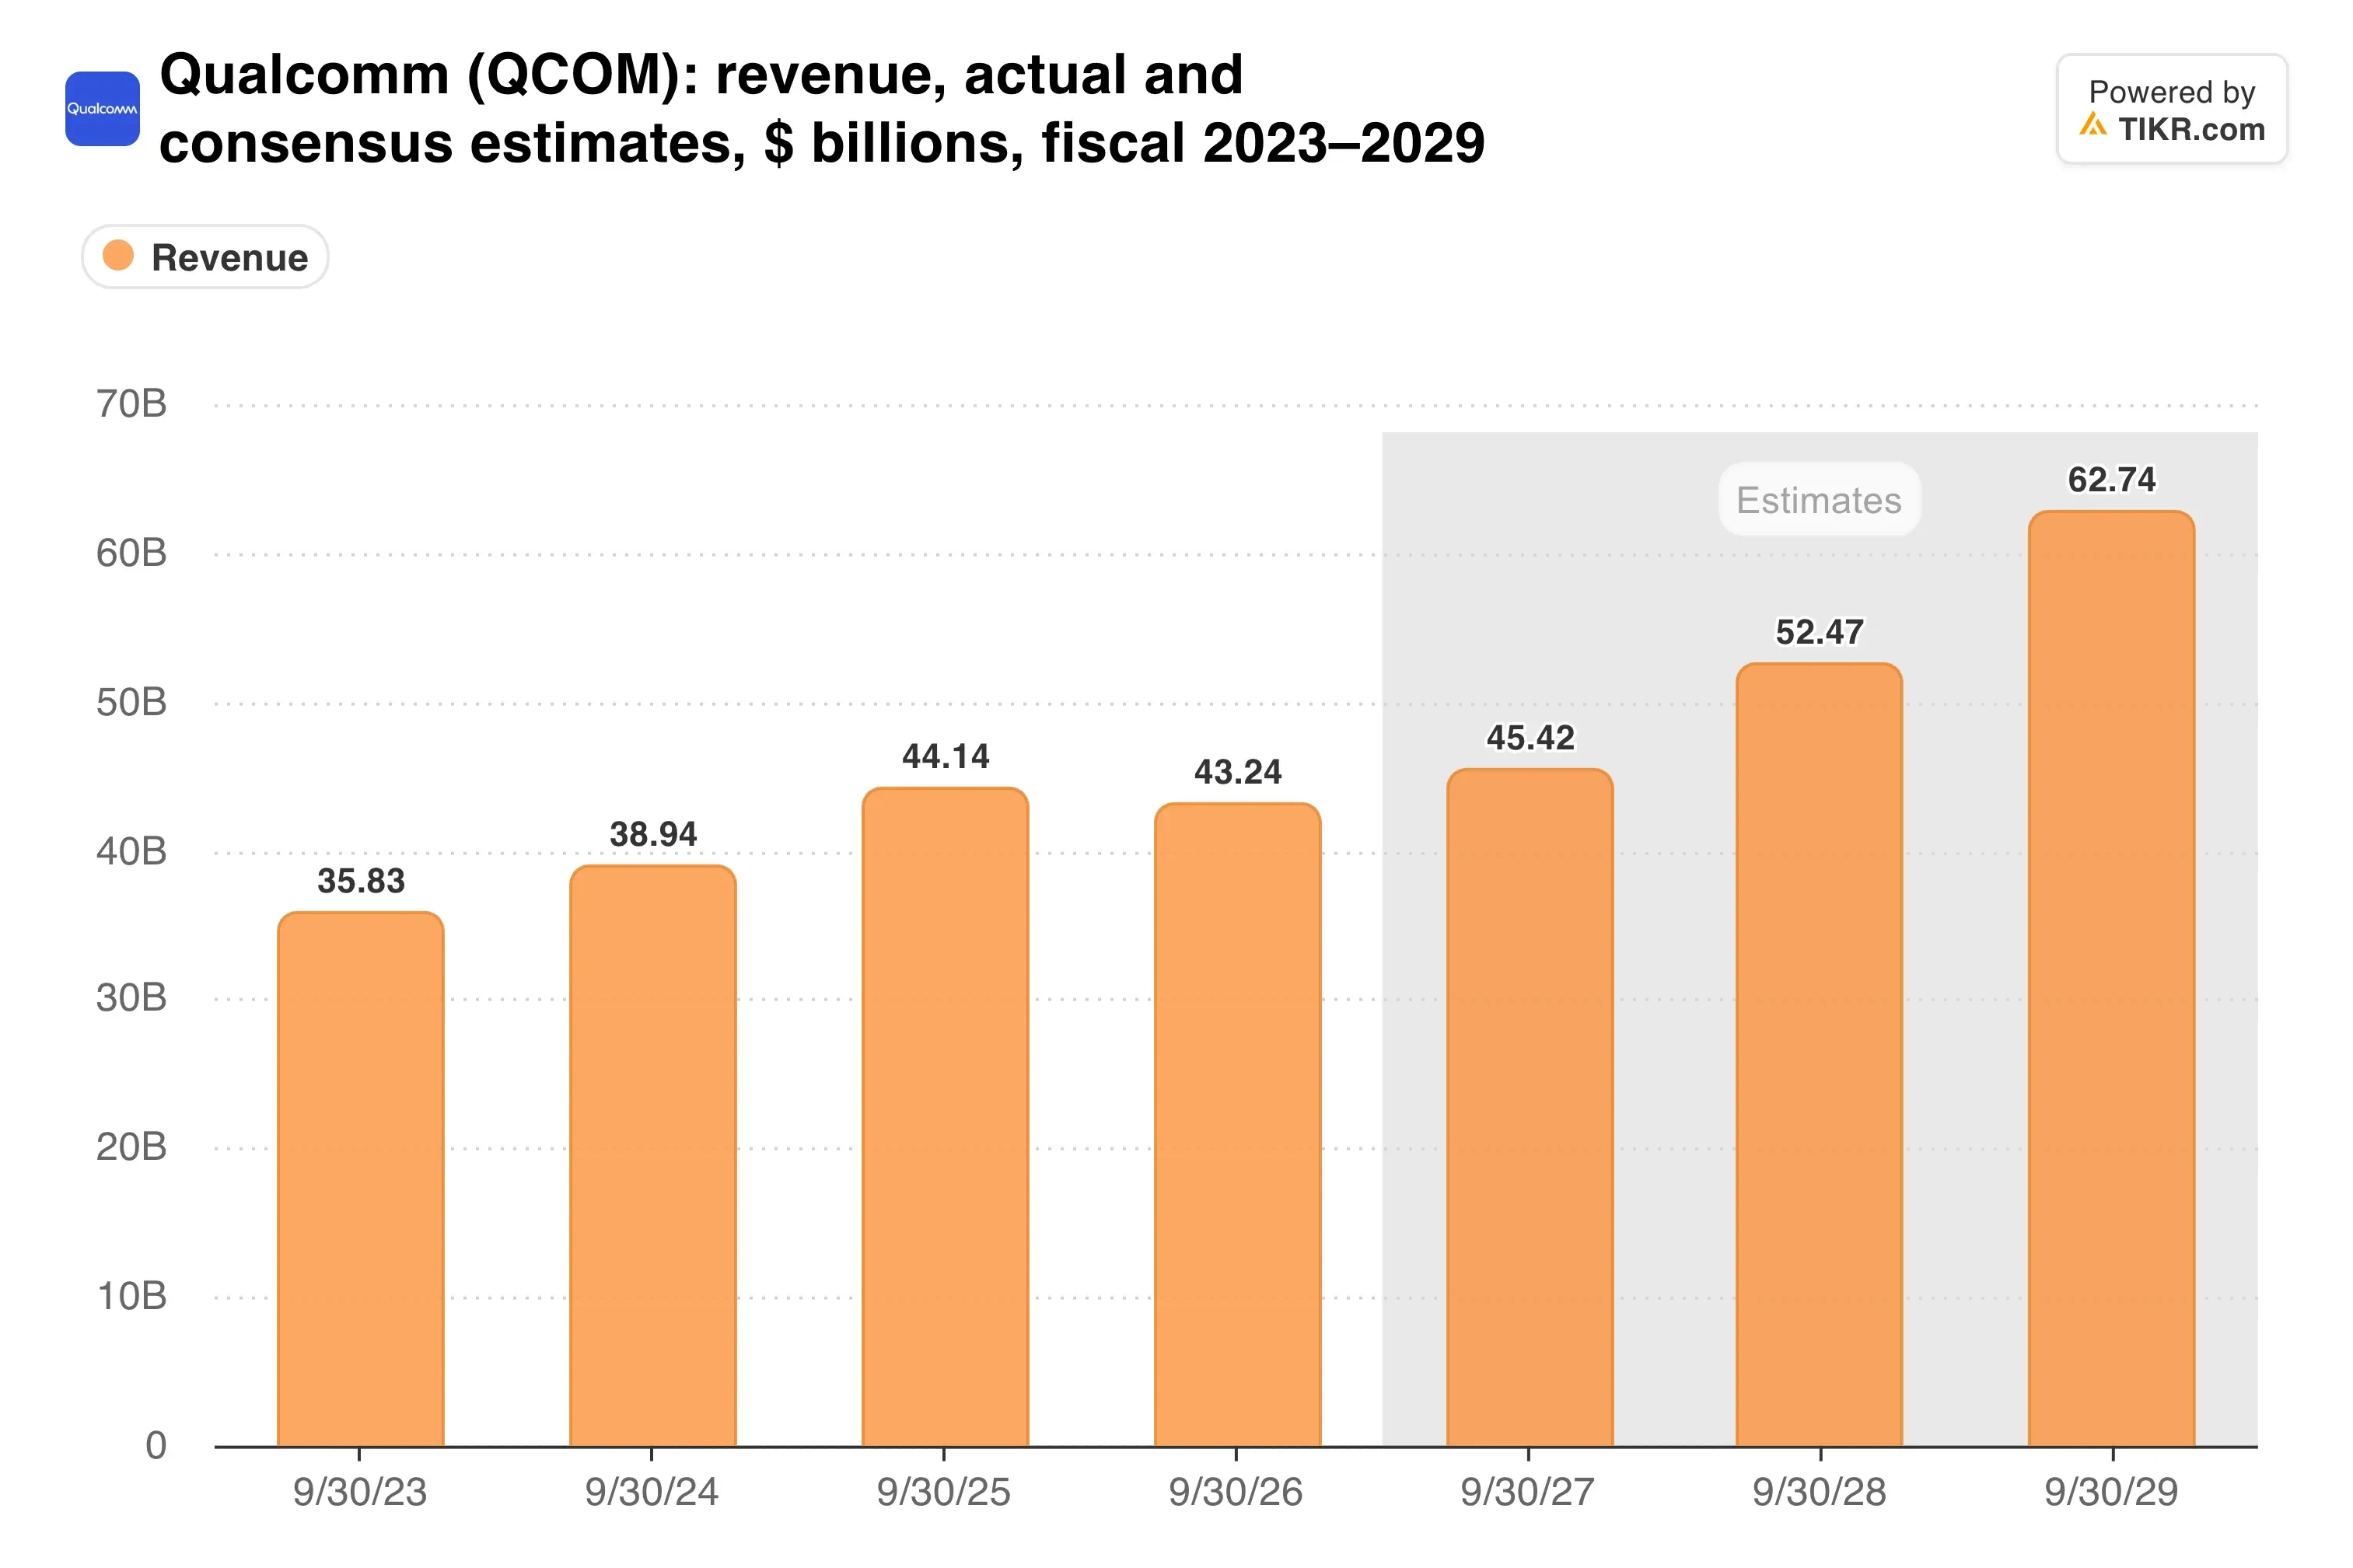
Analysten erwarten in den nächsten zwei Jahren ein jährliches Umsatzwachstum von etwa 10 %. Diese Prognose stützt sich stark darauf, dass der Anlauf der Rechenzentren pünktlich erfolgt.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Qualcomm zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Günstig, mit einem Margen-Haken
Qualcomm notiert mit dem 16,7-fachen des erwarteten Gewinns und einer Dividendenrendite von 2,3 %. Das durchschnittliche Kursziel der Wall Street von 186 US-Dollar impliziert ein Aufwärtspotenzial von 12 %.
Die Margen sind der Haken. Maßgeschneiderte Rechenzentrums-Chips haben in der Regel niedrigere Margen als Premium-Handy-Chips, und Qualcomm hat auf steigende Kosten bei Wafern, Verpackung und Speicher hingewiesen.
Die Prognose für das erste Quartal zeigt den Druck. Der Umsatz von 10,4 bis 11,2 Milliarden US-Dollar übertraf die Schätzungen im Mittelpunkt, doch der bereinigte Gewinn pro Aktie (non-GAAP EPS) von 2,15 bis 2,35 US-Dollar lag leicht darunter.
Hier steht die Rentabilität.
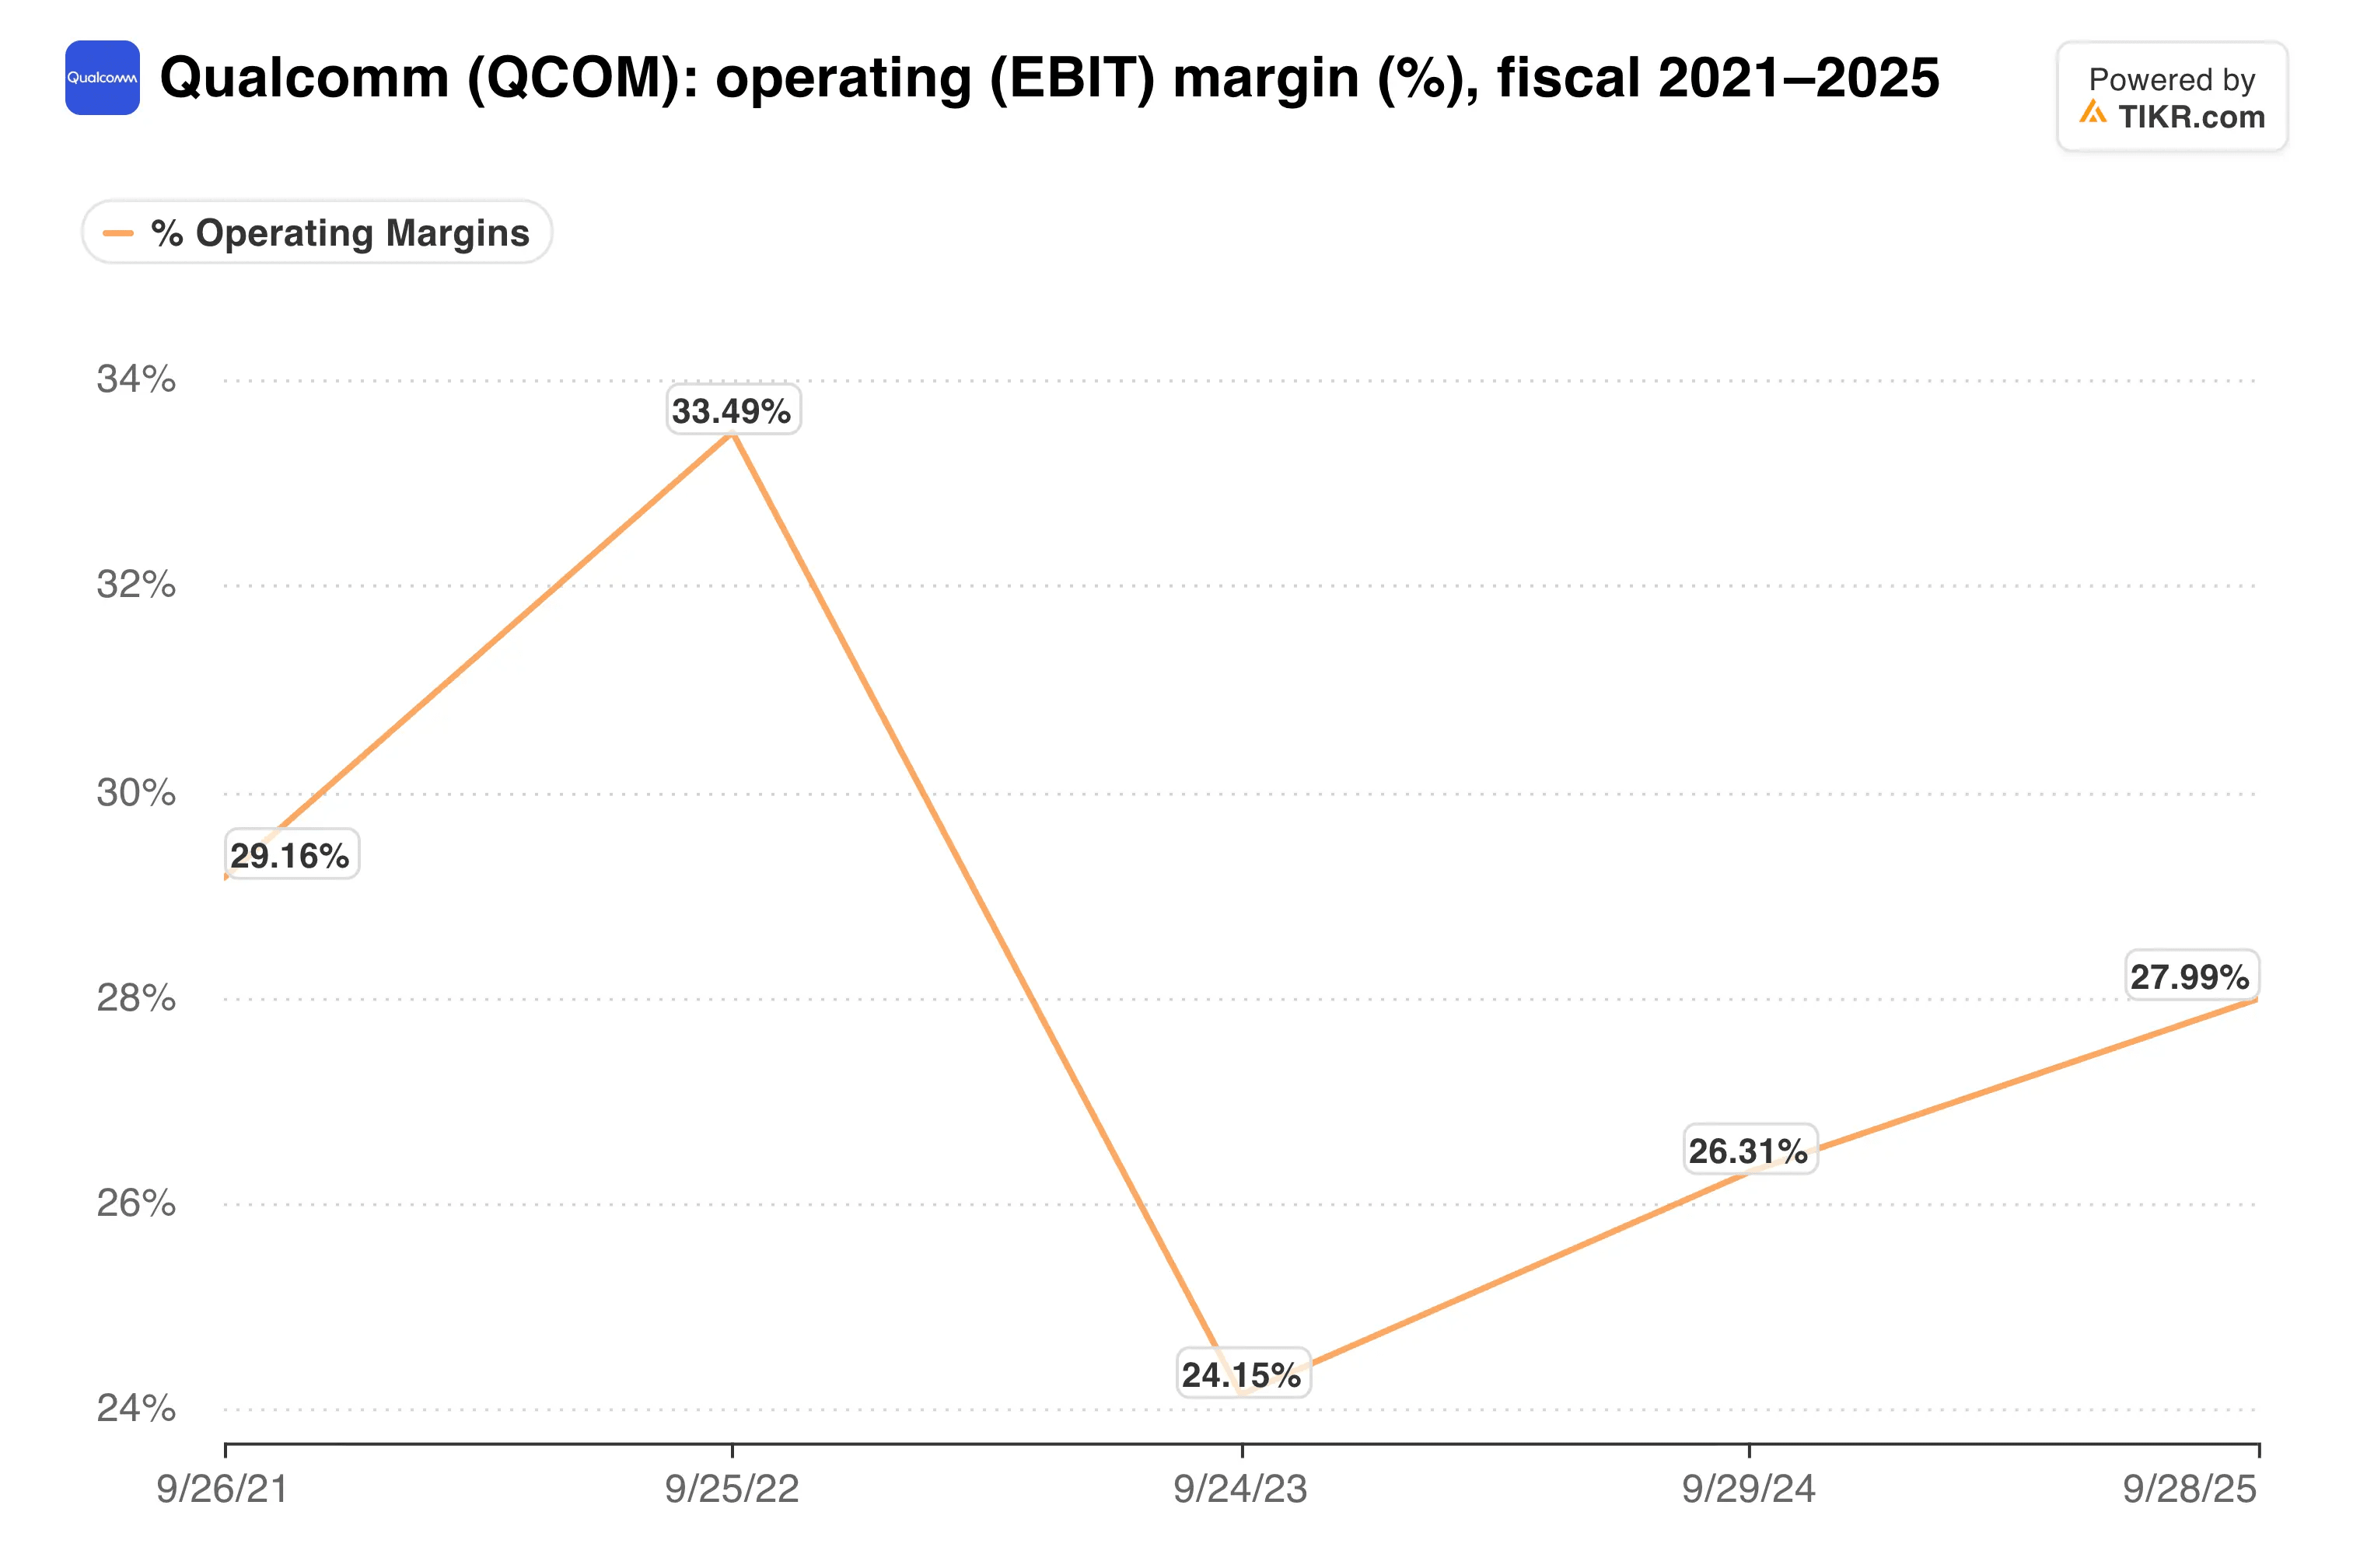
Die nachlaufende EBIT-Marge liegt bei 20,8 %, und ein höherer Anteil an maßgeschneiderten Chips könnte sie weiter unter Druck setzen.
Meine Einschätzung: Unter dem 17-fachen des erwarteten Gewinns wird Qualcomm wie ein schrumpfender Telefonlieferant bewertet, während ein 89 %iges Wachstum im Automobilbereich und zwei Verbindungen zu Hyperscalern auf etwas Besseres hindeuten. Dennoch könnte der Anlauf der maßgeschneiderten Chips die Margen verwässern, bevor er den Gewinn pro Aktie hebt. Ich würde schrittweise kaufen.
Der Bericht vom 3. Februar ist der Kontrollpunkt. Er wird zeigen, ob der Umsatz aus Rechenzentren in größerem Maßstab eintrifft und ob die Gewinnprognose den Speicherkosten standhält.
Was ist die Qualcomm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse kann aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!