Die wichtigsten Punkte
- Die Sozialversicherung erlaubt es Ihnen, einen Rentenantrag einmalig schriftlich innerhalb von 12 Monaten nach erstmaligem Anspruchsbeginn zurückzuziehen, sofern Sie erhaltene Leistungen zurückzahlen.
- Ein hypothetischer Arbeitnehmer mit einer Vollrentenhöhe von 2.000 $, der mit 62 Jahren 1.400 $ monatlich bezogen hat, könnte jetzt zurückziehen, abwarten und mit 70 Jahren 2.480 $ monatlich erhalten.
- Sobald die 12 Monate abgelaufen sind, bleibt als beste Korrekturmöglichkeit nur die Aussetzung der Leistungen mit 67, was zu lediglich 1.736 $ monatlich mit 70 führt – oder 8.928 $ weniger pro Jahr.
- Der Rückzieher bedeutet die Rückzahlung von 14.000 $ nach 10 Schecks. Jeder, der Anfang dieses Jahres mit 62 einen Antrag gestellt hat, hat bis zu diesem Winter Zeit, den Antrag auf Rücknahme zu stellen.
Wenn Sie dieses Jahr mit 62 Jahren Sozialversicherungsleistungen beantragt haben und es bereits bereuen, habe ich gute Nachrichten: Sie können es rückgängig machen. Die Sozialversicherung erlaubt es Ihnen, einen Antrag einmal zurückzuziehen und später erneut einen größeren Scheck zu beantragen.
Der Haken ist die Uhr. Sie haben 12 Monate Zeit, beginnend mit dem ersten Monat, in dem Sie anspruchsberechtigt waren. Für alle, die Anfang dieses Jahres einen Antrag gestellt haben, schließt sich dieses Fenster diesen Winter.
Zwei Wege ausgehend vom gleichen 1.400-$-Scheck
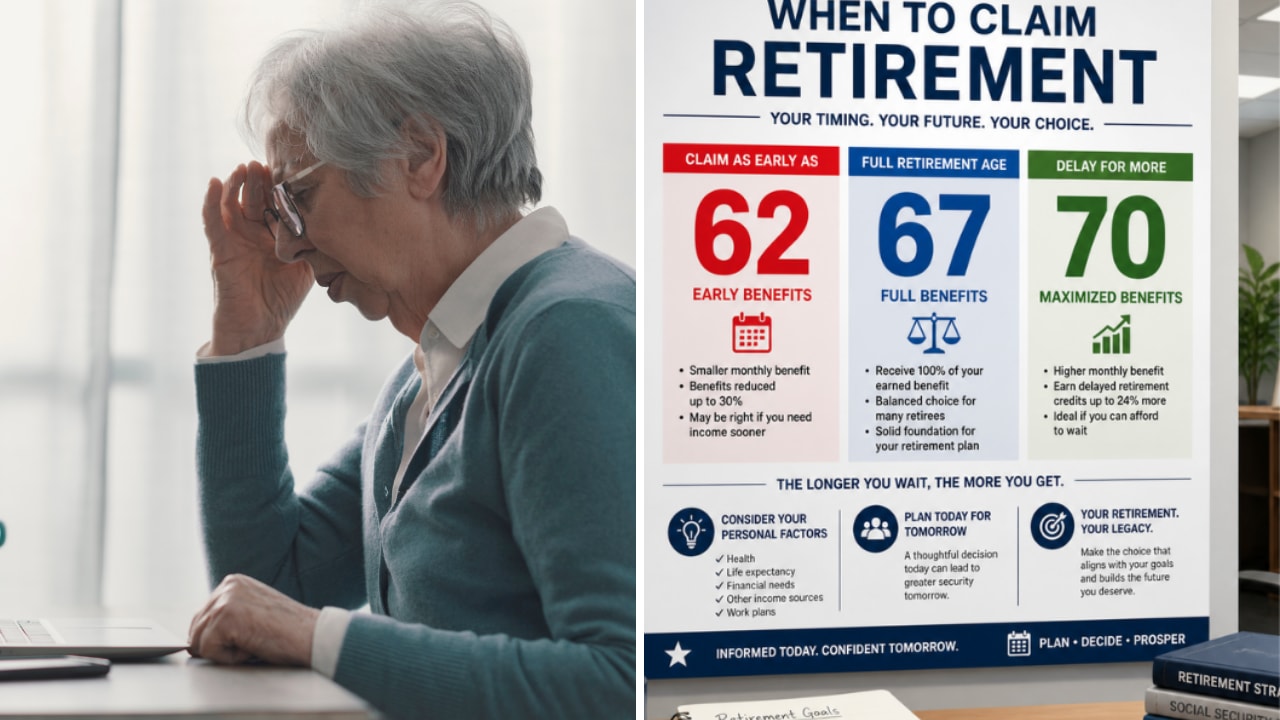
Nehmen wir ein Beispiel: Sie sind 1964 geboren, Ihre Rente bei Erreichen der Regelaltersgrenze beträgt 2.000 $ monatlich, und Sie haben Anfang dieses Jahres mit 62 einen Antrag gestellt. Für alle, die 1960 oder später geboren wurden, legt die Sozialversicherungsbehörde die Regelaltersgrenze auf 67 Jahre fest und kürzt einen Antrag mit 62 um 30 % auf Lebenszeit. Ihr Scheck beträgt also 1.400 $, und Sie haben 10 davon erhalten.
Jetzt haben Sie Ihre Meinung geändert. Vielleicht sind Sie wieder arbeiten gegangen, oder Sie haben festgestellt, dass Sie das Geld noch nicht benötigen. Sie haben zwei Möglichkeiten, einen größeren Scheck zu erhalten, und sie enden mit einem Unterschied von 744 $ pro Monat.
6 sichere Dividendenaktien, die Rentnern 6%+ Rendite zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ ausschütten.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, auf den Sie hier direkt zugreifen können.
Ein Rückzieher, den Sie nur einmal bekommen
Gemäß den Regeln der Sozialversicherung können Sie einen Rentenantrag innerhalb von 12 Monaten nach dem ersten Monat, in dem Sie anspruchsberechtigt waren, zurückziehen, sofern Sie noch nie zuvor einen zurückgezogen haben. Sie müssen den Antrag schriftlich stellen und die erhaltenen Leistungen zurückzahlen. Die Seite der SSA zu Rücknahmen besagt, dass dies auch alle an Familienmitglieder auf Ihrem Konto gezahlten Leistungen und alle von Ihren Schecks einbehaltenen Beträge, wie Steuern, umfasst. Danach können Sie jederzeit einen neuen Antrag stellen.
Die andere Option ist eine Aussetzung. Zwischen der Regelaltersgrenze und dem 70. Lebensjahr können Sie die SSA bitten, Ihre Schecks zu stoppen und für jeden Monat, in dem sie gestoppt sind, Rentenaufschubpunkte zu verdienen. Diese Punkte erhöhen die Rente um 8 % pro Jahr, und Ihre Zahlungen beginnen automatisch wieder mit 70.
Aber eine Aussetzung baut auf dem Scheck auf, den Sie bereits haben. Die 30 %ige Kürzung für den Antrag mit 62 bleibt bestehen, und die Punkte werden auf den reduzierten Betrag aufgeschlagen.
744 $ pro Monat, auf Lebenszeit
So vergleichen sich die beiden Wege für unseren 1964 geborenen Rentner:
| Metrik | Innerhalb von 12 Monaten zurückziehen | Mit 67 aussetzen |
|---|---|---|
| Basisbetrag für die Punkte | 2.000 $ | 1.400 $ |
| Punkte, 67 bis 70 | 24 % | 24 % |
| Monatlicher Scheck mit 70 | 2.480 $ | 1.736 $ |
| Kosten im Voraus | 14.000 $ zurückzahlen | Keine |
Wenn Sie zurückziehen, zahlen Sie die 14.000 $ zurück, die Sie bisher erhalten haben (10 Schecks à 1.400 $), und stellen mit 70 einen neuen Antrag. Drei Jahre Punkte nach dem 67. Lebensjahr mit 8 % pro Jahr addieren 24 % zu Ihrer vollen Leistung von 2.000 $, was Sie auf 2.480 $ pro Monat bringt.
Wenn Sie aussetzen, behalten Sie Ihre 1.400-$-Schecks bis 67 und pausieren sie dann für drei Jahre. Die gleichen 24 % werden auf den reduzierten Scheck aufgeschlagen, und Sie erhalten mit 70 1.736 $ pro Monat.
Das ist eine Differenz von 744 $ pro Monat oder 8.928 $ pro Jahr für den Rest Ihres Lebens. Gar nicht schlecht.
Die Rückzahlung von 14.000 $ ist der schwierige Teil
14.000 $ aufzubringen ist eine große Herausforderung, und sie ist am schwierigsten für diejenigen, die mit 62 einen Antrag gestellt haben, weil sie das Geld brauchten. Wenn das auf Sie zutrifft, ist der Rückzug vielleicht einfach nicht möglich.
Es gibt auch eine zweite Kostenkomponente. Der Weg der Aussetzung zahlt Ihnen weiterhin bis zum 67. Lebensjahr: 60 Schecks à 1.400 $ summieren sich auf 84.000 $, wenn man die 10, die Sie bereits haben, mitzählt. Nach der Rückzahlung bleibt Ihnen beim Weg des Rückzugs bis zum 70. Lebensjahr nichts. Bei 744 $ pro Monat dauert es etwa 113 Monate oder etwas über neun Jahre, um diese 84.000 $ wieder hereinzuholen. Der Rückzug lohnt sich also nur, wenn Sie über etwa 79 Jahre alt werden.
So sehe ich es: Wenn Sie die Rückzahlung leisten können, ohne Ihren Notgroschen zu plündern, und Ihre Familie tendenziell in die 80er lebt, ist dies eines der besten Angebote der Sozialversicherung. Ein größerer Scheck auf Lebenszeit ist auch der beste Schutz davor, Ihre Ersparnisse zu überleben.
Was zu tun ist, bevor das Fenster schließt
Der Antrag wird auf Formular SSA-521, Request for Withdrawal of Application, gestellt. Sie können es an die Sozialversicherung schicken oder es in eine lokale Geschäftsstelle bringen. Die 12 Monate laufen ab dem ersten Monat, in dem Sie anspruchsberechtigt waren, und Sie bekommen nur einen Rückzug jemals, also verschwenden Sie ihn nicht für einen Antrag, den Sie später vielleicht zurücknehmen möchten.
Sobald Sie zurückgezahlt haben, hören Ihre Schecks auf, und Sie können Ihr neues Startdatum wählen. Wenn Sie bis 70 warten, erhalten Sie die vollen 2.480 $. Ein früherer Antrag bringt Ihnen weniger, aber immer noch mehr, als wenn Sie den reduzierten Scheck aussetzen würden.
Natürlich wissen nur Sie selbst, ob Sie das Geld aufbringen können und wie lange Sie voraussichtlich Leistungen beziehen werden. Aber sobald die Frist diesen Winter abläuft, ist die Aussetzung mit 67 die einzige verbleibende Korrekturmöglichkeit.
Genießen Sie Ihren Ruhestand stilvoll mit diesen sicheren Dividendenrenditen von 6 %+
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn Sie die richtigen kaufen.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand… und dem monatlichen Überleben bedeuten, während man auf den nächsten Sozialversicherungsscheck wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!