Wichtige Erkenntnisse
- Die Aktie von ServiceNow fiel nach den Quartalszahlen des dritten Quartals, obwohl das Unternehmen seine eigenen Prognosen übertraf, weil die Prognose für den Auftragsbestand im vierten Quartal auf ein langsameres Wachstum hindeutete. Die Aktie ist nun im vergangenen Jahr um 38 % gefallen.
- Piper Sandler behielt seine Overweight-Einstufung und sein Kursziel von 175 $ bei, was 56 % über dem heutigen Morgenkurs liegt.
- Die Gewinnschätzungen der Analysten für 2026 und 2027 haben sich in 90 Tagen kaum bewegt. Das 175-$-Ziel impliziert ein KGV von 37x, verglichen mit einem Fünfjahresdurchschnitt von 53x.
- Piper Sandlers Einschätzung hält den Zahlen stand, und die Prognose für 2027 Ende Januar ist der nächste Test.
ServiceNow (NOW) hat gerade vorgelegt, was CEO Bill McDermott als "den Wendepunkt für ServiceNow" bezeichnete, und die Aktie fiel bis zum späten Vormittag auf 112,06 $ gegenüber dem Schlusskurs von 150,13 $ am Vortag. Damit liegt sie im vergangenen Jahr um 38 % im Minus.
Piper Sandler mag sie immer noch. Am 29. Oktober behielt das Unternehmen seine Overweight-Einstufung und sein Kursziel von 175 $ bei, was 56 % über dem heutigen Morgenkurs liegt.
Anleger verkauften aufgrund der Auftragsbestandsprognose
ServiceNow gibt an, im dritten Quartal bei jedem Wachstums- und Profitabilitätsmaß die Obergrenze seiner Prognose übertroffen zu haben. Das bereinigte Ergebnis je Aktie von 1,00 $ verfehlte die Schätzungen der Analysten jedoch um zwei Cent.
Das größere Problem war die Aussicht. Das Management erwartet, dass sein Auftragsbestand mit einer Laufzeit von 12 Monaten (cRPO) im vierten Quartal um 18,5 % in konstanter Währung wachsen wird, nach 21 % im dritten Quartal. Es erhöhte seine Jahresprognose für Abonnementumsätze am Mittelpunkt nur um 15 Millionen $.
CFO Gina Mastantuono sagte, frühere Vertragsverlängerungen und mehr On-Premise-Bundesgeschäfte belasteten diese Zahl, ohne den Umsatz zu beeinträchtigen.
Piper bleibt bei 175 $
Analyst Billy Fitzsimmons hatte sein Kursziel am 16. Oktober von 140 $ auf 175 $ angehoben, und seine Begründung lief auf drei Dinge hinaus: starke Nachfrage nach Sicherheitsprodukten, neue Preismodelle, die den Vertragswert pro Nutzer um 20 % bis 30 % erhöhen, und wachsende KI- und Nutzungsgebühren-Einnahmen.
Das Quartal gab ihm etwas Rückenwind: Der neue jährliche Vertragswert aus KI stieg um 65 %.
TIKR verfolgt 49 Analysten zu ServiceNow. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für ServiceNow zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für ServiceNow an
Geht die Rechnung für 175 $ auf?
Das durchschnittliche Kursziel von Wall Street ist im vergangenen Jahr von 229 $ auf 157 $ gefallen, obwohl es von einem Tiefstand von 139 $ im Juli gestiegen ist.

Das liegt immer noch 24 % über dem heutigen Nachmittagskurs.
Die Gewinnschätzungen haben sich kaum bewegt: Analysten erwarten ein bereinigtes Ergebnis je Aktie von 4,07 $ im Jahr 2026 und 5,00 $ im Jahr 2027, beide innerhalb eines Cents von dem Stand vor 90 Tagen.

Anleger zahlen also weniger für die gleichen erwarteten Gewinne: 31x zukünftige Gewinne beim Schlusskurs von gestern, verglichen mit einem Fünfjahresdurchschnitt von 53x.
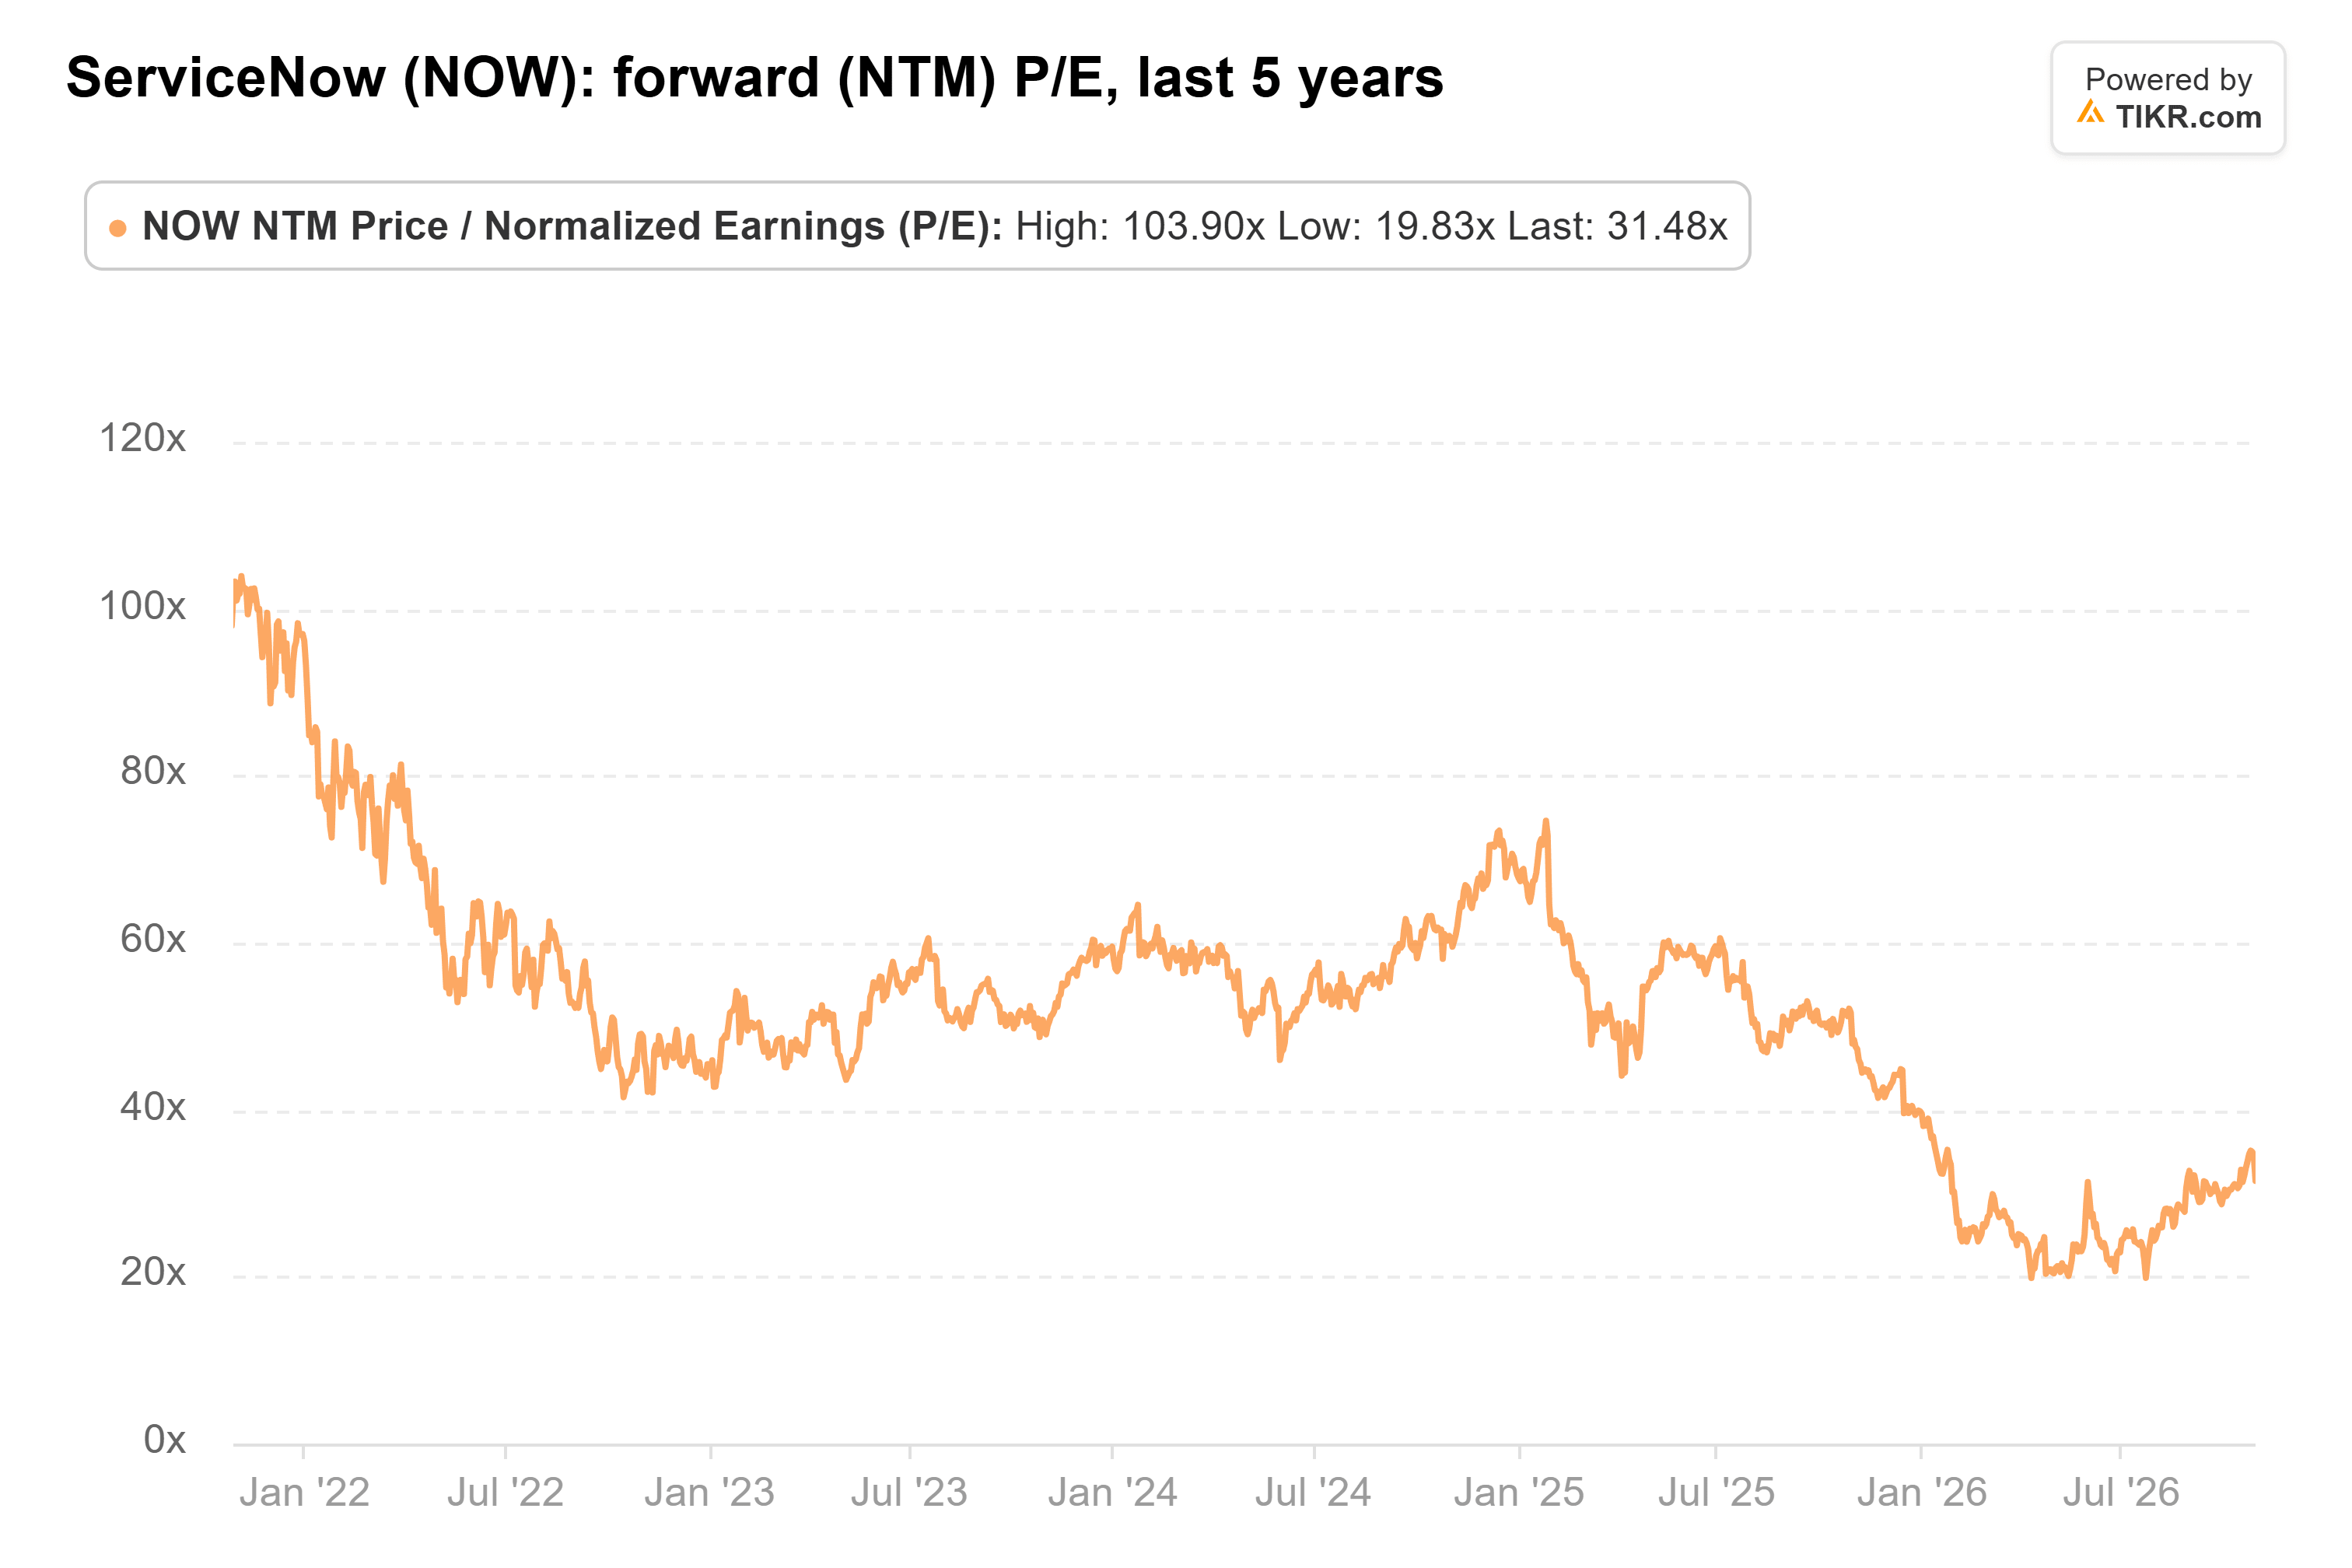
Zum heutigen Morgenkurs ist es noch niedriger.
Basierend auf den 4,77 $ je Aktie, die Analysten für die nächsten zwölf Monate erwarten, impliziert Pipers Kursziel von 175 $ ein KGV von 37x, deutlich unter diesem Durchschnitt.
Piper liegt hier richtig
Das Wachstum ist hier das Risiko. UBS senkte sein Kursziel am 29. Oktober auf 140 $ und argumentierte, dass die Wachstumsschätzungen der Street für 2027 zu hoch erscheinen.
Pipers Kursziel verlangt jedoch nur die Gewinne, die Analysten bereits erwarten, und ein KGV, das deutlich unter dem Fünfjahresdurchschnitt der Aktie liegt. Ich halte 175 $ für fair, und selbst das Konsensziel von etwa 160 $ lässt von hier aus Spielraum.
Der nächste Test ist die Prognose für 2027, die mit den Ergebnissen des vierten Quartals Ende Januar fällig wird. Wenn das Abonnementwachstum bei 20 % oder mehr liegt, bleibt 175 $ erreichbar, und alles Schwächere gibt UBS recht.
Was ist die ServiceNow-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ServiceNow wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie ServiceNow kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!