


Die wichtigsten Punkte
- Die Alphabet-Aktie fiel im Oktober um fast 19 %, ihr schlechtester Monat seit dem Börsengang 2004, nachdem die Suchumsätze im dritten Quartal die Schätzungen verfehlten.
- Der ehemalige Stability-AI-CEO Emad Mostaque sagt voraus, dass Suchwerbung als Branche im ersten Quartal des nächsten Jahres ihren Höhepunkt erreichen wird – eine Prognose, die auch Meta Platforms betrifft, Alphabet aber am härtesten treffen würde.
- Google Cloud wächst viel schneller als Search, benötigt aber deutlich mehr Kapital, und der freie Cashflow von Alphabet belief sich im letzten Quartal auf negative 9,1 Milliarden Dollar.
- Mit einem KGV von 20 für die nächsten zwölf Monate notiert die Aktie deutlich unter ihrem Zehnjahresdurchschnitt, aber Analysten erwarten dennoch eine normalisierte EPS von 18,26 $ bis 2028.
Alphabet (GOOG) hat gerade den schlechtesten Monat seiner Geschichte als börsennotiertes Unternehmen erlebt. Die Aktie fiel im Oktober um fast 19 %, darunter ein Einbruch von 13 % am Tag nach der Veröffentlichung der Zahlen für das dritte Quartal, die zeigten, dass die Suchumsätze hinter den Erwartungen zurückblieben.
Dann sagte Emad Mostaque, der ehemalige CEO von Stability AI, dies sei vielleicht erst der Anfang.
Er sprach im Moonshots-Podcast von Peter Diamandis über KI-Agenten, die für Menschen einkaufen. Sein Argument war, dass diese Agenten das Kerngeschäft von Google und Meta Platforms (META) treffen. Dann wagte er eine Prognose:
„Ich glaube, Suchwerbung wird als Branche im ersten Quartal ihren Höhepunkt erreichen.“
Das ist eine gewagte Prognose, und sie wird schnell fällig: Das erste Quartal endet am 31. März.
Meta verkauft seine Anzeigen in Feeds, daher würde ein Höhepunkt bei der Suche das Unternehmen weniger direkt betreffen. Alphabet hat viel mehr von der Suche abhängig. Search & andere brachten 2025 55,7 % seiner Umsätze ein.
Wall Street modelliert keinen Höhepunkt
Analysten erwarten, dass die Gewinne von Alphabet weiter steigen werden. Ihr Konsens sieht eine normalisierte EPS vor, die von 10,81 $ im Jahr 2025 auf 18,26 $ bis 2028 steigt:
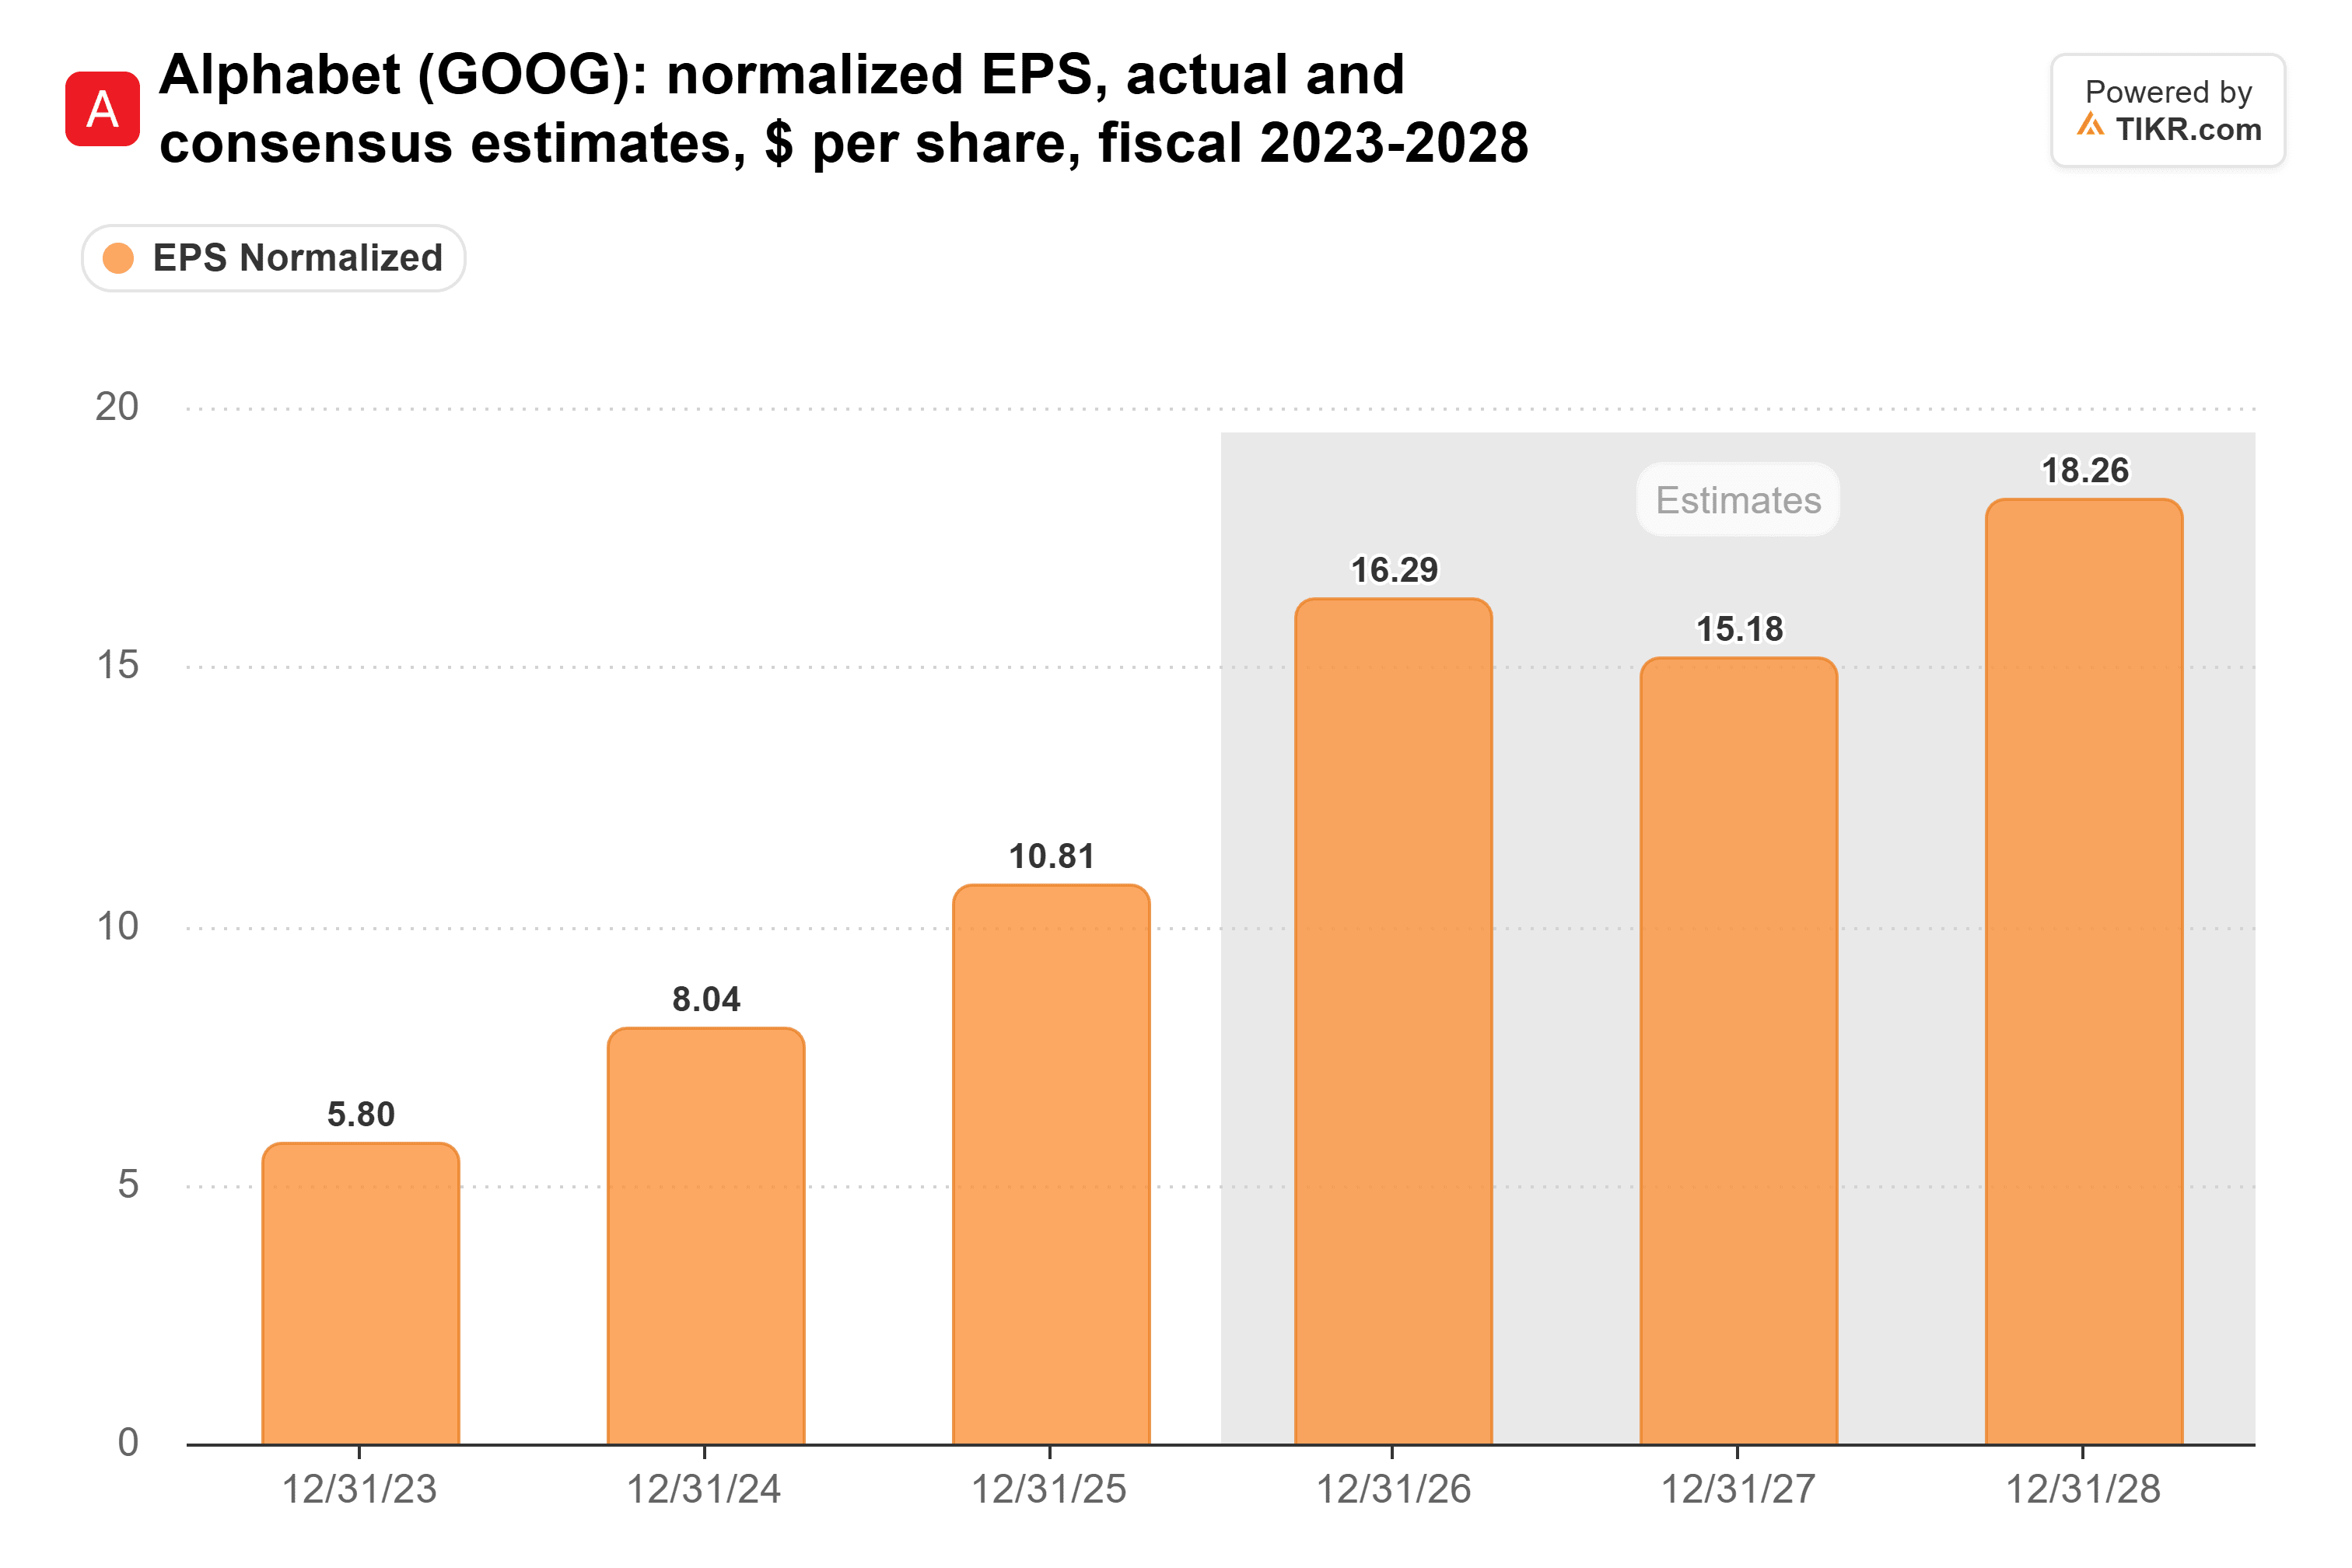
Sie erwarten tatsächlich einen Rückgang im Jahr 2027 auf 15,18 $ gegenüber 16,29 $, dem Jahr, in dem CFO Anat Ashkenazi erwartet, dass die Investitionsausgaben (Capex) „deutlich steigen werden“. Wenn die Suchumsätze im nächsten Quartal ihren Höhepunkt erreichen, haben diese Zahlen für 2027 und 2028 noch weiter nach unten Luft.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet sowie die Umsatz- und Gewinnschätzungen der Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alphabet an
AI Mode verdient weniger pro Suche
Die Suchumsätze wachsen noch immer. Search & andere stiegen im dritten Quartal um 12 % auf 63,4 Milliarden $. In der Telefonkonferenz sagte CEO Sundar Pichai, das Wachstum der Suchanfragen sei „das höchste der letzten fünf Jahre“. Von dort innerhalb weniger Monate zu einem Höhepunkt zu gelangen, wäre eine scharfe Wendung.
Aber das Wachstum verlangsamte sich von 17 % im zweiten Quartal. Chief Business Officer Philipp Schindler machte die Verlangsamung teilweise für Währungseffekte und teilweise für eine geringere Monetarisierung im AI Mode verantwortlich.
Und der AI Mode erobert einen schnell wachsenden Anteil der Suchanfragen. Ranjan Roy wies im Big Technology Podcast darauf hin, dass nach eigenen Angaben von Google der Anteil der Suchanfragen, die im AI Mode enden, von 2 % auf 8,9 % gestiegen ist.
Also suchen mehr Menschen, und mehr dieser Suchanfragen enden in dem Format, mit dem Google weniger verdient. Die Suchanzeigenumsätze können auf diese Weise stagnieren, selbst wenn die Suchanfragen auf einem Fünfjahreshoch sind.
Cloud übernimmt das Wachstum
Die Google-Cloud-Umsätze haben sich im dritten Quartal mehr als verdoppelt, ein Plus von 103 % auf 30,7 Milliarden $. Search bringt immer noch etwa doppelt so viel ein, aber Cloud wächst mehr als achtmal so schnell.
In derselben Moonshots-Folge sagte der Risikokapitalgeber Dave Blundin, die Umsatzstruktur von Alphabet zeige, dass das Unternehmen „so offensichtlich dabei ist, sich von einem Suchwerbeunternehmen zu einem Hyperscaler-Cloud-Unternehmen zu wandeln.“
Dieser Wandel verändert, wie viel Alphabet verdienen kann. Roy brachte es auf den Punkt: „Es gibt keine Möglichkeit, dass ein Geschäftsmodell als Rechenanbieter die gleichen attraktiven wirtschaftlichen Kennzahlen hat wie Suchwerbung.“
Bei den ausgewiesenen Margen hat Cloud den Großteil der Lücke geschlossen. Ihre operative Marge lag im letzten Quartal bei 36,2 %, gegenüber 23,7 % vor einem Jahr. Google Services erzielte im zweiten Quartal 41,8 %.
Die größere Lücke ist das Kapital. Die Investitionsausgaben (Capex) stiegen von 9,6 % des Umsatzes im Jahr 2021 auf 22,7 % im Jahr 2025. Alphabet gab allein im dritten Quartal 51,4 Milliarden $ für Capex aus, und der freie Cashflow belief sich auf negative 9,1 Milliarden $. Auch Meta meldete mit seinen Ergebnissen für das dritte Quartal zum ersten Mal seit Jahren einen negativen freien Cashflow.
Die hohen Margen von Search sind der Grund, warum die operative Marge von Alphabet in den letzten zwei Jahren bei etwa 32 % geblieben ist:
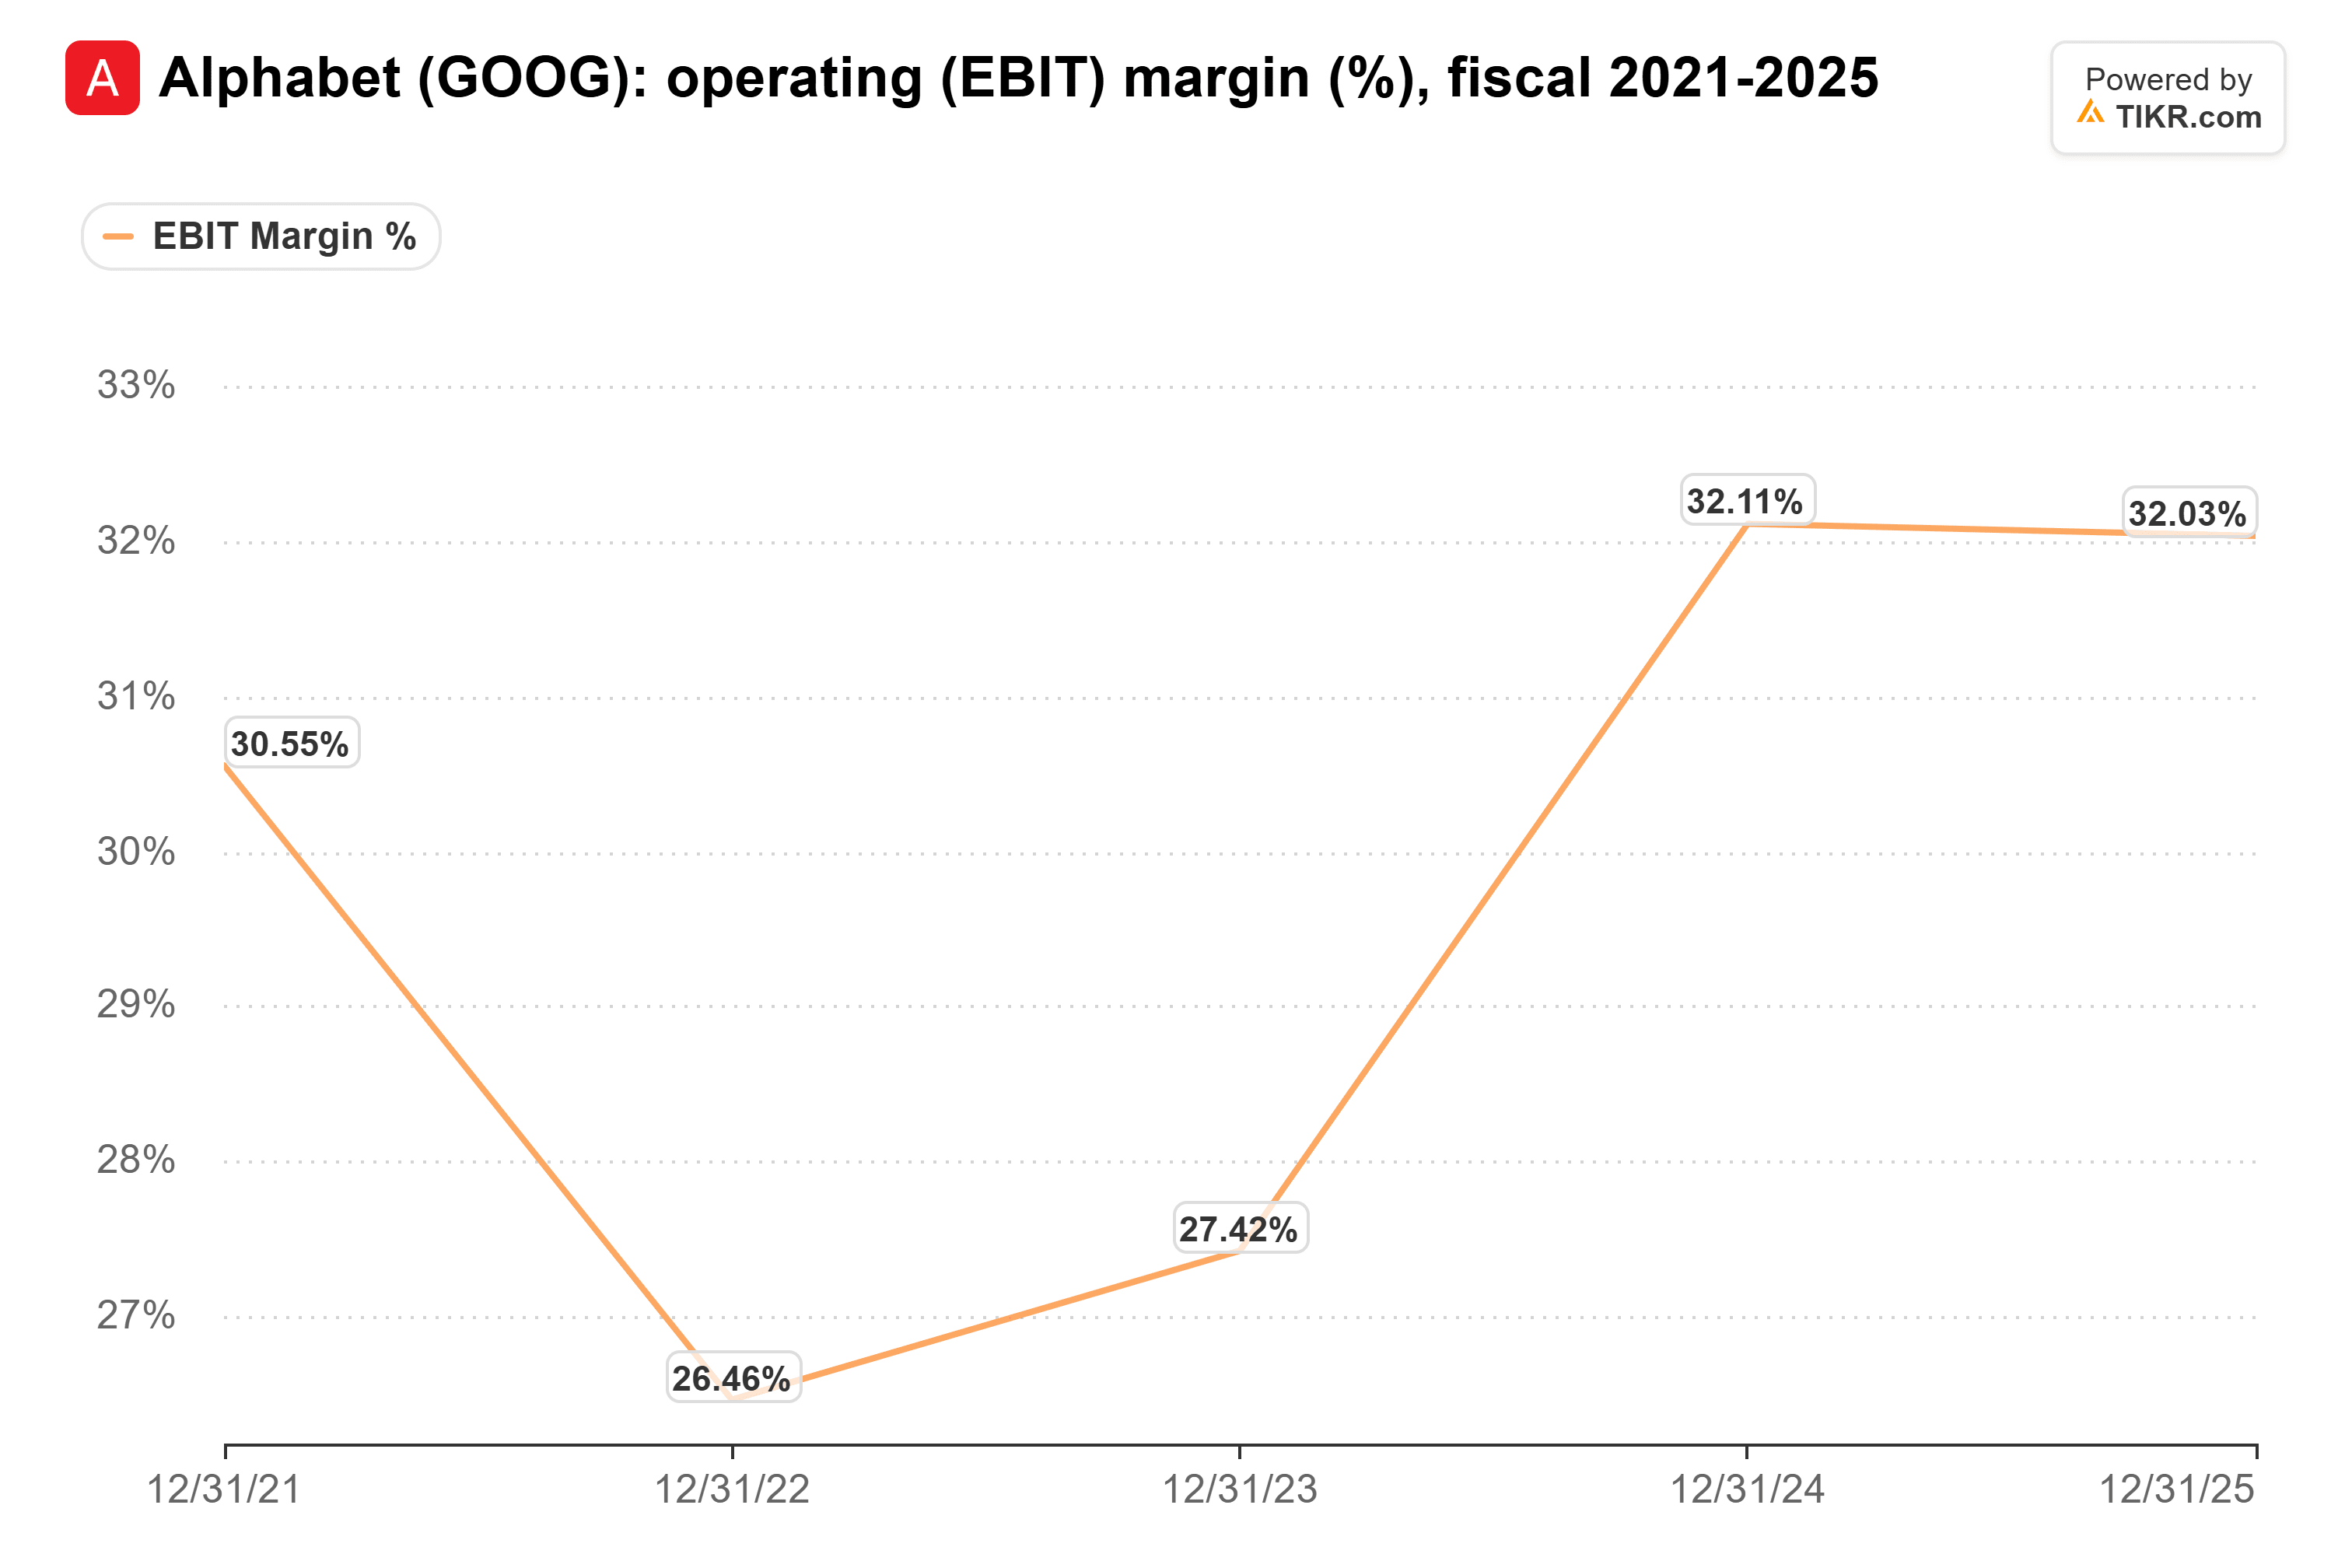
Je mehr des Gewinns aus Cloud stammt, desto mehr davon kommt mit Rechenzentren, die abgeschrieben werden müssen.
Die Aktie notiert bereits mit einem Abschlag
Nach dem Oktober notiert Alphabet mit einem KGV von 20 für die nächsten zwölf Monate, deutlich unter seinem Durchschnitt von 24 über die letzten zehn Jahre:
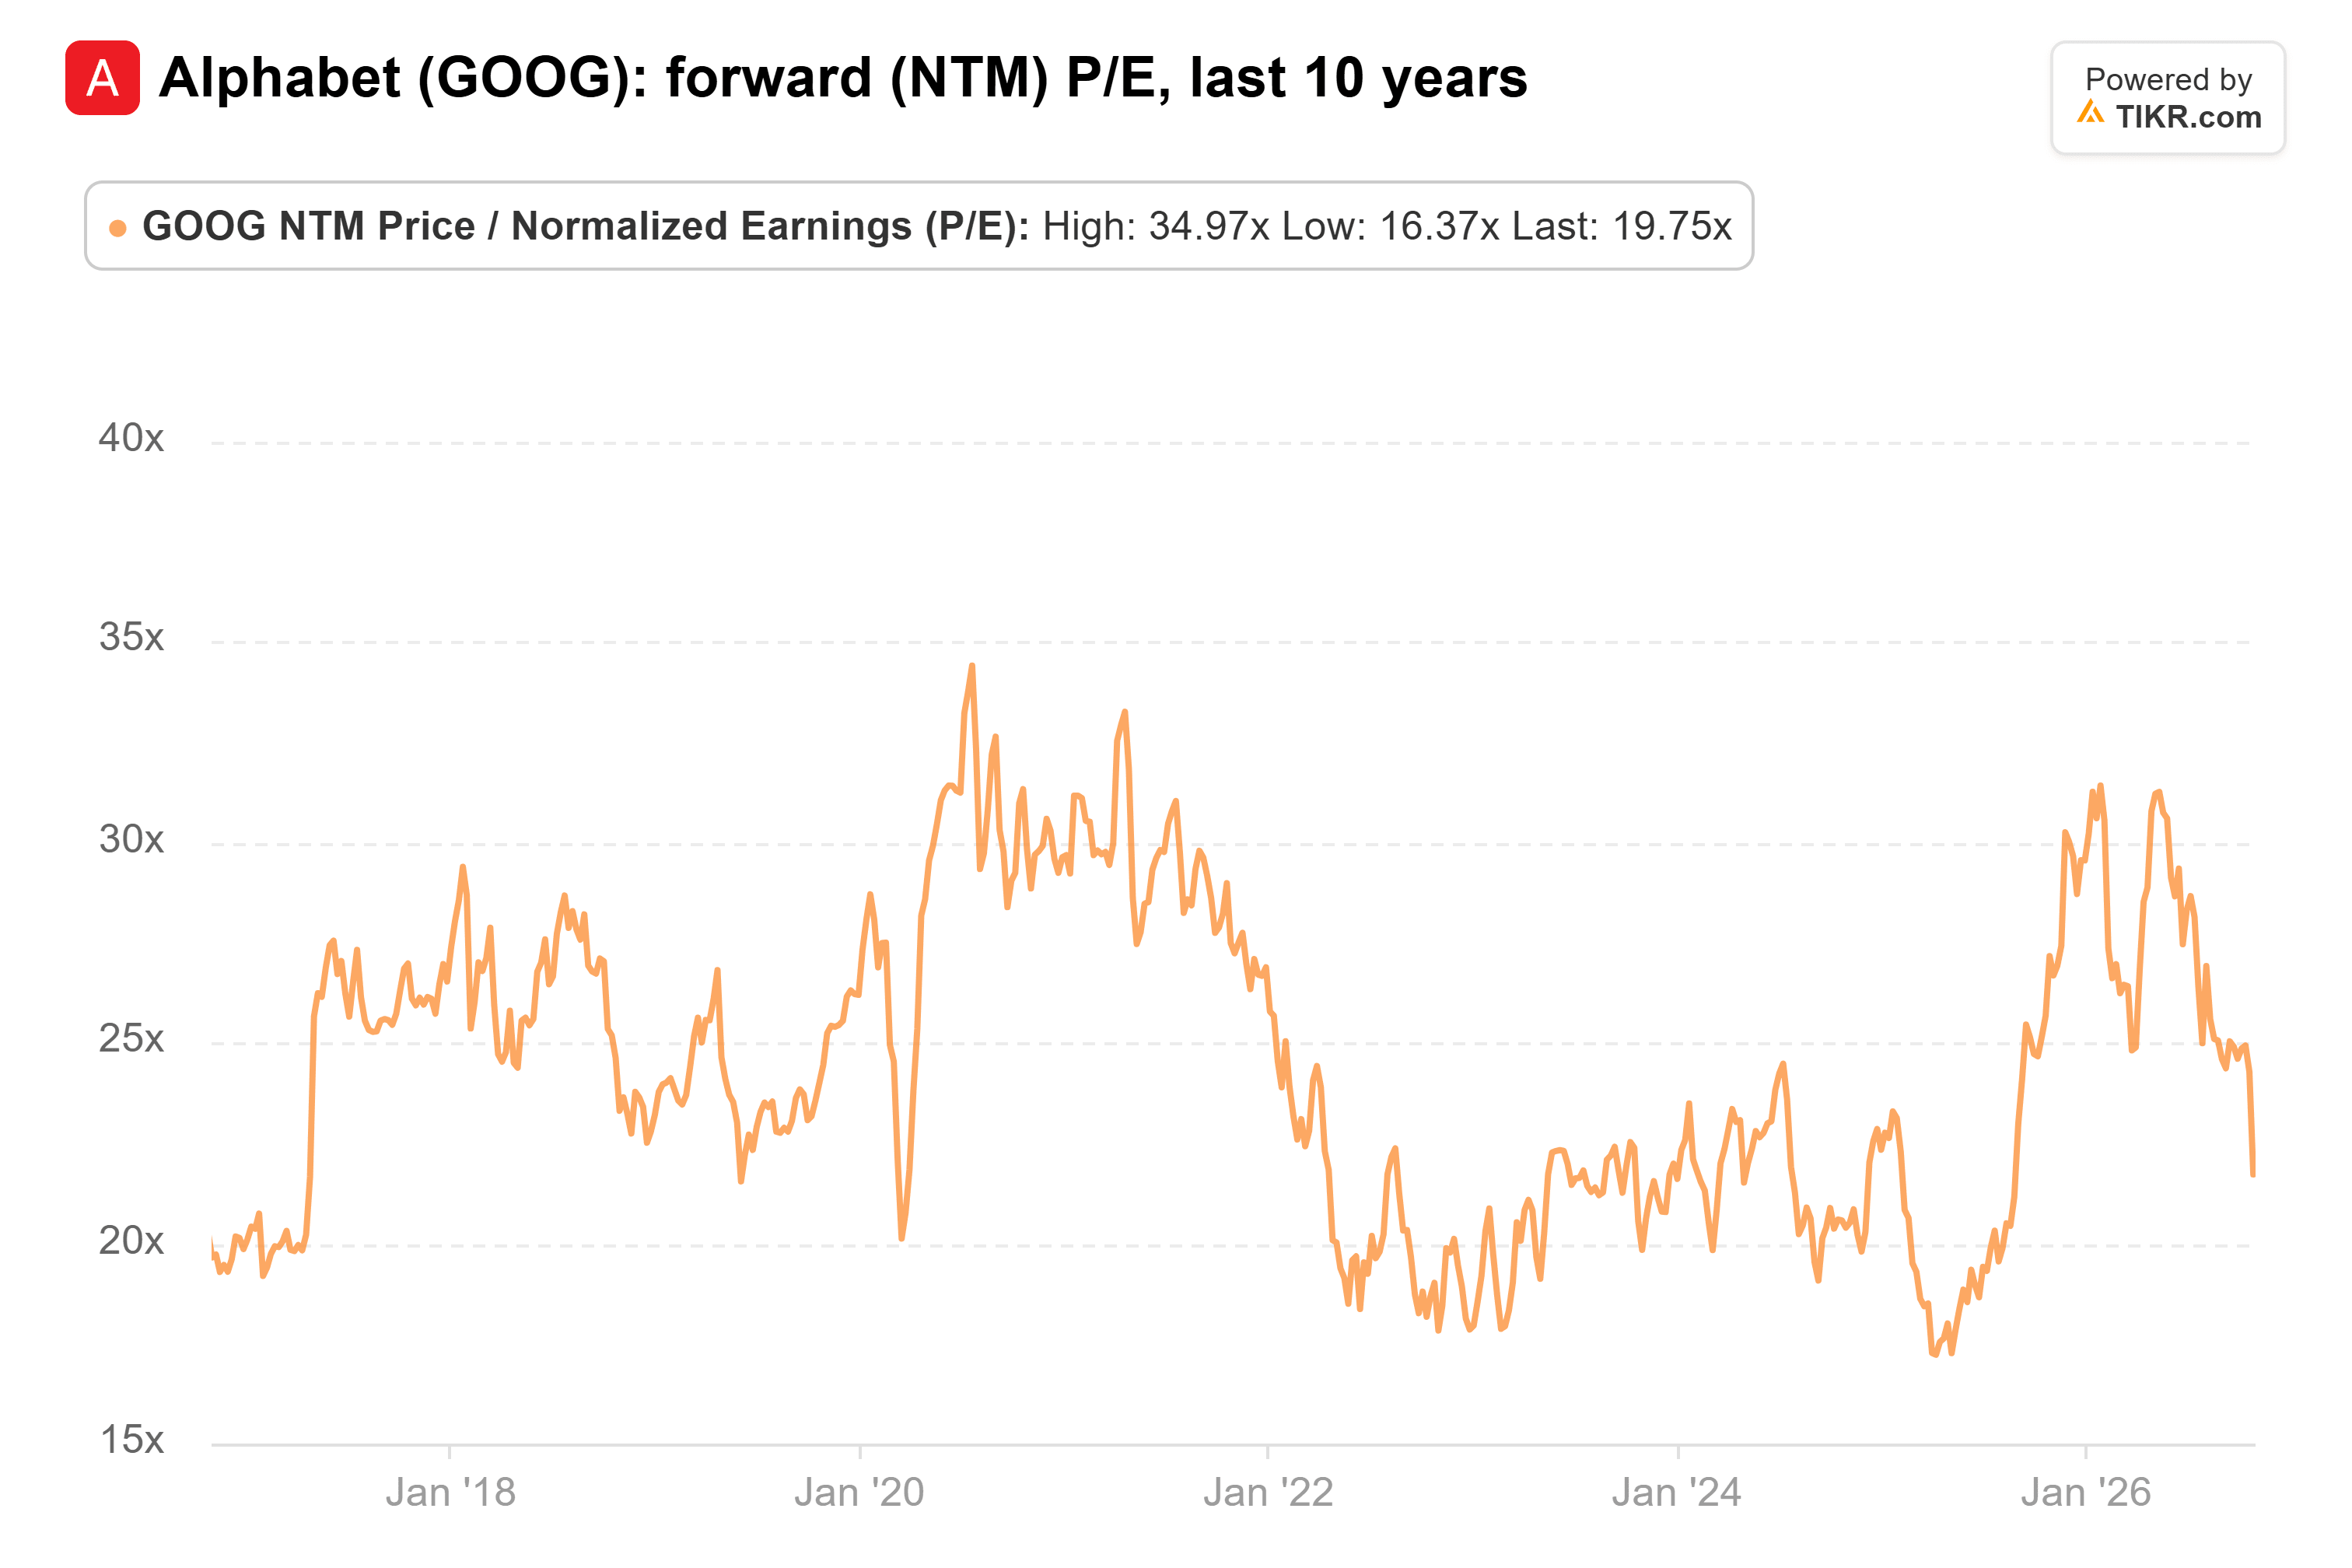
Es erreichte zuletzt im April 2025 16x, also gibt es Spielraum, um günstiger zu werden, wenn die Suche stagniert.
Mostaque könnte zu früh dran sein
Ich denke, Mostaques Datum im ersten Quartal ist zu früh. Die Suche wuchs im letzten Quartal noch um 12 %, und ein Höhepunkt in dieser Geschwindigkeit würde einen scharfen Bruch erfordern.
Aber ich denke, er hat die Richtung richtig erkannt, und Alphabet hat mehr davon abhängig als jeder andere, weil es immer noch den größten Teil seines Geldes mit der Suche verdient. Das 20-fache KGV spiegelt einen Teil dieses Risikos wider. Aber die 18,26 $ der Analysten für 2028 gehen immer noch davon aus, dass die Suche das Unternehmen weiterhin trägt, und ich würde sehen wollen, wo sich das Suchwachstum einpendelt, bevor ich dies als Schnäppchen bezeichne.
Ashkenazi hat bereits gesagt, dass das Überholen der Suchbeschleunigung vom letzten Jahr „das Umsatzwachstum im vierten Quartal belasten wird“. Die Ergebnisse für das vierte Quartal Anfang Februar werden zeigen, wie stark, zusammen mit der Capex-Zahl für 2027. Wir werden wissen, ob Mostaque recht hatte, wenn Alphabet sein erstes Quartal voraussichtlich Ende April vorlegt.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





