Rollins (ROL)-Aktien fielen vor der Eröffnung am Donnerstag um etwa 7 % (Handel bei etwa $31), nachdem die Ergebnisse für das dritte Quartal des Eigentümers von Orkin Umsatz und Gewinn verfehlten. Der Umsatz stieg um 6,2 % auf 1,09 Mrd. $ und blieb damit hinter den von Analysten erwarteten 1,11 Mrd. $ zurück. Das bereinigte EPS von $0,34 lag einen Cent unter den Erwartungen.
Das Management machte die Kundenakquise verantwortlich. Die Gewinn- und Verlustrechnung deutet auf Versicherungskosten hin. Und am selben Morgen sprang der Rivale Rentokil Initial (RTO) um etwa 8 % nach einem Aktienrückkauf in Höhe von 200 Mio. $, was die Kluft zwischen den beiden Aktien zur interessanteren Frage macht.
Wohin die Marge von Rollins tatsächlich ging
CFO Will Harkins sagte, die Akquise von Privatkunden "bleibe unter Druck", und Rollins verlagere Marketinggelder von seinem traditionellen digitalen Playbook hin zu Kanälen, die in KI-gestützter Entdeckung auftauchen. Das organische Wachstum im Privatkundengeschäft verlangsamte sich auf 2,3 %, nach 3,6 % im zweiten Quartal. Dieser Geschäftsbereich macht 46 % des Umsatzes aus.
Die Kostenpositionen erzählen eine andere Geschichte. Vertriebs- und Marketingkosten sanken als Anteil am Umsatz auf 13,4 % von 13,5 %. Die Kosten für Versicherungen und Schadensfälle verdoppelten sich in etwa auf 36,8 Mio. $ von 18,1 Mio. $, was etwa 160 Basispunkten des Umsatzes entspricht. Das deckt mehr als den gesamten Rückgang der operativen Marge um 140 Basispunkte auf 20,5 % ab. (In der Mitteilung wird nicht gesagt, ob diese Kosten wiederkehrend sind.)
Die Rollins-Aktie liegt bereits 40 % unter ihrem durchschnittlichen KGV
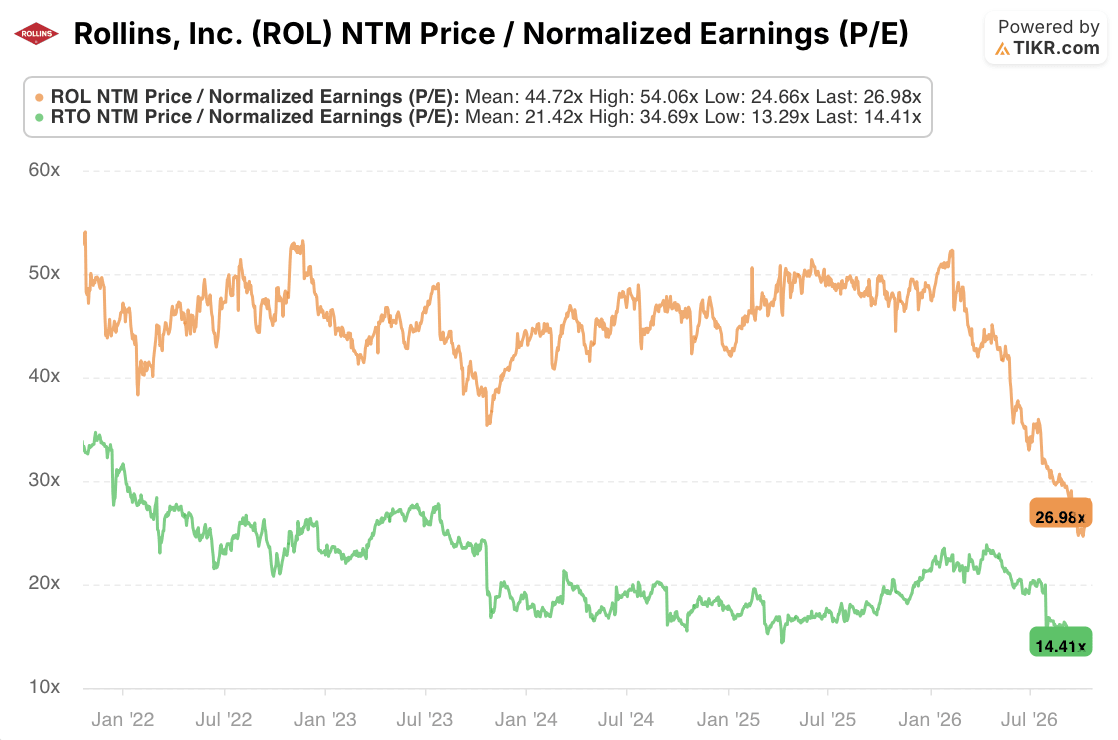
Rollins notiert mit dem 26,98-fachen der normalisierten Gewinne der nächsten zwölf Monate (NTM), verglichen mit einem Fünfjahresdurchschnitt von 44,72 und einem Tiefststand von 24,66. Der Rückgang am Donnerstag, bei unveränderten Schätzungen, würde das KGV auf etwa das 25-fache bringen, direkt an dieser Untergrenze.

Der größte Teil der Abwertung ist bereits erfolgt. Das KGV lag zu Beginn des Jahres 2026 noch über dem 50-fachen.
TIKR verfolgt 19 Analysten zu Rollins. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Rollins sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Rollins ansehen
Rentokil ist der günstigere Weg, das gleiche Problem zu besitzen
Rentokil, dem Terminix gehört, notiert mit dem 14,41-fachen, unter seinem eigenen Durchschnitt von 21,42. Gemessen daran trägt Rollins einen Aufschlag von 87 %. Berücksichtigt man die Kursbewegungen am Donnerstag (Rollins etwa 7 % im Minus, Rentokil etwa 8 % im Plus) bei unveränderten Schätzungen, schrumpft der Aufschlag auf etwa 61 %. Ihre durchschnittlichen KVs der letzten fünf Jahre liegen etwa 109 % auseinander.
Die Wachstumslücke ist größer als die Schlagzeilenzahlen vermuten lassen. Rollins wuchs organisch um 4,4 %, gegenüber 3,2 % für Rentokils gesamtes Nordamerikageschäft, aber diese Zahl schließt schneller wachsende Geschäftsdienstleistungen ein. Rentokils Nordamerika-Geschäft mit Schädlingsbekämpfungsdiensten, die bessere Vergleichsgröße zu Rollins, wuchs organisch um 2,4 %. Rentokil sagte auch, sein Lead-Volumen im Privatkundengeschäft habe sich im September auf einen Rückgang von etwa 1 % verbessert, nach einem schwächeren Juli und August. Ein solches Signal gab Rollins nicht.
Die Cashflow-Situation rettet Rollins ebenfalls nicht. Der freie Cashflow stieg um 28,8 % auf 235 Mio. $, aber 63 Mio. $ stammten aus dem Zeitpunkt einer Steuerrückerstattung. Ohne diesen Posten fiel der freie Cashflow um etwa 6 %.
Die 6%-Untergrenze von Rollins sieht aus wie der nächste Punkt, der fällt
Im Juli senkte Rollins seine Prognose für 2026 auf mindestens 6 % organisches Wachstum. Mit 5,5 % nach neun Monaten benötigt die Erreichung dieser Untergrenze etwa 7,6 % im vierten Quartal, gegenüber 4,4 % im dritten Quartal. Die Gewinnmitteilung vom Mittwoch wiederholte das Ziel nicht.
Deshalb sieht das 25-fache für mich nicht wie eine Untergrenze aus. Rollins notiert nahe seinem günstigsten KGV seit fünf Jahren und wächst immer noch schneller als Rentokils Schädlingsbekämpfungsgeschäft, aber es behält einen erheblichen Aufschlag, während sein größter Margenrückschlag in einer Kostenposition liegt, die das Management nicht erklärt hat. Für Rollins-Aktionäre ist die Zahl des organischen Wachstums im vierten Quartal entscheidend: Alles in der Nähe von 4 % bedeutet, dass das 6%-Ziel fällt, und das KGV folgt ihm wahrscheinlich.
Was ist die Rollins-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die ROL-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Rollins, Inc. kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!