Wichtige Erkenntnisse
- Die Aktie von Realty Income ist im letzten Monat um 9 % gestiegen. Sie erholte sich von einem 52-Wochen-Tief, als die Renditen von US-Staatsanleihen fielen.
- Das bereinigte operative Ergebnis (AFFO) stieg im dritten Quartal um 3,7 % auf 1,12 $ je Aktie, und das Management erhöhte seine AFFO-Prognose für 2026 auf 4,45–4,46 $.
- Realty Income finanziert sein Wachstum weiterhin mit Fremd- und Eigenkapital, daher senken niedrigere Renditen die Kosten für die Finanzierung neuer Deals.
- Die Aktie notiert immer noch unter ihrem Fünfjahresdurchschnittskursmultiplikator auf Basis des erwarteten AFFO, daher sieht sie für Einkommensinvestoren weiterhin wie ein Kauf aus. Ein erneuter Anstieg der Renditen von US-Staatsanleihen ist das Hauptrisiko.
Die Aktie von Realty Income (O) ist im letzten Monat bis zum 6. November um 9 % gestiegen, während der S&P 500 um 6 % und der Nasdaq 100 um 11 % fielen. Sie schloss sogar am 5. November höher, als der S&P 500 4,4 % verlor.
Der größte Teil davon kam vom Anleihemarkt. Aber als Realty Income am 2. November sein drittes Quartal vorlegte, übertraf es die Schätzungen und erhöhte auch die Prognose.
Es begann mit Anleihen
Die Aktie fiel Anfang Oktober auf ein 52-Wochen-Tief, als die Renditen von US-Staatsanleihen auf ihre höchsten Niveaus seit über 20 Jahren stiegen.
Dann begannen Investoren, KI-Aktien zu verkaufen und Anleihen zu kaufen. Am 22. Oktober fiel Meta Platforms um 7 % aufgrund seiner KI-Ausgabenpläne, die Rendite der 10-jährigen Anleihe sank um 19 Basispunkte auf 4,95 %, und Realty Income stieg um 3 %. Bis zum 30. Oktober war die 10-jährige Anleihe auf dem Weg zu ihrer größten monatlichen Rallye seit 2024.
Das ist für Realty Income wichtiger als für die meisten Unternehmen. Es ist weiterhin auf Fremdkapital und neue Aktienemissionen angewiesen, um sein Investitionsziel von 10 Mrd. $ für 2026 zu finanzieren. Finanzvorstand Jonathan Pong sagte im September, dass neues Eigenkapital effektiv die AFFO-Rendite der Aktie kostet. Niedrigere Renditen von US-Staatsanleihen senken die Kosten für das Fremdkapital, und ein höherer Aktienkurs senkt die Kosten für die Aktienemission.
TIKR verfolgt 25 Analysten zu Realty Income. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Realty Income zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Realty Income ansehen
Dann kam ein „Beat-and-Raise“
Das bereinigte operative Ergebnis (AFFO) stieg im dritten Quartal um 3,7 % auf 1,12 $ je Aktie von 1,08 $, einen Cent über dem Konsens von 1,11 $. Das Management erhöhte seine AFFO-Prognose für 2026 auf 4,45–4,46 $ von 4,44–4,45 $ und behielt das Investitionsziel von 10 Mrd. $ bei. Die GAAP-Nettogewinnprognose sank auf 1,55–1,56 $ je Aktie.
Das Wachstum sah auch sauberer aus. Das AFFO lag im Quartal 17,4 Mio. $ über dem normalisierten FFO, gegenüber 23,5 Mio. $ im zweiten Quartal, sodass die Add-Back-Lücke weiter schrumpfte. Die Belegungsquote blieb bei 98,8 %, und die Dividende verwendete gut gedeckte 72,6 % des AFFO.
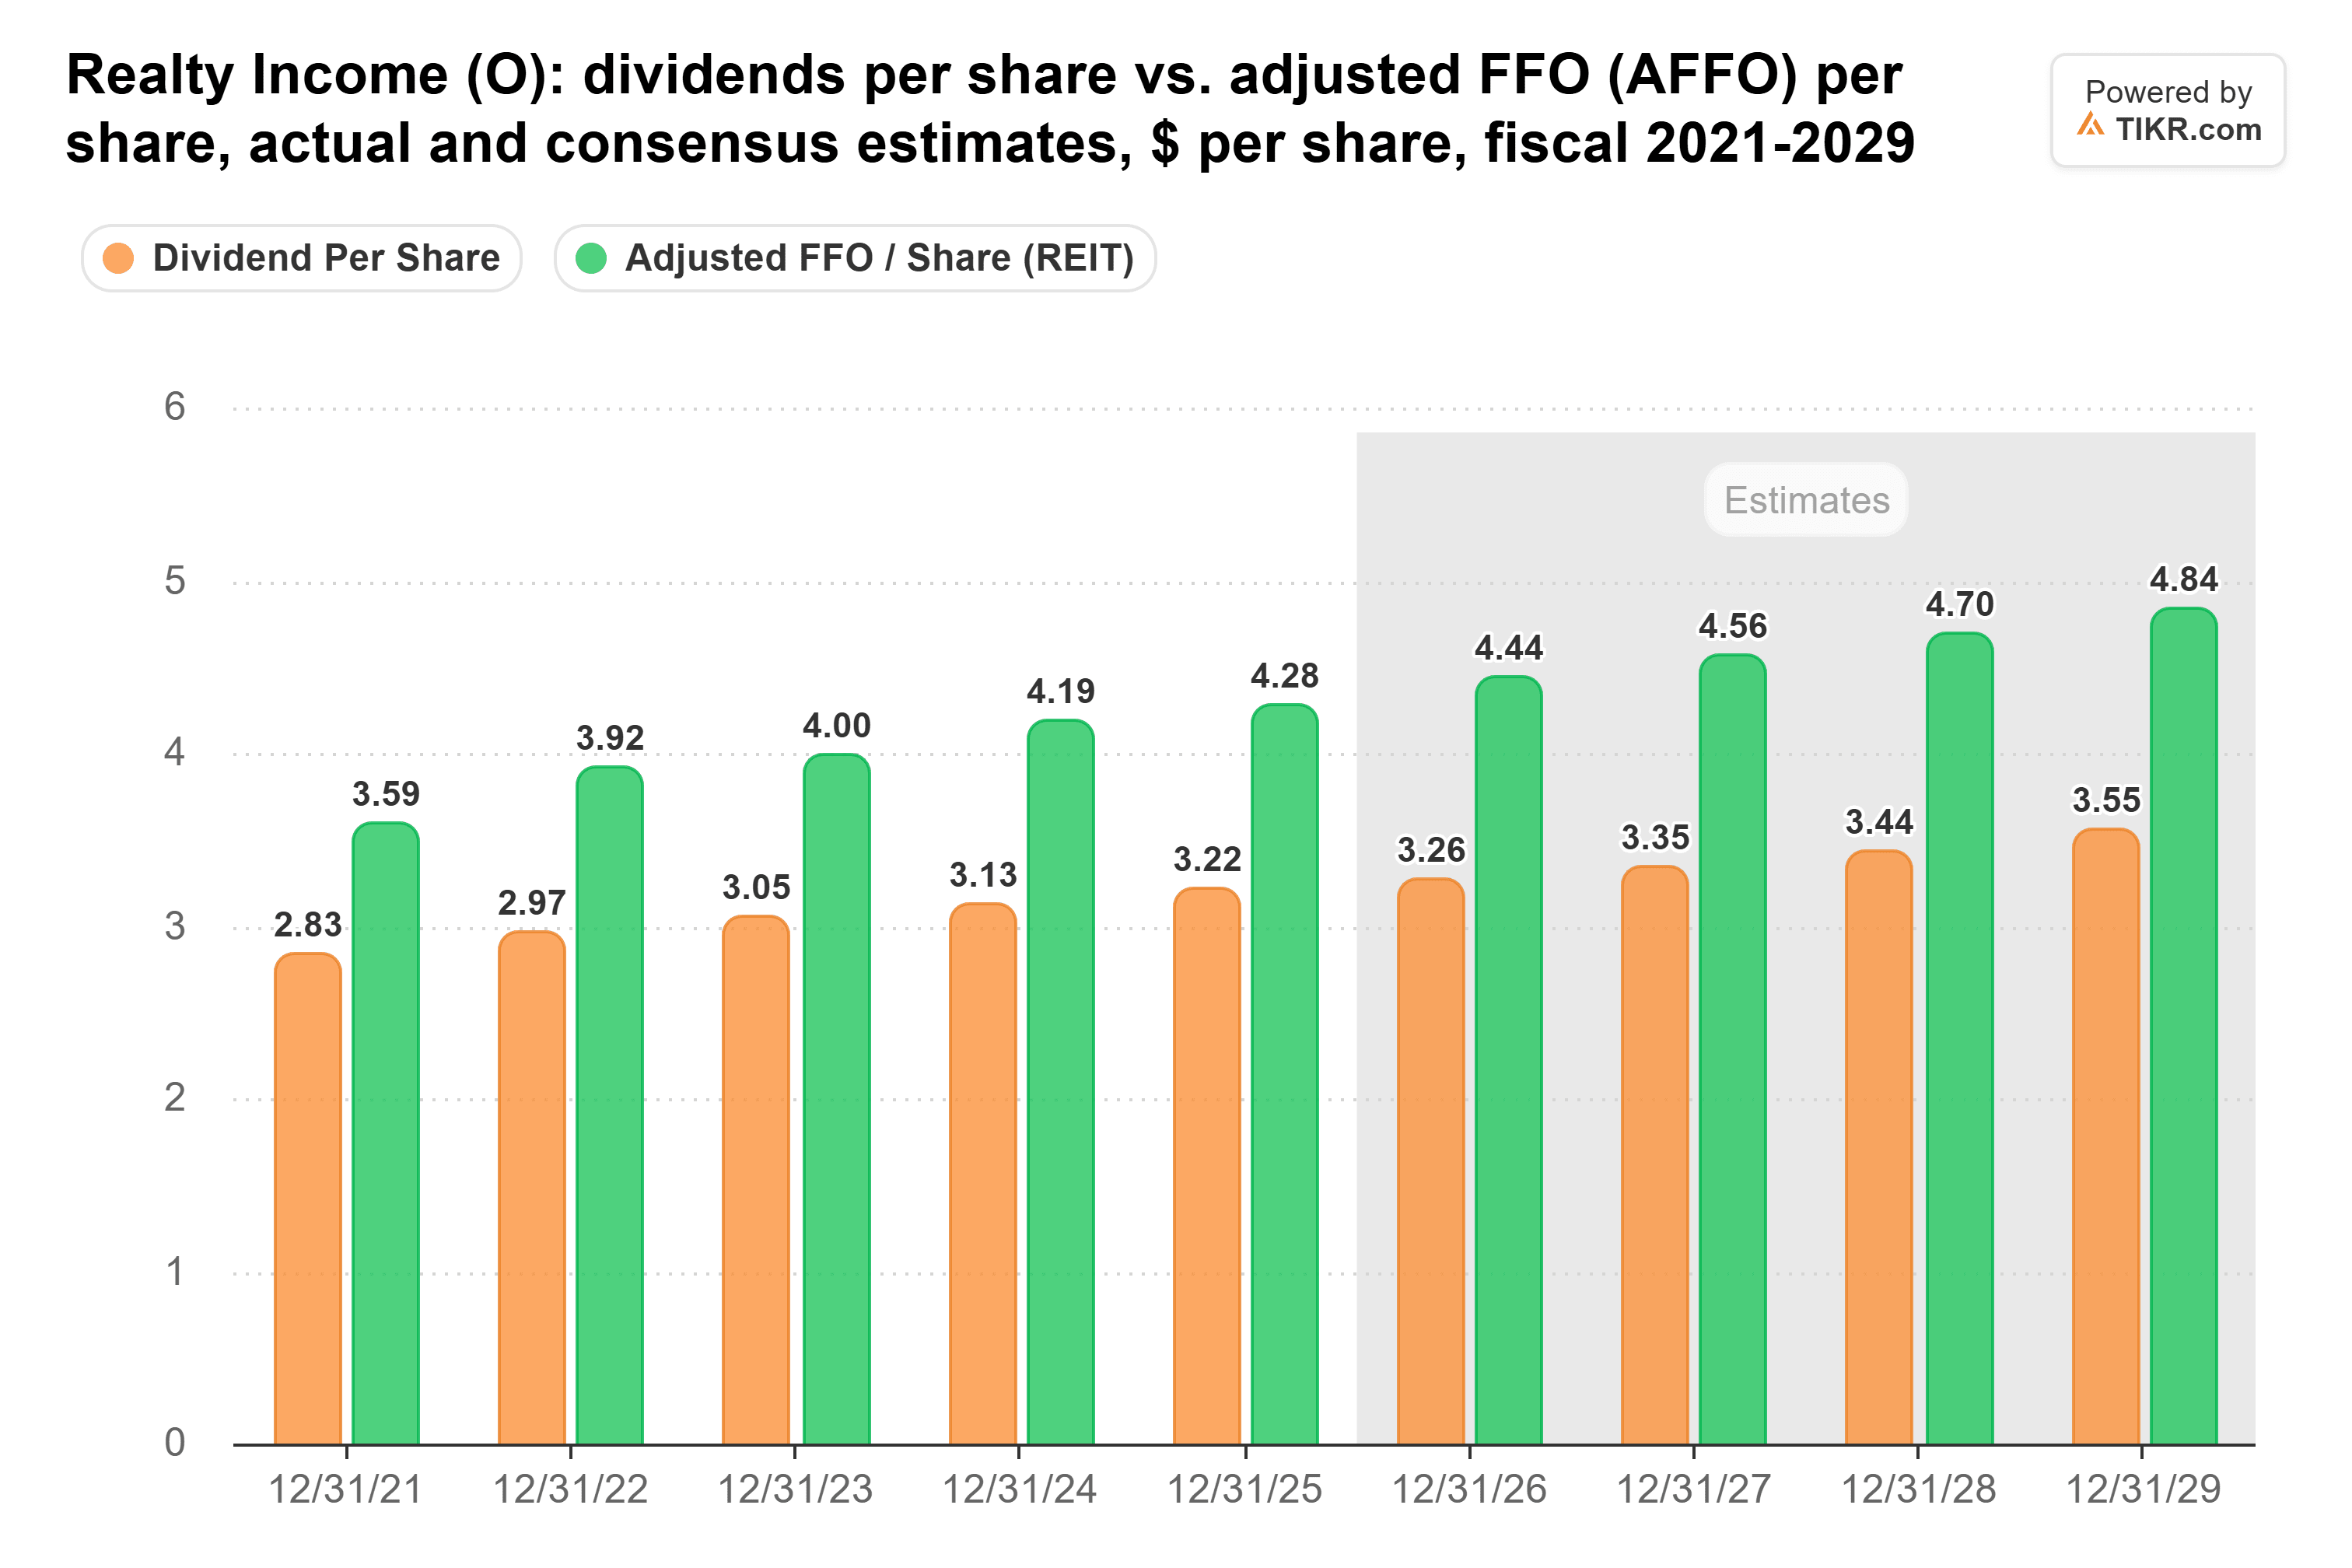
Die neue Spanne liegt knapp über den 4,44 $, die Analysten für 2026 vor dem Bericht erwartet hatten. Der AFFO je Aktie bleibt in jedem Jahr der Schätzungen deutlich über der Dividende:
Die Finanzierungsnachrichten waren am wichtigsten. Öffentliche Aktienemissionen deckten im ersten Halbjahr nur 18 % des Investitionsvolumens, gegenüber einem Durchschnitt von 47 % in den vorangegangenen drei Jahren. Im Quartal startete das Unternehmen außerdem ein europäisches Joint Venture mit KKR und emittierte wandelbare Anleihen im Wert von 1 Mrd. $ mit einem Kupon von 3,75 %. Wie CEO Sumit Roy in der Pressemitteilung sagte: „In diesem Quartal haben wir Investitionen zu einem realisierten, leverage-neutralen Spread von etwa 170 Basispunkten finanziert und unseren Eigenkapitalbedarf für den Rest des Jahres vollständig vorfinanziert.“
Ein langsamerer Jahresabschluss
Die Prognose impliziert ein AFFO im vierten Quartal von 1,10–1,11 $ je Aktie, gegenüber 1,08 $ im Vorjahresquartal, sodass das Wachstum auf 2–3 % verlangsamt. Cantor Fitzgerald und Freedom Broker senkten beide nach dem Bericht ihre Kursziele auf 63 $.
Die größere Bewährungsprobe ist die Prognose für 2027, die mit den Ergebnissen des vierten Quartals Anfang nächsten Jahres fällig wird. Vor dem Bericht erwarteten Analysten für 2027 ein AFFO von 4,56 $ je Aktie, ein Wachstum von unter 3 %.
Immer noch günstig nach eigener Historie
Selbst nach dem Kursanstieg notiert die Aktie deutlich unter ihrem üblichen Multiplikator. Zum Schlusskurs vom 2. November notierte sie mit dem 13-fachen des erwarteten AFFO, gegenüber einem Fünfjahresdurchschnitt von 15-fach und einem Höchststand von 19-fach im April 2022:
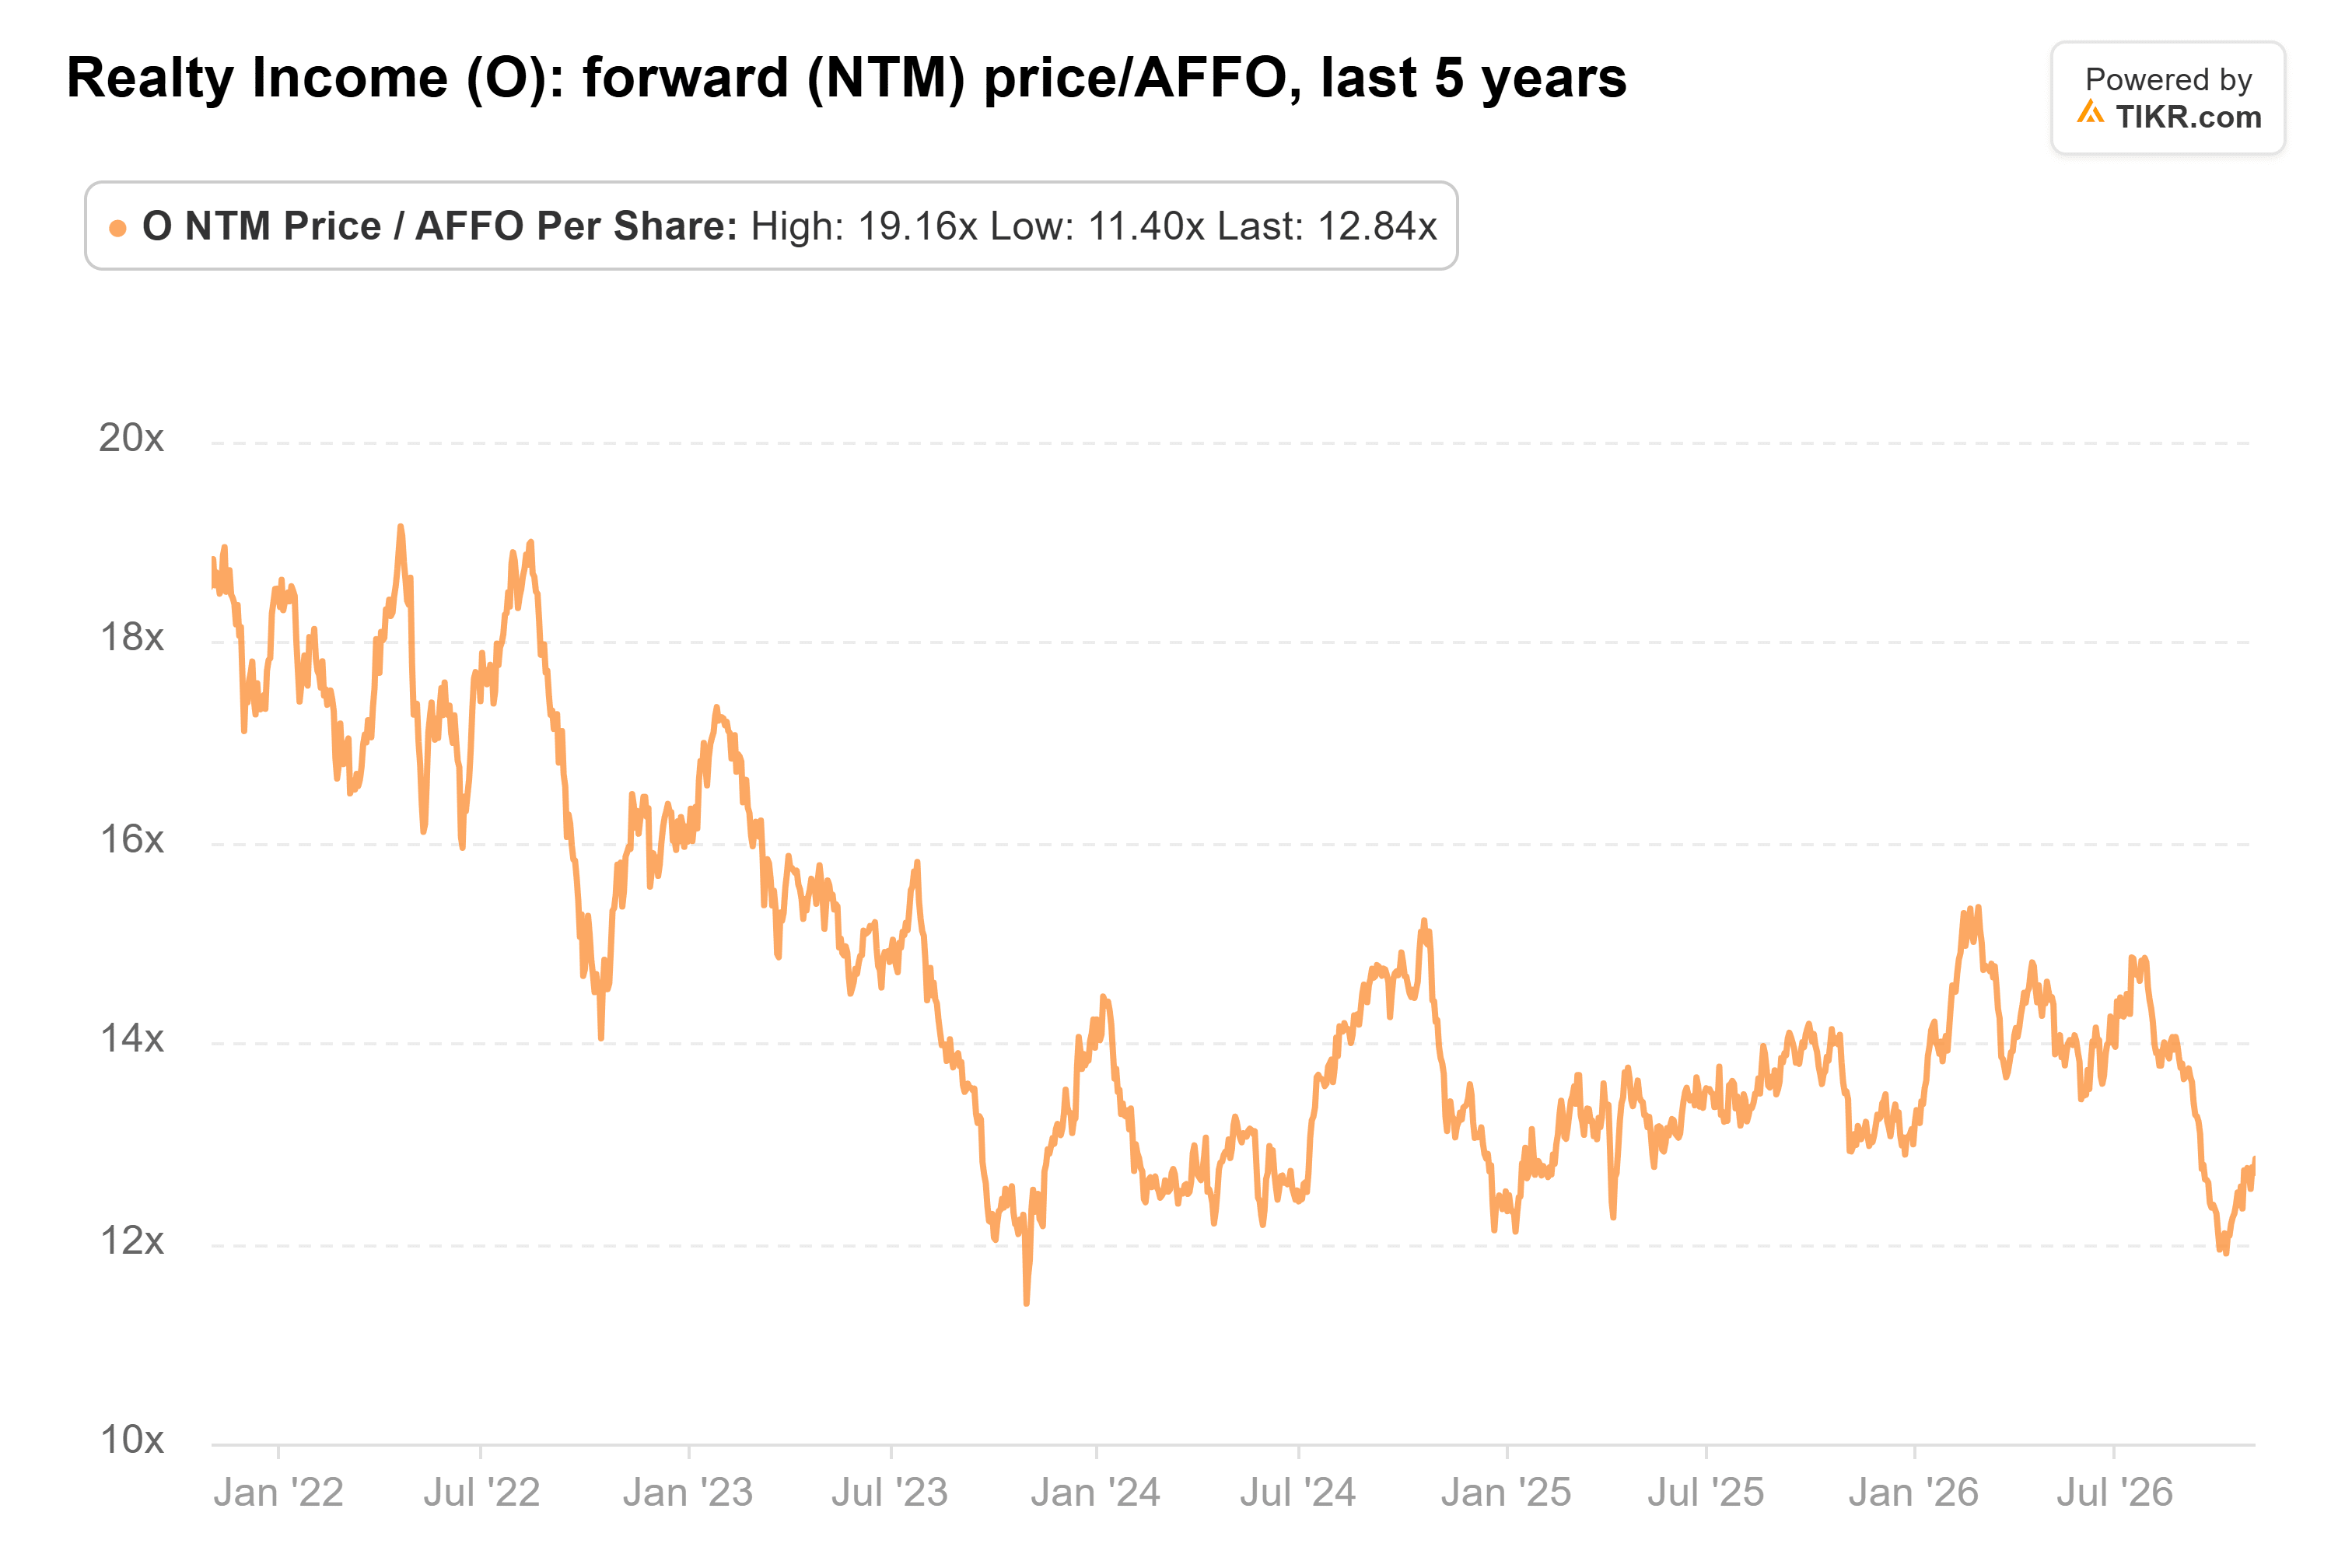
Sie notiert immer noch mit etwa dem 13-fachen beim Schlusskurs vom 6. November von 59,04 $, wo die Aktie eine Dividendenrendite von 5,5 % auf ihre annualisierte Dividende von 3,258 $ bietet. Selbst diese niedrigeren Kursziele von 63 $ liegen etwa 7 % über diesem Schlusskurs.
Gewinnmitnahmen erscheinen hier verfrüht. Die Aktie liegt immer noch 13 % unter ihrem 52-Wochen-Höchststand von 67,94 $, und die Dividende ist gut gedeckt. Bei einem 13-fachen zahlen Investoren kaum mehr als das langsame Wachstum, das Analysten bereits erwarten. Für Einkommensinvestoren macht es Sinn, nachzukaufen.
Wenn die Rendite der 10-jährigen Anleihe wieder über 5 % steigt, steigen auch die Finanzierungskosten von Realty Income, und die Aktien würden wahrscheinlich einen Teil des Kursgewinns dieses Monats wieder abgeben.
Was ist die Aktie von Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Realty Income kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!