Wichtigste Erkenntnisse
- Realty Income hat seine AFFO-Prognose für 2026 auf 4,45 bis 4,46 USD je Aktie angehoben, nachdem das AFFO im dritten Quartal um 3,7 % auf 1,12 USD gestiegen war.
- Zins- und Dividendeneinnahmen aus Krediten und Vorzugsaktien haben sich mehr als verdoppelt auf 105,0 Mio. USD, sodass das Kreditgeschäft zu einem echten Gewinnstrom wird.
- Die Zinsaufwendungen stiegen um 13,3 % auf 333,6 Mio. USD und übertrafen damit das Umsatzwachstum, während die Kreditausfallrückstellungen in neun Monaten fast verdoppelt wurden.
- Der für Ende Februar erwartete Bericht zum vierten Quartal bringt die Prognose für 2027 und zeigt, wie stark Refinanzierungskosten zuschlagen.
Realty Income (O) ist nach wie vor der monatliche Dividenden-Vermieter, den die meisten Ertragsinvestoren kennen. Das dritte Quartal zeigte jedoch ein Unternehmen, das zunehmend auch wie ein Kreditgeber verdient.
Zins- und Dividendeneinnahmen aus Krediten und Vorzugsaktien sprangen auf 105,0 Mio. USD gegenüber 51,1 Mio. USD im Vorjahreszeitraum. Im September zahlte KKR (KKR) außerdem 528 Mio. EUR für einen 49%-Anteil an einem neuen Joint Venture, das 54 europäische Immobilien von Realty Income hält.
Diese Verschiebung ist wichtig, weil die Finanzierung teurer geworden ist. Die Rendite der 10-jährigen US-Staatsanleihe erreichte am 1. Oktober 5,34 %, ihr höchster Stand seit 2002.
Unterdessen steigerte Agree Realty (ADC), ein kleinerer Net-Lease-Rivale im Einzelhandel, das AFFO je Aktie im gleichen Quartal um 4,9 %. Realty Income schaffte 3,7 %, daher verdient die Lücke einen genaueren Blick.
Ein stabiles Quartal auf dem Papier
Das Unternehmen veröffentlichte die Ergebnisse am 2. November, und die Schlagzeilen waren stabil:
- Der Gesamtumsatz stieg um 10,3 % auf 1,62 Mrd. USD.
- Das AFFO je Aktie stieg um 3,7 % auf 1,12 USD.
- Die Belegungsquote blieb bei 98,8 %, und neu vermietete Objekte erzielten 103,5 % der vorherigen Miete.
Das Management erhöhte außerdem seine AFFO-Prognose für 2026 auf 4,45 bis 4,46 USD je Aktie, jeweils um einen Cent an beiden Enden. Allerdings senkte es die GAAP-Nettoeinkommensprognose auf 1,55 bis 1,56 USD von 1,59 bis 1,60 USD.
Der Umsatz ist stetig gestiegen, da das Unternehmen weiterhin kauft…
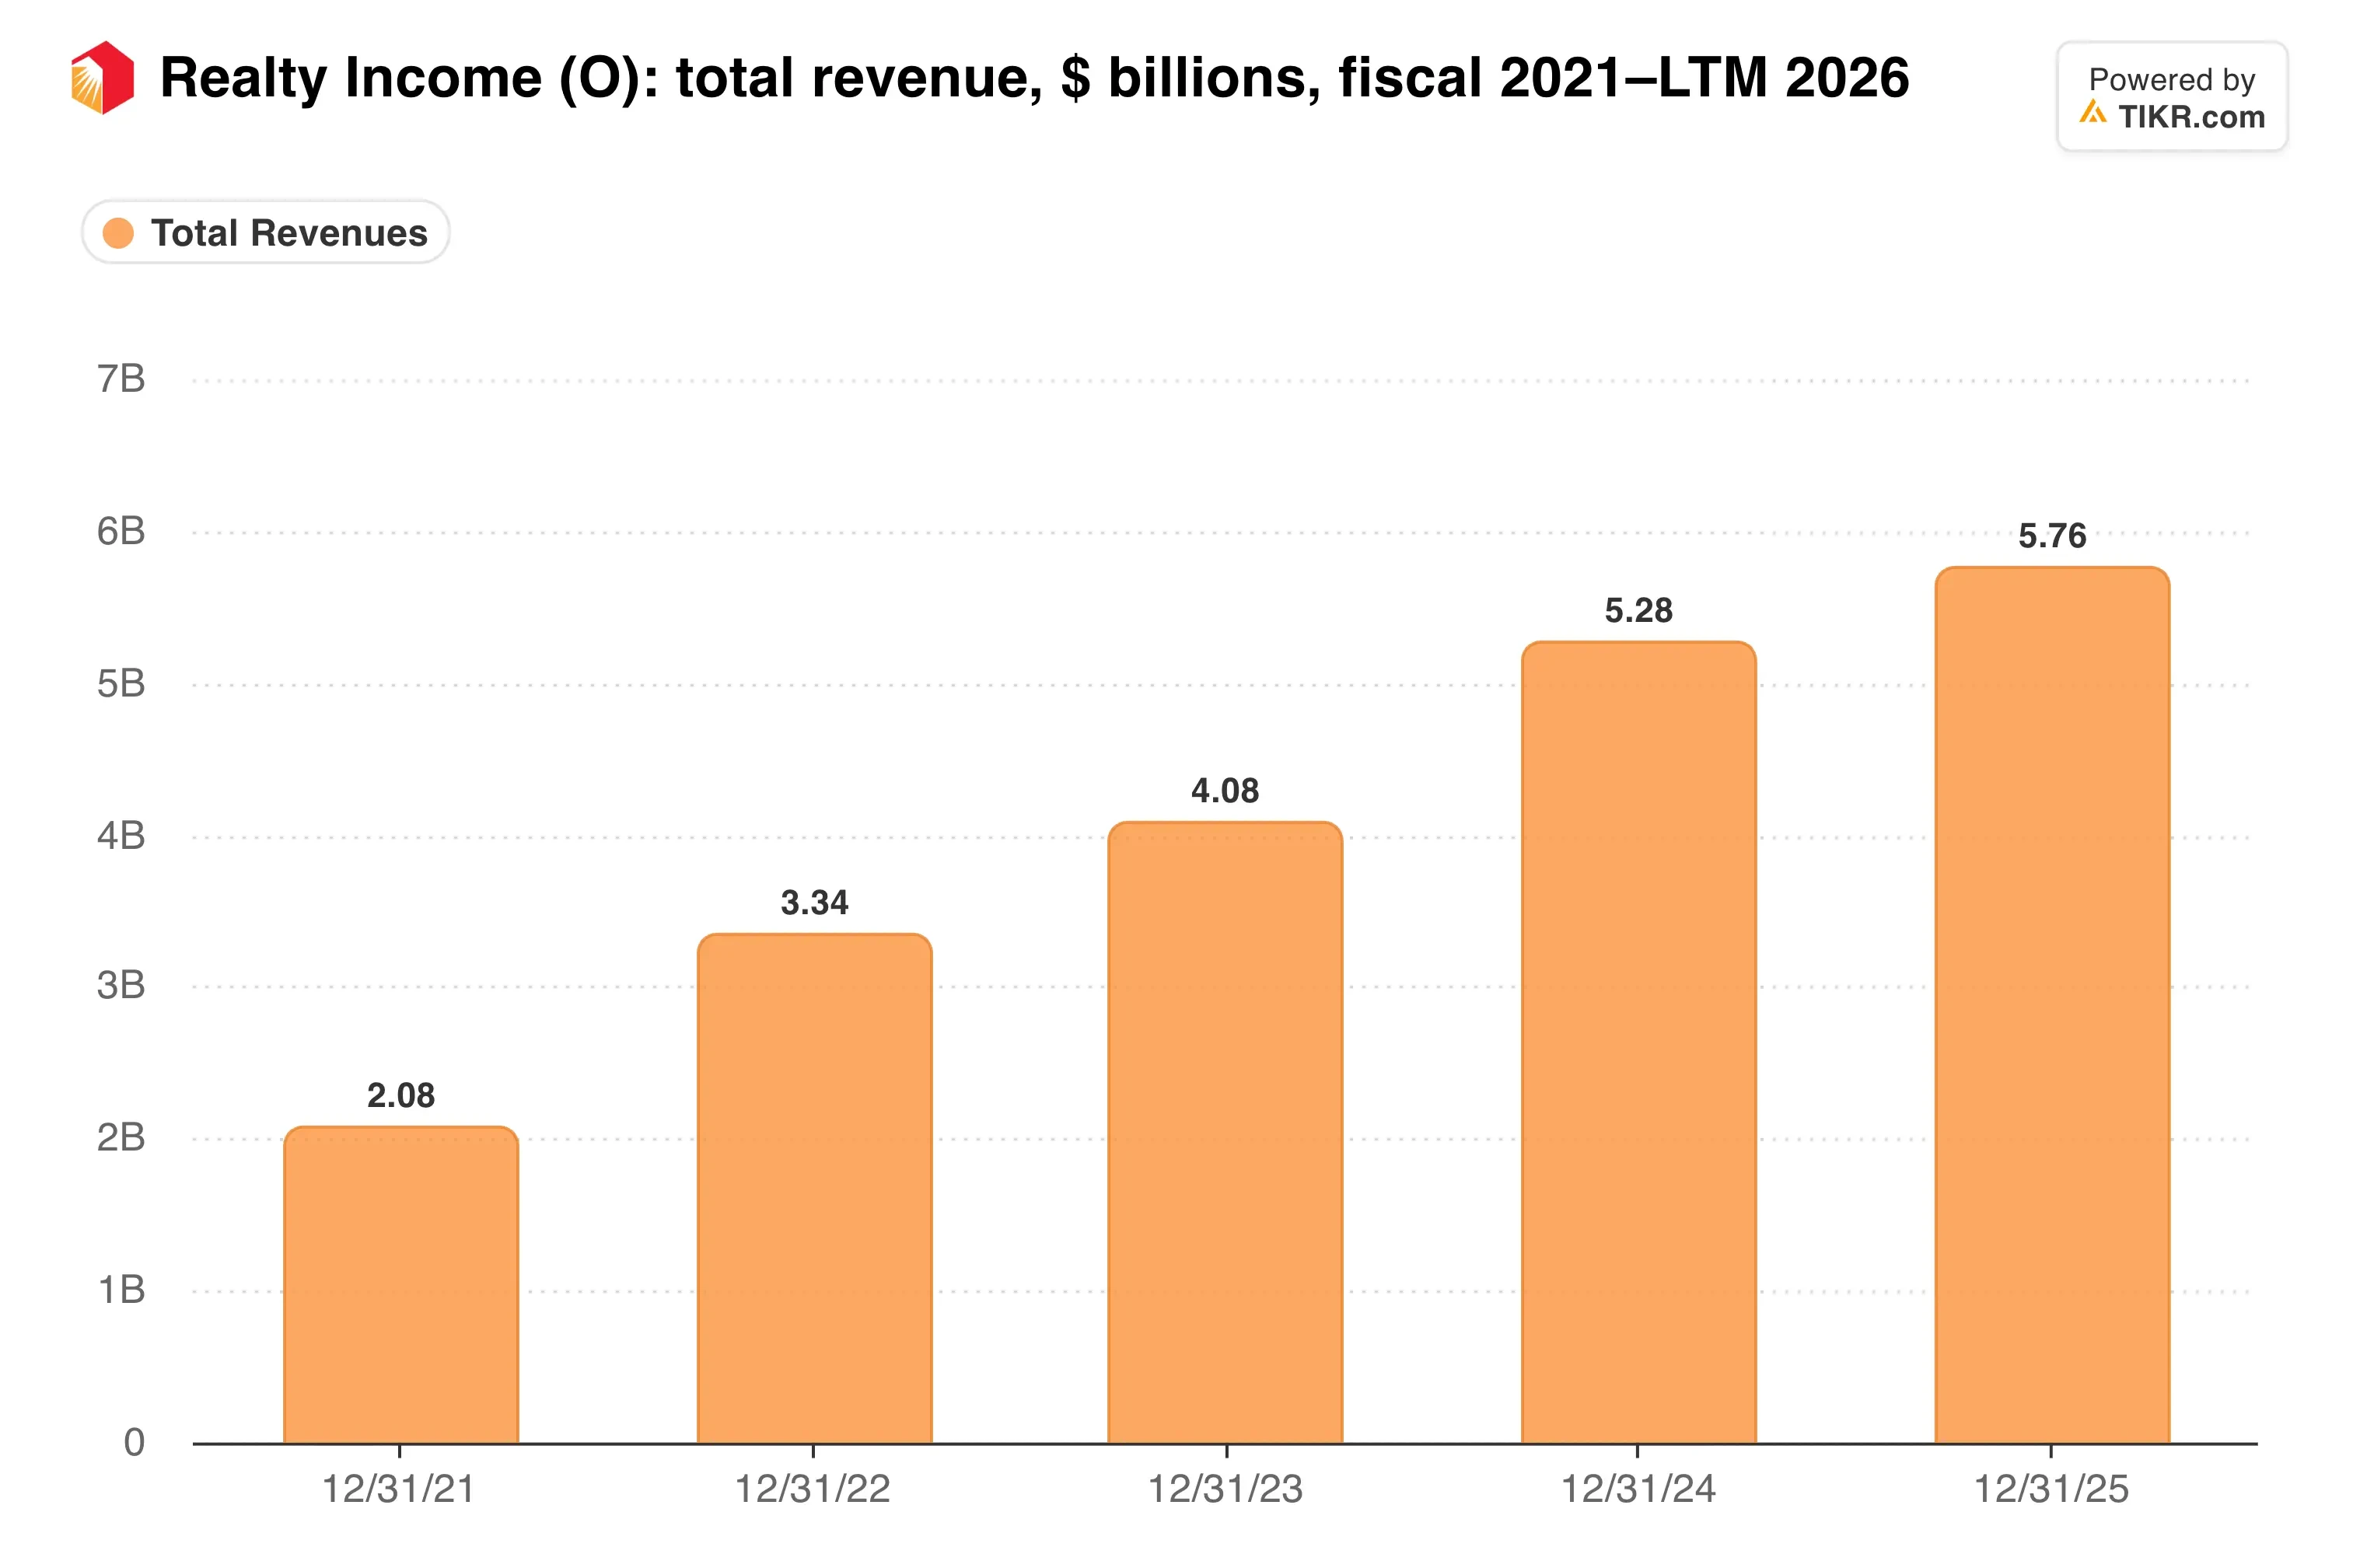
Der Umsatz aus Bestandsimmobilien wuchs jedoch nur um 1,1 %. Fast das gesamte Wachstum kommt von frischem Geld, das ausgegeben wird.
Europa und Kredite treiben das Wachstum
Wohin dieses Geld fließt, ändert sich schnell. Realty Income investierte im Quartal 2,2 Mrd. USD zu seinem anteiligen Anteil, mit einer anfänglichen Cash-Rendite von 6,8 %. Europa nahm davon 940 Mio. USD zu 7,1 % auf, mehr als die 6,5 %, die mit US- und anderen Geschäften erzielt wurden.
Die größere Veränderung ist der Kreditbereich. Bisher in diesem Jahr hat das Unternehmen 1,9 Mrd. USD in Kreditinvestitionen mit einer anfänglichen Rendite von 8,3 % gesteckt. Ihre durchschnittliche Laufzeit von 3,7 Jahren ist auch deutlich kürzer als die 9,4 Jahre bei Immobilienkäufen.
CEO Sumit Roy sagte, das Unternehmen habe "bewusst unsere Kapitalquellen und globalen Investitionsfähigkeiten erweitert". In der Praxis bedeutet das Partner wie KKR und Apollo, eine wandelbare Anleihe über 1,0 Mrd. USD zu 3,750 % und 526,6 Mio. USD aus Immobilienverkäufen im Quartal.
Wie schneidet diese Finanzierungsmischung im Vergleich zu einem einfacheren Konkurrenten ab?
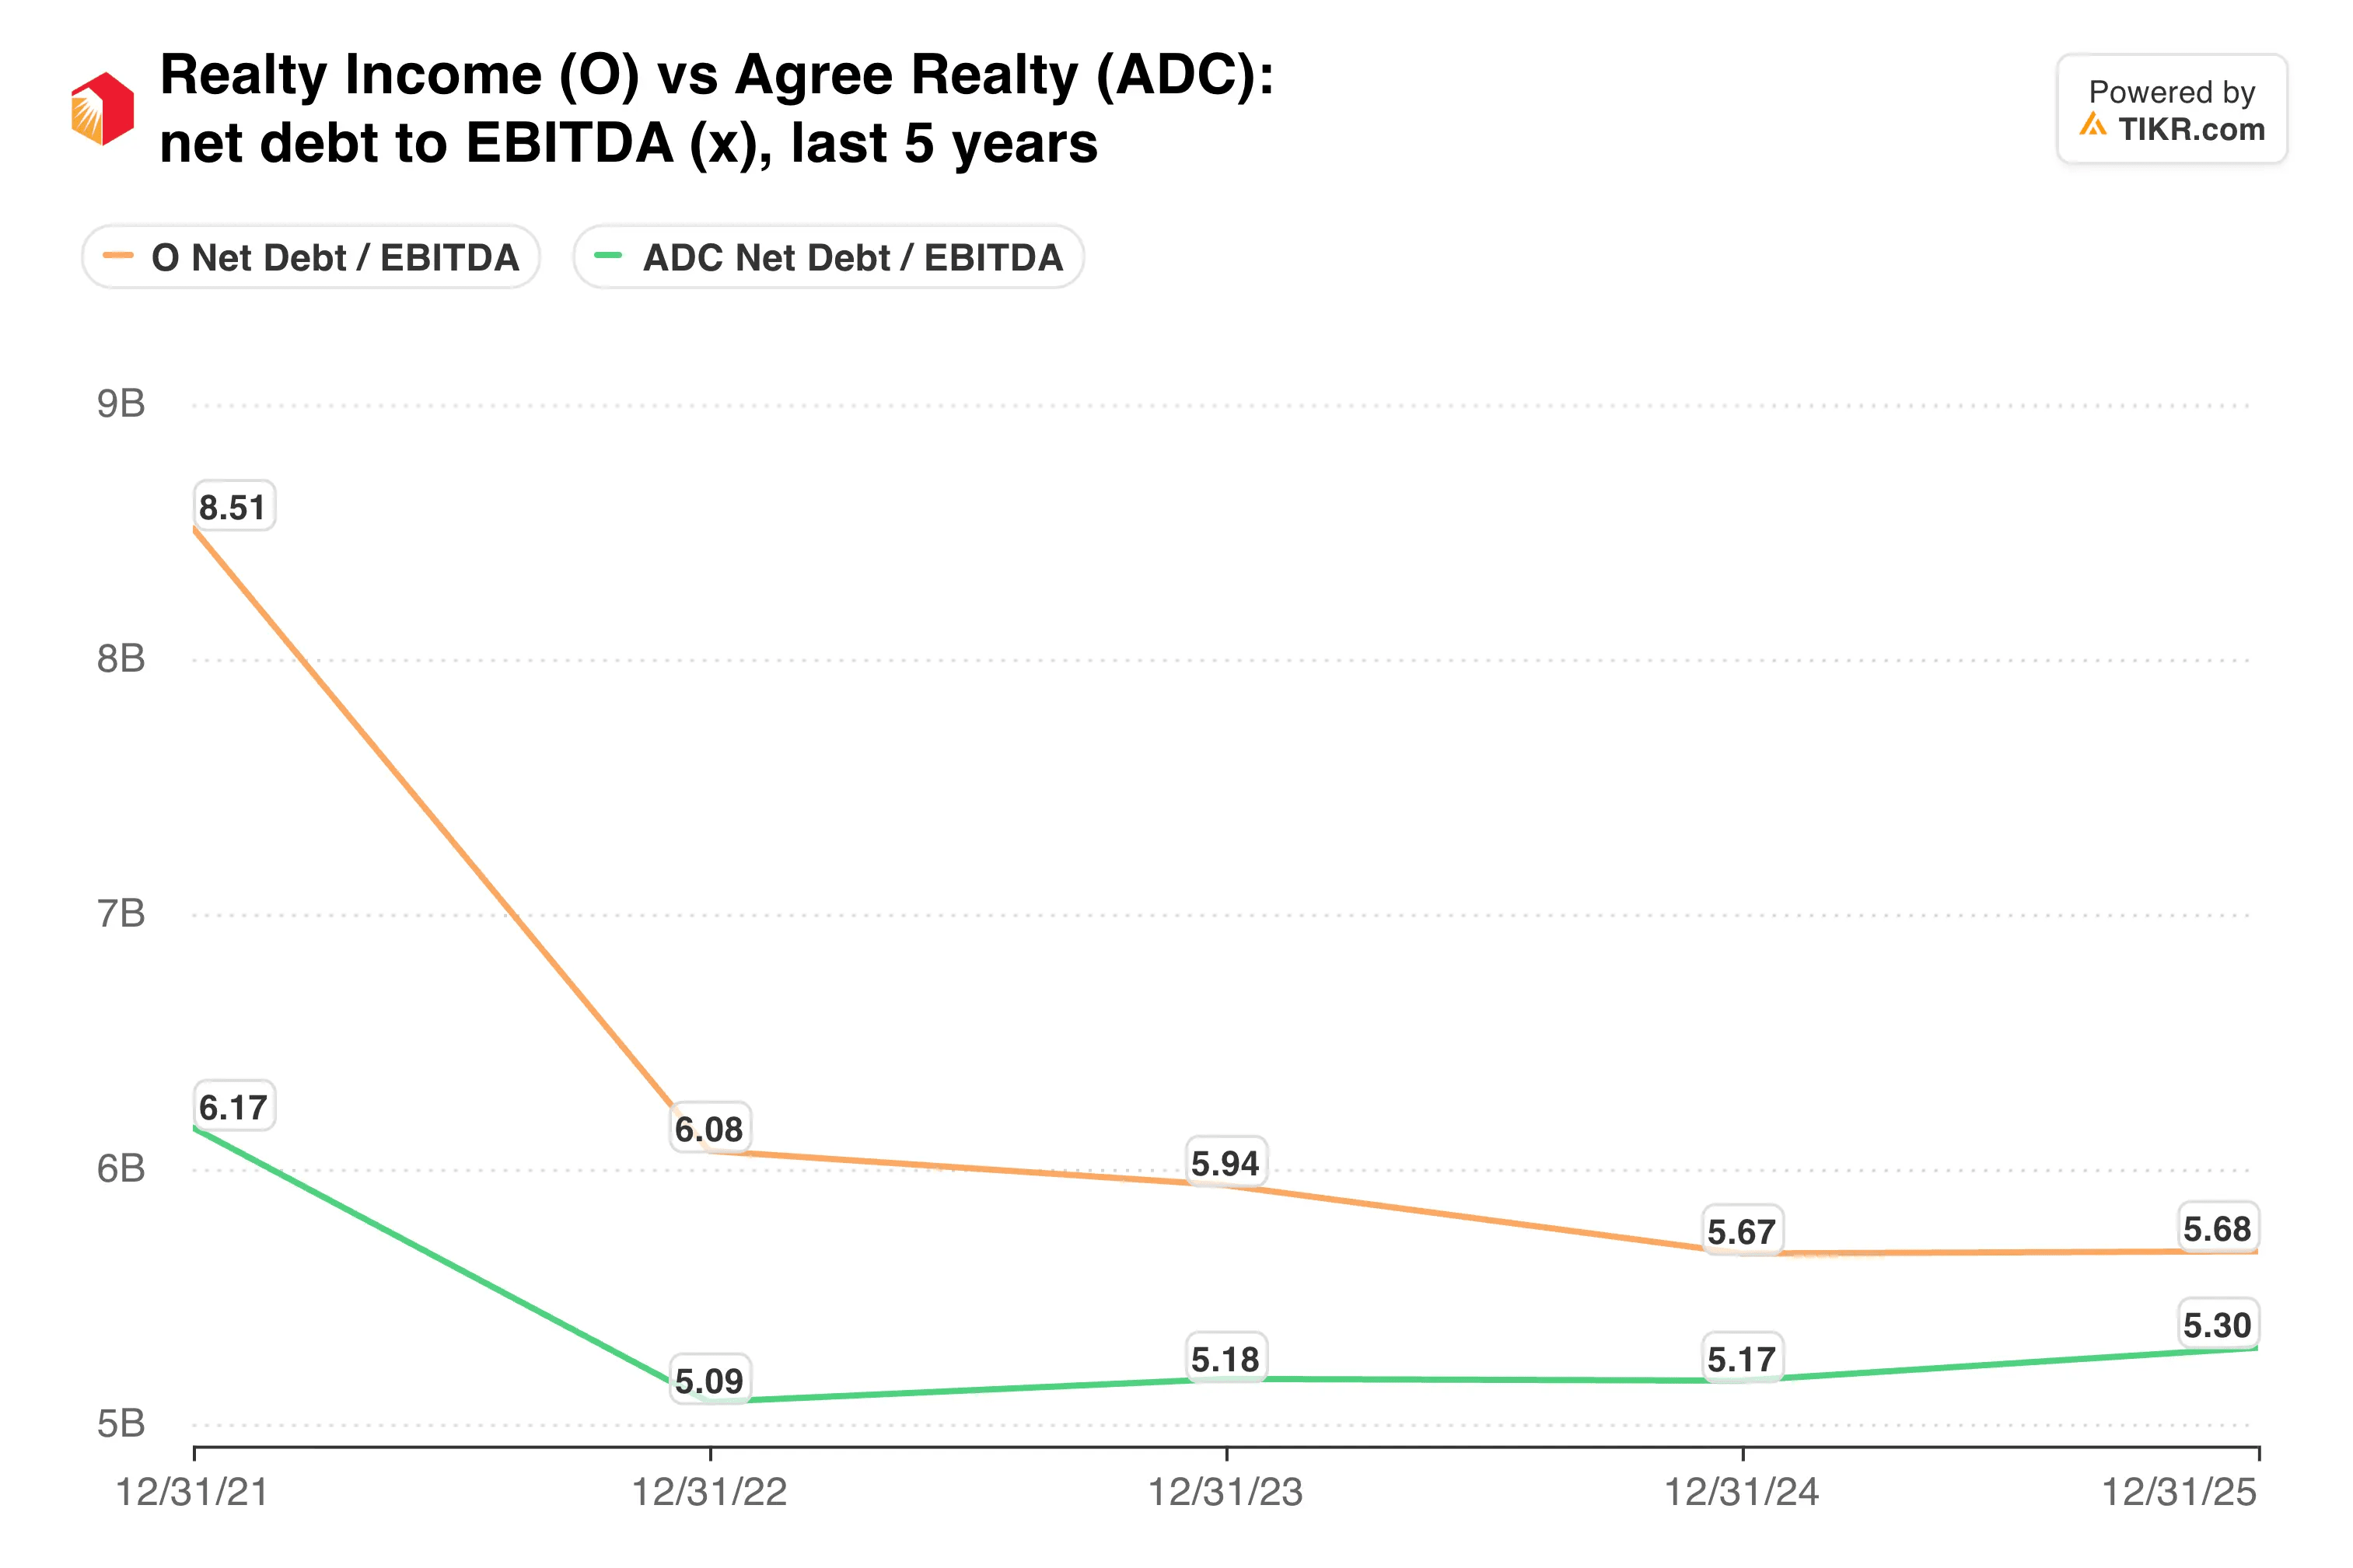
Realty Income beendete das Quartal mit einer Nettofinanzverschuldung von 5,4x zum annualisierten pro-forma bereinigten EBITDAre. Agree meldete auf seiner eigenen pro-forma Basis 3,9x, was mehr Spielraum lässt, falls die Zinsen hoch bleiben.
TIKR verfolgt 25 Analysten zu Realty Income. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Realty Income zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Realty Income an
Die Finanzierungskosten sind der Haken
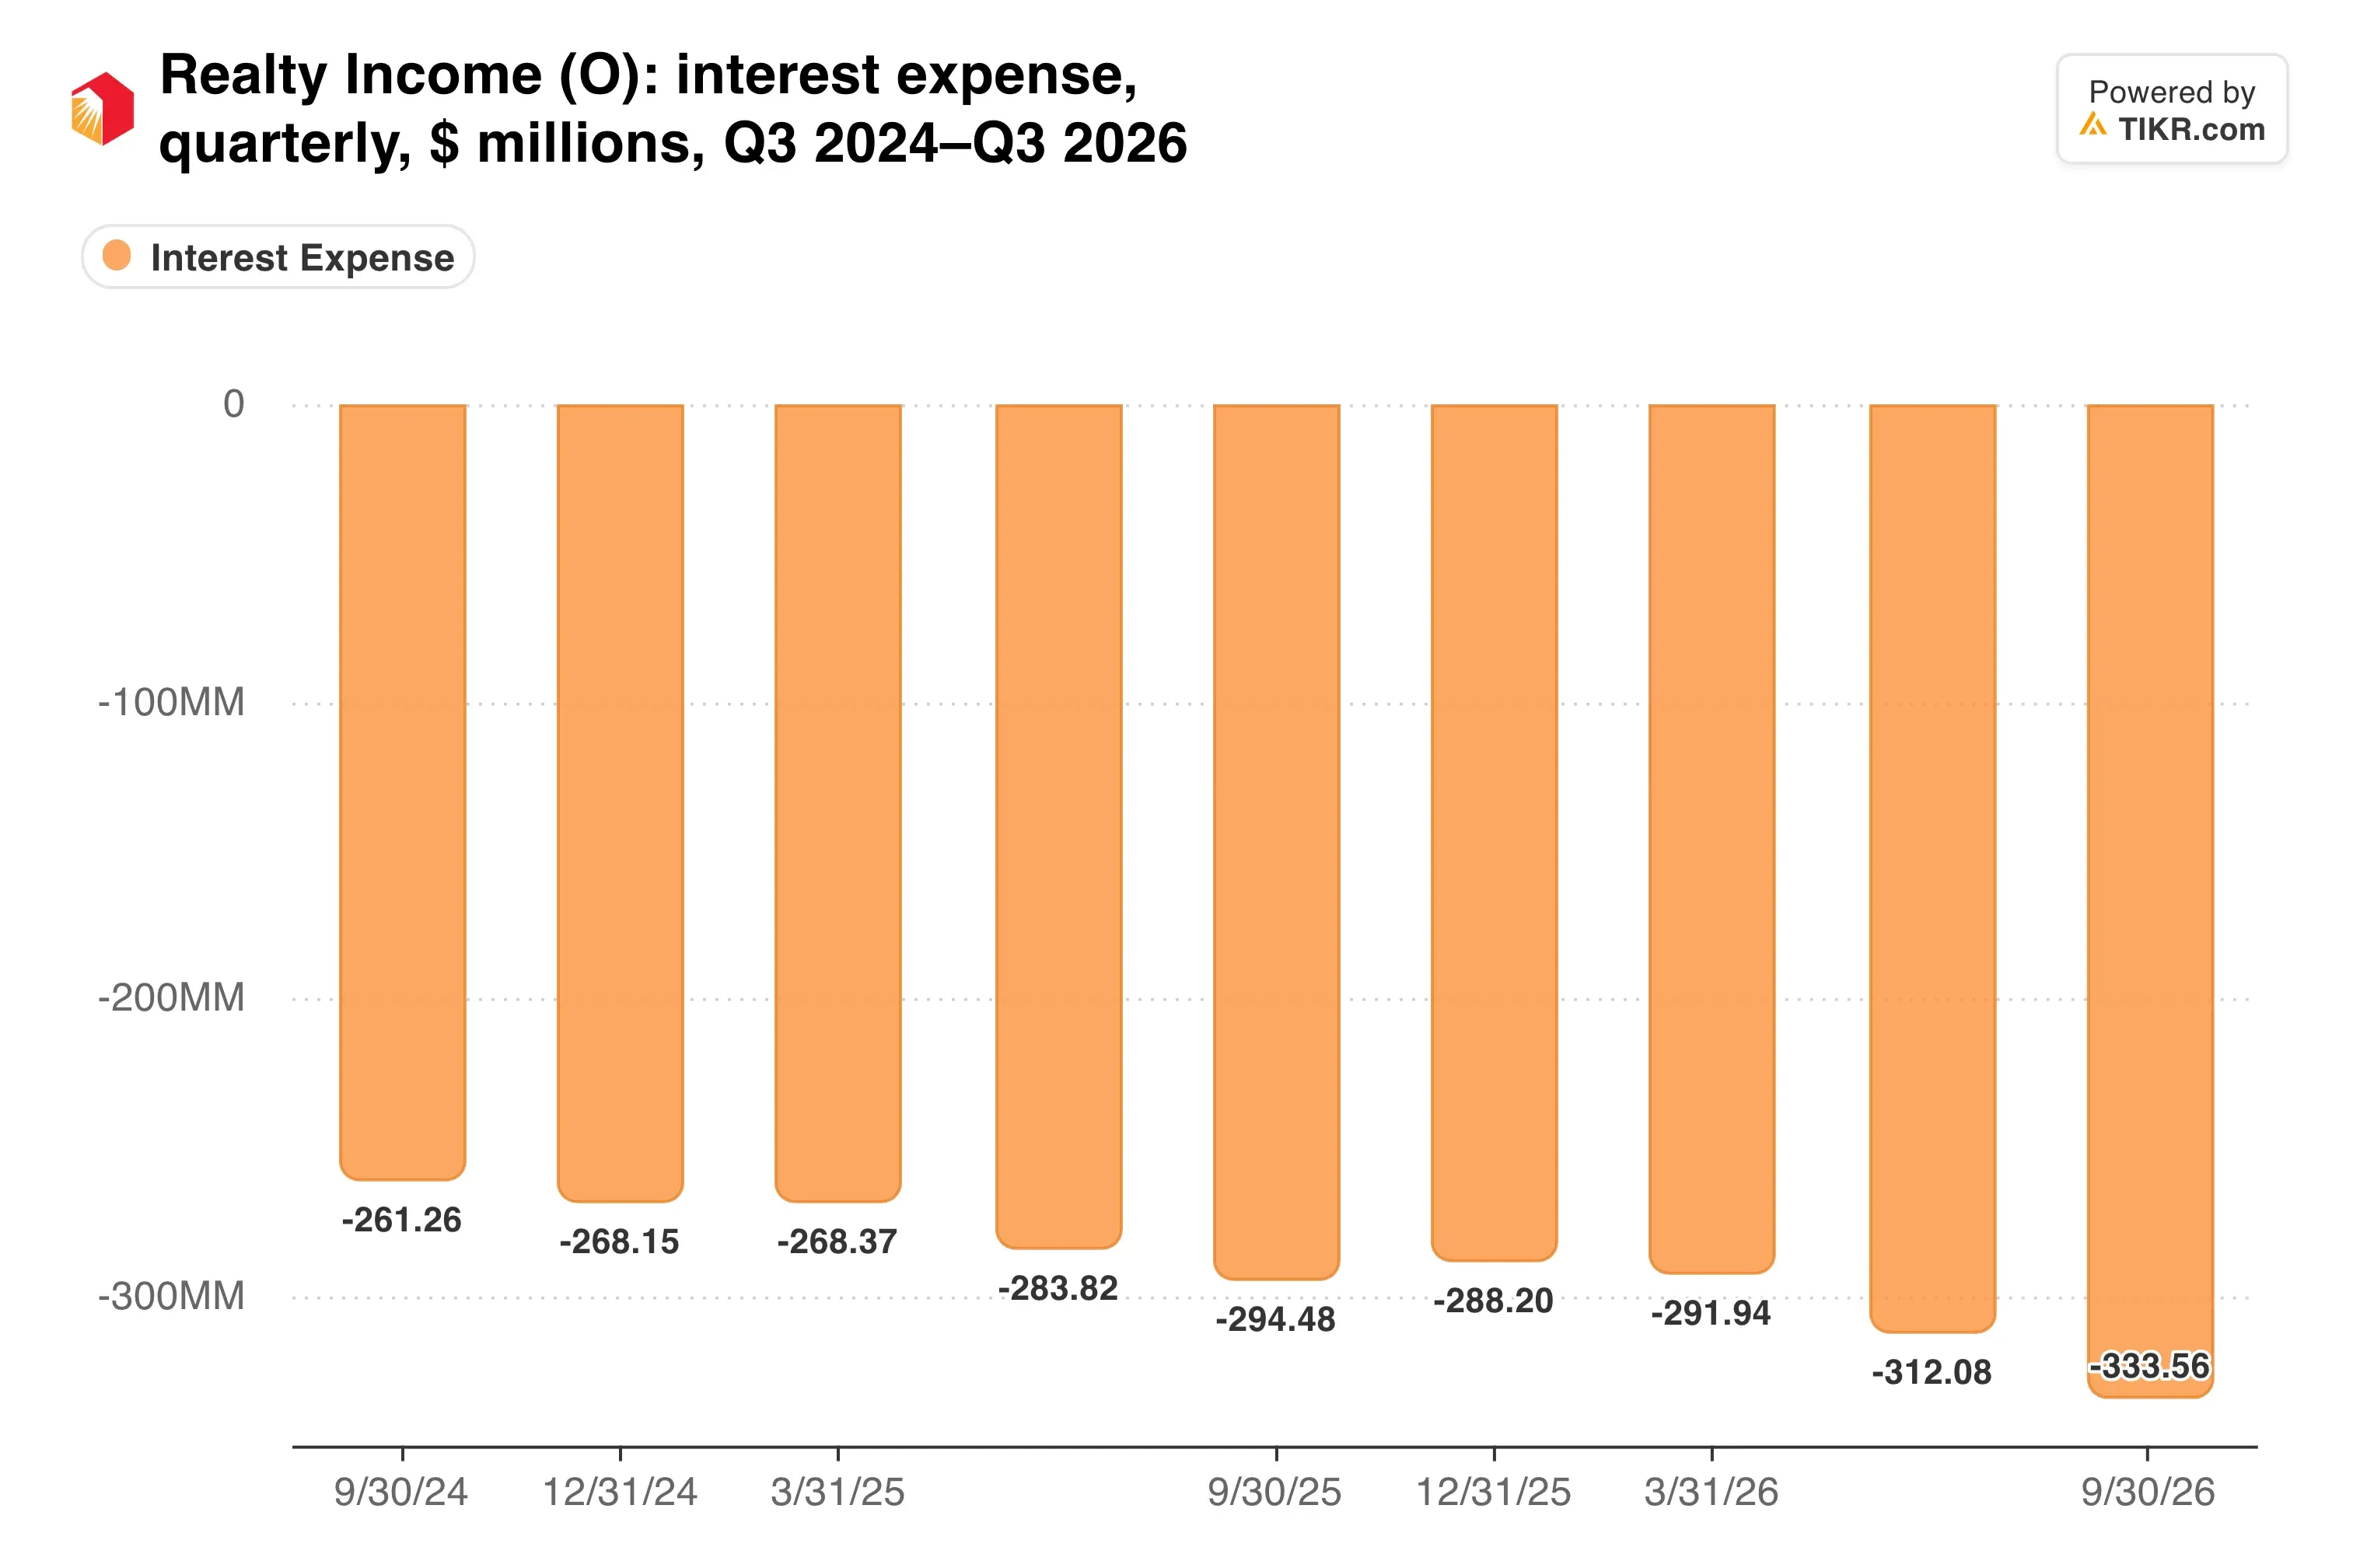
Höhere Zinsen treffen zuerst die Gewinn- und Verlustrechnung. Die Zinsaufwendungen stiegen im Quartal um 13,3 % auf 333,6 Mio. USD, während der Gesamtumsatz um 10,3 % wuchs.
Das ist eine Rechnung, die schneller wächst als das Geschäft, das sie finanziert.
Auch das Kreditrisiko nimmt langsam zu. Die Rückstellungen für Kreditausfälle bei Krediten beliefen sich in neun Monaten auf 60,6 Mio. USD, gegenüber 31,9 Mio. USD im Vorjahreszeitraum. Wertminderungen bei Immobilien fügten allein im dritten Quartal 111,6 Mio. USD hinzu.
Die Dividende scheint immer noch gut gedeckt. Die monatlichen Ausschüttungen entsprachen 72,6 % des AFFO, nahe an den etwa 70 % von Agree. Doch die vierteljährliche Dividende von Realty Income wuchs nur um 0,7 % gegenüber dem Vorjahr, während die annualisierte Rate von Agree um 4,3 % stieg.
Meine Einschätzung: Kreditvergabe und Partnerschaften sind sinnvolle Schritte, wenn neue Aktien und Anleihen mehr kosten. Dennoch verdient ein Vermieter, der steigende Kreditausfälle verbucht, mehr Vorsicht als ein reiner Vermieter. Ich würde vor einer höheren Bewertung einen Beweis dafür wollen, dass das Kreditportfolio sauber bleibt.
Der nächste Kontrollpunkt ist der für Ende Februar erwartete Bericht zum vierten Quartal. Die Prognose impliziert ein AFFO von 1,10 bis 1,11 USD je Aktie im vierten Quartal, ein kleiner Schritt zurück von 1,12 USD. Die erste Prognose für 2027 wird zeigen, wie stark die Refinanzierungskosten zuschlagen.
Was ist die Aktie von Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!