Die wichtigsten Punkte
- Qualcomm veröffentlicht seine Zahlen für das vierte Fiskalquartal am Mittwoch, den 4. November, nach Börsenschluss, nach einer Woche voller Schlagzeilen über Andurils in den USA hergestellten Laptop und erneuter Aufmerksamkeit für seine Beteiligung am KI-Startup Hark.
- Diese Deals sind zu klein, um sich in den Zahlen des nächsten Jahres bemerkbar zu machen, daher müssen Rechenzentrums-Chips das Wachstum von Qualcomm im Fiskaljahr 2027 tragen.
- Analysten erwarten für das Fiskaljahr 2027 einen Umsatz von 44,9 Mrd. USD, nur 2 Mrd. USD mehr als in diesem Jahr. Die operative Marge fiel im Juni-Quartal auf 18,5 %.
- Die Aktie notiert mit dem 18-fachen der zukünftigen Gewinne gegenüber einem Fünfjahresdurchschnitt von 14-fach, daher muss die Prognose für das Dezember-Quartal zeigen, dass die Umsätze aus dem Rechenzentrumsgeschäft planmäßig eintreffen.
Qualcomm (QCOM) hat die vergangene Woche mit Schlagzeilen verbracht, die wenig mit Telefonen zu tun haben.
Letzte Woche lobte Anduril-Gründer Palmer Luckey auf Bloomberg Tech den BlueChip, einen robusten Laptop, den Anduril letztendlich komplett aus in den USA hergestellten Teilen bauen möchte. Qualcomm liefert dessen CPU, GPU und NPU. Luckeys Argumentation ging über den Laptop hinaus: „Qualcomm hat angekündigt, dass sie die Chips in Arizona herstellen werden.“ Qualcomm-CEO Cristiano Amon bestätigte dies und sagte, TSMC (TSM) werde die Snapdragon-X-Chips in seinen Werken in Arizona fertigen.
Qualcomm gehört auch zu den Geldgebern des KI-Assistenten-Startups Hark. Sein Venture-Arm beteiligte sich im Mai zusammen mit Nvidia (NVDA), AMD (AMD) und Intel (INTC) an der 700-Millionen-USD-Serie-A-Finanzierungsrunde von Hark zu einer Bewertung von 6 Mrd. USD.
Das sind gute Schlagzeilen, aber es stehen noch keine Zahlen dahinter. Zum Anduril-Deal wurde keine Umsatzangabe gemacht. Und was auch immer Qualcomm in eine 700-Millionen-USD-Runde investiert hat, ist im Vergleich zu mehr als 40 Mrd. USD Jahresumsatz winzig.
Analysten rechnen nicht mit einem großen Fiskaljahr 2027
Analysten erwarten für das Fiskaljahr 2027 einen Umsatz von 44,9 Mrd. USD. Das sind etwa 2 Mrd. USD mehr als die 42,9 Mrd. USD, die sie für das Fiskaljahr 2026 erwarten, das mit dem Bericht am Mittwoch endet, und kaum über den 44,1 Mrd. USD des Fiskaljahres 2025:

Das ist ein kleiner Schritt für ein Unternehmen, das den Investoren auf seinem Investor Day im Juni einen Umsatz von 5 Mrd. USD im Rechenzentrumsgeschäft für das Fiskaljahr 2027 in Aussicht gestellt hat. Maßgeschneiderte Chips für zwei Hyperscaler sollen im Dezember-Quartal ausgeliefert werden.
Die Lücke kommt von den Telefonen. Im Juli-Gespräch sagte das Management, die Apple-Umsätze würden vom September- auf das Dezember-Quartal um etwa die Hälfte sinken. Es sagte auch, die Engpässe beim Speicher würden die Umsätze mit Android-Chips um etwa 20 % gegenüber dem Vorjahreszeitraum drücken, was einen Verlust von mehr als 1,50 USD pro Aktie bedeute. Analysten erwarten daher, dass die neuen Geschäfte kaum mehr tun werden, als das Loch zu füllen, das die Telefone hinterlassen.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Qualcomm zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Die Margen müssen aufhören zu rutschen
Die operative Marge von Qualcomm fiel von 27,5 % im Quartal bis Juni 2025 auf 18,5 % ein Jahr später:
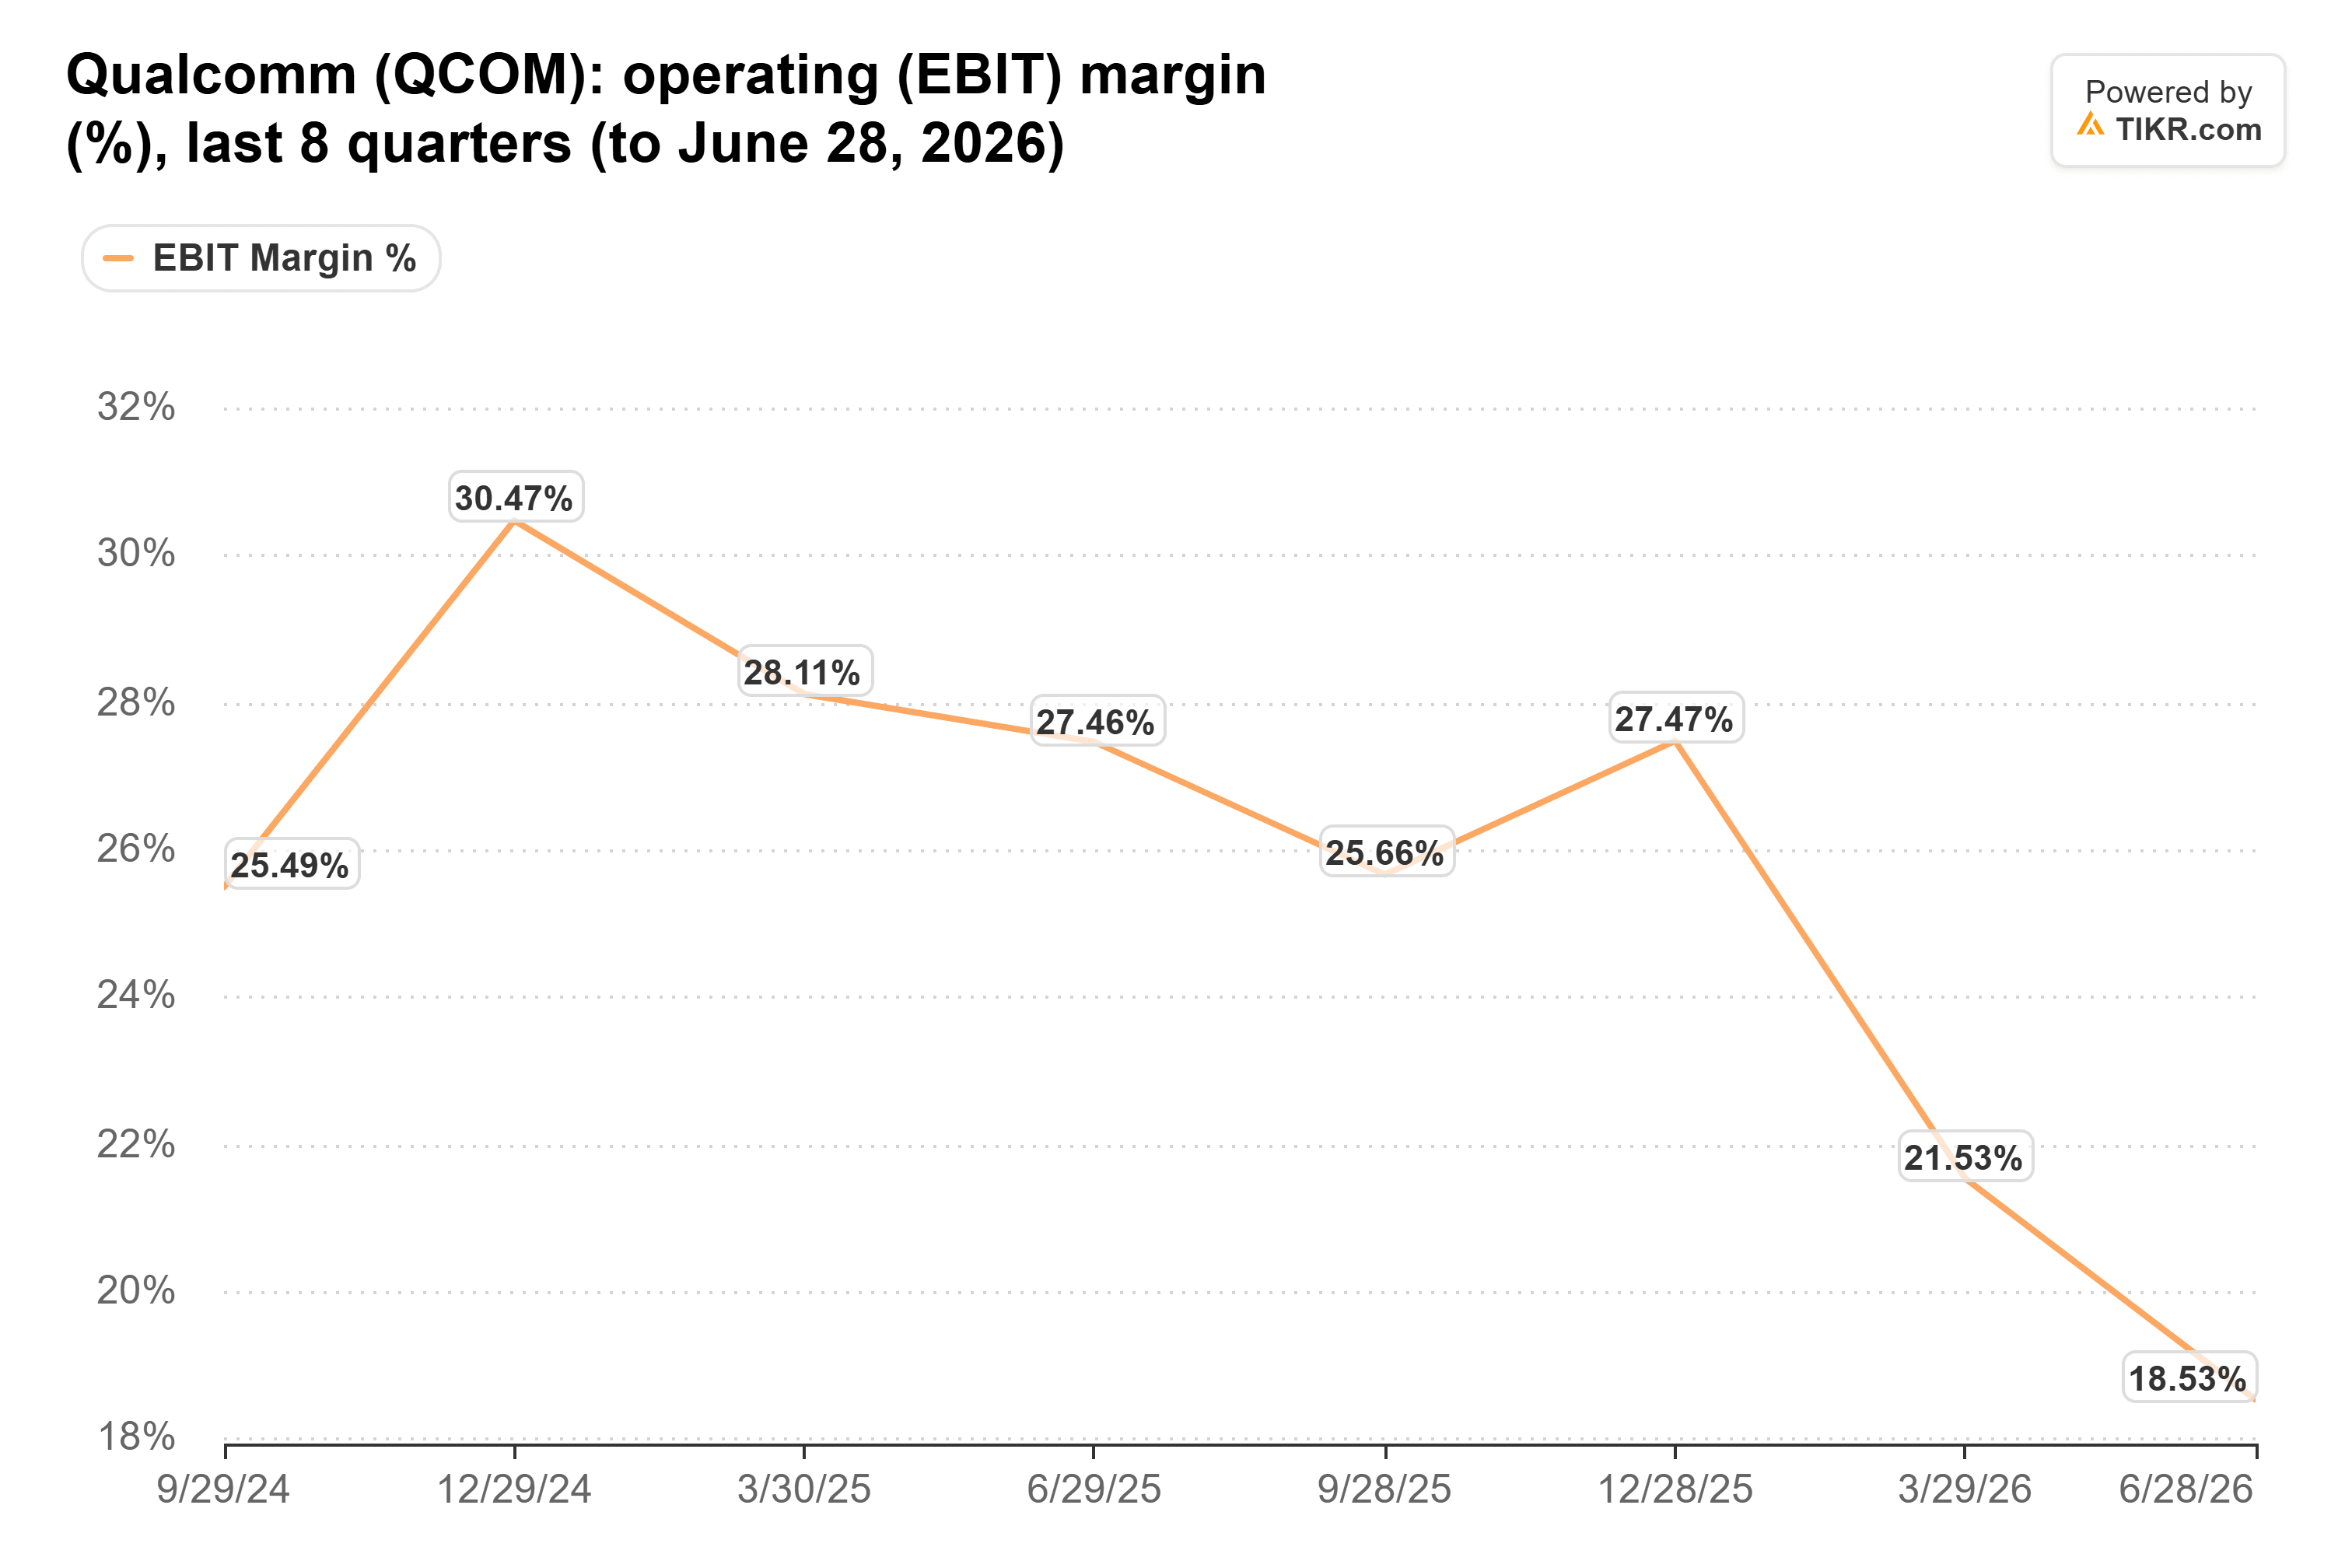
Das Management prognostizierte für das September-Quartel Betriebsausgaben von etwa 2,7 Mrd. USD. Das entspricht 26 % bis 28 % des prognostizierten Umsatzes, gegenüber einem langfristigen Ziel von 19 % bis 20 %. Die weltweiten Entlassungen, die CEO Cristiano Amon in einer Mitteilung vom 19. Oktober skizzierte, sind der erste Schritt zur Schließung dieser Lücke, wobei die Benachrichtigungen der Mitarbeiter im November beginnen.
Das 18-fache bezahlt die neuen Geschäfte bereits
Qualcomm notiert mit dem 18-fachen der zukünftigen Gewinne, deutlich über seinem Fünfjahresdurchschnitt von 14-fach:
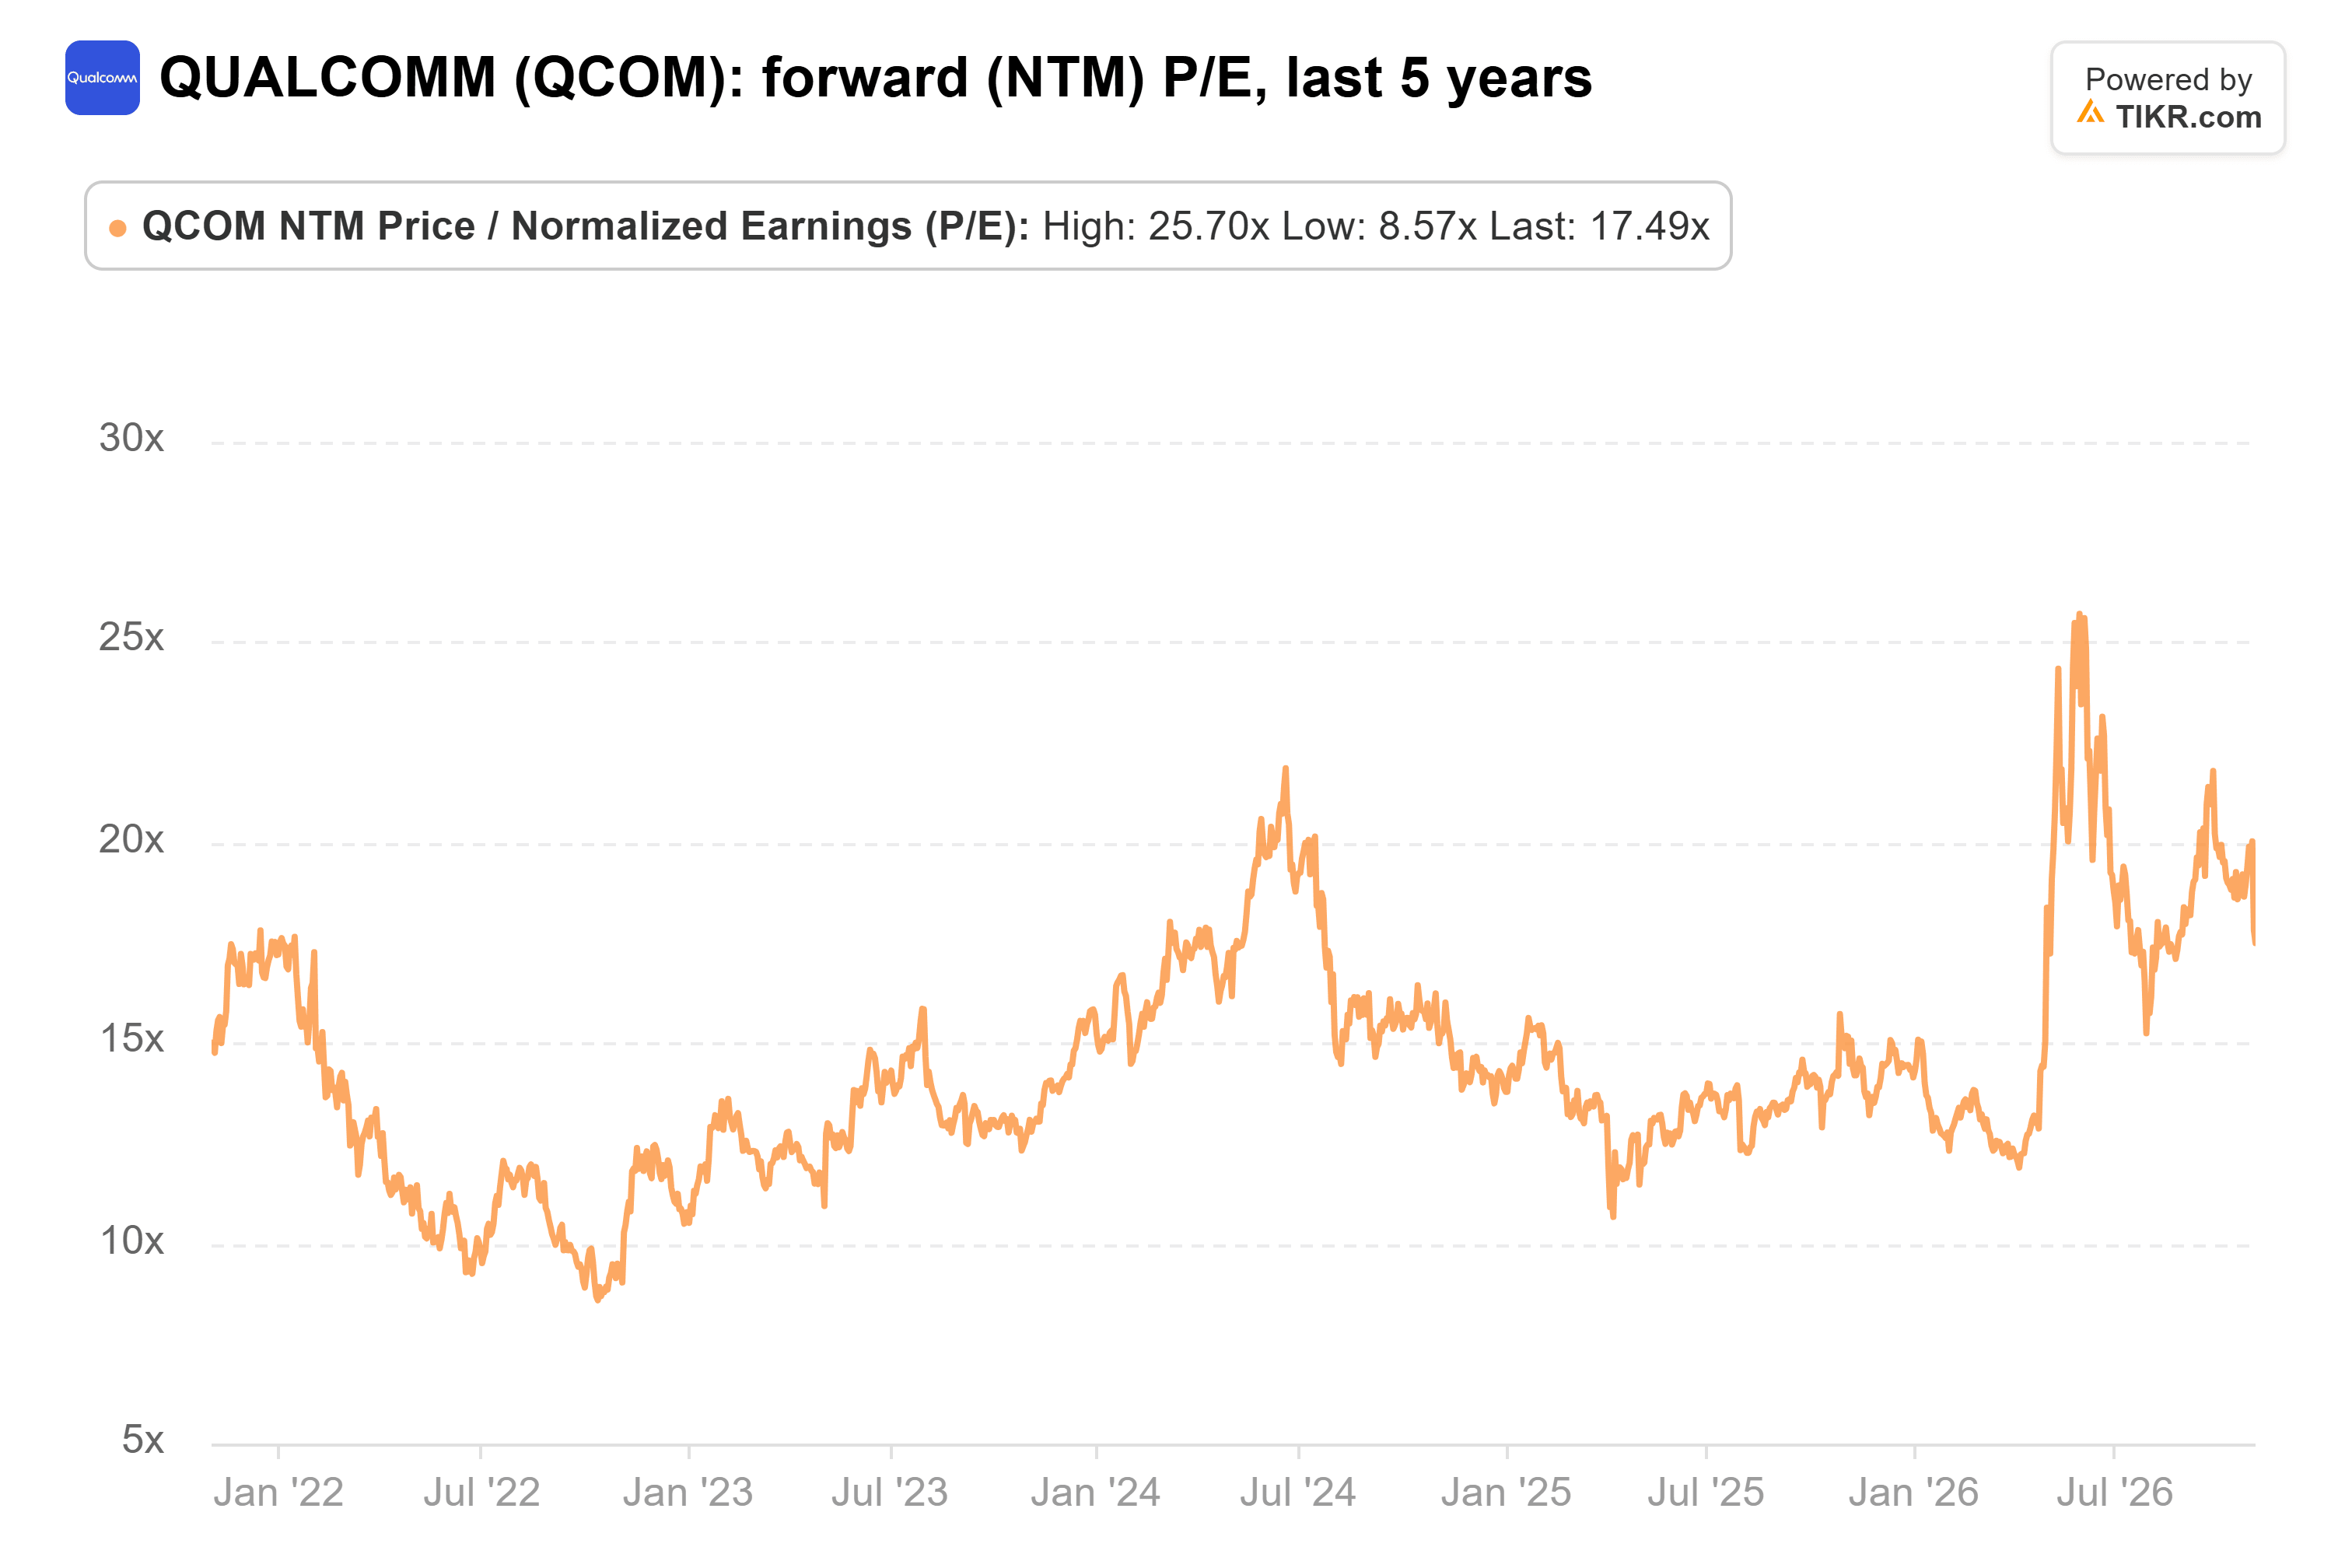
Und Analysten erwarten, dass diese Gewinne schrumpfen werden. Der Konsens für den normalisierten Gewinn je Aktie im Fiskaljahr 2027 liegt bei 10,19 USD, unter den 12,03 USD, die Qualcomm im Fiskaljahr 2025 erzielte. Investoren zahlen ein überdurchschnittliches Vielfaches für Tiefstgewinne, was nur Sinn ergibt, wenn der Plan für das Rechenzentrumsgeschäft pünktlich aufgeht.
Was der Mittwoch zeigen muss
Hier ist, worauf ich achten werde:
- Eine Umsatzprognose für das Dezember-Quartal, die über dem tatsächlichen Wert des September-Quartals liegt. Das Management sagte im Juli, die Chip-Umsätze würden im Dezember trotz etwa halbierter Apple-Umsätze leicht steigen, weil Android zulegt und die Rechenzentrumsverkäufe beginnen. Analysten erwarten etwa 10,6 Mrd. USD.
- Eine Umsatzangabe für das Rechenzentrumsgeschäft mit einer konkreten Zahl. Ich möchte einen Dollar-Betrag für den Anlauf bei den Hyperscalern auf dem Weg zu 5 Mrd. USD.
- Eine Margenuntergrenze. Das Management prognostizierte für die Vorsteuermarge der Chip-Sparte für September 23 % bis 25 %, gegenüber 29 % im Vorjahreszeitraum. Eine Dezember-Prognose, die diesen Rückgang stoppt, würde zeigen, dass die Preiserhöhungen und Stellenstreichungen wirken.
Jeder Kommentar zu Anduril oder Hark ist ein Bonus.
So wie ich es sehe, liegt das Risiko bis Mittwoch auf der negativen Seite. Bei einem KGV von 18 für schrumpfende Gewinne lässt eine Dezember-Prognose, die gerade die Erwartungen erfüllt, nicht viel Raum für einen Sprung nach oben. Eine schwächere Aussicht für das Handygeschäft könnte die Aktie zurück auf ihr durchschnittliches KGV drücken, so wie sie nach Intels PC-Warnung an einem Tag um 11 % fiel.
Natürlich beginnen die maßgeschneiderten Chips erst im Dezember-Quartal mit der Auslieferung. Am Mittwoch erhalten wir die Prognose, und die Umsätze selbst werden wir erst sehen, wenn Qualcomm über dieses Quartal Anfang 2027 berichtet.
Was ist die Qualcomm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Qualcomm kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!