Die wichtigsten Punkte
- Barclays stufte Bloom Energy am 3. November auf Overweight hoch, obwohl es sein Kursziel auf $289 kürzte, was 35 % über dem aktuellen Aktienkurs liegt.
- Bloom verzeichnete im dritten Quartal Rekordumsätze und hob seine Prognosen zum dritten Mal an, aber der Cashflow wurde negativ, da unberechnete Umsätze anstiegen.
- Barclays' Argumentation stützt sich auf Kundeneinlagen, die bis zum 30. September auf $661 Millionen stiegen, gegenüber $78 Millionen Ende 2025.
- Barclays' Zielkurs entspricht einem KGV von 59 für die kommenden zwölf Monate, unter Blooms Dreijahresdurchschnitt von 76. Der Call erscheint richtig, wenn die Barmittel mit den Gewinnen Schritt halten.
Bloom Energy (BE) ist seit seinem Schlusshoch vom 22. Juni um 38 % gefallen, und das trotz des besten Quartals seiner Geschichte. Am 3. November stufte Barclays die Aktie von Equal Weight auf Overweight hoch, senkte aber gleichzeitig sein Kursziel von $316 auf $289. Das liegt immer noch 35 % über dem heutigen Aktienkurs von $213,36.
Das Geld floss in die andere Richtung
Die Probleme begannen im Juli, als ein Shortseller behauptete, Blooms Scandium stamme aus China, was Bloom bestreitet. Eine Sammelklage von Anlegern folgte.
Dann kam der Quartalsbericht vom 22. Oktober. Der Umsatz stieg um 138 % auf $1,24 Milliarden, und Bloom hob seine Umsatzprognose für 2026 zum dritten Mal in diesem Jahr an, nun auf $4,4 bis $4,6 Milliarden.
Der operative Cashflow war jedoch negativ bei $27 Millionen, und der freie Cashflow negativ bei $181 Millionen, da die Vertragsaktiva (Umsätze, die verbucht, aber noch nicht berechnet wurden) im Quartal um $430 Millionen sprangen. CFO Simon Edwards sagte im Telefonat, der negative Cashflow sei "nicht der Beginn eines Trends".
Die Anleger warteten nicht ab, um das herauszufinden. Die Aktie sank am Tag nach der Veröffentlichung, und Jefferies senkte sein Kursziel von $289 auf $242, behielt aber die Hold-Einstufung bei.
TIKR verfolgt 29 Analysten zu Bloom Energy. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Bloom Energy sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Bloom Energys Analystenbewertungen ansehen
Barclays beobachtet die Einlagen
Barclays-Analystin Christine Cho, die ihr Kursziel eine Woche zuvor auf $316 angehoben hatte, argumentiert nun, dass Blooms Auftragsbestand schneller wächst als angenommen. Sie verweist auf den schnelleren Kapazitätsaufbau, neue Lieferverpflichtungen und steigende Kundeneinlagen.
Die Einlagen stechen hervor. Sie stiegen bis zum 30. September auf $661 Millionen, gegenüber $78 Millionen Ende 2025. Cho nannte dies "möglicherweise einer der deutlichsten Hinweise bisher" auf eine Zunahme von Kundenverpflichtungen.
Das ist fast genauso viel, wie die Vertragsaktiva im gleichen Neunmonatszeitraum gewachsen sind, nämlich auf $859 Millionen gegenüber $241 Millionen.
Geht $289 auf?
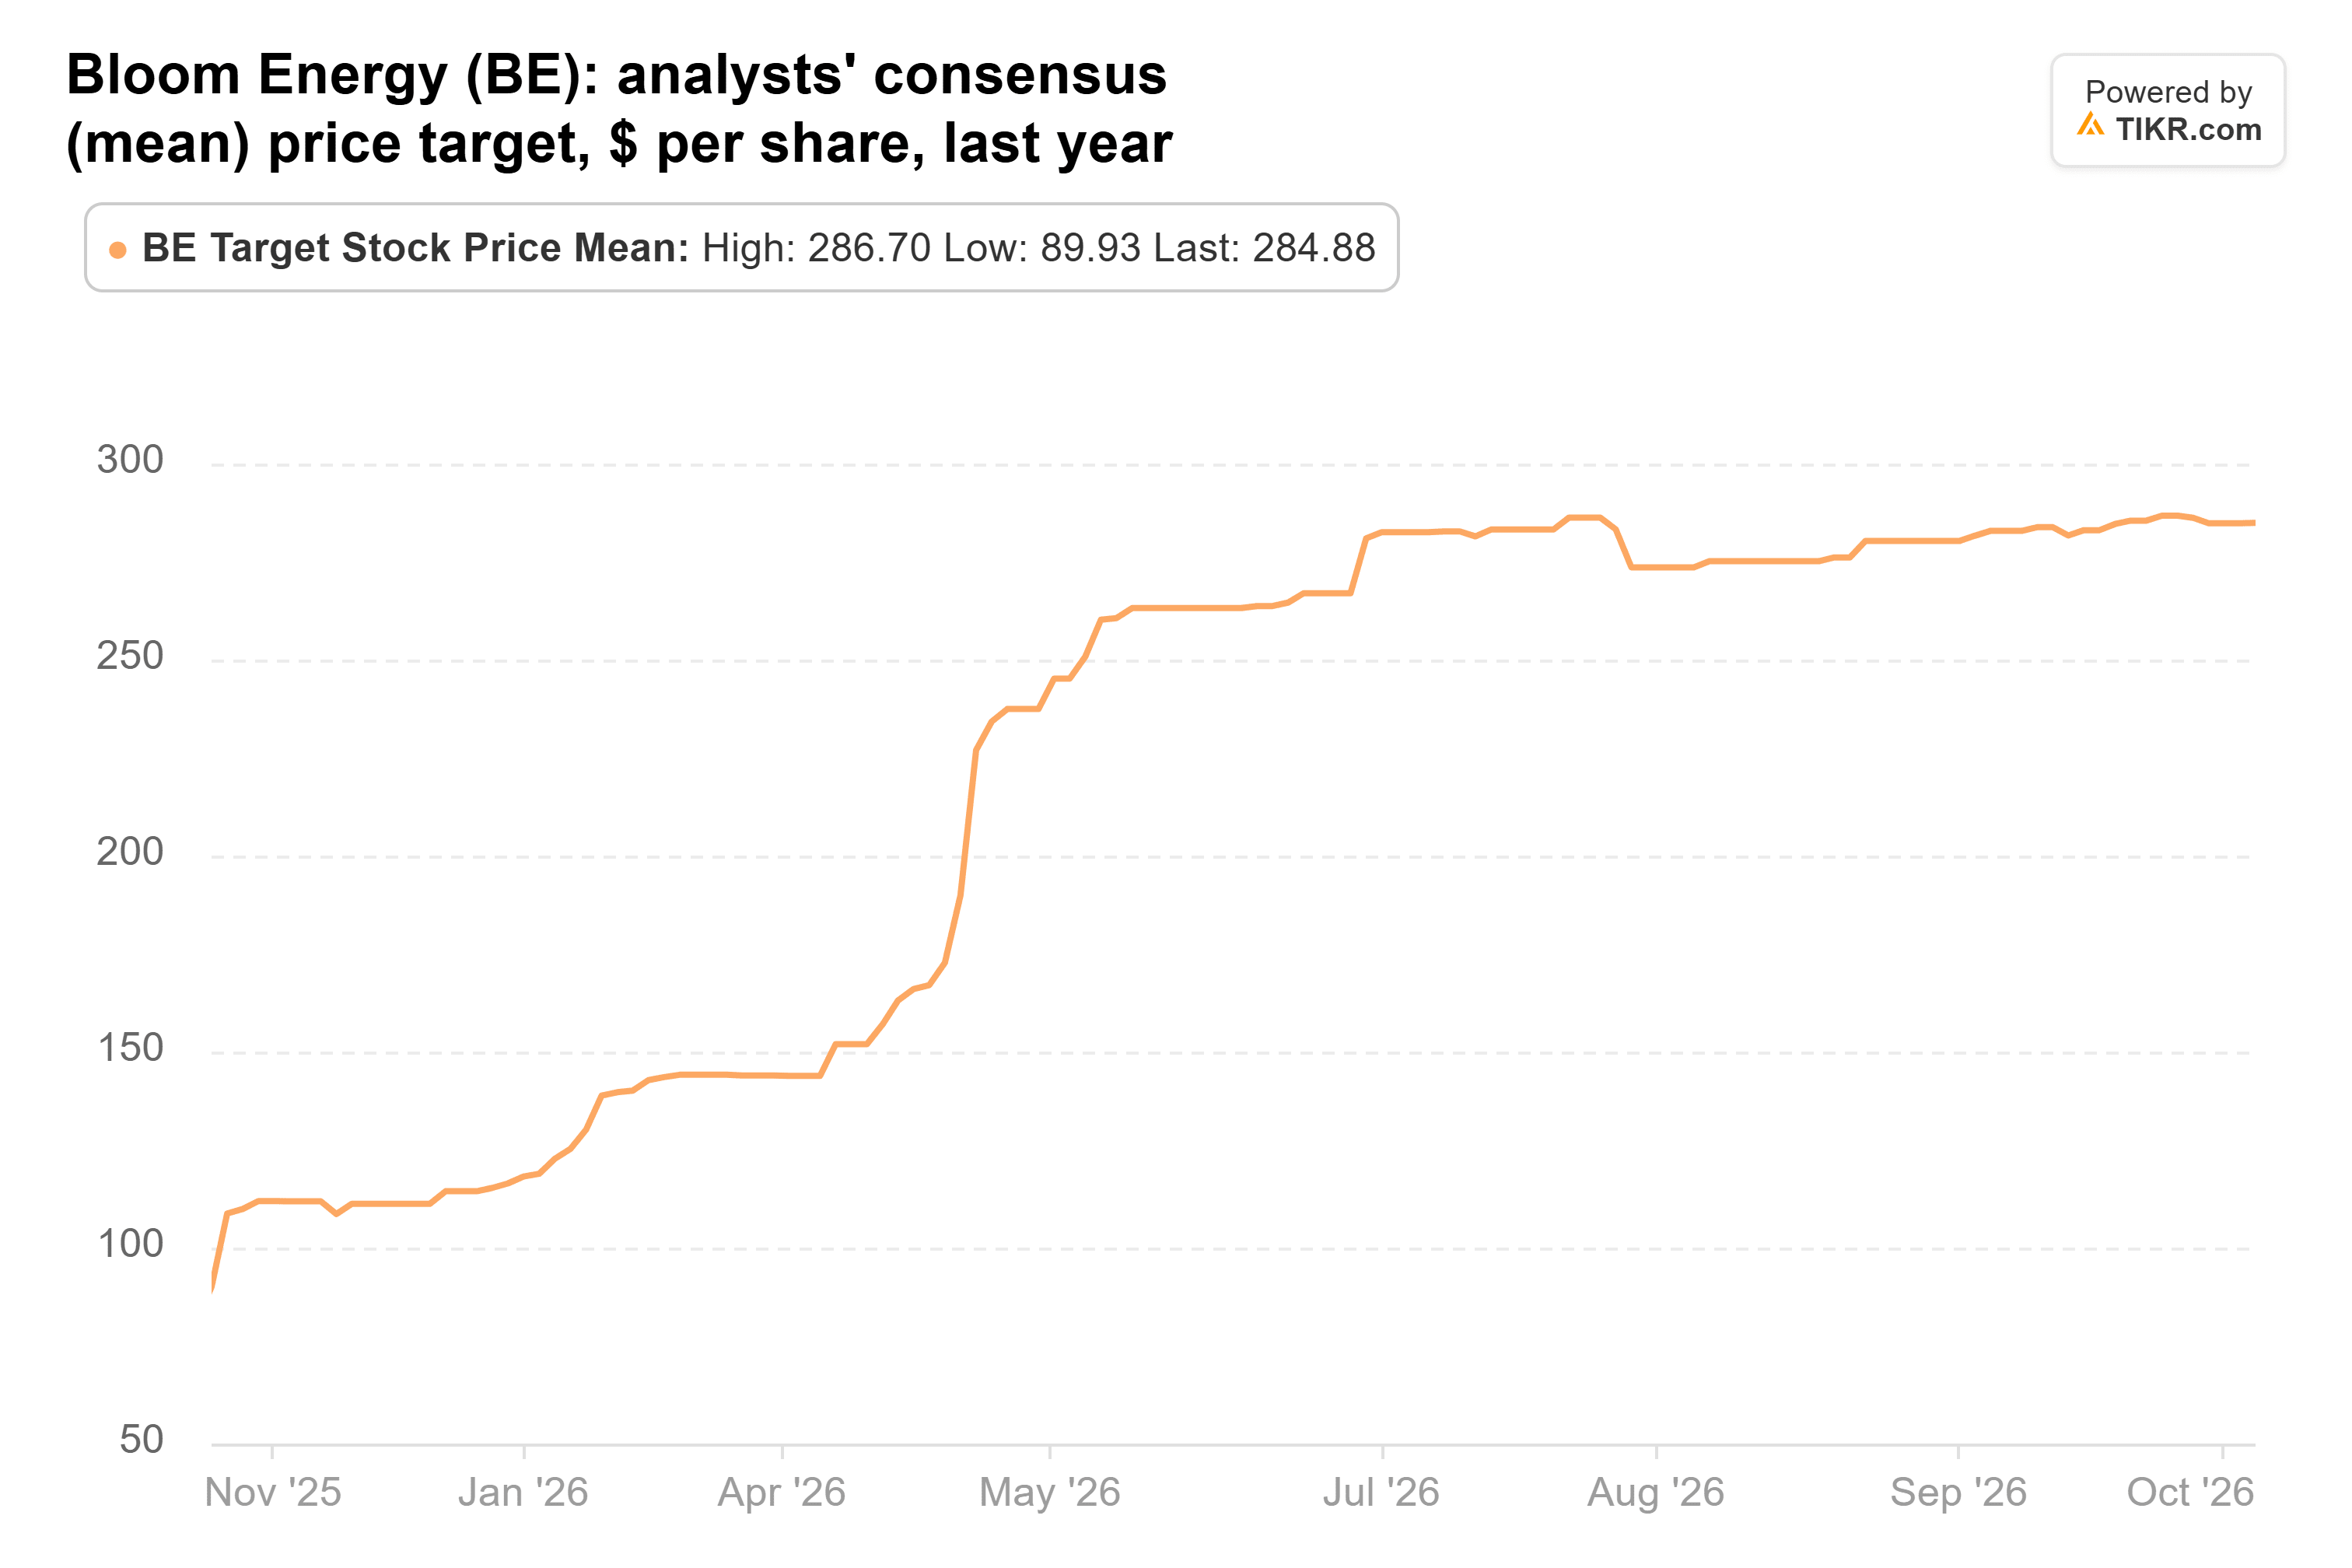
Barclays' Kursziel liegt fast genau auf dem Niveau des Marktkonsenses: Der Konsens liegt bei $285, gegenüber $90 vor einem Jahr. 29 Analysten decken die Aktie ab, mit Kurszielen zwischen $102 und $380:
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von $0,76 im Jahr 2025 auf $3,27 in diesem Jahr und $8,24 im Jahr 2028 steigen wird:

Die Schätzung für 2026 lag vor einem Monat, vor der Prognoseerhöhung, noch bei $2,69. Wenn Cho die Einlagen richtig deutet, würde ich erwarten, dass auch die Schätzungen für die späteren Jahre weiter steigen.
Bei $213,36 notiert Bloom mit etwa dem 43-fachen des erwarteten Gewinns der kommenden zwölf Monate. Barclays' $289 entspräche dem 59-fachen desselben Gewinns, unter dem Durchschnitt von 76, den Bloom in den letzten drei Jahren erreichte.
Das Geld muss noch eintreffen
Zwei Kunden machten 69 % von Blooms Umsatz im dritten Quartal aus, daher würde eine Verzögerung bei einem von beiden die Forderungseintreibung hart treffen.
Trotzdem glaube ich, dass Barclays hier richtig liegt. Bei $289 würde Bloom immer noch unter seinem Dreijahresdurchschnittskurs-Gewinn-Verhältnis notieren, basierend auf Schätzungen, die weiter steigen.
Der Bericht für das vierte Quartal, der Anfang nächsten Jahres fällig ist, sollte zeigen, ob sich Vertragsaktiva in Barmittel verwandeln. Bloom hatte bis September einen freien Cashflow von $42 Millionen, und ein weiteres negatives Quartal würde die Anleger wahrscheinlich länger warten lassen.
Was ist Bloom Energy also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Bloom Energy wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bloom Energy kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!