Wichtige Erkenntnisse
- Die Aktie der Nebius Group (NBIS) fiel zwischen dem 29. Oktober und dem 5. November um etwa 30 %, schloss bei $120,37 und erholte sich dann vor der Veröffentlichung der Quartalszahlen deutlich.
- Microsoft (MSFT) verschärft Berichten zufolge die Aufsicht über Projekte mit Nebius und IREN (IREN), was Bedenken hinsichtlich der Lieferpläne für Rechenzentren und künftiger Vereinbarungen aufkommen lässt.
- Auch CoreWeave (CRWV) verlor während des Ausverkaufs etwa 28 %, was die breiteren Finanzierungs- und Umsetzungsrisiken bei Anbietern von KI-Infrastruktur unterstreicht.
- Der Quartalsbericht von Nebius am 12. November könnte Klarheit darüber schaffen, ob die ehrgeizigen Umsatzprognosen des Unternehmens die Bewertung der Aktie nach der jüngsten Erholung rechtfertigen.
Was ist passiert?
Die Aktie der Nebius Group (NBIS) fiel zwischen dem 29. Oktober und dem 5. November um etwa 30 %, von $171,99 auf $120,37, da Anleger die Kosten und das Tempo des Ausbaus der KI-Infrastruktur in Frage stellten.
Der Ausverkauf beschleunigte sich, nachdem Bloomberg berichtete, dass Microsoft die Aufsicht über bestimmte Rechenzentrumsprojekte mit Nebius, IREN und Nscale verschärfe.
Microsoft erwäge Berichten zufolge Projekte neu zu bewerten, die es als risikoreicher einschätzt, und debattiere über zusätzliche Vereinbarungen mit Drittanbietern von Infrastruktur.
Die Bedenken griffen auf den gesamten Sektor über, wobei IREN Verzögerungen bei Microsoft-bezogenen Infrastrukturlieferungen zu verzeichnen hatte und CoreWeave ähnlichen Verkaufsdruck im Zusammenhang mit breiteren Finanzierungsbedenken erlebte.
Der Bericht stellte jedoch nicht fest, dass Microsoft seine bestehenden Vereinbarungen mit Nebius gekündigt habe.
Diese Unterscheidung ist wichtig, da Nebius einen Microsoft-Vertrag im Wert von etwa $17,4 bis $19,4 Milliarden hat, mit erheblichen noch ausstehenden Kapazitätslieferungen, die für die zweite Hälfte des Jahres 2026 erwartet werden.
Nebius sicherte sich außerdem eine Meta-Vereinbarung im Wert von bis zu $27 Milliarden, bestehend aus $12 Milliarden an dedizierter Kapazität und bis zu $15 Milliarden an zusätzlichen Käufen unter bestimmten Bedingungen.
Nach der Ankündigung betonte CEO Arkady Volozh die Expansionsstrategie des Unternehmens und erklärte: “Wir werden weiterhin liefern.”
Dennoch erfordert die Umsetzung dieser Vereinbarungen in Umsatz erhebliche Investitionen.
Nebius erhob im August $5,75 Milliarden durch Wandelanleihen und sicherte sich im Oktober eine Finanzierungsfazilität von $3,5 Milliarden bei Citi, um seinen Infrastrukturausbau zu unterstützen.
Diese Arrangements stellen Wachstumskapital bereit, erhöhen aber auch die Bedeutung, Projekte termingerecht abzuschließen und vertraglich gesicherte Nachfrage in Cashflow umzuwandeln.
Nebius erholte sich anschließend deutlich vor seiner für den 12. November geplanten Veröffentlichung der Quartalszahlen, wodurch der während des Ausverkaufs verfügbare Abschlag reduziert wurde.
Ist die Nebius-Aktie unter- oder überbewertet?
Nebius erscheint basierend auf seinen prognostizierten Umsatzwachstumsraten potenziell unterbewertet, obwohl erhebliche Umsetzungsrisiken die Bewertung schwierig machen.
Laut TIKR-Konsensschätzungen vom 21. Oktober erwarten Analysten, dass der Umsatz von etwa $530 Millionen im Jahr 2025 auf $22,9 Milliarden im Jahr 2028 steigen wird, wenn zusätzliche KI-Rechenkapazitäten online gehen.
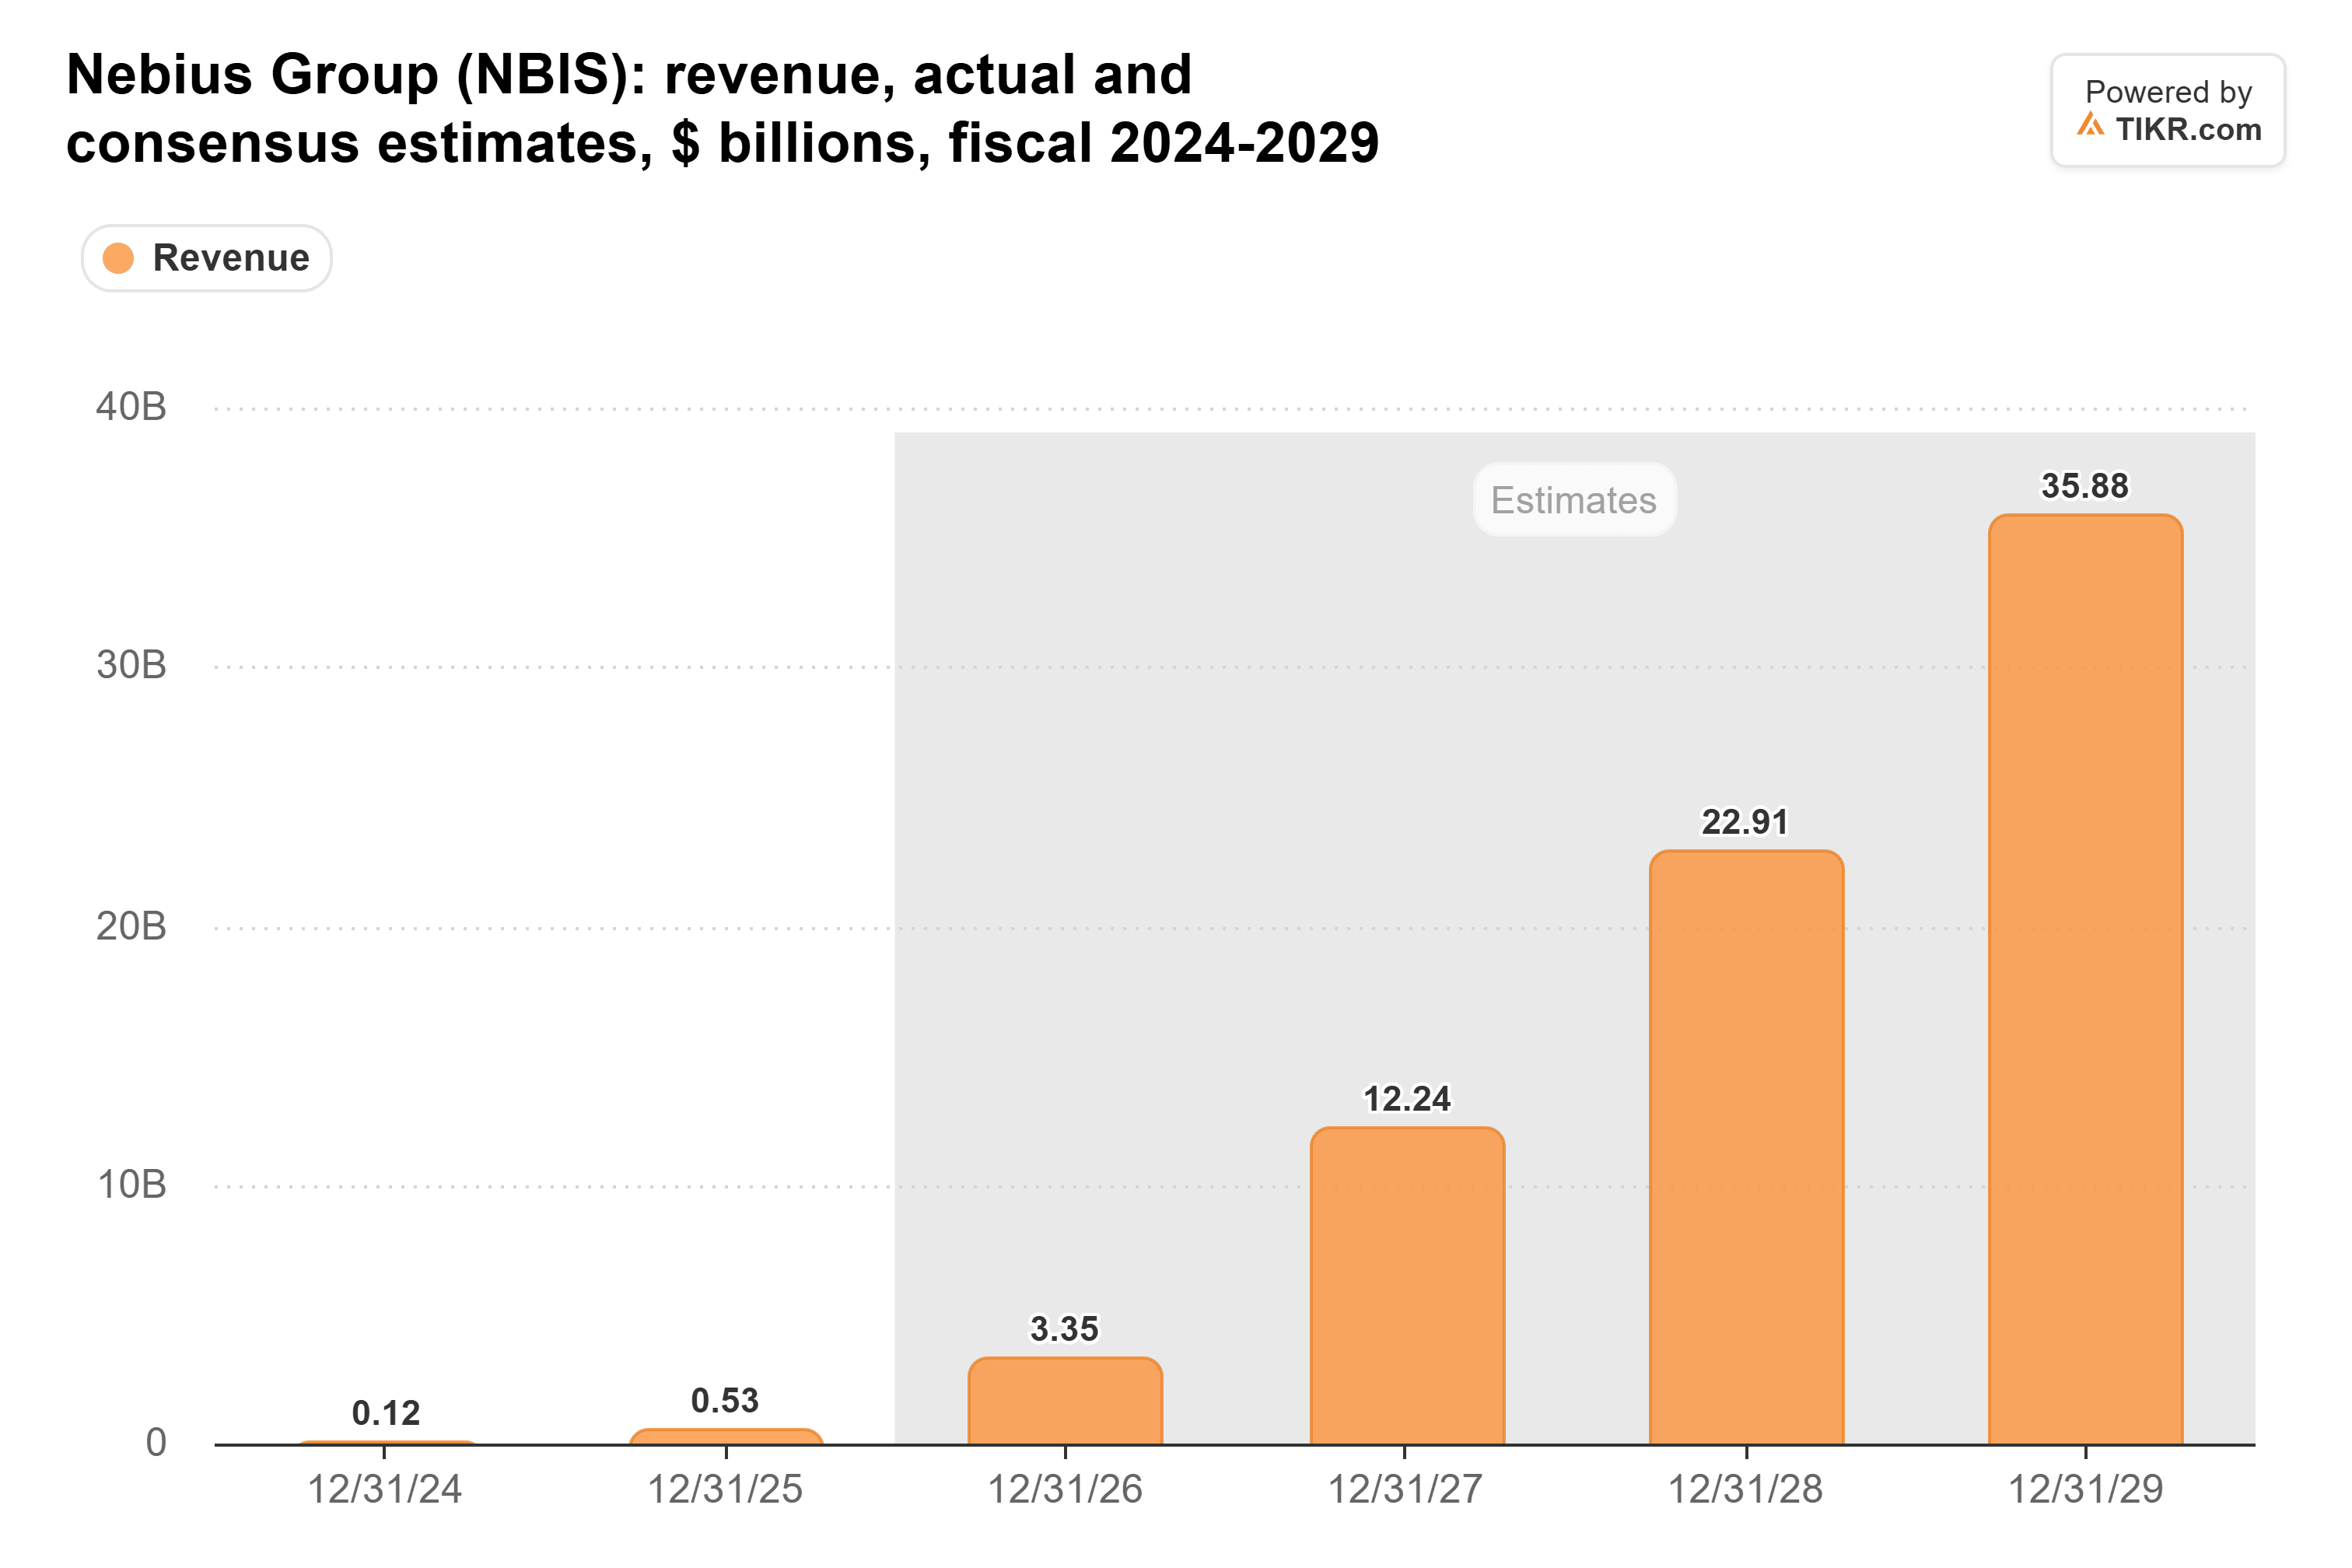
Analysten haben jedoch ihren prognostizierten Verlust für 2027 auf $6,16 pro Aktie von $4,87 Anfang August revidiert, was die erheblichen mit der Expansion verbundenen Kosten unterstreicht.
Nebius notierte am 2. November bei etwa dem 5,4-fachen des zukünftigen Umsatzes (KGV/Umsatz), verglichen mit seinem historischen Fünfjahresdurchschnitt von 10,6x.
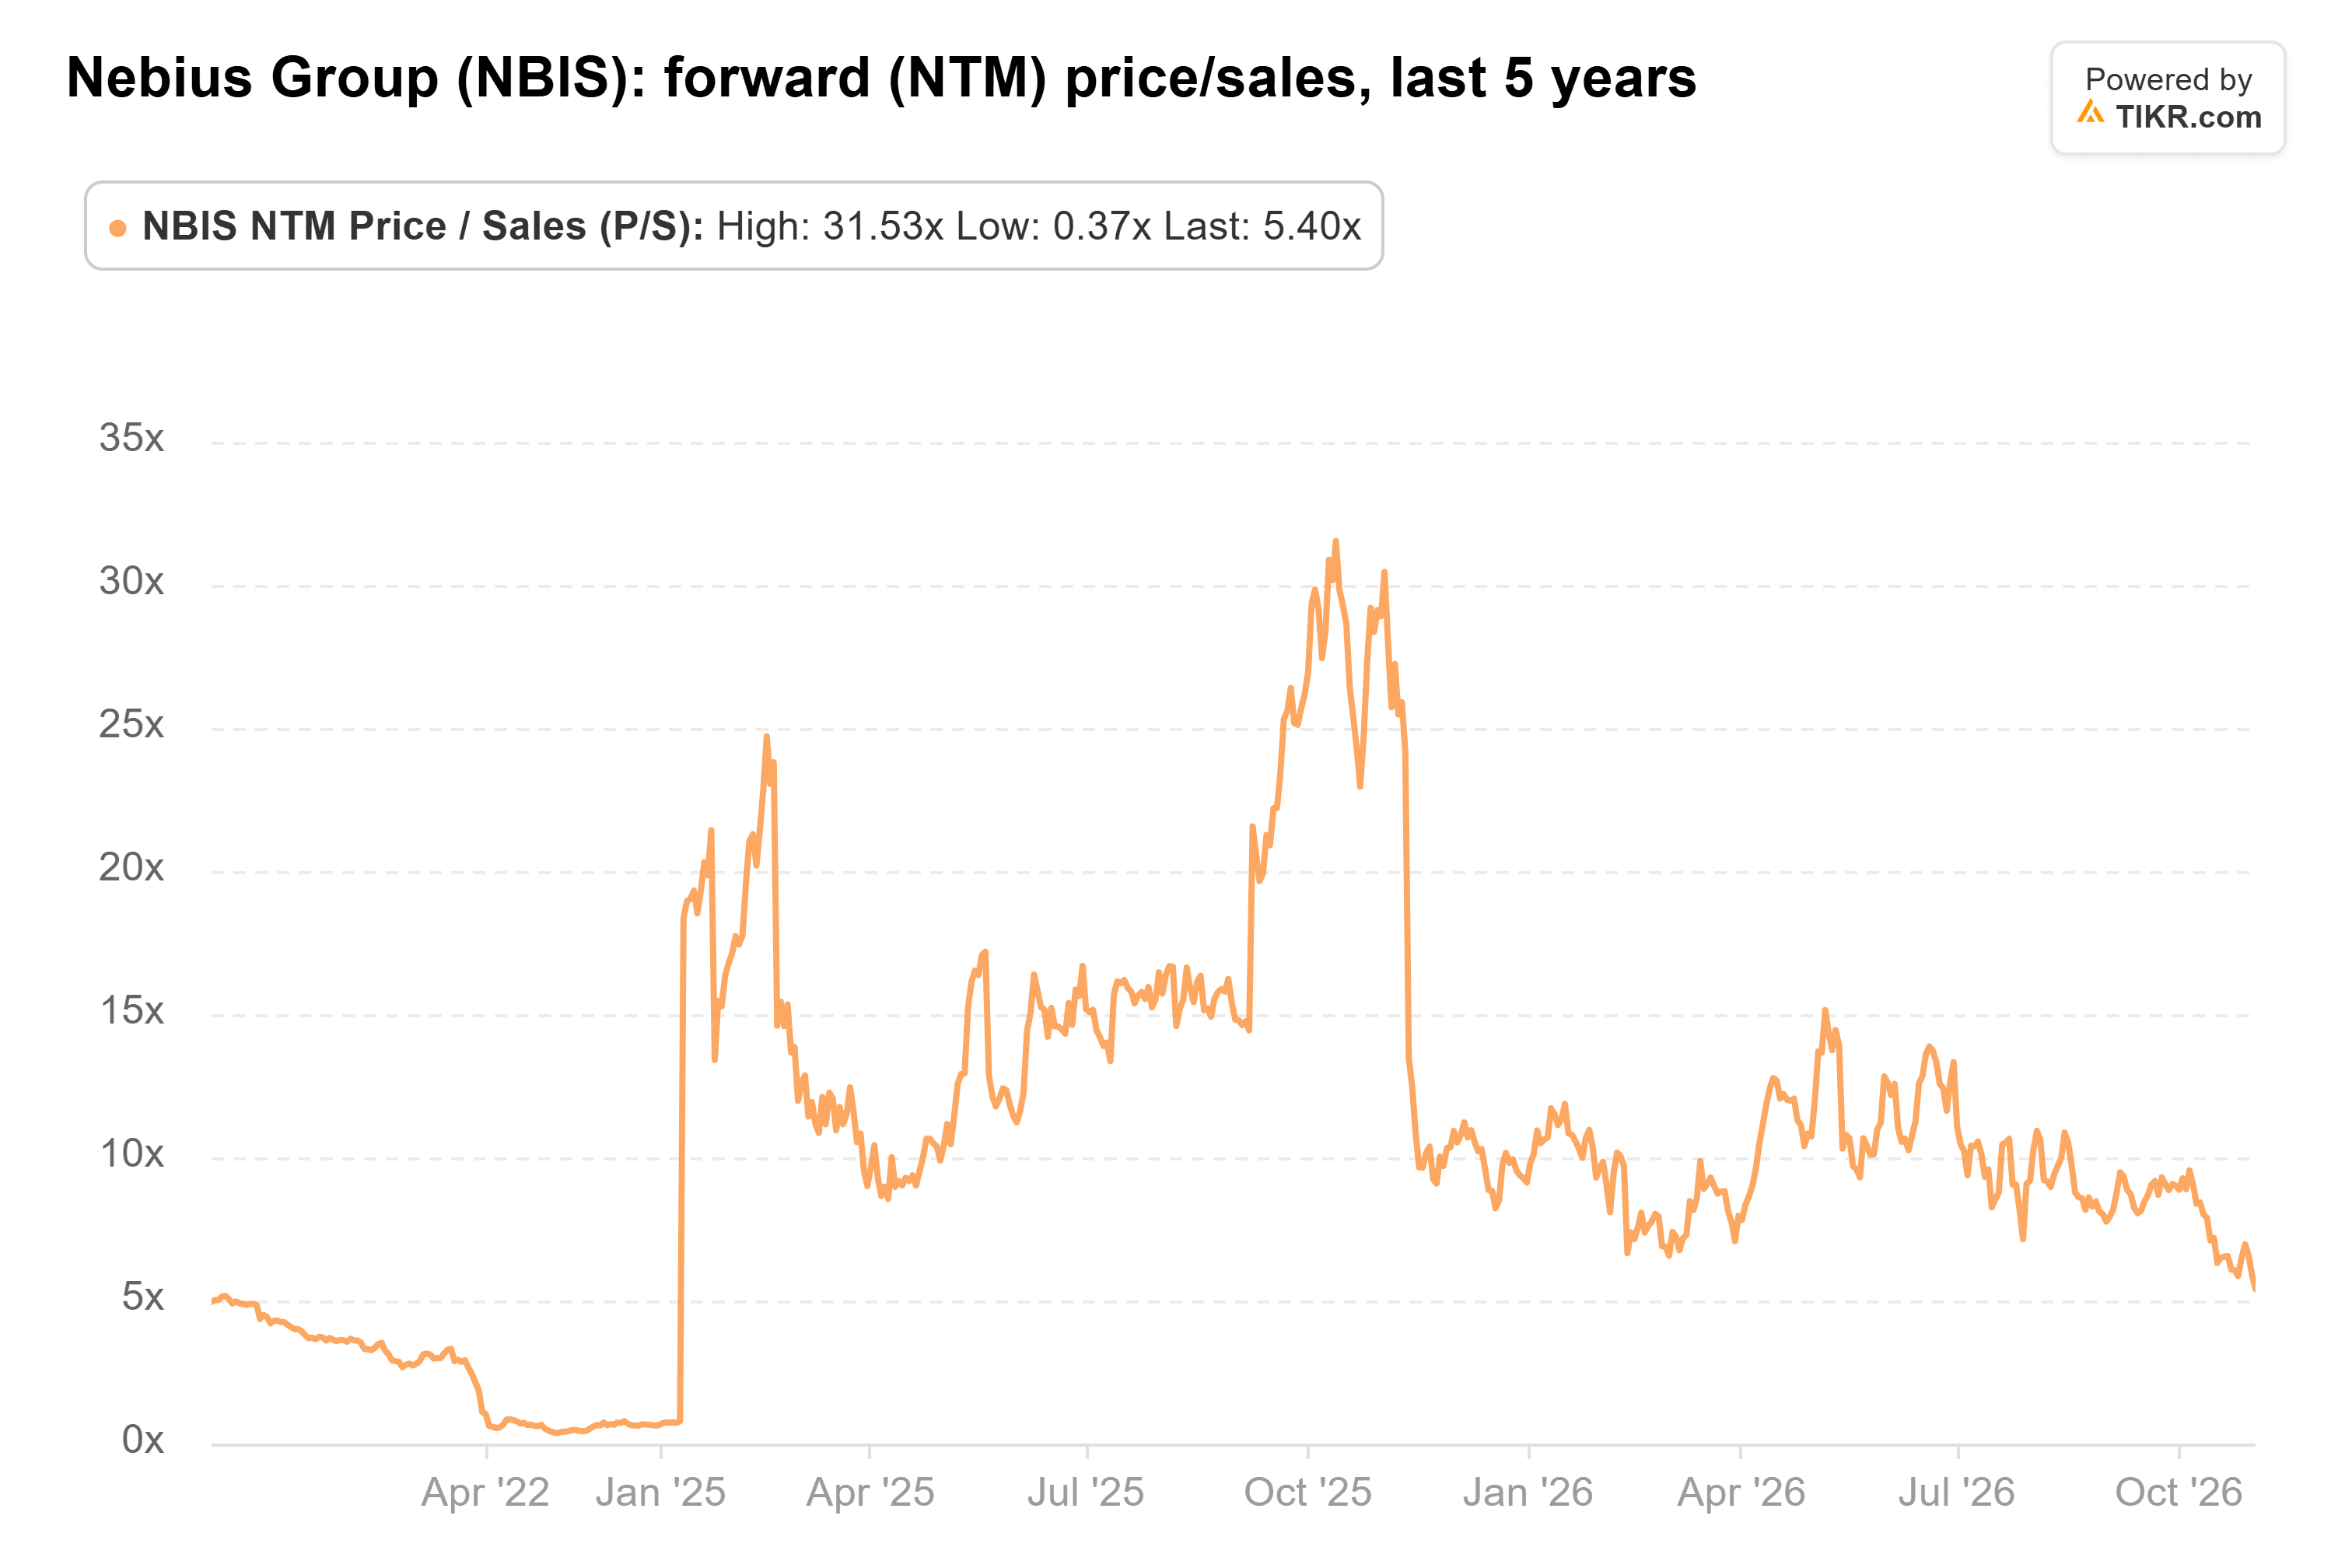
Sein geschätztes Kurs-Umsatz-Verhältnis sank auf etwa das 4,6-fache beim Tiefstand am 5. November, obwohl die anschließende Erholung die Bewertung erhöht hat.
Der historische Durchschnitt umfasst auch die früheren Yandex-Operationen von Nebius, was ihn zu einem unvollkommenen Vergleichsmaßstab für das heutige KI-Infrastrukturgeschäft macht.
Die Anleger werden darauf achten, ob das Management sein Ziel für einen annualisierten Run-Rate-Umsatz von $7 bis $9 Milliarden für Dezember beibehält, verglichen mit etwa $3 Milliarden zum 30. Juni.
Aktualisierungen zu Microsoft-Kapazitätslieferungen, Infrastrukturausgaben und Finanzierungsbedarf werden ebenso wichtig sein.
Insgesamt erscheint Nebius potenziell unterbewertet, wenn seine ehrgeizigen Wachstumsprognosen sich materialisieren, aber die Erholung hat seine Sicherheitsmarge verringert. Starkes Umsatzwachstum und termingerechte Kapazitätslieferungen könnten in den nächsten 12 Monaten weiteren Aufwärtspotenzial unterstützen, während Projektverzögerungen und steigende Finanzierungskosten die Aktie unter Druck setzen könnten.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!