Die wichtigsten Punkte
- Elon Musk sagt, Teslas Cybercab werde die meisten Passagierkilometer zurücklegen, wo immer es das Gesetz erlaubt – sechs Tage nachdem Uber ein Buchungswachstum von 20 % meldete.
- Ein Preiskampf bei Robotaxis würde zunächst Ubers dünnen Gewinn pro Fahrt treffen.
- Die Mobility-Sparte behielt im Geschäftsjahr 2025 8,1 % der Buchungen als bereinigtes EBITDA, doch Analysten erwarten, dass der normalisierte EPS bis zum Geschäftsjahr 2028 mehr als das Doppelte erreichen wird.
- Bei etwa dem 17-fachen der zukünftigen Gewinne, gegenüber einem Dreijahresdurchschnitt von 25-fach, ist ein Teil dieses Risikos im Aktienkurs bereits eingepreist.
Palmer Luckey, der Gründer von Anduril, brachte das Robotaxi-Argument gegen Uber Technologies (UBER) in zwei Sätzen auf X auf den Punkt: "Nimm diese Ridesharing-Umsätze ($150B+) und zieh die Kosten für die Bezahlung von 16.000.000 Fahrern ab. Darum geht es bei der Wette."
Tesla (TSLA) hat den Cybercab für diese Aufgabe gebaut, und Musk antwortete am 10. November: "Das Cybercab wird die Mehrheit aller Passagierkilometer in jeder Gerichtsbarkeit zurücklegen, in der es nicht gesetzlich verboten ist." Das sei "für jeden mit Augen und Verstand offensichtlich", fügte er hinzu.
Mobility, Musks Ziel, trug im Geschäftsjahr 2025 69,1 % zu Ubers bereinigtem EBITDA nach Segmenten bei, und Ubers Robotaxi-Team verliert weiterhin Führungskräfte. Danny Guo, der Vizepräsident für Technik hinter den Robotaxi-Partnerschaften, verlässt das Unternehmen am 16. November, berichtete Bloomberg. Am selben Tag wie Sarfraz Maredia, der globale Leiter für autonome Mobilität und Lieferungen.
Ride-Hailing hat schon einmal einen Preiskampf geführt
Jon McNeill, ein ehemaliger Tesla-Präsident, der später den Betrieb bei Ubers größtem US-Rivalen leitete, hat den letzten miterlebt. Er sagte in einer Folge von The Knowledge Project am 10. November, dass "jedes Unternehmen, das über den Preis konkurriert, letztendlich als Rohstoff bezeichnet wird."
Wie es ablief: "Zu diesem Zeitpunkt machte kein Unternehmen auf Bruttomargenbasis Gewinn, weil sie das Produkt unter Wert anboten, um zu konkurrieren. Das ist einfach Wahnsinn."
Robotaxis könnten diesen Kampf neu entfachen, dieses Mal mit einer Seite, die keine Fahrer bezahlt.
TIKR verfolgt 51 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Uber sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen für Uber
Uber behält etwa 8 Cent von jedem Fahrt-Dollar
Im Geschäftsjahr 2025 betrug das bereinigte EBITDA der Mobility-Sparte 8,1 % der Mobility-Buchungen: etwa 8 Cent von jedem Fahrgast-Dollar nach Abzug von Fahrern, Anreizen und Versicherung, aber vor Ubers allgemeinen Gemeinkosten und F&E. Ein Robotaxi muss zwar immer noch für das Auto, die Flottencrew und Leerzeiten bezahlen, aber eines, das seine Kosten pro Fahrt unter die von Uber drücken kann, kann um diese 8 Cent kämpfen.
Der Konsens sieht Ubers normalisierten EPS mehr als verdoppelt, von 2,45 $ im Geschäftsjahr 2025 auf 5,50 $ im Geschäftsjahr 2028:
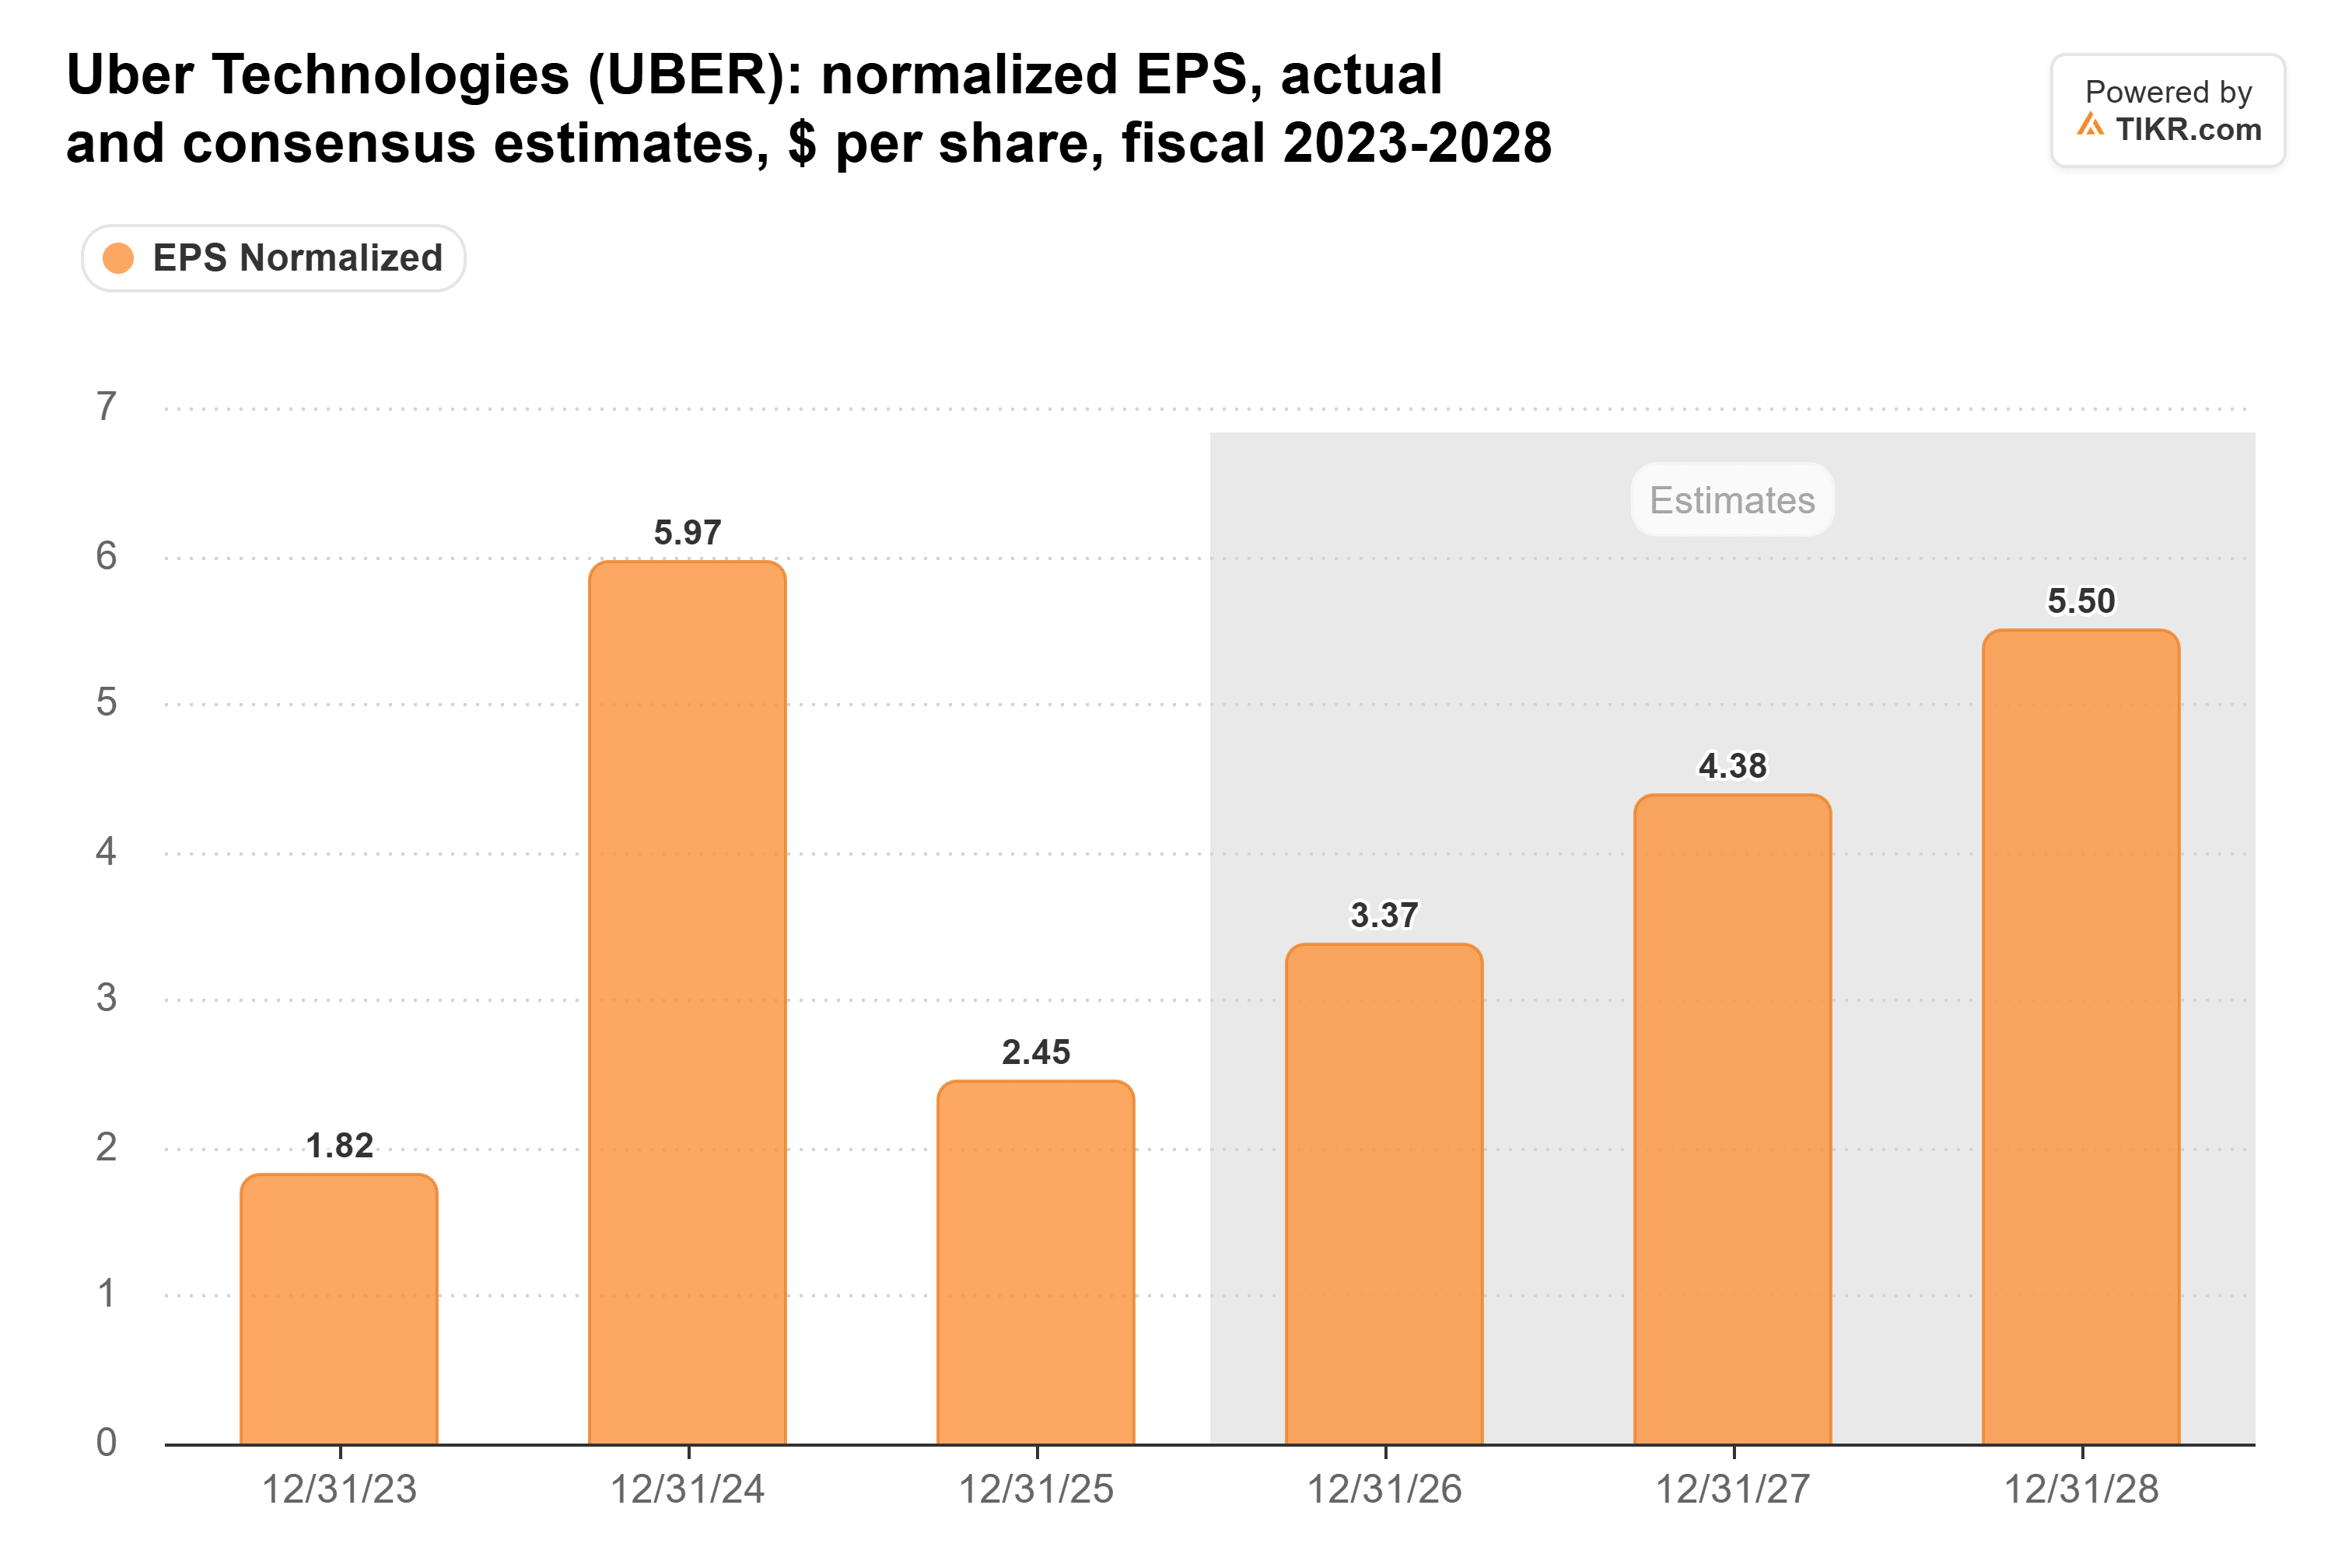
Vom Geschäftsjahr 2026 bis 2028 erwarten Analysten einen EPS-Anstieg von 63 % bei einem Umsatzwachstum von 32 %. Dafür sind höhere Margen, weniger Aktien oder beides nötig, und ein Preiskampf würde die Margen drücken.
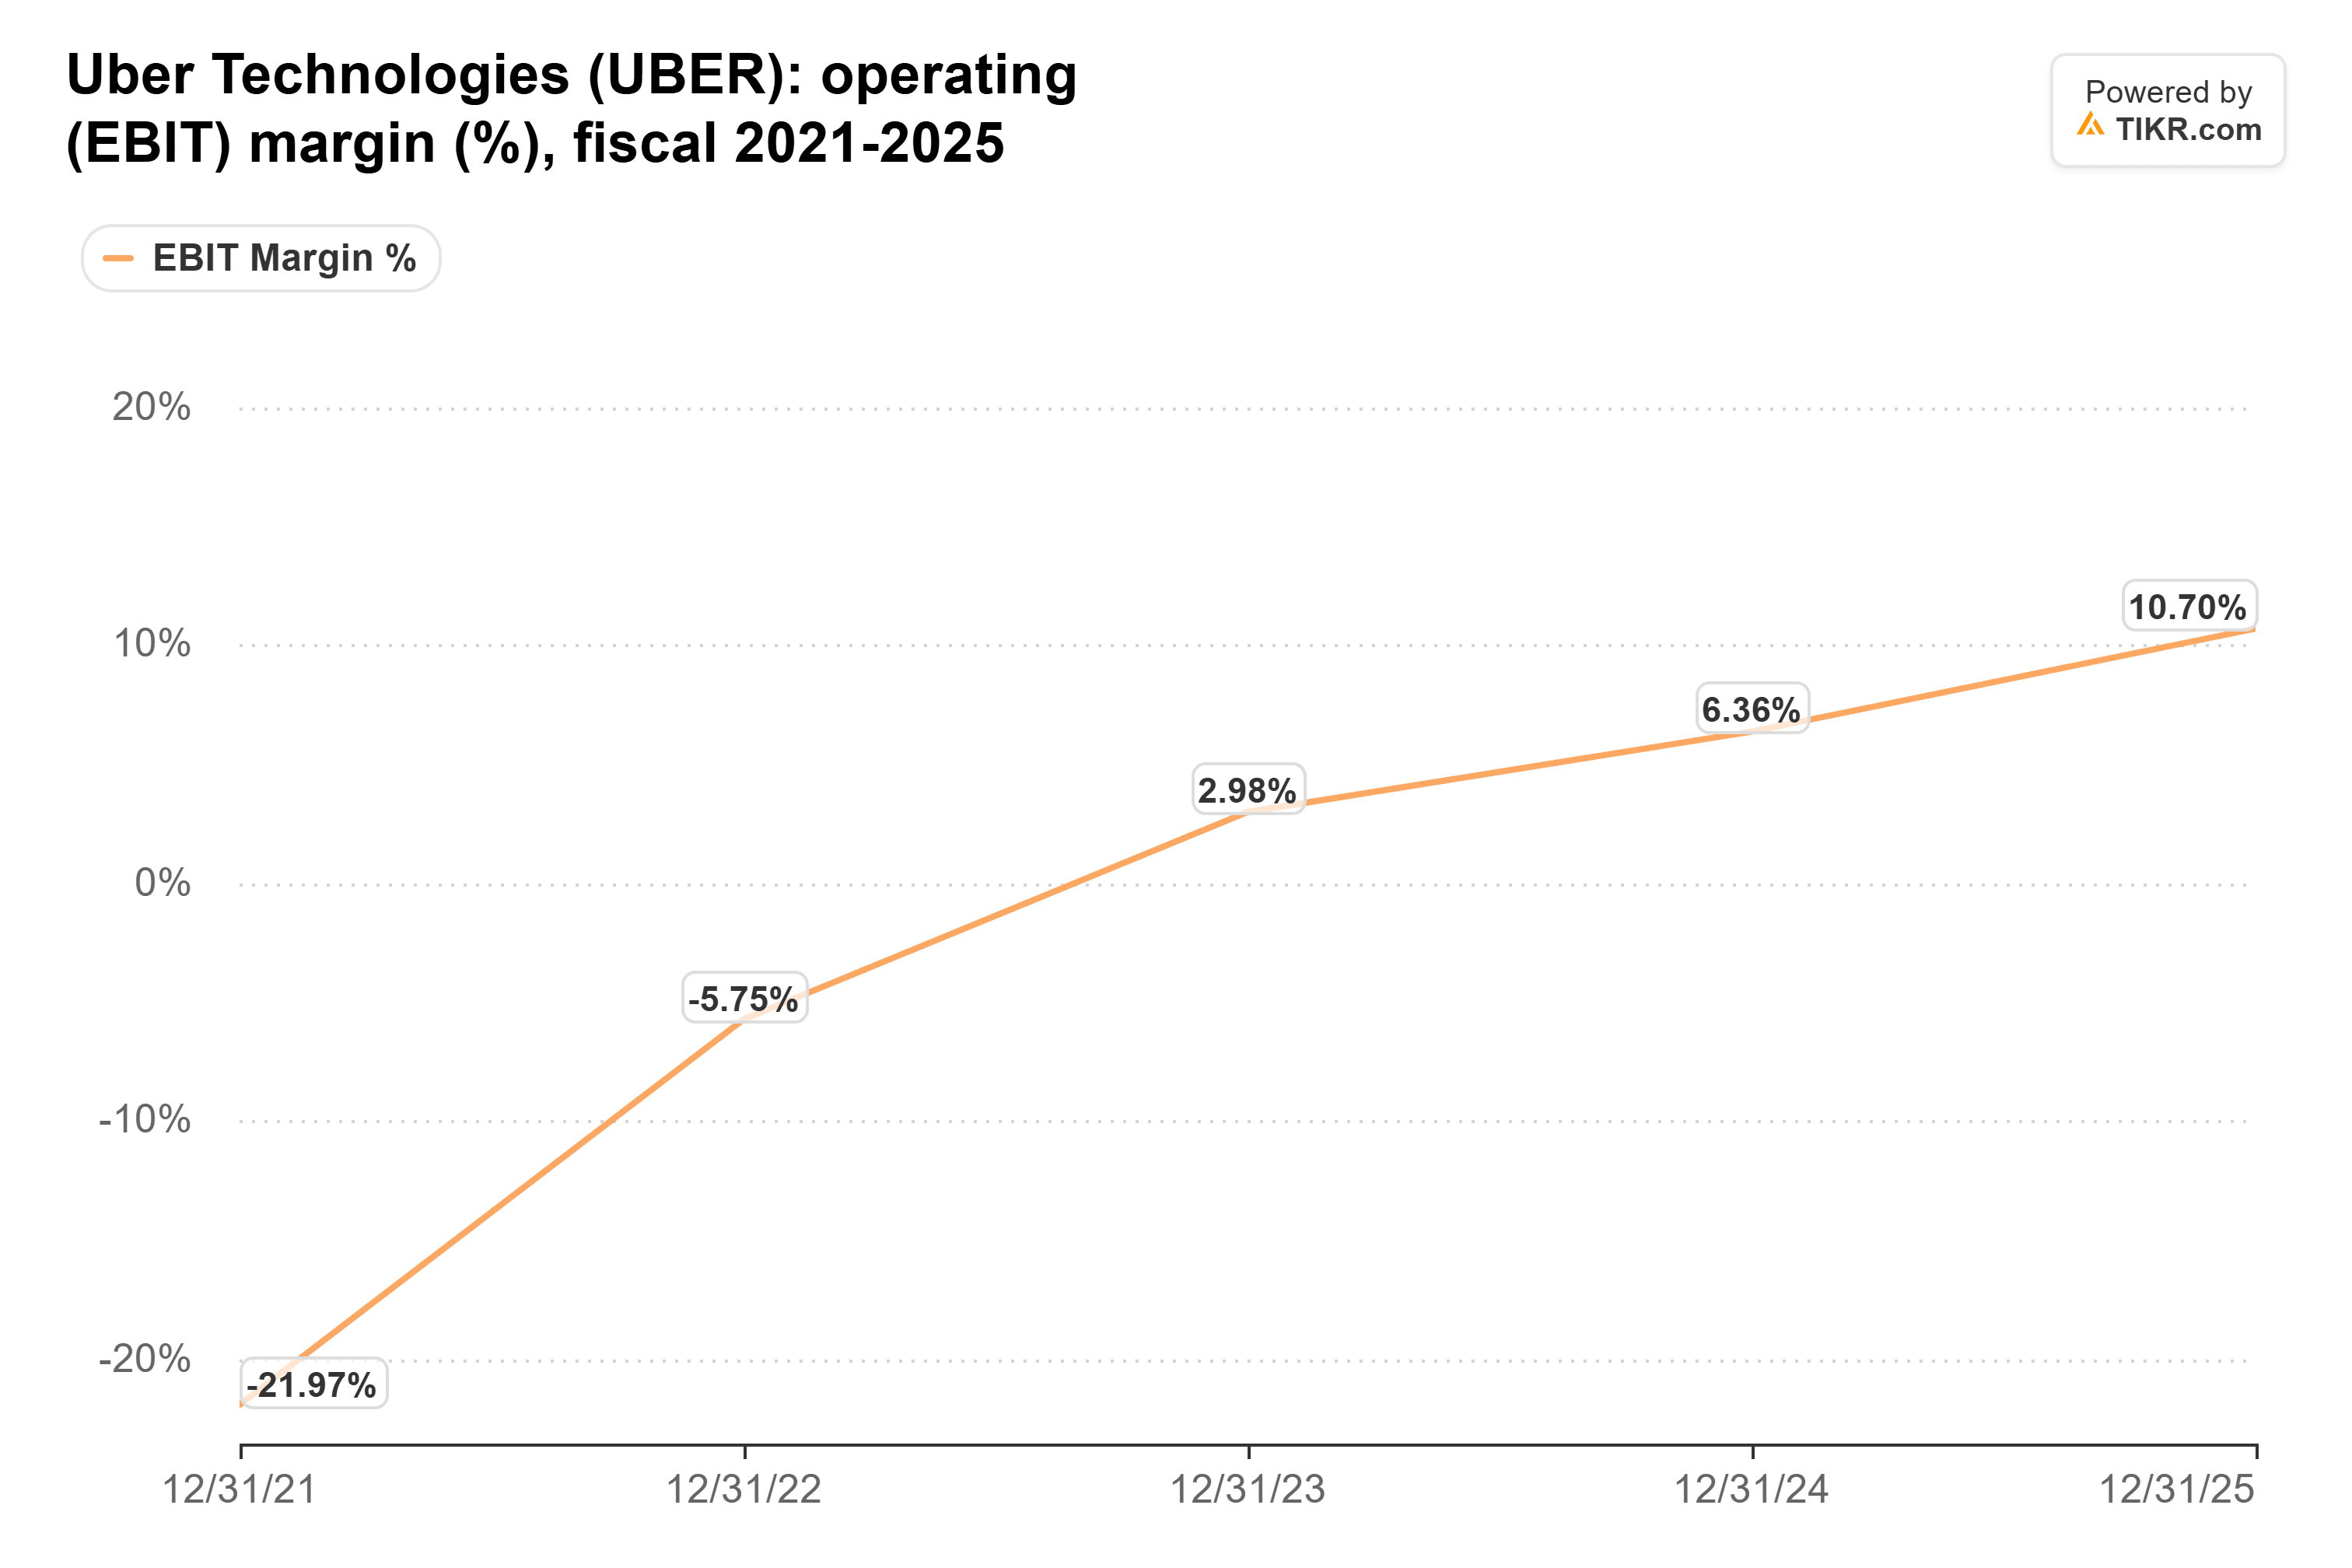
Diese Margen sind auch neu. Ubers operative Marge stieg von -22,0 % im Geschäftsjahr 2021 auf 10,7 % im Geschäftsjahr 2025:
Robotaxis könnten immer noch auf Ubers Netzwerk laufen
Uber hat mehr als 30 Partner für autonome Fahrzeuge, und AVs in seinem Netzwerk absolvieren etwa 30 % mehr Fahrten pro Fahrzeug und Tag als auf eigenständigen Plattformen. Das Unternehmen erwartet im Jahr 2027 mehr als 2.000 fahrerlose Fahrzeuge auf seiner Plattform.
Aber die größte Flotte zieht sich zurück. Waymo, mit etwa 4.000 US-Fahrzeugen, plant ab Januar 2028, Fahrten über seine eigene App in Austin und Atlanta anzubieten und beendet damit Ubers Exklusivität dort. Eine Flotte dieser Größe kann einen deutlich geringeren Anteil verlangen, als menschliche Fahrer Uber geben. Ich erwarte, dass Ubers Netzwerk die Robotaxis überlebt, mit mehr Angebot zu einer dünneren Take Rate.
Die Uber-Aktie ist aus einem Grund günstig
Uber notiert bei etwa dem 17-fachen der zukünftigen Gewinne, nahe dem Tiefststand der letzten drei Jahre und deutlich unter seinem Dreijahresdurchschnitt von 25-fach. Im Februar 2024 lag es bei fast dem 40-fachen:
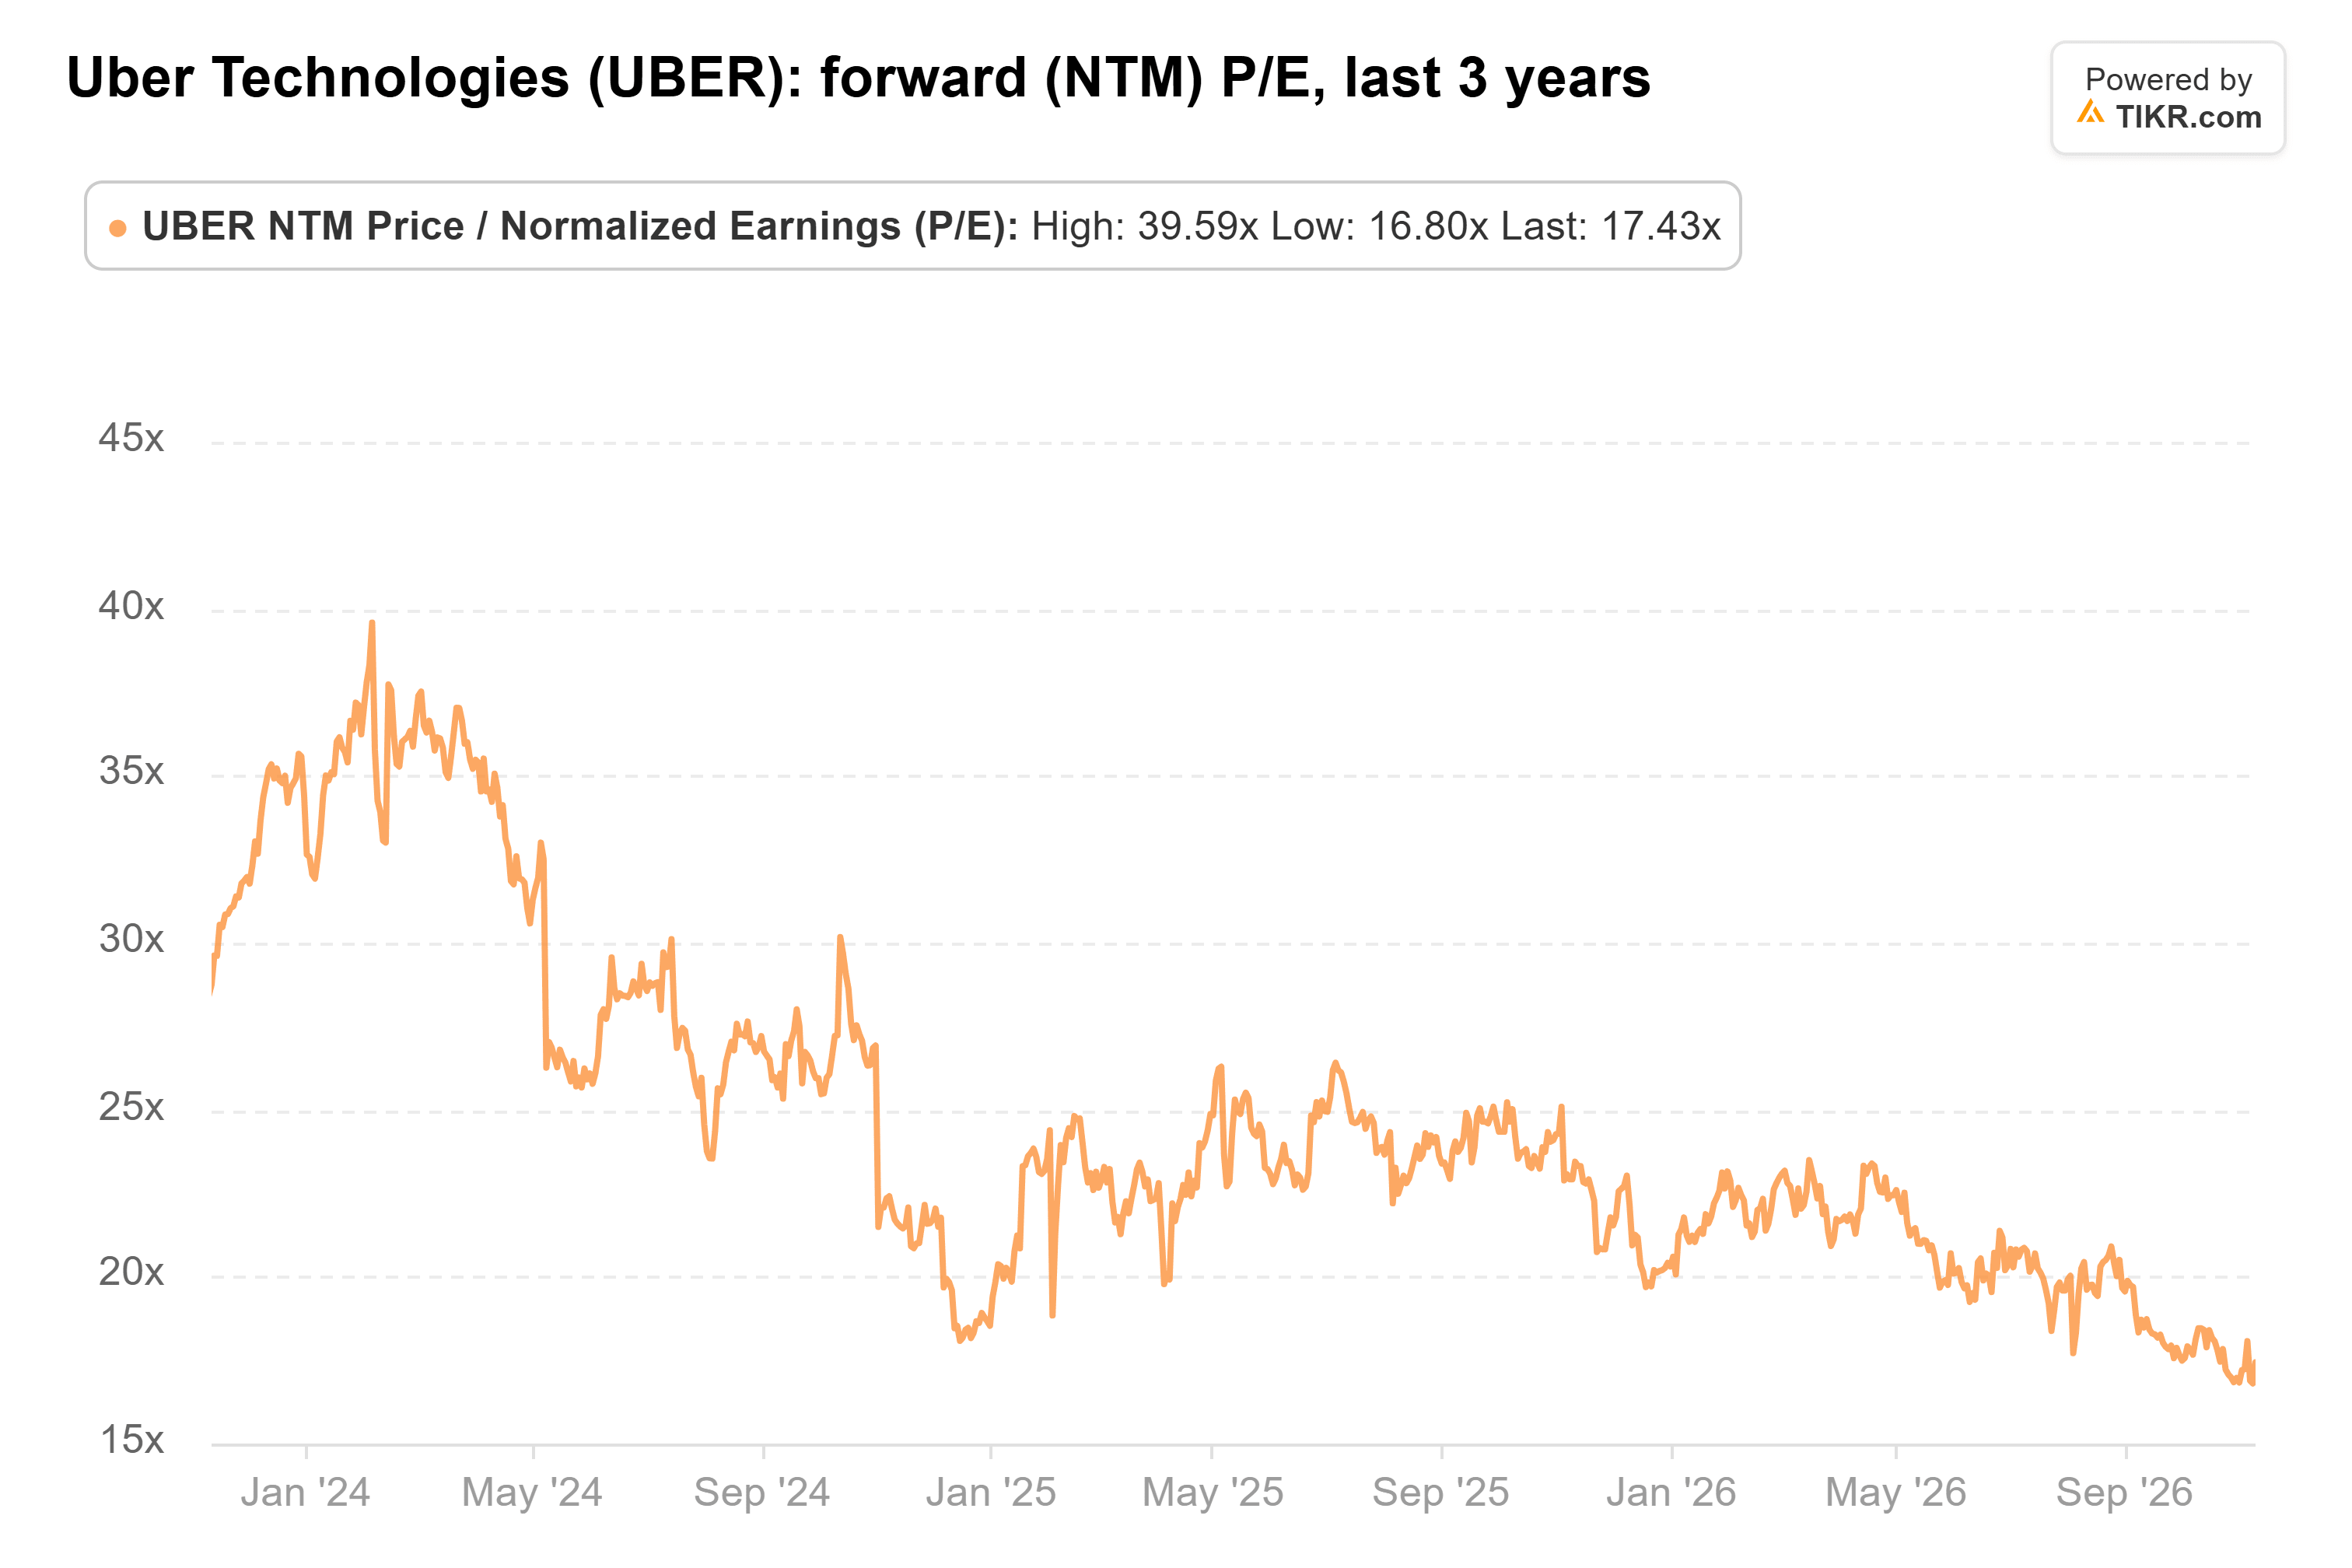
Investoren bewerten die Aktie wegen des Robotaxi-Risikos ab, obwohl der Konsens immer noch ein etwa doppelt so schnelles EPS-Wachstum wie Umsatzwachstum sieht.
Was Uber beweisen muss, bevor sie günstig ist
Musk hat es mehr auf Ubers 8 Cent abgesehen als auf seine Fahrgäste, und das 17-fache deckt einen Teil davon ab. Ich würde wollen, dass diese Mobility-Marge während der ersten großen Robotaxi-Einführungen hält, bevor ich die Aktie als günstig bezeichne.
Beobachten Sie das bereinigte EBITDA von Mobility im Verhältnis zu den Buchungen, nicht zum Umsatz. Die Mobility-Umsätze im dritten Quartal fielen um 2 % auf 7,5 Mrd. $ bei einem Buchungswachstum von 18 %, weil eine Änderung des Geschäftsmodells im Vereinigten Königreich die Fahrerbezahlung als niedrigeren Umsatz verbucht; ohne sie wäre der Umsatz um etwa 12 % gewachsen. Ubers Ziel von AVs in 15 Städten bis zum 31. Dezember ist der nächste Test dafür, wie viele Flotten seine Fahrgäste noch wollen.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!