Die wichtigsten Punkte
- Morgan Stanley erwartet, dass Rechenzentren im Jahr 2030 mehr Batteriespeicherkapazität hinzufügen werden als das Stromnetz, und bezeichnete Tesla als den "sehr offensichtlichen Player" in diesem Markt.
- Teslas Energiesparte ist ein echtes AI-Infrastruktur-Investment mit höheren Margen als sein Autogeschäft.
- Der Energiebereich trug 2025 22 % zu Teslas Bruttogewinn bei, obwohl er nur 14 % des Umsatzes ausmachte, während Ford erst jetzt ein konkurrierendes Speichergeschäft aufbaut.
- Bei einem KGV von 189 (auf Basis der Schätzungen für die nächsten zwölf Monate) hängt Teslas Kurs immer noch von Robotaxi und Optimus ab. Die nächsten Speicherzahlen kommen Anfang Januar.
KI hat zu wenig Strom, und Tesla (TSLA) verkauft eine der Lösungen.
In der Dienstag-Folge von Morgan Stanleys Podcast Thoughts on the Market sagte der US-Strom- und Versorgungsanalyst des Unternehmens, David Arcaro, dass die Schätzung des Stromdefizits für Rechenzentren weiter wächst: "Wir sehen jetzt bis 2029 ein Defizit von über 80 Gigawatt."
Batterien sind ein großer Teil seiner Antwort. Rechenzentren variieren ihren Stromverbrauch nahezu augenblicklich, und das Netz kann damit nicht Schritt halten. Daher installieren immer mehr von ihnen Batteriespeicher vor Ort. Bezogen auf die jährlich hinzukommenden neuen Projekte sagte Arcaro: "Wir erwarten, dass die Nachfrage nach Batteriespeichern von Rechenzentren im Jahr 2030 sogar die Nachfrage des Stromnetzes nach Batteriespeichern in diesem Jahr übersteigen wird."
Sein Co-Moderator, der US-Autoanalyst Andrew Percoco, wusste, wer davon profitiert: "Offensichtlich Tesla, ein sehr offensichtlicher Player auf dem Markt, der in den USA ein sehr großes Energiespeichergeschäft hat."
Dann nannte er Ford (F), von dem er sagte, es habe "begonnen, einen ziemlich großen Auftragsbestand aufzubauen."
Elon Musk würde zustimmen. Ein X-Nutzer fasste Musks Argumentation aus Dwarkesh Patels Podcast zusammen: Die Welt wird bald mehr KI-Chips herstellen, als sie mit Strom versorgen kann. Musk antwortete mit weiteren Engpässen: "Und elektrische Ausrüstung, Kühlung, Netzwerke und Batterien."
TIKR verfolgt 44 Analysten zu Tesla. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Tesla zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Teslas Analystenbewertungen ansehen
Speicher trägt bereits sein Gewicht
Teslas Umsatz sank von 96,8 Milliarden US-Dollar im Jahr 2023 auf 94,8 Milliarden US-Dollar im Jahr 2025, und Analysten erwarten, dass er bis 2028 146 Milliarden US-Dollar erreichen wird:

Batterien, die an Rechenzentren verkauft werden, sind einer der solidesten Wege, auf dem Tesla dorthin gelangt.
Teslas Segment für Energieerzeugung und -speicherung erzielte 2025 einen Umsatz von 12,8 Milliarden US-Dollar, ein Plus von 27 %, bei einer Bruttomarge von 29,8 %. Das Autogeschäft erzielte 16,2 %. Somit trug der Energiebereich 22 % zu Teslas Bruttogewinn bei, obwohl er nur 14 % des Umsatzes ausmachte.
Die Aufträge sind ebenfalls vorhanden. Teslas Quartalsbericht zeigt, dass am 30. September noch Energielieferverträge im Wert von 10,73 Milliarden US-Dollar ausstanden. Im Telefonat zum dritten Quartal sagte Musk, dass die Megapack-Produktion für 2027 fast ausverkauft sei, und dass er erwarte, dass die Energiemargen aufgrund der Nachfrage von Rechenzentren "bedeutend steigen" werden.
Diese Marge ist wichtig, weil Teslas unternehmensweite Bruttomarge von 25,6 % im Jahr 2022 auf 18,0 % im Jahr 2025 gefallen ist:

Auch der Betriebsgewinn ist fast verschwunden. Die Betriebsausgaben stiegen um 39 %, angeführt von F&E, und Teslas GAAP-Betriebsmarge fiel im dritten Quartal auf 2,6 % gegenüber 5,8 % im Vorjahresquartal.
Auch die Speichermargen sind nicht stabil. Einmalige Zollrückerstattungen und eine Garantierückstellung ließen sie von Quartal zu Quartal im Jahr 2026 zwischen 20,4 % und 39,5 % schwanken. In seinem Telefonat zum zweiten Quartal sagte das Management, sie sollten sich im Bereich der "mittleren bis niedrigen 20 %" einpendeln.
Ford fängt gerade erst an
Percocos weiterer Punkt ist, dass Autohersteller mit ungenutzter EV-Batteriekapazität diese in die Speicherung verlagern. Ford ist der klarste Fall. Es startete Ford Energy im Mai, plant etwa 2 Milliarden US-Dollar für den Aufbau auszugeben und strebt die Bereitstellung von mindestens 20 GWh pro Jahr an, mit ersten Lieferungen im Jahr 2027.
Tesla stellte allein im Jahr 2025 46,7 GWh bereit, und sein Megafactory in Texas hat eine Kapazität von 50 GWh. Dennoch würde mehr Konkurrenz durch Autohersteller auf demselben Markt für Rechenzentren Druck auf die Megapack-Preise ausüben.
Investoren zahlen für mehr als Batterien
Tesla wird mit einem KGV von 189 (auf Basis der Schätzungen für die nächsten zwölf Monate) gehandelt, weit über seinem Fünfjahresdurchschnitt von 108:
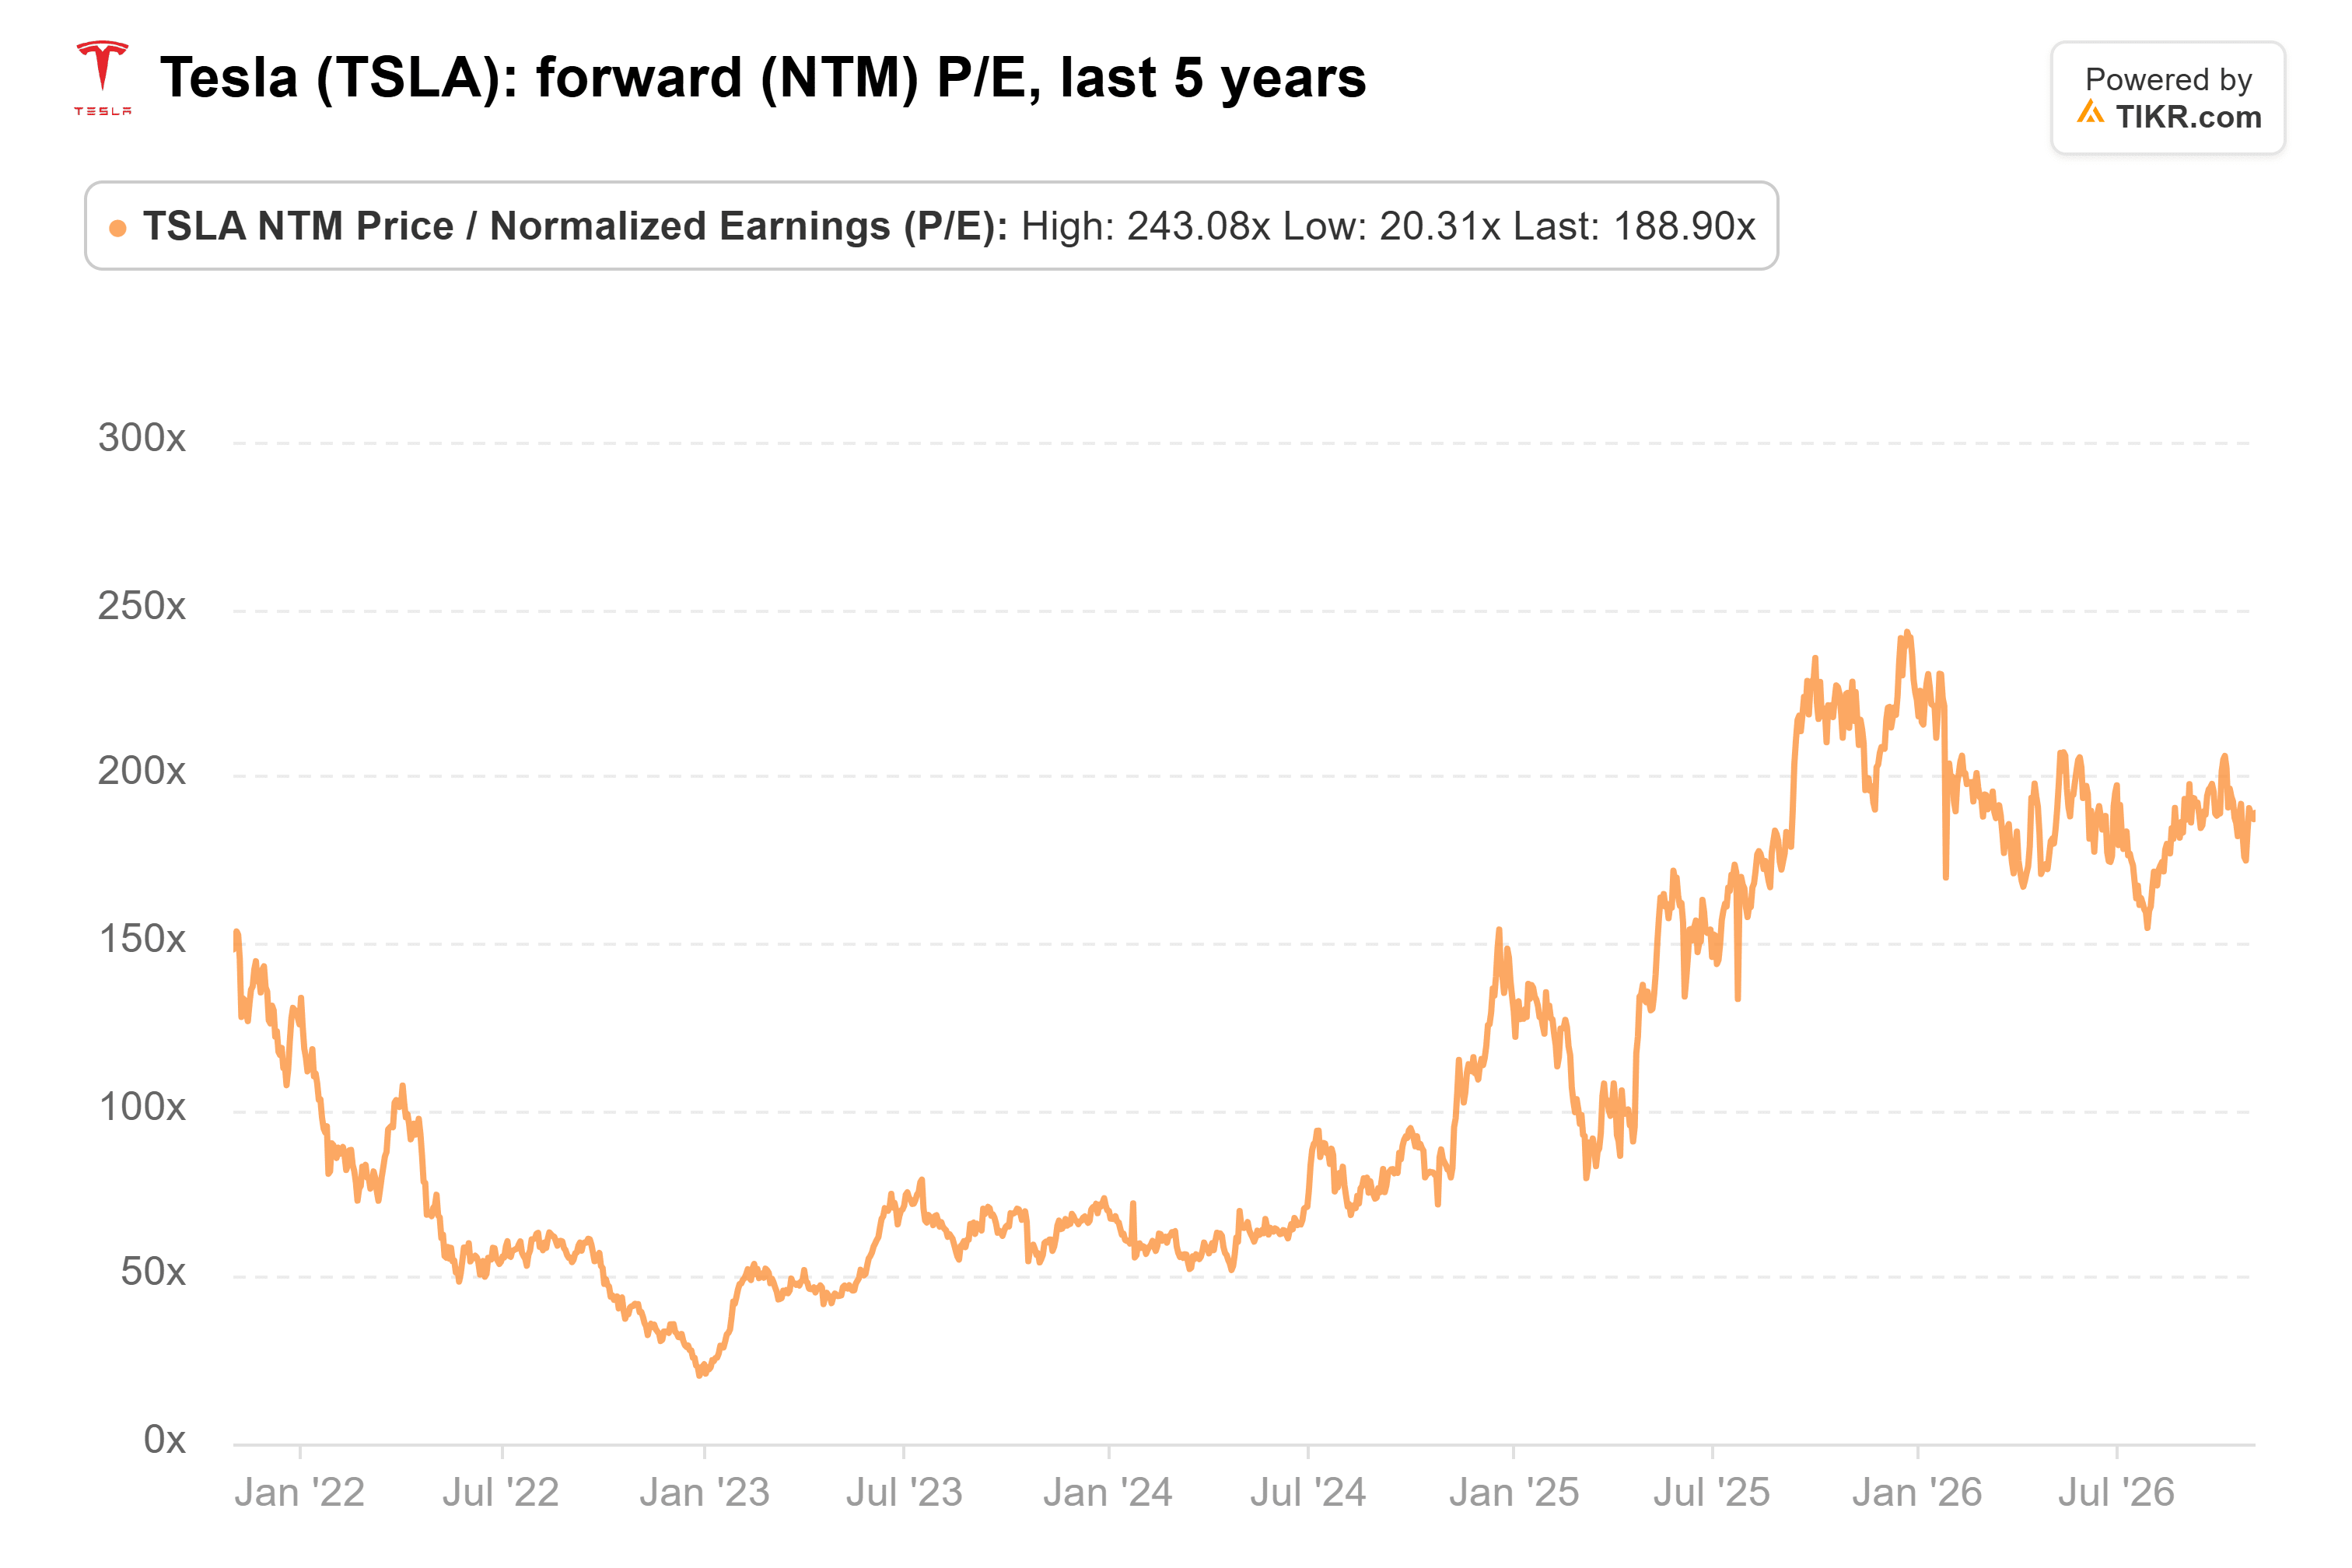
Analysten erwarten einen normalisierten Gewinn je Aktie von 3,30 US-Dollar im Jahr 2028. Das liegt immer noch unter den 4,07 US-Dollar, die Tesla im Jahr 2022 erzielte. Investoren, die dieses Vielfache zahlen, wetten also auf Robotaxi- und Optimus-Gewinne, die die Schätzungen noch nicht zeigen.
So wie ich es sehe, ist die Speicherung der Teil von Teslas KI-Geschichte, der heute bereits echte Umsätze und echte Margen dahinter hat. Und Morgan Stanley glaubt, dass sein am schnellsten wachsender Kunde gerade erst anfängt. Das macht Tesla zu einem echten AI-Infrastruktur-Investment. Aber niemand zahlt das 189-fache für ein Batteriegeschäft, also muss Robotaxi noch liefern.
Natürlich ist Arcarnos Prognose für das Jahr 2030. Die nähere Einschätzung kommt Anfang Januar, wenn Tesla die Speicherbereitstellungen für das vierte Quartal meldet. Es benötigt mehr als 10,7 GWh, um die 46,7 GWh aus dem Jahr 2025 zu übertreffen, was das Management im April angekündigt hatte.
Was ist die Tesla-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Tesla wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!