Wichtigste Erkenntnisse
- Die Aktie von Moderna (MRNA) legte in fünf Handelstagen um etwa 9,8 % zu und schloss am 10. November bei $250,83, nachdem die Quartalszahlen stärker ausfielen und ermutigende Entwicklungen bei der Krebsbehandlung bekannt wurden.
- Merck (MRK) und Moderna berichteten von einer 42 %igen Verringerung des Risikos für ein Wiederauftreten von Melanomen oder Tod bei ihrer experimentellen Krebstherapie in Kombination mit Keytruda.
- Pfizer (PFE) meldete einen operativen Rückgang der Comirnaty-Umsätze im dritten Quartal um 29 %, was den anhaltenden Druck auf die Nachfrage nach COVID-Impfstoffen unterstreicht.
- Moderna erhöhte seine Umsatzwachstumsprognose für 2026 auf 15 %–25 %, aber die hohe Bewertung macht es attraktiver, einen Teil der Gewinne mitzunehmen, als zusätzliche Aktien zu kaufen.
Was ist passiert?
Die Aktie von Moderna (MRNA) legte in fünf Handelstagen um etwa 9,8 % zu und schloss am 10. November bei $250,83, da stärkere Gewinne und ermutigende Entwicklungen bei der Krebsbehandlung den Optimismus der Anleger neu entfachten.
Die Aktie stieg am 6. November um 5,3 % und am 9. November um 5,8 %, bevor sie am 10. November um 6,8 % fiel, was die anhaltende Volatilität unterstreicht.
Ein wichtiger Katalysator war die Zusammenarbeit von Moderna mit Merck (MRK) an Intismeran, einer experimentellen personalisierten Krebstherapie.
Die Ergebnisse der Phase-3-Studie zeigten eine 42 %ige Verringerung des Risikos für ein Wiederauftreten von Melanomen oder Tod, wenn Intismeran mit Keytruda kombiniert wurde, im Vergleich zu Keytruda allein.
Eine vordefinierte Sensitivitätsanalyse zeigte eine 58 %ige Verringerung des Risikos für ein Wiederauftreten oder Tod in der Zeit nach dem anfänglichen sechsmonatigen Immunisierungsregime. Die Daten zum Gesamtüberleben sind noch nicht ausgereift.
Unterdessen meldete Moderna für das dritte Quartal einen Umsatz von 1,3 Mrd. $, ein Plus von 29 % im Jahresvergleich, sowie GAAP-verwässerte Erträge von $0,38 pro Aktie.
CEO Stéphane Bancel sagte: "Wir haben im dritten Quartal ein Umsatzwachstum von 29 % erzielt", und hob die stärkere kommerzielle Leistung hervor.
Die Ergebnisse stehen im Gegensatz zu Pfizer (PFE), dessen Comirnaty-Umsätze operativ um 29 % zurückgingen.
Allerdings wuchs Pfizers Umsatz ohne Comirnaty und Paxlovid operativ um 7 %, was eine Geschäftsvielfalt bietet, die Moderna noch entwickelt.
Ist die Moderna-Aktie unter- oder überbewertet?
Moderna scheint auf aktuellen Niveaus überbewertet zu sein, trotz bedeutender Verbesserungen in seiner finanziellen Aussichten und seiner Onkologie-Pipeline.
Das Unternehmen erhöhte seine Umsatzwachstumsprognose für 2026 auf 15 %–25 %, verglichen mit seiner früheren Erwartung von bis zu 10 %.
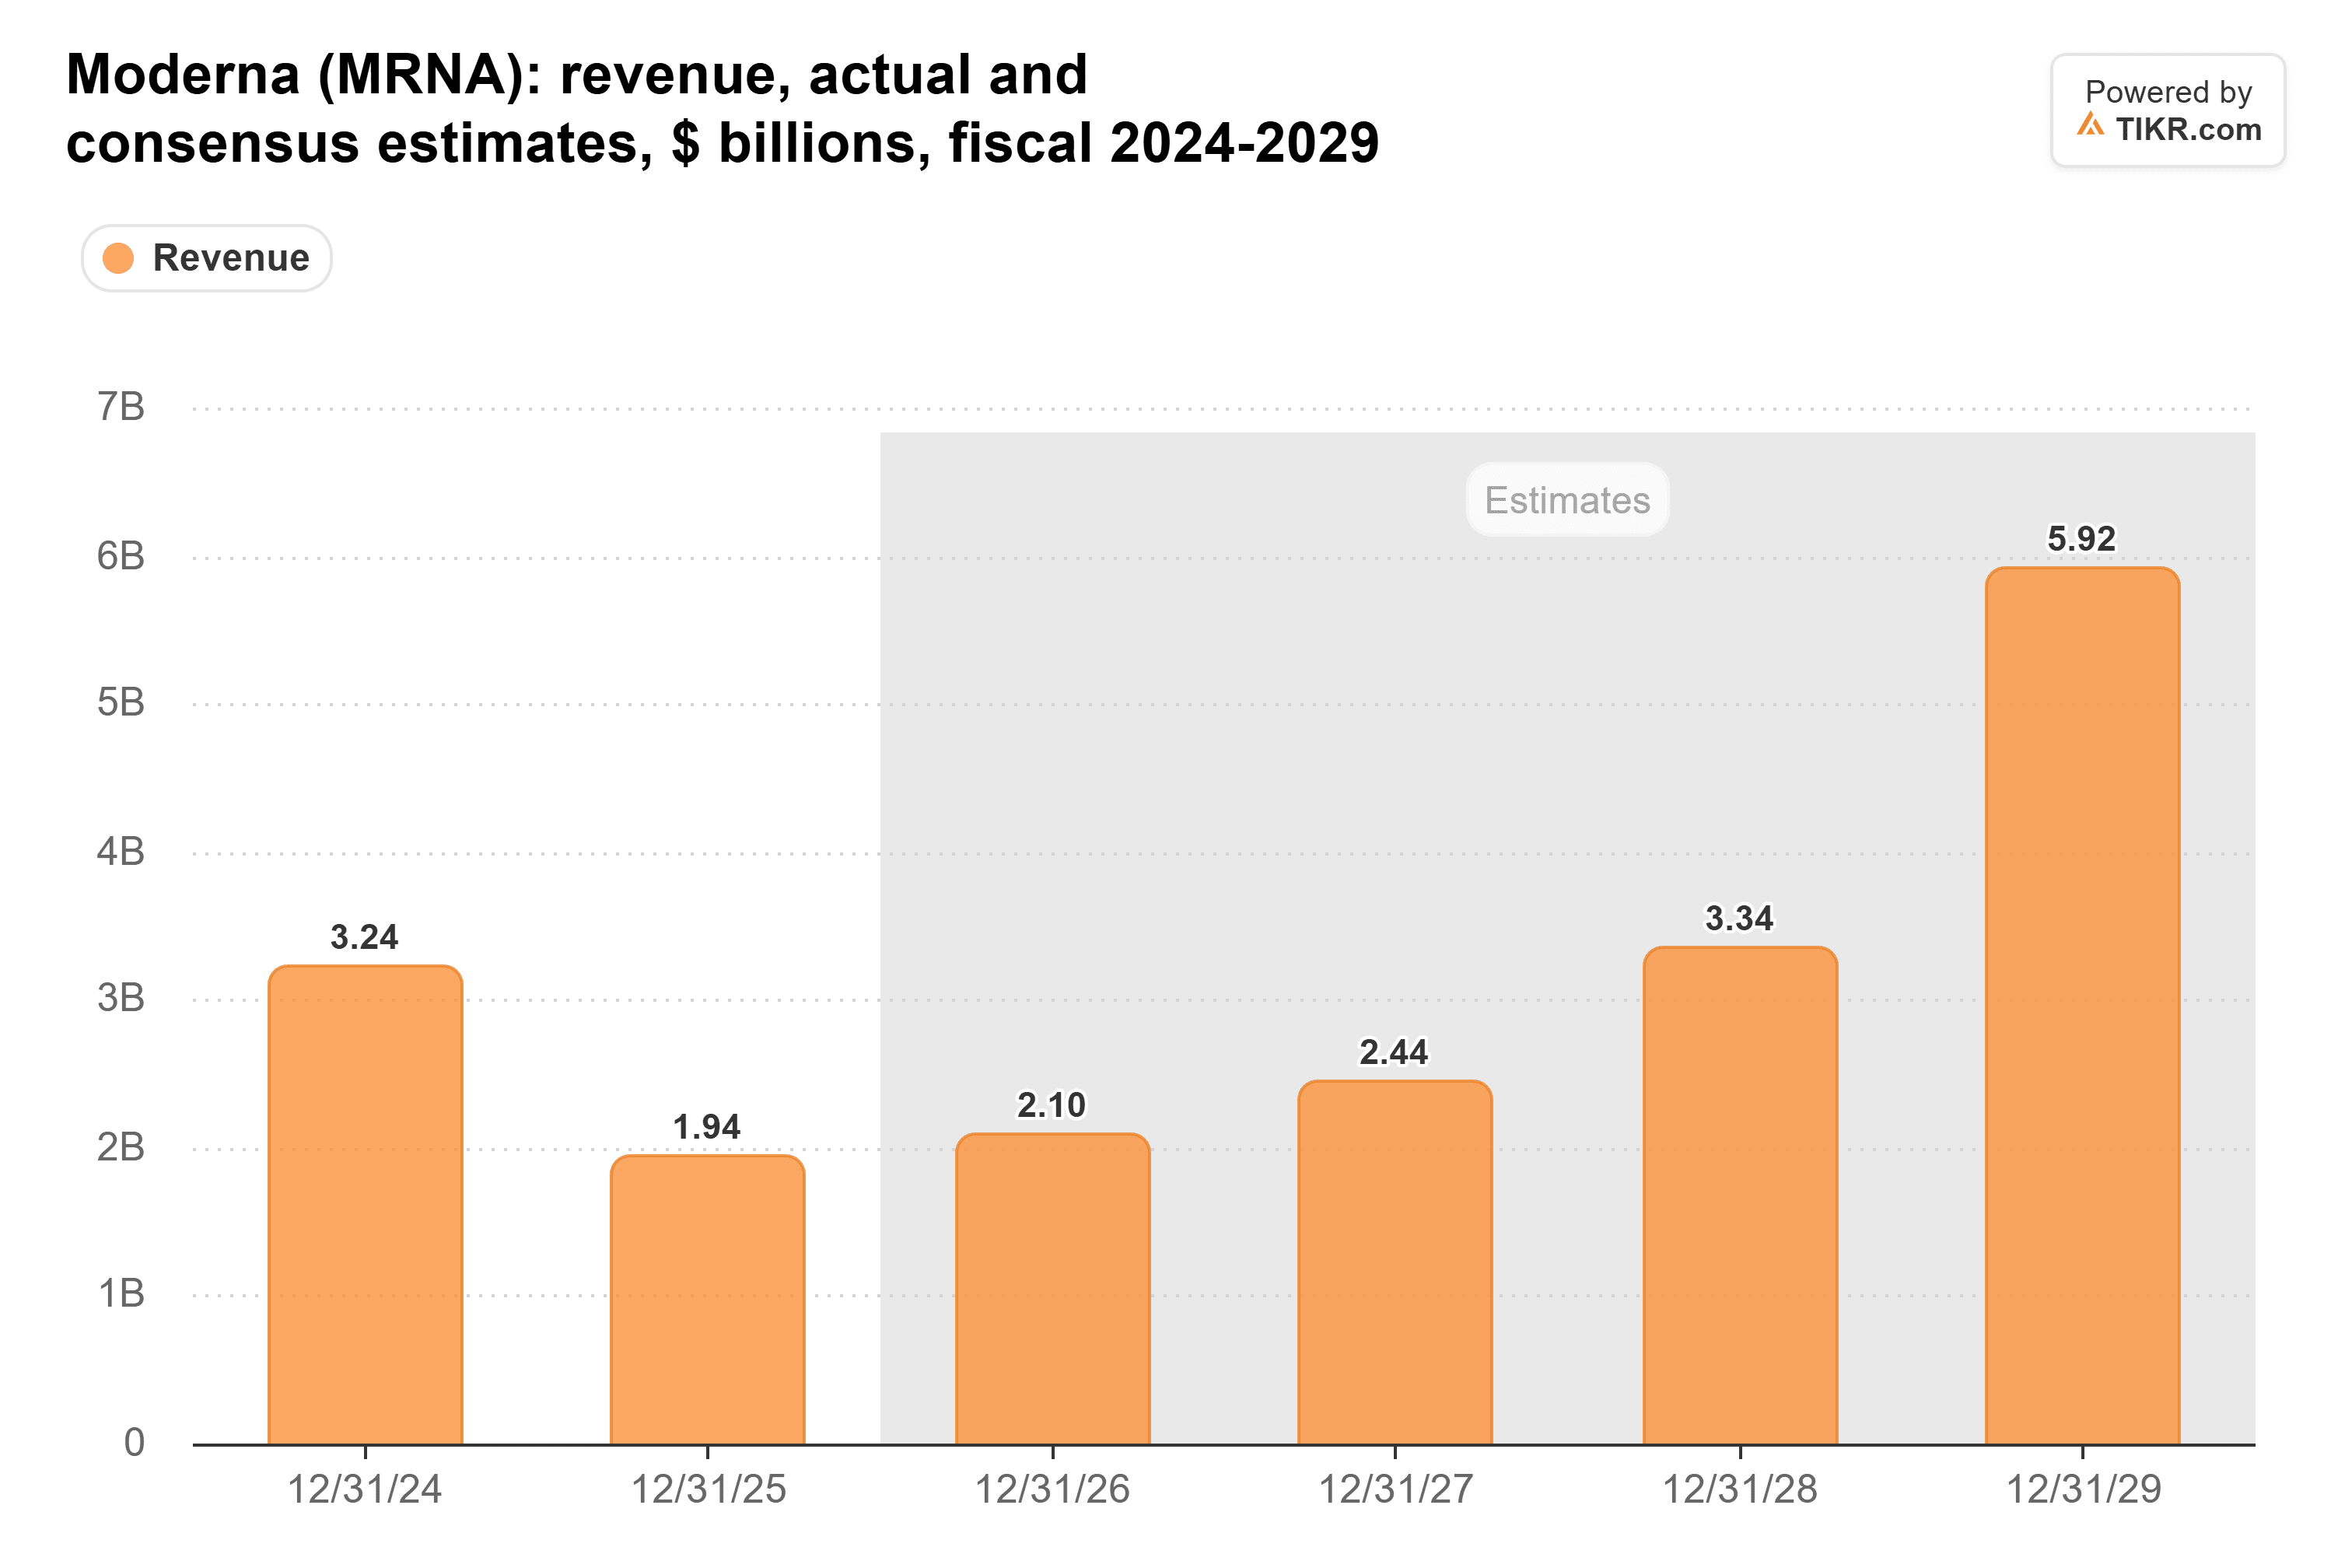
Frühere TIKR-Schätzungen gingen von einem Umsatzanstieg von 1,94 Mrd. $ im Jahr 2025 auf 3,34 Mrd. $ im Jahr 2028 aus, obwohl diese Prognosen dem November-Quartalsbericht vorausgingen.
Moderna erhöhte auch seine erwarteten Barmittel und Investitionen zum Jahresende auf 8,1–8,3 Mrd. $.
Die stärkere finanzielle Position spiegelt jedoch teilweise etwa 2,6 Mrd. $ an Nettoerlösen aus wandelbaren Finanzierungen wider und nicht allein die operative Cash-Generierung.
Die Bewertung bleibt die größte Sorge.
Laut TIKR-Daten vom 2. November notierte Moderna bei etwa dem 46,2-fachen des erwarteten Umsatzes (KGV/Umsatz), verglichen mit seinem fünfjährigen historischen Durchschnitt von 7,9-fach.
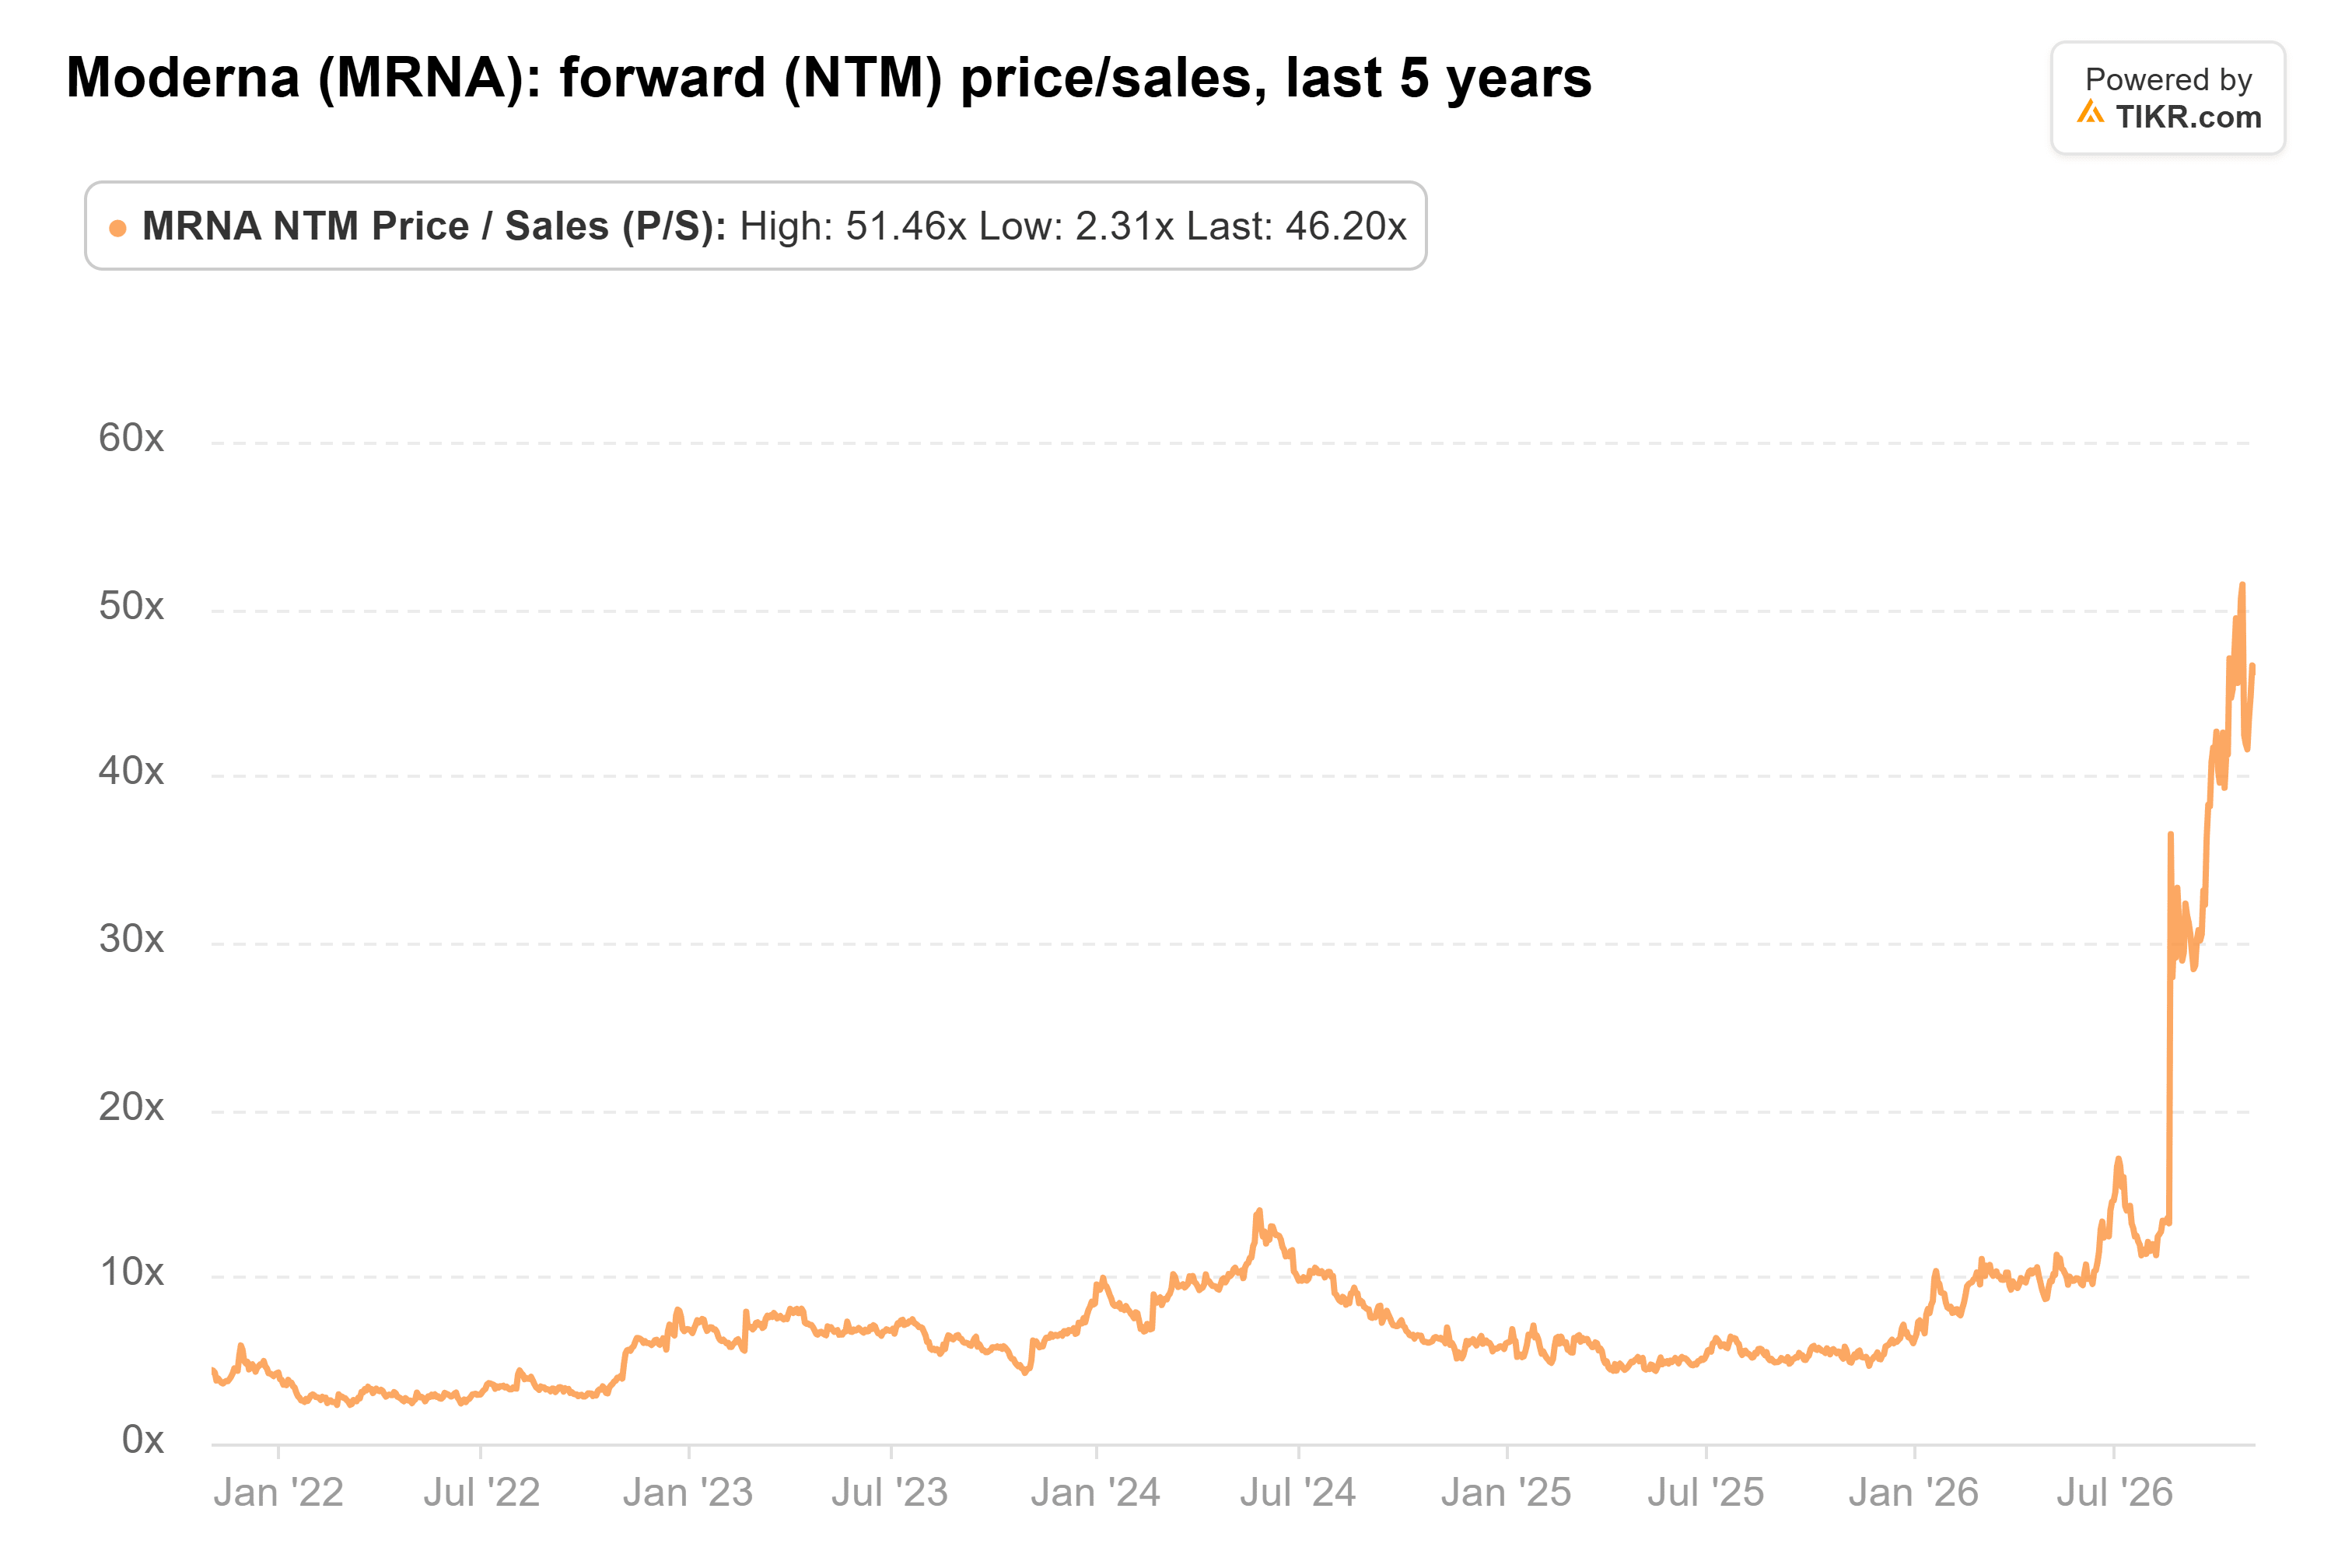
Obwohl Modernas sich verändernde Umsatzbasis historische Vergleiche unvollkommen macht, deutet die Prämie darauf hin, dass ein erhebliches zukünftiges Onkologie-Wachstum bereits im Aktienkurs eingepreist ist.
Die bullische Argumentation bleibt bedeutend. Frühe Daten zu multiplem Myelom zeigten vier bestätigte Ansprechraten bei 11 auswertbaren Patienten, die mRNA-2808 erhielten, obwohl die anfängliche Studie klein bleibt.
Aktualisierte Ergebnisse werden am 12. Dezember erwartet und bieten einen weiteren potenziellen Katalysator für Modernas Onkologie-Pipeline.
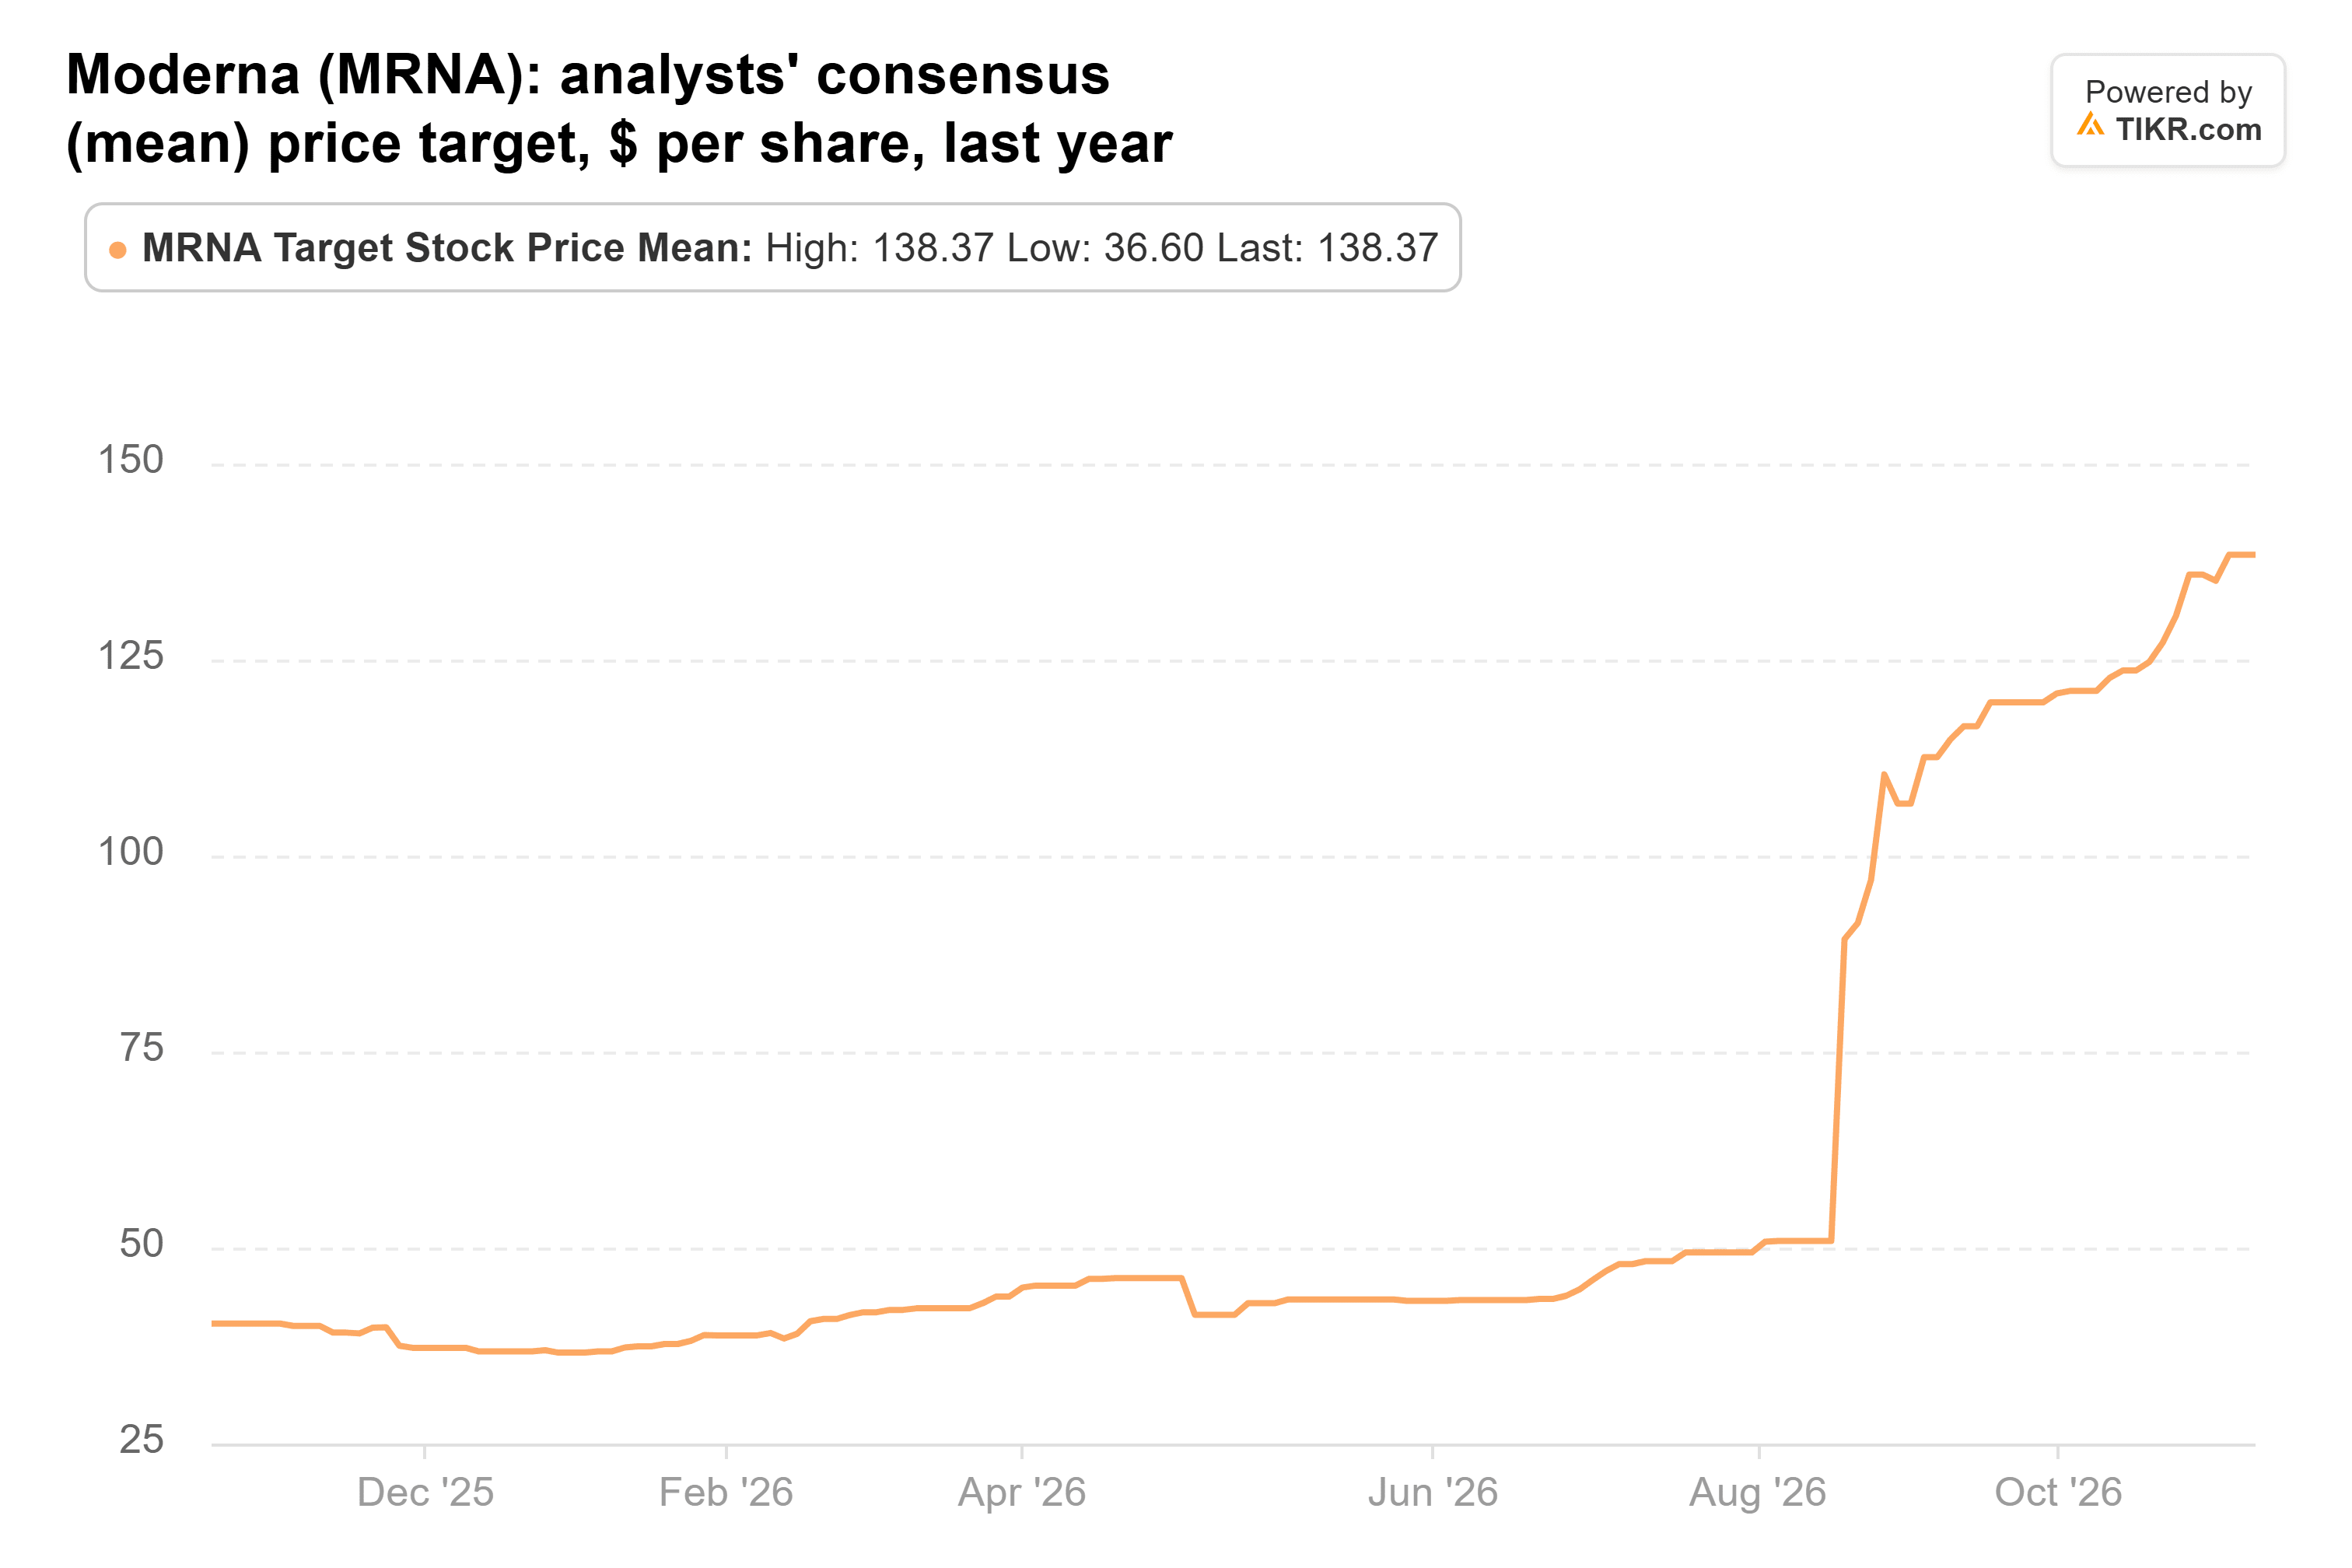
Modernas durchschnittliches Analystenkursziel erreichte in der TIKR-Momentaufnahme vom 28. Oktober etwa $138, deutlich unter seinem Schlusskurs vom 10. November von $250,83, obwohl der ältere Konsensus möglicherweise keine nachträglichen Anpassungen nach den Quartalszahlen widerspiegelt.
Bei $250,83 pro Aktie spiegelt Modernas Bewertung bereits erheblichen Optimismus über seinen zukünftigen kommerziellen Erfolg wider.
Derzeit erscheint es attraktiver, einen Teil der Gewinne mitzunehmen, als aggressiv zusätzliche Aktien zu kaufen. Stärkere klinische Ergebnisse und nachhaltiges Umsatzwachstum könnten in den nächsten 12 Monaten weiteren Aufwärtspotenzial unterstützen, aber Modernas Prämienbewertung lässt wenig Spielraum für Rückschläge.
Was ist die Moderna-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Moderna wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Moderna kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!