Die wichtigsten Punkte
- CoreWeave ist seit dem 30. Juni, dem Quartalsende des 13F-Berichts, in dem David Teppers Appaloosa den Besitz erstmals meldete, um 51 % gefallen.
- Es ist der schlechteste Kauf Appaloosas aus diesem Quartal: Meta ist seitdem um 14 % gestiegen, Uber um 3 % gefallen, und Taiwan Semiconductor und Boeing sind um 17 % bzw. 20 % gefallen.
- Analysten erwarten, dass sich CoreWeaves Umsatz bis 2027 mehr als verdoppeln wird, aber seine Zinslast liegt immer noch deutlich über seinem Betriebsergebnis.
- Bei einem Kurs-Umsatz-Verhältnis (KUV) von 1,4x für die nächsten zwölf Monate wirkt Tepper früh dran, solange CoreWeave weiterhin Kredite aufnehmen kann. Appaloosas nächster 13F-Bericht, fällig am 16. November, wird zeigen, ob der Fonds die Aktie gehalten hat.
David Teppers Appaloosa muss seinen nächsten 13F-Bericht bis zum 16. November einreichen. Eine der beiden neuen Aktien in seinem letzten Bericht hat sich seitdem mehr als halbiert: CoreWeave (CRWV) ist seit dem 30. Juni, dem Stichtag dieses Berichts, bis zum Schlusskurs am Dienstag um 51 % gefallen.
Appaloosa verwaltet 20,4 Milliarden US-Dollar. Sein 13F-Bericht für das am 30. Juni endende Quartal, eingereicht am 14. August, meldete 1,08 Millionen CoreWeave-Aktien im Wert von 107 Millionen US-Dollar, eine neue Position, die 1,4 % seiner 13F-Aktien ausmachte. Diese 51 % sind die Kursbewegung der Aktie seit Quartalsende. Die eigene Rendite von Appaloosa könnte anders ausfallen, da der Bericht nicht zeigt, was der Fonds bezahlt hat oder ob er die Aktien noch besitzt.
TIKR verfolgt 42 Analysten für CoreWeave. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoreWeave zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für CoreWeave an
Meta führt Teppers Käufe seit dem 30. Juni an
CoreWeave ist der schlechteste Performer unter den sieben Aktien, die Appaloosa im Quartal gekauft oder aufgestockt hat, und die meisten seiner größeren Käufe sind ebenfalls gefallen. Taiwan Semiconductor (TSM) ist seine drittgrößte Position und macht nach einer Erhöhung der Aktien um 24 % nun 10,5 % seiner 13F-Aktien aus. Sie ist seit dem 30. Juni um 17 % gefallen, obwohl der Umsatz im dritten Quartal um 41 % auf 46,72 Milliarden US-Dollar stieg und damit über der eigenen Prognose lag. Boeing (BA), eine neue Position mit 2,3 %, ist um 20 % gefallen. Am 27. Oktober teilte das Unternehmen mit, dass die Stabilisierung der 737-Produktion auf 47 Jets pro Monat länger dauert als erwartet.
Uber (UBER), seine fünftgrößte Position mit 7,4 %, ist um 3 % gefallen, nachdem das Unternehmen am 4. November eine Gewinnprognose für das vierte Quartal unterhalb der Analystenschätzungen abgegeben hatte. Meta (META) führt die Gruppe an und ist seit dem 30. Juni um 14 % gestiegen. Appaloosa erhöhte diesen Bestand im Quartal um 55 % auf 5,1 % seiner 13F-Aktien, und Meta hat seitdem einen Umsatzanstieg im dritten Quartal um 26 % auf 64,6 Milliarden US-Dollar gemeldet.
Gläubiger verlangen deutlich mehr für die Finanzierung von CoreWeave
Die Nachfrage hält an. CoreWeaves Auftragsbestand erreichte zum 30. September etwa 132,5 Milliarden US-Dollar, gegenüber 104,2 Milliarden US-Dollar zum 30. Juni.
Das Geld, das es sich leiht, um GPUs zu kaufen, bevor Kunden bezahlen, ist eine andere Sache. Seine unbesicherten Anleihen hatten im Juli 2025 einen Kupon von 9,00 % und im April 2026 von 9,75 %, und seine Schulden werfen jetzt 15 % oder mehr ab. Im dritten Quartal, das nach Börsenschluss am Dienstag gemeldet wurde, betrugen die Zinsaufwendungen 846 Millionen US-Dollar gegenüber einem bereinigten Betriebsergebnis von 379 Millionen US-Dollar, was über der von der Geschäftsführung prognostizierten Spanne von 200 bis 260 Millionen US-Dollar lag. Für das vierte Quartal erwartet es Zinsaufwendungen von 1,05 bis 1,15 Milliarden US-Dollar.
CoreWeave verdient also noch nicht genug, um seine Zinslast zu decken. Seine nächste unbesicherte Anleihe würde auch zu Renditen begeben werden, die weit über dem liegen, was es früher in diesem Jahr gezahlt hat.
Unterstützen die Zahlen Tepper?
Analysten erwarten, dass sich CoreWeaves Umsatz im nächsten Jahr mehr als verdoppeln wird, auf 26,5 Milliarden US-Dollar im Jahr 2027, und 43,7 Milliarden US-Dollar im Jahr 2028 erreichen wird:
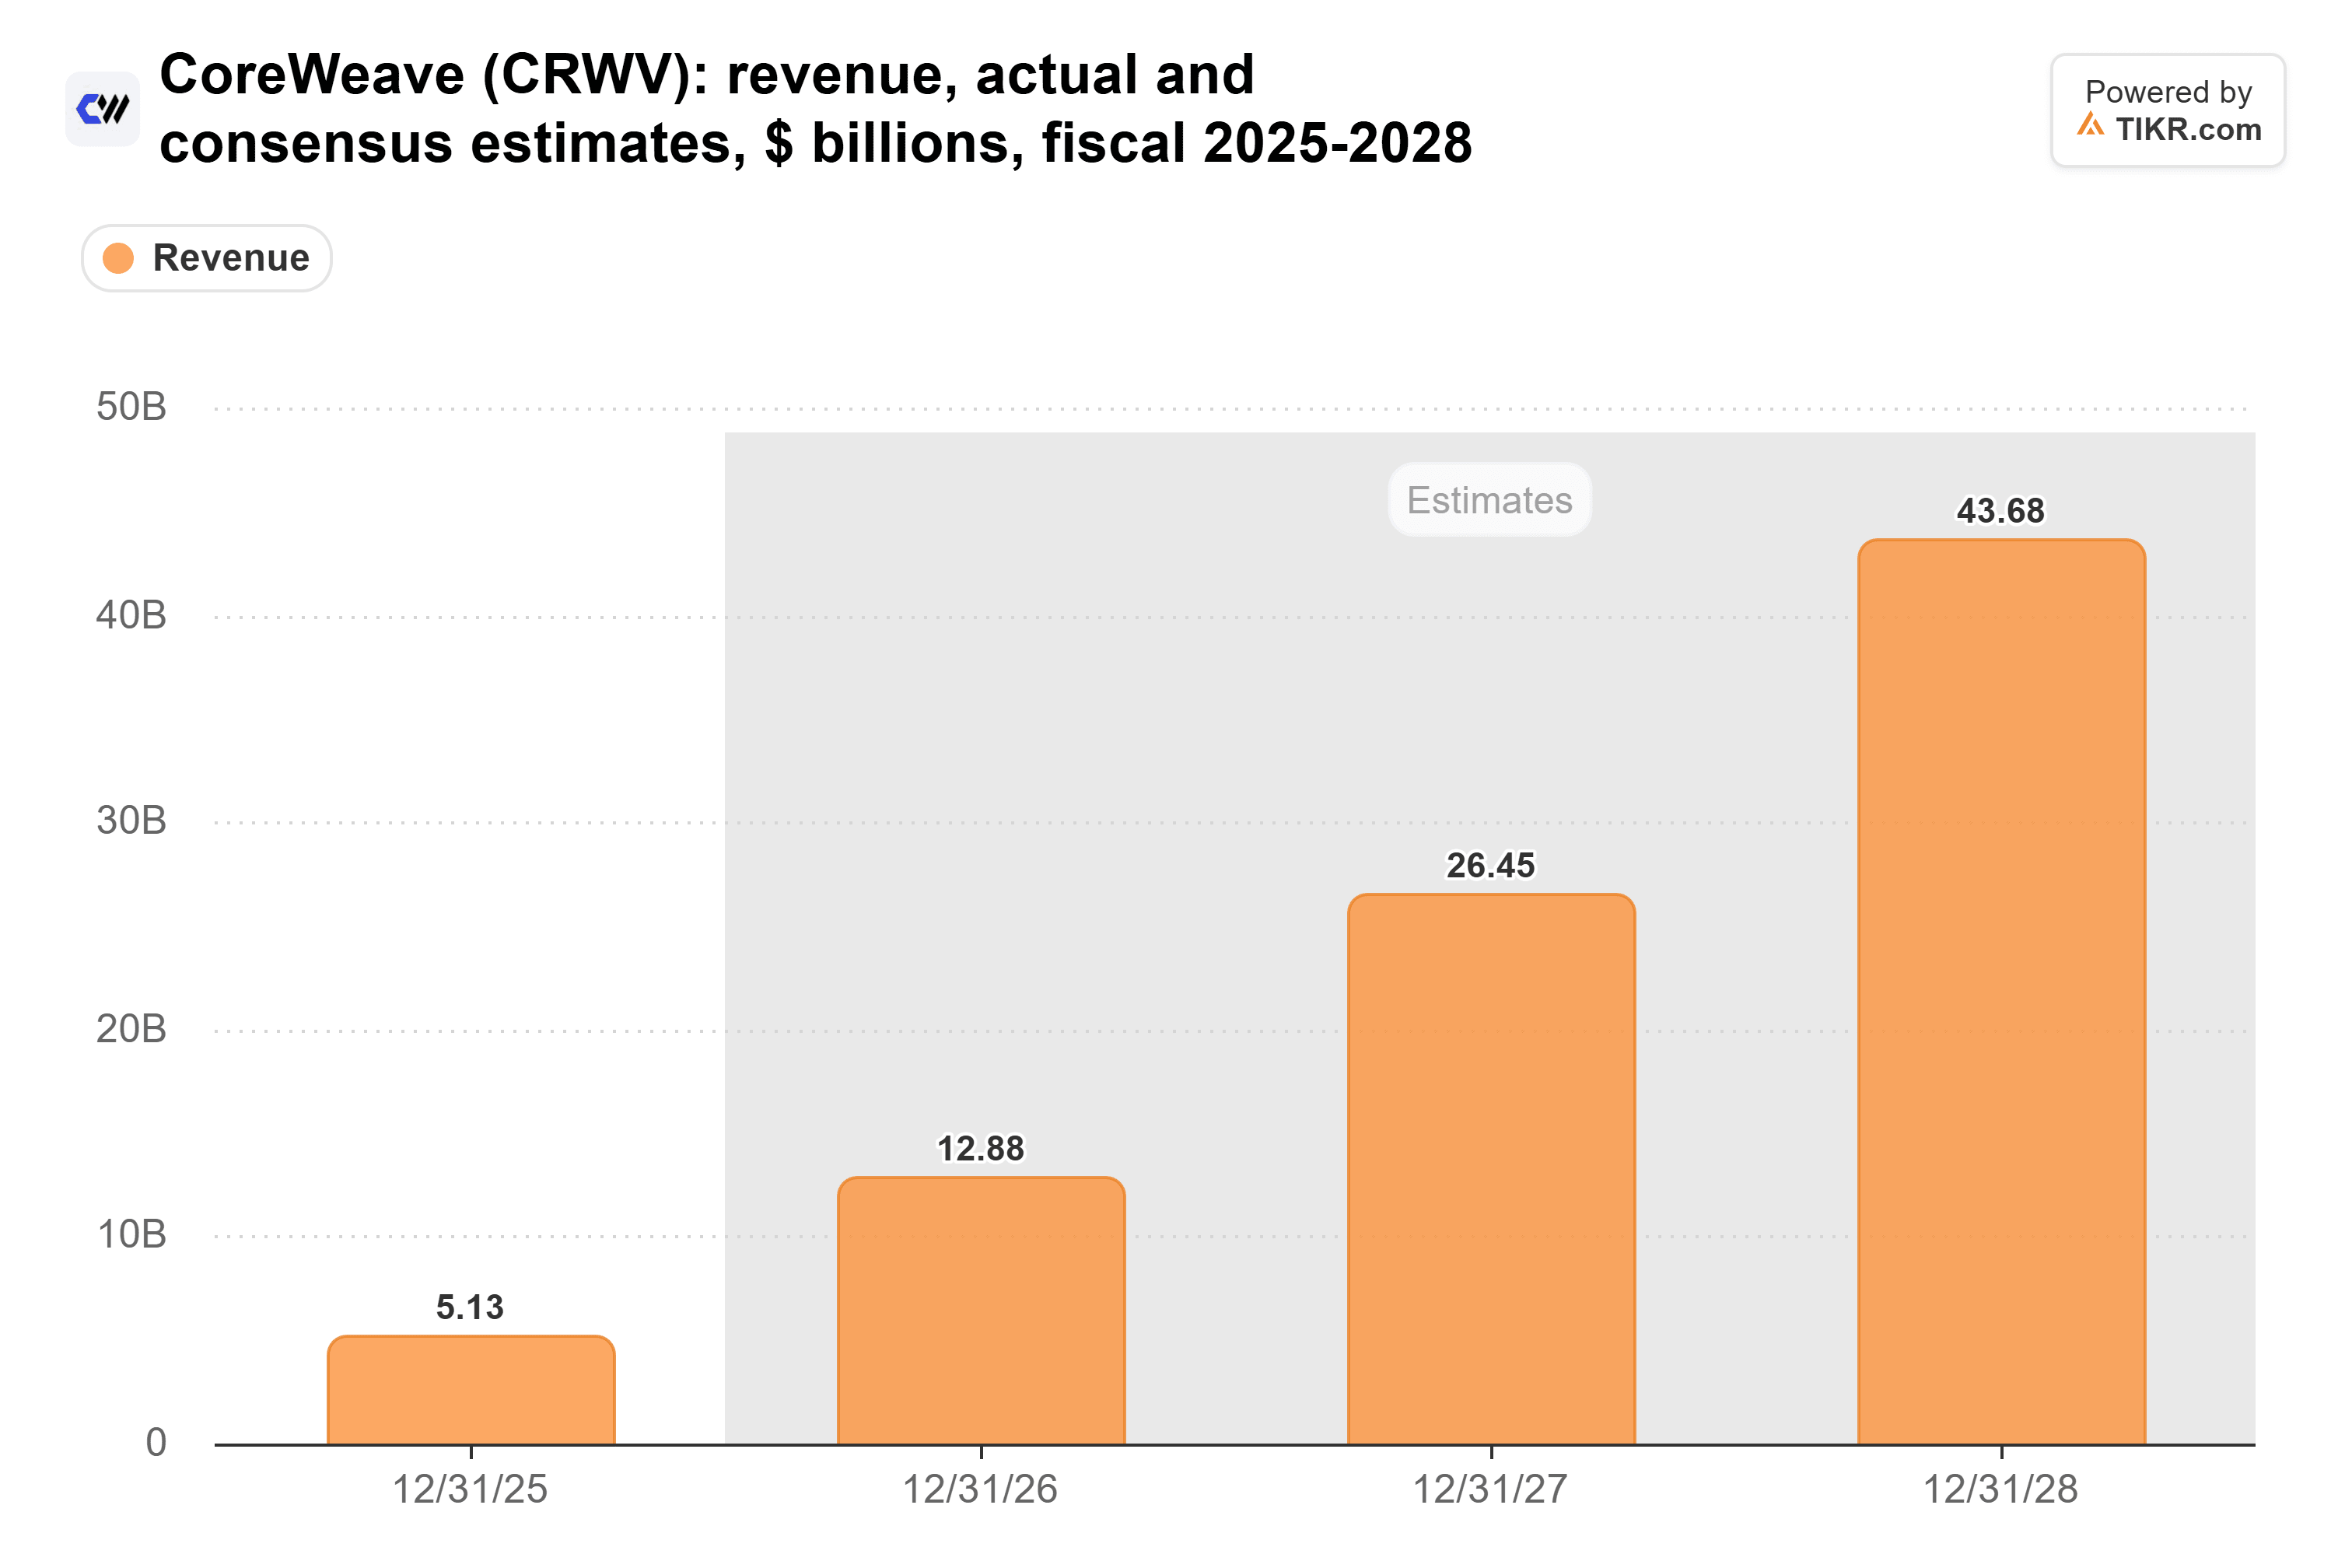
Von diesen Umsätzen kommt noch nichts bei den Aktionären an. Vor der Veröffentlichung am Dienstag ging der Konsens davon aus, dass CoreWeave im Jahr 2027 einen Verlust von 4,68 US-Dollar pro Aktie verzeichnen würde, ein höherer Verlust als die vor drei Monaten erwarteten 3,69 US-Dollar, und dass der freie Cashflow jedes Jahr bis 2030 negativ sein wird.
Anleger haben viel davon bereits eingepreist. CoreWeave notiert mit einem KUV von 1,4x für die nächsten zwölf Monate, nahe dem Jahrestief von 1,2x und deutlich unter seinem Durchschnitt von 3,5x:
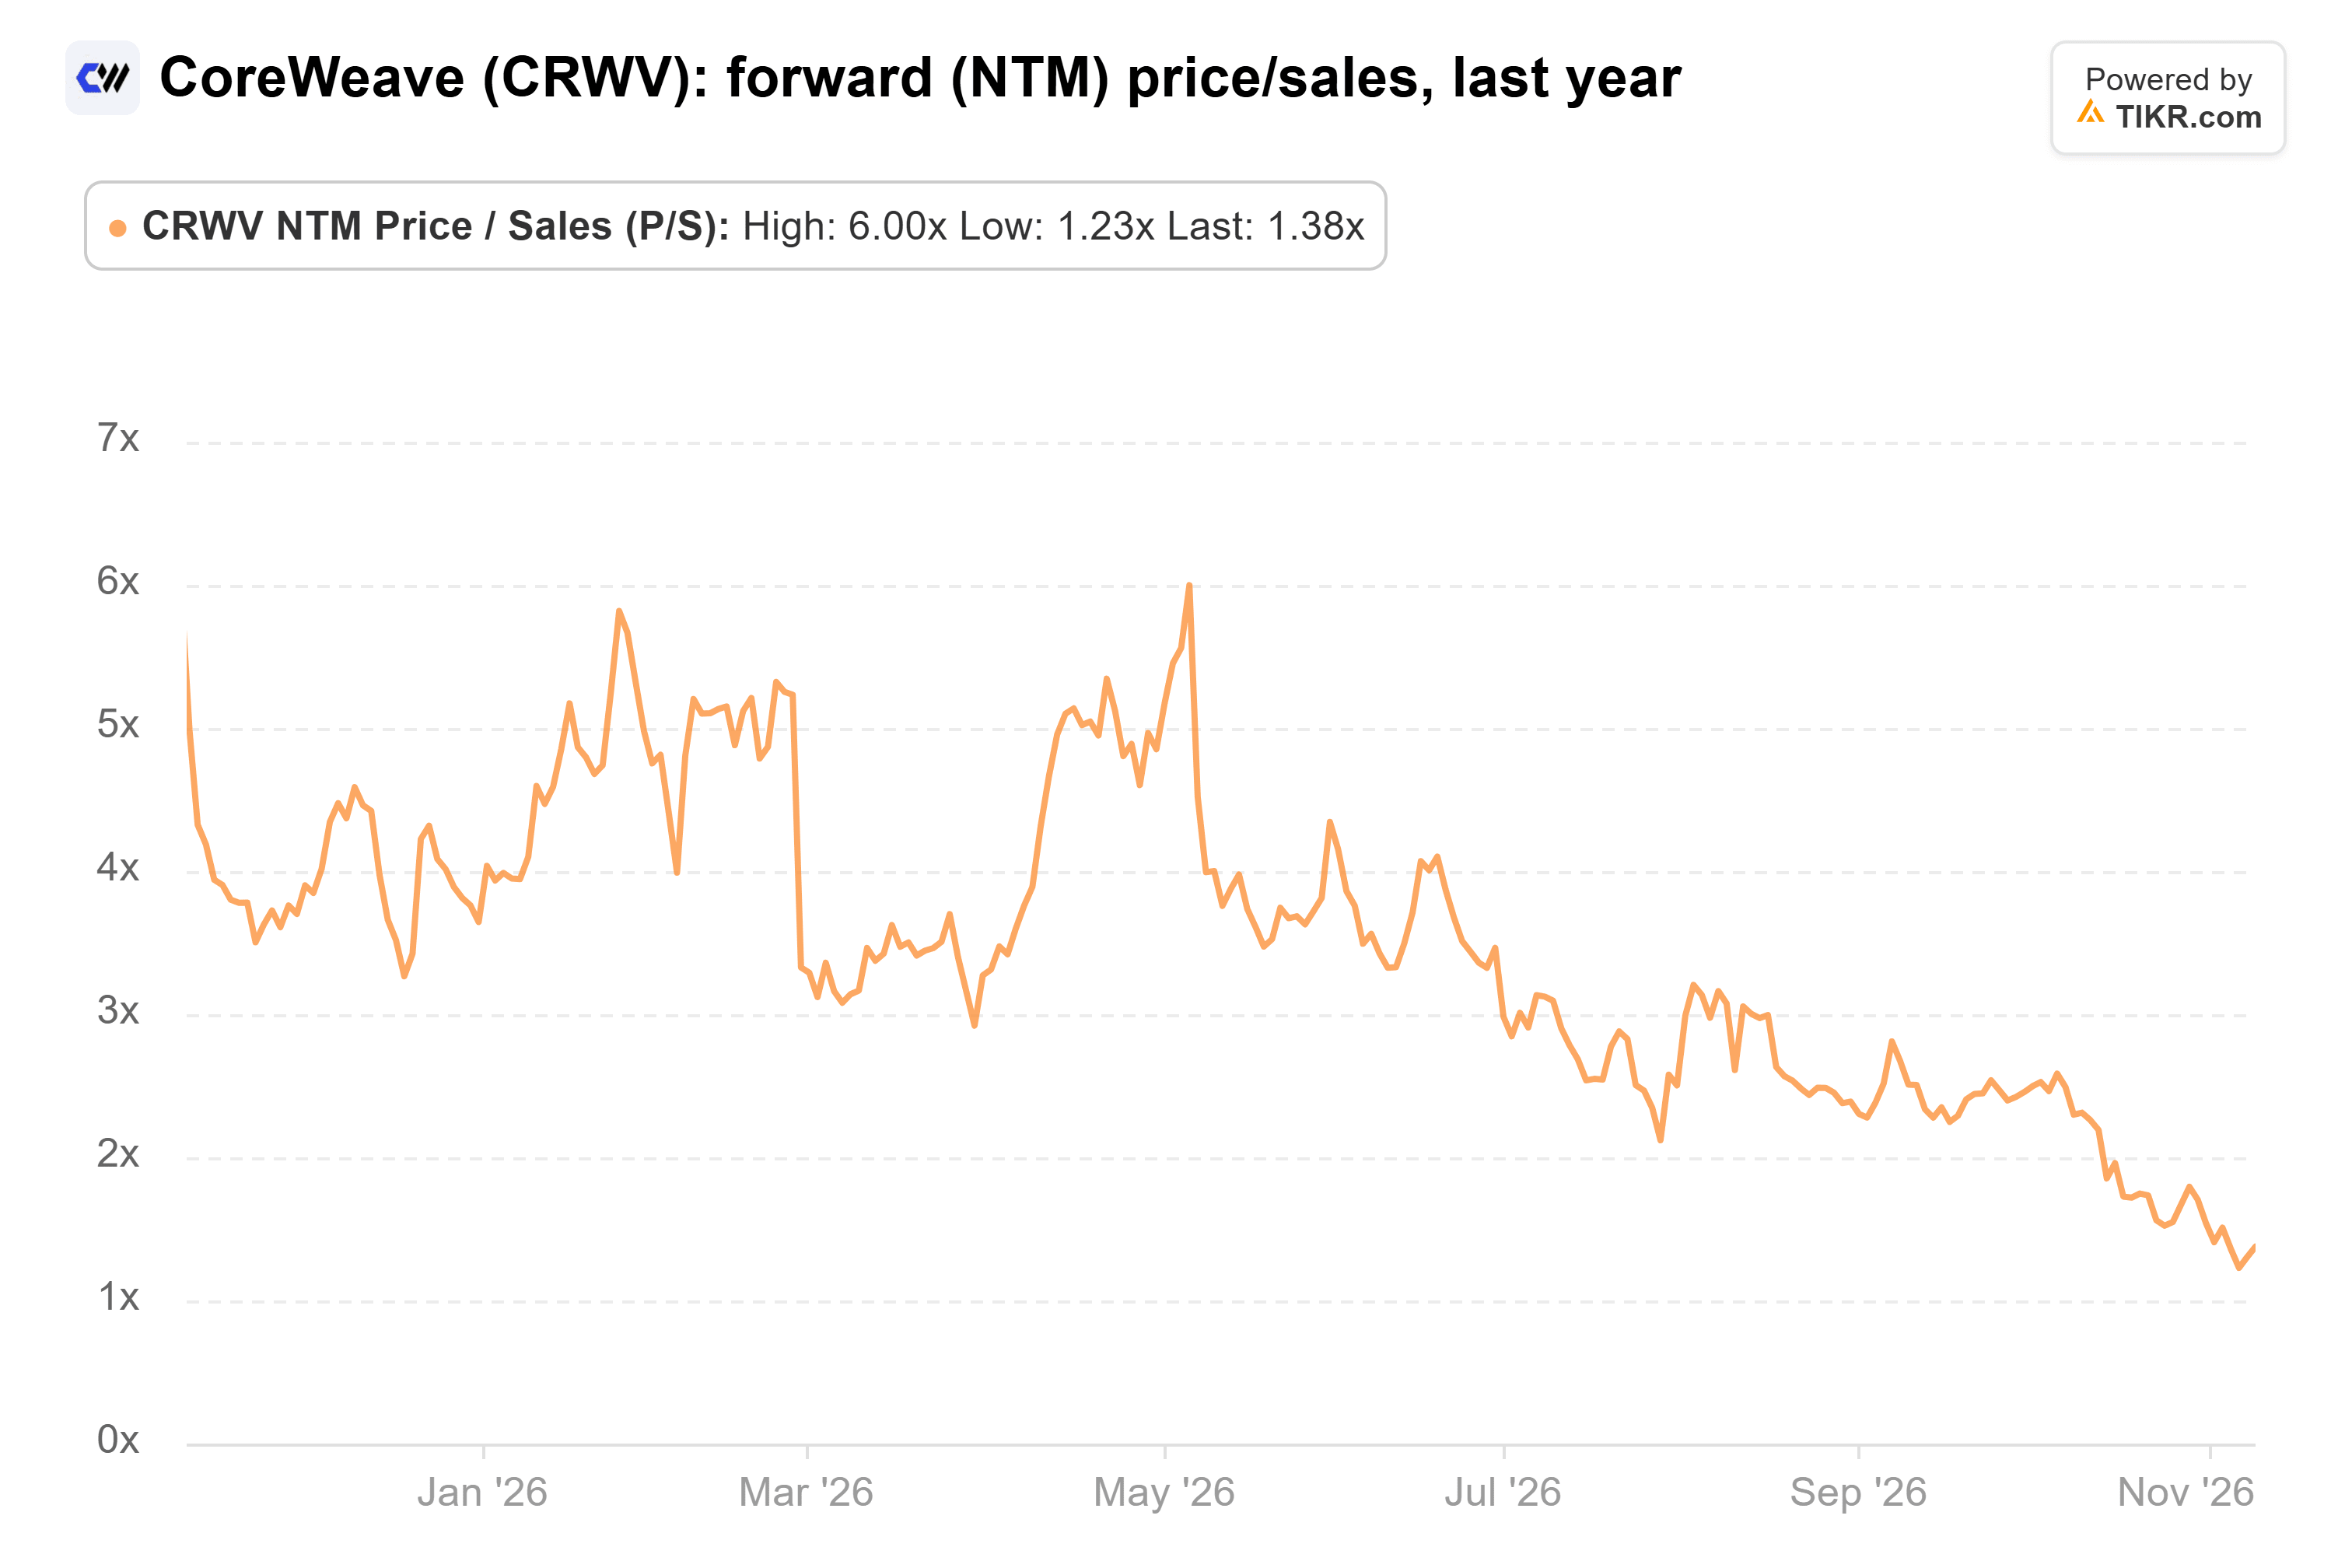
Die Kursziele der Analysten sind weit weniger gefallen als die Aktie. Das Konsensziel von 42 Analysten liegt bei 131,53 US-Dollar, gegenüber 143,64 US-Dollar vor einem Jahr und 170 % über dem Schlusskurs am Dienstag:
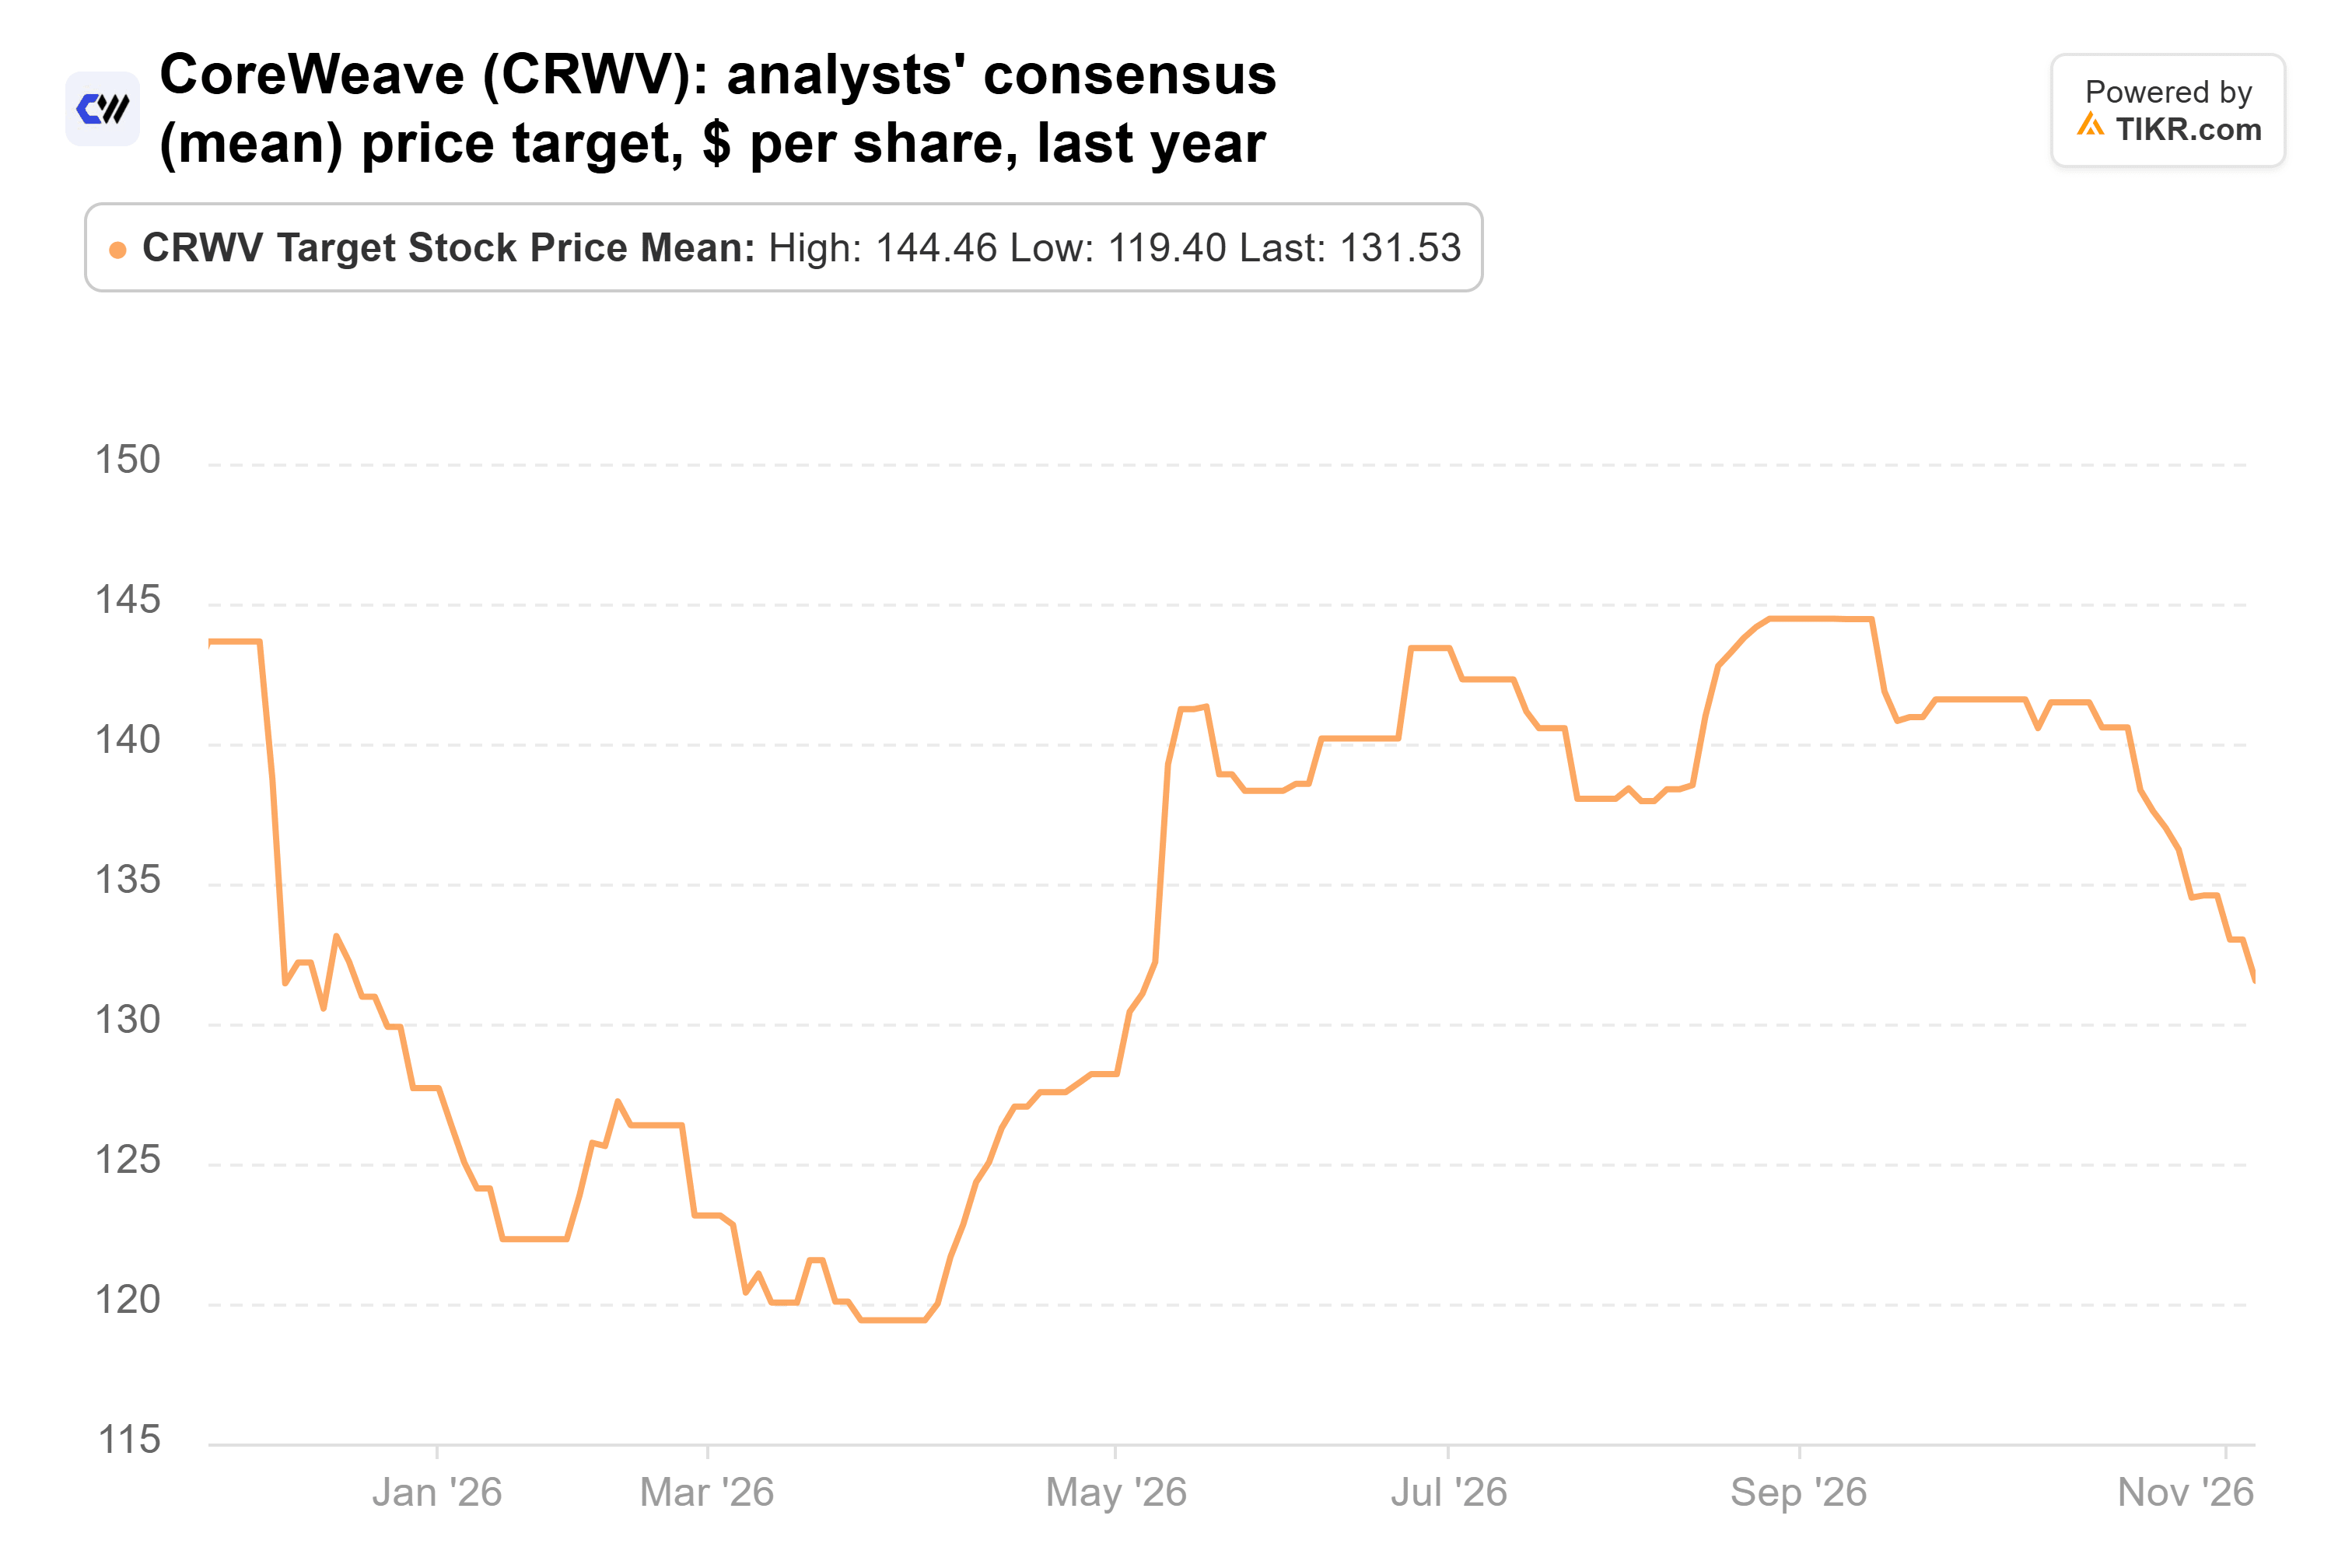
(Die Kursziele reichen von 39 bis 278 US-Dollar, eine sehr große Spanne für eine Aktie.)
Früh dran, wenn die Gläubiger mitspielen
Wenn CoreWeave zu irgendetwas in der Nähe der heutigen Renditen leihen muss, geht mehr von diesem Umsatz an die Gläubiger. Und jede Aktie, die es verkauft, um das zu vermeiden – etwa über das im dritten Quartal eingerichtete "at-the-market"-Programm für bis zu 35 Millionen Aktien – verwässert die bestehenden Aktionäre, einschließlich Appaloosa.
Hier komme ich zu meinem Fazit: Tepper wirkt früh dran. Der Umsatz ist vertraglich gesichert und wächst, und die Käuferbasis ist breiter: Der Anteil des größten Kunden am Quartalsumsatz sank im zweiten Quartal auf 36 %, gegenüber 71 % vor einem Jahr. Bei einem KUV von 1,4x für die nächsten zwölf Monate spiegelt die Aktie bereits einen Großteil des Finanzierungsrisikos wider. CoreWeave war für Appaloosa auch eine viel kleinere Wette als Taiwan Semiconductor oder Meta.
Die Ergebnisse von CoreWeave für das dritte Quartal, die nach Börsenschluss am Dienstag veröffentlicht wurden, zeigten ein bereinigtes Betriebsergebnis, das über Plan lag, aber immer noch deutlich unter der Zinslast, sodass die Gläubiger weiterhin wichtig sind. Der 13F-Bericht von Appaloosa, fällig am 16. November, wird zeigen, ob der Fonds die Aktie zum 30. September noch hielt.
Was ist die CoreWeave-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie CoreWeave kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!