Meta Platforms (META) hat ein Problem:
Die aktuelle Erzählung dreht sich um KI…aber KI generiert für das Unternehmen tatsächlich noch keine nennenswerten Umsätze.
Ein Beispiel: Muse, Metas neuer KI-Agent, wurde gerade zur Nummer 1 unter den kostenlosen Apps in den App Stores von Apple und Google, was die Aktie am Montag um 11 % in die Höhe schnellen ließ.
Natürlich bietet der Agent neben einem kostenlosen Plan auch zwei kostenpflichtige Pläne an – den Max-Plan für 100 $ pro Monat und den Power-Plan für 20 $ pro Monat. (Profi-Tipp: Wenn du einen Empfehlungscode von jemandem bekommst, erhaltet ihr beide eine Milliarde kostenlose Tokens).
Es ist schwer vorstellbar, dass diese Pläne eine materielle Größenordnung erreichen.
Wie Dylan Lewis in der gestrigen Folge des Brew Markets Podcasts anmerkte:
„Damit Muse überhaupt als Prozentsatz, ein einziger Prozentpunkt des Umsatzes von Meta, in Erscheinung tritt, bräuchte es wahrscheinlich über 10 Millionen zahlende Nutzer.“
Was, huch. Das wäre eine ziemliche Herausforderung, wenn man bedenkt, dass OpenAI nur etwa 50 Millionen zahlende Nutzer hat.
Die Rechnung im Detail
Wie man sieht, hat Meta im letzten Jahr mindestens 50 Milliarden Dollar pro Quartal eingebracht, was Teil eines erheblichen Umsatzwachstums ist:
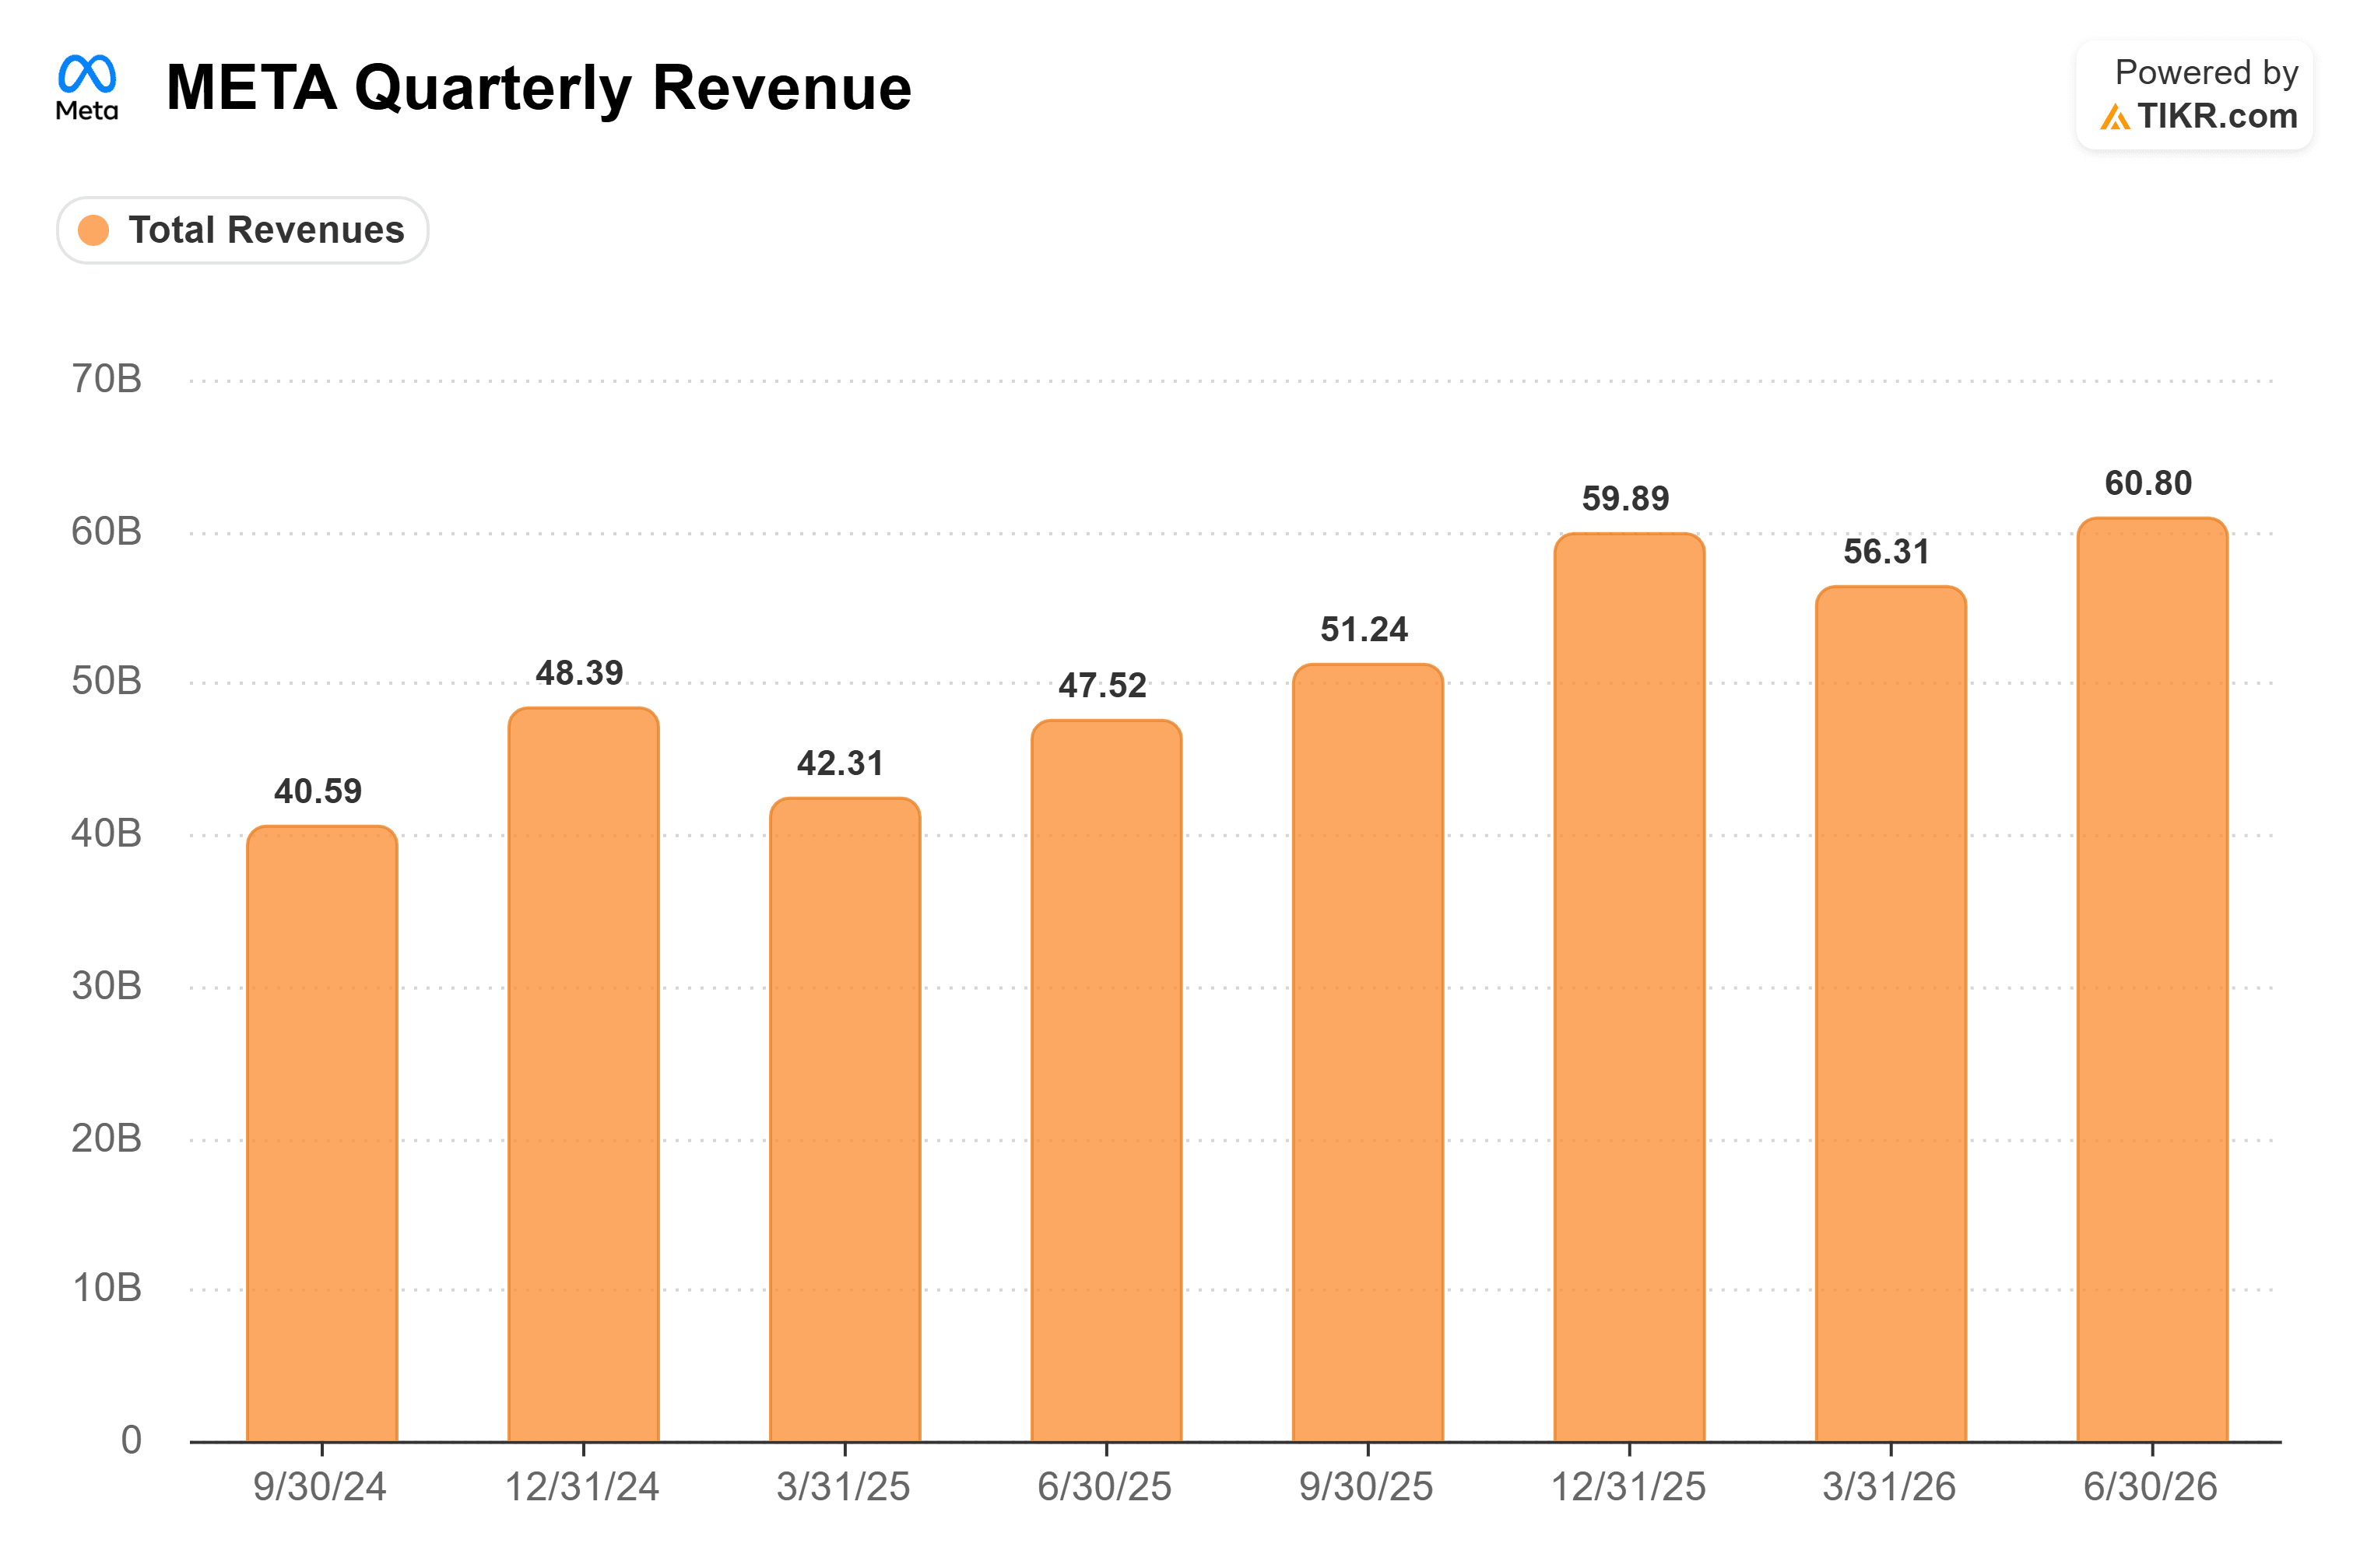
Angesichts dieser Umsatzbasis von 228 Milliarden Dollar in den letzten zwölf Monaten…würde 1 % Wachstum einen zusätzlichen Umsatz von 2,28 Milliarden Dollar bedeuten. Teilt man das durch 10 Millionen Nutzer, kommt man auf etwa 228 $ Ausgaben pro Nutzer, was in etwa den jährlichen Kosten des Power-Plans entspricht.
Und das für einen einzigen Prozentpunkt.
Es ist also schwer vorstellbar, dass Muse als kostenpflichtiger Plan für das Geschäft eine Rolle spielt!
Aber die eigentliche Chance liegt in Werbung
Die Sache ist die: Meta hat noch nie ein großes, erfolgreiches Abonnementgeschäft aufgebaut.
Für mich stellt sich daher eher die Frage: Wie wird Meta Muse *wirklich* monetarisieren?
Ich sehe keinen Grund, warum sie es nicht in eine Werbeplattform verwandeln könnten, genau wie OpenAI es jetzt mit ChatGPT tut, oder wie Alphabet (GOOG) es mit der Suche, Gmail, Youtube, Waze usw. gemacht hat.
(Oder wie Meta es – sehr erfolgreich! – mit Facebook und Instagram gemacht hat.)
Natürlich kann es sein, dass die Einrichtung einer agentenbasierten Werbeplattform eine Weile dauern wird. Die Benutzererfahrung wird wichtig sein, zumal Konkurrenten wie Alphabet, OpenAI, Anthropic und Microsoft (MSFT) zweifellos aufholen und so schnell wie möglich Marktanteile erobern werden.
Man könnte sich vorstellen – und das ist reine Spekulation – einen Zwischenschritt, bei dem Meta die Daten von Muse nutzt, um seine Werbeangebote auf Facebook und Instagram anzureichern, die heute die eigentlichen Cashcows des Unternehmens sind.
In der Marketingwelt spricht man von „High-Intent“-Aktionen – das Besuchen einer Webseite, das Hinzufügen eines Artikels zum Warenkorb usw.
Stellt euch nun einen Agenten vor, der all diese Informationen über Wochen, Monate und Jahre eures Lebens hat. Dass ihr immer donnerstags ein Hähnchensandwich bestellt. Dass ihr euren Schädlingsbekämpfungsdienst ständig vertröstet, weil sie es nicht schaffen, diese lästige Maus zu fangen. Dass euer Auto ständig repariert werden muss.
Ich kann mir vorstellen, dass ein konkurrierendes Hühnchenrestaurant, ein aufstrebender Schädlingsbekämpfungsdienst und eine Autohandlung alle diese Targeting-Kriterien haben wollen, selbst wenn sie keine Werbung direkt in Muse schalten können.
Könnt ihr euch das nicht auch vorstellen?
Was ist das also wert?
Mir scheint, es könnte eine Menge sein. Und dann greife ich auf TIKRs proprietäres Bewertungsmodell zurück, um einige Szenarien durchzuspielen. Ich habe nur drei Zahlen eingegeben:
- Umsatzwachstum basierend auf Konsensschätzungen bis 2029
- Durchschnittliche operative Margen basierend auf Konsensschätzungen bis 2029 (die von einem starken Rückgang der operativen Marge ausgehen, also sehr konservativ sein könnten!)
- Ein KGV, das dem Durchschnitt der letzten drei Jahre entspricht
…und als ich diese durchrechnete, ergab sich ein implizierter Wert von über 1.000 $ pro Aktie.
Ihr könnt euer eigenes Bewertungsmodell mit institutionell hochwertigen Daten erstellen…kostenlos.
Haftungsausschluss:
Bitte beachte, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!