Die wichtigsten Punkte
- Die Aktie von McDonald's (MCD) legte vom 30. Oktober bis zum 6. November um etwa 7% zu und schloss bei $276,52, nachdem ihr Quartalsgewinn im dritten Quartal die schwächere Restaurantfrequenz in den USA übertraf.
- Restaurant Brands International (QSR) meldete ein vergleichbares Umsatzwachstum von 8,4% bei Burger King in den USA, während Chipotle Mexican Grill (CMG) ein vergleichbares Umsatzwachstum von 2,1% verzeichnete, was den Wettbewerbsdruck auf McDonald's verdeutlicht.
- Der bereinigte Gewinn von McDonald's erreichte $3,57 je Aktie und übertraf die Konsensschätzung von $3,38, obwohl der Umsatz von $7,16 Milliarden unter den Erwartungen lag und die vergleichbaren Umsätze in den USA um 0,2% zurückgingen.
- McDonald's erscheint mit etwa dem 20-fachen des zukünftigen Gewinns fair bewertet, wobei die sich verbessernde Kundennachfrage und die geplante Einführung eines Wertmenüs im Jahr 2027 potenzielle Katalysatoren bieten.
Was ist passiert?
Die Aktie von McDonald's (MCD) stieg vom 30. Oktober bis zum 6. November um etwa 7% von $258,12 auf $276,52, wie aus historischen Aktienkursdaten hervorgeht. Die meiste Aufmerksamkeit erregte der Bericht zum dritten Quartal, der trotz anhaltender Schwäche bei der Restaurantfrequenz in den USA höhere Gewinne zeigte.
Die Aktie sprang am 4. November um 6,5%, nachdem McDonald's einen bereinigten Gewinn von $3,57 je Aktie meldete, ein Plus von 11% im Jahresvergleich und über der Konsensschätzung von $3,38. Der Umsatz von $7,16 Milliarden blieb jedoch hinter den von Analysten erwarteten $7,28 Milliarden zurück.
Laut den Ergebnissen des dritten Quartals des Unternehmens gingen die vergleichbaren Umsätze in den USA um 0,2% zurück, da weniger Kundengänge höhere durchschnittliche Ausgaben ausglichen. Die globalen vergleichbaren Umsätze stiegen um 1,5%, gestützt von einer stärkeren internationalen Performance.
Das Gewinn-Überraschung resultierte größtenteils aus höheren Margen der Franchise-Restaurants und Gewinnen aus dem Verkauf von Restaurants an Franchisenehmer, nicht aus einer bedeutenden Erholung der US-Nachfrage. Das ist ein wichtiger Unterschied: Das Franchise-basierte Geschäftsmodell von McDonald's stützt weiterhin die Profitabilität, aber mehr Kunden in die Restaurants zu locken, bleibt eine Herausforderung.
Der Wettbewerb macht diese Herausforderung schwieriger. Restaurant Brands International meldete ein vergleichbares Umsatzwachstum von 8,4% bei Burger King in den USA, während Chipotle Mexican Grill ein vergleichbares Umsatzwachstum von 2,1% verzeichnete, einschließlich eines Anstiegs der Transaktionen um 0,8%.
Diese Ergebnisse deuten darauf hin, dass McDonald's über die breiteren Branchendruck hinaus mit Wettbewerbsherausforderungen konfrontiert ist, obwohl Unterschiede bei Preisen, Kundendemografie und Restaurantformaten direkte Vergleiche unvollkommen machen.
Dennoch sieht das Management Gründe für Optimismus. Der Vorstandsvorsitzende und CEO Chris Kempczinski sagte, das Unternehmen sei durch die sich verbessernde US-Performance im Verlauf des Quartals ermutigt worden, und fügte hinzu: "Wir konzentrieren uns darauf, hierauf aufzubauen, das Geschäft heute zu stärken und in das nächste Kapitel des Wachstums zu investieren."
McDonald's testet zwei Einstiegspreis-Menüstrukturen in etwa 1.900 US-Restaurants und plant eine landesweite Einführung Anfang 2027.
Die Chance ist klar: Bezahlbare Mahlzeiten könnten mehr Kunden anlocken und helfen, die Frequenz wiederherzustellen. Die Frage ist, ob diese zusätzlichen Besuche genug Umsatz generieren, um die Promotionskosten auszugleichen und die Restaurantprofitabilität zu schützen.
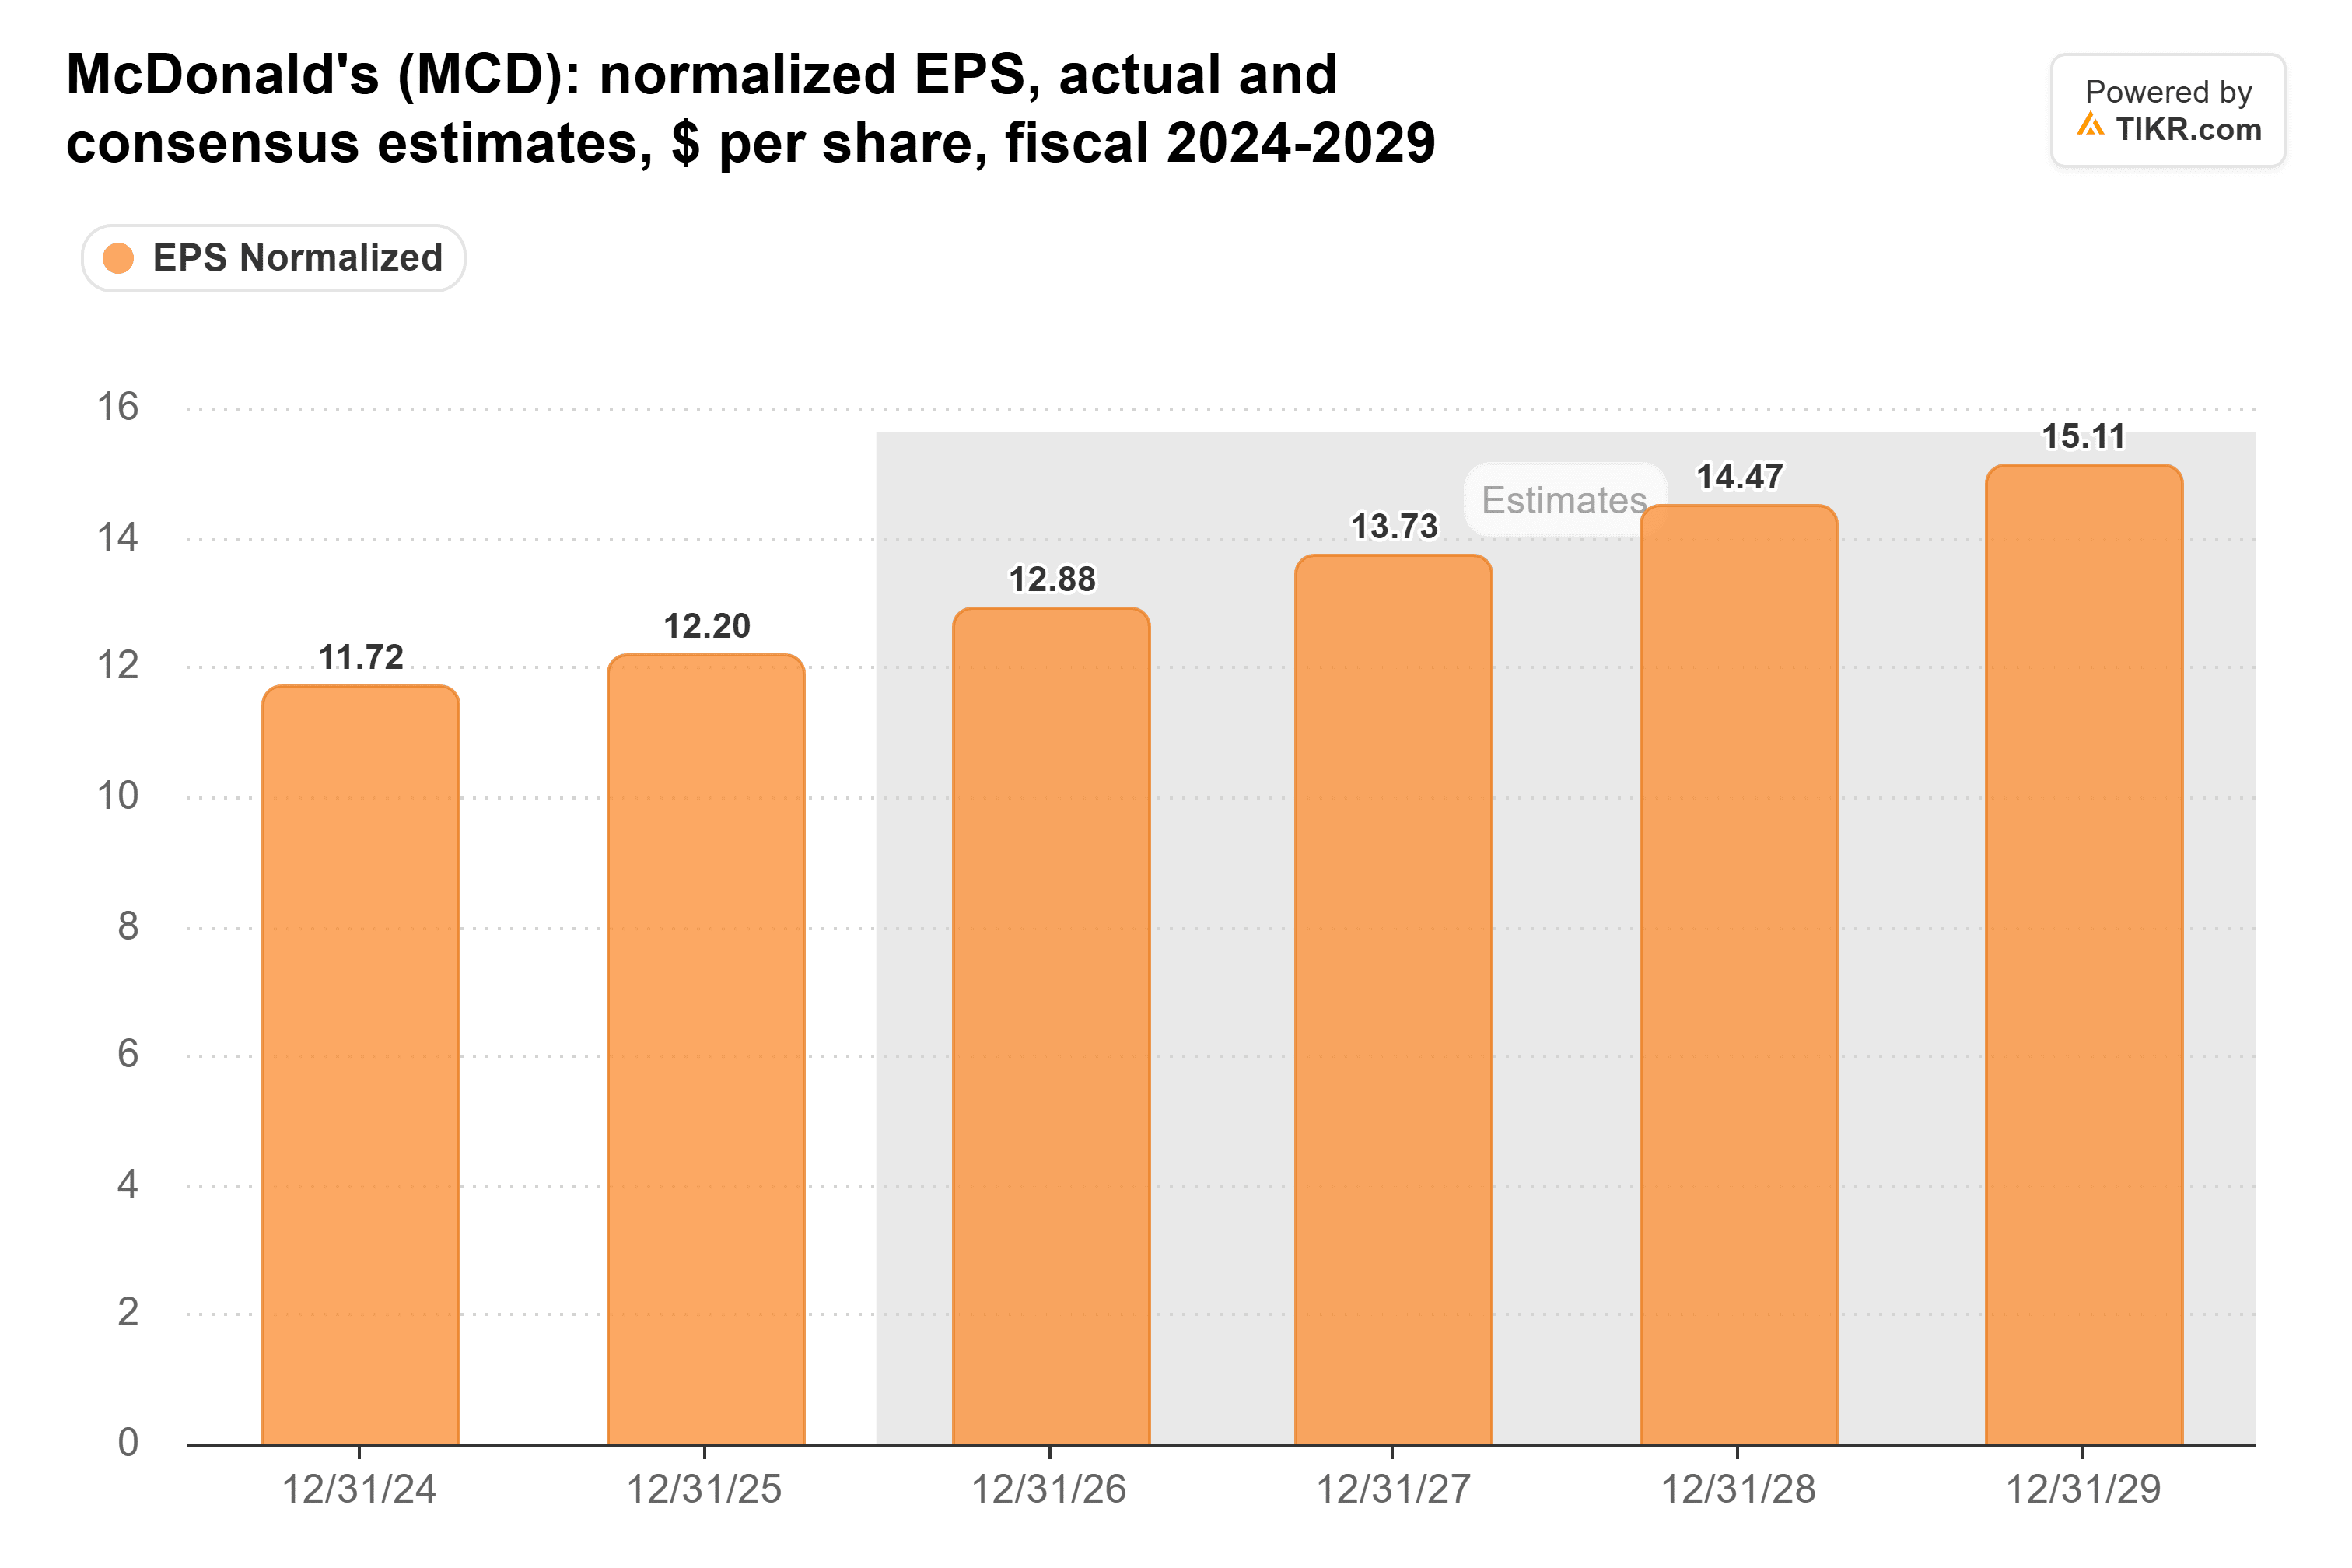
Die Wall-Street-Schätzungen in der TIKR-Grafik prognostizieren einen normalisierten EPS von $12,88 im Jahr 2026, wobei die Gewinne bis 2029 voraussichtlich steigen werden.
Dieser Ausblick deutet darauf hin, dass Analysten erwarten, dass McDonald's seine Gewinne trotz schwächerer US-Kundennachfrage weiter steigern wird. Die Aufrechterhaltung dieses Wachstums wird jedoch von der Franchise-Profitabilität, der Restaurantproduktivität und davon abhängen, ob der erneute Fokus auf Wert die Kunden zurückbringen kann.
Ist die McDonald's-Aktie unter- oder überbewertet?
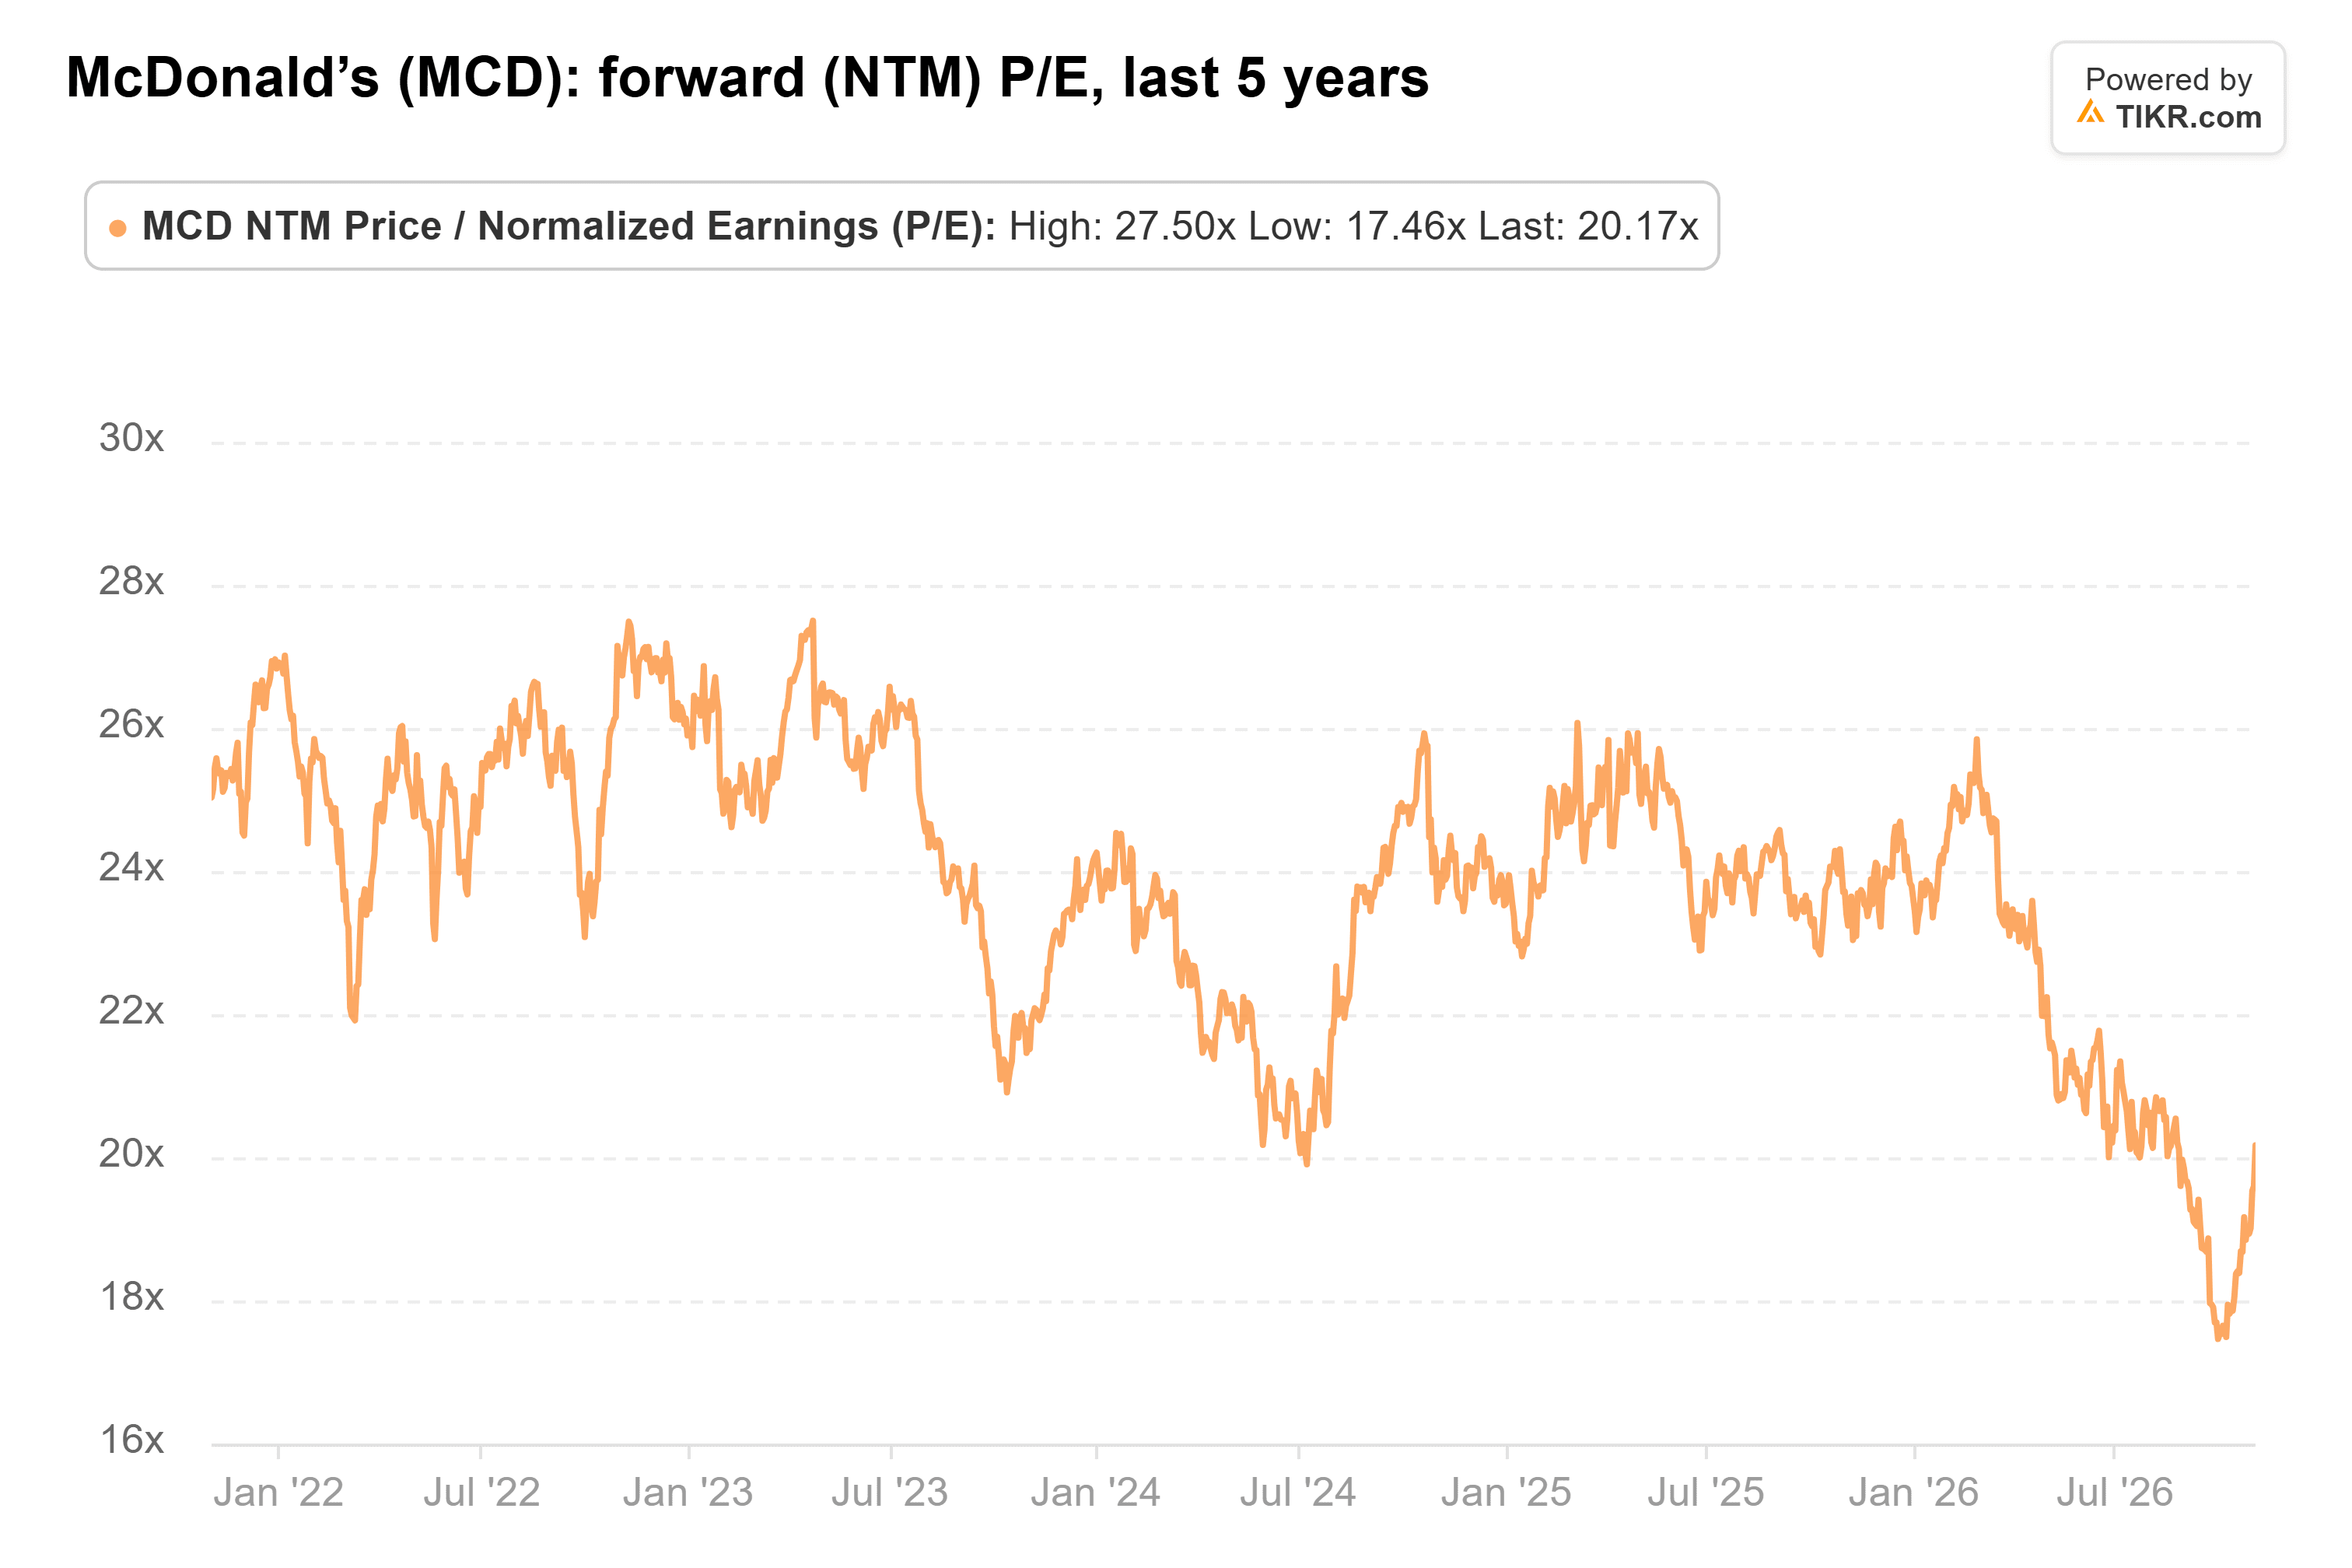
McDonald's erscheint nach seinem jüngsten Rally eher fair bewertet als deutlich unterbewertet. Bei etwa dem 20-fachen des zukünftigen Gewinns notiert die Aktie unter ihrem Fünfjahresdurchschnitt von etwa dem 24-fachen, aber dieser Abschlag allein macht sie noch nicht zum Schnäppchen.
Die Wall Street erwartet, dass der normalisierte EPS 2026 $12,88 erreichen und bis 2029 weiter steigen wird, was eine Grundlage für Gewinnwachstum bietet, falls sich die Kundennachfrage verbessert und die Franchise-Margen stark bleiben.
Der Bewertungsabschlag bietet etwas Aufwärtspotenzial, aber Investoren zahlen auch für ein Unternehmen, das unter Wettbewerbsdruck steht und eine noch unbewiesene Erholung der US-Frequenz. Höhere Promotionskosten oder enttäuschende Kundengänge könnten begrenzen, wie viel der Markt für zukünftige Gewinne zu zahlen bereit ist.
McDonald's tätigt auch erhebliche langfristige Investitionen in seine Restaurants. Im Rahmen seiner NEXT-Strategie plant das Unternehmen etwa $8,5 Milliarden an Unterstützung für Franchisenehmer bis 2036, einschließlich Mietnachlässen und Kapitalinvestitionen zur Verbesserung der Restauranteffizienz und des Kundenerlebnisses.
Diese Investitionen könnten die langfristige Profitabilität stärken, auch wenn die Vorteile Zeit brauchen werden, um sich zu materialisieren.
Insgesamt erscheint McDonald's nach seinem jüngsten Rally fair bewertet. Eine sich verbessernde US-Kundennachfrage, die Aufrechterhaltung der Franchise-Profitabilität und die erfolgreiche Einführung seiner Wertmenü-Strategie 2027 könnten in den nächsten 12 Monaten weiteren Aufwärtstrend unterstützen. Anhaltende Frequenzschwäche und Promotionskosten bleiben die größten Risiken.
Was ist die McDonald's-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was McDonald's wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie McDonald's kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!