Die wichtigsten Punkte
- Mastercard veröffentlicht die Ergebnisse für das dritte Quartal am Donnerstag, den 29. Oktober, nach einer Rallye, die die Aktie auf ein Allzeithoch trieb.
- Das KGV (Kurs-Gewinn-Verhältnis) auf Basis der Schätzungen ist von einem Fünfjahrestief von 23 im Juni auf 29 gestiegen, liegt aber immer noch unter seinem Fünfjahresdurchschnitt von 31.
- Analysten erwarten für 2026 einen bereinigten Gewinn pro Aktie (EPS) von 19,95 US-Dollar, 17 % über dem Wert für 2025. Daher muss das zweite Halbjahr ein EPS-Wachstum von etwa 13 % nach 22 % im ersten Halbjahr liefern.
- Das Quartal muss zeigen, dass die Margen über 60 % bleiben, Rabatte unter Kontrolle sind und die Gewinnschätzungen für das Gesamtjahr nach oben korrigiert werden.
Die Aktie von Mastercard (MA) erreichte diesen Monat ein Allzeithoch. Am Donnerstag, den 29. Oktober, bekommen Anleger endlich harte Zahlen, um dies zu überprüfen.
Mastercard veröffentlicht seine Ergebnisse für das dritte Quartal vor Börsenbeginn, mit einer Telefonkonferenz um 9 Uhr ET. Für alle, die Mastercards Rallye von mehr als 12 % in einem Monat mitgenommen haben, ist es Zeit für eine Entscheidung: Gewinne mitnehmen oder vor der Veröffentlichung noch zukaufen?
Hier ist, was das Quartal zeigen muss.
Das KGV hat noch Luft nach oben
Beginnen wir mit dem Preis. Das KGV von Mastercard auf Basis der Schätzungen erreichte Anfang Juni mit 23 seinen Tiefpunkt, den niedrigsten Wert seit fünf Jahren. Die Rallye hat es wieder auf 29 angehoben, was immer noch unter seinem Fünfjahresdurchschnitt von 31 liegt.

(Es ist auch nicht annähernd an seinem Höchststand von 38 aus dem Januar 2022.)
Der Großteil des Allzeithochs kommt also vom Gewinnwachstum, mit einem teilweisen Anstieg des KGVs obendrauf. Das bedeutet, dass die Gewinne weiterhin kommen müssen.
Die Schätzungen müssen weiter steigen
Analysten erwarten für 2026 einen bereinigten Gewinn pro Aktie (EPS) von 19,95 US-Dollar, ein Plus von 17 % gegenüber den 17,01 US-Dollar für 2025, und 23,07 US-Dollar für 2027:

Das erste Halbjahr hat einen Großteil der Arbeit geleistet, mit einem Anstieg des bereinigten EPS um 22 %. Um den Konsens für das Gesamtjahr zu erreichen, muss das EPS im zweiten Halbjahr um etwa 13 % wachsen.
Das ist machbar. Das Management hat für das dritte Quartal ein Nettoumsatzwachstum am oberen Ende eines niedrigen zweistelligen Bereichs prognostiziert (währungsbereinigt, ohne Akquisitionen), nach jeweils 12 % in den ersten beiden Quartalen. Die Dienstleistungssparte wuchs währungsbereinigt in beiden um 18 %.
Aber die Schätzung für 2026 ist seit Ende Juni nur um 1,5 % gestiegen. Ein Quartal, das sie weiter nach oben treibt, gibt dem KGV von 29 etwas Neues, auf dem es stehen kann. Eine unveränderte Schätzung gibt Haltern einen Grund, ihre Gewinne zu realisieren.
TIKR verfolgt 40 Analysten zu Mastercard. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Mastercard zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Mastercard an
Die Margen müssen über 60 % bleiben
Die operative Marge von Mastercard hat sich jedes Jahr seit 2021 vergrößert, von 54,4 % auf 59,2 % im Jahr 2025.
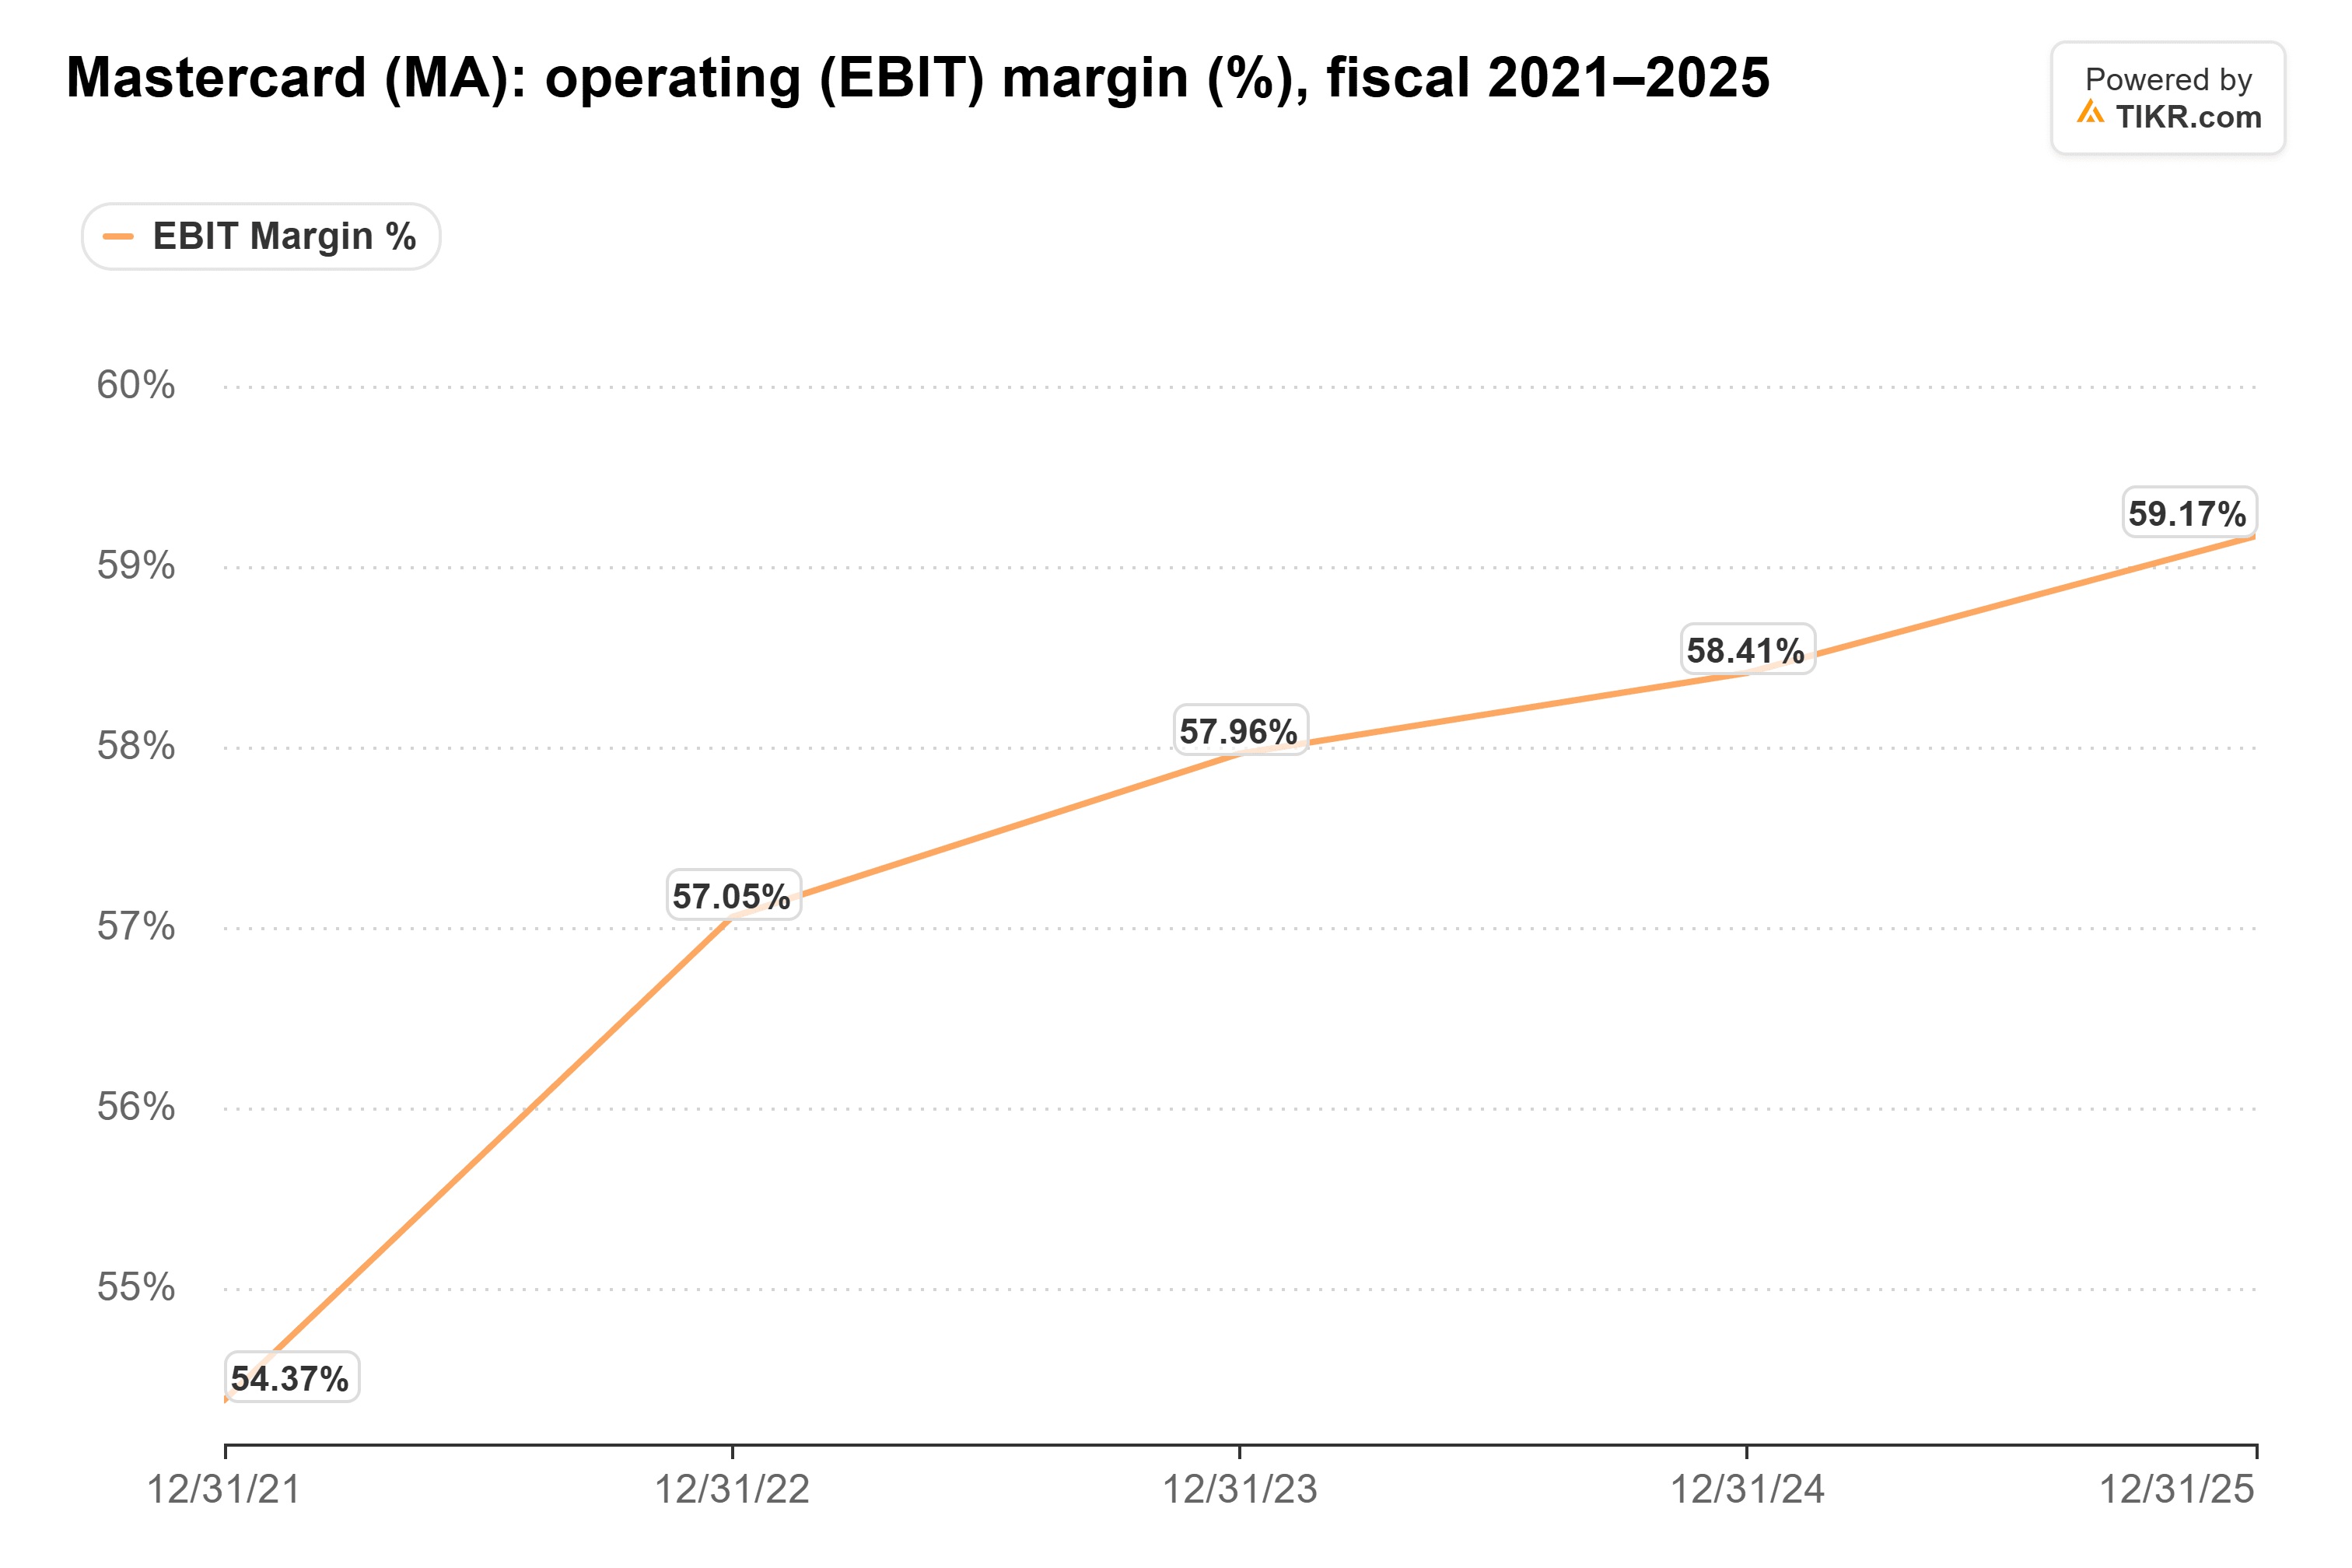
Und sie hat sich auch in diesem Jahr weiter vergrößert. Die bereinigte operative Marge erreichte im ersten Halbjahr 61,0 %, gegenüber 59,6 % im Vorjahreszeitraum.
Der Druckpunkt sind Rabatte und Anreize, das Geld, das Mastercard an Banken zahlt, um deren Kartenportfolios zu gewinnen und zu halten. Sie machten im zweiten Quartal 52,4 % der Brutto-Netzwerkgebühren aus, gegenüber 49,9 % im Vorjahreszeitraum, und das Management erwartet, dass dieser Anteil im dritten Quartal erneut leicht steigen wird. Ein größerer Sprung als dieser würde die Marge schmälern, auf der die EPS-Schätzungen basieren.
Washington und Stablecoins können ein gutes Quartal übertönen
Natürlich wird die Aktie nicht nur vom EPS getrieben. Präsident Trump unterstützte das Swipe-Fee-Gesetz am 19. Oktober erneut, und die Zwischenwahlen am 3. November liegen fünf Tage nach der Veröffentlichung. Der BVNK-Deal von Mastercard, der bis zu 1,8 Milliarden US-Dollar wert sein kann, hat Anlegern auch eine Stablecoin-Story gegeben, die eingepreist werden muss. Ein sauberes Quartal klärt keines von beiden.
Eine Hürde, die Mastercard nehmen kann
Meine Einschätzung: Mastercard sollte sie nehmen. Das Management hat bereits das obere Ende seines Bereichs prognostiziert, die Margen weiten sich weiter aus und das KGV liegt unter seinem eigenen Fünfjahresdurchschnitt, daher braucht die Aktie keinen Überraschungserfolg. Sie braucht ein Quartal, das das zweite Halbjahr auf Kurs für ein EPS-Wachstum von 13 % hält und die Schätzung für das Gesamtjahr nach oben drückt.
Die Zahl, die ich am genauesten beobachten würde, sind die Rabatte. Wenn ihr Anteil an den Gebühren deutlich über 52,4 % steigt, stockt das Margenwachstum. Und was auch immer der Bericht am Donnerstag sagt, der 3. November könnte die Aktie mehr bewegen.
Was ist die Mastercard-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Mastercard wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!