Die wichtigsten Punkte
- Die Aktie von Lam Research ist im letzten Monat um 34 % gefallen. Ein Rekordquartal im September wurde von einer Prognose für das Dezember-Quartal begleitet, die nur den Schätzungen entsprach, und Ängste vor KI-Ausgaben trafen auch Applied Materials und den Rest der Chipausrüstungsgruppe.
- Das Management sagte, Engpässe bei bestimmten Komponenten hätten die Prognose nach unten gedrückt, und SK hynix erwartet, dass die Nachfrage nach Speicherchips das Angebot bis 2030 übersteigen wird.
- Analysten erwarten, dass der Gewinn pro Aktie (EPS) von Lam in diesem Geschäftsjahr um etwa 66 % steigen wird, doch die Aktie wird mit dem 22-fachen der erwarteten Gewinne gehandelt, unterhalb ihres Fünfjahresdurchschnitts von 24x.
- Bernstein behielt seine Kaufempfehlung und sein Kursziel von 350 $ am 2. November bei, und Lam scheint zu diesem Preis ein Kauf zu sein, wobei der Bericht für das Dezember-Quartal Ende Januar der nächste Test sein wird.
Lam Research (LRCX) ist im letzten Monat um 34 % gefallen, direkt nach dem besten Quartal in der Geschichte des Unternehmens.
Der größte Teil davon kam von einem Ausverkauf bei allem, was mit KI-Ausgaben zu tun hat. Applied Materials (AMAT) fiel im gleichen Monat um 30 %, während der Nasdaq 100 um 9 % fiel. Selbst SK hynix (SKHY), ein großer Käufer der Anlagen von Lam, der sagt, er könne Speicher nicht schnell genug herstellen, ist um 23 % gefallen.
Angebotsengpässe drückten die Prognose
Lam berichtete nach Börsenschluss am 21. Oktober. Der Umsatz im September-Quartal erreichte einen Rekord von 8,22 Mrd. $, ein Plus von 54 % gegenüber dem Vorjahr, und der bereinigte Gewinn pro Aktie (EPS) von 2,20 $ übertraf die Schätzungen. Seine bereinigte operative Marge war mit 40,2 % ein Rekord.
Das Problem war Dezember. Lam prognostizierte einen Umsatz von 8,6 Mrd. $, plus/minus 400 Mio. $, und einen bereinigten EPS von 2,33 $, etwa das, was Analysten bereits erwartet hatten. Das Management sagte im Telefonat, dass Engpässe bei bestimmten Komponenten die Prognose davon abgehalten hätten, höher auszufallen, und dass die verzögerten Lieferungen im März-Quartal ausgeliefert werden sollten. China, das 35 % des Umsatzes im September-Quartal ausmachte, wird im Dezember ebenfalls voraussichtlich stark zurückgehen.
Da Anleger bereits nervös wegen der KI-Ausgaben waren, reichte das. Die Aktie fiel am nächsten Tag um 12 %, und Analysten senkten ihre Kursziele über die gesamte Linie. Bernsteins Stacy Rasgon war einer von ihnen und senkte sein Ziel auf 350 $ von 385 $.
TIKR verfolgt 34 Analysten zu Lam Research. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Lam Research zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Lam Research an
Chipausrüster wurden als Gruppe verkauft
Der Rutsch hatte begonnen, bevor Lam berichtete. Chipausrüsteraktien steuerten am 16. Oktober aufgrund von Sorgen über das Tempo der KI-Ausgaben auf historische Verlustserien zu. Dann belebten Intels schwache Prognose für das vierte Quartal und Amazons wachsende KI-Ausgaben am 30. Oktober Zweifel daran, dass sich all diese Ausgaben auszahlen werden, und Chipaktien fielen erneut.
Da Applied Materials fast genauso stark gefallen ist wie Lam, lese ich dies als einen Ausverkauf des gesamten KI-Ausgaben-Trades durch die Anleger, wobei Lams Prognose ihnen einen weiteren Grund gab.
Der Engpass besteht weiterhin
SK hynix machte am 28. Oktober den Bullenfall, meldete ein Rekordquartal und sagte, die Nachfrage nach Speicherchips werde das Angebot bis 2030 übersteigen, da der Bau neuer Fabriken Jahre dauert. Lam stieg an diesem Tag um 5 %. Und in seinem eigenen Telefonat nannte Lams Management vorläufige Ausgaben für Wafer-Fab-Ausrüstung (WFE) für 2027 von über 200 Mrd. $, angeführt von DRAM.
Analysten erwarten, dass sich dies in Lams Gewinnen niederschlagen wird, wobei der EPS von 5,82 $ im Jahr bis Juni 2026 auf 9,65 $ in diesem Geschäftsjahr und 12,24 $ im nächsten steigen soll:
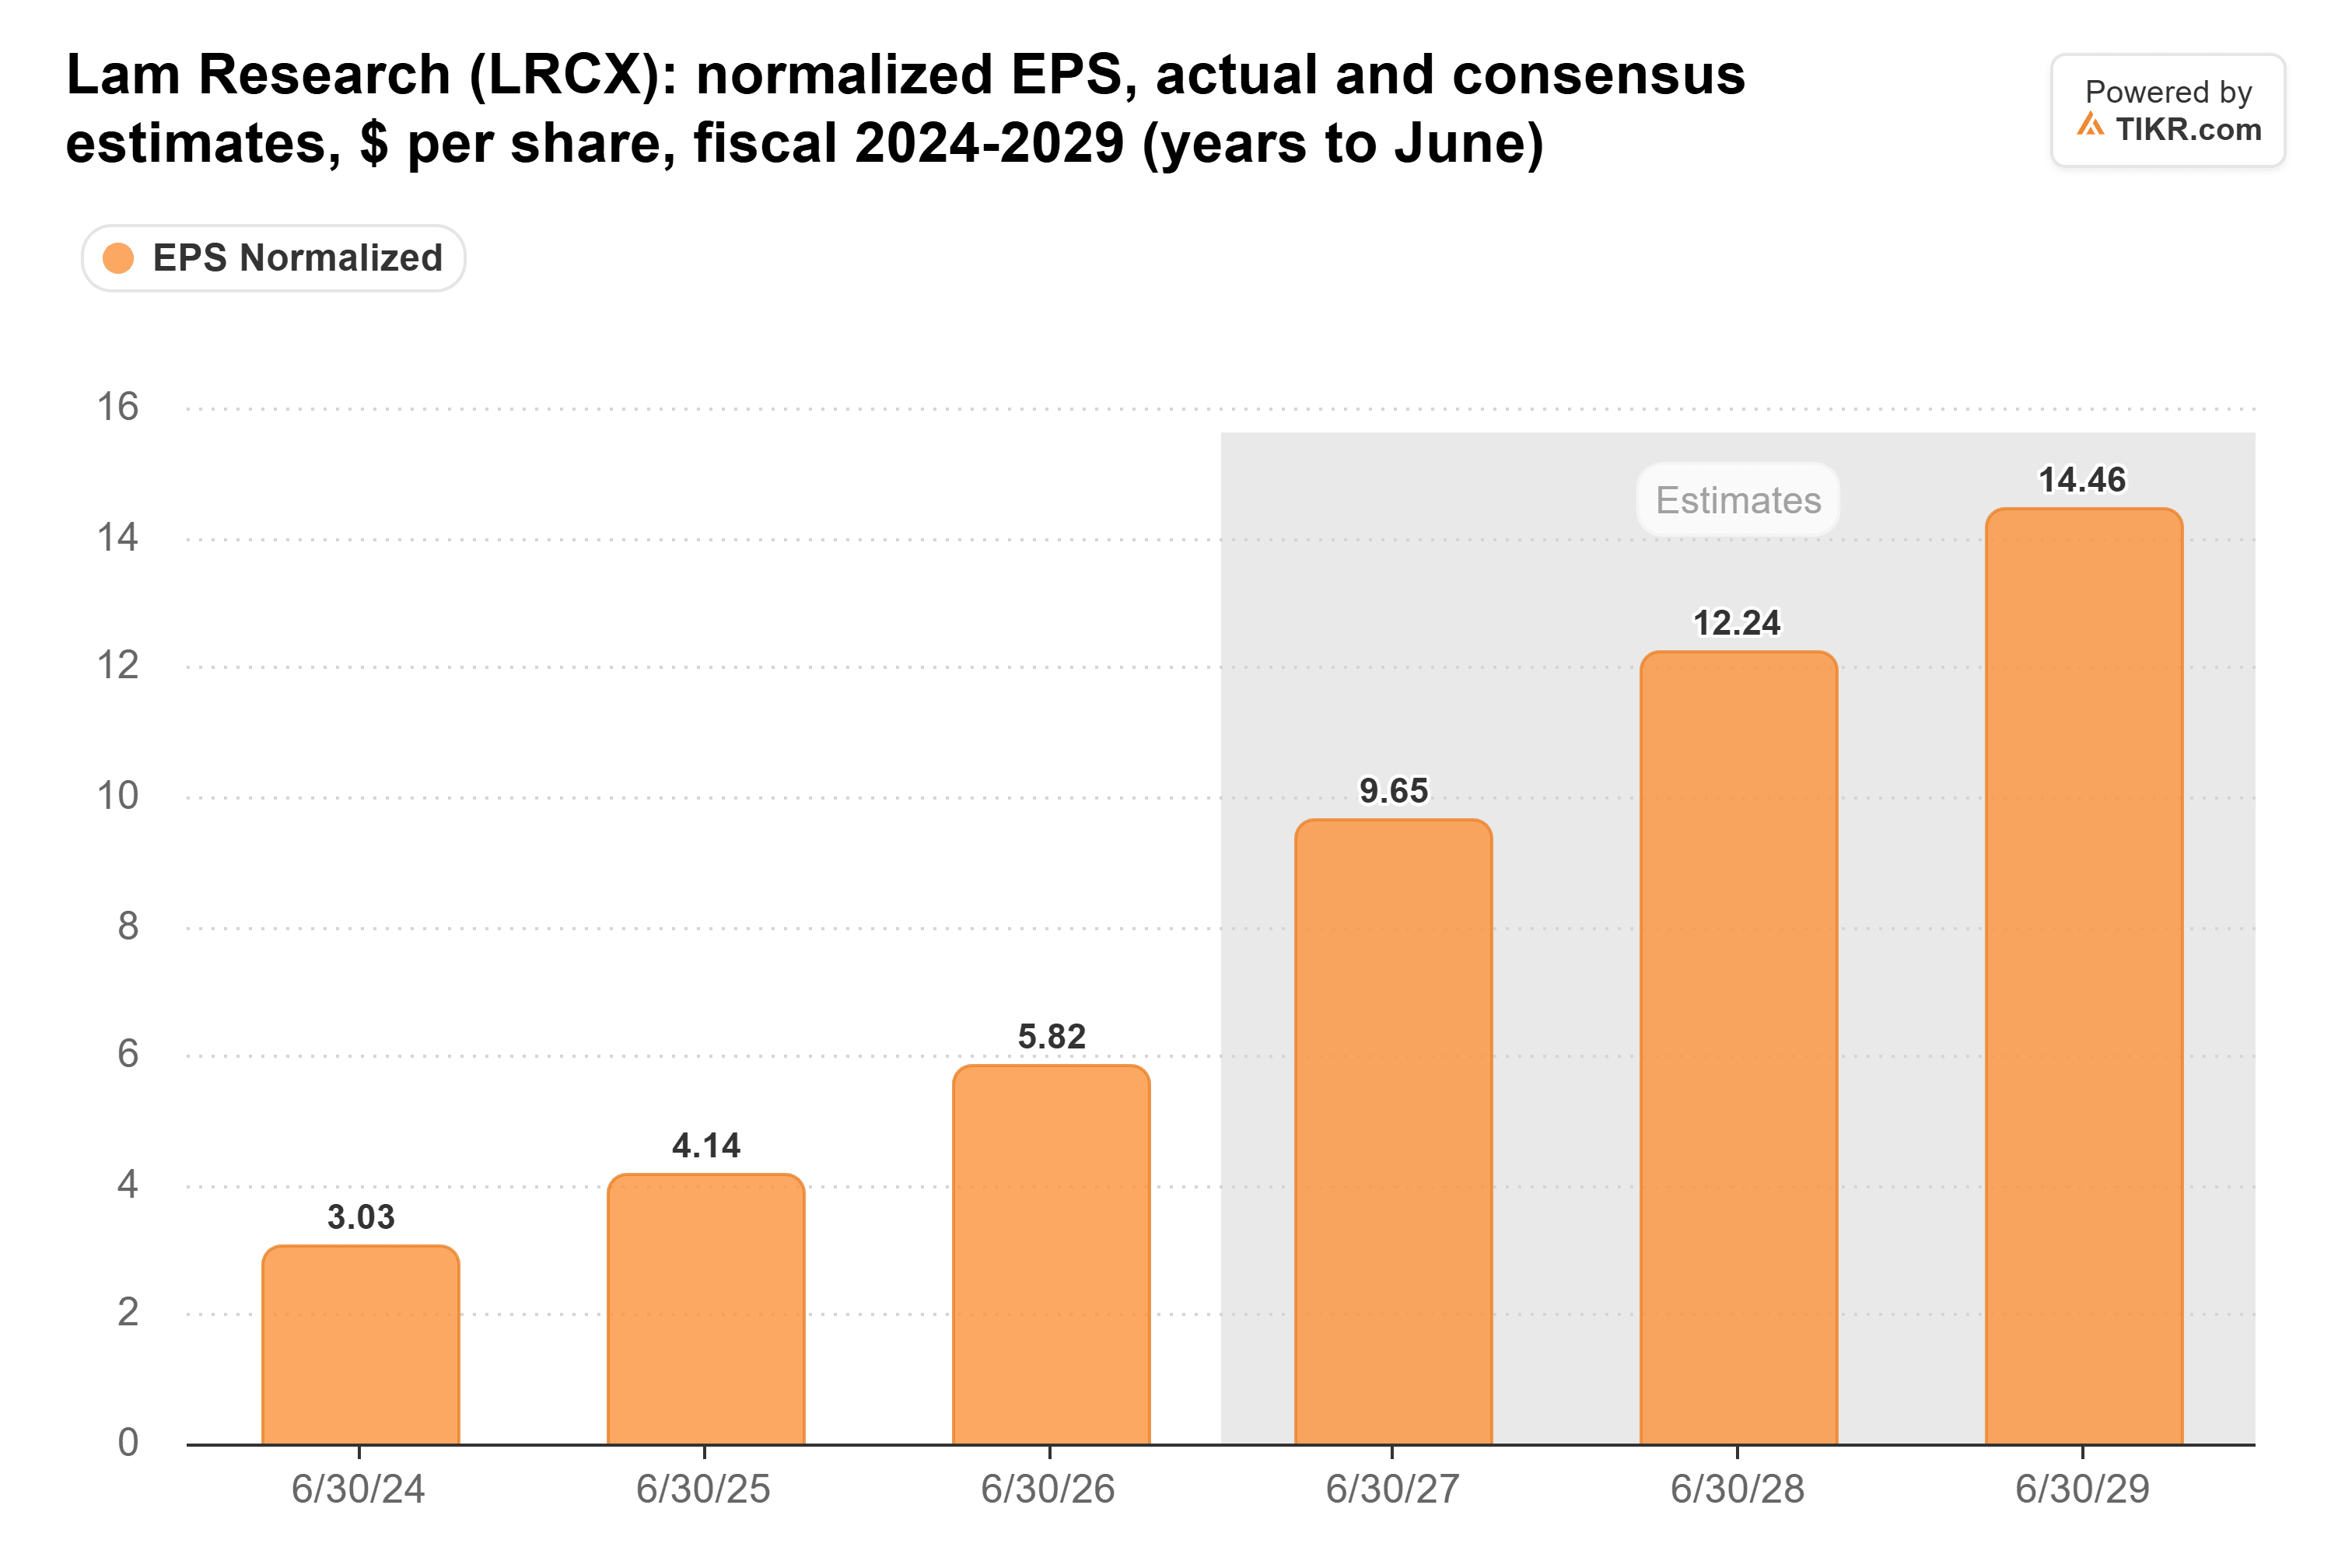
Eine Verzögerung bei der Auslieferung, bei intakter Nachfrage, sollte diese Schätzungen nicht wesentlich verändern.
Für 350 $ ist nur ein moderates Aufgeld nötig
Lam wird jetzt mit dem 22-fachen der erwarteten Gewinne gehandelt, unterhalb seines Fünfjahresdurchschnitts von 24x und weit entfernt von seinem Höchststand von 57x am 30. Juni:
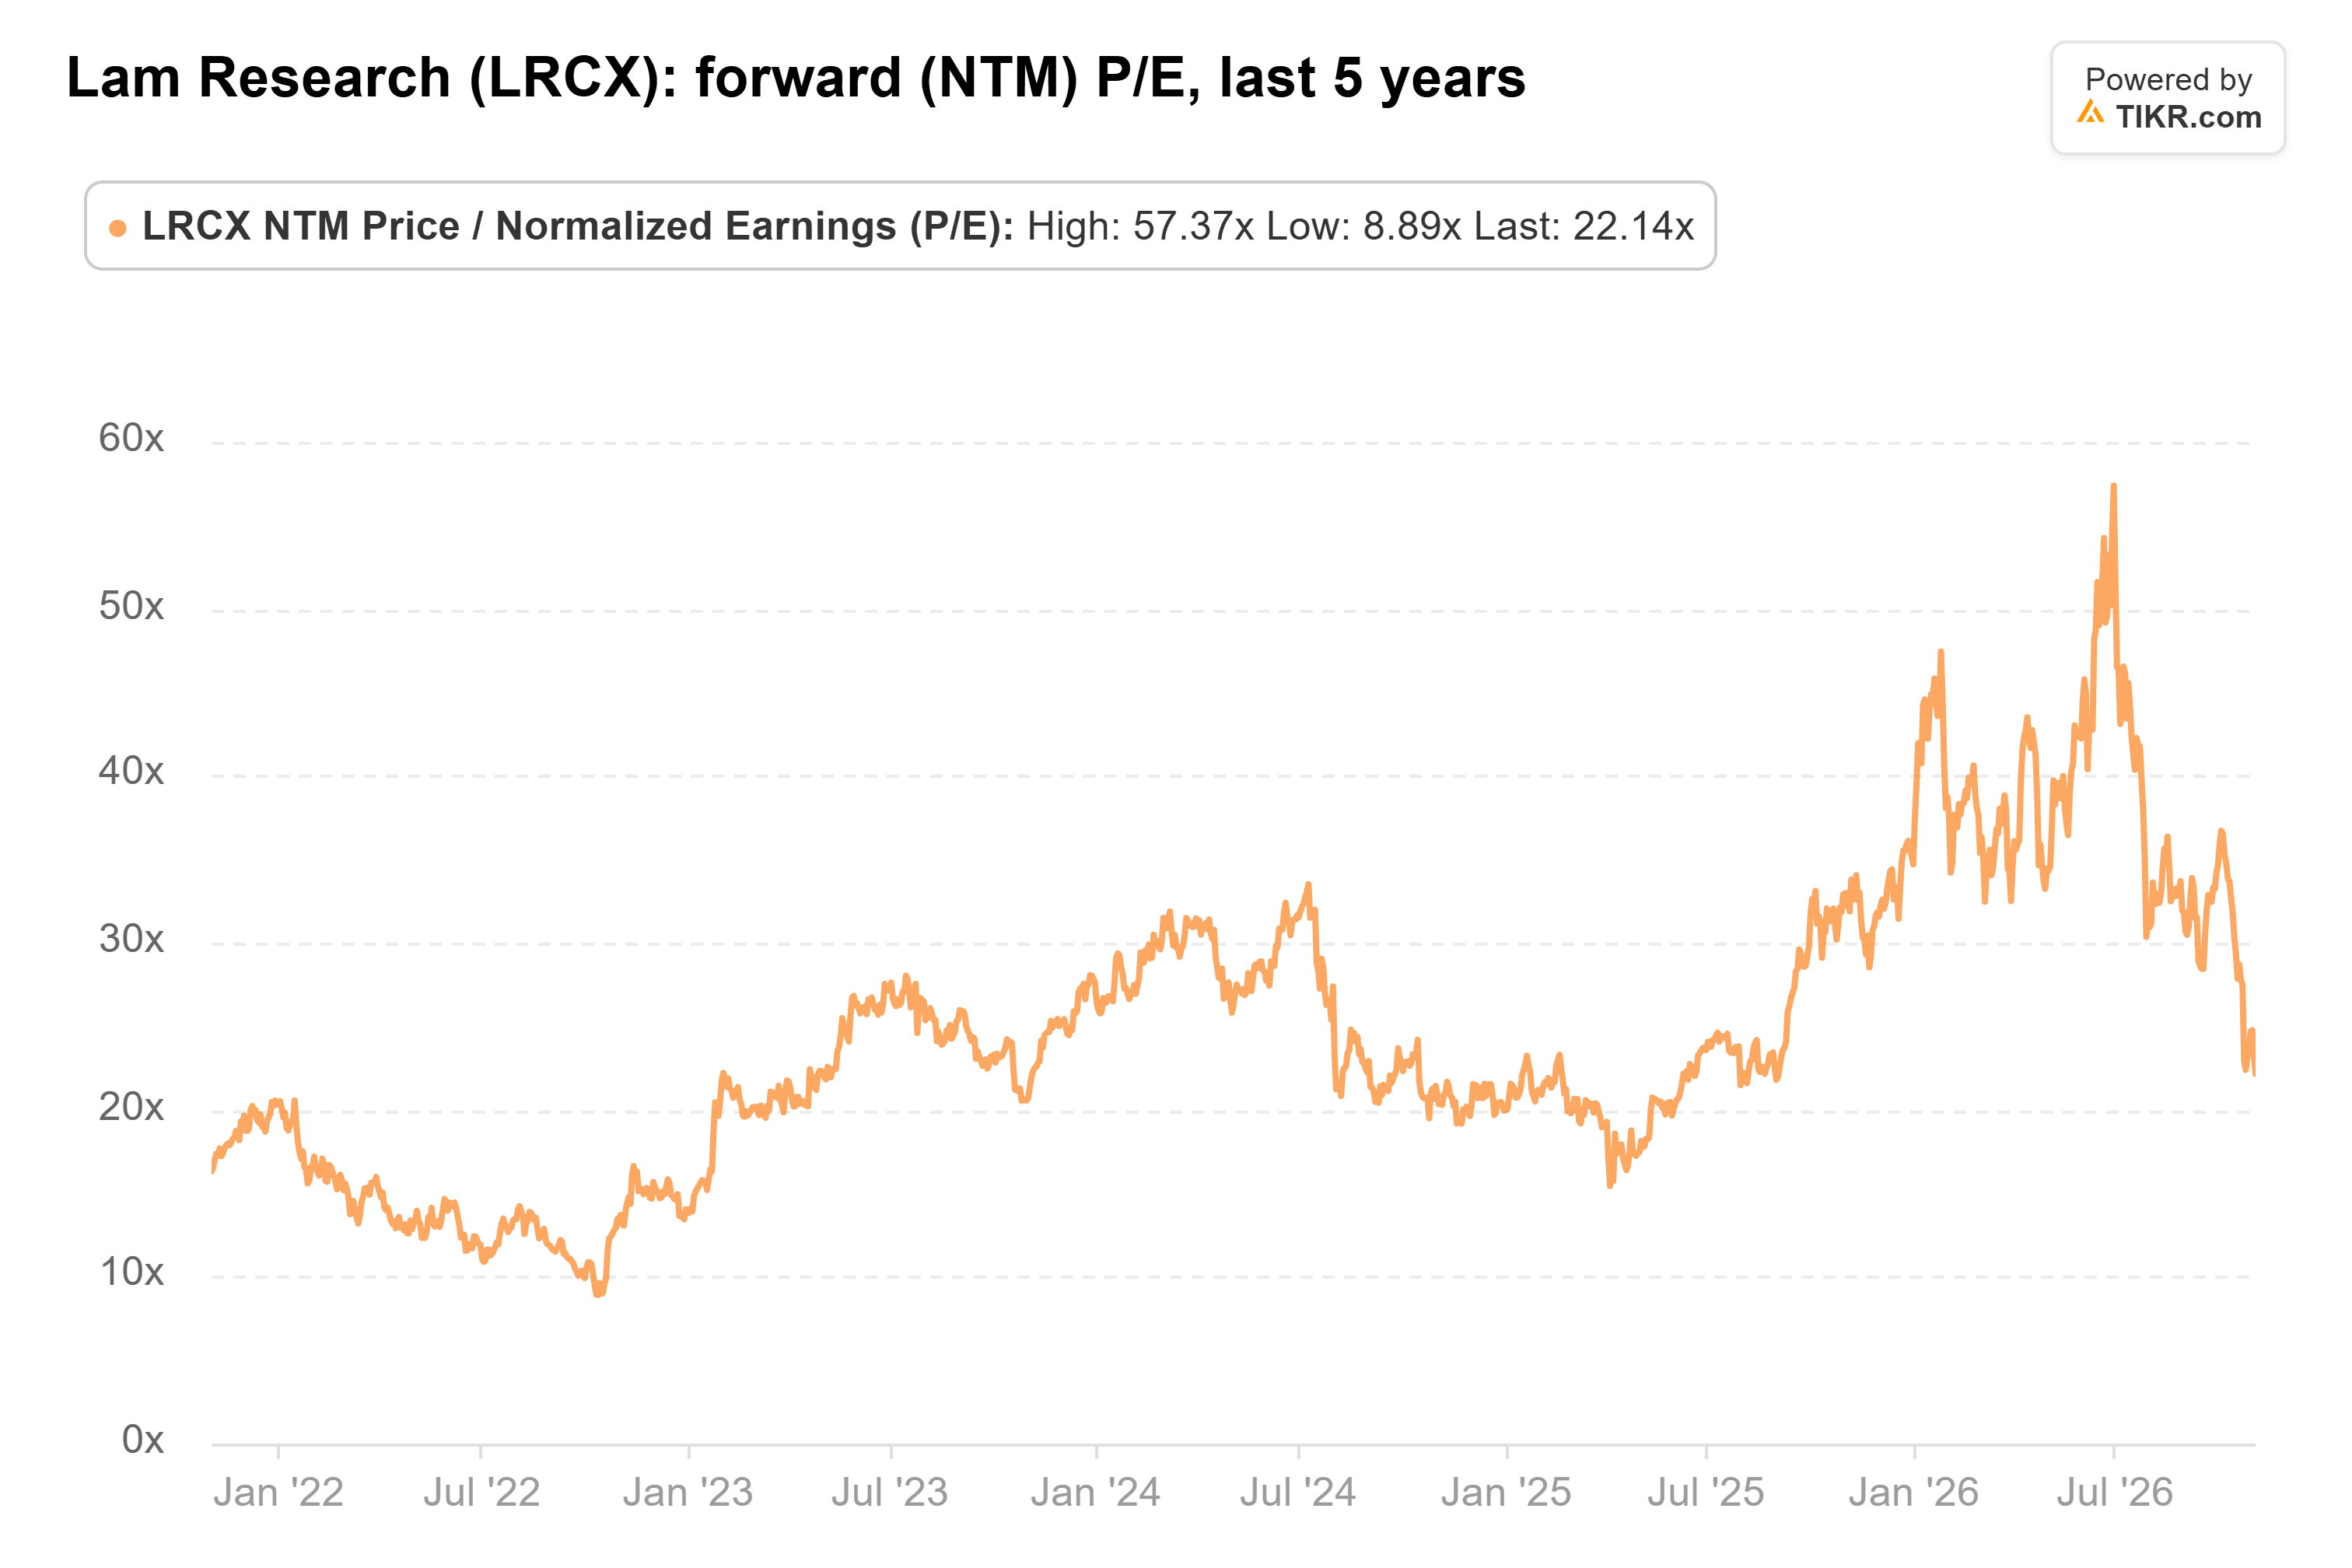
Am Montag behielt Rasgon seine Kaufempfehlung und sein Kursziel von 350 $ bei, 53 % über dem aktuellen Kurs der Aktie. Das Konsensziel der Street von 364 $ ist noch höher, obwohl es nach den Kürzungen von seinem Höchststand vom 18. Oktober zurückging:

Rasgons 350 $ entsprechen etwa dem 29-fachen dessen, was Analysten erwarten, dass Lam im Jahr bis Juni 2028 verdienen wird. Zum üblichen KGV der Aktie von 24x würden dieselben Gewinne sie auf etwa 300 $ bringen.
So wie ich es sehe, bewertet der Markt Ängste vor KI-Ausgaben, die Lams eigene Zahlen noch nicht zeigen. Um auf 300 $ zu kommen, braucht es nichts weiter als das KGV, das Lam fünf Jahre lang im Durchschnitt hatte. Und für 350 $ ist nur ein moderates Aufgeld für ein Unternehmen nötig, dessen Gewinne sich in zwei Jahren voraussichtlich verdoppeln werden. Zu diesem Preis denke ich, dass Lam ein Kauf ist.
Das Risiko besteht darin, dass sich diese Ängste als berechtigt erweisen: Wenn Chiphersteller ihre Ausgaben kürzen, sinken auch die Schätzungen hinter jedem Kursziel. Lams Bericht für das Dezember-Quartal, der für Ende Januar erwartet wird, ist der nächste Test.
Was ist die Aktie von Lam Research also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Lam Research wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Lam Research kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!