

Die wichtigsten Punkte
- Jim Cramer stellte am Tag der Veröffentlichung der Quartalszahlen von Berkshire Hathaway die 10-Milliarden-Dollar-Beteiligung des Konzerns an Alphabet in Frage.
- Der freie Cashflow von Alphabet belief sich im dritten Quartal auf negative 9,1 Milliarden Dollar, da die Investitionsausgaben von 51,4 Milliarden Dollar den operativen Cashflow von 42,3 Milliarden Dollar überstiegen.
- Berkshire erwarb seine Beteiligung im Rahmen des Aktienverkaufs von Alphabet im Juni, der diese Ausgaben mitfinanzierte – der negative Cashflow ist also Teil des Geschäfts, für das sie sich entschieden haben.
- Alphabet notiert mit dem 20-fachen der erwarteten Gewinne, unter dem Fünfjahresdurchschnitt von 23x, aber Analysten erwarten, dass der freie Cashflow bis 2028 negativ bleibt.
Jim Cramer hat eine Frage an Berkshire Hathaway (BRK-B). Er postete sie auf X am selben Tag, an dem Berkshire sein drittes Quartal vorstellte:
„Warum hat Berkshire eine so große, unkluge Position in Alphabet aufgebaut?“
Er spricht von den 10 Milliarden Dollar, die CEO Greg Abel im Juni in Alphabet (GOOG) investierte, als Berkshire Aktien mit einem Abschlag im Rahmen des Aktienverkaufs von Alphabet erwarb. Bislang macht Berkshire damit Verlust. Vor Berkshires Bericht wies Bloomberg darauf hin, dass die Alphabet-Aktie seit Juni um mehr als 24 % gefallen war, unter den Preis, den Berkshire bezahlt hatte.
Auch der Cashflow von Alphabet entwickelt sich in die falsche Richtung. Im dritten Quartal erwirtschaftete das Unternehmen 42,3 Milliarden Dollar operativen Cashflow und gab 51,4 Milliarden Dollar für Investitionen (Capex) aus. Das ergab einen freien Cashflow von negativen 9,1 Milliarden Dollar.
Das ist ein seltsames Bild für eine Berkshire-Beteiligung.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen von Alphabet
Alphabet gibt jetzt mehr aus, als es einnimmt
Analysten erwarten nicht, dass sich das bald ändert. Der Konsens von TIKR sieht den freien Cashflow von Alphabet in diesem Jahr, im nächsten Jahr und 2028 als negativ:
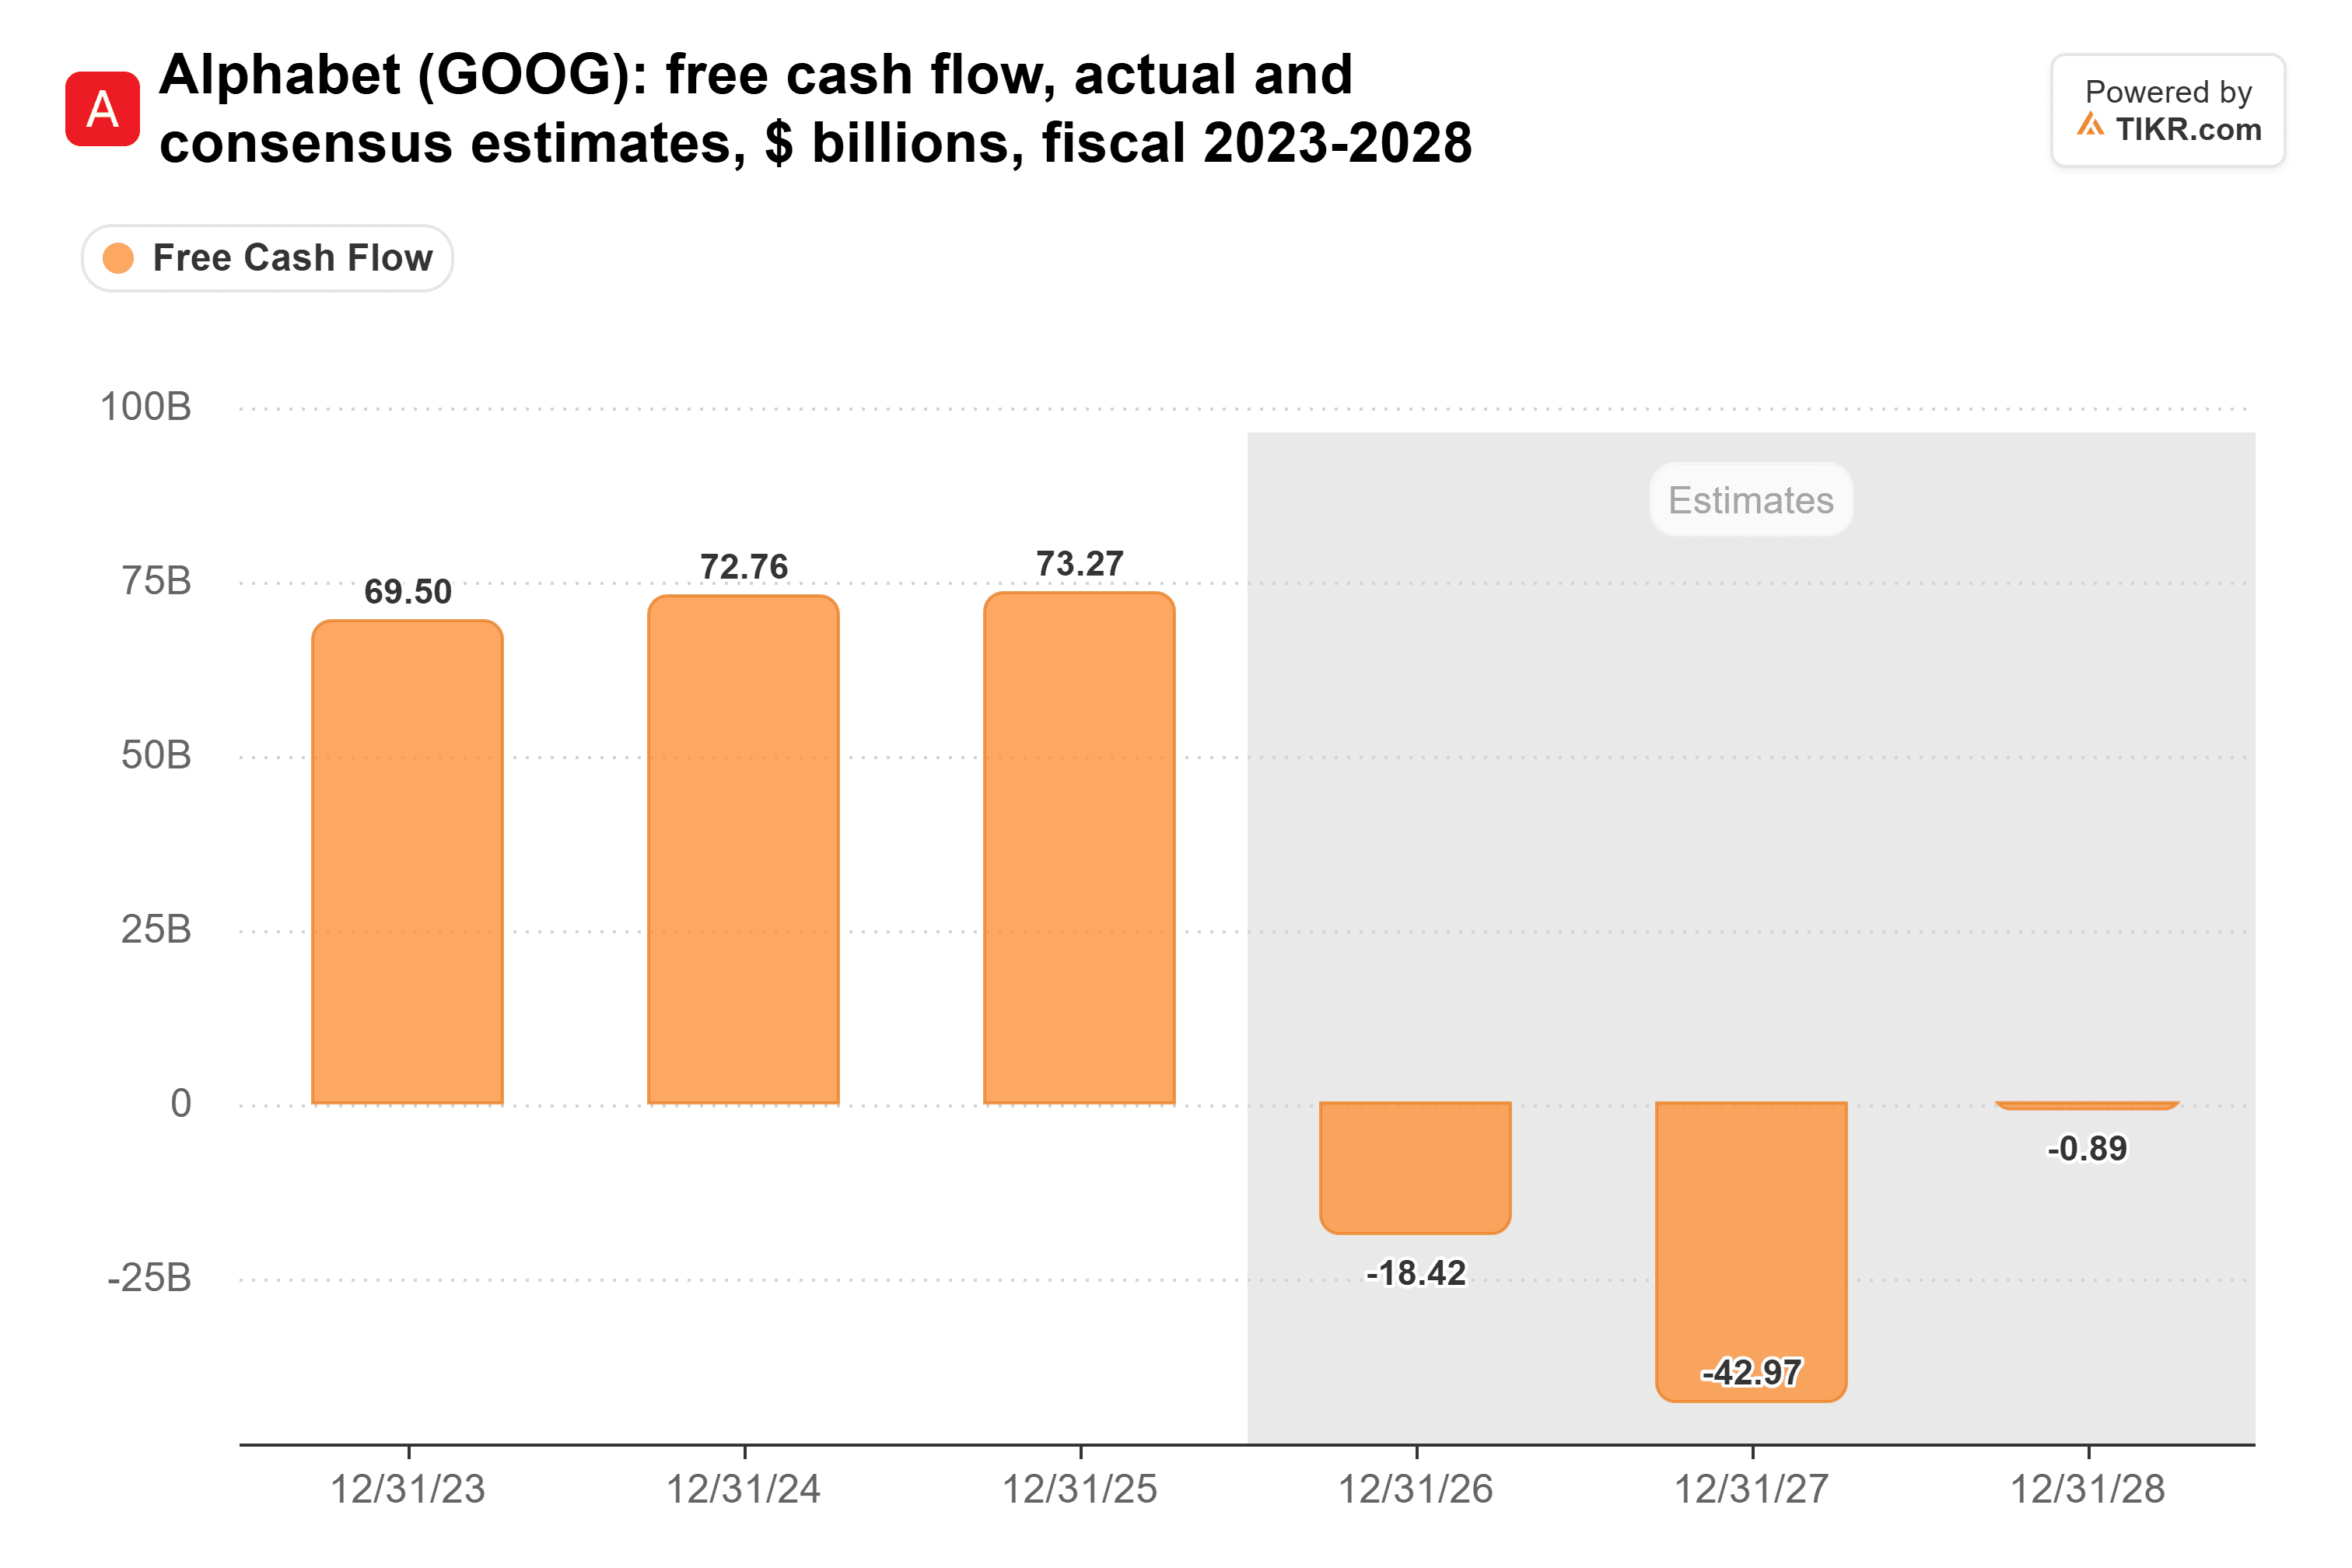
Alphabet erwirtschaftete 2025 einen freien Cashflow von 73,3 Milliarden Dollar. Analysten erwarten, dass er in diesem Jahr auf negative 18,4 Milliarden Dollar und 2027 auf negative 43,0 Milliarden Dollar fällt, bevor er sich 2028 etwa auf die Nulllinie zurückbewegt.
Die Investitionsausgaben (Capex) sind der Grund. Die vierteljährlichen Investitionsausgaben von Alphabet haben sich seit Ende 2024 mehr als verdreifacht und überstiegen im zweiten Quartal 2026 erstmals den operativen Cashflow:
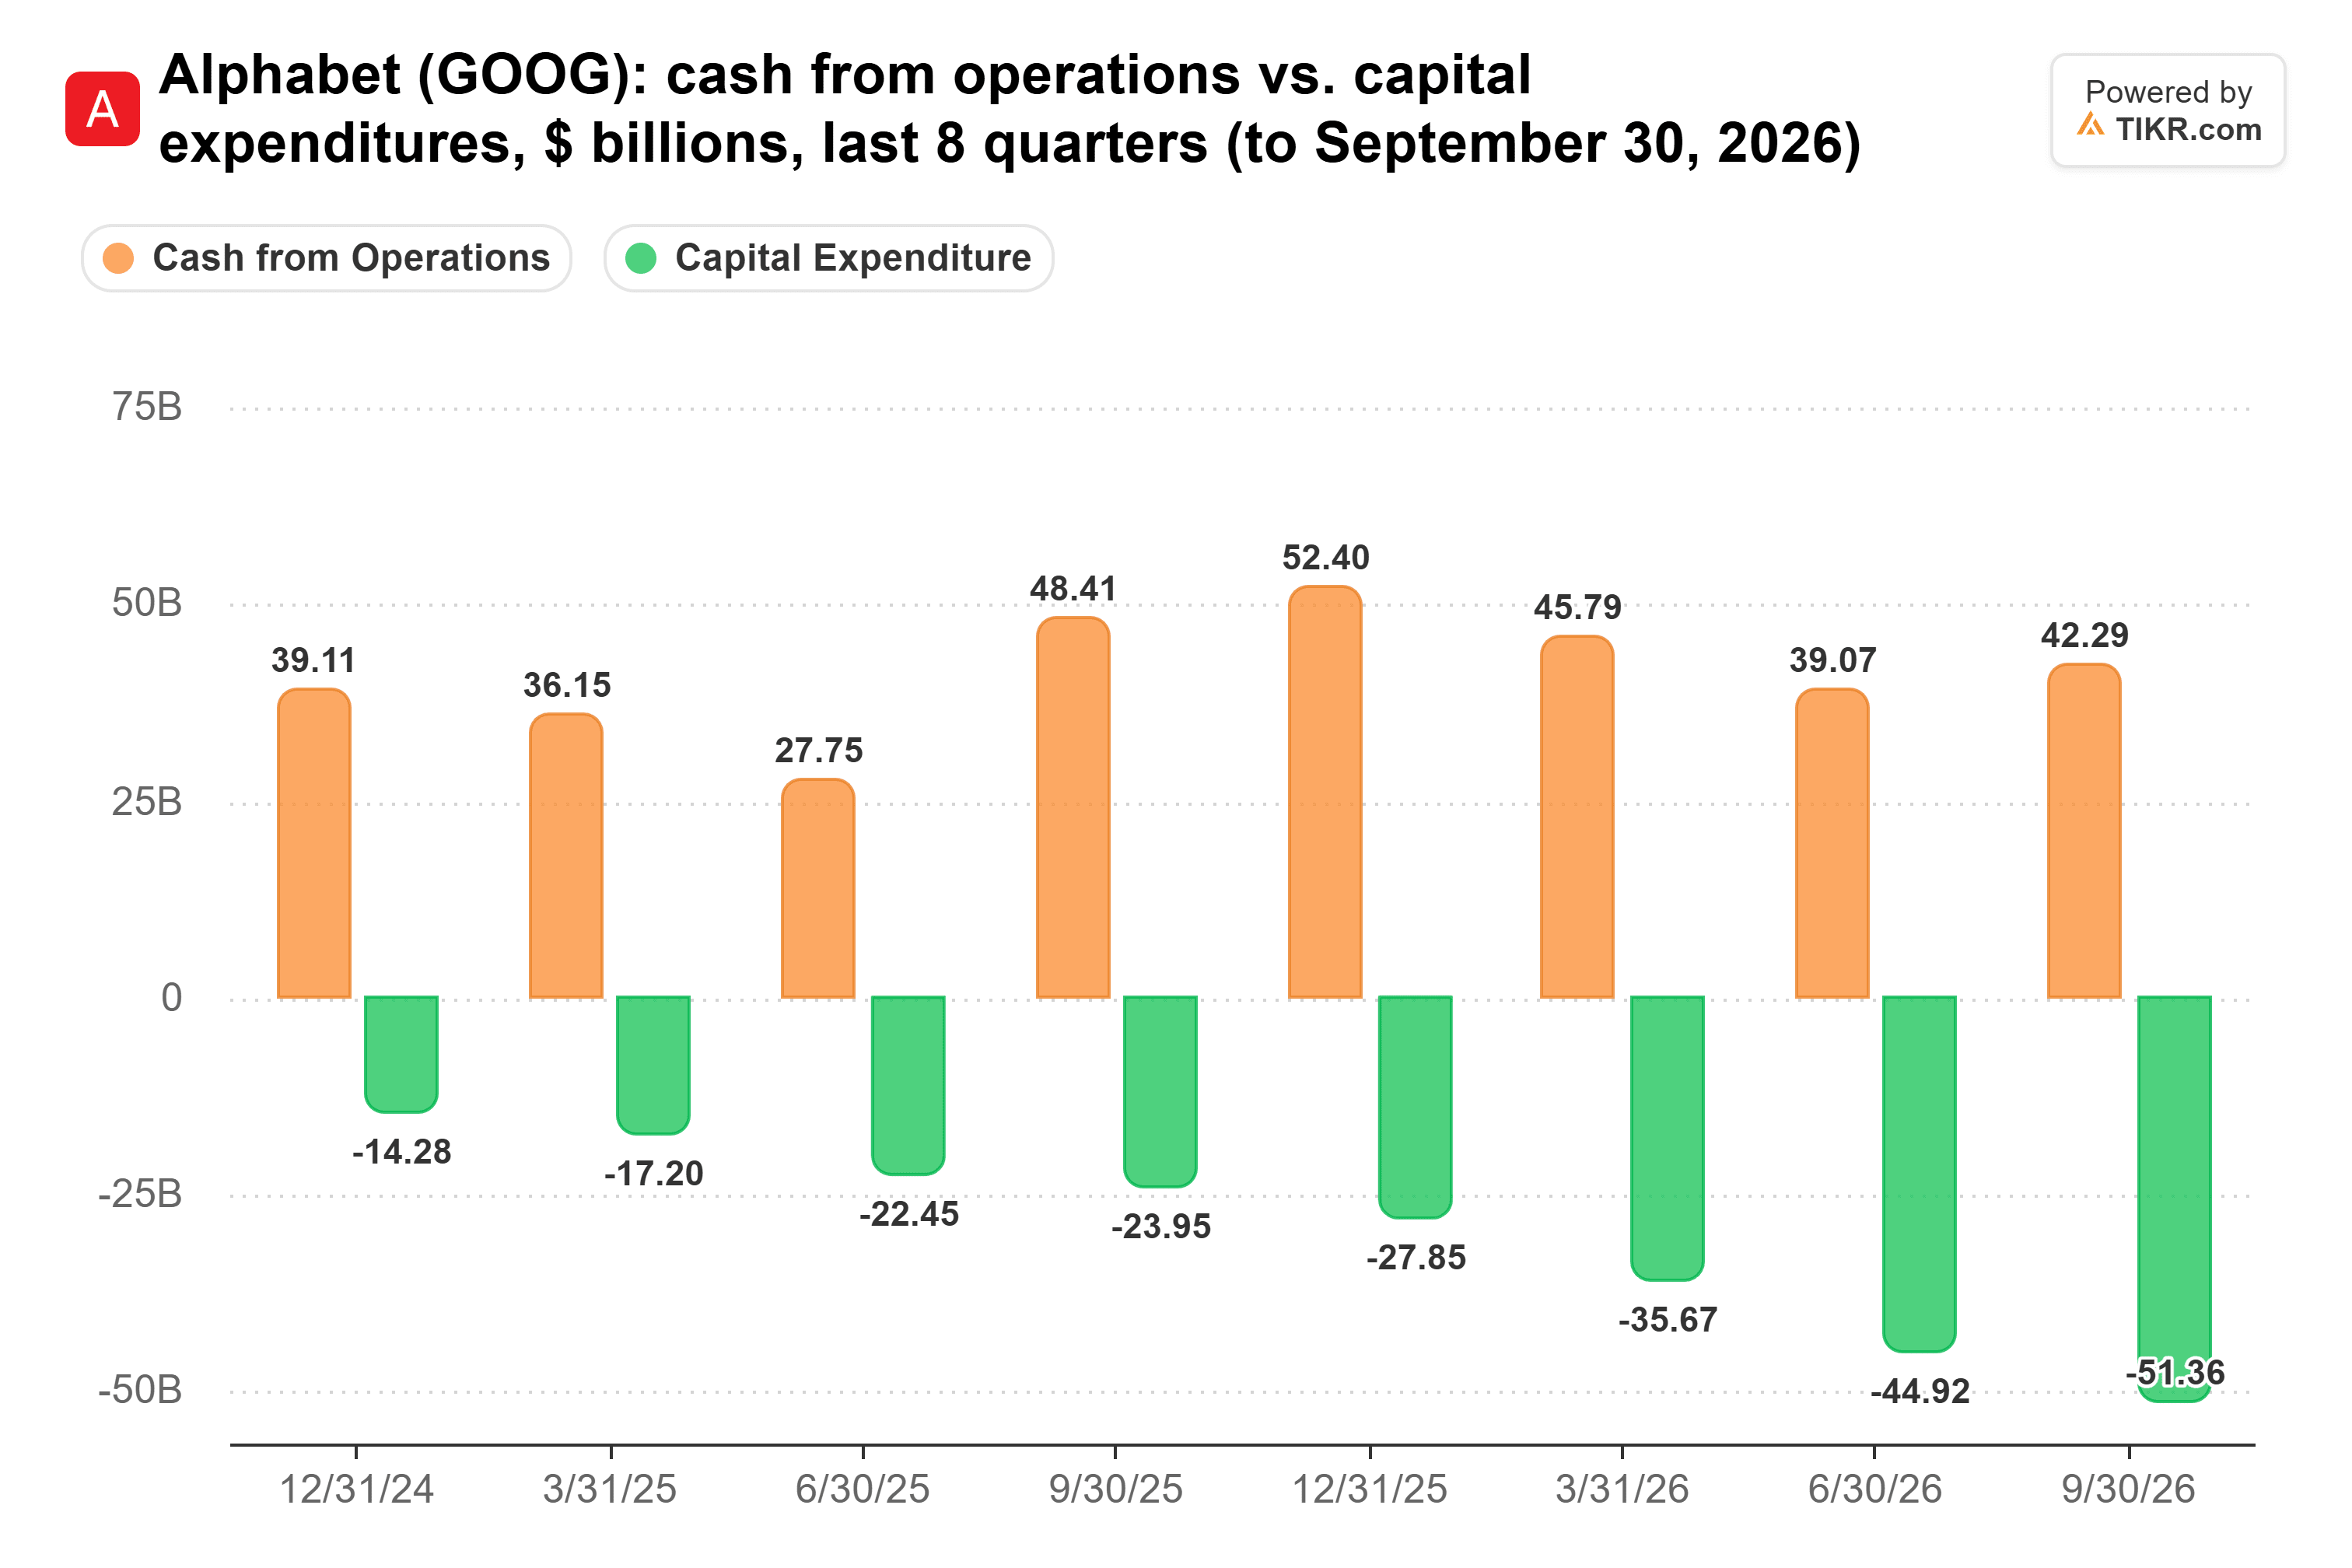
Analysten schätzen die Investitionsausgaben für 2027 auf 308,0 Milliarden Dollar, etwa die Hälfte des für dieses Jahr erwarteten Umsatzes. In einer kürzlichen Folge von The Real Eisman Playbook sagte der Investor Steve Eisman, was das für die gesamte Gruppe bedeutet: Da die Hyperscaler nun Geld beschaffen, um den Ausbau zu finanzieren, „ist die KI-Geschichte teilweise von den Launen der Kapitalmärkte abhängig geworden.“
Berkshire hat den Scheck ausgestellt
Cramers Frage behandelt Berkshire wie einen Käufer, der überrumpelt wurde. Aber Berkshire ist einer dieser Kapitalmärkte. Seine 10 Milliarden Dollar waren Teil der 49,6 Milliarden Dollar neuer Aktien, die Alphabet im Juni verkaufte, und Alphabet hat seine langfristigen Schulden in den ersten sechs Monaten 2026 mehr als verdoppelt. Bloomberg beschreibt Abels Geld als Mittel, das „seine KI-bezogenen Investitionen unterstützen“ soll.
Wenn ein Unternehmen so viele neue Aktien verkauft, sagt es Ihnen damit, dass sein Cashflow seine Pläne eine Weile nicht decken wird. Berkshire kaufte trotzdem zu – mit einem Abschlag.
Was „groß“ betrifft: 10 Milliarden Dollar sind weniger als 3 % der 377,4 Milliarden Dollar Bargeld, die Berkshire am Samstag meldete. Es ist auch etwa das, was Berkshire im dritten Quartal für den Rückkauf eigener Aktien ausgab (9,6 Milliarden Dollar). Bloomberg brachte Warren Buffetts Apple-Kauf von 2016 ins Spiel, den Kritiker als spät im Lauf des iPhone-Herstellers bezeichneten und der sich zu einer der profitabelsten Wetten Berkshires entwickelte. Hier gilt dasselbe Spielbuch.
Günstiger als bei Berkshires Kauf
Wer Berkshire heute folgt, zahlt für die Gewinne von Alphabet deutlich weniger als Käufer früher im Jahr. Die Aktie notiert mit dem 20-fachen der erwarteten Gewinne, unter ihrem Fünfjahresdurchschnitt von 23x und deutlich unter dem 33-fachen, das sie am 30. April erreichte, Wochen vor Berkshires Kauf:
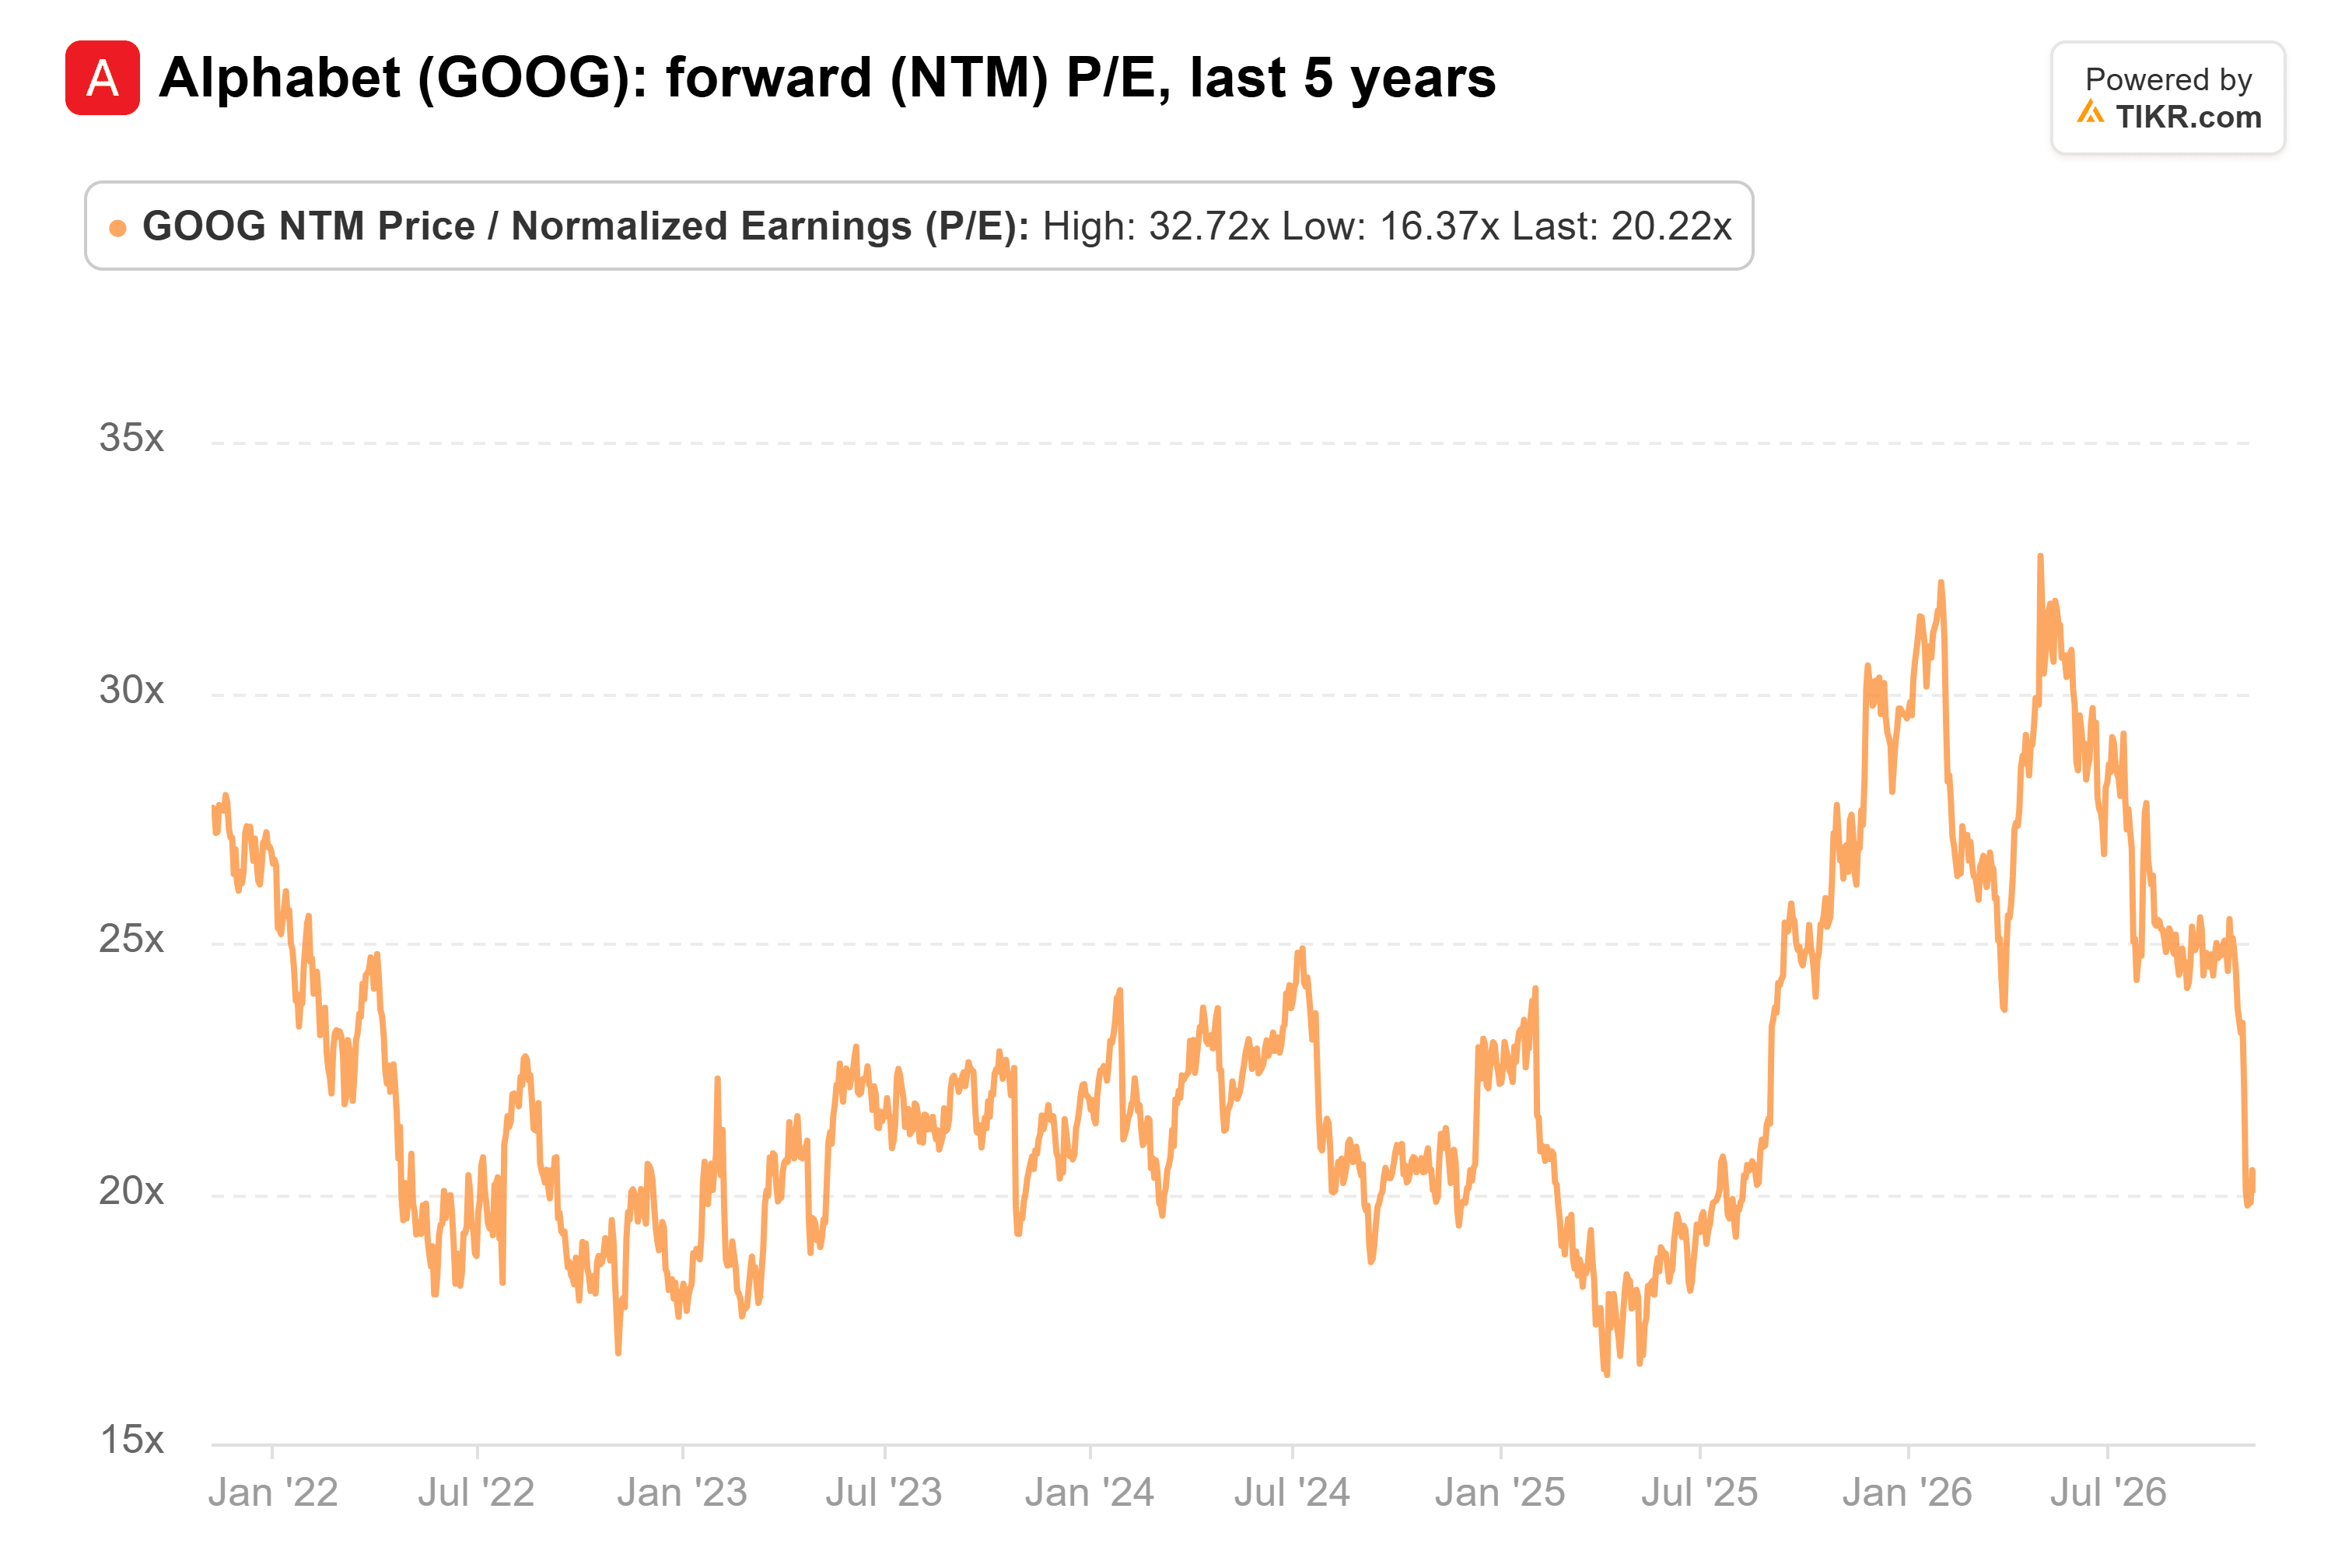
Das Risiko ist einfach: All diese Ausgaben müssen sich auszahlen, und Analysten sehen bis 2028 keinen positiven freien Cashflow. Die Suchumsätze, die den Ausbau finanzieren, wuchsen im dritten Quartal um 12 %, nach 19 % im ersten Quartal.
So wie ich es sehe, hat Cramer recht, dass Berkshires Timing schlecht aussieht, aber „unklug“ geht zu weit. Berkshire bekam, was Alphabet im Juni verkaufte: eine Beteiligung am Ausbau, finanziert durch neue Aktien. Der heutige Käufer bekommt dieselbe Wette unter Berkshires Kaufpreis, zu einem Multiplikator, der deutlich unter dem Jahreshoch liegt. Natürlich muss der Cashflow irgendwann zurückkehren. Berkshires 13F-Bericht für das dritte Quartal Mitte November wird zeigen, ob Abel die Position aufgestockt hat, und die Ergebnisse von Alphabet für das vierte Quartal Anfang Februar sollten den nächsten Hinweis auf die Ausgaben für 2027 geben.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


