Wichtigste Erkenntnisse
- Die IonQ-Aktie fiel in den letzten Monat um 32,5 %, und B. Riley senkte seine Kursziele für IonQ, Rigetti Computing und D-Wave Quantum um bis zu 32,5 %, wobei es auf Schwäche im Sektor und Finanzierungsrisiken verwies.
- Der Quartalsbericht von IonQ für das dritte Quartal am 5. November muss zeigen, dass der Umsatz schneller wächst als das Geld, das das Unternehmen verbrennt.
- Der freie Cashflow verbesserte sich im zweiten Quartal auf -114 Millionen US-Dollar von -159 Millionen US-Dollar im ersten Quartal, während der Umsatz auf 80,1 Millionen US-Dollar stieg.
- Mit dem 18-fachen des zukünftigen Umsatzes notiert IonQ mit seinem niedrigsten KGV seit fünf Jahren, und ein zweites Quartal in Folge mit schrumpfendem Cashburn würde das günstig aussehen lassen.
IonQ (IONQ) ist in einem Monat um 32,5 % gefallen und schloss am 4. November bei 29,54 US-Dollar, und die Wall Street wertet die gesamte Quantengruppe ab. Am Montag senkte der B. Riley Securities-Analyst Craig Ellis seine Kursziele für IonQ, Rigetti Computing (RGTI) und D-Wave Quantum (QBTS) um 25 % bis 32,5 %. Er verwies auf Schwäche bei Quanten- und KI-Aktien und behielt Kaufempfehlungen für alle drei bei.
Die Finanzierung war die unternehmensspezifische Sorge. Ellis wies auf die kürzliche Kapitalerhöhung von IonQ in Höhe von 2 Milliarden US-Dollar und seine Pläne für weitere Übernahmen hin, die Fragen zur Verwässerung aufwerfen. Bei Rigetti und D-Wave verwies er auf staatliche Finanzierungen, die sich in staatliche Beteiligungen verwandeln.
Das setzt die Messlatte für den Quartalsbericht von IonQ für das dritte Quartal, der nach Börsenschluss am Donnerstag, den 5. November, fällig ist. Das Unternehmen hat seine Umsätze seit über einem Jahr schnell gesteigert. Jetzt muss es zeigen, dass der Umsatz schneller wächst als das ausgegebene Geld, damit die Verluste beginnen, sich zu verringern.
Die Umsätze kommen herein
Analysten erwarten für dieses Jahr einen Umsatz von 455 Millionen US-Dollar, mehr als das Dreifache der 130 Millionen US-Dollar von 2025:

Diese Zahl liegt genau innerhalb der Prognose des Managements für 2026 von 450 Millionen bis 460 Millionen US-Dollar. Die Prognose umfasst die SkyWater-Foundry, die IonQ am 31. Juli gekauft hat und die nach Verrechnung der Umsätze zwischen den beiden Unternehmen etwa 170 Millionen US-Dollar hinzufügt. Die eigenen Geschäfte von IonQ machen 280 Millionen bis 290 Millionen US-Dollar des Bereichs aus, was immer noch mehr als das Doppelte des Vorjahres ist. Und das Management hat seine eigenen Prognosen in diesem Jahr übertroffen: Der Umsatz im zweiten Quartal betrug 80,1 Millionen US-Dollar, gegenüber einer Prognose von 65 Millionen bis 68 Millionen US-Dollar.
TIKR verfolgt 14 Analysten zu IonQ. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für IonQ zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von IonQ an
Jetzt muss der Cashburn schrumpfen
Bei der Liquidität sieht es anders aus. Der vierteljährliche freie Cashflow von IonQ ging von -23 Millionen US-Dollar im Septemberquartal 2024 auf -159 Millionen US-Dollar im ersten Quartal 2026 zurück und verbesserte sich dann im zweiten Quartal:
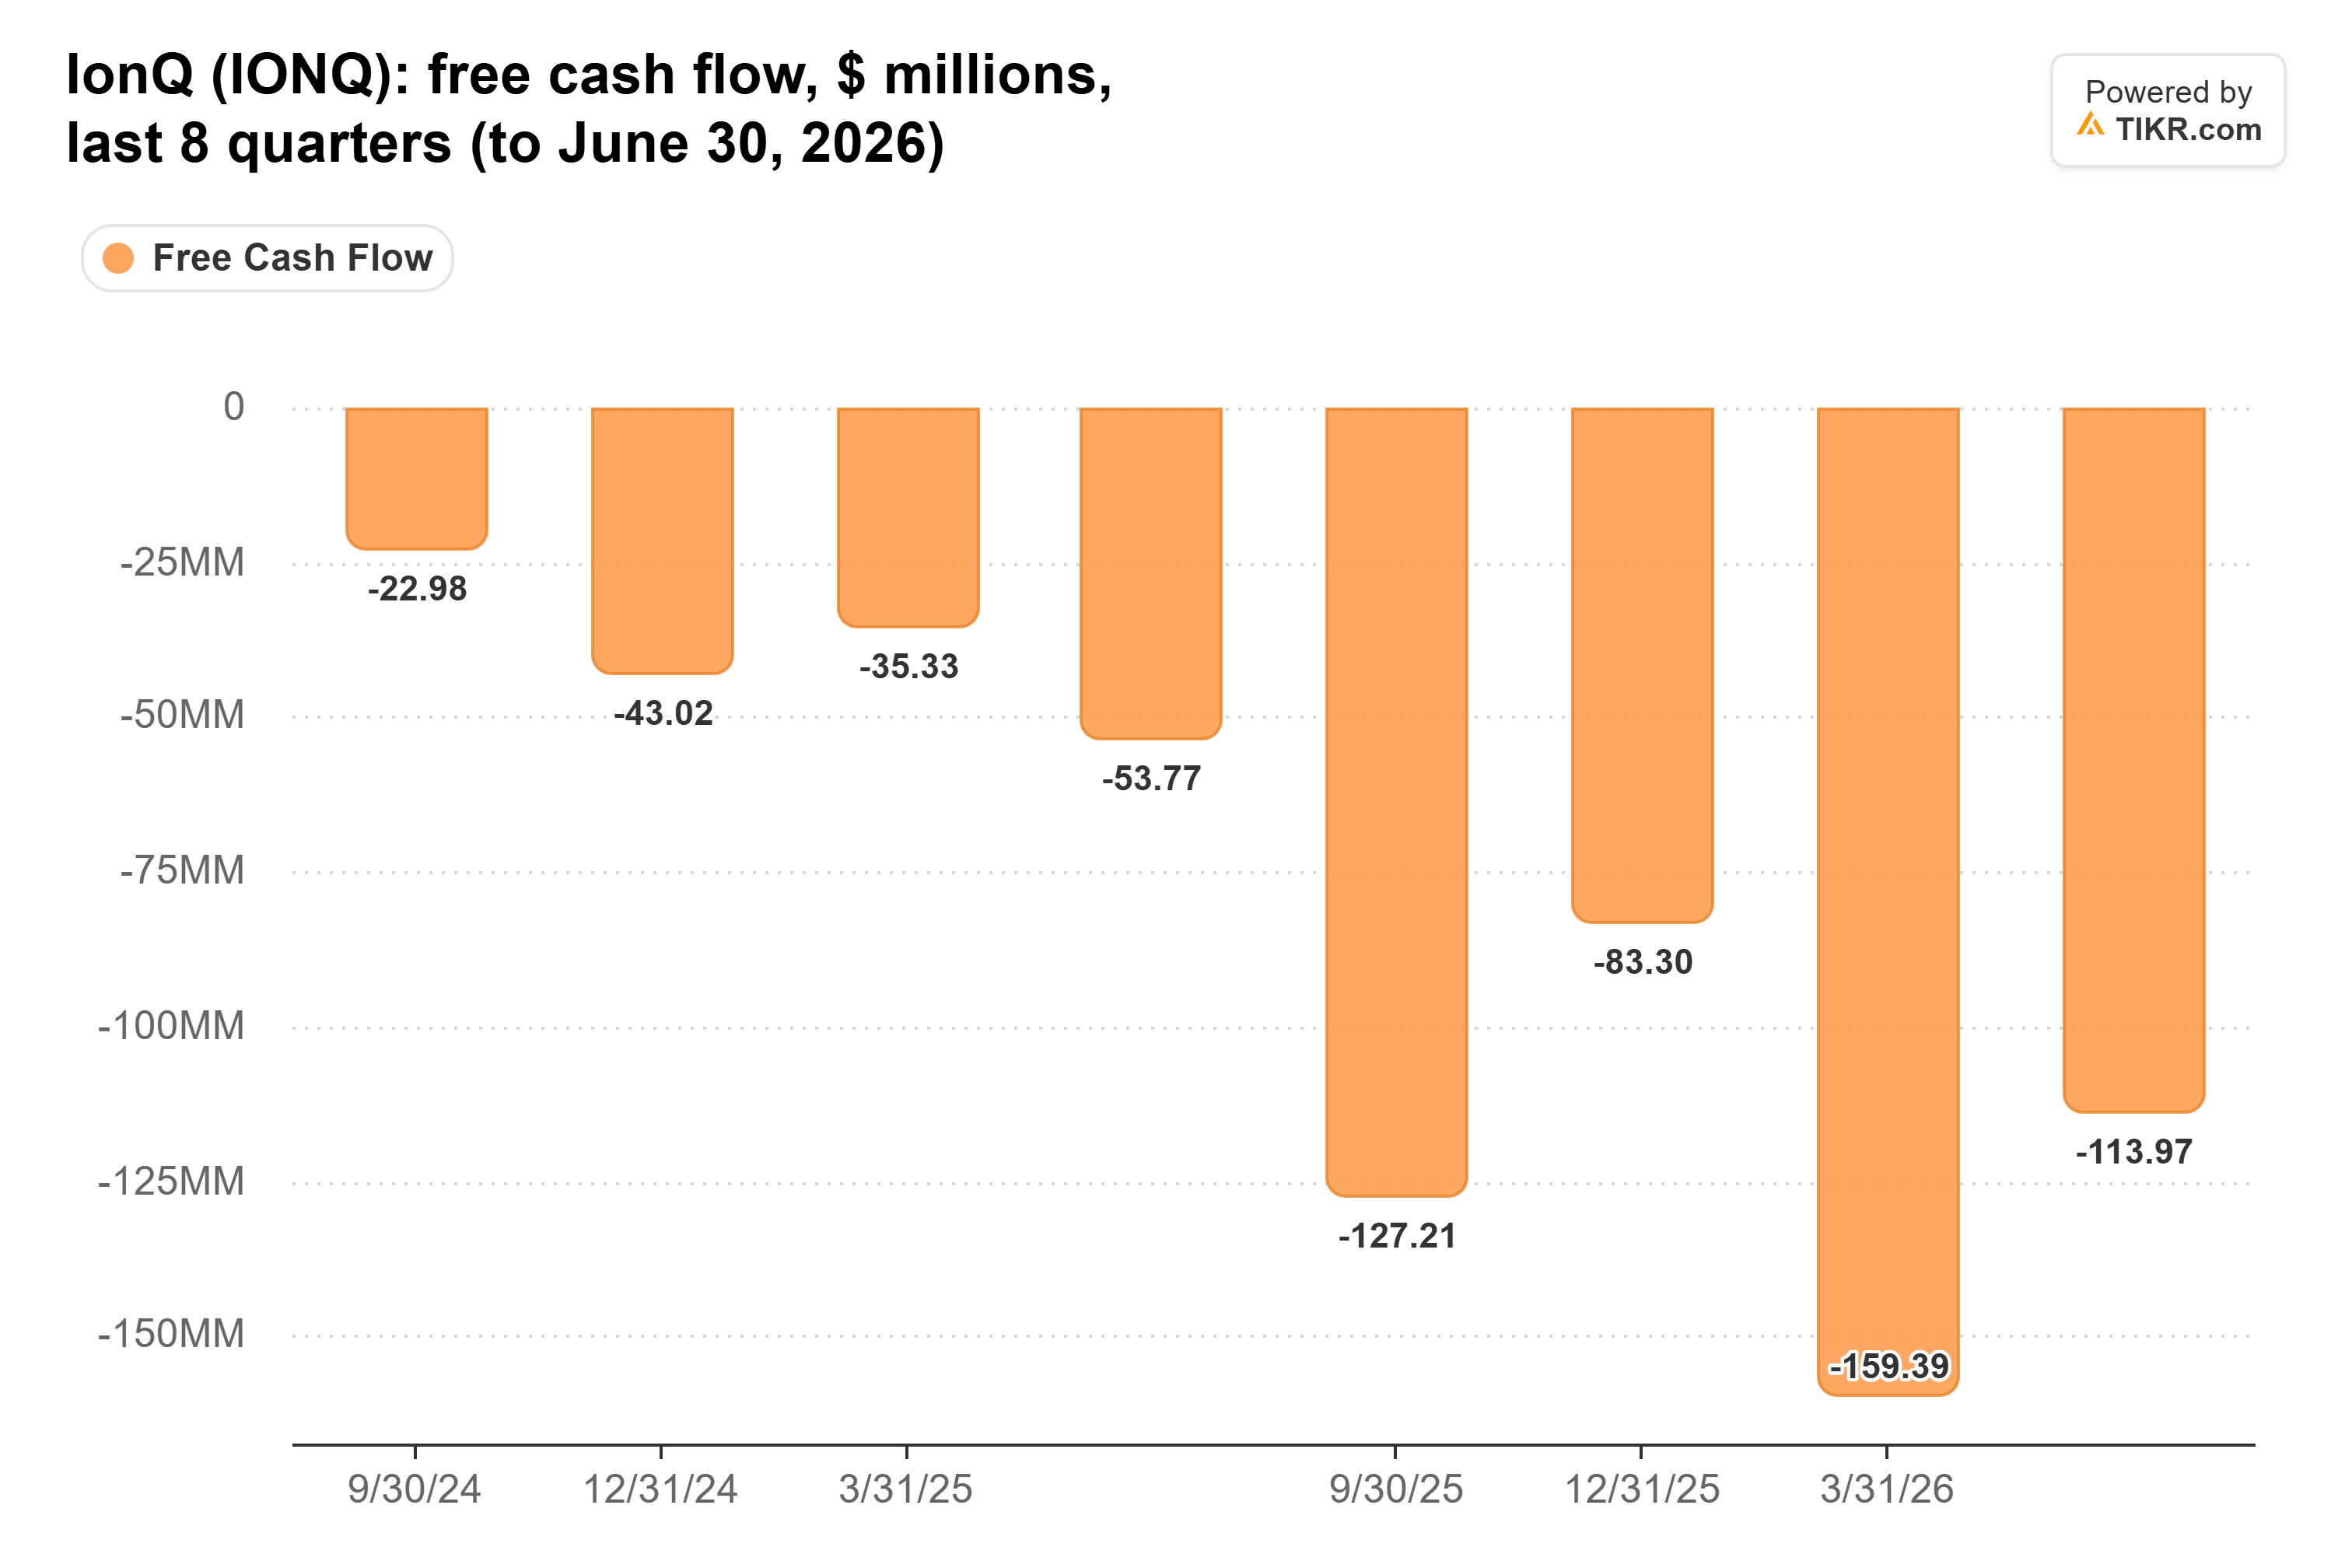
Die Bullen werden auf dieses zweite Quartal verweisen. Der Umsatz stieg gegenüber dem ersten Quartal um 24 %, und der Cashburn sank auf 114 Millionen US-Dollar. Das sind etwa 1,42 US-Dollar, die für jeden Dollar Umsatz verbrannt wurden, gegenüber etwa 2,60 US-Dollar ein Jahr zuvor. Im Jahresverlauf hat sich der Cashburn etwa verdoppelt, während sich der Umsatz fast vervierfacht hat.
Am Donnerstag kommt es also auf zwei Zahlen an. IonQ verbrannte im dritten Quartal 2025 127 Millionen US-Dollar und im letzten Quartal 114 Millionen US-Dollar. Eine Zahl für das dritte Quartal, die unter beiden liegt, bei höherem Umsatz, würde bedeuten, dass die Verluste zwei Quartale in Folge im Verhältnis zum Umsatz schrumpfen.
Die Verlustprognose des Managements deutet in die gleiche Richtung, mit einem Haken. Im Februar prognostizierte IonQ einen bereinigten EBITDA-Verlust für 2026 von 310 Millionen bis 330 Millionen US-Dollar und bekräftigte diesen Bereich im Mai. Nach einem Verlust von 217,0 Millionen US-Dollar in der ersten Jahreshälfte bleiben für die zweite Hälfte 93 Millionen bis 113 Millionen US-Dollar, weniger als die 120,3 Millionen US-Dollar des zweiten Quartals allein.
Aber die Ausblicksaktualisierungen von IonQ im August und September betrafen nur den Umsatz und wiederholten den Verlustbereich nicht, und die September-Aktualisierung war die erste, die SkyWater einschloss. Foundry-Arbeiten haben schmalere Margen, und die Bruttomarge von IonQ (vor Abschreibungen und Amortisationen) war bereits im zweiten Quartal auf 24,9 % gesunken, gegenüber 59,8 % im Vorjahr. Ob das Management weiterhin hinter diesem Verlustbereich steht, ist eine der ersten Fragen, die am Donnerstag zu prüfen ist.
Die Analysten erwarten nicht, dass der Cashburn in Dollar schrumpft. Ihr Konsens liegt bei einem freien Cashflow von -642 Millionen US-Dollar in diesem Jahr, -743 Millionen US-Dollar im Jahr 2027 und -811 Millionen US-Dollar im Jahr 2028. Die Zahl für 2026 impliziert auch eine schwerere zweite Jahreshälfte: Nachdem von Januar bis Juni 273 Millionen US-Dollar verbrannt wurden, bleiben für die letzten sechs Monate etwa 369 Millionen US-Dollar übrig, also etwa 185 Millionen US-Dollar pro Quartal. Der Cashburn schrumpft zwar jedes Jahr im Verhältnis zum Umsatz und fällt ab 2027 unter den Umsatz, aber für die Aktie muss der Umsatz das ausgegebene Geld Quartal für Quartal weiterhin übertreffen.
IonQ finanziert die Lücke mit neuen Aktien. Nach seiner Aktienemission im Oktober hatte es 429,41 Millionen ausstehende Aktien, gegenüber 221,92 Millionen Ende 2024. Am 4. November schloss es den reinen Aktientausch für den Kauf von Elisity ab und gab weitere Aktien im Wert von 1,15 Milliarden US-Dollar aus. Das ist die Verwässerung, die Ellis Sorgen bereitet.
Rigetti und D-Wave sind die Nächsten
Die Anleger werden nicht bei IonQ haltmachen. Rigetti und D-Wave legen beide am Dienstag, den 10. November, ihre Zahlen vor, und beide fielen im Oktober ähnlich stark: Rigetti verlor 28,5 % und D-Wave 35,7 %.
Rigetti sieht aus wie eine kleinere Version von IonQ. Es erzielte im zweiten Quartal einen Umsatz von 5,1 Millionen US-Dollar, gegenüber einem Betriebsverlust von 28,1 Millionen US-Dollar. Ende Juni verfügte es über 541,3 Millionen US-Dollar an Bargeld und Wertpapieren und keine Schulden. Analysten erwarten, dass sein Umsatz in diesem Jahr um 228,2 % wächst. Ellis senkte sein Kursziel von 35 auf 25 US-Dollar. Er sieht das dritte Quartal von Rigetti als möglichen Tiefpunkt, bevor die Umsätze aus seinem C-DAC-System für Indien im vierten Quartal eingehen. Wenn IonQ zeigt, dass sein Umsatz seinen Cashburn übertrifft, werden die Anleger von Rigetti dasselbe wollen, und sie müssen möglicherweise auf dieses System warten.
Das letzte Quartal von D-Wave verlief anders. Der Umsatz im zweiten Quartal blieb mit 3,1 Millionen US-Dollar unverändert, während die GAAP-Betriebsausgaben sich fast verdoppelten und 55,0 Millionen US-Dollar erreichten. Analysten erwarten dennoch, dass der Umsatz in diesem Jahr um 72,7 % wächst, und das Management sagte im Anruf zum zweiten Quartal, dass das vierte Quartat den Großteil des Jahresumsatzes bringen sollte. Die Grundlage dafür sind Auftragseingänge in Höhe von 35,5 Millionen US-Dollar in der ersten Jahreshälfte, einschließlich eines Systemverkaufs im Wert von 20 Millionen US-Dollar an die Florida Atlantic University. Ellis senkte sein Kursziel von 40 auf 27 US-Dollar. Wenn IonQ liefert, werden die Anleger von D-Wave am 10. November wissen wollen, wann seine Umsätze schneller zu wachsen beginnen als seine Kosten.
Günstigstes Bewertung seit fünf Jahren
Der Verkauf hat das Kurs-Umsatz-Verhältnis (KUV) von IonQ auf Basis zukünftiger Umsätze auf den niedrigsten Stand seit fünf Jahren gedrückt:
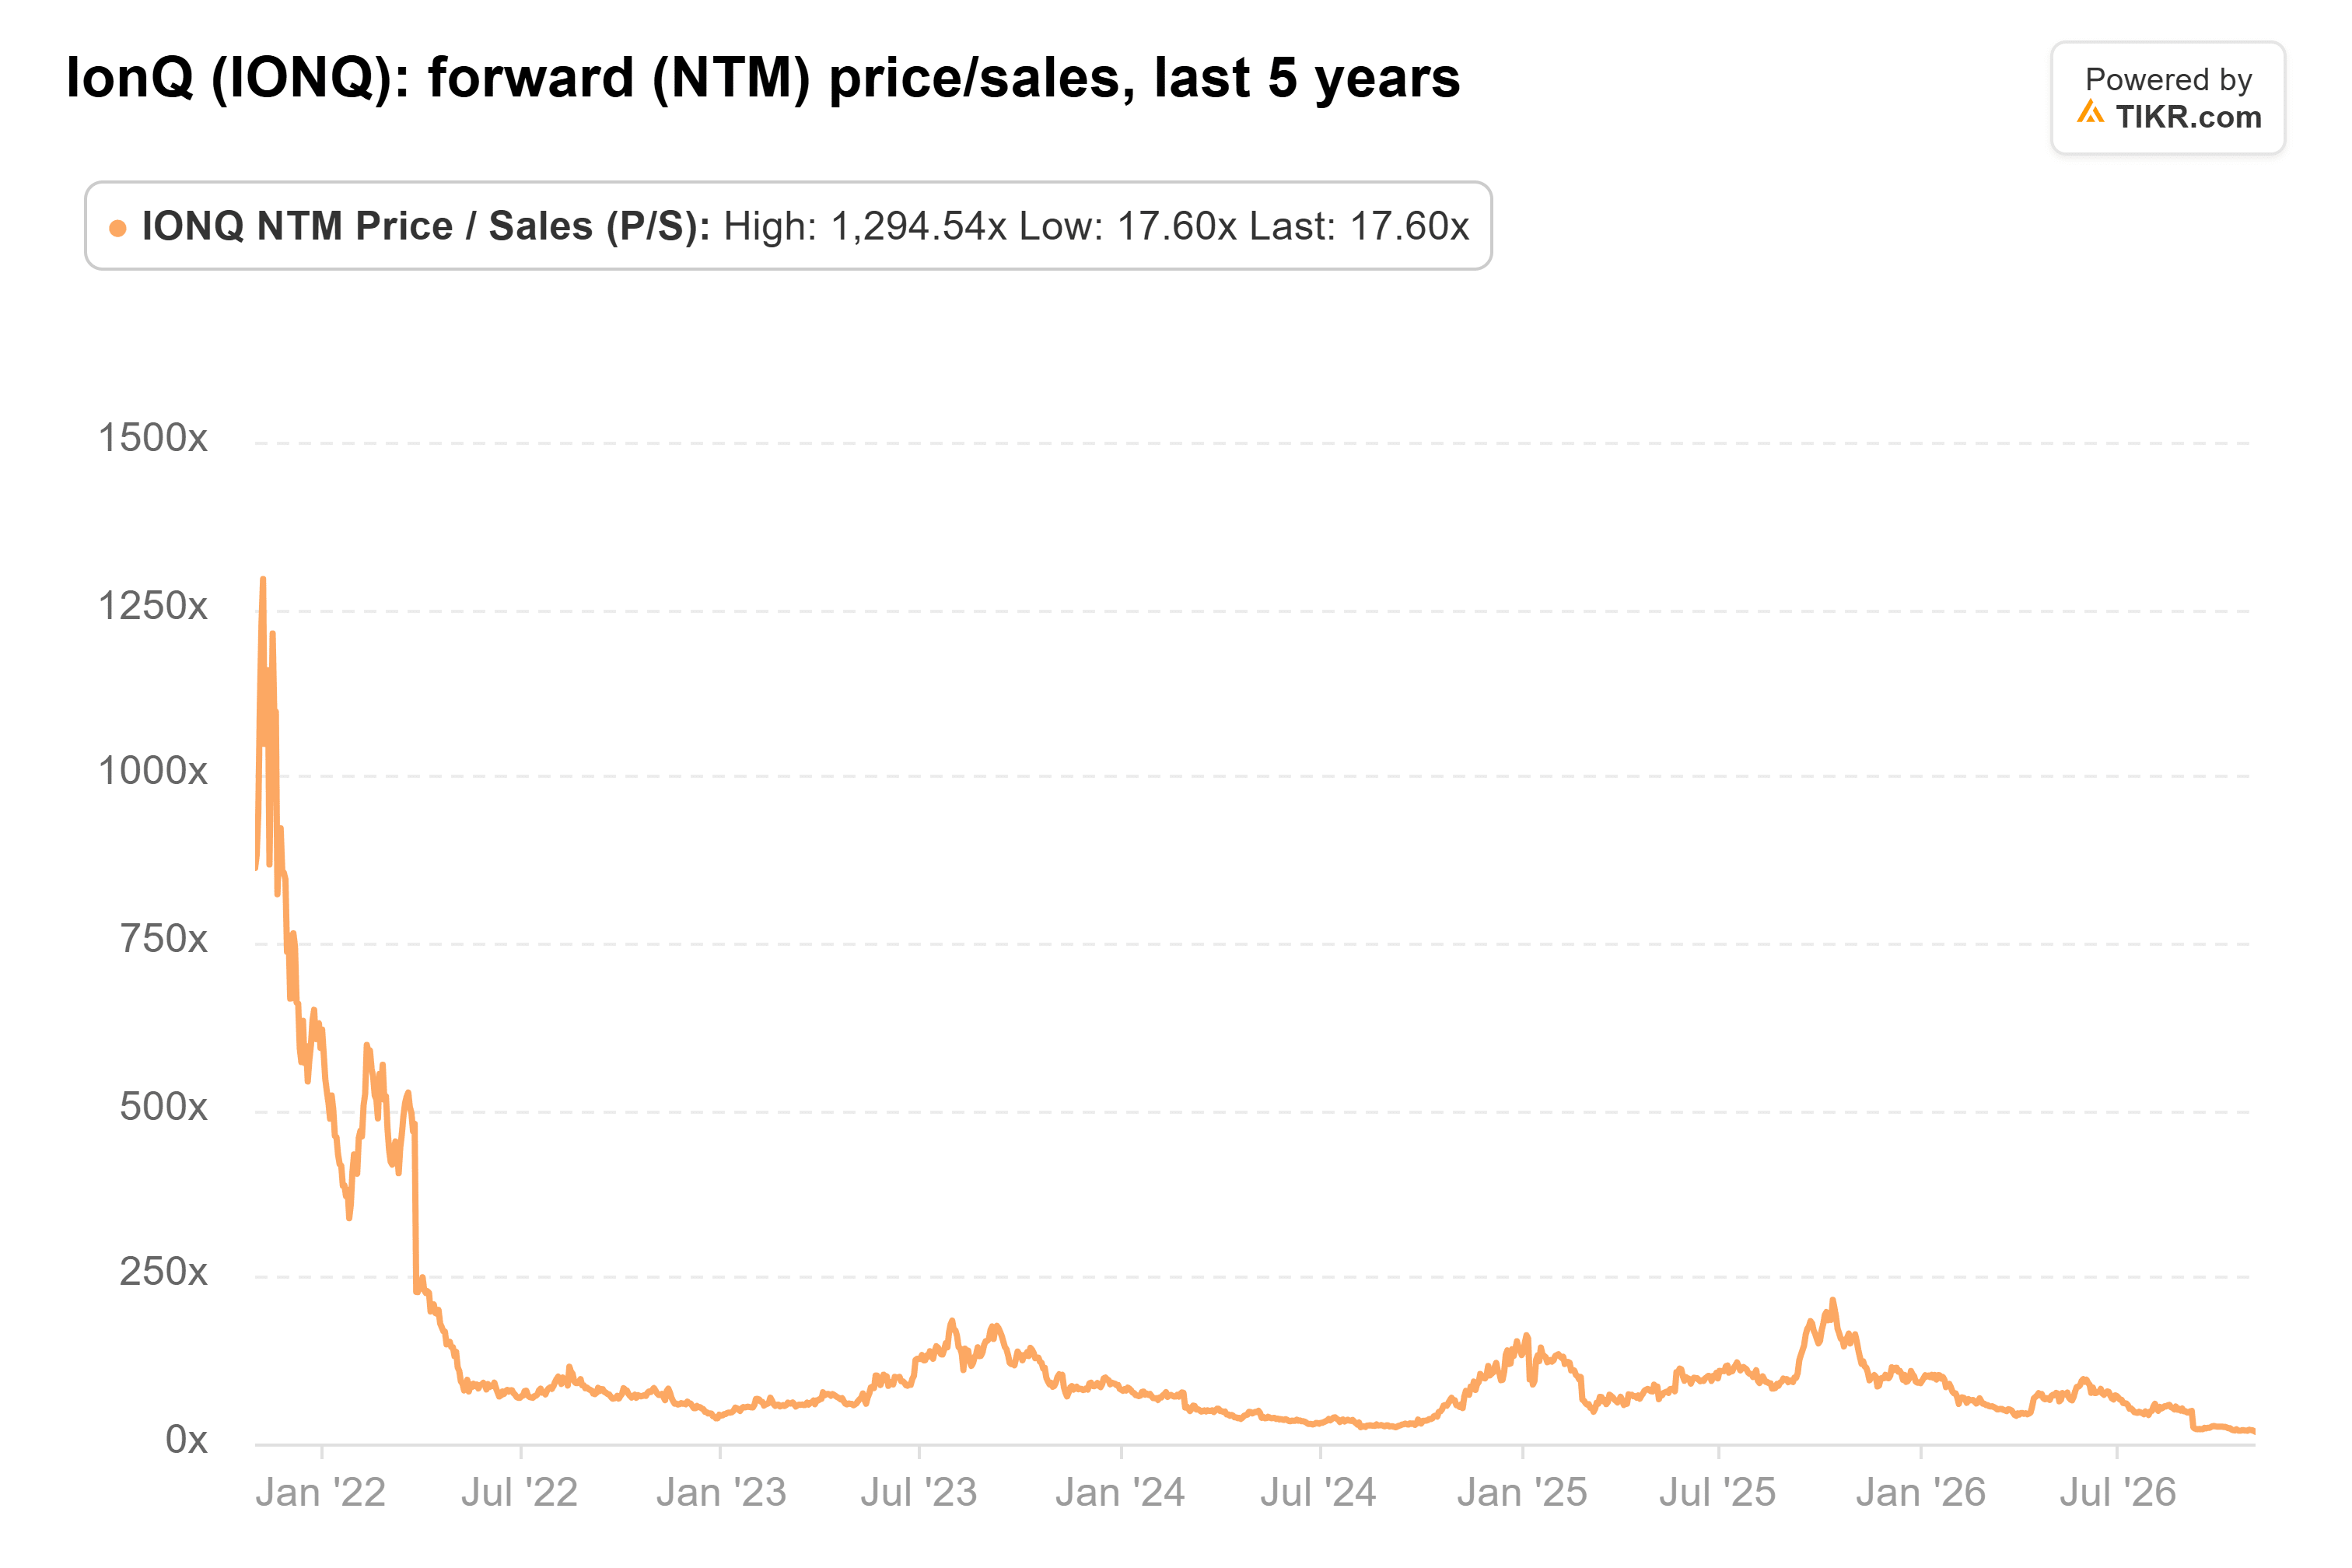
IonQ notierte am 2. November mit dem 18-fachen des zukünftigen Umsatzes, einem Bruchteil seines Fünfjahresdurchschnitts von 125x, obwohl Werte aus den Jahren 2021 und Anfang 2022, als IonQ wenig Umsatz hatte, diesen Durchschnitt aufblähen. Ein Teil des Rückgangs kommt von zukünftigen Umsätzen, die jetzt die Foundry-Umsätze von SkyWater einschließen, die BofA im September mit dem 2-fachen Umsatz bewertete. Und das neue Kursziel von Ellis für IonQ von 75 US-Dollar liegt immer noch weit über dem, wo die Aktie notiert: mehr als das 2,5-fache des Schlusskurses vom 4. November.
Quantenaktien werden von Stimmung und Roadmap-Nachrichten ebenso beeinflusst wie von der Liquidität. Ein Umsatzüberschreitung oder eine höhere Prognose könnte IonQ also am Donnerstag anheben, selbst wenn der Cashburn steigt. Aber die Finanzierung war der Grund für einen Großteil der Kurszielsenkungen in diesem Monat, daher achten die Anleger auf die Liquidität.
IonQ hat bereits im letzten Quartal gezeigt, dass es seinen Umsatz schneller steigern kann als seinen Cashburn. Wenn das dritte Quartal zeigt, dass der Cashburn wieder schrumpft und das Management mit SkyWater im Portfolio zu seinem Verlustbereich steht, ist das 18-fache des zukünftigen Umsatzes für ein so schnell wachsendes Unternehmen zu pessimistisch. Wenn der Cashburn wieder in Richtung der 159 Millionen US-Dollar des ersten Quartals oder in Richtung der etwa 185 Millionen US-Dollar pro Quartal springt, die der Konsens impliziert, waren die Kurszielsenkungen gerechtfertigt.
Ein Quartal wird es nicht entscheiden. Die Zahlen von Elisity kommen ab dem vierten Quartal hinzu, und die Auslieferung des 256-Qubit-Superion-Systems an Kunden ist erst für 2027 geplant.
Was ist die IonQ-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was IonQ wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!