Wichtige Erkenntnisse
- Die AT&T-Aktie schloss am 21. Oktober [25%] unter ihrem März-Hoch, und die Bank of America sieht sie immer noch bei $34, [55%] über diesem Schlusskurs.
- Die Aktie fiel nach einem Quartalsbericht mit einem 20%igen Wachstum des bereinigten EPS und einer angehobenen Prognose für 2026, wobei der Vorstoß von SpaceX' Starlink in den Mobilfunkmarkt über den Netzbetreibern schwebte.
- Analysten erwarten, dass das normalisierte EPS von $2,12 im Jahr 2025 auf $2,92 im Jahr 2028 steigen wird, und die Aktie notiert etwas unter ihrem 5-Jahres-Durchschnitt des Forward-KGV.
- Das Kursziel der BofA entspricht etwa dem 14-fachen der erwarteten Gewinne, nahe dem 5-Jahres-Hoch der Aktie, daher ist die Einschätzung plausibel, aber ambitioniert.
AT&T (T) verzeichnete gerade sein stärkstes Service-Umsatzwachstum seit über vier Jahren und hob seine Gewinnprognose für 2026 an. Die Aktie fiel trotzdem und schloss gestern bei $21,91, 25% unter ihrem Schlusskurs-Hoch vom 27. März von $29,10.
Am 22. Oktober bekräftigte der Bank-of-America-Analyst Michael Funk seine Kaufempfehlung und sein Kursziel von $34, 55% über diesem Schlusskurs.
Starkes Quartal, negative Reaktion
SpaceX (SPCX) schwebte über dem Bericht, da Anleger abwägen, was ein Vorstoß von Starlink in den Mobilfunkmarkt für die Netzbetreiber bedeuten könnte.
Der Umsatz stieg um 5,3% auf $32,3 Milliarden, das bereinigte EPS kletterte von $0,54 auf $0,65, und das Management erwartet nun für 2026 etwa $2,40, gegenüber zuvor $2,25 bis $2,35.
Aber Anleger konzentrierten sich auf ein verlangsamtes Wachstum bei Postpaid-Handys und einen Rückgang des durchschnittlichen Umsatzes pro Faseranschlussnutzer (ARPU) um 4%.
BofA bleibt bei $34
Funks Argumentation stützt sich auf Konvergenz, AT&Ts Bestreben, Kunden Mobilfunk und Glasfaser gemeinsam zu verkaufen. Vor dem Bericht merkte er an, dass "AT&T trotz anhaltendem Wettbewerbsdruck rund um den iPhone-Start in der Mobilfunkbranche diszipliniert bleibt."
TIKR verfolgt 25 Analysten zu AT&T. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AT&T zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für AT&T ansehen
Geht $34 auf?
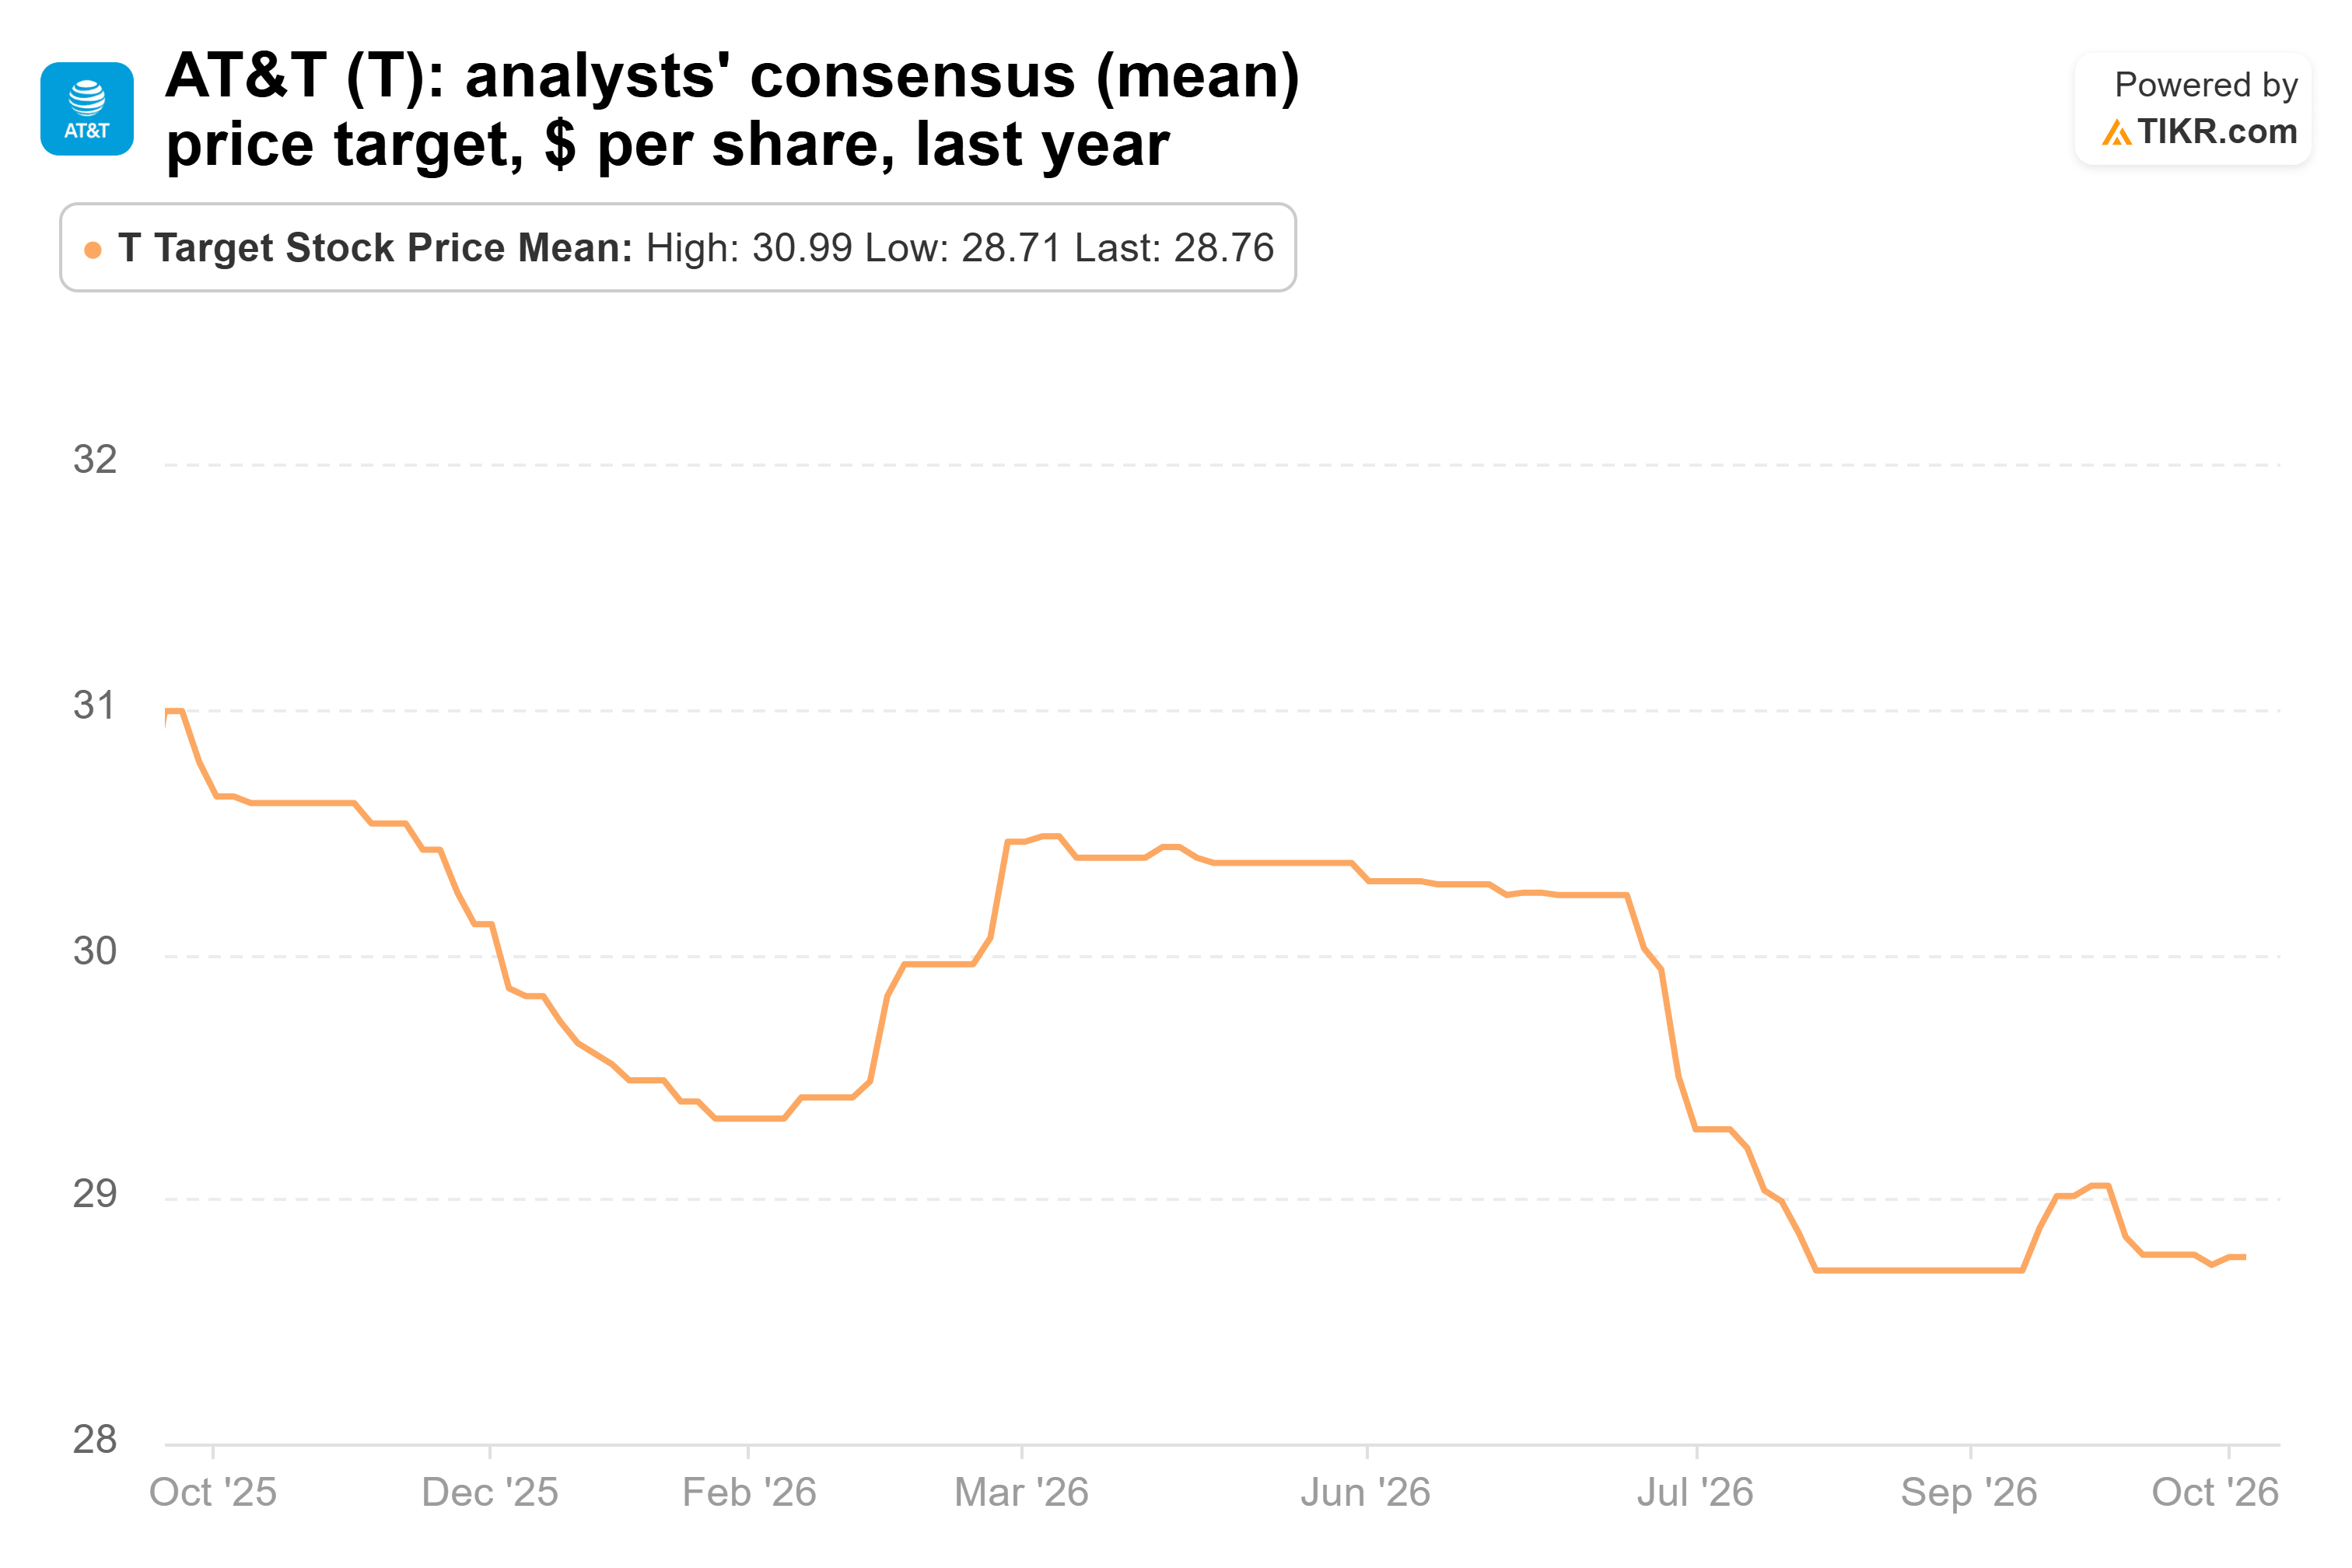
Das durchschnittliche Kursziel ist von $31 vor einem Jahr auf $29 gesunken, wobei die Ziele zwischen $20 und $36 liegen…
Die Gewinnschätzungen bewegen sich in die andere Richtung. Analysten erwarten, dass das normalisierte EPS von $2,12 im Jahr 2025 auf $2,38 in diesem Jahr und $2,92 im Jahr 2028 steigen wird…
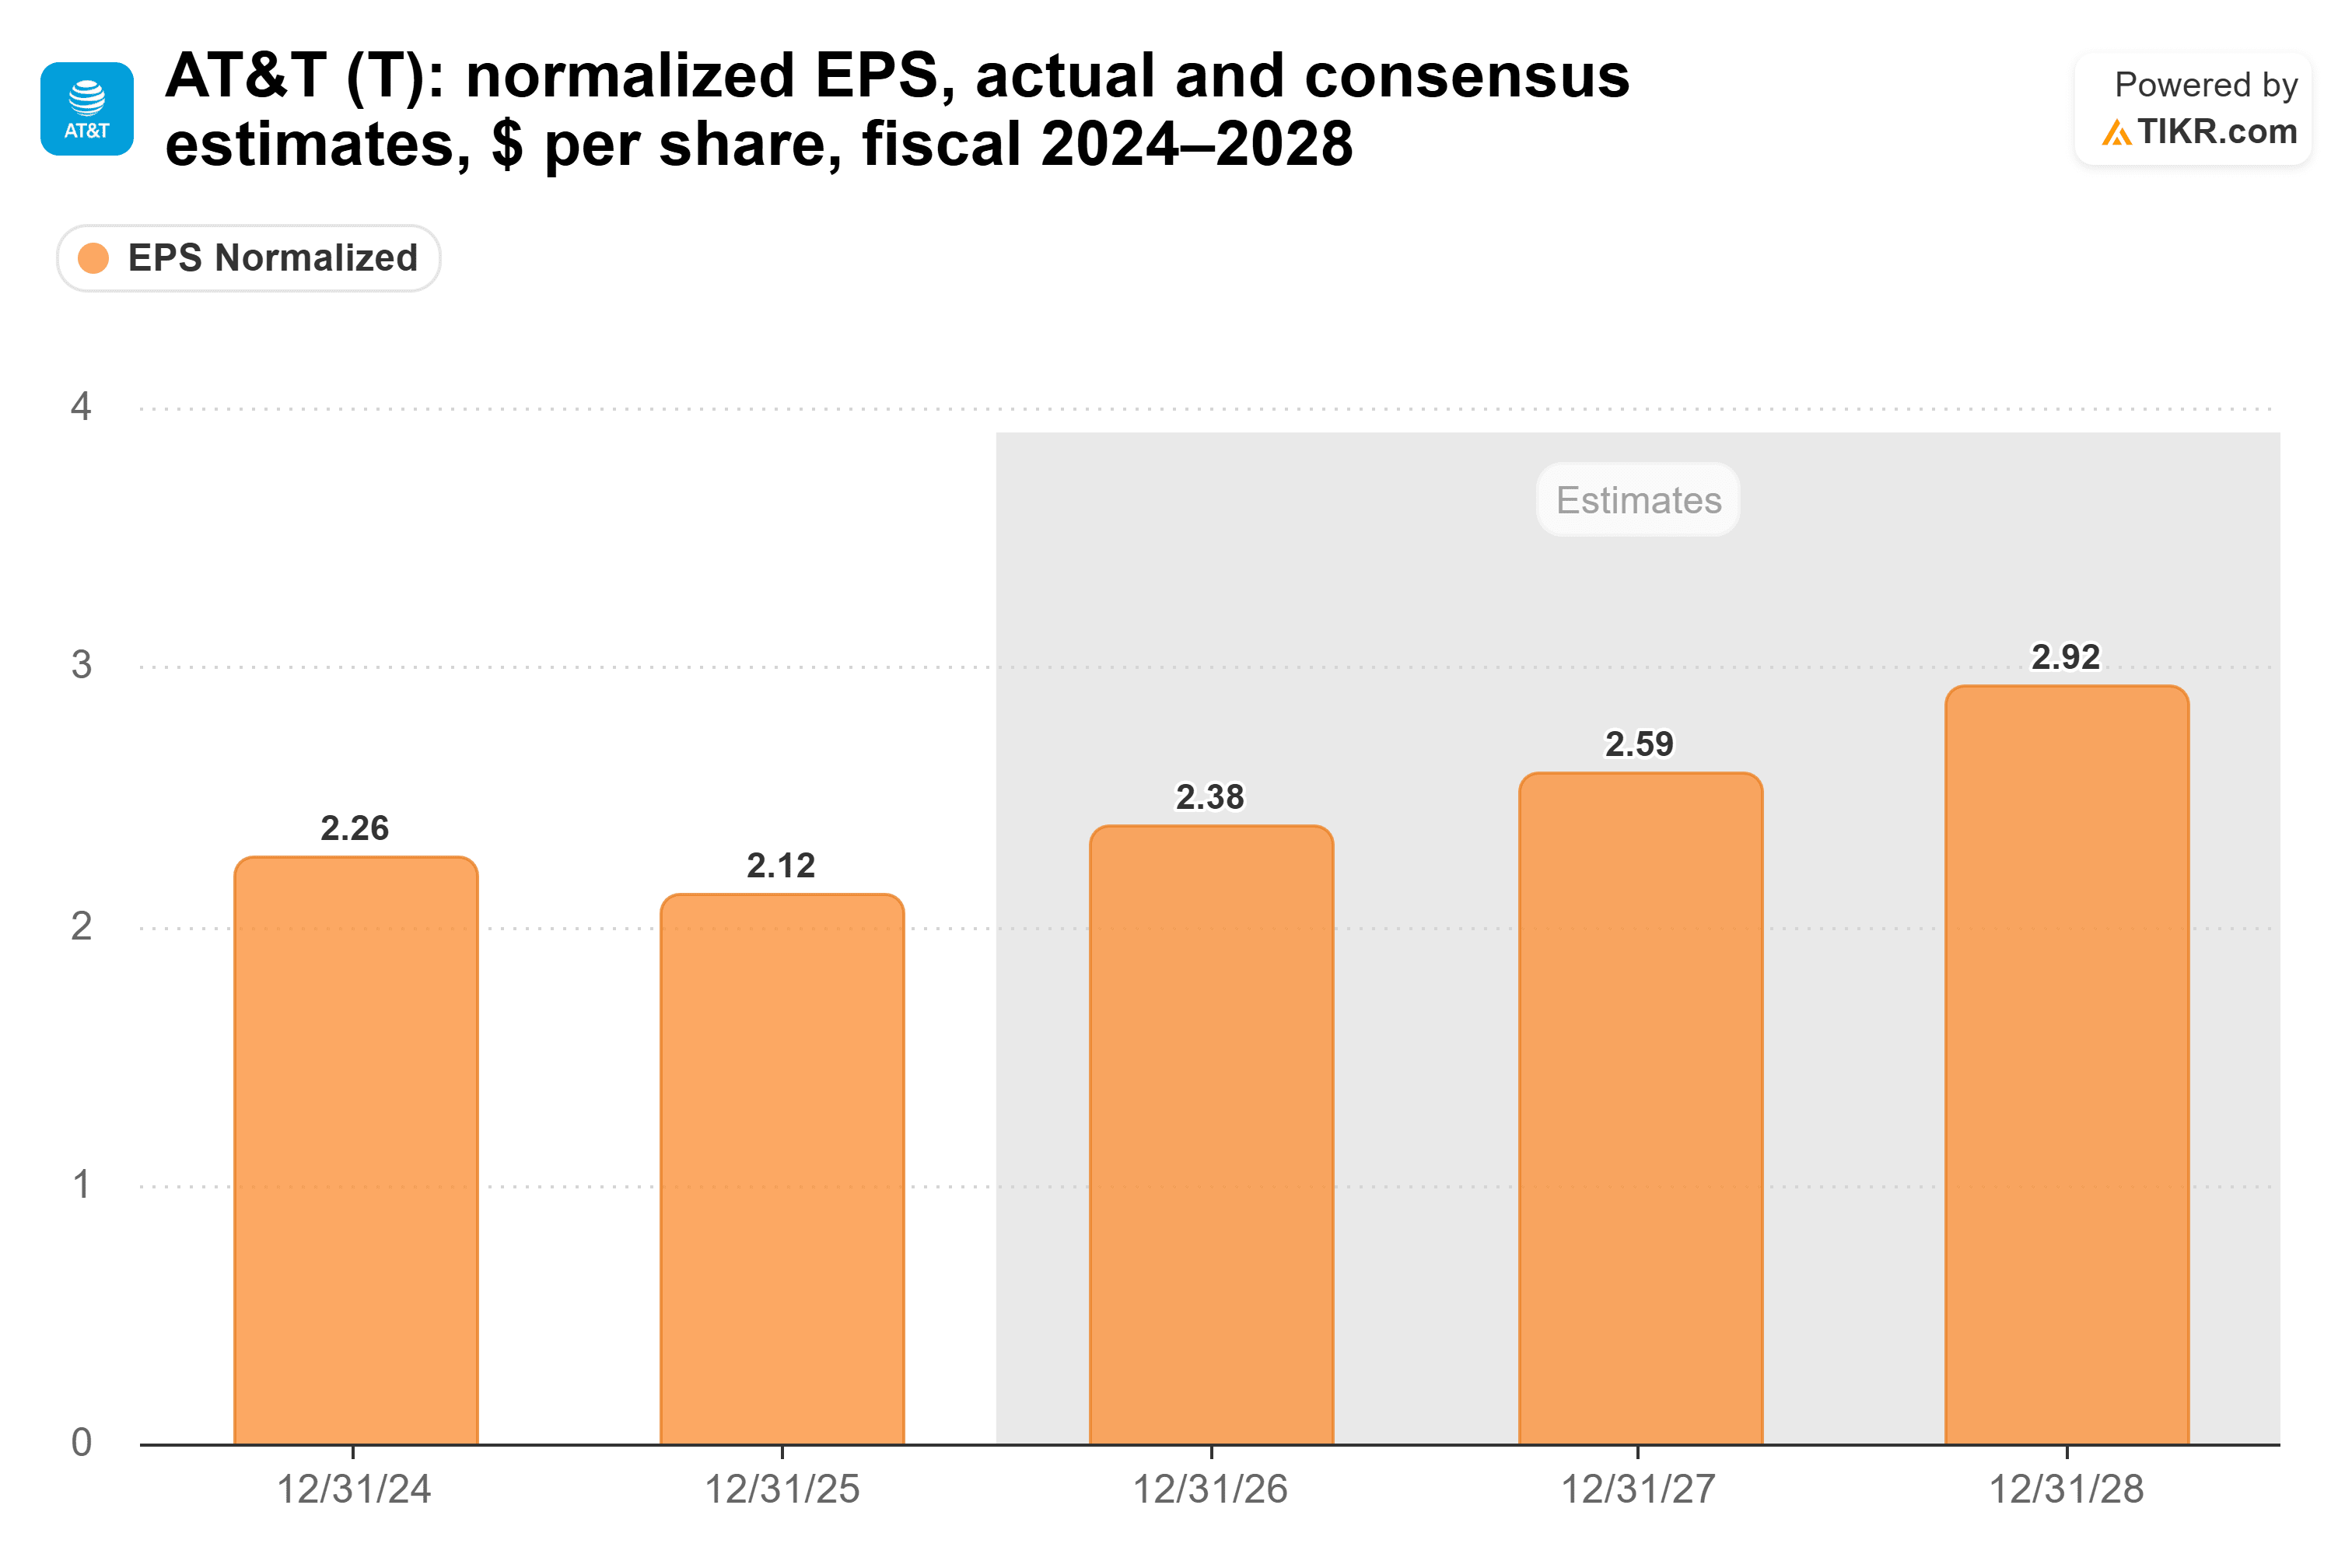
Und da die Prognose für 2026 nun bei etwa $2,40 liegt, gibt dieses Quartal Analysten mehr Grund, ihre Schätzungen anzuheben als zu senken.
Die Aktie notiert mit dem 8,7-fachen der erwarteten Gewinne, etwas unter ihrem 5-Jahres-Durchschnitt von 9,1…
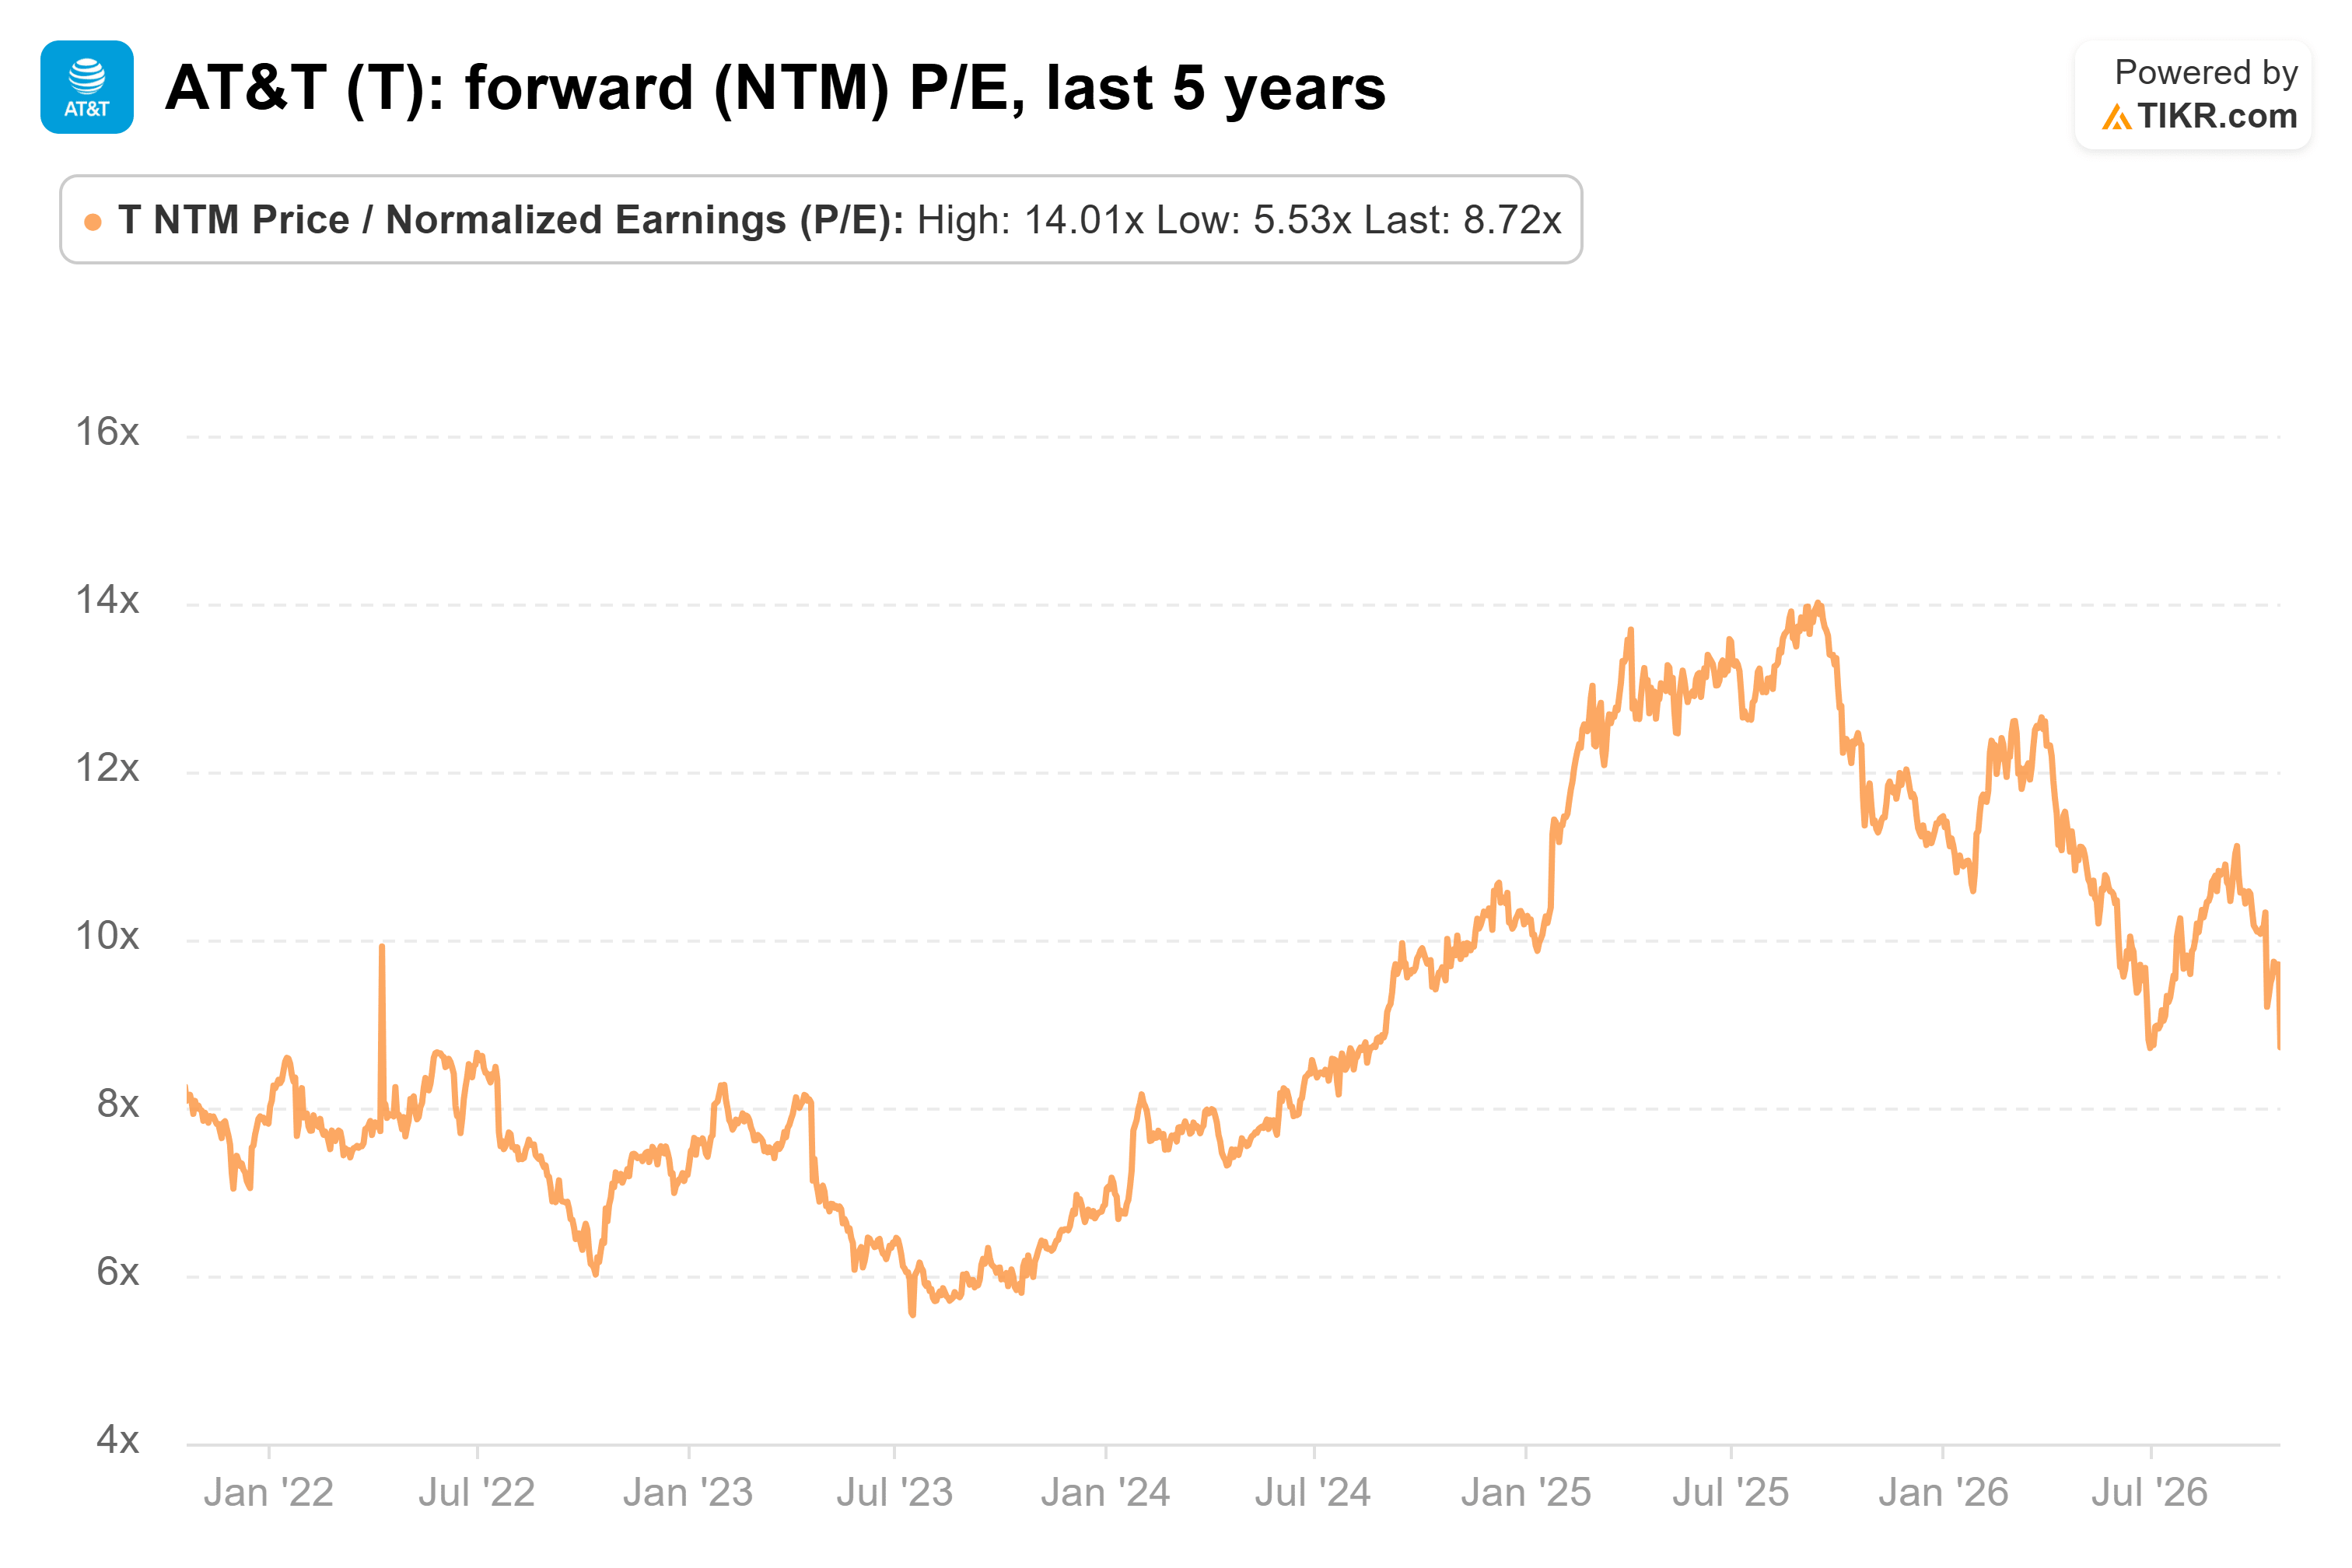
Funks $34 entsprechen etwa dem 14-fachen der von Analysten für die nächsten zwölf Monate erwarteten $2,51 pro Aktie, genau in der Nähe des 5-Jahres-Hochs der Aktie, das im September 2025 erreicht wurde.
Plausibel, aber es braucht eine Neubewertung
Die Risiken sind ein tatsächlicher Vorstoß von SpaceX in den Mobilfunkmarkt und die Verschuldung: Die Nettoverschuldung erreichte nach dem $23 Milliarden schweren EchoStar-Spektrumdeal das 3,13-fache des bereinigten EBITDA.
Meine Einschätzung: AT&T ist günstig bewertet und die Gewinne entwickeln sich in die richtige Richtung, aber $34 innerhalb eines Jahres erfordern das Höchst-KGV der Aktie der letzten fünf Jahre.
Der nächste Test ist der Quartalsbericht für das vierte Quartal Anfang nächsten Jahres, wenn AT&T darlegen will, was mehr als $19 Milliarden Free Cash Flow im Jahr 2027 stützt. Wenn das Bestand hat, wird $34 viel leichter zu erreichen.
Was ist die AT&T-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AT&T wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!