Die wichtigsten Punkte
- Ein Arbeitnehmer, der im Januar 2027 mit 67 Jahren, dem vollen Rentenalter, in Rente geht, kann laut der Sozialversicherungsbehörde (Social Security Administration) bis zu 4.188 US-Dollar pro Monat von der Sozialversicherung erhalten.
- Die Höchstsumme hängt vom Rentenbeginnsalter ab: 3.094 US-Dollar pro Monat für einen Arbeitnehmer, der im Januar mit 62 Jahren Leistungen beantragt, und 5.358 US-Dollar für einen, der mit 70 Jahren beantragt.
- Diese Höchstbeträge setzen voraus, dass die Einkünfte jedes Jahr seit dem 22. Lebensjahr auf oder über der steuerpflichtigen Höchstgrenze der Sozialversicherung lagen. Diese Grenze wird für das Jahr 2027 auf 192.300 US-Dollar festgelegt.
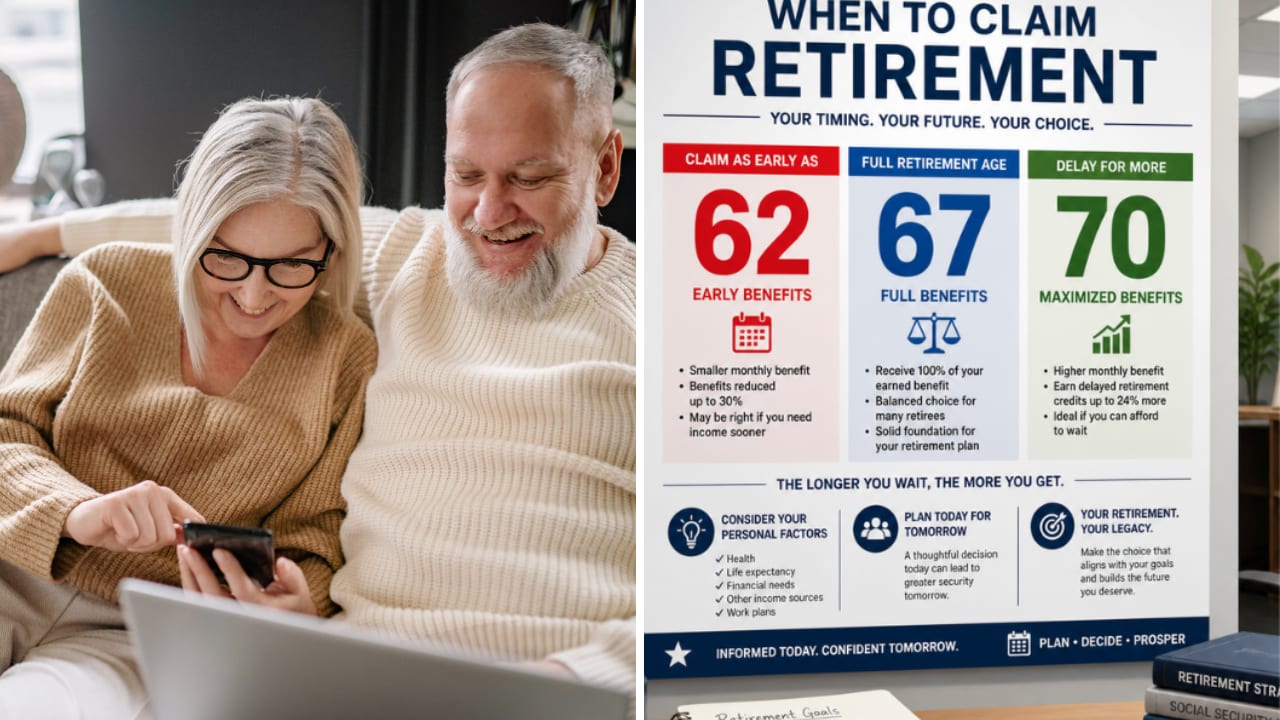
- Das Rentenbeginnsalter ist der Hebel, den die meisten Arbeitnehmer noch kontrollieren können: Ein Antrag mit 62 Jahren reduziert die Leistung lebenslang um 30 %, und jedes Warten über das 67. Lebensjahr hinaus erhöht sie um 8 % pro Jahr, bis zum Alter von 70 Jahren.
Wenn Sie im Januar in Rente gehen, hat die Sozialversicherungsbehörde gerade die Obergrenze für Ihre Zahlung festgelegt. Für einen Arbeitnehmer, der im Januar 2027 mit 67 Jahren, dem vollen Rentenalter, Leistungen beantragt, beträgt die maximale monatliche Zahlung der Sozialversicherung 4.188 US-Dollar.
Das ist eine große Zahl und eine, die schwer zu erreichen ist. Aber Sie können Ihre eigene Zahlung immer noch um bis zu 77 % erhöhen, unabhängig davon, was Sie verdient haben, einfach durch die Wahl des Antragszeitpunkts.
Je länger Sie warten, desto höher das Maximum
Die Leistungsbeispiele der SSA für 2027 gehen von einem Arbeitnehmer aus, der im Januar in Rente geht und jedes Jahr seit dem 22. Lebensjahr das steuerpflichtige Maximum verdient hat. Die Höhe der monatlichen Zahlung dieses Arbeitnehmers hängt vom Rentenbeginnsalter ab:
- Mit 62 (62 Jahre und 1 Monat im Beispiel der SSA): 3.094 US-Dollar
- Mit 67: 4.188 US-Dollar
- Mit 70: 5.358 US-Dollar
5.358 US-Dollar pro Monat sind also der höchste Betrag, den die SSA für jeden zeigt, der im Januar 2027 in Rente geht.
Jede Zeile steht für einen anderen Arbeitnehmer, der im Januar 62, 67 oder 70 Jahre alt ist. Daher würde ich die Differenz von 2.264 US-Dollar pro Monat zwischen der ersten und der letzten Zeile nicht als Belohnung einer einzelnen Person für das Warten interpretieren.
6 sichere Dividendenaktien, die Rentnern eine Dividendenrendite von über 6 % bieten
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % ausschütten.
Aber nach einer umfassenden Anlageprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie alle gehören Ihnen kostenlos als Teil unseres neuen Anlageberichts, auf den Sie hier direkt zugreifen können.
Es erfordert 35 Jahre an der Obergrenze
Diese Höchstbeträge basieren auf einem Gehalt, das jedes einzelne Jahr auf oder über der steuerpflichtigen Höchstgrenze der Sozialversicherung lag. Die SSA hat diese Grenze für 2026 auf 184.500 US-Dollar und für 2027 auf 192.300 US-Dollar festgelegt. Einkünfte darüber zahlen keine Sozialversicherungssteuer und bringen keine weiteren Leistungsansprüche. Daher erhält ein Arbeitnehmer, der 2027 1 Million US-Dollar verdient, für dieses Jahr den gleichen Gutschrift für seine spätere Leistung wie einer, der 192.300 US-Dollar verdient.
Ein einzelnes sehr gutes Jahr bringt auch niemanden dorthin. Die SSA berechnet eine Rentenleistung aus bis zu 35 Jahren an Einkünften, die an die Lohnentwicklung angepasst werden: Sie wählt die Jahre mit den höchsten Einkünften aus, addiert sie und mittelt sie auf Monatsbasis. Um das Maximum zu erreichen, muss jedes dieser 35 Jahre auf oder über der jeweiligen Jahresgrenze liegen. Jedes Jahr darunter senkt den Durchschnitt.
Das ist eine hohe Hürde.
Der Hebel, den Sie noch kontrollieren
Wenn der Ruhestand naht, ist Ihre Einkommenshistorie größtenteils festgeschrieben. Das Alter, in dem Sie Leistungen beantragen, können Sie jedoch noch selbst wählen, und die Regeln der SSA dafür gelten für jede Leistung, ob Maximum oder nicht.
Für alle, die 1960 oder später geboren wurden, beträgt das volle Rentenalter 67 Jahre. Die SSA kürzt die Leistung lebenslang um 30 %, wenn sie mit 62 Jahren beantragt wird. Ihr eigenes Beispiel reduziert eine Leistung von 1.000 US-Dollar mit 67 Jahren auf 700 US-Dollar mit 62 Jahren. Jedes Jahr, das Sie über 67 hinaus warten, erhöht die Leistung um 8 % (2/3 von 1 % pro Monat), bis zum Alter von 70 Jahren. Dieselbe Leistung von 1.000 US-Dollar wächst also auf 1.240 US-Dollar mit 70 Jahren: drei Jahre mit jeweils 8 %.
Zusammengenommen macht das Warten von 62 auf 70 die monatliche Zahlung 77 % größer (1.240 US-Dollar geteilt durch 700 US-Dollar). Verheiratete Paare haben eine weitere Zahl zu berücksichtigen: Eine Ehegattenleistung, die mit 62 Jahren beantragt wird, ist 35 % geringer als im vollen Rentenalter.
Welches Alter das richtige ist, hängt von Ihrer Gesundheit, Ihren anderen Ersparnissen und davon ab, wie lange Sie das Einkommen benötigen werden. Aber die Kluft ist groß genug, dass es sich lohnt, Ihre eigenen Zahlen durchzurechnen, bevor Sie den Antrag stellen.
Überprüfen Sie Ihre eigene Zahl
Ihre Sozialversicherungsauskunft in Ihrem Konto auf ssa.gov listet Ihre Einkünfte Jahr für Jahr auf und schätzt Ihre Leistung für jedes Rentenbeginnsalter. Es lohnt sich, sie auf fehlende oder kurze Jahre zu überprüfen, da jedes Ihrer besten 35 Jahre in den Durchschnitt eingeht.
So wie ich es sehe, ist die Höchstgrenze eine interessante Zahl, aber das Rentenbeginnsalter ist der Punkt, an dem die meisten von uns tatsächlich etwas bewirken können. Wenn Sie gesund sind und es sich leisten können zu warten, ist eine lebenslang so viel höhere Zahlung schwer abzulehnen.
Die SSA legt jedes Jahr im Oktober eine neue steuerpflichtige Höchstgrenze fest. Im nächsten Herbst gibt es also eine neue Obergrenze für die Einkünfte 2028 und einen neuen Satz von Höchstbeträgen für Personen, die 2028 in Rente gehen.
Genießen Sie Ihren Ruhestand stilvoll mit diesen sicheren Dividendenrenditen von über 6 %
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen hochverzinslichen Dividendenaktie kann den Unterschied zwischen einem Traumruhestand... und einem Leben ausklingen, in dem man jeden Monat auf die nächste Sozialversicherungszahlung wartet, bedeuten.
Wir haben sechs Aktien mit einer Dividendenrendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!