Die wichtigsten Punkte
- Carvana ist seit dem 12. Oktober um 24 % gestiegen, nachdem die Einzelhandelseinheiten im dritten Quartal um 39 % auf einen Rekordwert von 217.385 gestiegen und der Umsatz um 42 % auf 8,04 Milliarden US-Dollar gesprungen sind.
- Die bereinigte EBITDA-Marge sank auf 10,0 % von 11,3 %, da Carvana unter Benchmark liegende Kreditzinsen anbot, um Volumen zu gewinnen.
- Direktor Ira Platt verkaufte Aktien im Wert von 2,25 Millionen US-Dollar, und das mittlere Kursziel von 81 US-Dollar impliziert nur etwa 10 % Aufwärtspotenzial.
- Der Bericht vom 18. Februar muss ein sequenzielles Einheitenwachstum und eine Marge zeigen, die nicht mehr sinkt.
Carvana (CVNA) hat seit seinem Schlusskurs am 12. Oktober um 24 % zugelegt und legte am Freitag weitere 2,1 % auf 74 US-Dollar zu. Im vergangenen Jahr hat die Aktie eine Rendite von 26,8 % erzielt.
Die Rallye folgte auf ein drittes Quartal mit Rekorden fast überall. Die Einzelhandelseinheiten stiegen um 39 % auf 217.385, und der Umsatz sprang um 42 % auf 8,04 Milliarden US-Dollar, mehr als die Schätzung von 7,70 Milliarden US-Dollar.
Die breitere Gebrauchtwagenbranche war etwa flach. Carvana gewinnt Marktanteile in einem Tempo, das nur wenige Händler je schaffen.
Insider verkaufen jedoch weiterhin. Direktor Ira Platt meldete am Freitag einen Verkauf von 2,25 Millionen US-Dollar, nachdem CFO Mark Jenkins im Oktober Aktien im Wert von 4,07 Millionen US-Dollar veräußert hatte.
Und die Aktie liegt immer noch 24 % unter ihrem 52-Wochen-Hoch von 97 US-Dollar. Welchem Signal folgt man also?
Rekorde, mit einem Marge-Sternchen
Hier ist, was das Quartal geliefert hat:
- Nettogewinn: 483 Millionen US-Dollar, ein Plus von 220 Millionen US-Dollar gegenüber dem Vorjahr
- Bereinigtes EBITDA: ein Rekord von 800 Millionen US-Dollar, ein Plus von 163 Millionen US-Dollar
- GAAP-Betriebsgewinnmarge: 8,9 %
"Wir beginnen gerade erst, das Potenzial der Maschine, die wir aufbauen, zu realisieren", sagte Gründer und CEO Ernie Garcia in der Pressemitteilung.
Das Sternchen ist die Marge. Die bereinigte EBITDA-Marge lag bei 10,0 %, gegenüber 11,3 % im Vorjahr, weil Carvana sich entschied, Kreditzinsen unter Benchmark-Niveau anzubieten. Höhere Kraftstoffpreise und steigende Benchmark-Zinsen kosteten weitere etwa 200 US-Dollar pro Einheit.
Dieser Tausch ist in der Bruttomarge sichtbar...
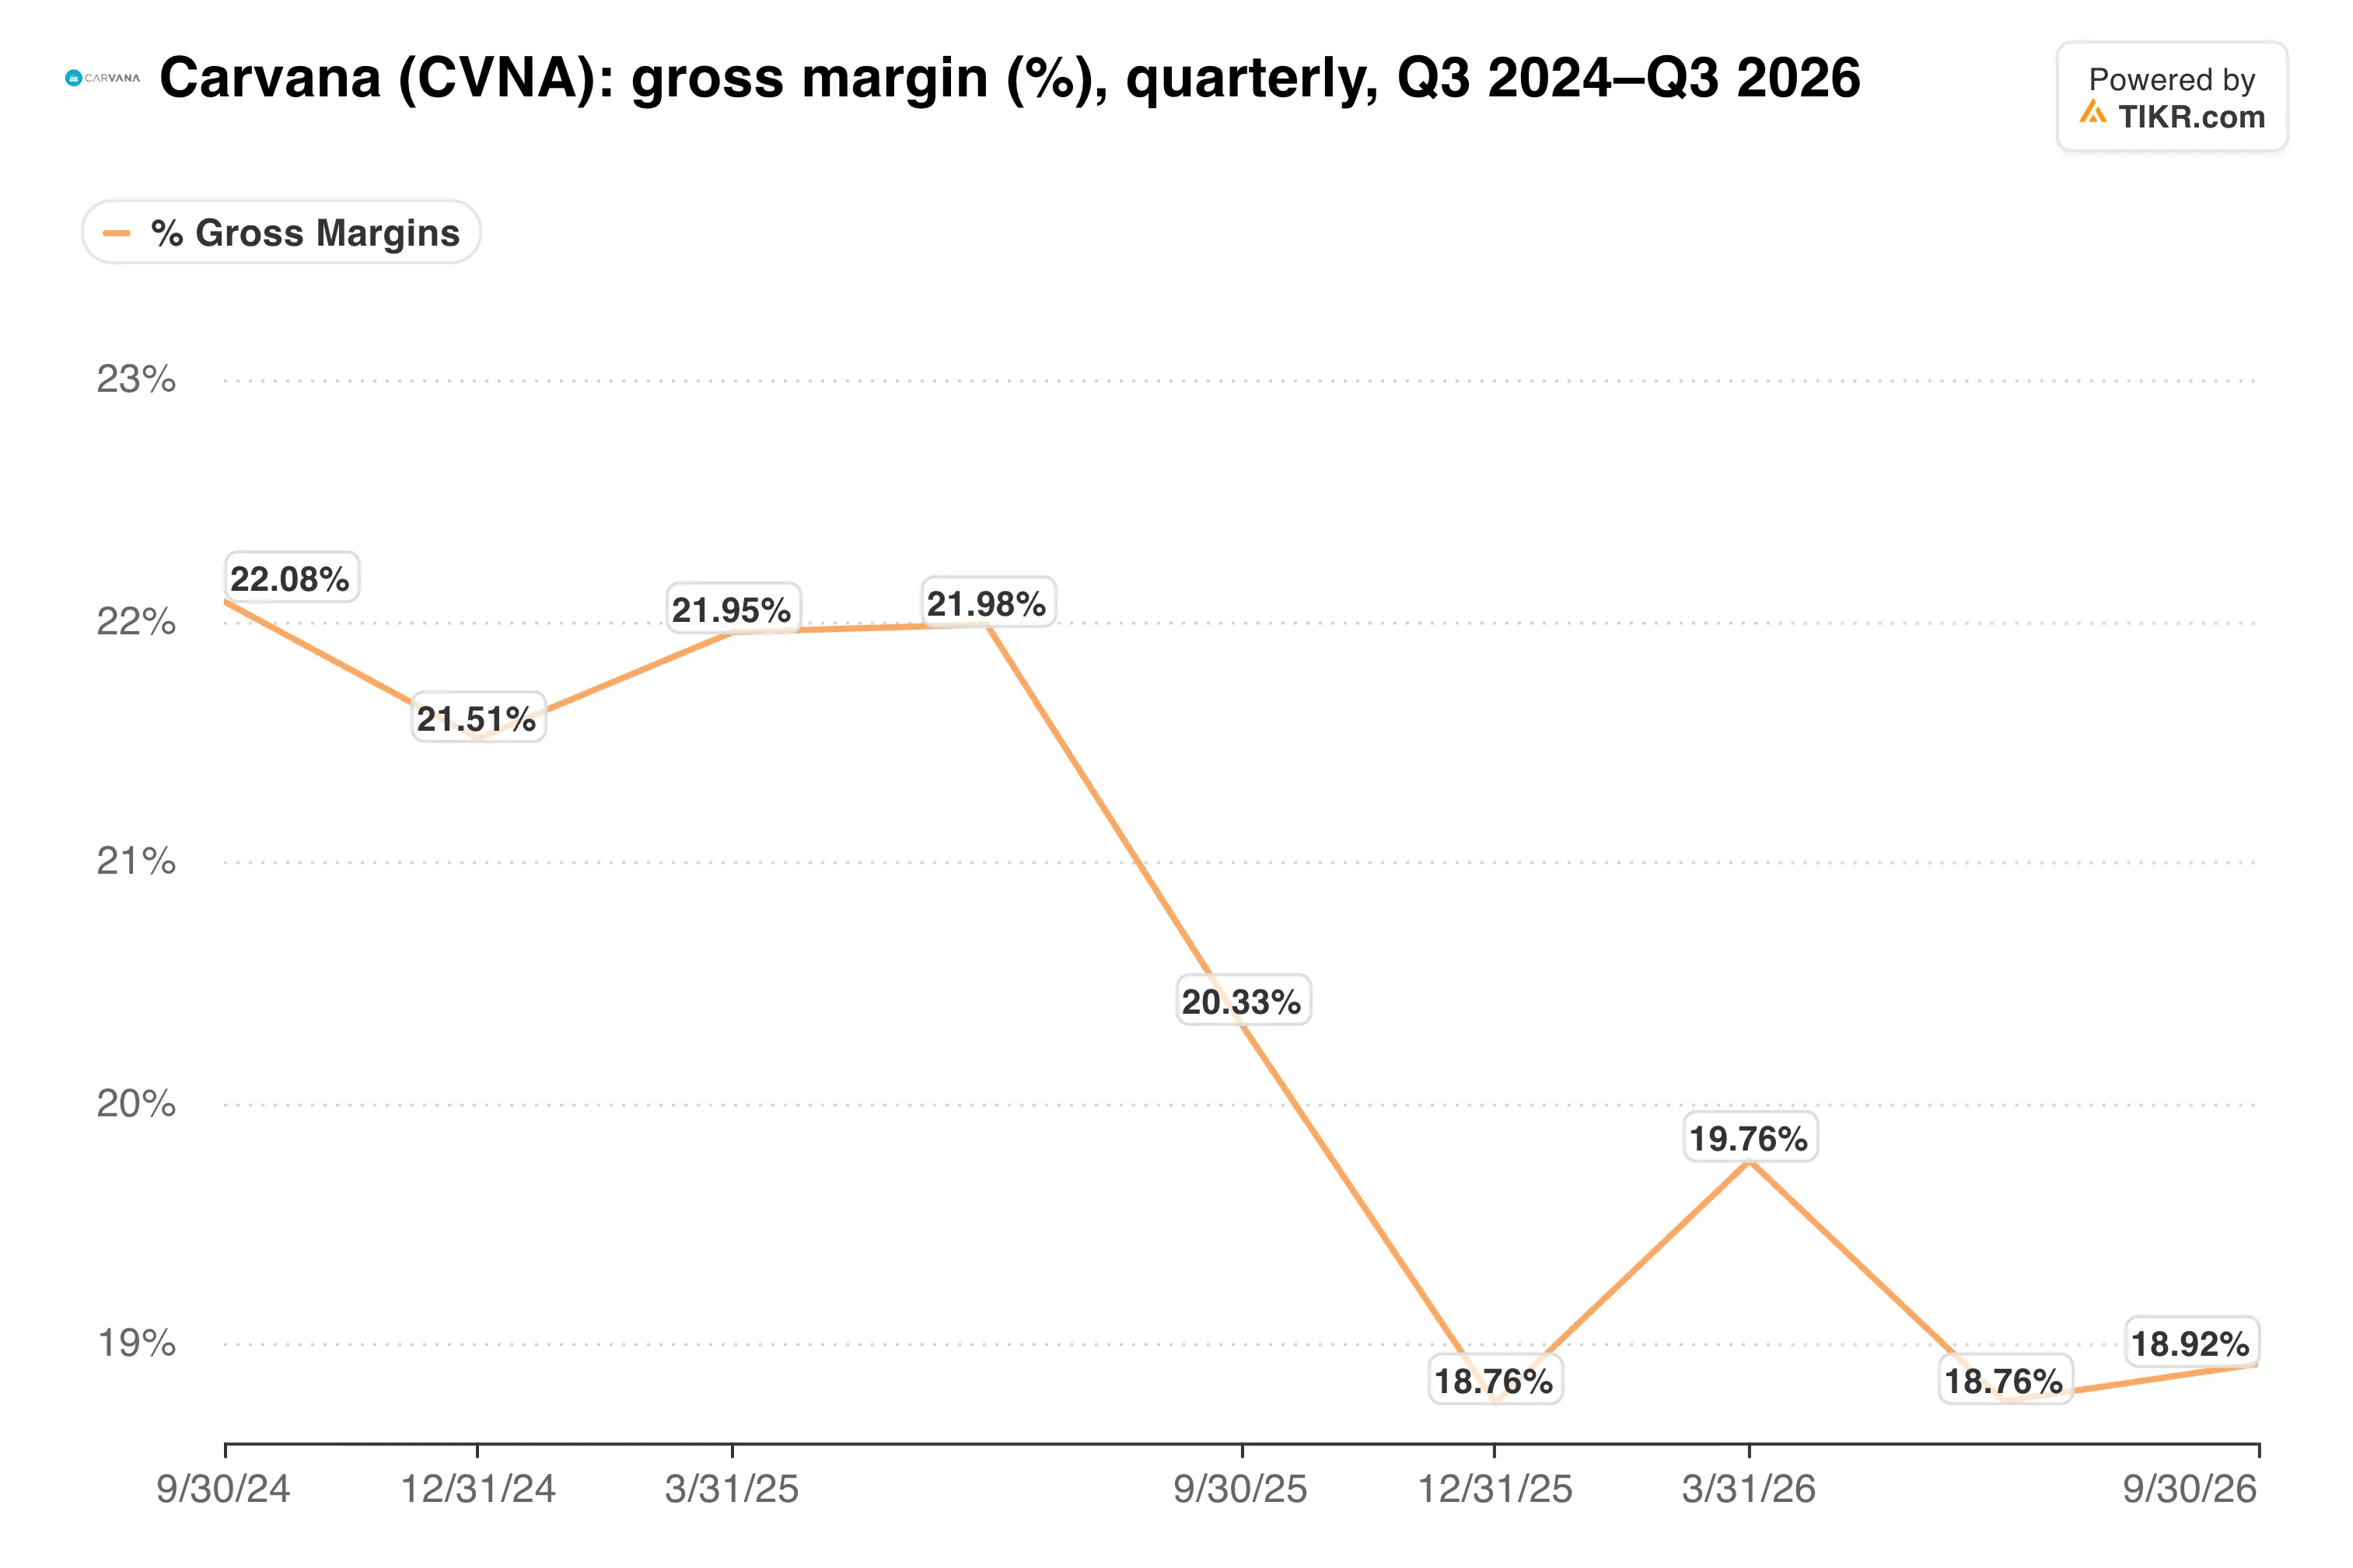
Carvana kauft Volumen mit Marge, und bisher zeigt sich das Volumen.
Kapazität ist die wahre Grenze
Carvanas langfristiges Ziel sind 3 Millionen Einzelhandelseinheiten pro Jahr bei einer bereinigten EBITDA-Marge von 13,5 %. Heute liegt es bei etwa 870.000.
Die Nachfrage scheint nicht der Engpass zu sein. Die Aufbereitung ist es, daher baut Carvana weiterhin Kapazitäten aus, darunter ein neues Inspektions- und Aufbereitungszentrum an seinem ADESA-Standort in Orlando mit etwa 100 Arbeitsplätzen.
Für das vierte Quartal erwartet das Management, dass die Einzelhandelseinheiten sequenziell von 217.385 steigen werden. Es sieht auch das bereinigte EBITDA für das Gesamtjahr am oberen Ende seiner Spanne von 2,7 bis 3,0 Milliarden US-Dollar.
Analysten erwarten, dass die Umsatzlinie weiterhin Kapital akkumuliert:
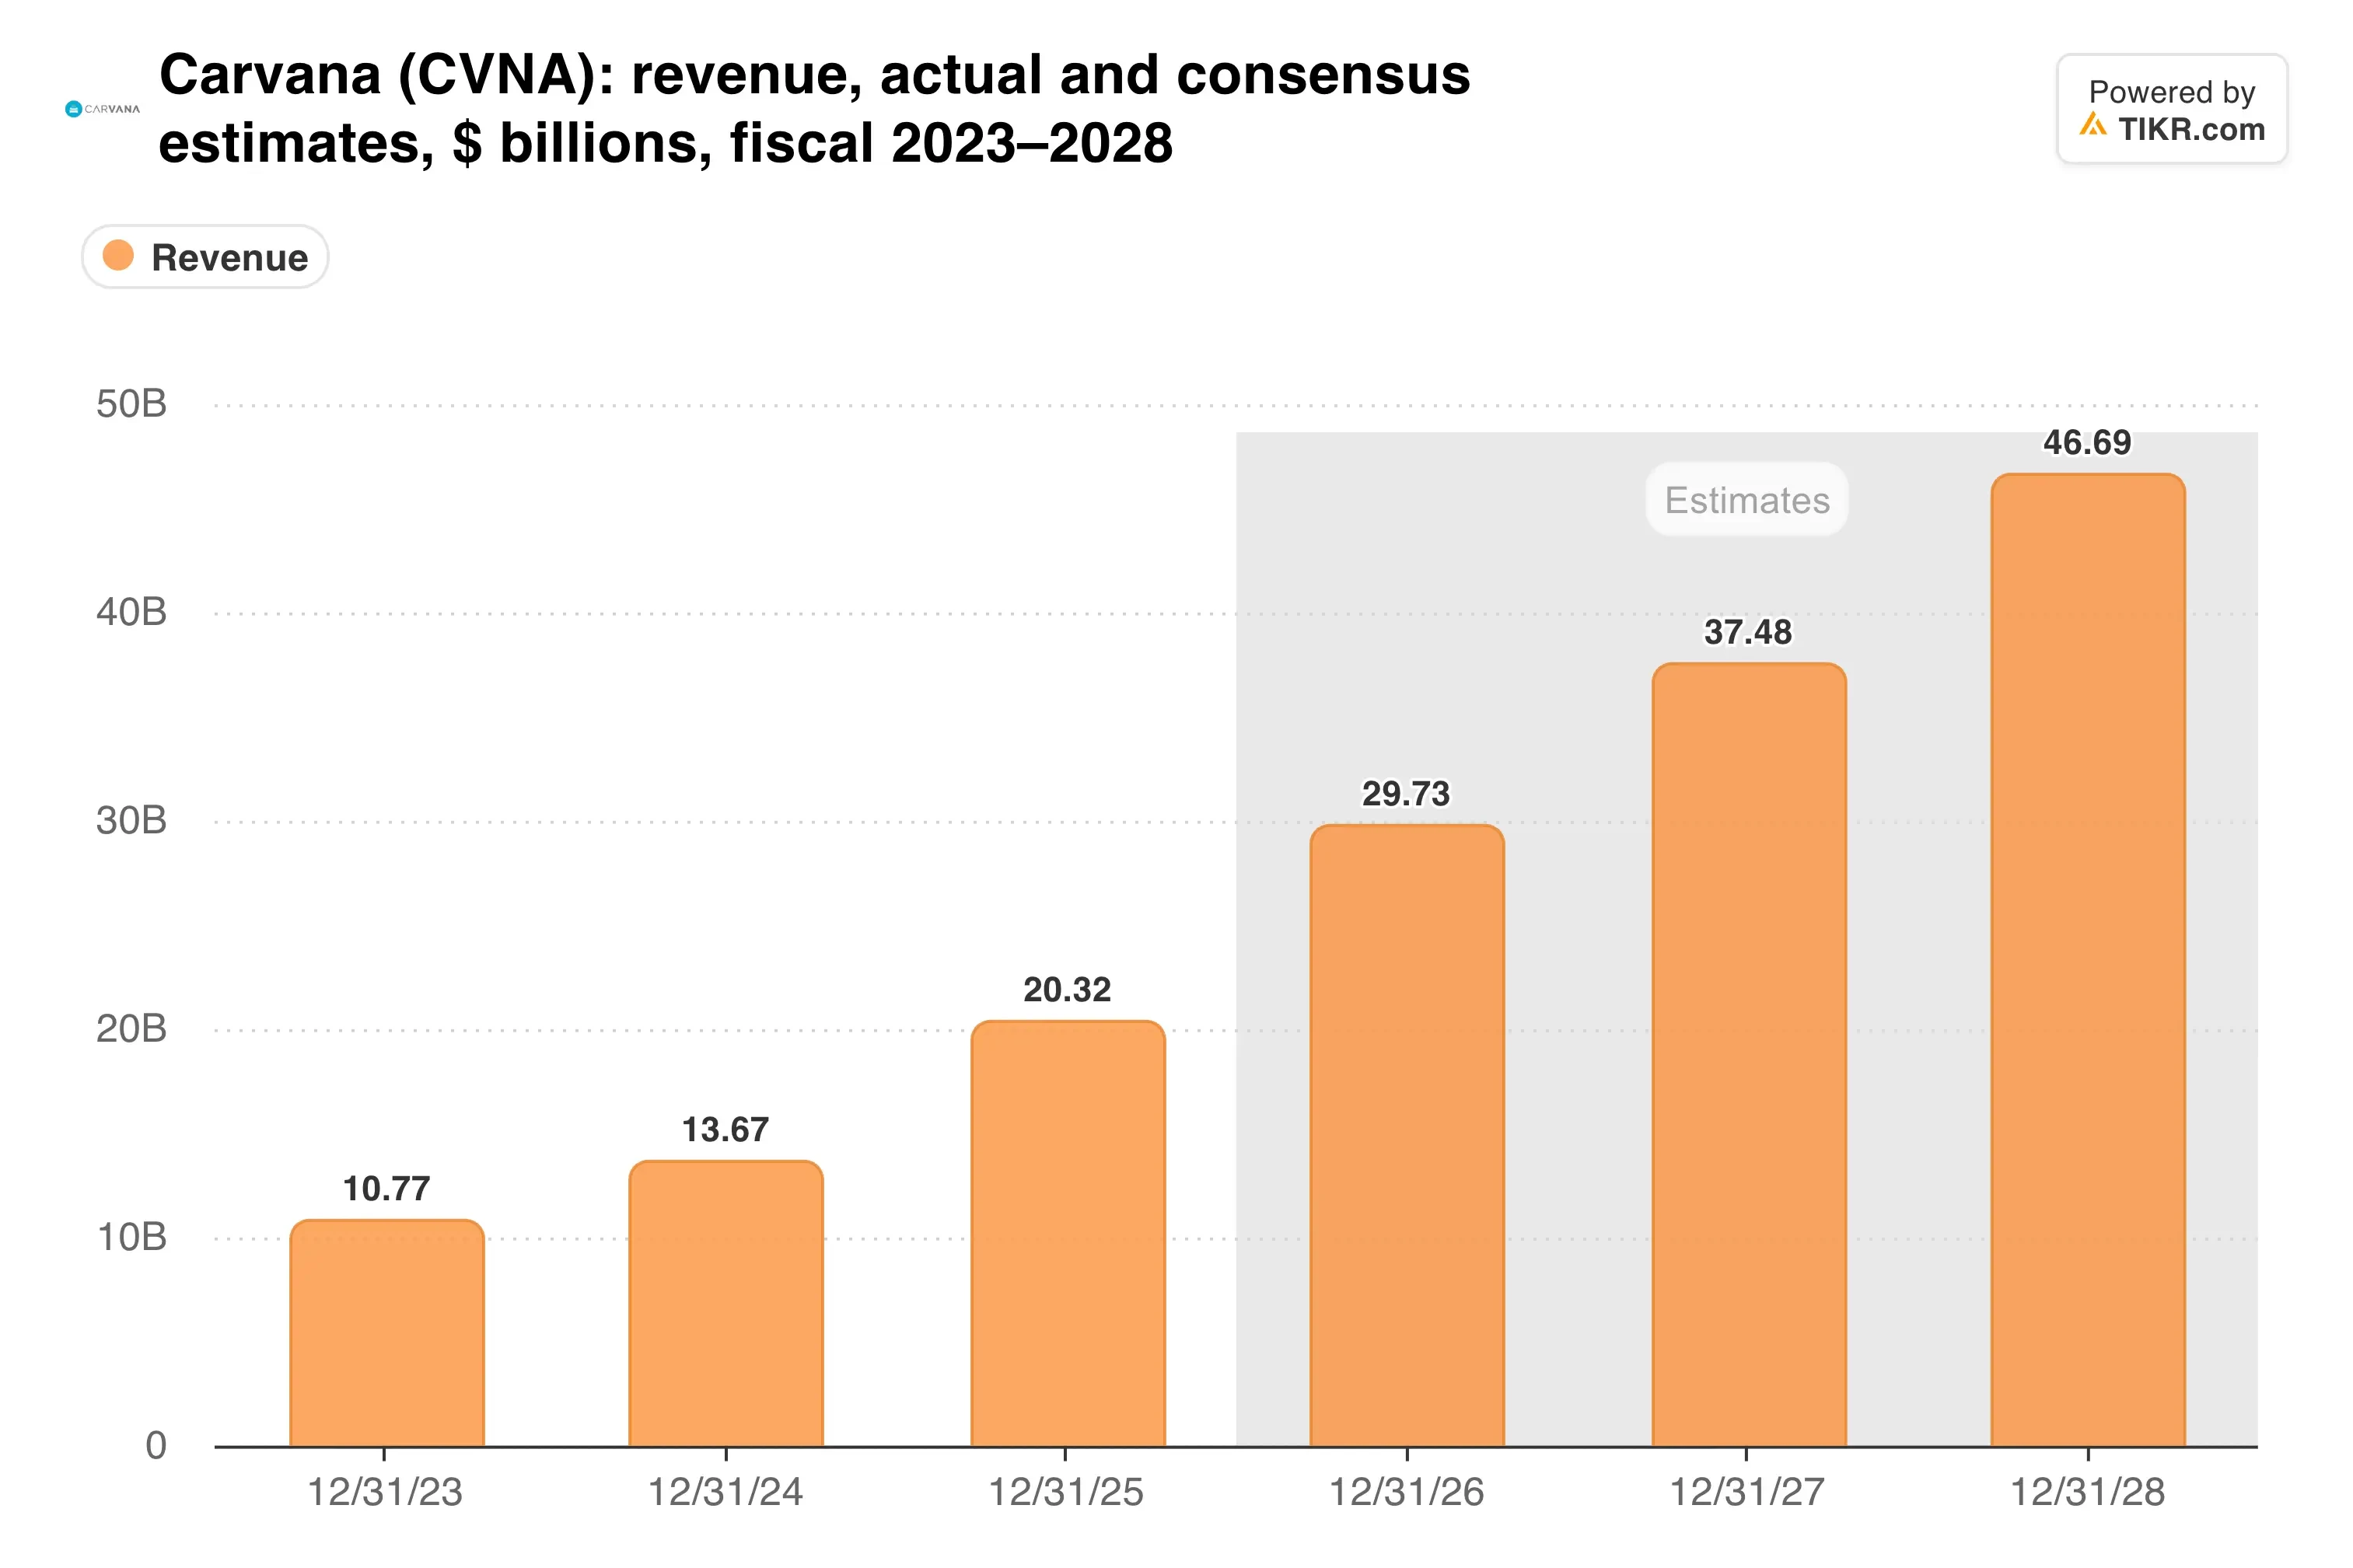
Der Konsens erwartet ein Umsatzwachstum von etwa 36 % pro Jahr in den nächsten zwei Jahren.
TIKR verfolgt 24 Analysten zu Carvana. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Carvana zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Carvana an
36-fach für Wachstum zahlen
Dieses Wachstum hat seinen Preis. Carvana notiert mit dem 36,2-fachen der zukünftigen Gewinne, etwa im Einklang mit seinem Fünfjahresdurchschnitt von etwa 35x.
Für ein Unternehmen, das seine Einheiten mit fast 40 % wachsen lässt, ist das nicht unverschämt. Dennoch war die Aktie vor diesem Quartal an vier von fünf Berichtstagen trotz besserer Zahlen gefallen, weil die Latte immer höher gelegt wird.
Die Bilanz ist weitaus stärker als die, an die sich Anleger erinnern:
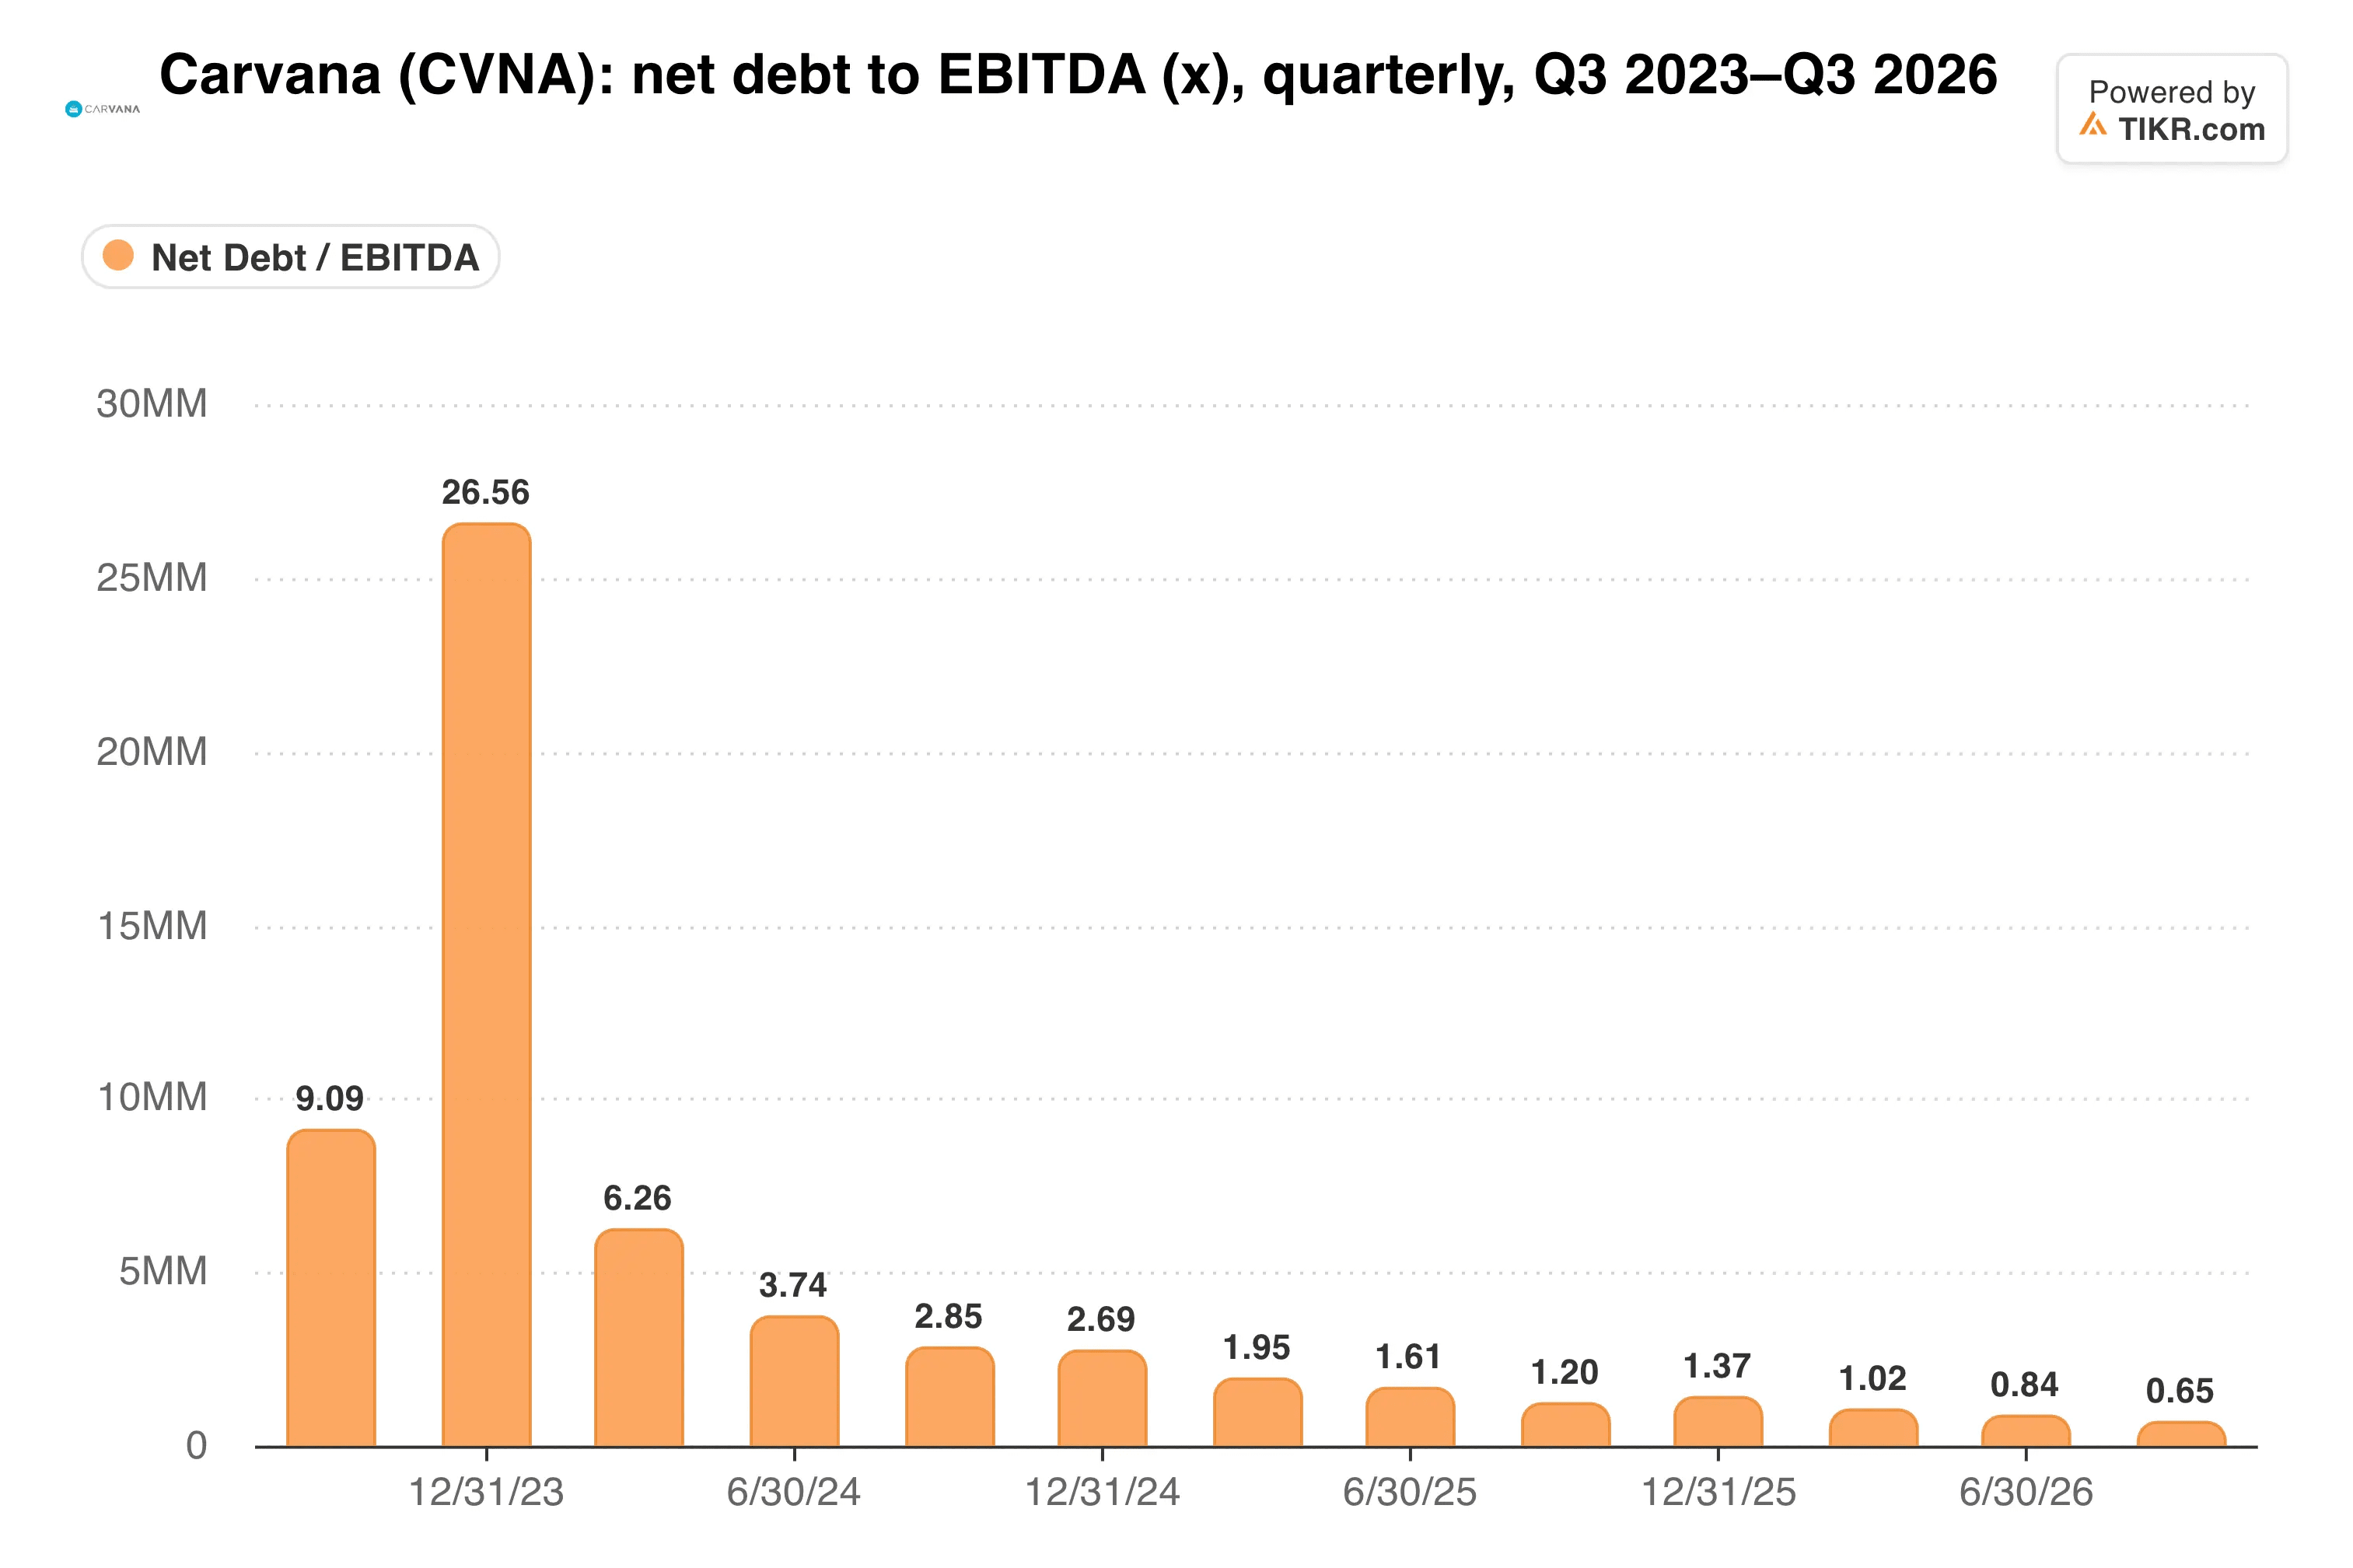
Die Nettoverschuldung beträgt jetzt etwa das 0,8-fache des zurückliegenden EBITDA, was die alte Solvenzsorge beseitigt.
Das mittlere Kursziel der Street von 81 US-Dollar impliziert etwa 10 % Aufwärtspotenzial. Das ist nach einem 24 %-Lauf in weniger als einem Monat dünn.
Meine Einschätzung: Ich würde Carvana hier halten. Das Einheitenwachstum ist real, die Verschuldung ist niedrig, und der Margenrückgang kam von einer bewussten Preispolitik, die Carvana umkehren kann. Aber ich würde es auch nicht nachkaufen, da Insider verkaufen und das mittlere Kursziel nahe ist.
Der Geschäftsjahresbericht, voraussichtlich am 18. Februar, ist der nächste Test. Er muss ein sequenzielles Einheitenwachstum und eine Marge zeigen, die nicht mehr sinkt.
Was ist Carvana also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Carvana wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!