Die wichtigsten Punkte
- Die Aktie von Dell Technologies (DELL) fiel zwischen dem 26. Oktober und dem 2. November um etwa 16 % und schloss bei rund 393 $, da höhere Speicherkosten und eine nachlassende PC-Nachfrage die Aktie belasteten.
- Intel (INTC) prognostizierte einen Rückgang der PC-Einheiten um etwa 12 % im Jahr 2026 und 10 % im Jahr 2027, was Bedenken hinsichtlich einer anhaltenden Abschwächung weckte.
- HP (HPQ) erzielte etwa 75 % des Quartalsumsatzes mit Personal Systems, während Super Micro Computer (SMCI) anschließend einen Quartalsumsatz von 19,9 Mrd. $ meldete, was die anhaltende Nachfrage nach KI-Infrastruktur unterstrich.
- Dell wurde am 2. November auf ein geschätztes 14-fache der zukünftigen Gewinne gehandelt, aber seine 4,1 Mrd. $ Free Cash Flow im ersten Halbjahr bleiben trotz starker Serverprofitabilität ein Grund zur Sorge.
Was ist passiert?
Die Aktie von Dell Technologies (DELL) fiel in der Woche bis zum 2. November um etwa 16 %, von rund 467 $ auf 393 $, da Anleger die nachlassende PC-Nachfrage gegen das wachsende KI-Infrastrukturgeschäft des Unternehmens abwogen.
Ein Großteil des Rückgangs folgte auf Intels Ergebniskonferenz am 29. Oktober, bei der das Management davor warnte, dass steigende Speicherpreise und Lieferengpässe die PC-Nachfrage schwächten.
Intels CFO David Zinsner prognostizierte einen Rückgang der PC-Einheiten um etwa 12 % im Jahr 2026 und weitere 10 % im Jahr 2027, was darauf hindeutet, dass die Abschwächung bis ins nächste Jahr anhalten könnte.
Dell hatte den Druck bereits erwartet. Auf der Technologiekonferenz von Citi am 10. September sagte CFO David Kennedy, der PC-Markt sei "für den Rest dieses Jahres unter Druck, wie gesagt, im zweistelligen Minusbereich."
Laut den Ergebnissen von Dell für das zweite Fiskalquartal trug die Client Solutions Group im Juli-Quartel nur 19 % zum Segmentbetriebsergebnis bei, verglichen mit 35 % im Vorjahreszeitraum. Die Infrastructure Solutions Group erwirtschaftete die verbleibenden 81 %.
Der Wettbewerber HP ist stärker dem PC-Geschäft ausgesetzt. Seine Ergebnisse für das dritte Fiskalquartal zeigten einen Umsatz von 11,8 Mrd. $ mit Personal Systems bei einem Gesamtumsatz von etwa 15,7 Mrd. $.
Dells KI-Servergeschäft bietet einen wichtigen Ausgleich, wobei die Betriebsmargen der Infrastructure Solutions Group auf 15,0 % gegenüber 8,8 % im Vorjahr gestiegen sind.
Unterdessen meldete der KI-Server-Wettbewerber Super Micro am 3. November einen Quartalsumsatz von 19,9 Mrd. $ und lieferte damit weiteren Beleg für eine starke Infrastrukturnachfrage trotz der Schwäche auf dem PC-Markt.
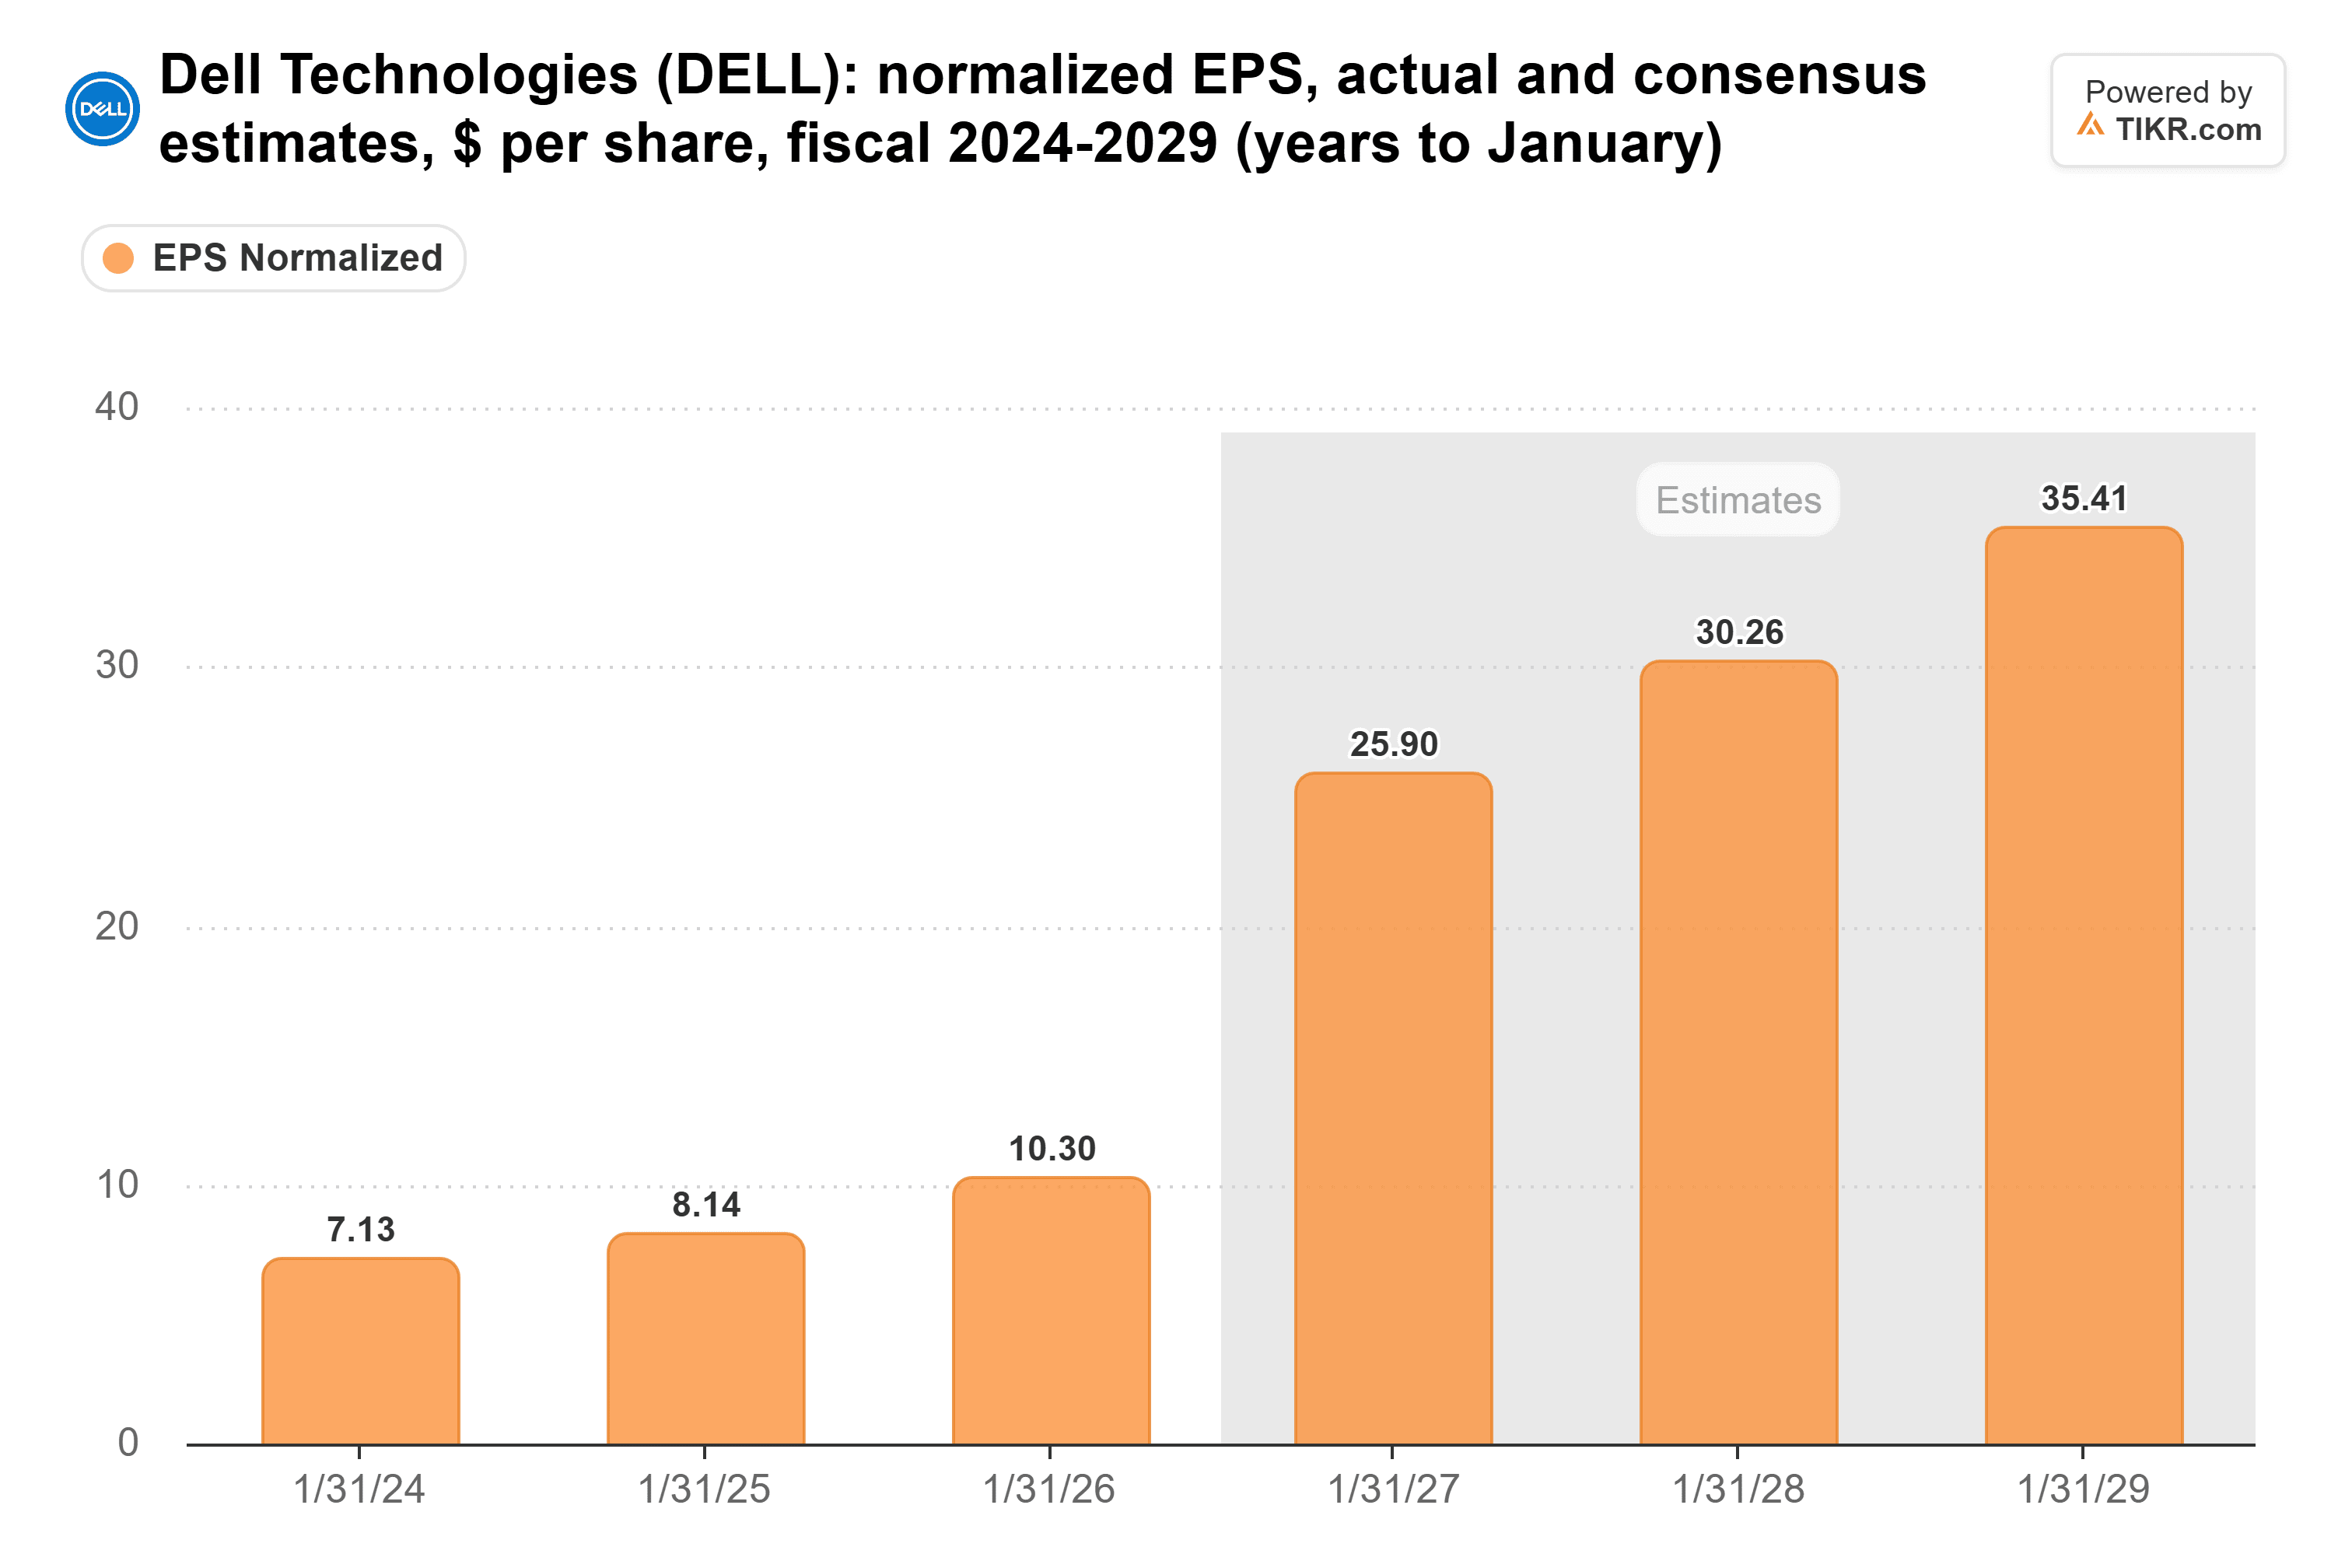
Die Konsensschätzungen von TIKR vom 27. Oktober prognostizierten einen Anstieg des normalisierten EPS von Dell von 25,90 $ für das am Januar 2027 endende Jahr auf 30,26 $ im Januar 2028 und 35,41 $ im Januar 2029. Diese Prognosen lagen vor der Warnung von Intel.
Die Liquidität muss am 24. November sichtbar werden
Dells größte Herausforderung besteht darin, starke Gewinne in Liquidität umzuwandeln. Laut seinen Quartalsergebnissen erzielte das Unternehmen im ersten Halbjahr des Fiskaljahres 2027 einen Nettogewinn von 7,6 Mrd. $, verglichen mit 4,1 Mrd. $ Free Cash Flow.
Änderungen bei den Finanzierungsforderungen hatten einen negativen Effekt von etwa 6,4 Mrd. $ auf den operativen Cashflow, was die konventionelle Liquiditätsgenerierung trotz starker Infrastrukturprofitabilität belastete. Dell meldete auch 11,3 Mrd. $ an bereinigtem Free Cash Flow, der finanzierungsbezogene Cash-Bewegungen anders behandelt.
Analysten hatten zuvor etwa 12 Mrd. $ Free Cash Flow für das Gesamtjahr erwartet, was die Bedeutung einer stärkeren Liquiditätskonversion im zweiten Halbjahr des Fiskaljahres 2027 unterstreicht. Unterschiede zwischen dem ausgewiesenen und dem bereinigten Free Cash Flow machen jedoch die zugrunde liegenden Kennzahlen wichtig zu beobachten.
Dells geplanter Ergebnisbericht am 24. November wird ein wichtiger Test dafür sein, ob starke KI-Infrastrukturgewinne in eine verbesserte Liquiditätsgenerierung umgesetzt werden.
Ist die Dell-Aktie unter- oder überbewertet?
Dell erschien zu seinem Schlusskurs vom 2. November möglicherweise unterbewertet, obwohl eine schwächere Liquiditätskonversion und Unsicherheiten bezüglich der PC-Nachfrage Vorsicht rechtfertigten.
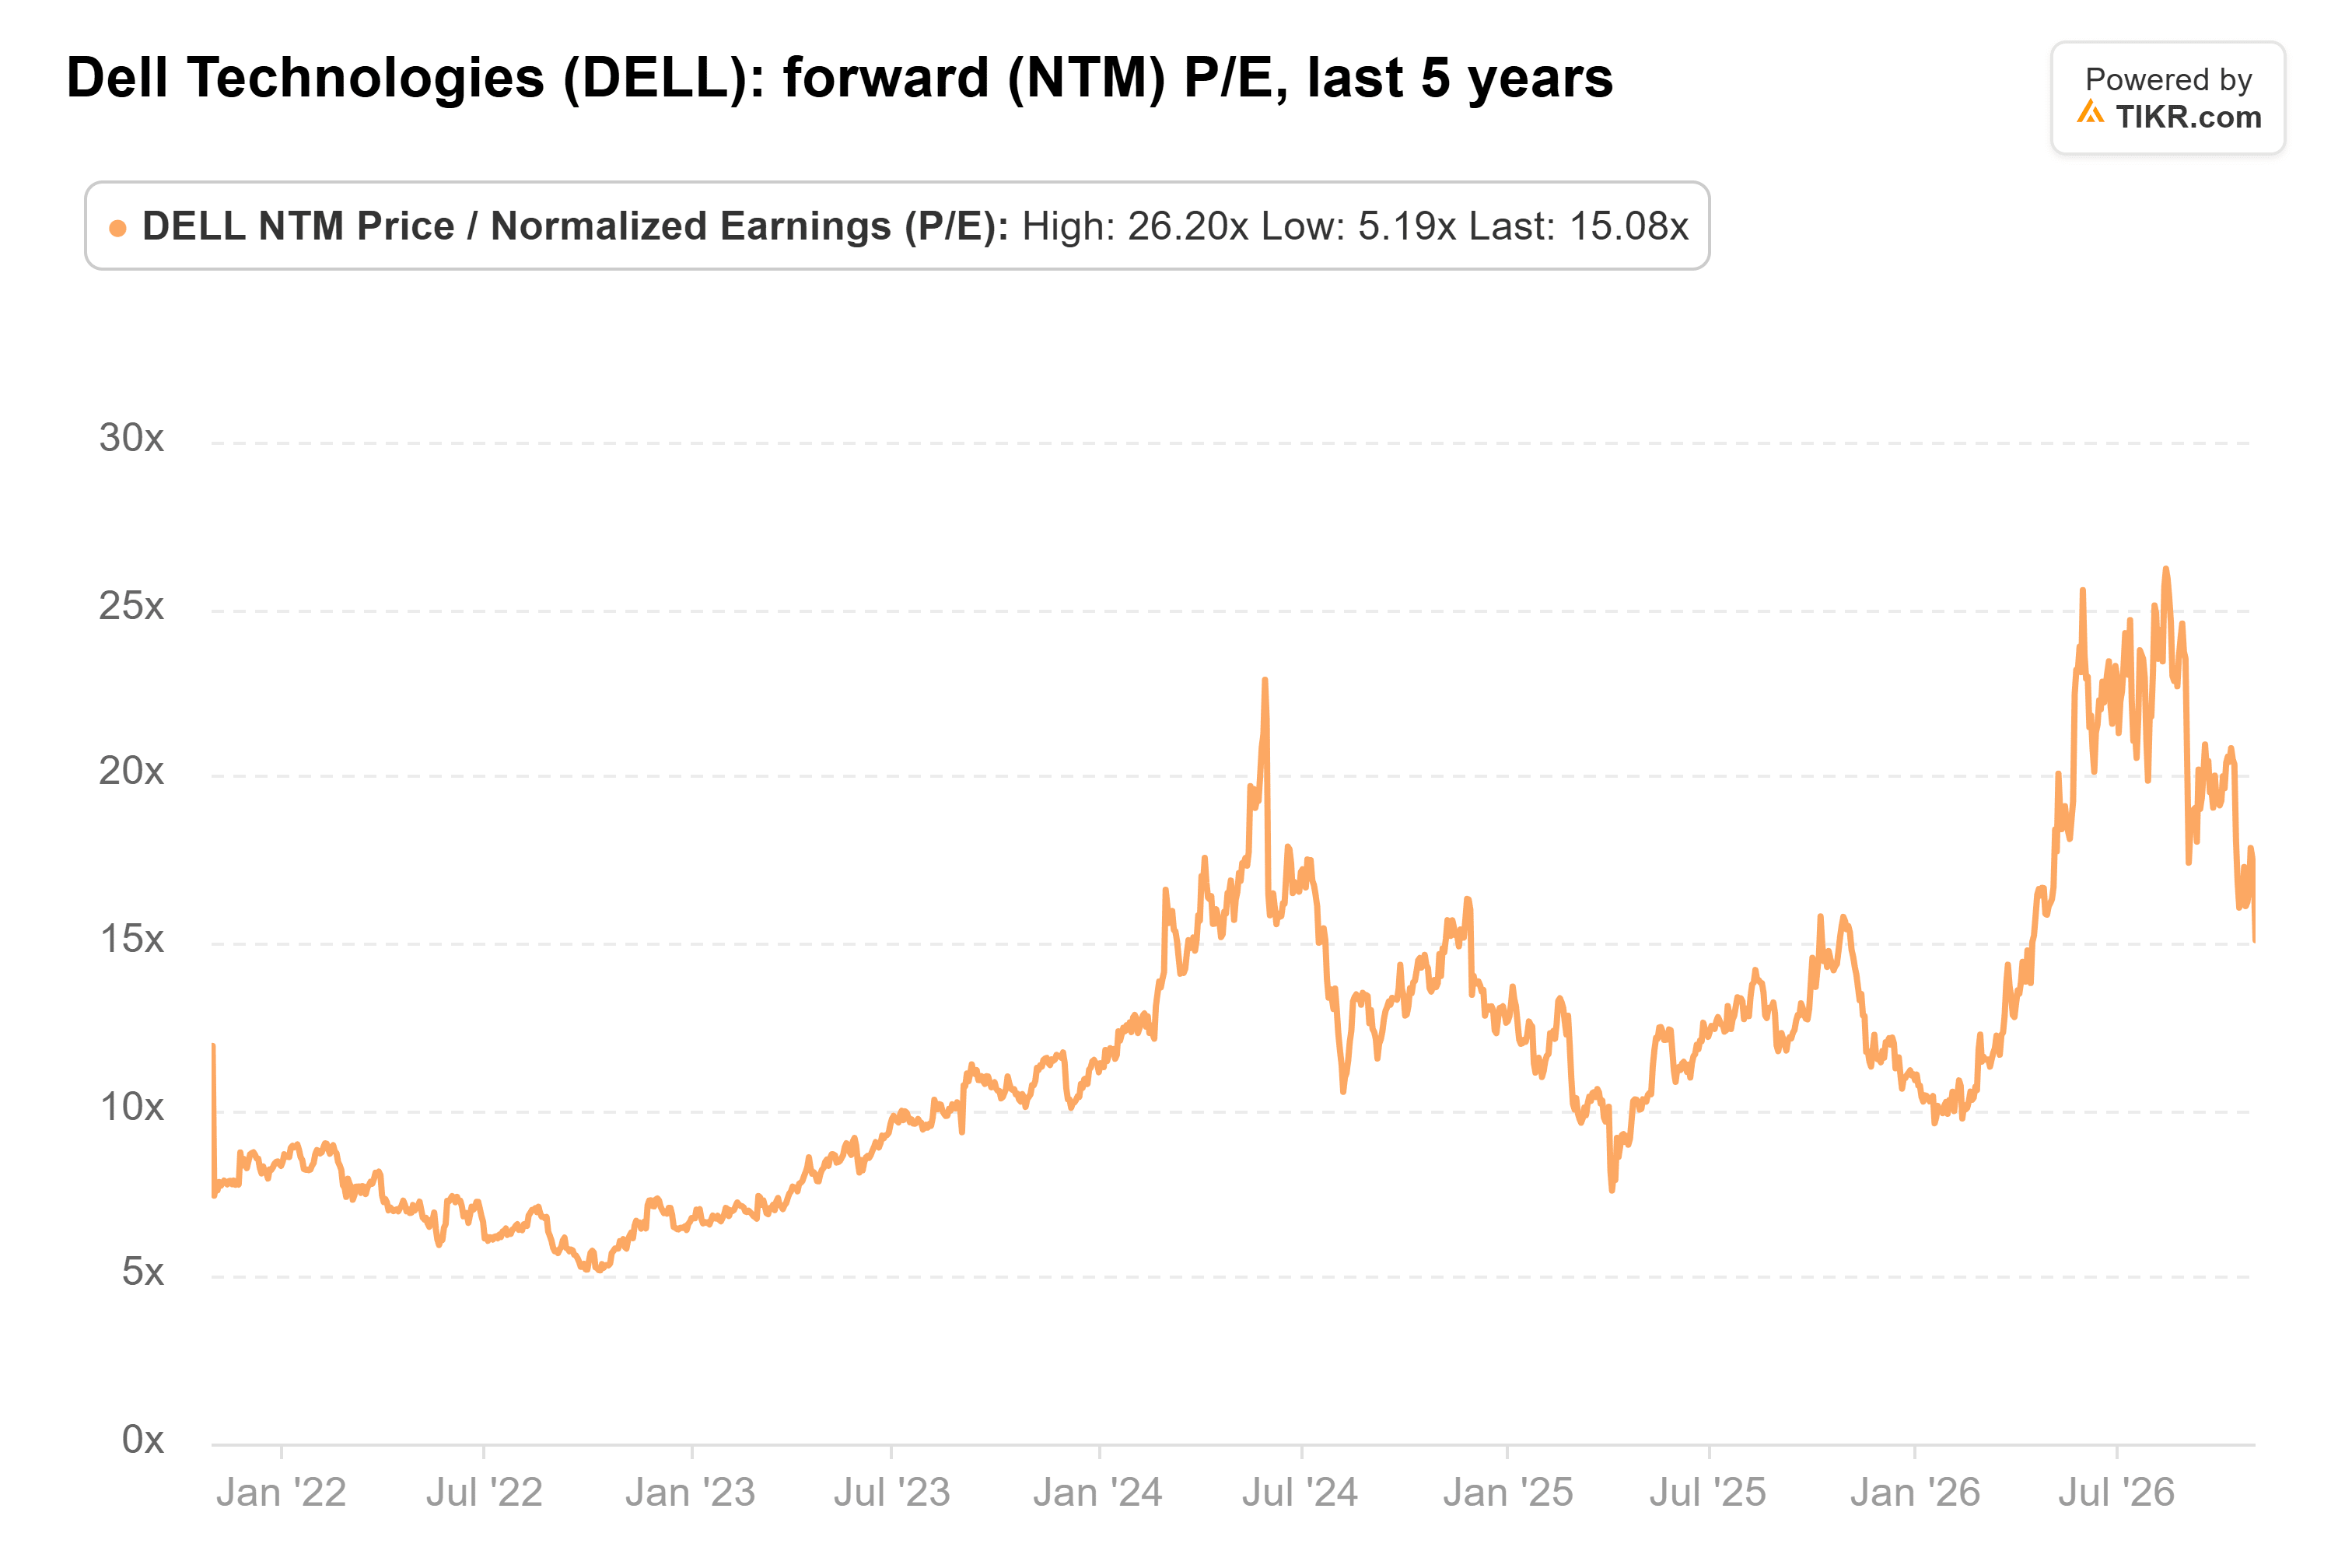
Dells Forward-KGV sank von etwa 26-fach im August auf 15,1-fach am 30. Oktober und ein geschätztes 14-fach am 2. November und näherte sich damit seinem Fünfjahresdurchschnitt von 11,7-fach.
Zum Schlusskurs vom 2. November von 392,78 $ implizierte das Konsens-Kursziel von Wall Street Ende Oktober von etwa 595 $ ein Aufwärtspotenzial von 51 %. Dieser historische Vergleich spiegelt keine nachfolgenden Änderungen im Dell-Aktienkurs oder Analystenschätzungen wider.
In den nächsten 12 Monaten wird das Gewinnwachstum von Dell von einer anhaltenden KI-Server-Nachfrage, Infrastrukturmargen, einer Stabilisierung des PC-Markts und einer stärkeren Liquiditätskonversion abhängen.
Da KI-Server den Großteil des Segmentgewinns von Dell beitragen und die Gewinnschätzungen nach oben zeigen, erschien seine Bewertung vom 2. November attraktiv. Eine anhaltende Cashflow-Schwäche oder Komponentenknappheit könnten das Aufwärtspotenzial jedoch begrenzen, was den Ergebnisbericht vom 24. November zu einem entscheidenden Test für die Investmentthese macht.
Was ist die Dell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!