

Wichtigste Erkenntnisse
- Die Aktie von Credo Technology (CRDO) ist im vergangenen Jahr um etwa 26 % gefallen, obwohl sich der Umsatz im Geschäftsjahr 2026 auf 1,3 Milliarden US-Dollar mehr als verdreifacht hat.
- MaxLinear (MXL) zielt darauf ab, 20 % bis 30 % des Marktes für Kabel der nächsten Generation (1,6T Active Electrical Cables) zu erobern und stellt damit Credos Führungsposition in Frage.
- Broadcom (AVGO) könnte mit Credo im Bereich der Kabelkonnektivität der nächsten Generation konkurrieren, während Marvell Technology (MRVL) sein optisches Netzwerkgeschäft durch die geplante Übernahme von Lumentum ausbaut.
- Credos Gewinnwachstum und die niedrigere historische Bewertung stützen eine vorsichtig optimistische Einschätzung, obwohl Kundenkonzentration und Wettbewerb erhebliche Risiken bleiben.
Credo Technology (CRDO) schloss am 6. November bei etwa 121 US-Dollar, was einem Rückgang von 26 % im vergangenen Jahr und 61 % gegenüber dem Juni-Hoch bei etwa 309 US-Dollar entspricht, wie historische Aktienkursdaten zeigen.
Dennoch expandiert das zugrundeliegende Geschäft weiterhin rasant. Der Umsatz im Geschäftsjahr 2026 hat sich mehr als verdreifacht und erreichte 1,3 Milliarden US-Dollar, während der Umsatz im ersten Quartal des Geschäftsjahres 2027 um 115 % auf 479 Millionen US-Dollar stieg.
Die Sorge ist, ob Credo seine Führungsposition bei aktiven elektrischen Kabeln (AECs) verteidigen kann, während konkurrierende Technologien aufkommen.
Was ist passiert?
Der Verkauf von Credo-Aktien beschleunigte sich nach der Bekanntgabe der Quartalszahlen am 1. September, obwohl die Ergebnisse besser als erwartet ausfielen.
Laut der Gewinnmitteilung für das erste Quartal des Geschäftsjahres 2027 stieg der Umsatz auf 479 Millionen US-Dollar, ein Plus von 115 % im Jahresvergleich, während der bereinigte Gewinn je Aktie (EPS) von 1,20 US-Dollar die Konsensschätzung von 1,17 US-Dollar übertraf.
Das Management prognostizierte zudem einen Umsatz im zweiten Quartal zwischen 525 und 535 Millionen US-Dollar, was über den von Analysten erwarteten 516,5 Millionen US-Dollar liegt.
Allerdings hielt Credo seine Umsatzprognose für das optische Geschäft im Geschäftsjahr 2027 bei über 600 Millionen US-Dollar, anstatt sie anzuheben, was Investoren enttäuschte, die eine stärkere Prognose erwartet hatten.
CEO Bill Brennan erläuterte die Chance während des Telefonats zu den Quartalszahlen im Juni:
"Insgesamt erwarten wir einen Umsatzbeitrag von mehr als 600 Millionen US-Dollar."
Trotz des Gewinnüberschusses fielen die Aktien am folgenden Tag um etwa 20 %. Sorgen über die Ausgaben für KI-Infrastruktur und zunehmender Wettbewerbsdruck verstärkten den Abwärtsdruck.
Während des Telefonats zu den Quartalszahlen von MaxLinear am 22. Oktober schätzte CEO Kishore Seendripu Credos Marktanteil im AEC-Markt auf 93 % bis 99 %. MaxLinear strebt an, in den nächsten Jahren 20 % bis 30 % des Marktes für die nächste Generation (1,6T) zu erobern.
MaxLinear plant, Chips an Kabelhersteller zu liefern, anstatt komplette Kabel zu verkaufen, was einen anderen Wettbewerbsansatz für den AEC-Markt der nächsten Generation darstellt.
Diese Bedrohung ist bedeutsam, da AEC-Produkte mehr als 90 % des Umsatzanstiegs von Credo im ersten Quartal im Jahresvergleich ausmachten.
Gleichzeitig unterstreicht die von Marvell geplante Übernahme von Lumentum, die auf Unternehmenswertbasis mit 115 Milliarden US-Dollar bewertet wird, die wachsenden Investitionen in optische Konnektivität und den potenziell stärkeren Wettbewerb mit Broadcom.
Auch Credo verfolgt eine Expansion im optischen Bereich. Das Management erwartet, dass optische DSPs, Silicon-Photonics-Chips und ZeroFlap-optische Transceiver jeweils mehr als 100 Millionen US-Dollar zum Umsatz im Geschäftsjahr 2027 beitragen werden.
Ist die Credo Technology-Aktie unter- oder überbewertet?
Credo erscheint im Vergleich zu seinem historischen Gewinnmultiplikator potenziell unterbewertet, obwohl sein Abschlag die Unsicherheit bezüglich der Aufrechterhaltung des Wachstums und der Verteidigung des Marktanteils widerspiegelt.
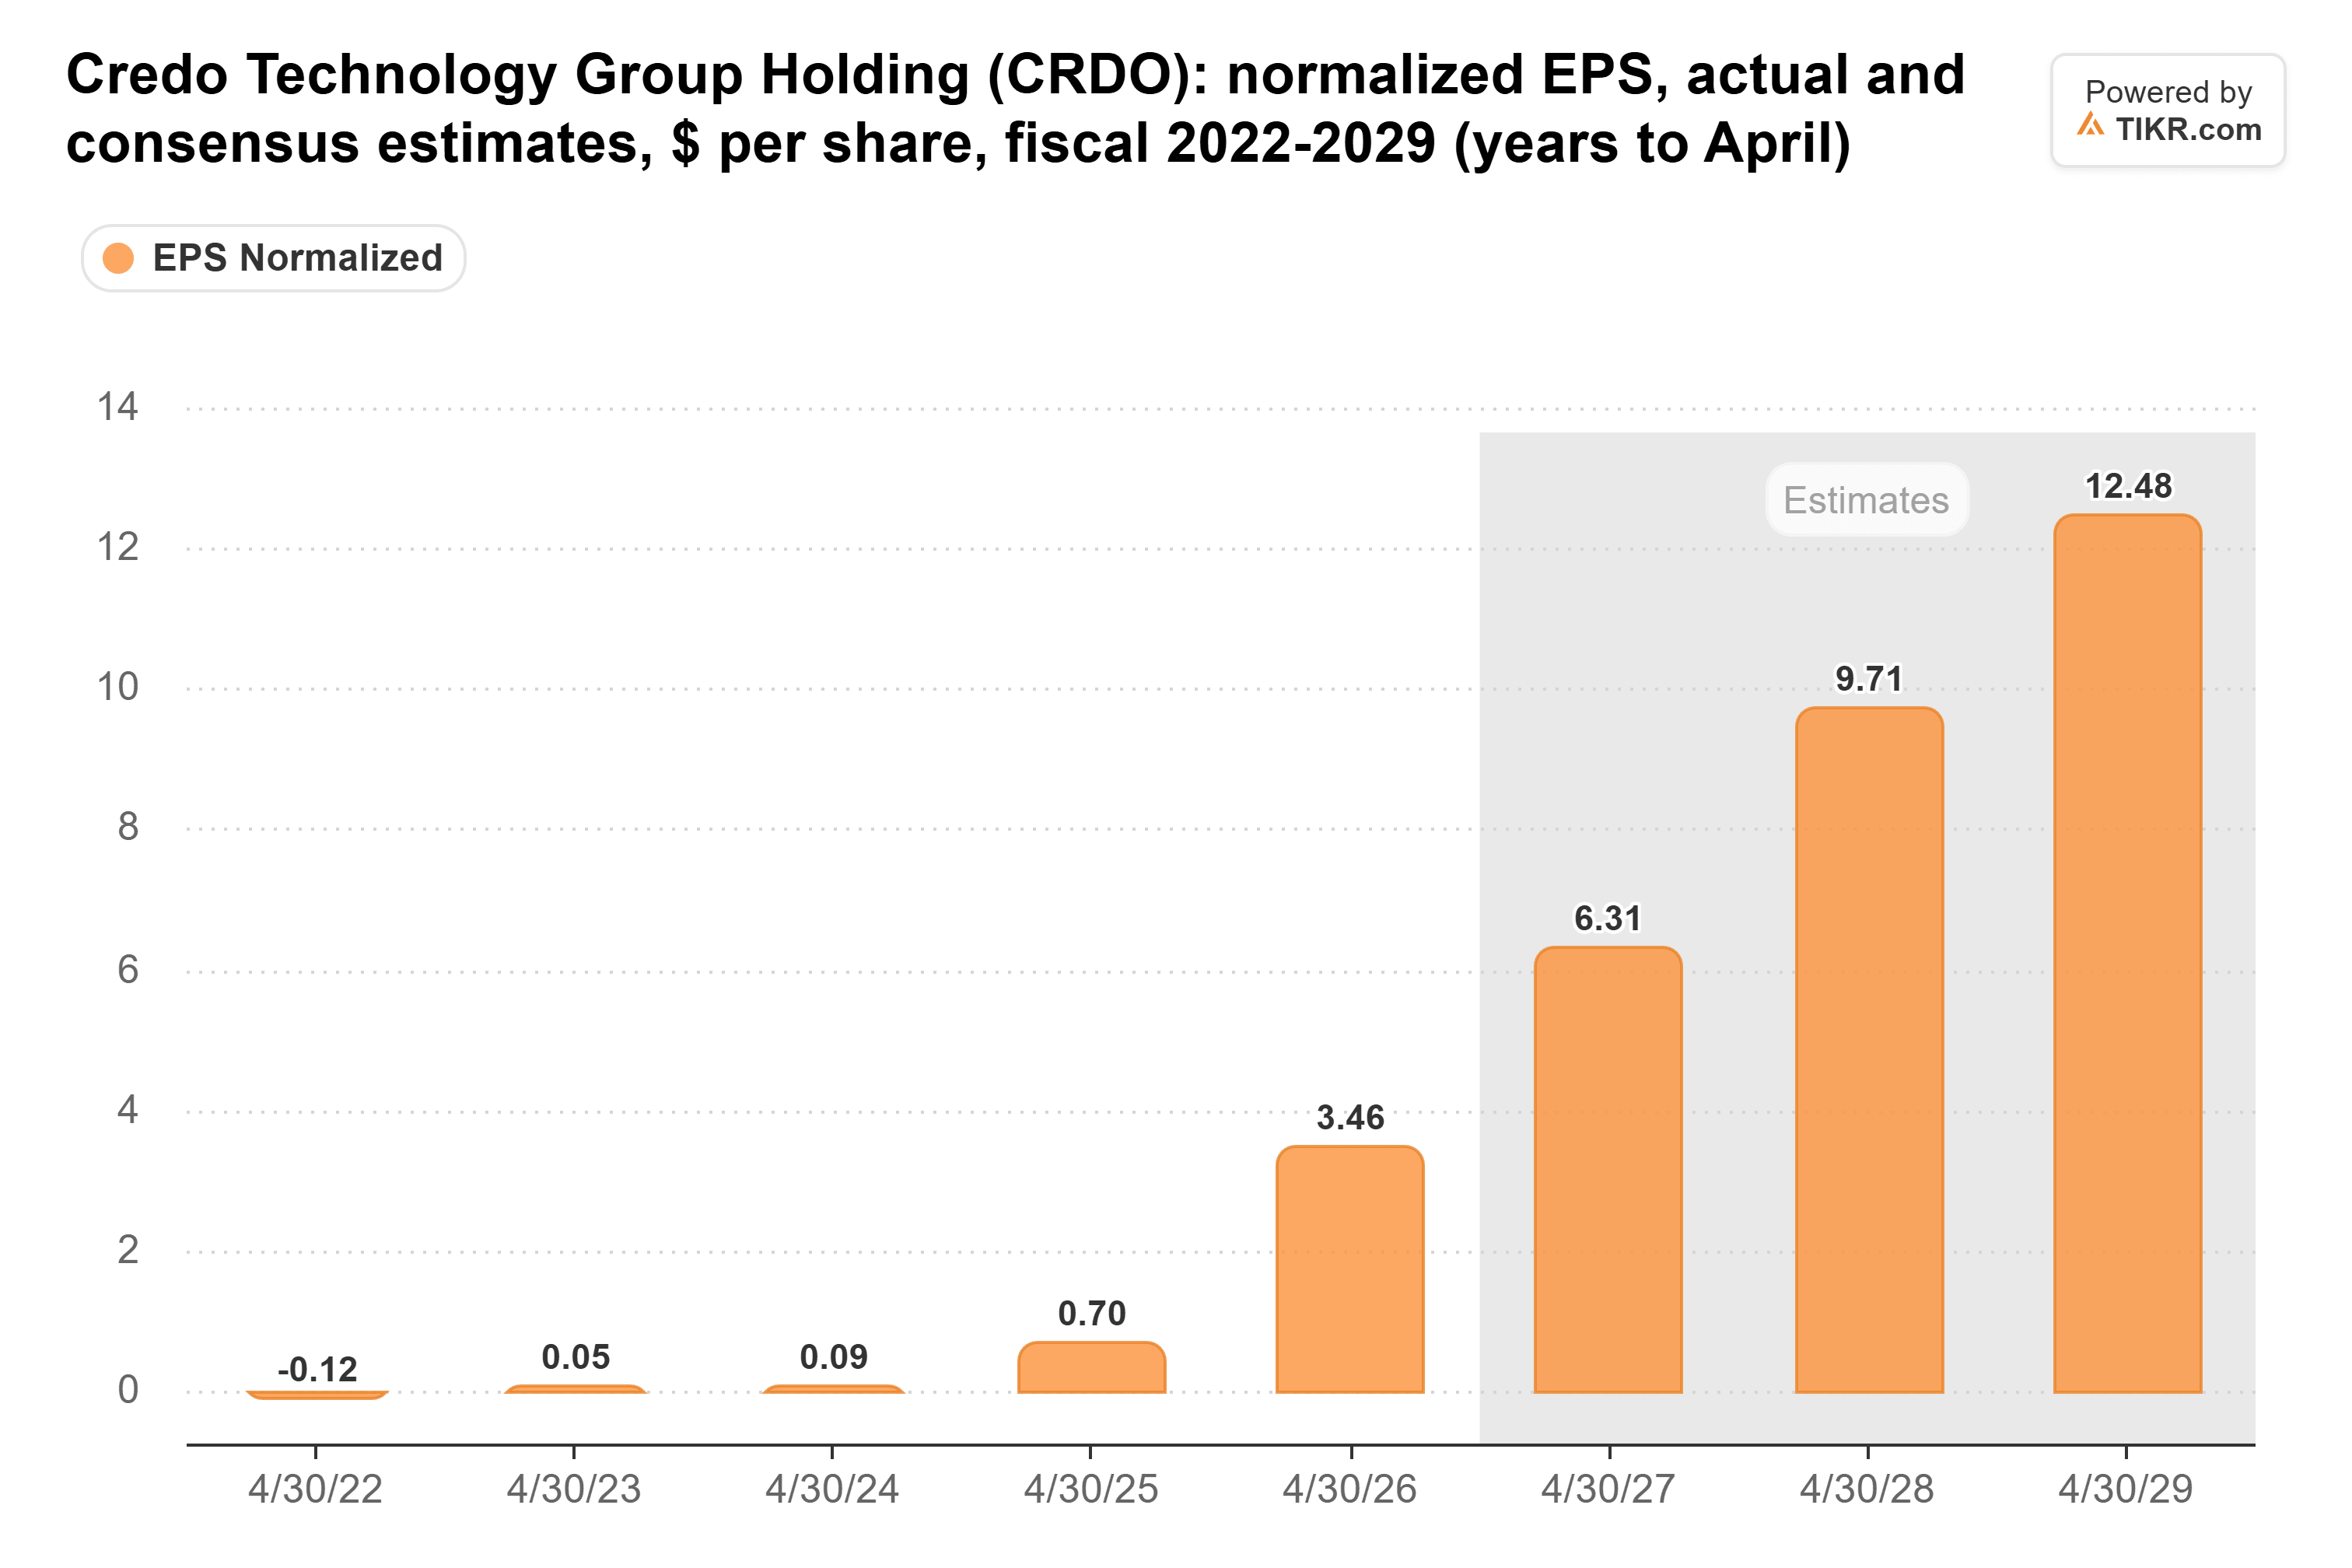
Laut TIKR-Konsensschätzungen vom 21. Oktober wird der normalisierte Gewinn je Aktie (EPS) voraussichtlich von 3,46 US-Dollar im Geschäftsjahr 2026 auf 9,71 US-Dollar im Geschäftsjahr 2028 steigen, was einem kumulativen Wachstum von etwa 181 % entspricht.
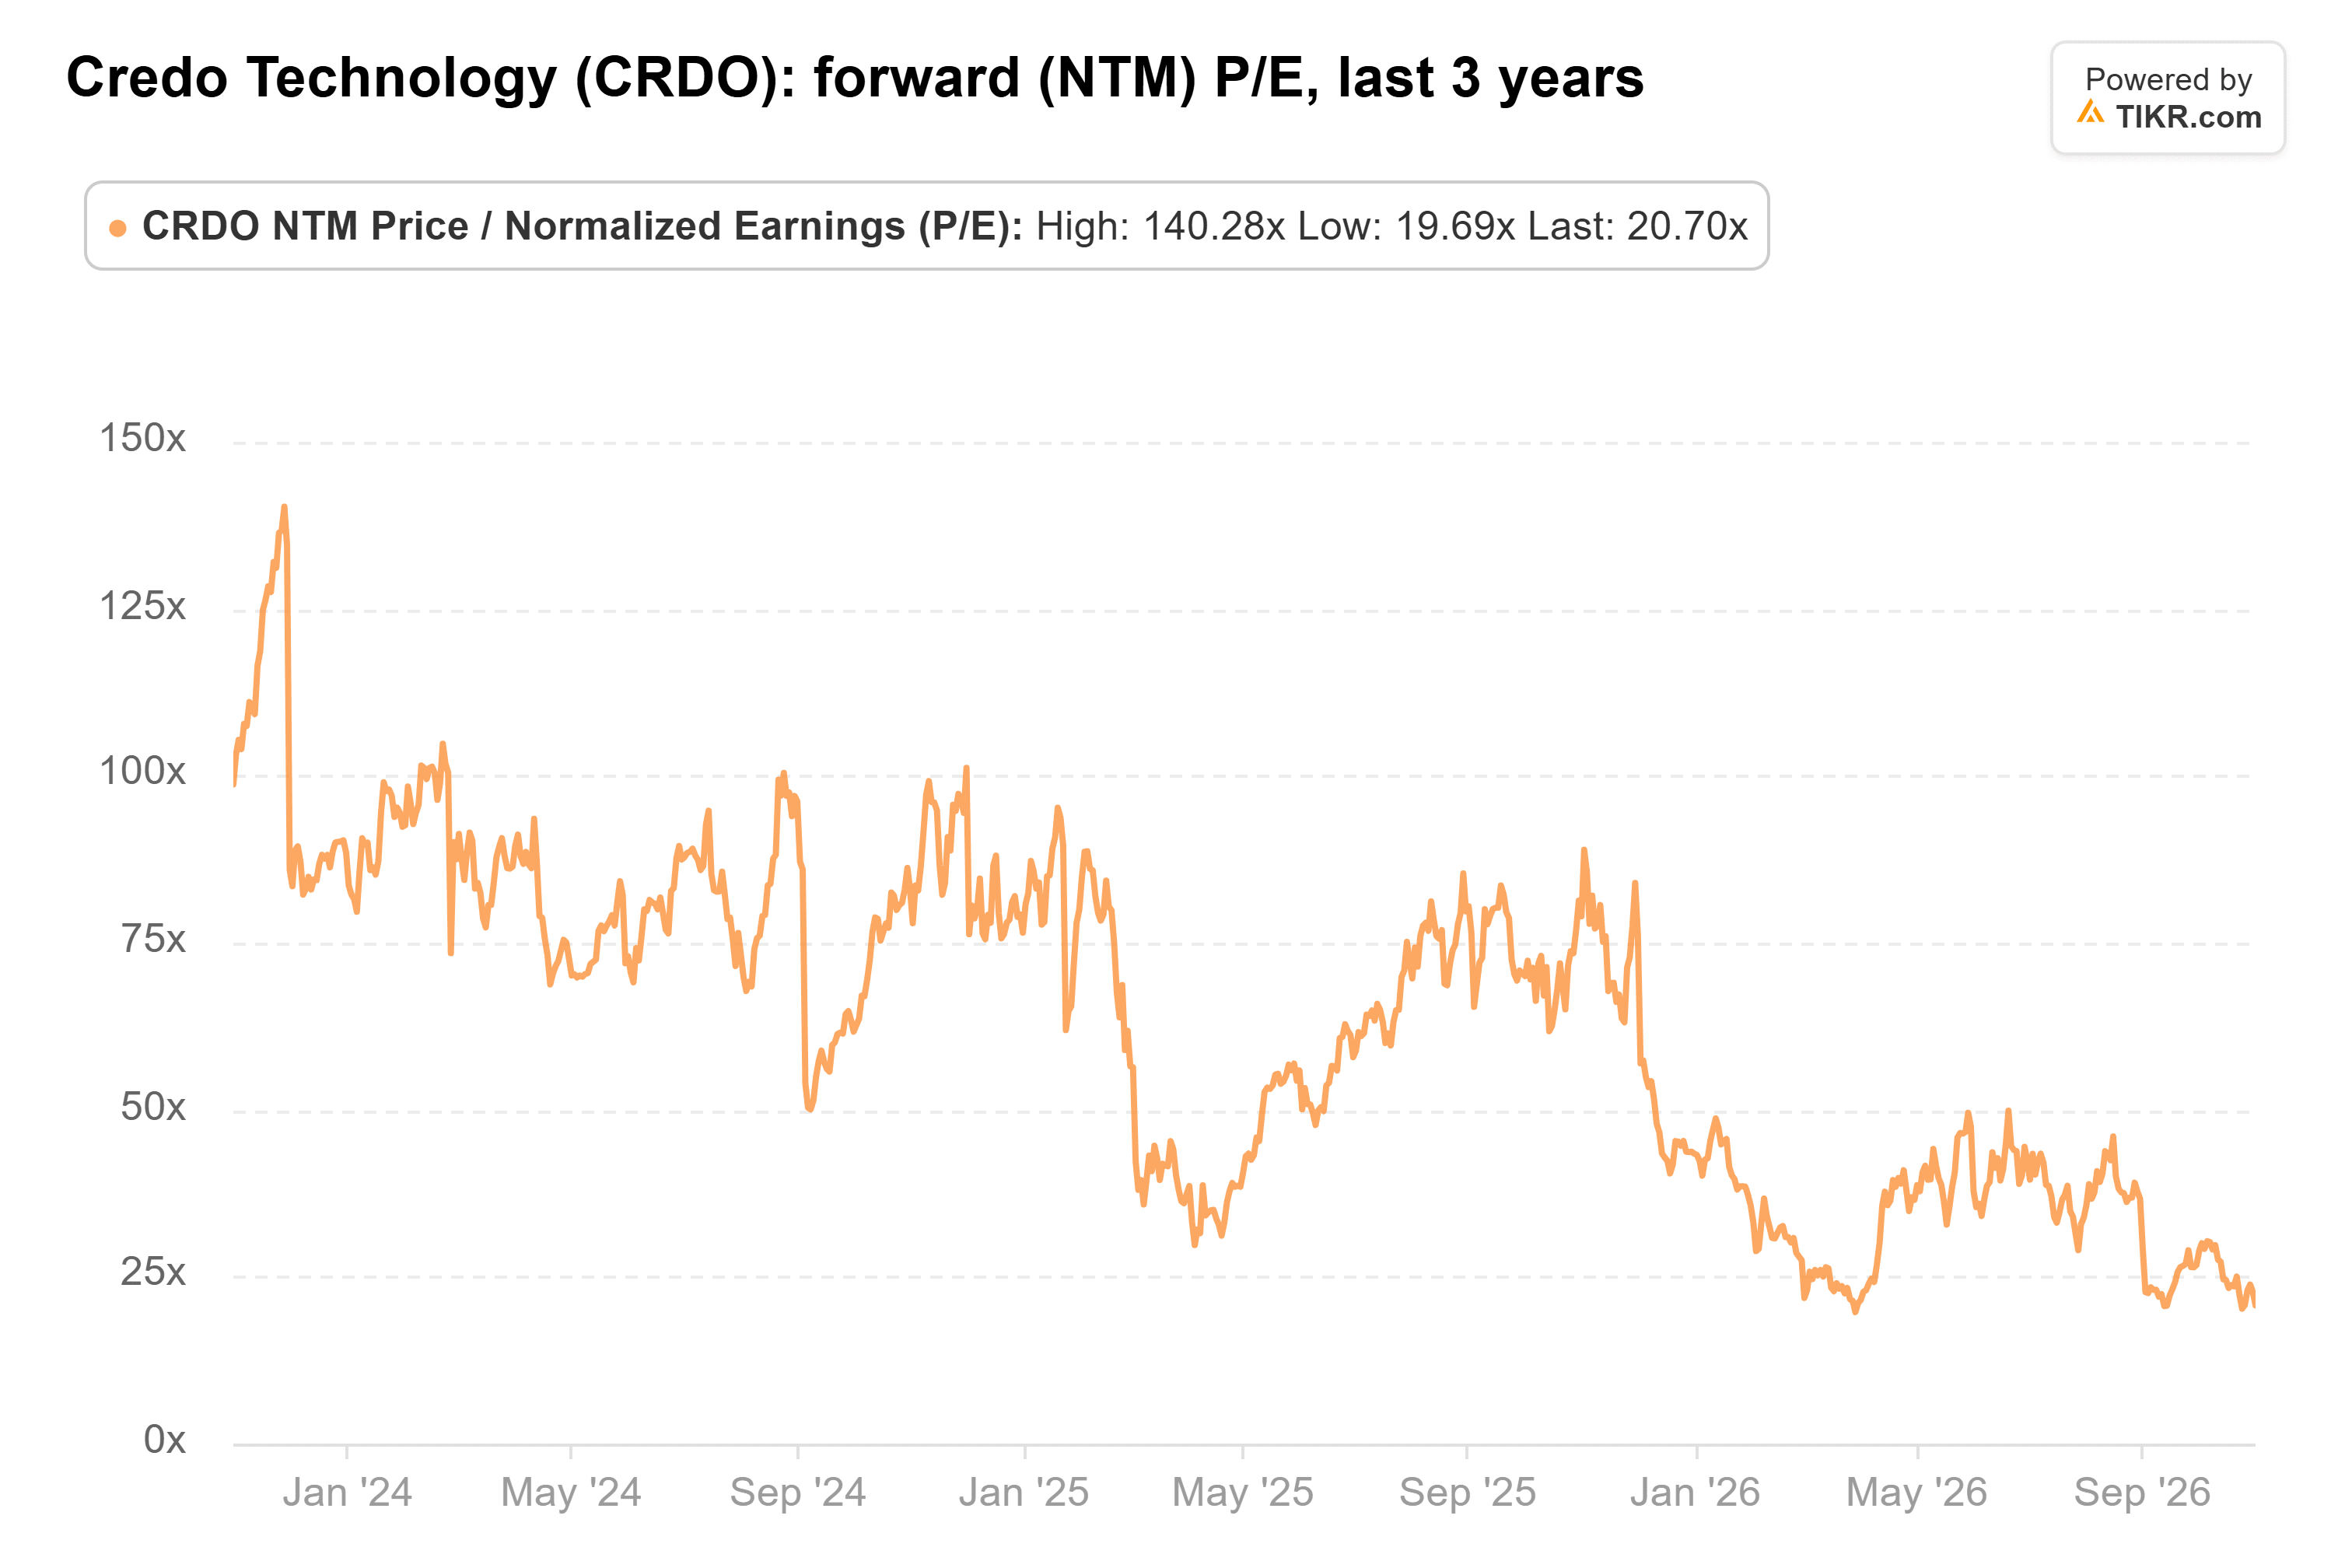
Gleichzeitig notierte Credo am 30. Oktober bei etwa dem 21-fachen des zukünftigen Gewinns, verglichen mit dem 44-fachen am 30. Juni und seinem dreijährigen historischen Durchschnitt von 63-fach, gemäß den historischen Bewertungsdaten von TIKR.
Der historische Bewertungsabschlag garantiert jedoch keine Kurssteigerungen. Vier Kunden machten 84 % des Umsatzes im ersten Quartal aus, was ein Konzentrationsrisiko darstellt, wenn sich die Ausgabenmuster oder Lieferantenbeziehungen ändern.
Das Umsatzwachstumsziel des Managements für das Geschäftsjahr 2027 von über 85 % erfordert zudem ein erhebliches Umsatzwachstum in der zweiten Jahreshälfte, während der Wettbewerb bei Kabeln der nächsten Generation den Marktanteil unter Druck setzen könnte.
Für Anleger, die mit Volatilität umgehen können, erscheint ein vorsichtiger Aufbau von Credo-Positionen attraktiver als ein Verkauf allein aufgrund des Kursrückgangs. Diese optimistische Einschätzung hängt jedoch davon ab, dass das Management seine ambitionierten Wachstumsziele erreicht.
Der nächste Quartalsbericht, der für Anfang Dezember erwartet wird, wird ein wichtiger Test für die Umsatzprognose, die Einführung optischer Technologien und die Wettbewerbsposition von Credo sein.
Der starke Rückgang von Credo schafft eine potenzielle Chance für langfristige Anleger, aber nachhaltiges Gewinnwachstum und eine erfolgreiche Expansion im optischen Bereich werden letztendlich darüber entscheiden, ob seine Bewertung gerechtfertigt ist.
Was ist die Credo Technology-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Credo Technology wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Credo Technology kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





