Die wichtigsten Erkenntnisse
- Die Aktien von Credo fielen in der Woche bis zum 5. November um 32% im Zuge eines Ausverkaufs bei KI-Hardware, und Astera Labs und Marvell fielen sogar noch stärker.
- Credo selbst hatte keine schlechten Nachrichten, und seine einzige Ankündigung mit Oracle war ein kleiner Erfolg im Bereich Optik.
- Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von Credo vom Geschäftsjahr 2026 bis zum Geschäftsjahr 2028 fast das Dreifache erreichen wird, doch sein Forward-KGV (Kurs-Gewinn-Verhältnis) erreichte ein Drei-Jahres-Tief.
- Der Verkaufsdruck wirkt übertrieben, und der Bericht von Credo Anfang Dezember wird zeigen, ob sein Wachstumsausblick weiterhin Bestand hat.
Die Aktie von Credo Technology (CRDO) fiel in der Woche bis zum 5. November um 32%, ohne dass es eigene schlechte Nachrichten gab, bevor sie am 6. November um 7% zurückprallte. Seine engsten Konkurrenten traf es noch härter: Astera Labs (ALAB) und Marvell Technology (MRVL) fielen stärker, als der Nasdaq 100 um 9% einbrach.
Washington verursachte den größten Schaden
Der größte Teil des Rückgangs erfolgte nach den Zwischenwahlen am 3. November. Die Demokraten gewannen beide Kammern des Kongresses und wichtige Gouverneurswahlen, und mehrere Gewinner traten für strengere Beschränkungen beim Bau von Rechenzentren ein. Texas, dessen neu gewählter Gouverneur ein sofortiges Moratorium für Rechenzentren versprochen hat, ist laut Dan Ives von Yorkville Ives & Co. die "größte Sorge" des KI-Handels.
Die schwache Prognose von Intel für das vierte Quartal, die nach Börsenschluss am 29. Oktober veröffentlicht wurde, hatte Chip-Aktien bereits am 30. Oktober getroffen.
Astera Labs und Marvell fielen noch härter
Astera Labs ist um 38% gefallen, obwohl das Unternehmen am 3. November einen Rekordumsatz im dritten Quartal von 584,9 Millionen US-Dollar meldete, ein Plus von 154% gegenüber dem Vorjahr, und für das vierte Quartal einen Umsatz von 730 bis 750 Millionen US-Dollar prognostizierte.
Marvell, das um 39% fiel, vereinbarte am 2. November den Kauf von Lumentum in einem reinen Aktiengeschäft, das das Unternehmen mit 115 Milliarden US-Dollar bewertet, in der Wette, dass optische Verbindungen Kupfer ersetzen werden. Was passiert also mit den Kupferkabeln von Credo, die im Geschäftsjahr 2026 über 99% seines Umsatzwachstums ausmachten?
Aber Credo hat seinen eigenen Vorstoß im Bereich Optik: Das Management erwartet im Geschäftsjahr 2027 mehr als 600 Millionen US-Dollar Umsatz mit optischen Produkten. Und am 4. November gaben Credo und Oracle bekannt, dass das Open Compute Project zwei optische Telemetrie-Spezifikationen aus einer Arbeitsgruppe genehmigt hat, die die beiden Unternehmen leiten. Ein kleiner Erfolg, aber in die richtige Richtung.
TIKR verfolgt 20 Analysten zu Credo Technology. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Credo Technology zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Credo Technology an
Billiger als seit drei Jahren
Das Management prognostiziert weiterhin ein Umsatzwachstum von mehr als 85% für das Geschäftsjahr 2027, und Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von 3,46 US-Dollar im Geschäftsjahr 2026 auf 9,71 US-Dollar im Geschäftsjahr 2028 steigen wird:
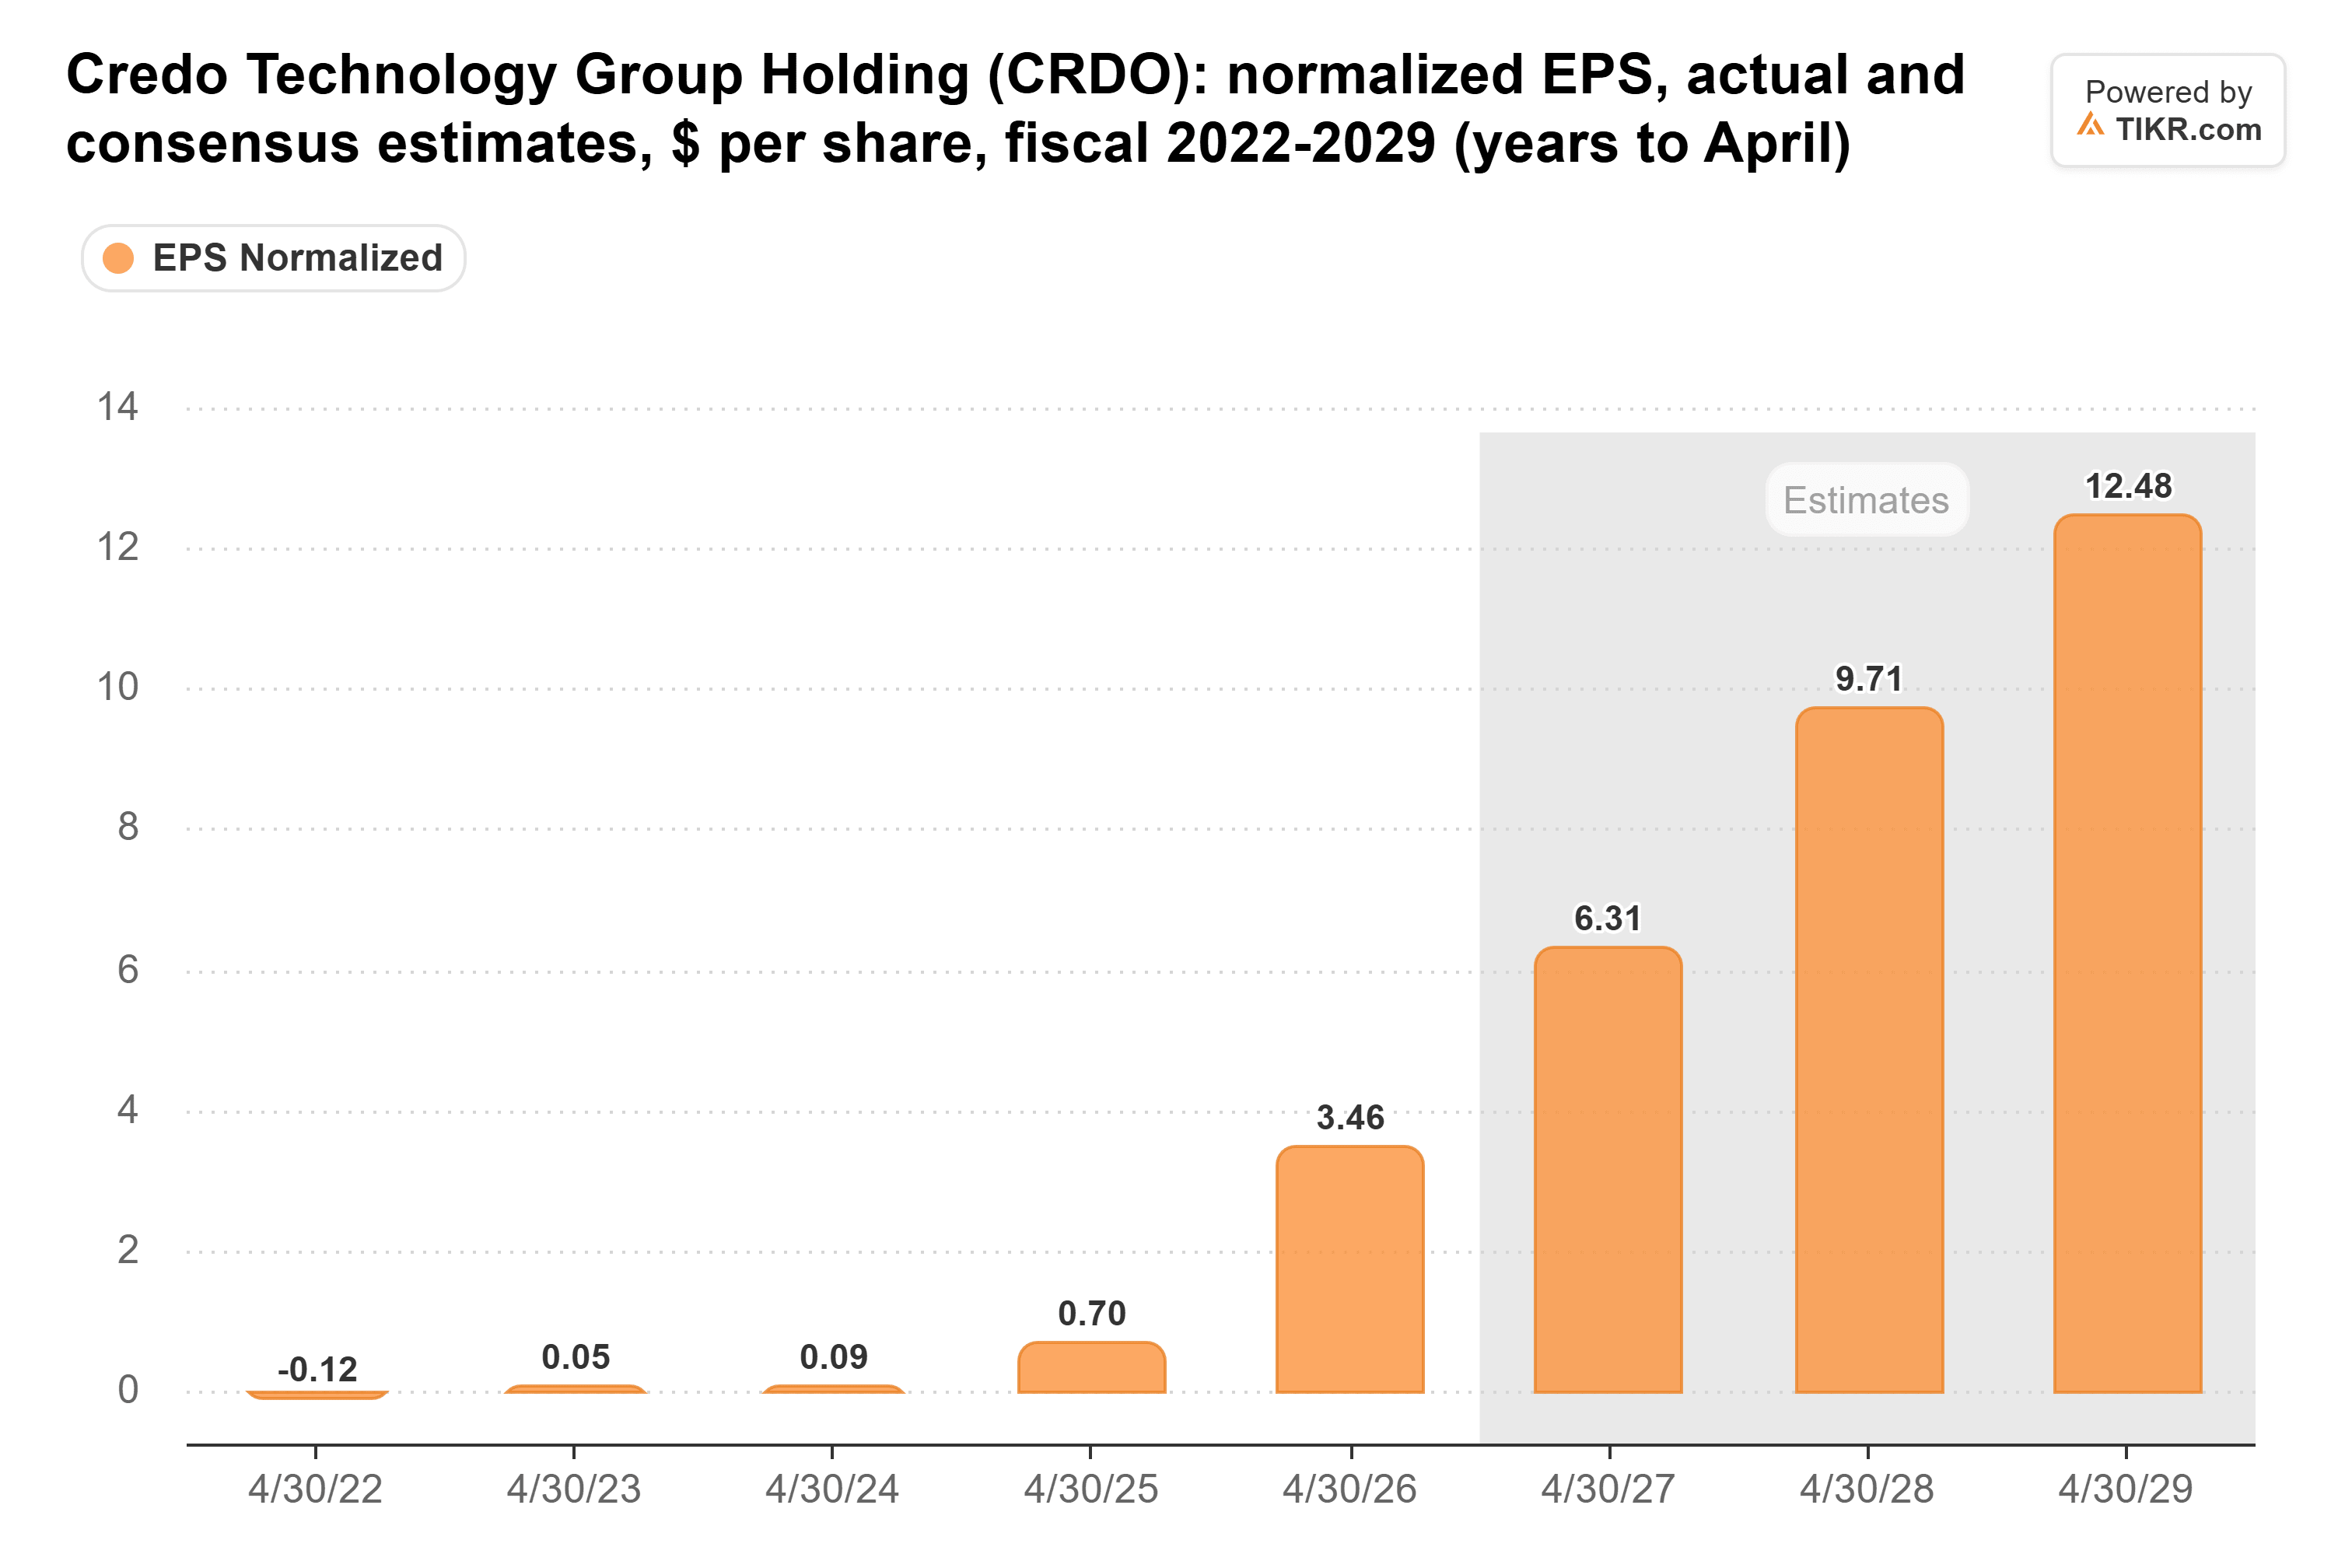
Nichts, was Credo während des Ausverkaufs sagte, gibt Analysten einen Grund, diese Zahlen zu kürzen. Dennoch lag sein Forward-KGV am 2. November bei 19x, weit unter seinem Drei-Jahres-Durchschnitt von 63x:
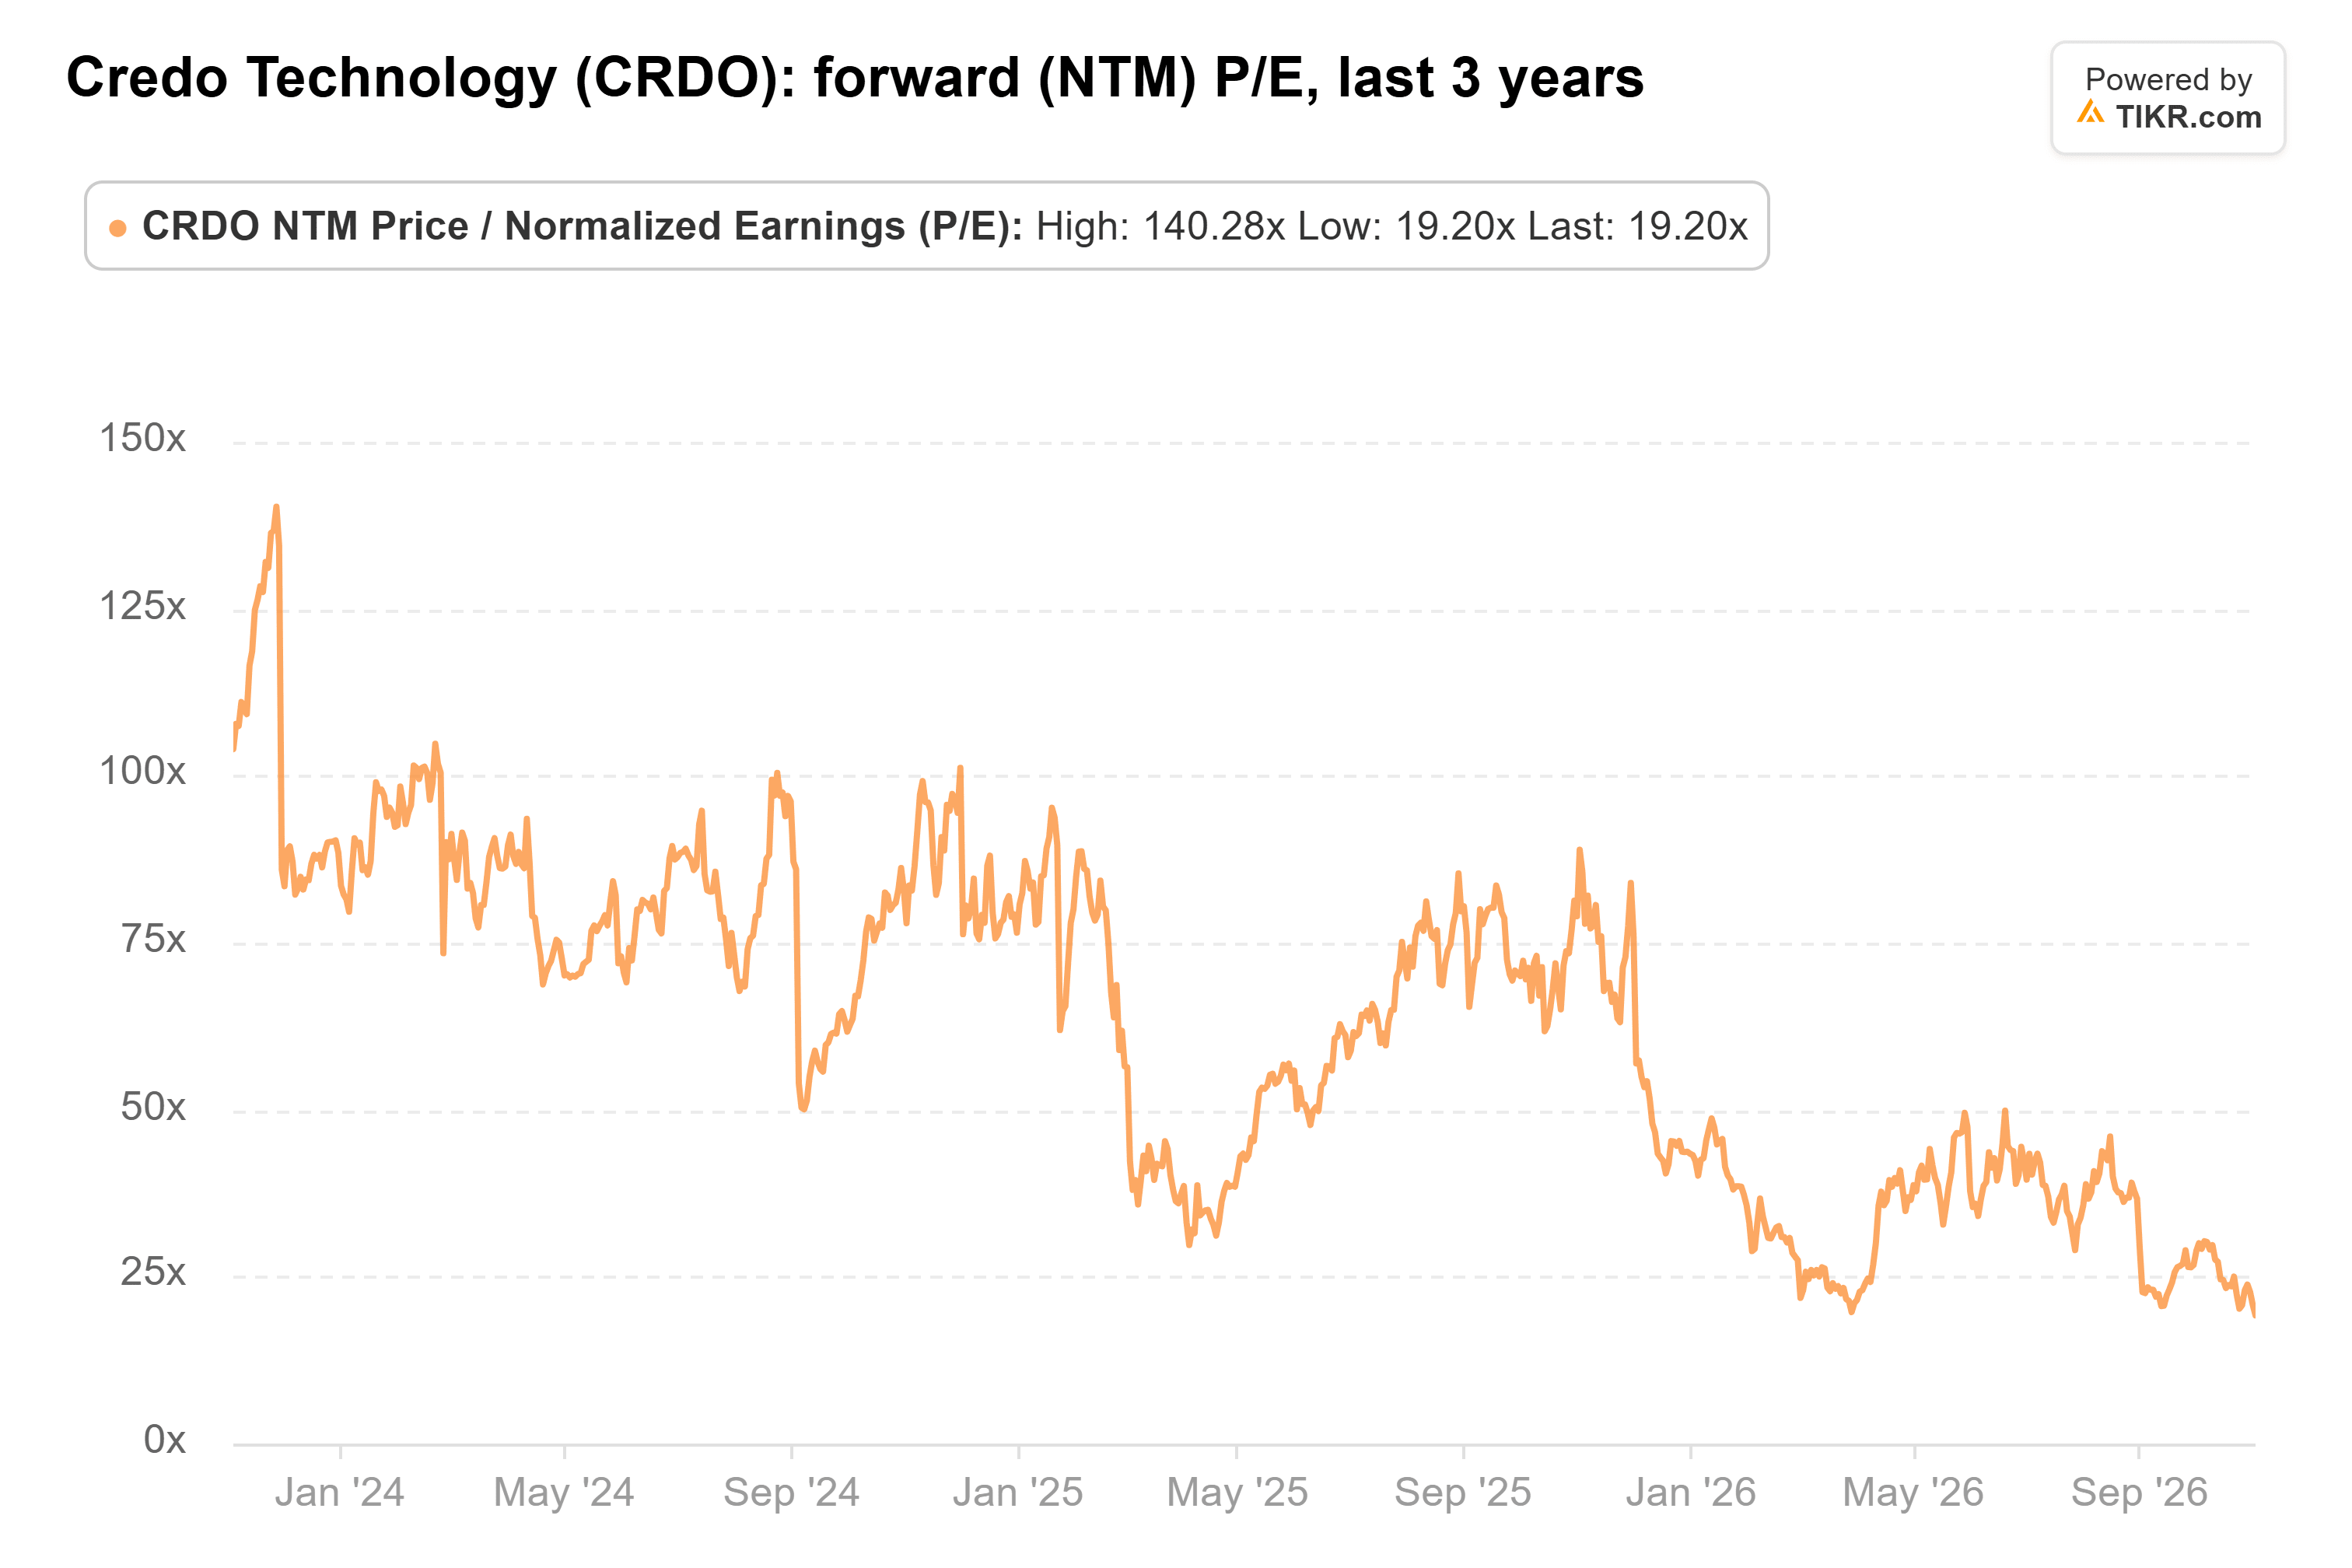
Selbst nach dem Rückprall am 6. November liegt es unter 17x. Das durchschnittliche Analystenziel von 284 US-Dollar liegt mehr als doppelt so hoch wie der aktuelle Aktienkurs:
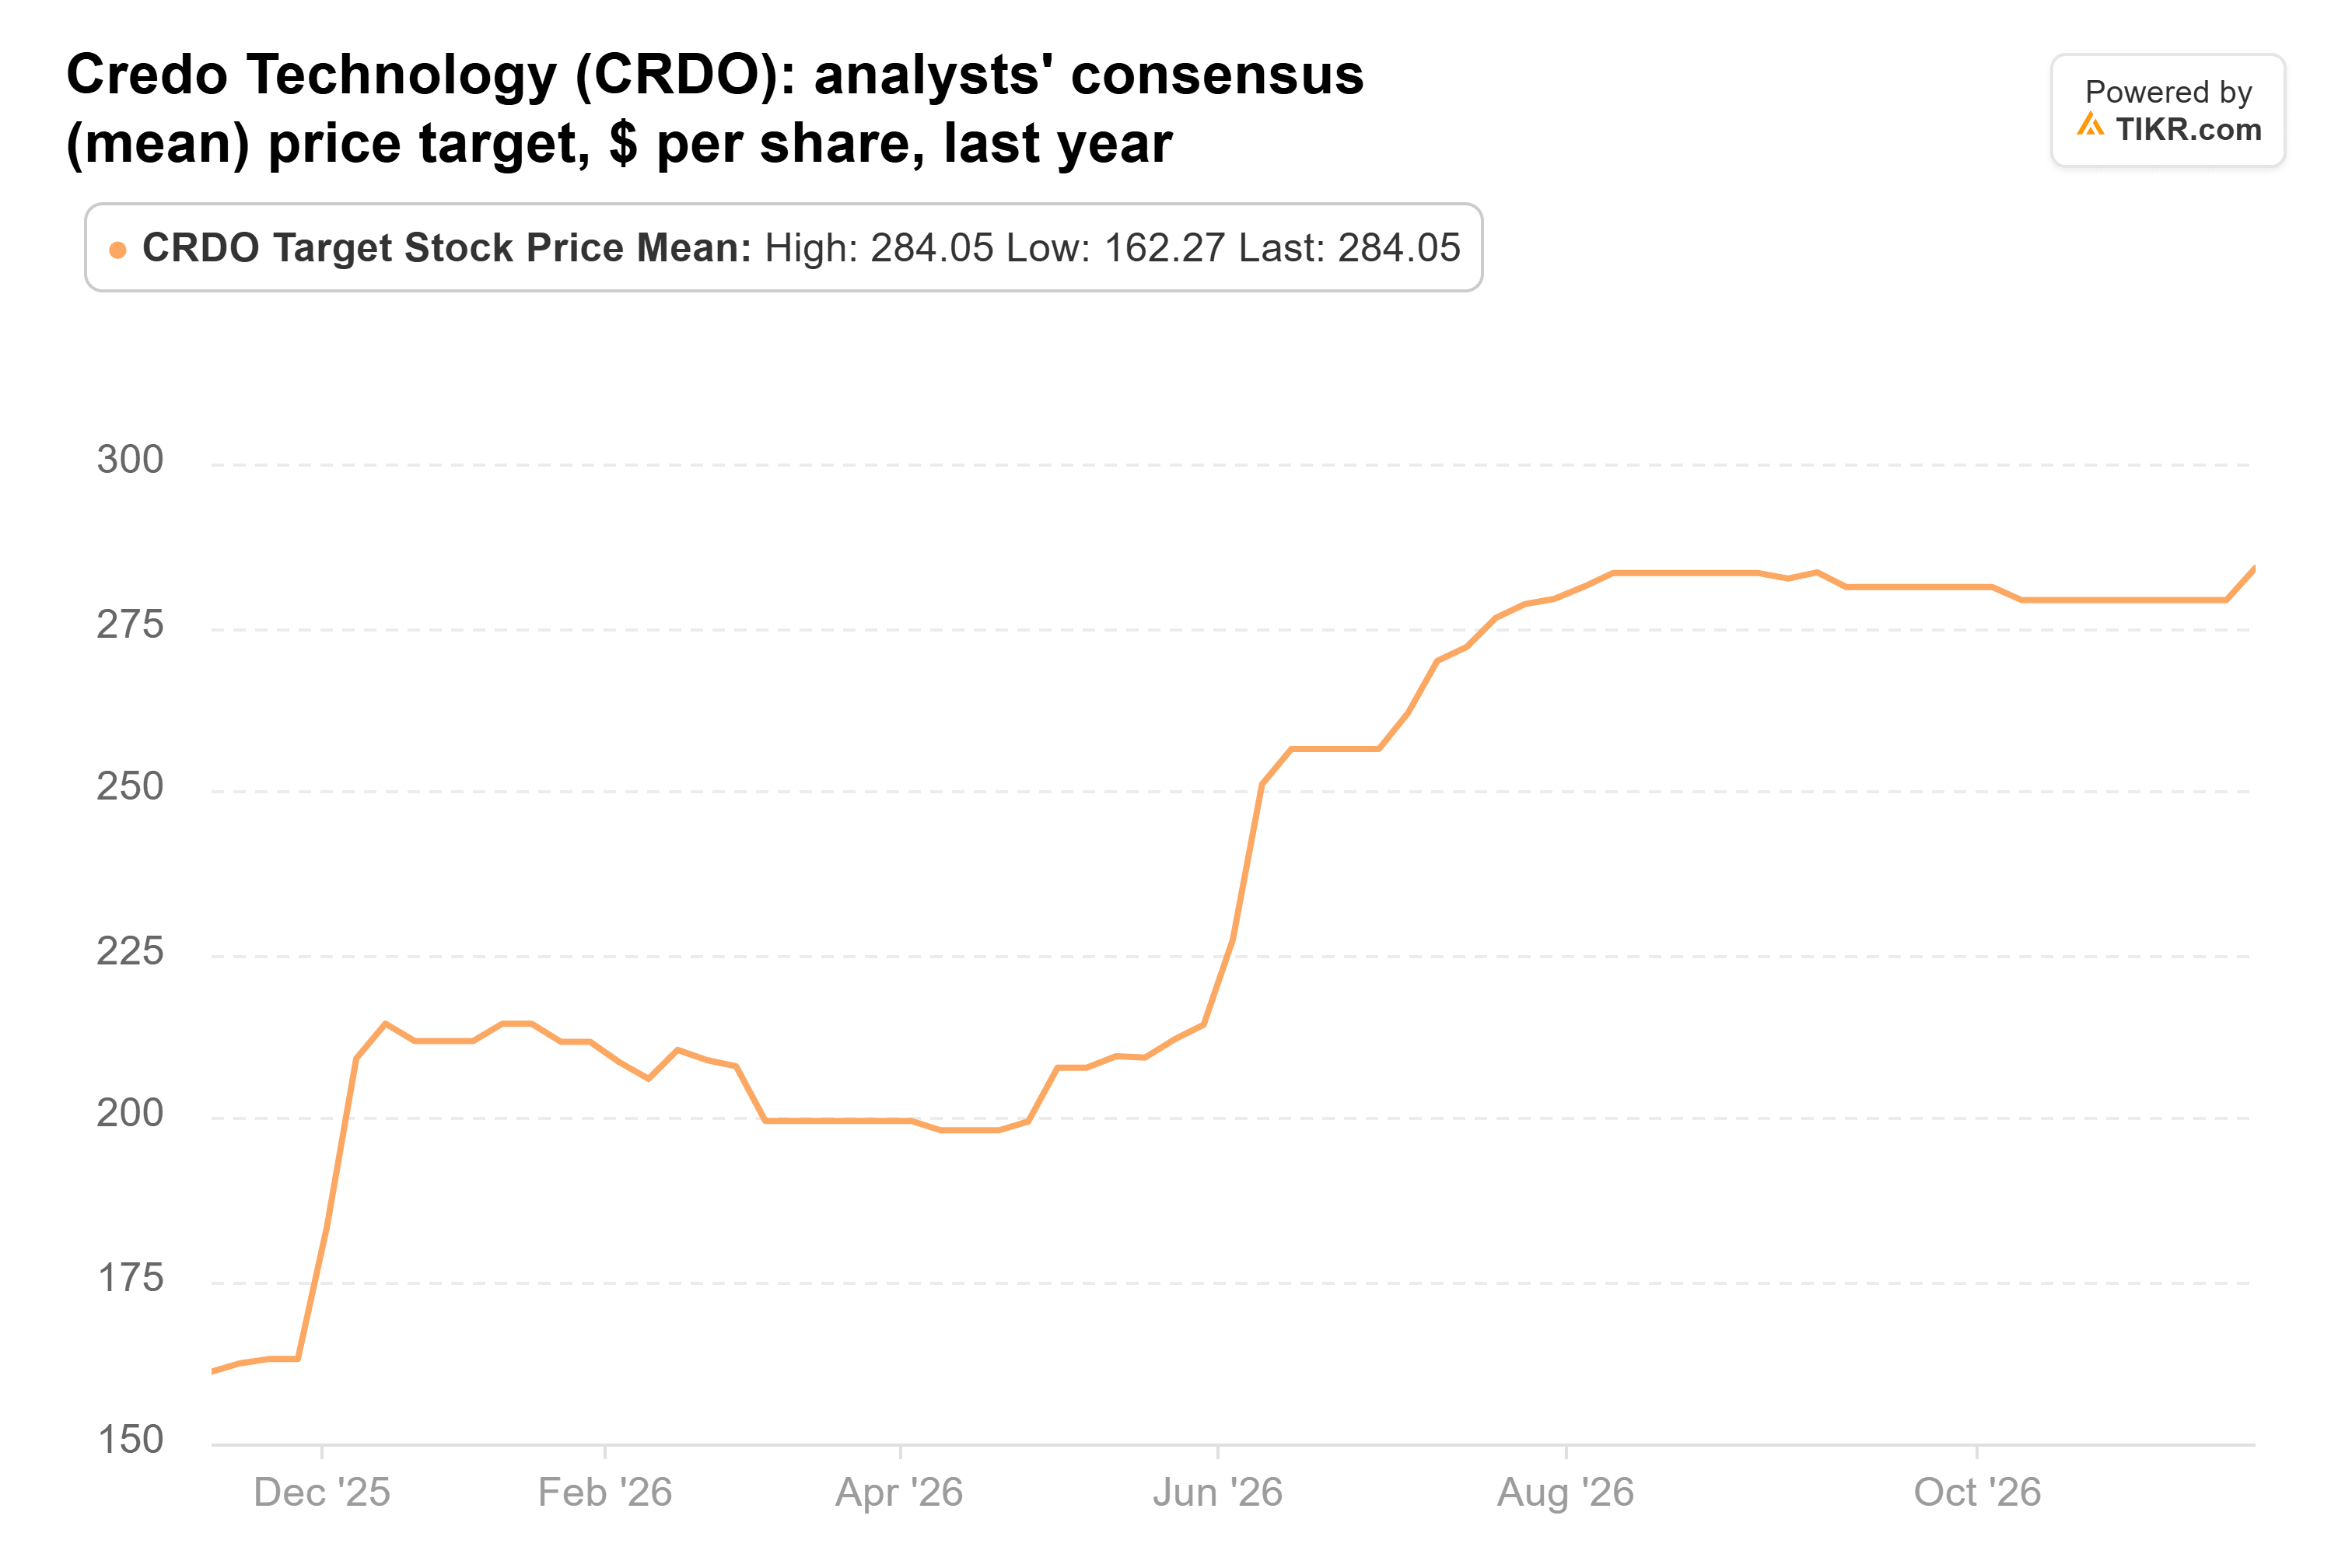
Beschränkungen für Rechenzentren könnten die Käufer von Credo verlangsamen, und MaxLinear geht den Marktanteil von Credo bei Kabeln der nächsten Generation an. Dennoch sieht das Geschäft von Credo genauso aus wie vor dem Ausverkauf. Bei einem Forward-KGV von unter 17x sieht das Argument für einen Aufbau der Position stärker aus als das Argument für einen Verkauf.
Der Bericht Anfang Dezember wird zeigen, ob etwas davon die Kunden von Credo erreicht hat: Achten Sie darauf, ob das Management weiterhin ein Wachstum für das Geschäftsjahr 2027 von über 85% prognostiziert.
Was ist die Aktie von Credo also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Credo wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!