Die wichtigsten Punkte
- ConocoPhillips erhöhte seine vierteljährliche Dividende am 5. November um 10,7 % auf 0,93 $ pro Aktie, als es ein drittes Quartal meldete, in dem sich der Gewinn mehr als verdoppelte.
- Der freie Cashflow deckt die höhere Dividende problemlos und lässt weiterhin Raum für umfangreiche Aktienrückkäufe.
- Das Risiko ist der Ölpreis: Im Geschäftsjahr 2020 belief sich der freie Cashflow auf 90 Millionen $ gegenüber 1,83 Milliarden $ an Dividenden.
- Die Aktie notiert mit dem 11-fachen der zukünftigen Gewinne, unter ihrem Fünfjahresdurchschnitt von 12x, daher zahlen Käufer keinen Aufschlag für die Erhöhung.
ConocoPhillips (COP) erhöhte seine vierteljährliche Dividende am 5. November um 10,7 % auf 0,93 $ pro Aktie von 0,84 $. Der neue Satz wird am 1. Dezember an Aktionäre ausgezahlt, die am 16. November im Aktienregister eingetragen sind.
Dies ist die zweite Erhöhung innerhalb von etwa einem Jahr. Die erste war eine Erhöhung um 7,7 % auf 0,84 $ pro Aktie Ende 2025. Diese hier erfolgte zusammen mit einem dritten Quartal, in dem sich der Gewinn mehr als verdoppelte.
ConocoPhillips zahlte in den letzten 12 Monaten 3,36 $ pro Aktie, was der Aktie eine nachlaufende Dividendenrendite von 2,5 % gibt. Beim neuen Satz von 0,93 $ beziffert StockAnalysis die zukünftige Dividendenrendite auf 2,77 %. Für Einkommensinvestoren stellt sich also die Frage, ob der freie Cashflow den größeren Scheck deckt und immer noch Raum für ein schlechtes Jahr lässt.
Gewinn mehr als verdoppelt dank höherer Preise
ConocoPhillips erzielte im dritten Quartal einen Gewinn von 4,0 Milliarden $, gegenüber 1,7 Milliarden $ im Vorjahreszeitraum. Das Unternehmen nannte die Preise als Hauptgrund: Der durchschnittlich realisierte Preis stieg um 32 % auf 61,40 $ pro Barrel Öläquivalent, von 46,44 $. Das machte mehr als wett, dass die Produktion um 97.000 Barrel Öläquivalent pro Tag gegenüber dem Vorjahr auf 2,302 Millionen zurückging.
Der Cashflow aus der Geschäftstätigkeit belief sich auf 7,2 Milliarden $. Nach Investitionsausgaben (CapEx) von 3,1 Milliarden $ betrug der freie Cashflow 4,0 Milliarden $. Davon entfielen 1,0 Milliarden $ oder ein Viertel auf die regulären Dividenden und weitere 2,4 Milliarden $ auf Aktienrückkäufe. Das Management gibt an, auf Kurs zu sein, 45 % seines operativen Cashflows für 2026 an die Aktionäre zurückzugeben.
6 sichere Dividendenaktien mit Renditen von 6 %+ für Rentner
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Ausreichend Spielraum für 0,93 $
Die Erhöhung fügt etwa 400 Millionen $ pro Jahr hinzu, was die jährlichen Kosten der Dividende zum neuen Satz auf etwa 4,4 Milliarden $ bringt.
Das ist selbst vom geringeren Cashflow des letzten Jahres gut gedeckt. Im Geschäftsjahr 2025 zahlte ConocoPhillips 4,00 Milliarden $ an Stammdividenden aus einem freien Cashflow von 7,24 Milliarden $, was 55 % davon beanspruchte. Und Analysten erwarten, dass der freie Cashflow in den nächsten drei Jahren deutlich höher sein wird als in jedem der letzten drei:
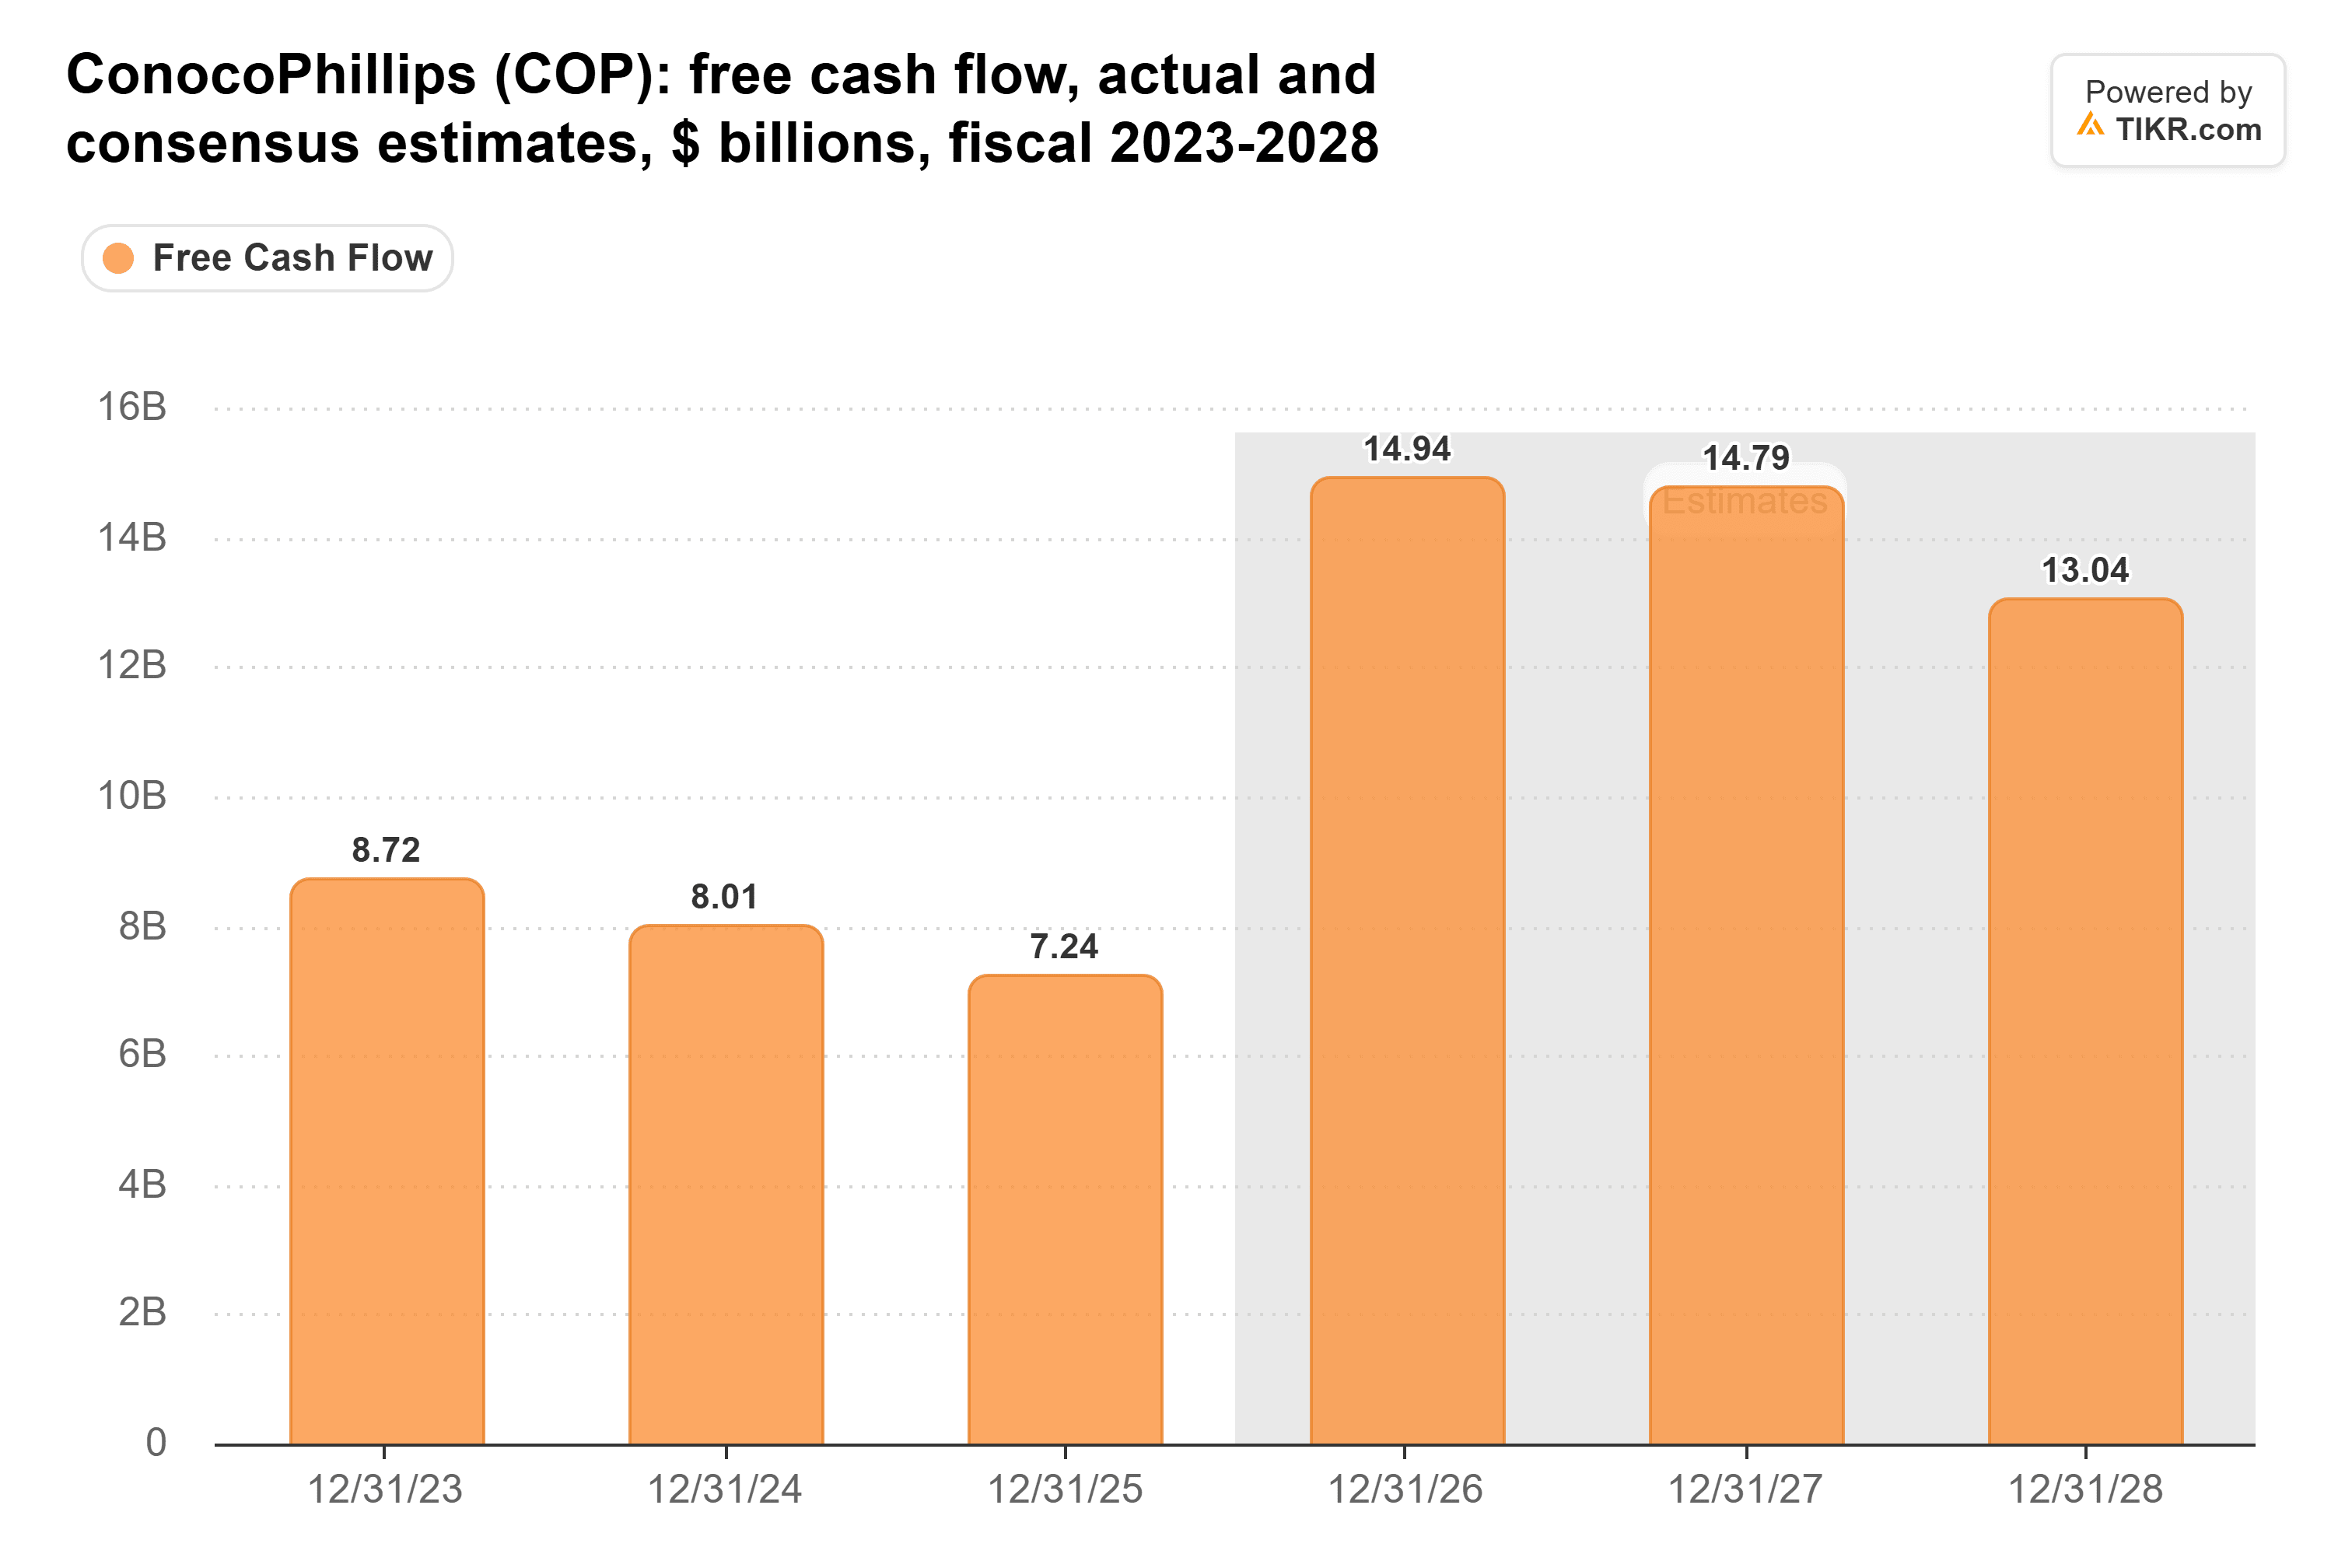
Die Schätzungen von zwölf Analysten beziffern den freien Cashflow für das Geschäftsjahr 2026 auf 14,9 Milliarden $, etwa das Doppelte des Vorjahres. Ich vermute, dass der größte Teil dieses Sprungs auf die höheren Preise zurückgeht, die dem dritten Quartal zugrunde liegen. Wie auch immer, die erhöhte Dividende würde etwa 30 % davon beanspruchen und etwa ein Drittel der 13,0 Milliarden $, die Analysten für das Geschäftsjahr 2028 erwarten. Das Management bekräftigte auch sein Ziel, den freien Cashflow bis 2029 um 7 Milliarden $ zu steigern, mit weiterem Wachstum danach.
Das Risiko ist der Ölpreis
In den letzten 10 Jahren hat der freie Cashflow die Stammdividende in den meisten Jahren gedeckt, aber er bewegt sich mit dem Ölpreis auf und ab:
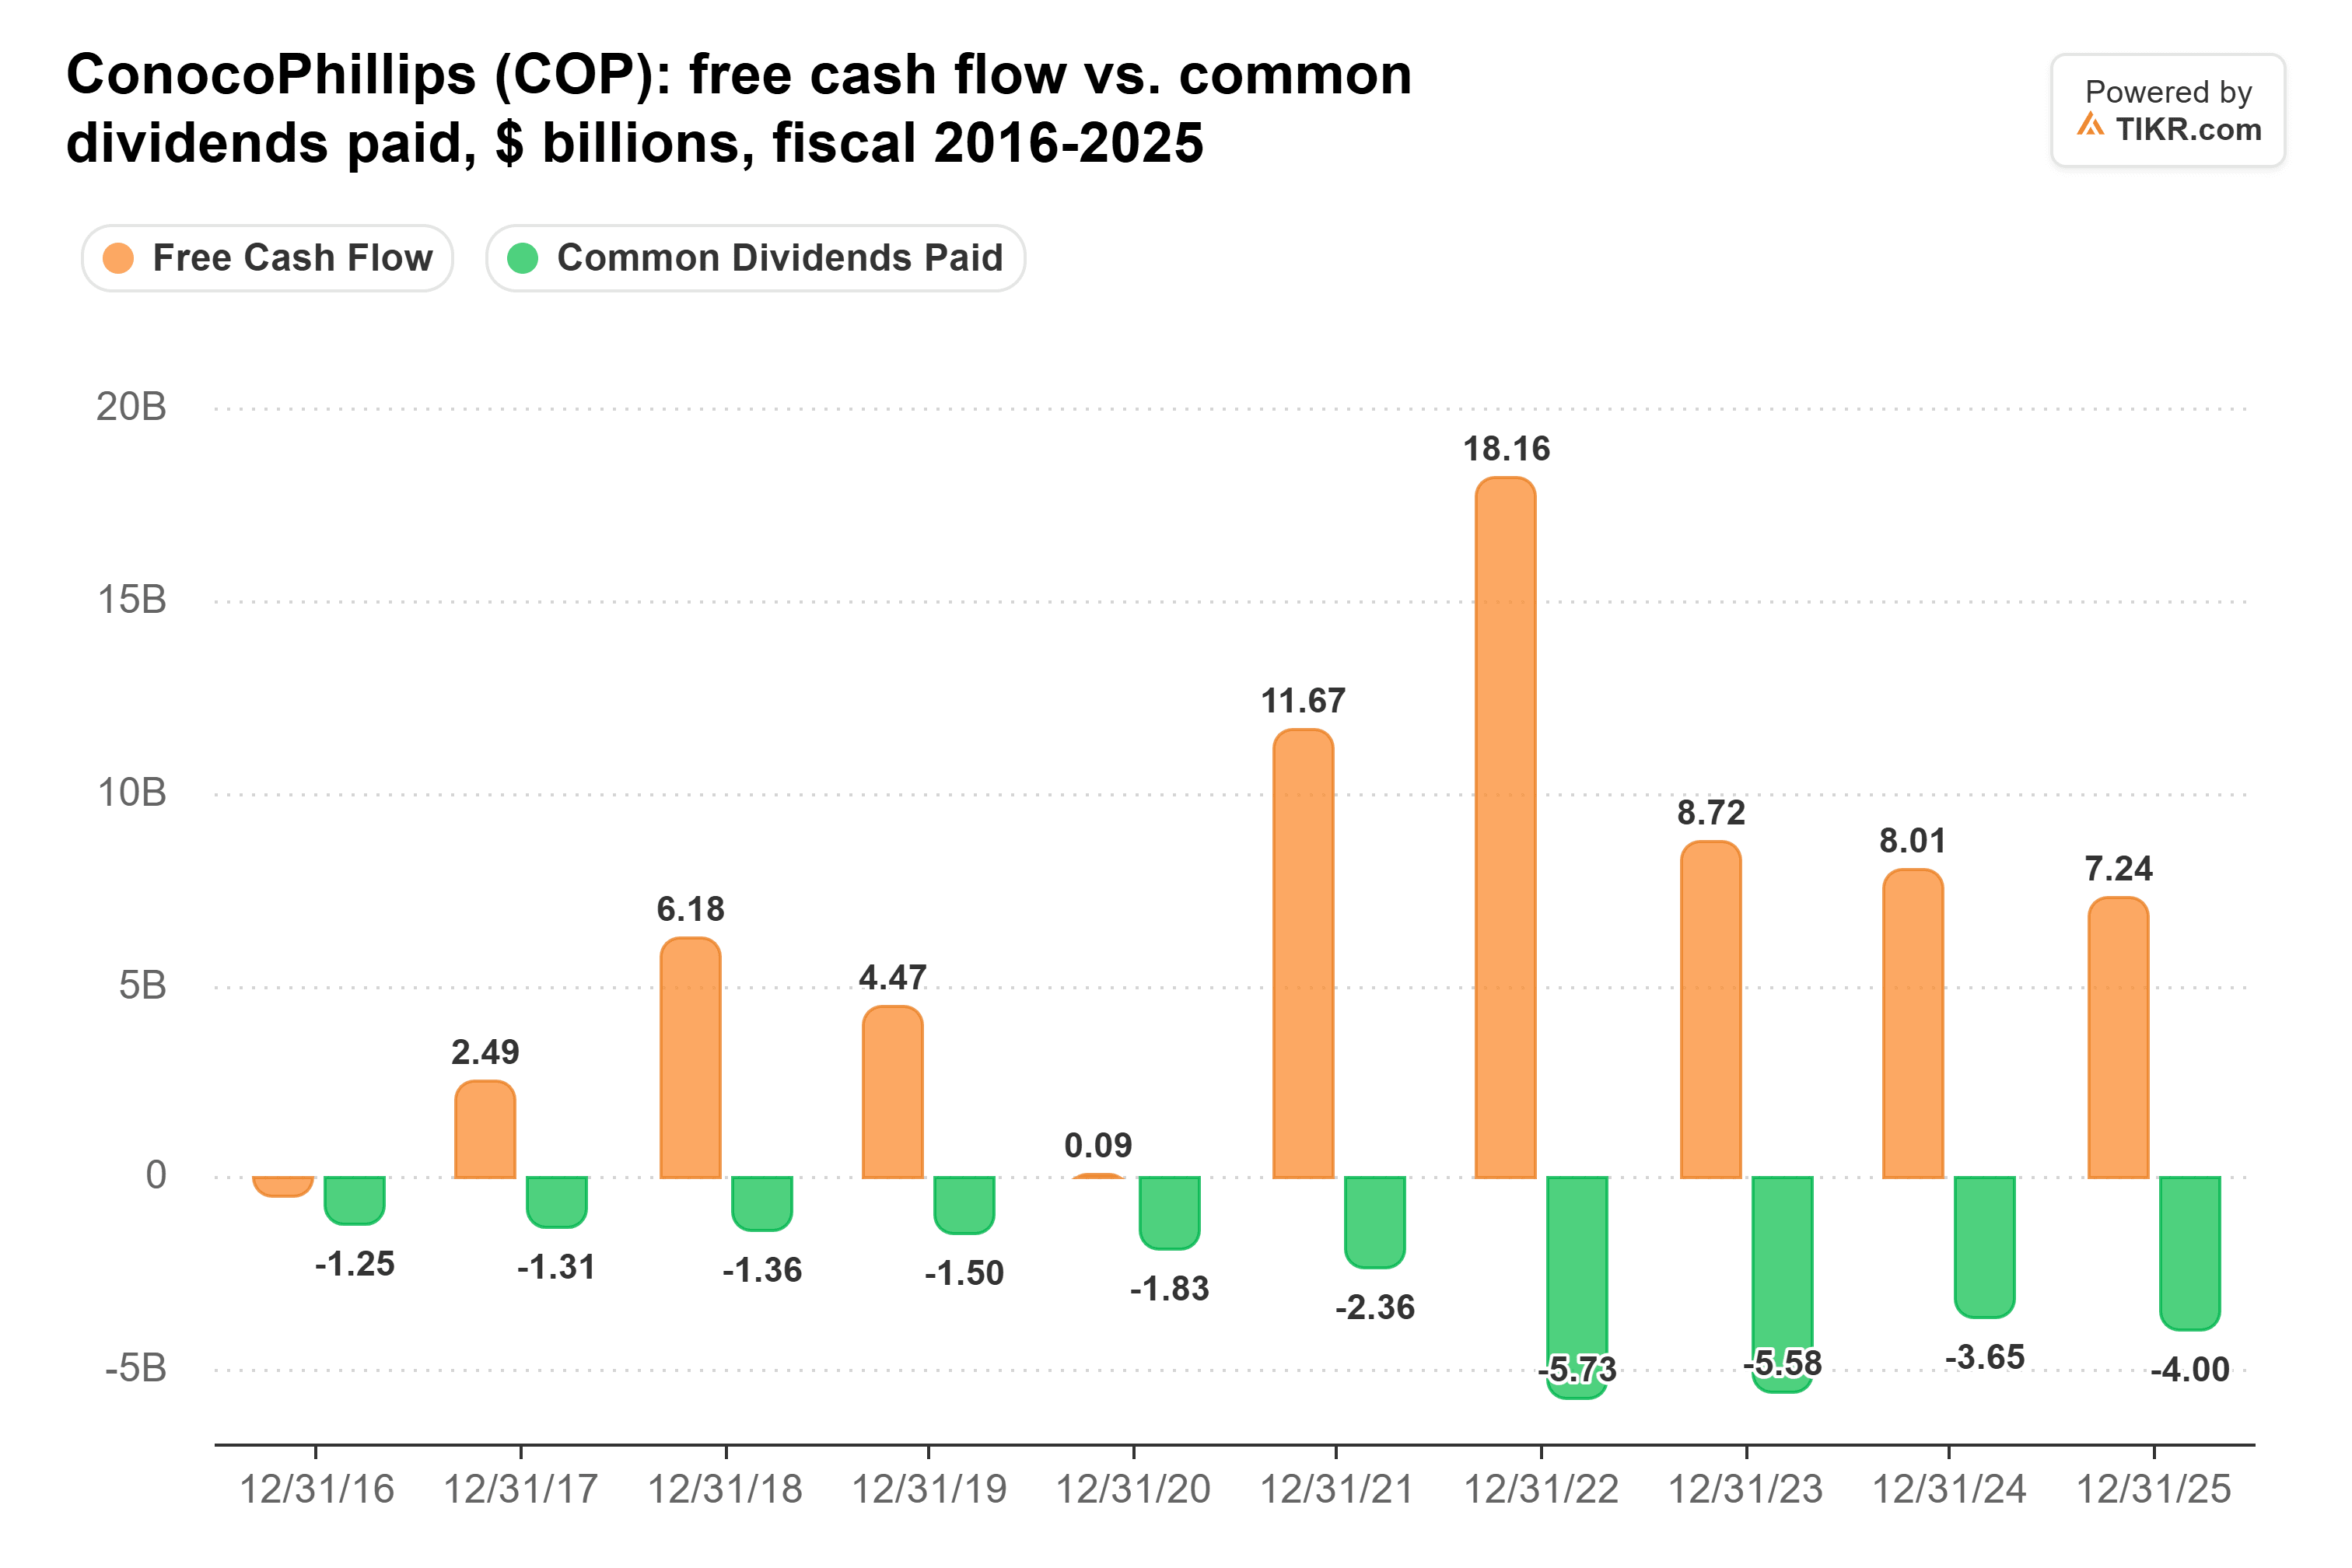
Im Geschäftsjahr 2016 betrug der freie Cashflow minus 470 Millionen $ gegenüber 1,25 Milliarden $ an Dividenden. Im Geschäftsjahr 2020 waren es 90 Millionen $ gegenüber 1,83 Milliarden $. Ein Einbruch wie einer der beiden würde die Dividende für eine Weile ungedeckt lassen.
ConocoPhillips hat jedoch einen Puffer: 10,4 Milliarden $ an Bargeld und kurzfristigen Investments am Ende des dritten Quartals. Aktienrückkäufe sind auch der größere und flexiblere Teil dessen, was es zurückgibt, allein im dritten Quartal 2,4 Milliarden $. Wenn der Ölpreis stark fällt, würde ich erwarten, dass die Rückkäufe lange vor der Dividende schrumpfen.
Gedeckt und nicht teuer
Käufer zahlen auch keinen Aufschlag für die Erhöhung. ConocoPhillips notiert mit dem 11-fachen der zukünftigen Gewinne, etwas unter seinem Fünfjahresdurchschnitt von 12x:
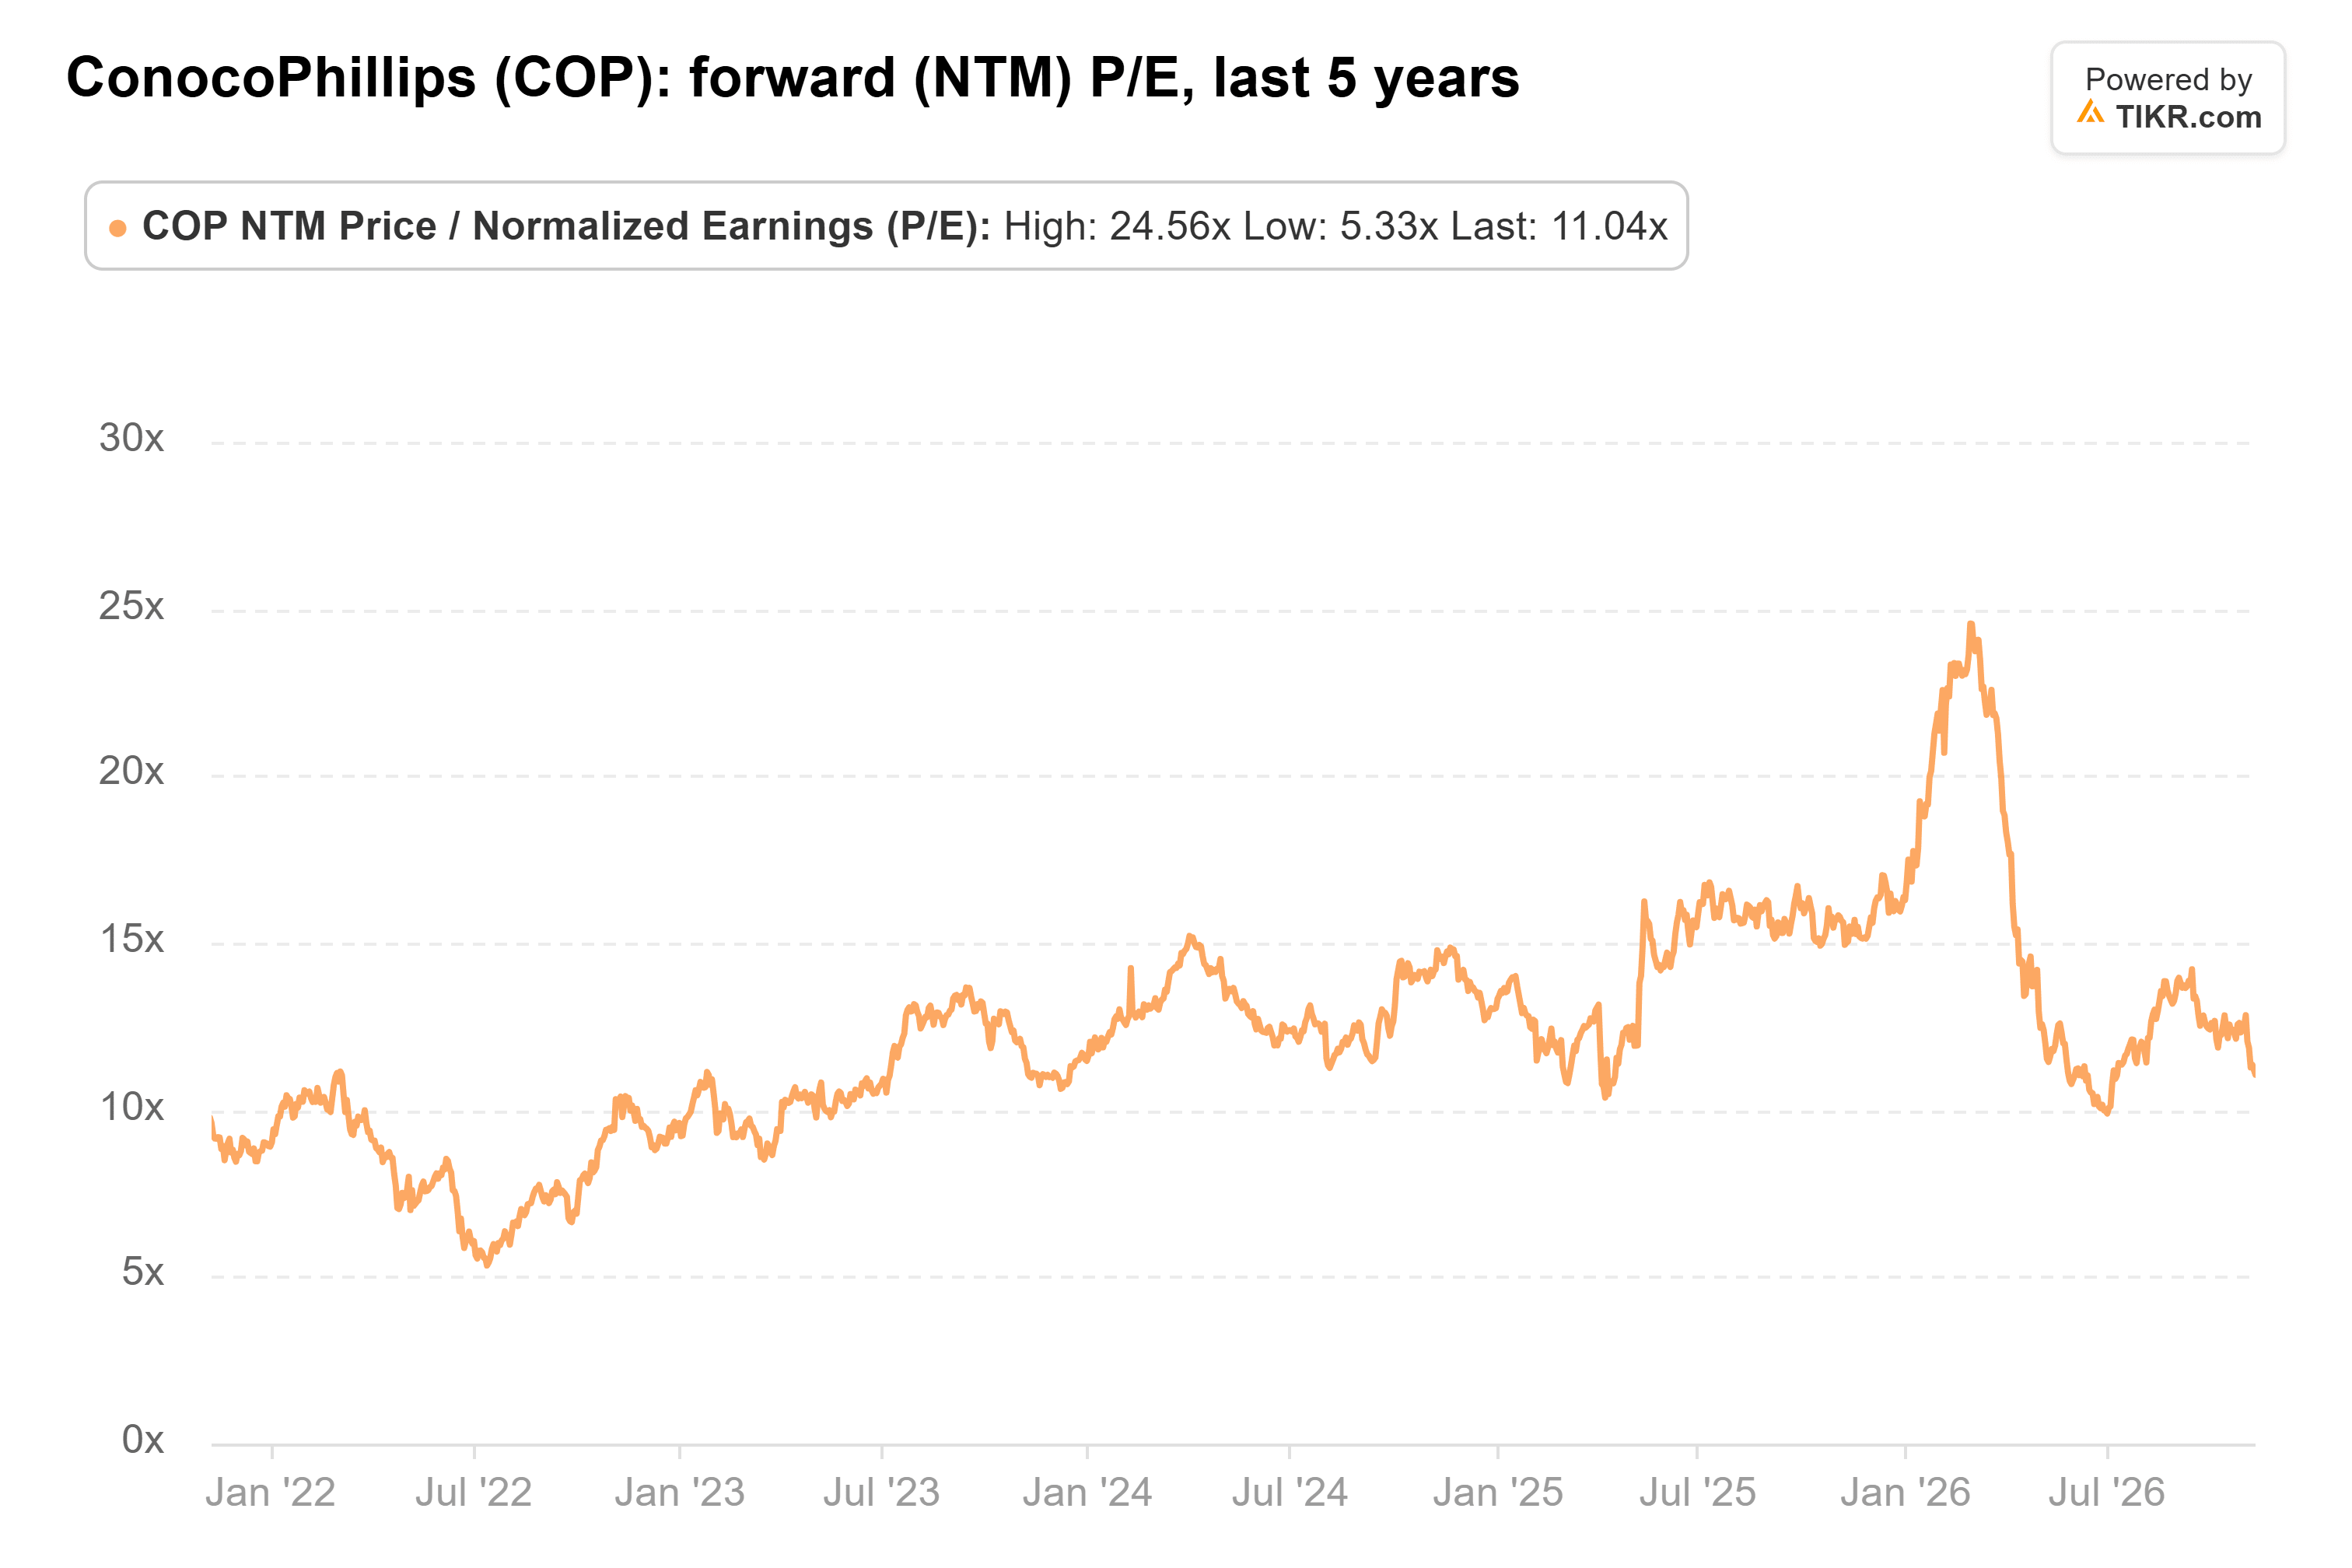
Der freie Cashflow von ConocoPhillips deckt die Dividende problemlos, sowohl zum neuen als auch zum alten Satz. Wenn der freie Cashflow auf die 7,24 Milliarden $ des Geschäftsjahres 2025 zurückfiele, würde die Dividende von 4,4 Milliarden $ etwa 60 % davon beanspruchen. Bei den Analystenschätzungen für 2026 und 2027 liegt sie näher bei 30 %. Ich würde dies eine sichere und wachsende Dividende nennen, mit einem großen Aktienrückkaufprogramm, das zwischen ihr und einem schlechten Jahr für Öl steht.
Natürlich hängen diese Schätzungen davon ab, dass die Ölpreise sich halten. Die Ergebnisse von ConocoPhillips für das vierte Quartal, die Anfang nächsten Jahres vorliegen werden, werden uns zeigen, ob das der Fall war.
Vergessen Sie ConocoPhillips: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und ConocoPhillips ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!