Die wichtigsten Punkte
- Cloudflare veröffentlicht die Ergebnisse des dritten Quartals nach Börsenschluss am 5. November. Es ist das erste volle Quartal seit der Kündigung von etwa 20 % der Belegschaft im Mai.
- Die Einsparungen aus den Entlassungen sind bereits in den Margenprognosen des Managements eingepreist, daher ist das Umsatzwachstum die entscheidende Kennzahl am Donnerstag.
- Um das Wachstum von 36 % aus dem zweiten Quartal zu erreichen, benötigt Cloudflare etwa 764 Millionen US-Dollar Umsatz, etwa 4 % über der Obergrenze seiner Prognose und im Rahmen der letzten drei Überschreitungen.
- Amazon's AWS und Microsofts Cloud wuchsen beide im Septemberquartal schneller, und Zscaler wird genau beobachten, was Cloudflare über seine Sicherheitsverkäufe sagt.
Cloudflare (NET) veröffentlicht seine Ergebnisse für das dritte Quartal nach Börsenschluss am Donnerstag, den 5. November. Es ist das erste volle Quartal seitdem das Unternehmen im Mai etwa 20 % seiner Mitarbeiter entlassen hat.
Amazon (AMZN) und Microsoft (MSFT) verzeichneten letzte Woche beide ein schnelleres Cloud-Wachstum, daher kann Cloudflare eine Nachfrageschwäche nicht als Ausrede nutzen, wenn sein Wachstum nachlässt. Und Zscaler (ZS), das mit Cloudflare um Unternehmenssicherheitsaufträge konkurriert, erhält einen frühen Einblick, wie sich das Vertriebsteam von Cloudflare nach dem Personalabbau geschlagen hat.
Am 3. November stufte JPMorgan Cloudflare von "Neutral" auf "Overweight" hoch, behielt sein Kursziel von 350 US-Dollar bei und verwies auf die Bewertung. Das Upgrade erfolgte wenige Tage, nachdem die Aktie in einer Woche um 14 % gefallen war während eines Software-Ausverkaufs, und sie liegt damit immer noch etwa 35 % im Plus im Jahr 2026.
Die Entlassungen haben zumindest einen großen Fan. Auf 20VC hob SaaStr-Gründer Jason Lemkin Cloudflare als das Beispiel hervor, dem andere CEOs folgen sollten, die Personal abbauen:
"Jedes Quartal wächst schneller, aber am 7. Mai entlassen sie 20 % der Leute, bam, wir brauchen es nicht, wir sind zu groß."
Er fügte hinzu, dass es "noch keinen erkennbaren Nachteil für das Geschäft" gebe.
Der Bericht am Donnerstag ist der erste echte Test dieses "noch".
Cloudflare kündigte den Abbau am 7. Mai an: etwa 20 % seiner Belegschaft oder mehr als 1.100 Personen. Laut dem Telefonat zum zweiten Quartal belief sich die Mitarbeiterzahl Ende Juni auf etwa 4.700.
TIKR verfolgt 34 Analysten zu Cloudflare. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cloudflare zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Cloudflare ansehen
Schnelleres Wachstum bedeutet etwa 764 Millionen US-Dollar
Lemkins "jedes Quartal" kommt der Wahrheit nahe. Das Umsatzwachstum stieg von 27 % im ersten Quartal 2025 auf 36 % im zweiten Quartal 2026, mit zwei aufeinanderfolgenden Quartalen bei 34 % dazwischen.
Das Management prognostiziert für das dritte Quartal einen Umsatz von 736 Millionen bis 737 Millionen US-Dollar, ein Wachstum von 31 %. Aber Cloudflare hat in jedem der letzten drei Quartale die Obergrenze seiner Prognose um 3,0 % bis 4,7 % übertroffen.
Um die 36 % aus dem zweiten Quartal zu erreichen, muss der Umsatz etwa 764 Millionen US-Dollar erreichen, gegenüber 562,0 Millionen US-Dollar, die Cloudflare vor einem Jahr gemeldet hat. Das sind etwa 4 % über der Obergrenze der Prognose und im Rahmen der jüngsten Überschreitungen.
Analysten erwarten für 2026 einen Umsatz von 2,87 Milliarden US-Dollar, was einem Wachstum von 32 % gegenüber den 2,17 Milliarden US-Dollar von 2025 entspräche. Das ist schneller als das 30 %-Wachstum, das Cloudflare 2025 verzeichnete:
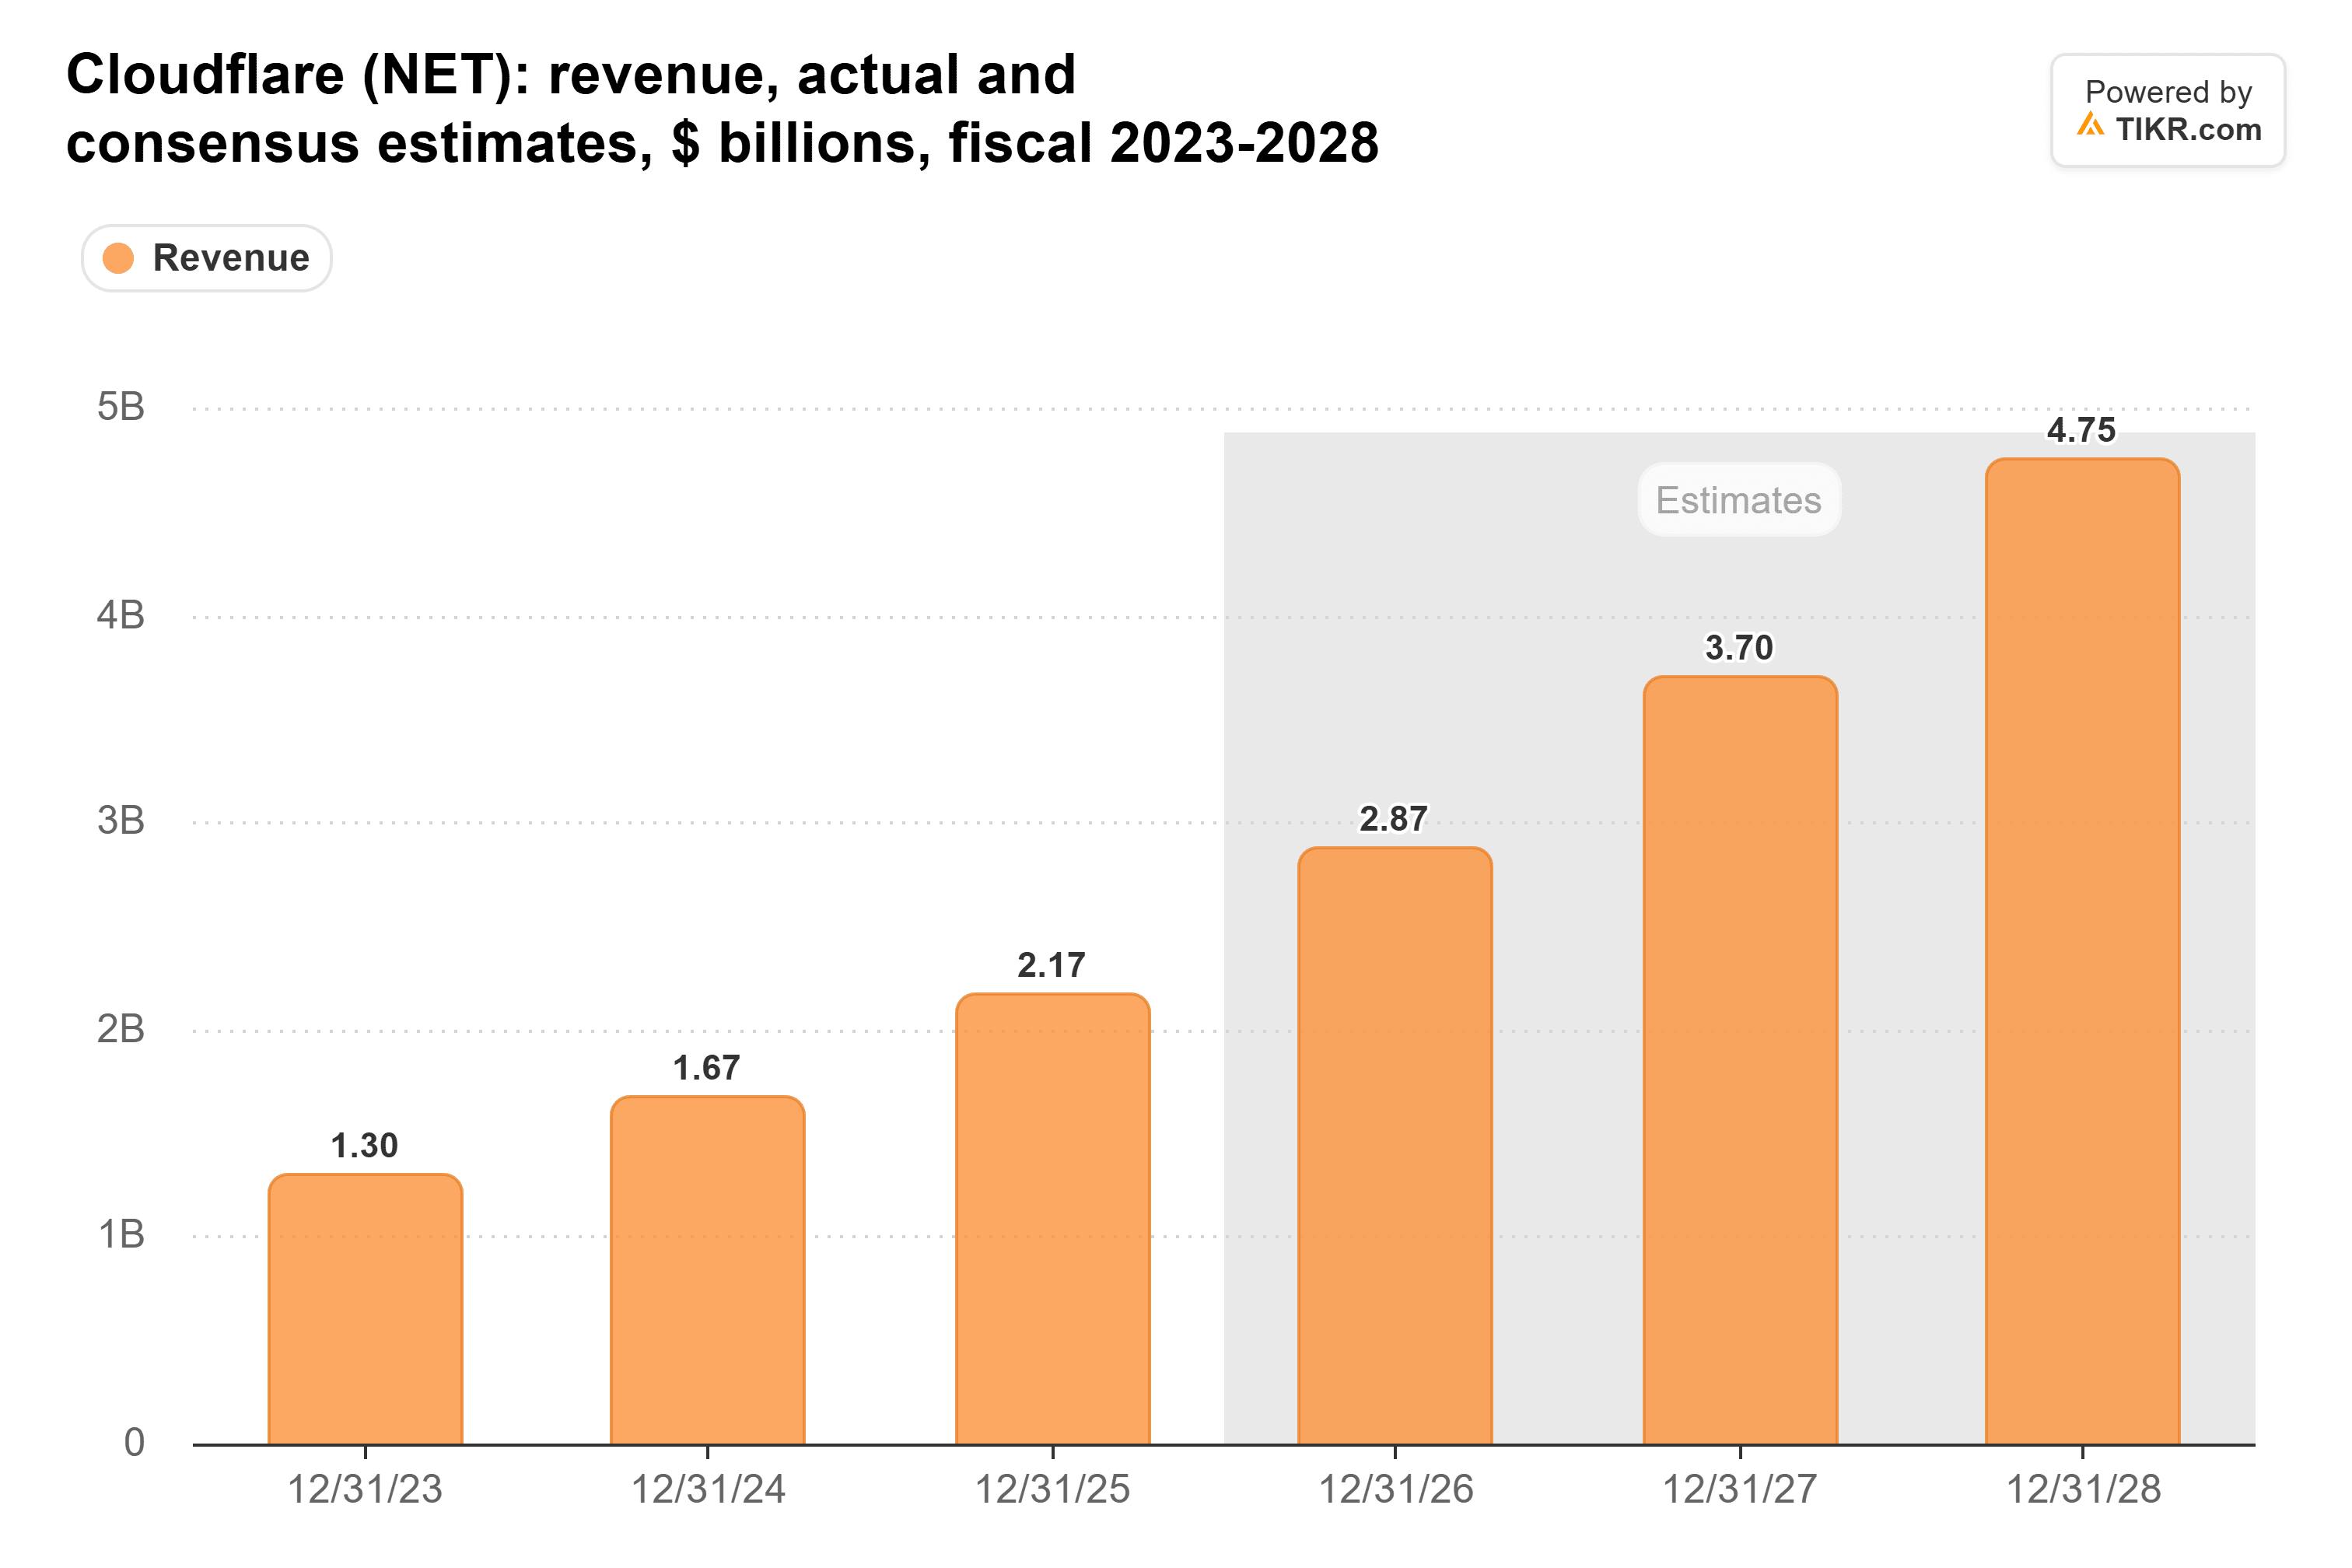
Die Schätzung liegt bereits an der Obergrenze des erhöhten Jahresbereichs des Managements von 2,864 Milliarden bis 2,870 Milliarden US-Dollar, daher rechnen Analysten mit einer weiteren Überschreitung. Ein drittes Quartal nahe 737 Millionen US-Dollar würde diese Schätzung zu hoch erscheinen lassen.
Die Marge ist der einfache Teil
Die Einsparungen aus den Entlassungen sind bereits in der Prognose enthalten. Das Management erwartet im dritten Quartal einen nicht-GAAP-Betriebsgewinn von 129 Millionen bis 130 Millionen US-Dollar. Das entspricht einer Marge von etwa 17,5 % bis 17,7 %, gegenüber 13,8 % im zweiten Quartal und 15 % vor einem Jahr.
Gemessen an TIKRs Maßstab, der Aktienvergütungen einbezieht, lag die Betriebsmarge von Cloudflare acht Quartale in Folge zwischen -6,6 % und -12,4 %:

Das beste dieser Quartale war -6,6 % im vierten Quartal 2025. Wenn Cloudflare das mit einem Fünftel weniger Mitarbeitern nicht übertreffen kann, sind die Einsparungen woanders gelandet.
Der freie Cashflow stieg vor dem Personalabbau. Er ging im zweiten Quartal zurück, als Cloudflare 150,7 Millionen US-Dollar an Restrukturierungskosten verbuchte:
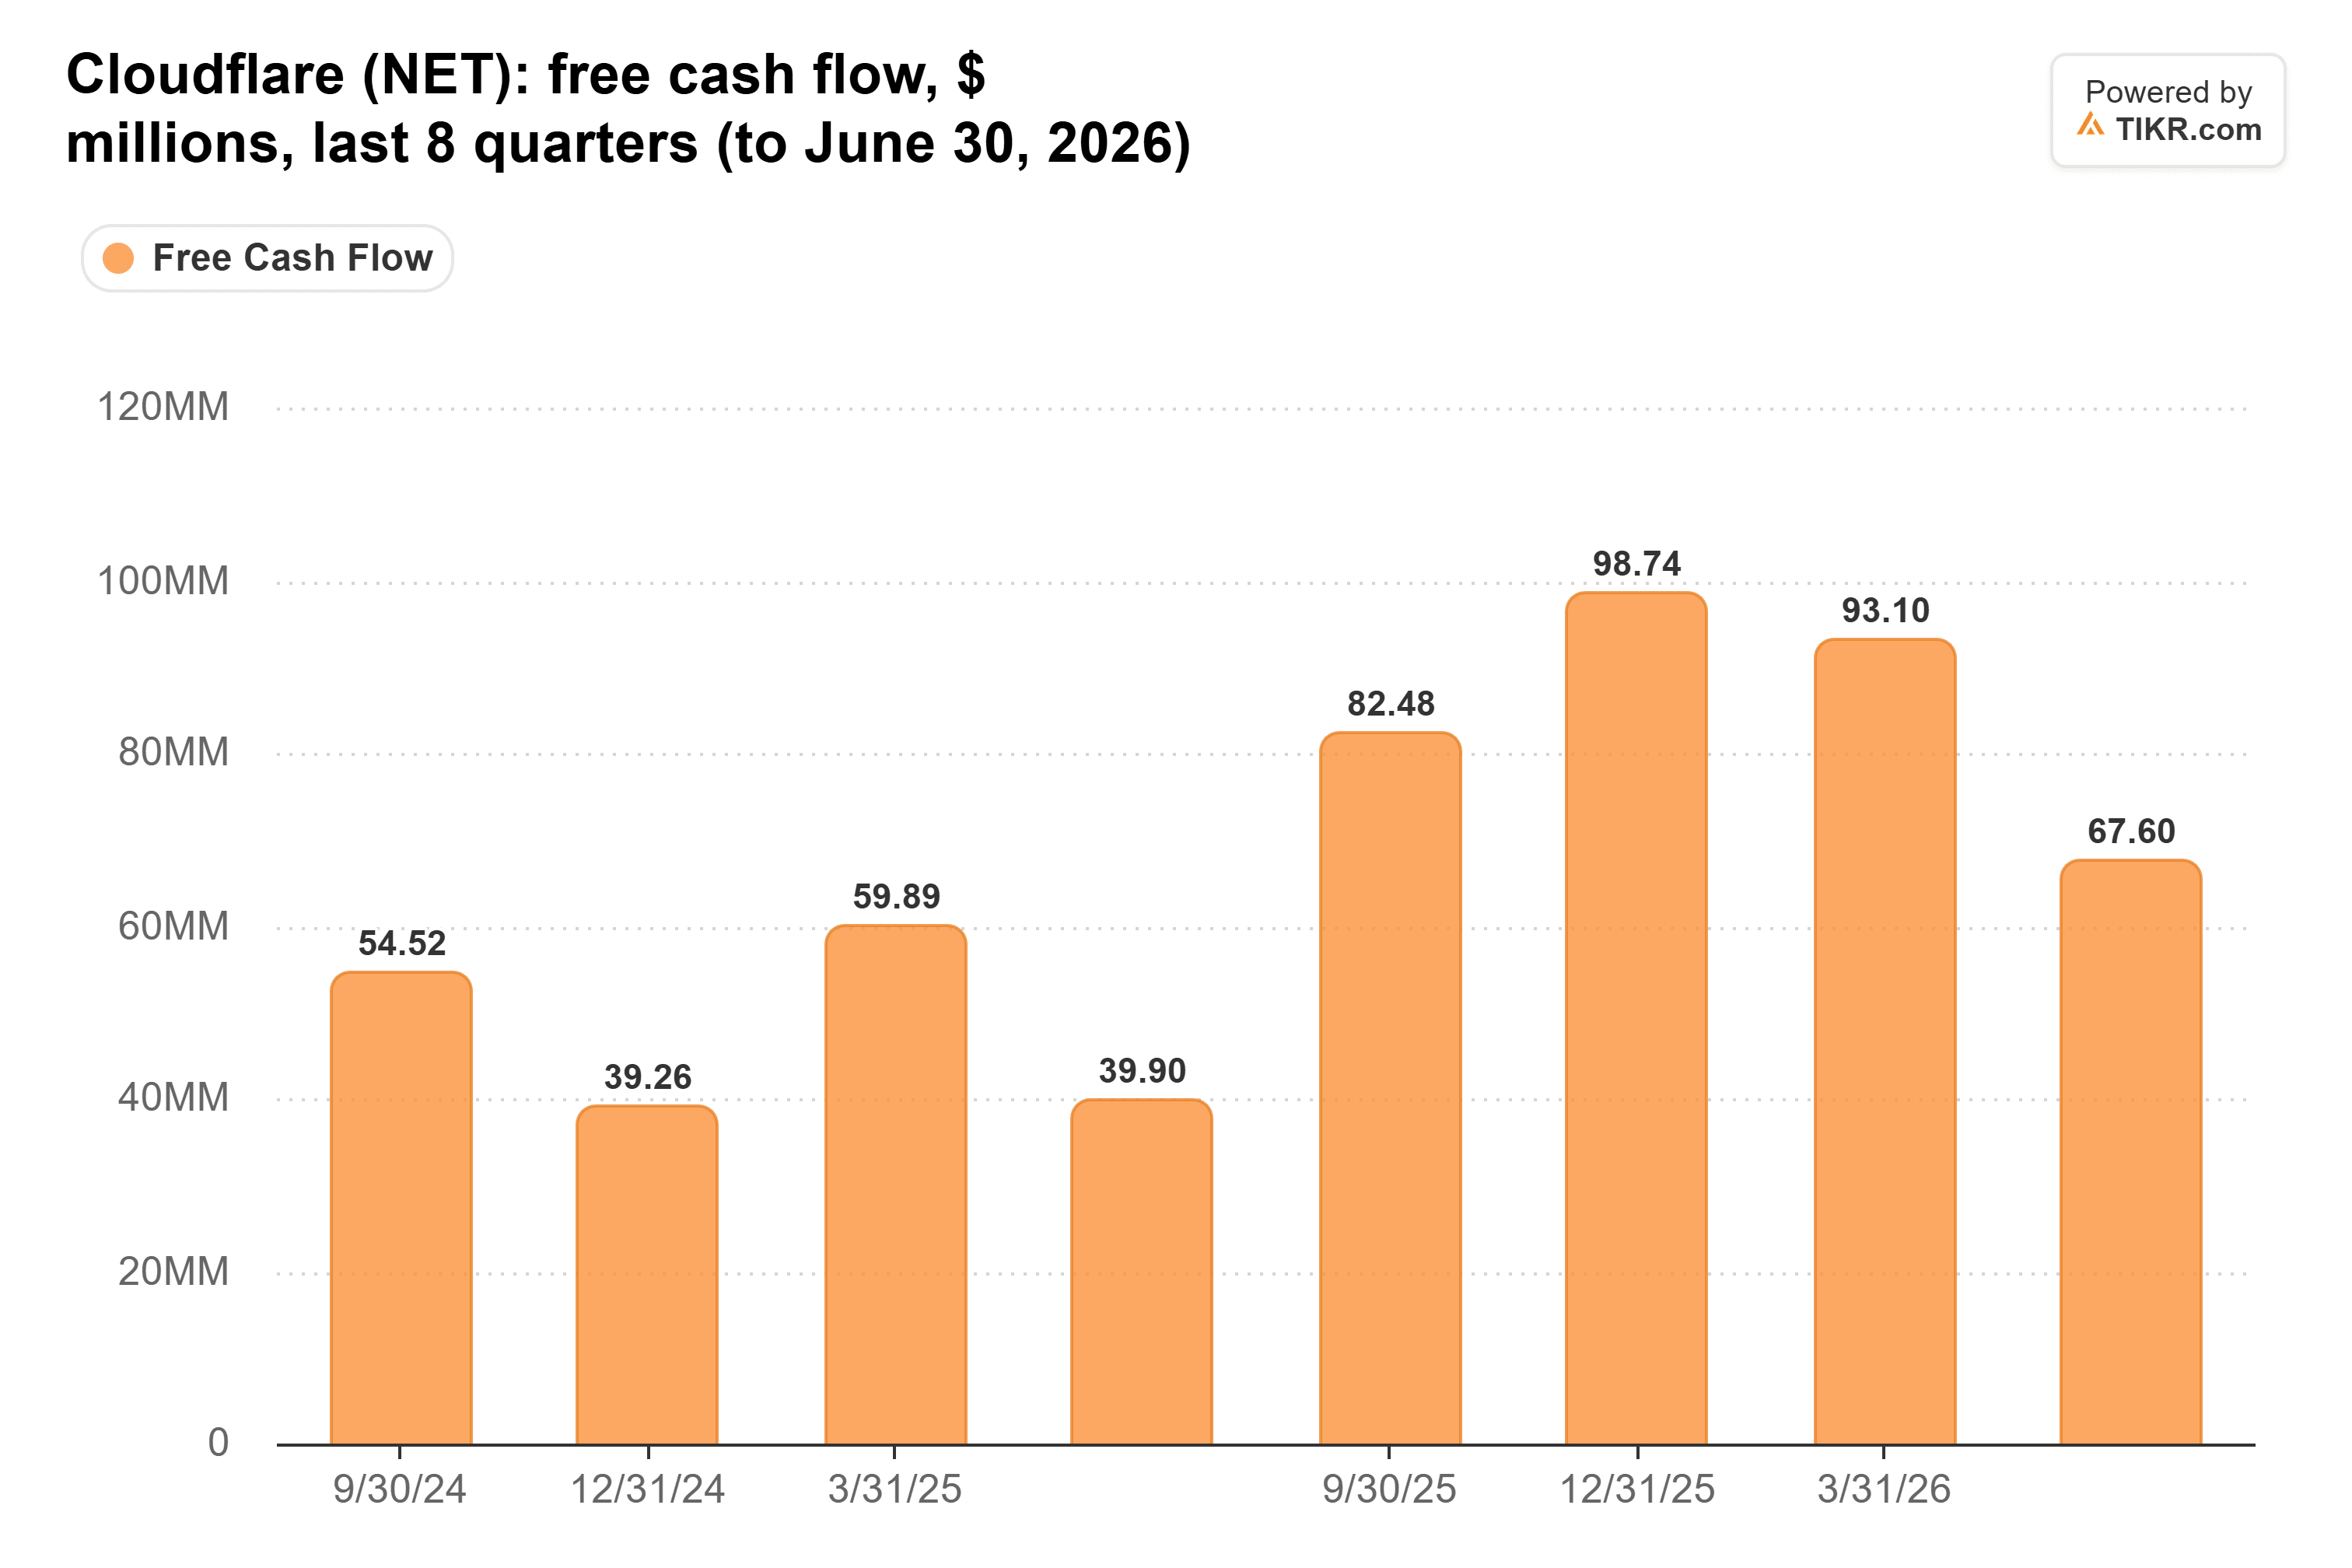
Um zu zeigen, dass das schlankere Unternehmen mehr Cashflow generiert, muss die Zahl vom Donnerstag die 75,0 Millionen US-Dollar übertreffen, die Cloudflare vor einem Jahr gemeldet hat.
Amazon und Microsoft haben die Nachfrageausrede genommen
Die AWS-Umsätze wuchsen im Septemberquartal um 39 % auf 46,0 Milliarden US-Dollar, gegenüber 37 % im Juniquartal, dem schnellsten Wachstum seit fast fünf Jahren.
Der Azure-Umsatz wuchs im Septemberquartal von Microsoft um 48 %, gegenüber 43 % im Vorquartal, und das Microsoft Cloud-Wachstum beschleunigte sich auf 30 %. Während die beiden größten Clouds beide schneller wurden, stockten Unternehmen ihre Cloud- und KI-Budgets bis in den Herbst hinein auf. Wenn Cloudflares Wachstum trotzdem nachlässt, würde ich zuerst darauf schauen, wie es seit dem Personalabbau gearbeitet hat.
Zscaler steht auf der anderen Seite dieser Frage. Es prognostiziert für sein im Oktober endendes Quartal einen Umsatz von 935 Millionen bis 939 Millionen US-Dollar, ein Wachstum von etwa 19 %, nach 25 % im Juliquartal, das den Erwerb von Red Canary einschloss. Die Anzahl der Kunden von Cloudflare, die mehr als 100.000 US-Dollar pro Jahr zahlen, stieg im zweiten Quartal um 27 % auf 4.698. Wenn dieses Tempo nach dem Abbau gehalten wurde, muss Zscaler bei seiner Berichterstattung mehr beweisen.
Cloudflare braucht mehr als eine Margenüberschreitung
Die Marge vom Donnerstag wird uns wenig sagen, was die Prognose nicht bereits gesagt hat. Der Umsatz ist die Kennzahl, die die Schlagzeile beantwortet. Etwa 764 Millionen US-Dollar oder mehr bedeuten, dass das Wachstum mit einem Fünftel weniger Mitarbeitern weiter beschleunigt hat und Lemkins Fallstudie standhält. Eine Zahl nahe 737 Millionen US-Dollar bedeutet, dass das Wachstum auf etwa 31 % verlangsamte. Da Amazon und Microsoft schneller wurden, würde ich das als einen Verlust an Verkaufskraft durch den Personalabbau interpretieren.
Ein Quartal wird es jedoch nicht entscheiden. Achten Sie darauf, ob das Management den Jahresbereich ein drittes Mal anhebt. Der erste Ausblick für 2027 ist erst mit dem Bericht zum vierten Quartal fällig, voraussichtlich im Februar.
Was ist die Cloudflare-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cloudflare wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!