Wichtige Erkenntnisse
- Die Ciena-Aktie ist im vergangenen Jahr um 58 % gestiegen, und der Umsatz im dritten Fiskalquartal stieg um 37 % auf 1,67 Milliarden US-Dollar.
- Analysten erwarten, dass der Gewinn pro Aktie (EPS) im Fiskaljahr 2027 um 65 % wächst, während das Management eine Umsatzsteigerung von mindestens 30 % prognostiziert. Die Schätzungen funktionieren also nur, wenn die Margen weiter steigen.
- Die Bruttomarge ist in diesem Jahr gestiegen, doch Ciena rechnet für das vierte Quartal mit einer niedrigeren Marge und erwartet, dass Zahlungen für Liefervereinbarungen seine Liquidität belasten werden.
- Der Bericht im Dezember muss zeigen, dass der Rückgang im vierten Quartal vorübergehend ist und dass Cienas Wachstum weiterhin in Cashflow umgesetzt wird.
Ciena (CIEN) ist im vergangenen Jahr um 58 % gestiegen, und sein nächster Bericht muss eine höhere Messlatte übertreffen als nur eine weitere große Umsatzzahl.
Die vergangene Woche zeigte, wie schnell die Stimmung umschlagen kann. Ciena fiel am 2. November um 11,3 %, nachdem Marvell Technologys Aktientransaktion für Lumentum und ein breiterer KI-Ausverkauf die Optik-Aktien trafen, und erholte sich dann am 3. November um 5,5 %, als sich die Chip-Aktien erholten. Nach Börsenschluss an diesem Tag meldete Arista Networks, das ebenfalls in den Ausbau der Hyperscaler liefert, einen Umsatzanstieg im dritten Quartal um 58,5 % auf etwa 3,66 Milliarden US-Dollar. Das rückt die Rechenzentrumsvernetzung wenige Wochen vor der Veröffentlichung von Cienas viertem Fiskalquartal im Dezember wieder in den Fokus der Anleger.
Die Nachfrage scheint gesichert. Ciena schloss sein drittes Fiskalquartal, die drei Monate bis zum 1. August, mit einem Auftragsbestand von 8,5 Milliarden US-Dollar ab. Das ist ein Anstieg von 800 Millionen US-Dollar gegenüber dem Vorquartal, und das Management erwartet, dass er bis Ende des Fiskaljahres 2026 die Marke von 10 Milliarden US-Dollar überschreiten wird. Der Umsatz von Cloud-Anbietern, die direkt bei Ciena kaufen, stieg im Vergleich zum Vorjahr um mehr als 80 %.
Die Schätzungen benötigen höhere Margen
Analysten erwarten, dass der Gewinn viel schneller wächst als der Umsatz. Der Konsens sieht vor, dass der normalisierte Gewinn pro Aktie (EPS) im Fiskaljahr 2026, das im Oktober endete, fast das Dreifache erreicht und dann im Fiskaljahr 2027 11,86 US-Dollar und im Fiskaljahr 2028 17,54 US-Dollar beträgt:

Das Management prognostiziert für das Fiskaljahr 2027 einen Umsatzanstieg von mindestens 30 % auf 8,3 bis 8,4 Milliarden US-Dollar. Der Konsens erwartet einen EPS-Anstieg von 65 % in diesem Jahr. Diese Lücke schließt sich nur, wenn die Margen steigen, und Ciena sagt, dass sie es werden: Das Unternehmen strebt für das Fiskaljahr 2027 eine bereinigte operative Marge von 25 % bis 27 % an.
TIKR verfolgt 21 Analysten zu Ciena. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Ciena zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Cienas Analystenbewertungen ansehen
Bisher hat die Bruttomarge standgehalten
Cienas Bilanz hier ist stärker, als man vielleicht denkt. Als der Cloud-Umsatz einen größeren Anteil am Geschäft ausmachte, stieg seine Bruttomarge im dritten Fiskalquartel auf 45,4 %, gegenüber 41,3 % im Vorjahr. Im zweiten Quartal lag sie bei 44,0 %, gegenüber 40,2 % im Vorjahresquartal. Cienas Quartalsbericht führt Kostensenkungen, Preispolitik und Produktmix sowie Zollrückerstattungen im dritten Quartal als Gründe an.
Auf bereinigter Basis erreichte die Bruttomarge im dritten Quartal 46,4 % und die operative Marge einen Rekordwert von 22,5 %.
Cienas Prognose für das vierte Quartal ist jedoch ein Rückschritt: eine bereinigte Bruttomarge von 45 %, plus/minus einen halben Prozentpunkt, und eine bereinigte operative Marge von etwa 20 %. Ein Teil dieses Rückgangs wurde im Voraus angekündigt. Zollrückerstattungen fügten der bereinigten Bruttomarge im dritten Quartal etwa 70 Basispunkte hinzu, und das Management erwartet nicht, dass sie sich wiederholen. Der Bericht im Dezember benötigt eine bereinigte Bruttomarge von 45 % oder besser und eine Aussicht für das Fiskaljahr 2027, die weiterhin auf 25 % bis 27 % hindeutet.
Die Liquidität ist die schwächere Hälfte
Der freie Cashflow hat eine ungleichmäßigere Bilanz und schwankte von negativen 259 Millionen US-Dollar im Fiskaljahr 2022 auf 665 Millionen US-Dollar im Fiskaljahr 2025:
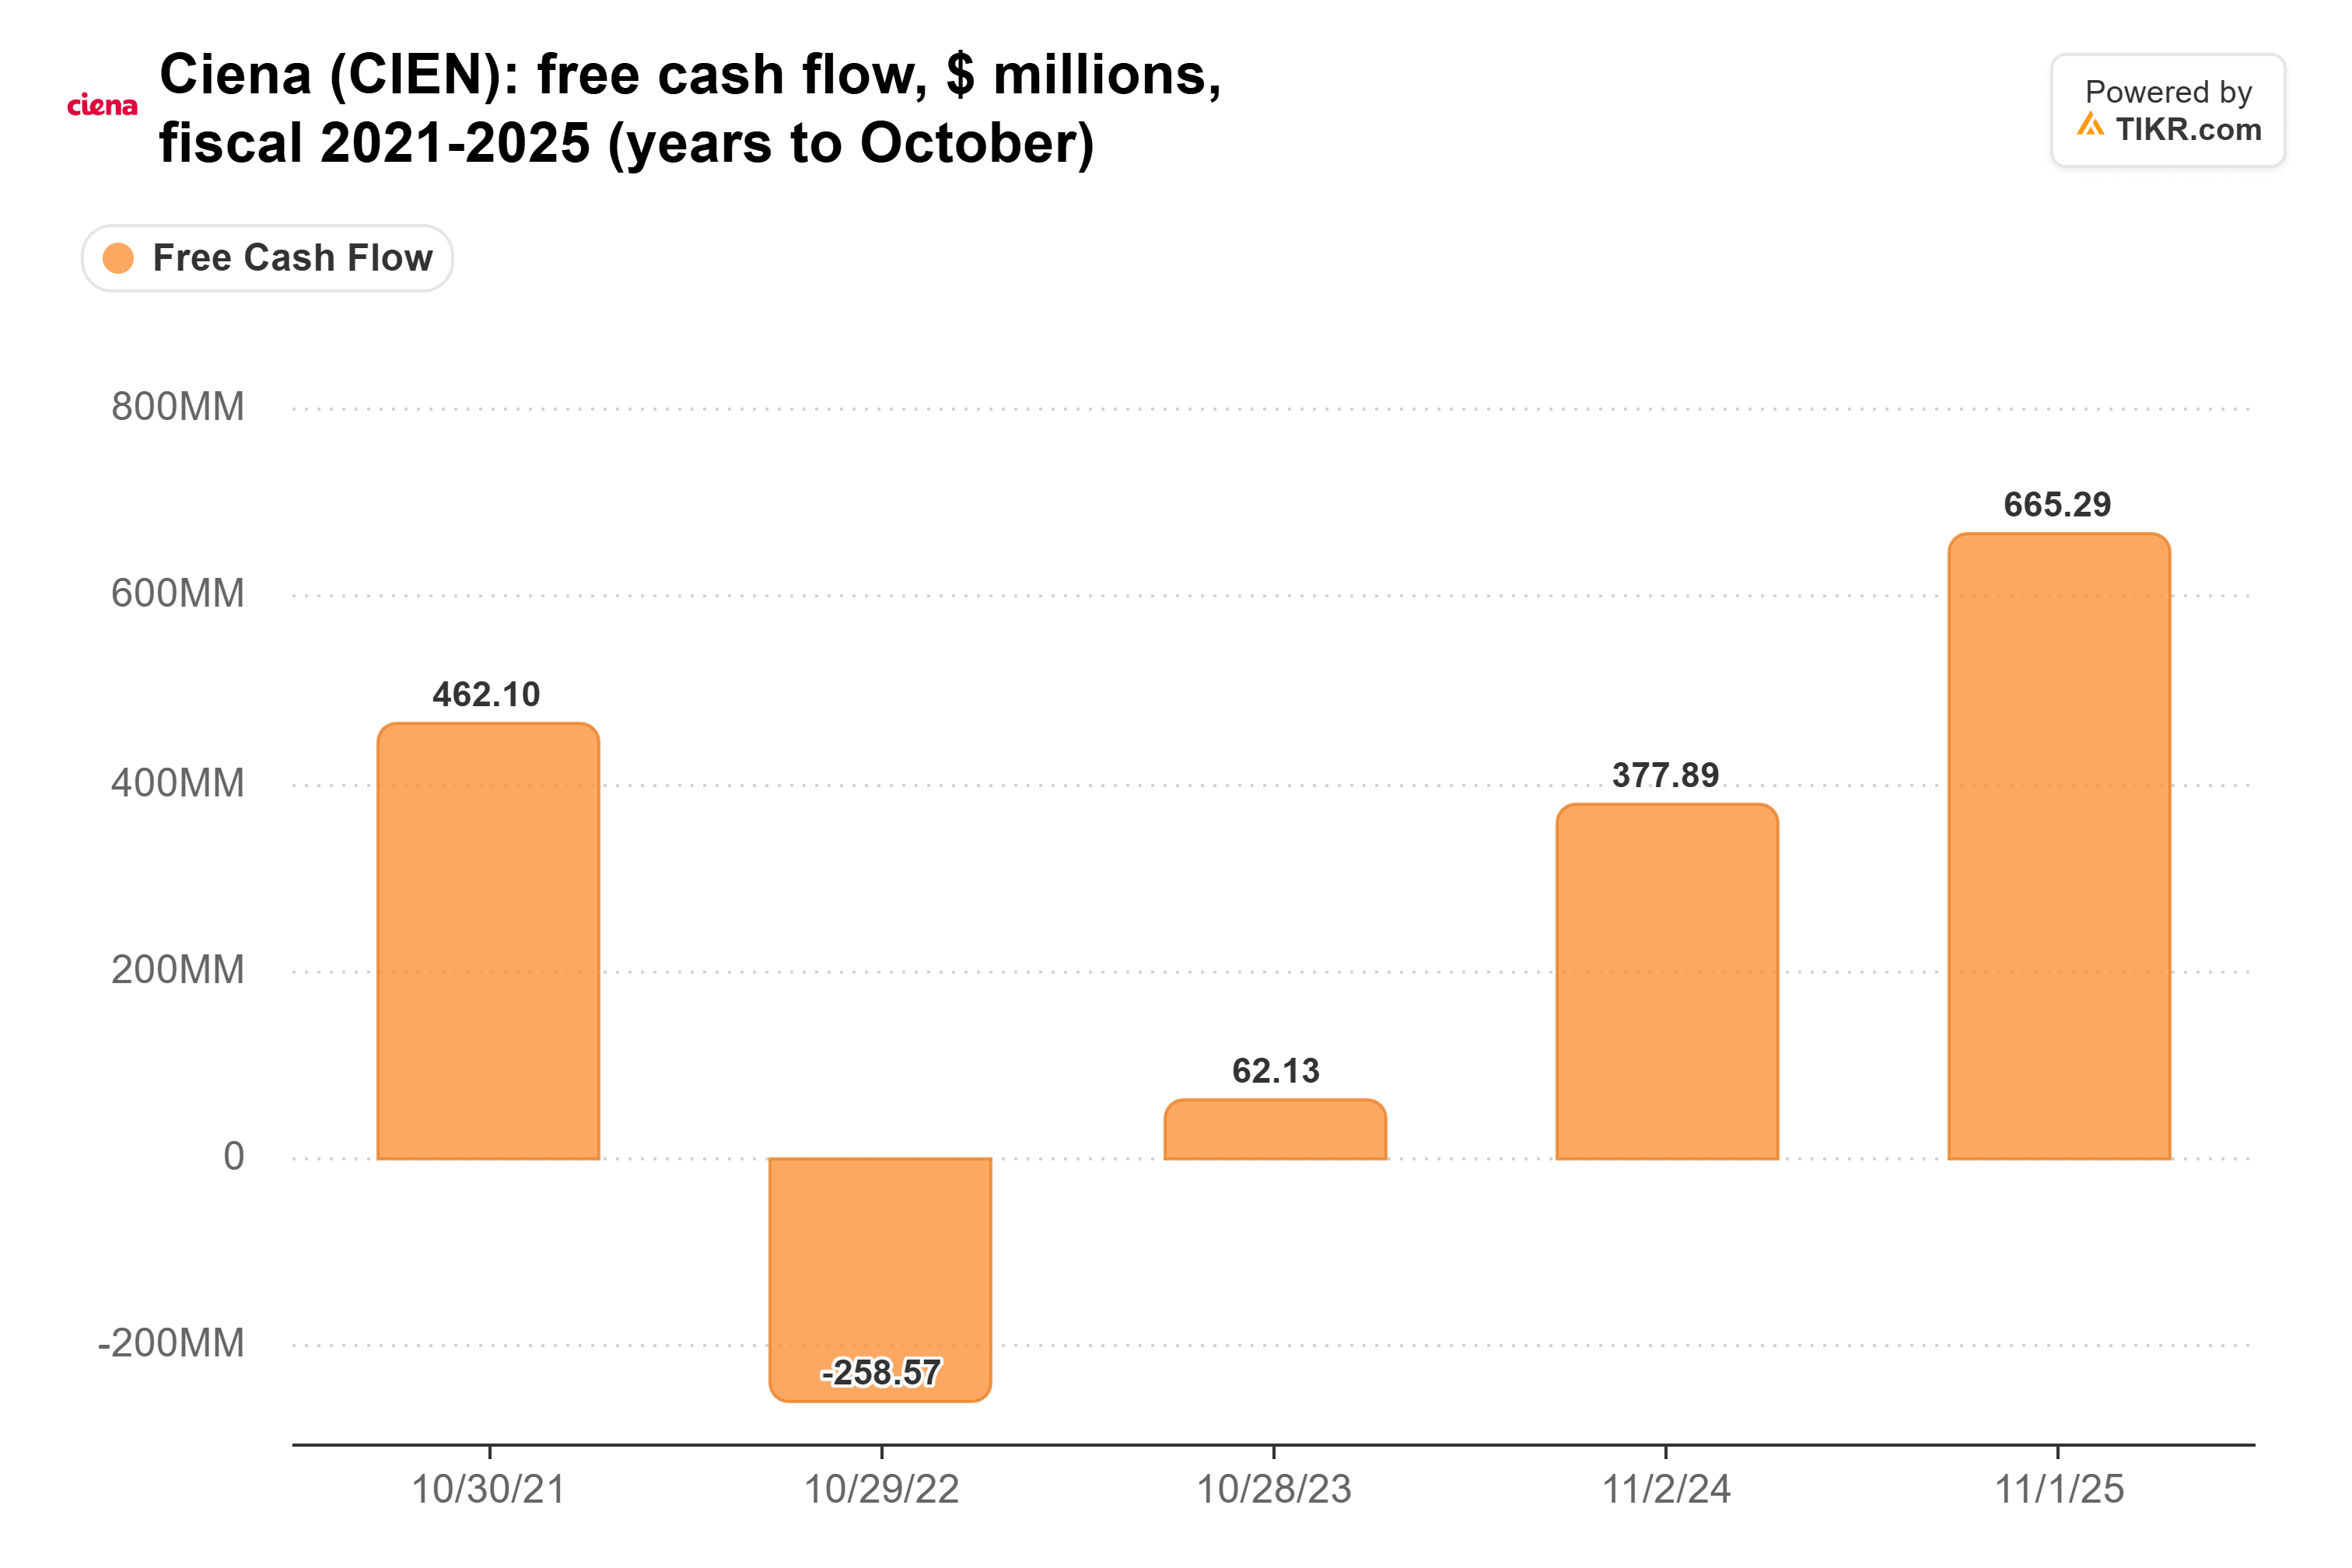
Diese 665 Millionen US-Dollar waren ein Fünfjahreshoch, ein gutes Zeichen dafür, dass Wachstum in Cashflow umgesetzt wird. Aber wichtige optische Komponenten sind nach wie vor knapp, und das Management erwartet nicht, dass Angebot und Nachfrage vor 2028 wieder ins Gleichgewicht kommen. Ciena zahlt, um Kapazitäten durch Liefervereinbarungen bis 2029 zu sichern, und erwartet, dass der operative Cashflow im vierten Quartal sinkt, wenn diese Zahlungen geleistet werden.
Ein Quartal davon ist verkraftbar. Der Bericht im Dezember sollte zeigen, wie hoch diese Zahlungen sind und ob sie auch im nächsten Jahr weiter in die Liquidität eingreifen. Außerdem machten zwei Kunden 41,7 % des Umsatzes im dritten Quartal aus, gegenüber 34,0 % im zweiten Quartal, sodass sich ein Rückzug eines Hyperscalers schnell bemerkbar machen würde.
Angemessen, wenn die Margen eintreten
Zum Schlusskurs vom 3. November von 300,08 US-Dollar, etwa 53 % unter dem 52-Wochen-Intraday-Hoch von 637,51 US-Dollar, notierte Ciena bei etwa dem 25-fachen des Konsenses für das Fiskaljahr 2027. Anleger, die diesen Preis zahlen, rechnen bereits mit dem Margenanstieg. Bernstein, das die Aktie am 30. September mit "Outperform" und einem Kursziel von 440 US-Dollar einstufte, sieht von diesem Schlusskurs aus etwa 47 % Aufwärtspotenzial, und das durchschnittliche Kursziel der Wall Street liegt höher, bei etwa 513 US-Dollar.
Ciena hat bereits gezeigt, dass Cloud-Wachstum mit höheren Margen einhergehen kann, und das war die schwierigere Frage. Wenn der Bericht im Dezember zeigt, dass die Lieferzahlungen ein Einmalereignis für ein Quartal sind und der Auftragsbestand die 10-Milliarden-Dollar-Marke überschritten hat, erscheinen die Schätzungen erreichbar und der aktuelle Preis angemessen.
Natürlich, wenn die Aussichten für das Fiskaljahr 2027 das Ziel für die operative Marge von 25 % bis 27 % nach unten korrigieren, werden die Schätzungen entsprechend angepasst.
Was ist die Ciena-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Ciena wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!