Die wichtigsten Punkte
- Die Adobe-Aktie ist in diesem Jahr um 30 % gefallen, und sowohl Wells Fargo als auch HSBC haben sie im Oktober herabgestuft.
- Adobes drittes Fiskalquartal zeigte keine Anzeichen einer KI-bedingten Verlangsamung: Der Umsatz stieg um 13 % auf 6,76 Milliarden US-Dollar, und das Management erhöhte seine Jahresziele.
- Die Warnsignale liegen in der Aussicht: Die Umsatzprognose für das vierte Quartal liegt unter den Erwartungen, und das Jahresziel erfordert laut Wells Fargo einen steilen Anstieg bei neuen wiederkehrenden Umsätzen.
- Bei einem KGV von 9,4 (vorwärts) gegenüber einem Fünfjahresdurchschnitt von 23 sieht die Aktie günstig bewertet aus, wenn Adobe das liefert, was Analysten erwarten.
Adobe (ADBE) ist in diesem Jahr um 30 % gefallen, und im Oktober gab es zwei Herabstufungen aufgrund der Befürchtung, dass KI ihr Geschäft auffrisst.
Das stellt Adobe auf die falsche Seite einer Argumentation, die Scott Galloway am 2. November im Prof G Pod vorbrachte. In einer Folge, in der er fragte, ob KI Software tötet, sagte er: "Bisher hat der Markt gesagt, dass die Gerüchte über den Tod von SaaS stark übertrieben waren."
Adobe hat diesen Vertrauensvorschuss nicht erhalten. Gab sein letztes Quartal den Anlegern also Grund zur Sorge?
Das Quartal sah gut aus
In seinem dritten Fiskalquartal, das am 28. August endete, stieg Adobes Umsatz um 13 % auf einen Rekordwert von 6,76 Milliarden US-Dollar. Das entsprach dem Tempo des zweiten Quartals und übertraf das Wachstum von 12 % im ersten Quartal. Der bereinigte Gewinn pro Aktie stieg von 5,31 auf 6,13 US-Dollar, bei einer bereinigten operativen Marge von etwa 44 %.
Seine KI-fokussierten wiederkehrenden Jahresumsätze wuchsen um mehr als 150 %, und das Management erhöhte seine Jahresziele für Umsatz und Gewinn.
Wenn KI Adobe Geschäft wegnimmt, zeigt sich das hier nicht.
Analysten erwarten weiterhin, dass der Umsatz bis zum Fiskaljahr 2028 weiter steigen wird:

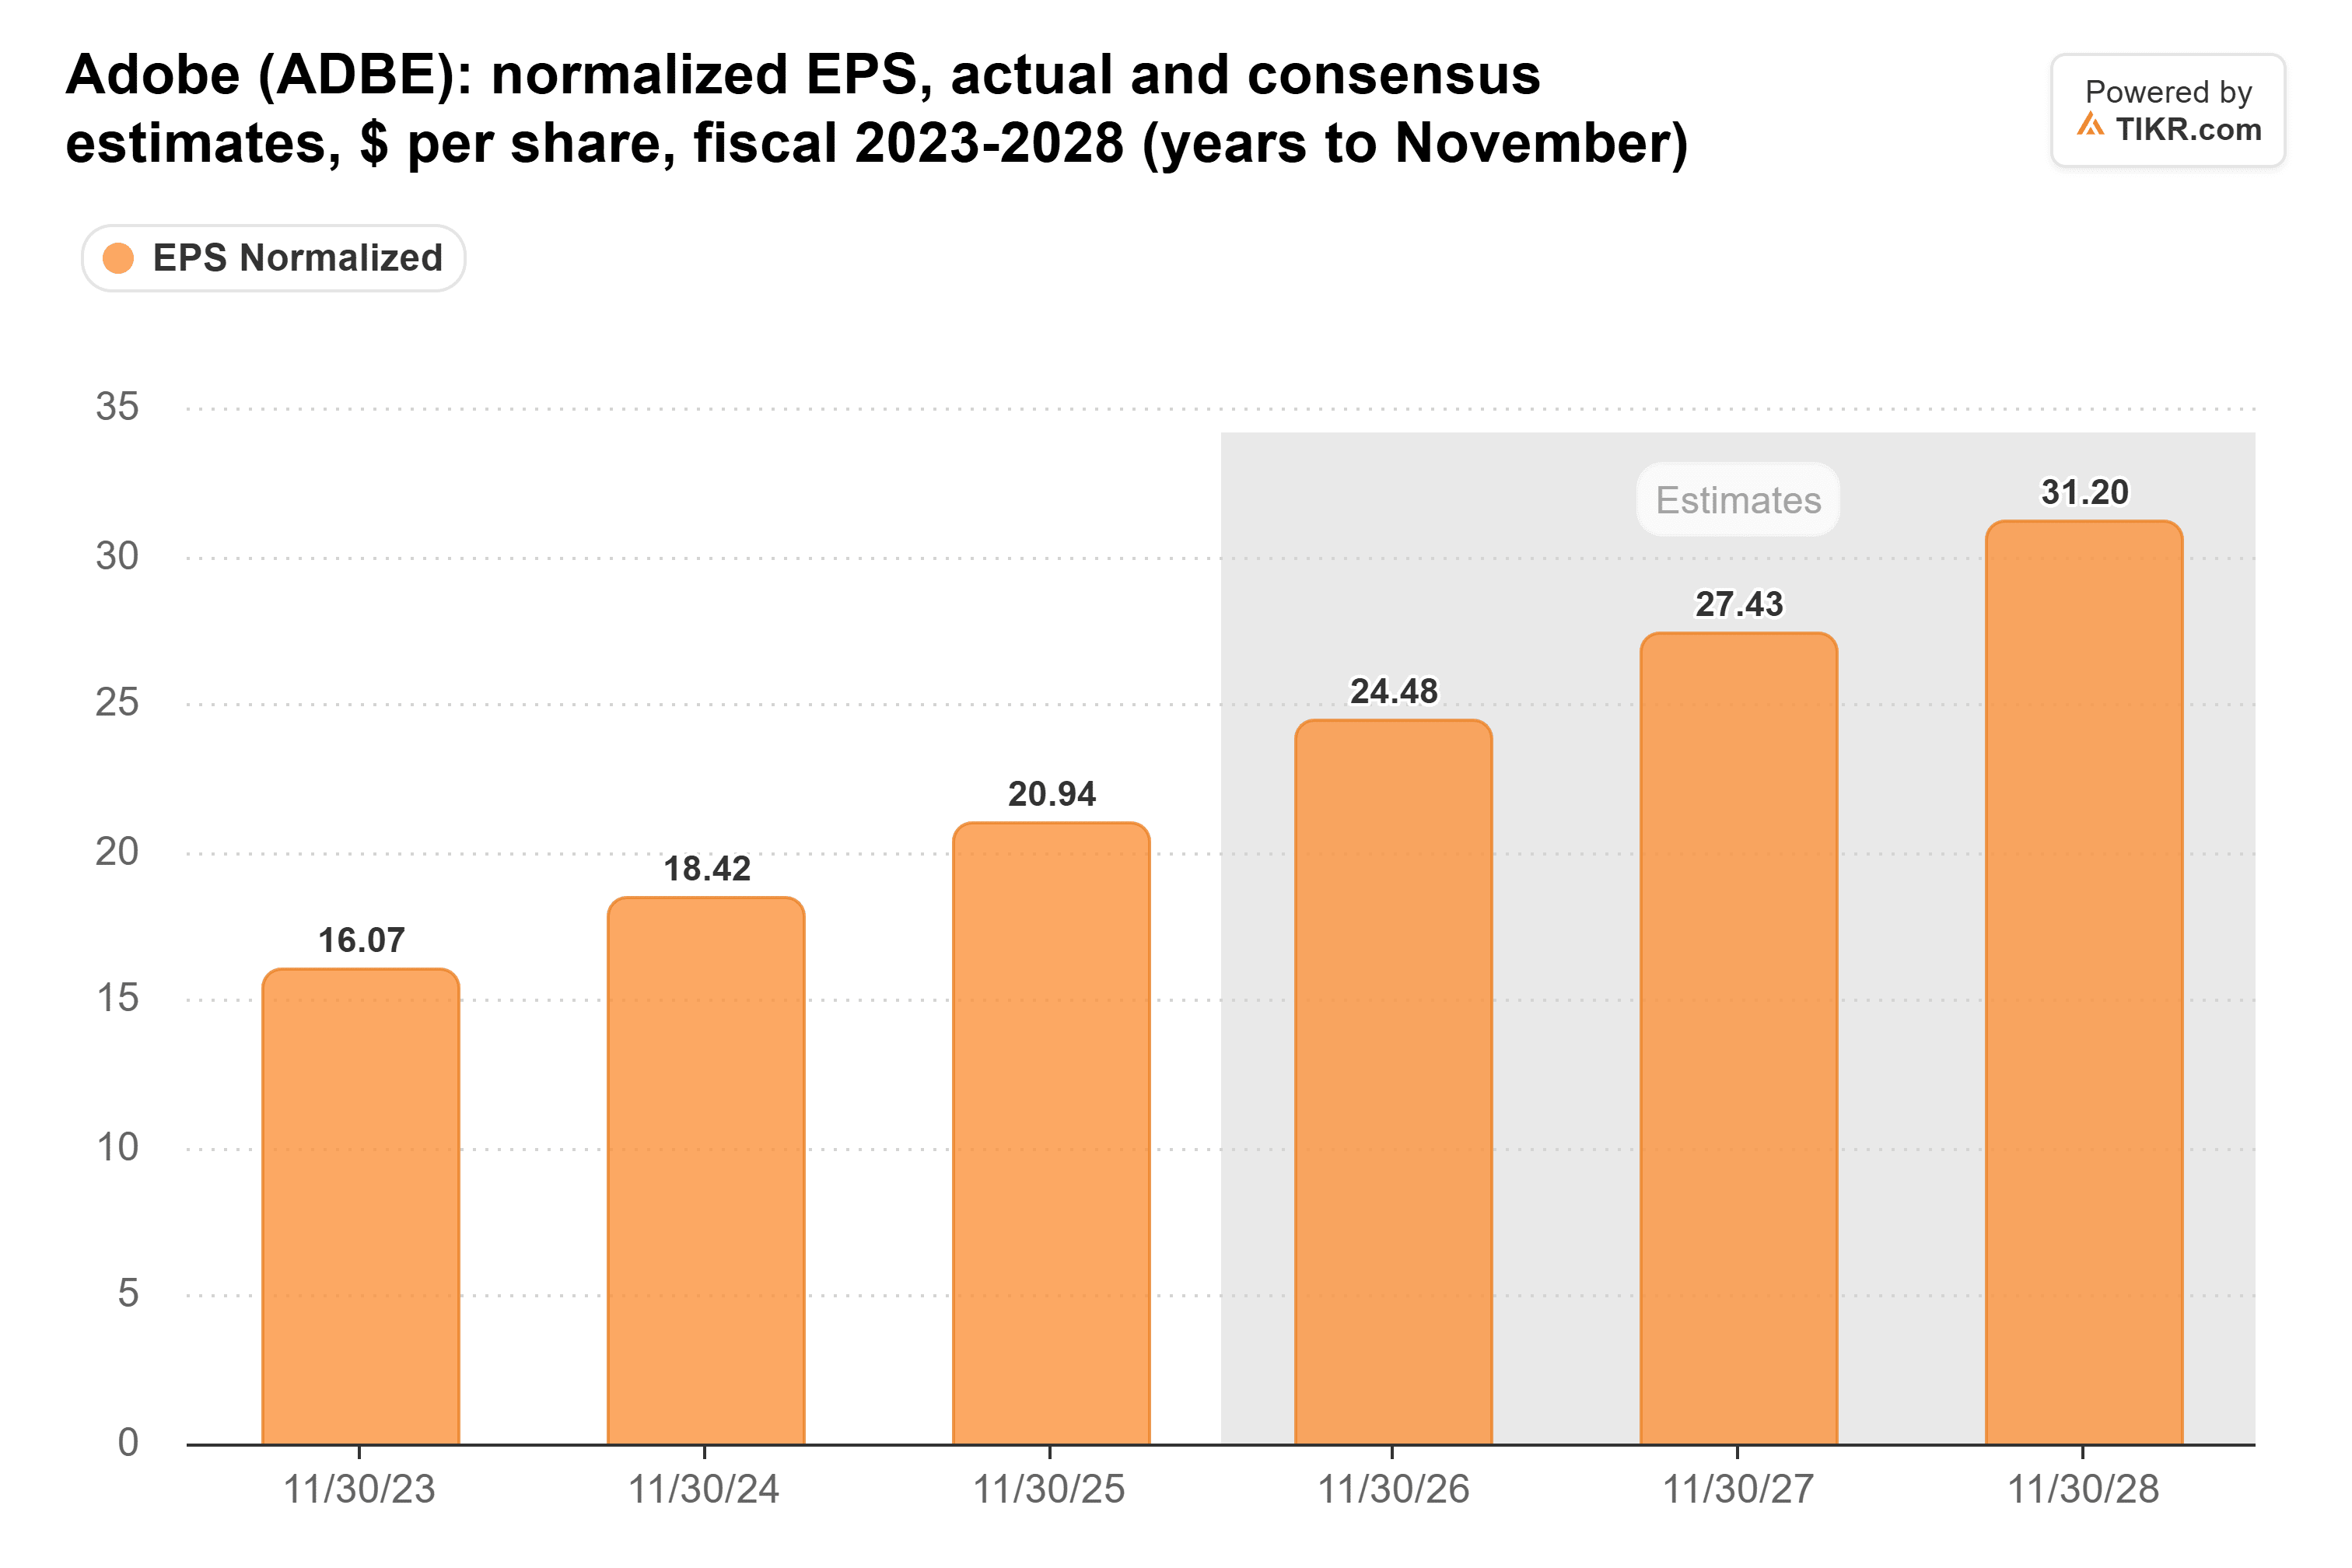
Das Wachstum kühlt sich von etwa 12 % in diesem Jahr auf 9 % im Fiskaljahr 2027 und 8 % im Fiskaljahr 2028 ab, sodass bereits eine gewisse Verlangsamung eingepreist ist. Die Gewinnschätzungen halten sich besser und steigen jedes Jahr bis zum Fiskaljahr 2028:
Die Warnsignale liegen in der Aussicht
Adobe gab eine Umsatzprognose für das vierte Quartal von 6,80 bis 6,85 Milliarden US-Dollar ab, und der Mittelpunkt lag unter dem, was Analysten erwartet hatten.
Der Wells Fargo-Analyst Michael Turrin baute darauf auf, als er Adobe am 12. Oktober auf "Underweight" (Untergewicht) herabstufte, mit einem Kursziel von 225 US-Dollar (gegenüber 270 US-Dollar zuvor). Er sagte, Adobes neue wiederkehrende Jahresumsätze (net new annual recurring revenue) müssten sich vom dritten zum vierten Quartal in etwa verdoppeln, damit das Unternehmen seine Jahresziele erreicht. Er argumentierte auch, dass die Semrush-Übernahme das ausgewiesene Wachstum ankurbelt, während das Kerngeschäft langsamer wächst. Eine Umfrage von Wells Fargo unter Chief Information Officers habe zudem gezeigt, dass Adobe Marktanteile bei KI-Budgets verliere. Und er verwies auf ein Management im Übergang: Anil Chakravarthy übernimmt am 1. Dezember die CEO-Position von Shantanu Narayen, und der CFO ist interimistisch.
HSBC stufte Adobe am nächsten Tag auf "Hold" (Halten) herab, mit einem Kursziel von 267 US-Dollar (gegenüber 310 US-Dollar zuvor). Rothschild & Co Redburn ging am 2. November noch weiter und behielt seine "Sell"-Einstufung bei, senkte das Kursziel jedoch von 270 auf 140 US-Dollar.
TIKR verfolgt 39 Analysten zu Adobe. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Adobe zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Adobe an
Der Wells Fargo-Analyst Michael Turrin baute darauf auf, als er Adobe am 12. Oktober auf "Underweight" (Untergewicht) herabstufte, mit einem Kursziel von 225 US-Dollar (gegenüber 270 US-Dollar zuvor). Er sagte, Adobes neue wiederkehrende Jahresumsätze müssten sich vom dritten zum vierten Quartal in etwa verdoppeln. Er sagte auch, eine Umfrage von Wells Fargo unter Chief Information Officers habe gezeigt, dass Adobe Marktanteile bei KI-Budgets verliere. Und er verwies auf ein Management im Übergang: Anil Chakravarthy übernimmt am 1. Dezember die CEO-Position von Shantanu Narayen, und der CFO ist interimistisch.
HSBC stufte Adobe am nächsten Tag auf "Hold" (Halten) herab, mit einem Kursziel von 267 US-Dollar (gegenüber 310 US-Dollar zuvor).
Nur das KGV ist eingebrochen
Da die Schätzungen weiter steigen, kommt der diesjährige Rückgang daher, was Anleger für Adobes Gewinne zu zahlen bereit sind. Sein vorwärtsgerichtetes KGV liegt nahe dem unteren Ende seiner Fünfjahresspanne:
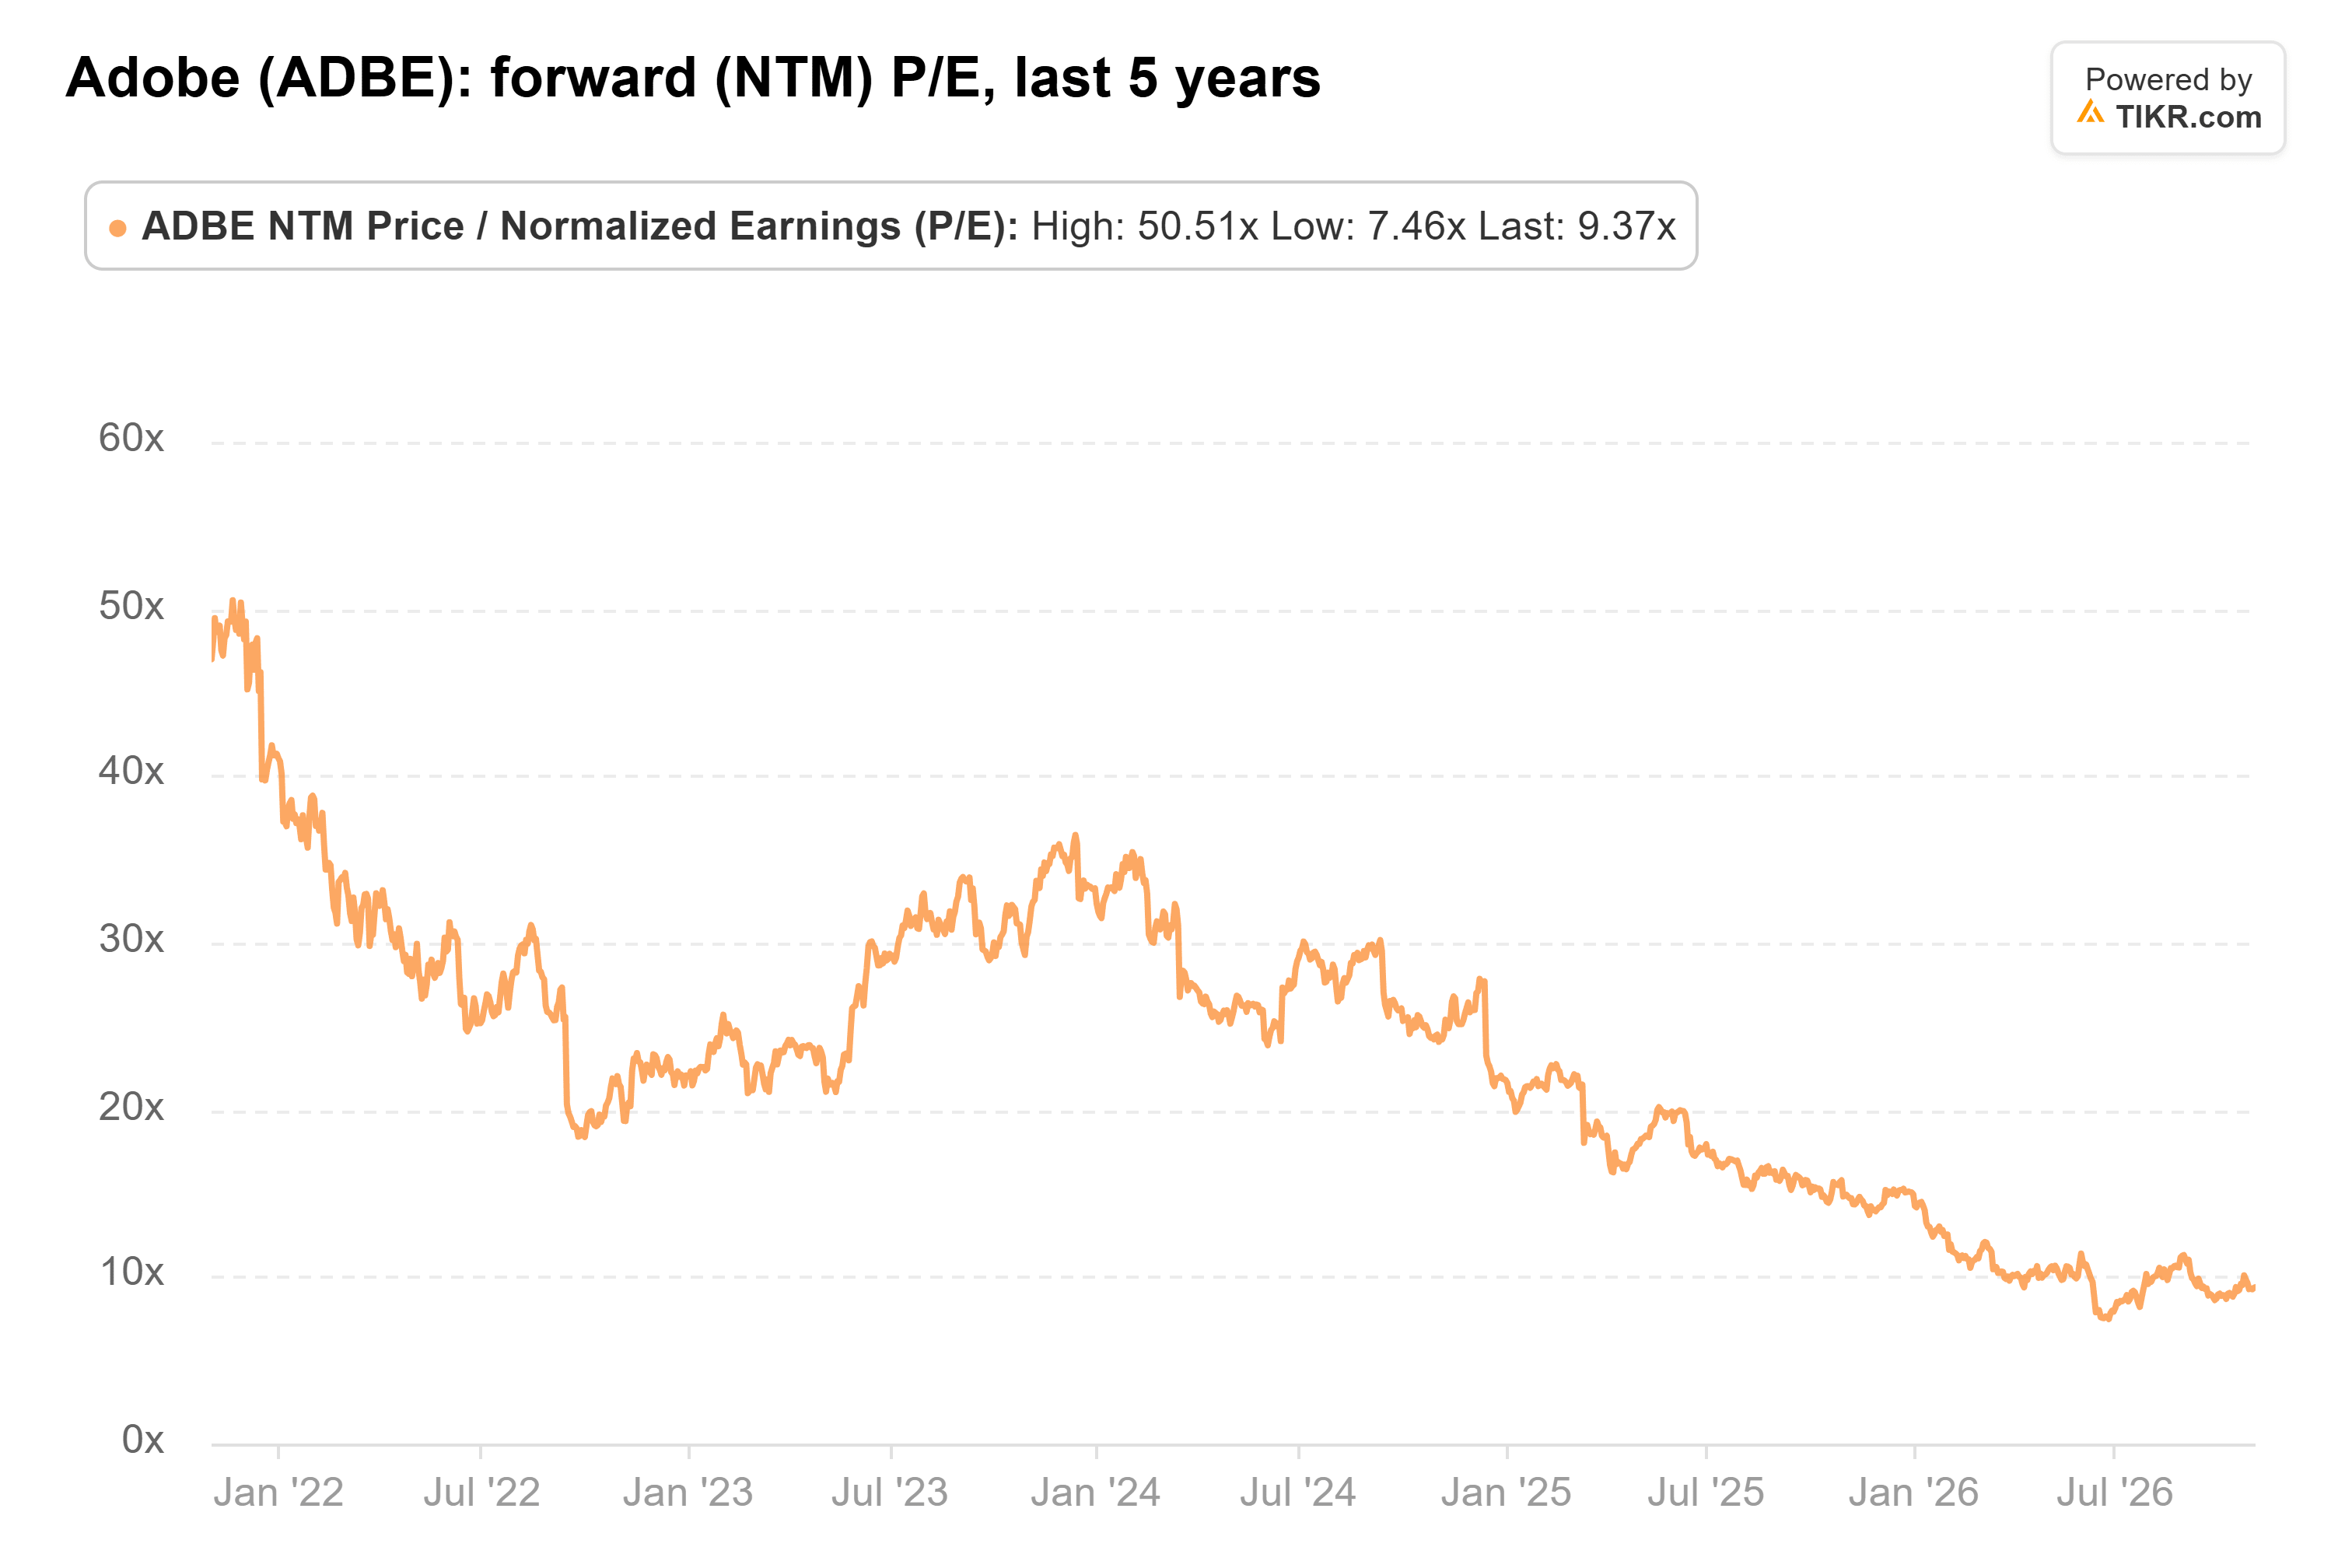
Mit 9,4 (Stand 2. November) liegt es weit unter seinem Fünfjahresdurchschnitt von 23. Das ist ein Preis für ein Unternehmen im Niedergang, und Adobes Gewinne wachsen immer noch im zweistelligen Bereich.
KI könnte Adobes nutzungsbasierte Preisgestaltung langsam untergraben, wobei die ausgewiesenen Zahlen dem Schaden hinterherhinken. Dennoch hat der Markt eine Verlangsamung eingepreist, die Adobes letztes Quartal nicht zeigt. Bei einem KGV von 9,4 muss Adobe nur das liefern, was Analysten bereits erwarten, damit die Aktie günstig aussieht.
Adobes Bericht für das vierte Quartal, der Mitte Dezember erwartet wird, wird zeigen, ob es den von Wells Fargo angesprochenen Anstieg bei den wiederkehrenden Umsätzen erreicht hat. Eine Verfehlung würde den Bären das Signal geben, auf das sie gewartet haben.
Was ist die Adobe-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Adobe wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!