Die wichtigsten Punkte
- Die Aktie von Celestica ist im letzten Monat um 36 % gefallen, obwohl das Unternehmen seine eigenen Prognosen für das dritte Quartal übertroffen und einen Umsatz von 40,0 Mrd. $ für 2027 angekündigt hat.
- Celestica fiel zusammen mit dem Rest der KI-Hardware-Gruppe, einschließlich Dell und Super Micro, und hatte keine eigenen schlechten Nachrichten.
- Das Hauptrisiko ist die Liquidität: Celestica hat seine Free-Cash-Flow-Prognose für 2026 auf 460 Mio. $ gesenkt und plant für 2027 Investitionsausgaben (Capex) von 1,5 bis 2,0 Mrd. $.
- Die Schätzungen und Kursziele der Analysten haben während des Kursrückgangs standgehalten, und wenn die Prognose für 2027 Bestand hat, sieht der Verkauf wie eine Überreaktion aus.
Die Aktie von Celestica (CLS) ist im letzten Monat um 36 % gefallen, und Celestica gab Anlegern kaum einen Grund zum Verkauf. Die Ergebnisse des dritten Quartals übertrafen die Spitze der eigenen Prognosen, und die erste Prognose für 2027 sieht ein Umsatzwachstum von 90 % vor.
Stattdessen wurde sie von einem Verkauf von KI-Hardware-Aktien erfasst. Sie fiel am 22. Oktober ohne eigene Nachrichten zusammen mit Flex und Sanmina. Im Laufe des Monats verlor Dell Technologies 30 % und Super Micro Computer 29 %, während der Nasdaq 100 um 9 % fiel.
Die Wall Street ist nicht ins Wanken geraten. Am 29. Oktober behielt CIBC-Analyst Todd Coupland seine Kaufempfehlung und sein Kursziel von 500 $ bei, was 101 % über dem Schlusskurs von Montag liegt.
TIKR verfolgt 21 Analysten zu Celestica. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Celestica zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Celestica an
Das Quartal war ein voller Erfolg
Celestica veröffentlichte seine Zahlen nach Börsenschluss am 26. Oktober, und die Zahlen übertrafen sowohl die eigenen Prognosen als auch die der Wall Street:
- Umsatz im dritten Quartal von 5,83 Mrd. $, ein Plus von 83 % gegenüber dem Vorjahr, gegenüber einem Konsens von 5,47 Mrd. $
- Bereinigter Gewinn je Aktie (EPS) von 3,30 $, ein Plus von 109 %, gegenüber 2,96 $
- Eine Rekordmarge des bereinigten Betriebsergebnisses von 8,5 %
- Eine für 2026 erhöhte Prognose von 21,0 Mrd. $ Umsatz und 11,55 $ bereinigtem EPS
- Eine erste Prognose für 2027 von 40,0 Mrd. $ Umsatz, 21,50 $ bereinigtem EPS und einer Marge von 9,0 %, während Analysten 35,71 Mrd. $ Umsatz erwartet hatten
Der Vorsitzende und CEO Rob Mionis ging in der Mitteilung noch weiter: "Die Nachfragesituation bleibt sehr robust und stützt unsere Umsatzprognose für 2027, wobei die Nachfrageprognosen der Kunden für 2028 deutlich höher sind."
Die Aktie sprang am nächsten Tag um 12 % und gab die Gewinne innerhalb einer Woche wieder ab. Analysten erwarten nun, dass der normalisierte Gewinn je Aktie im Jahr 2027 erneut fast auf 22,24 $ steigen wird, etwas über der eigenen Prognose des Unternehmens von 21,50 $:
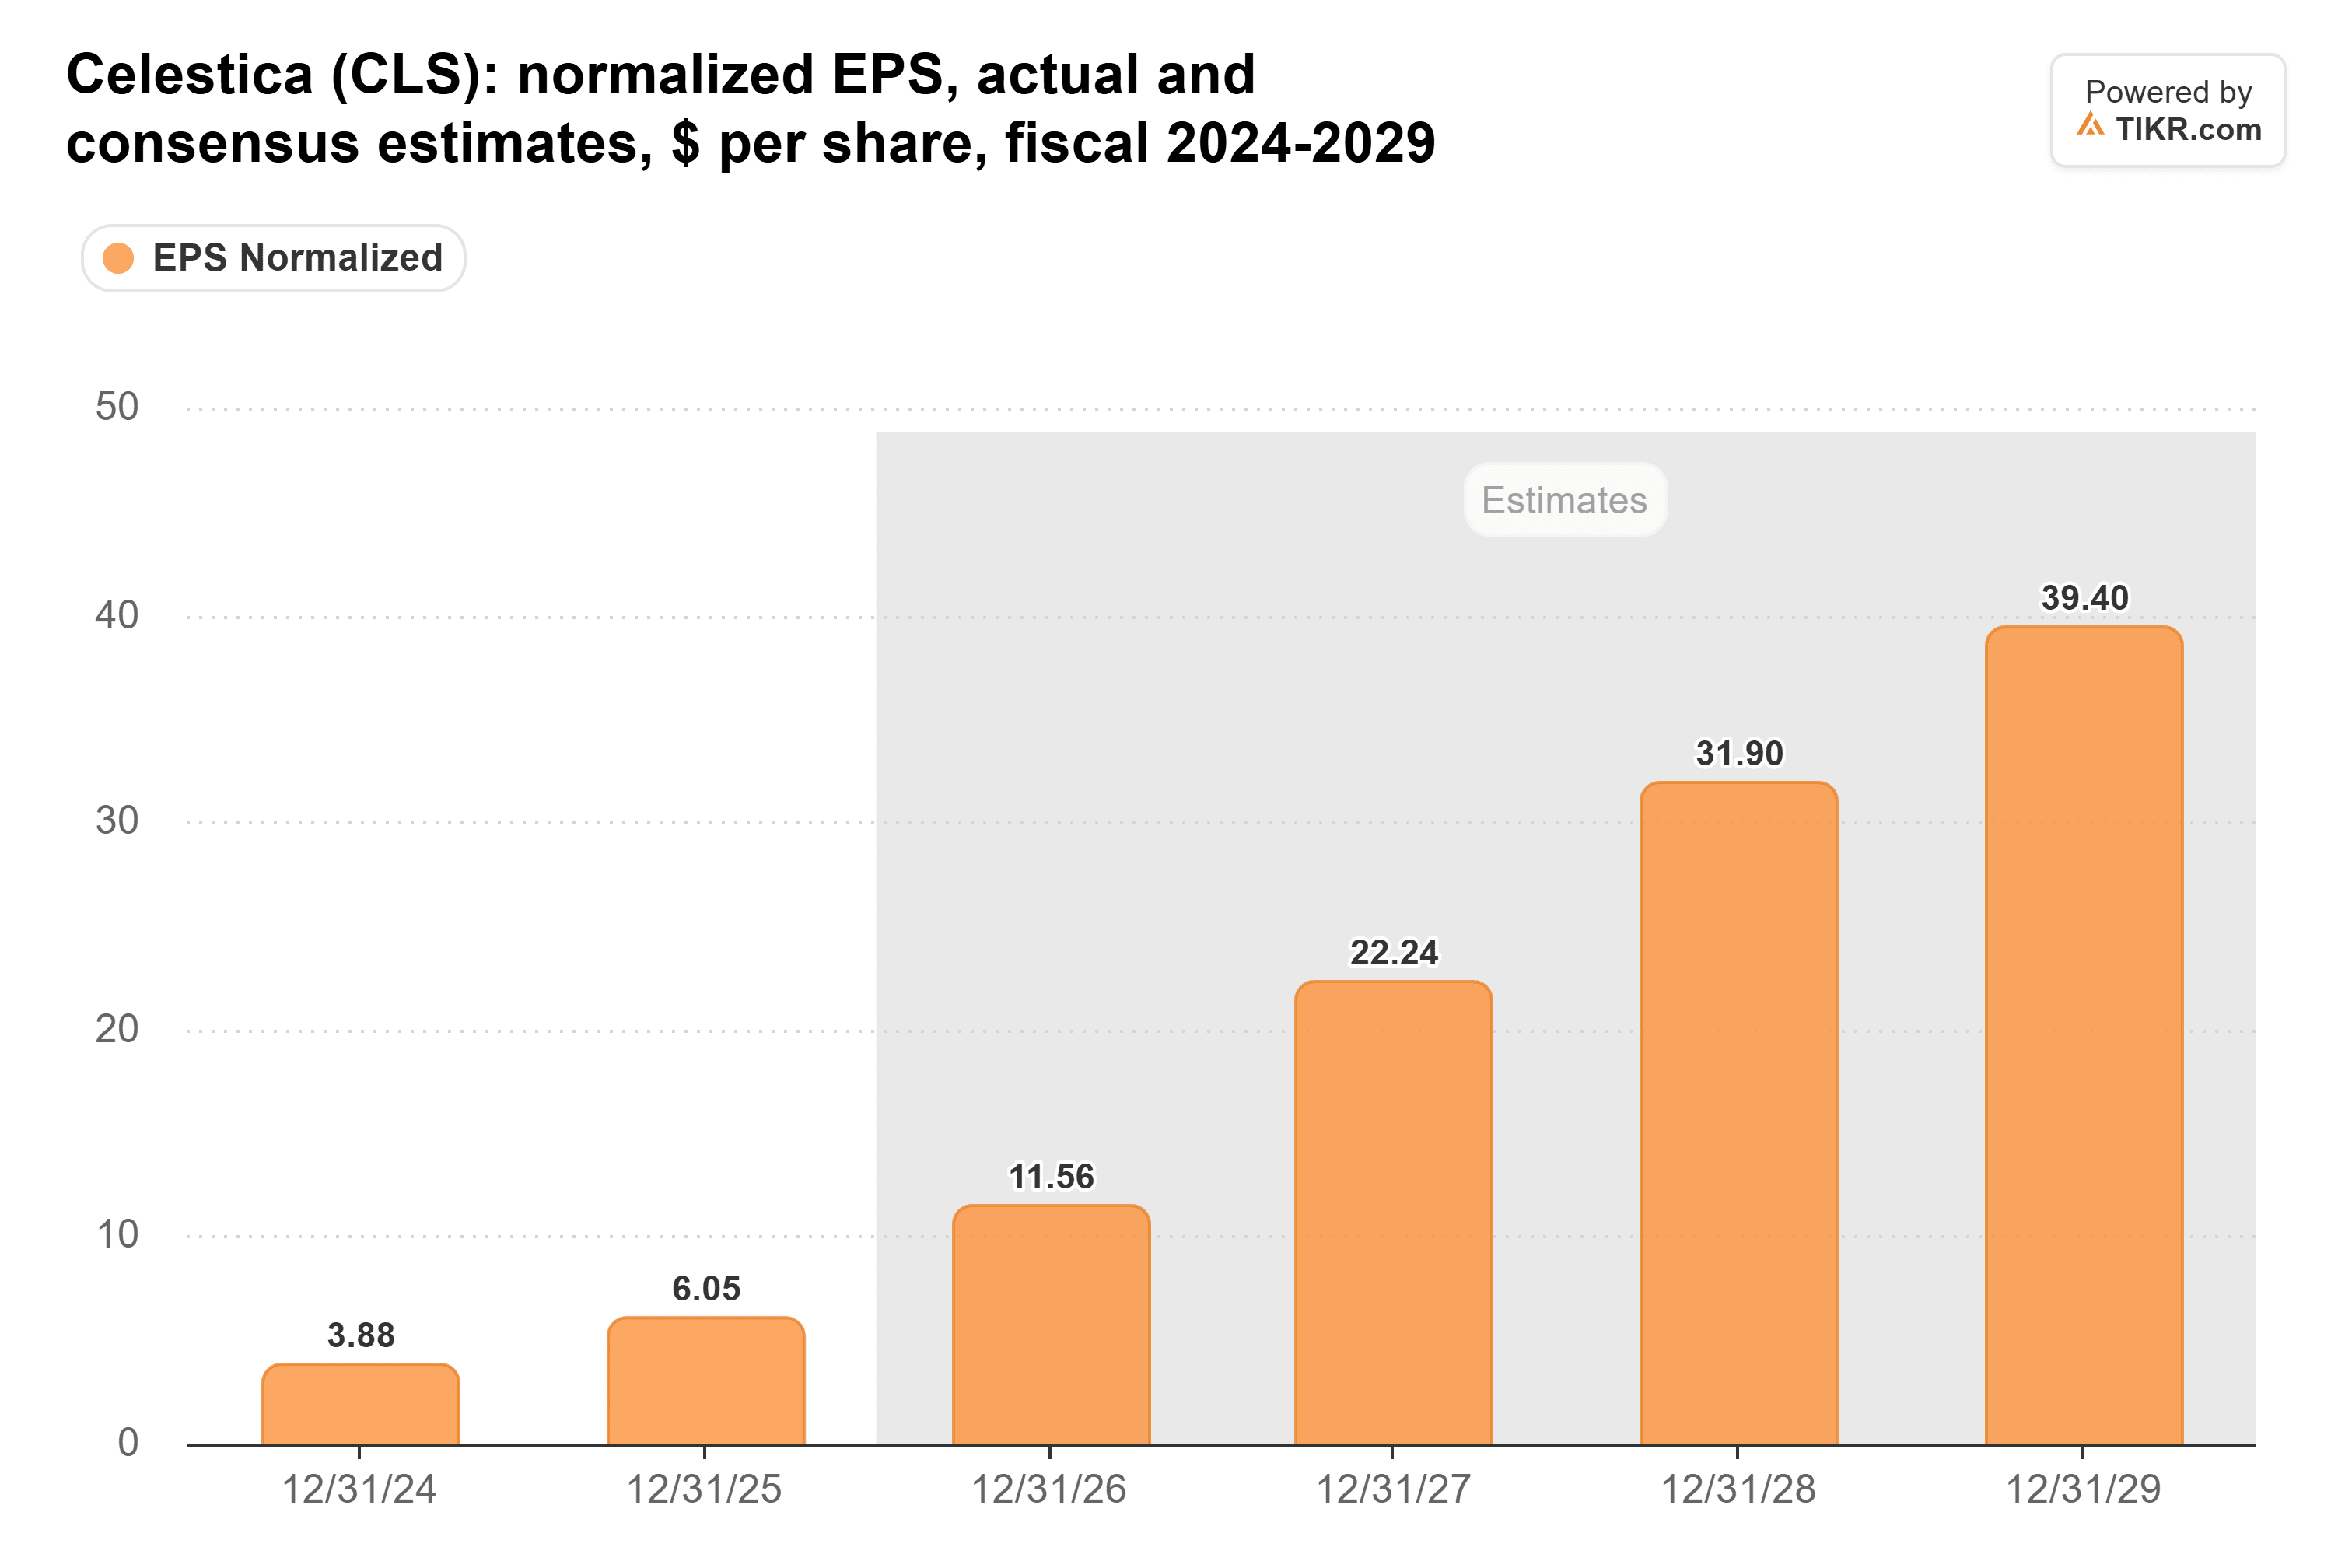
Da Mionis auf eine noch höhere Nachfrage im Jahr 2028 hinweist, spricht nichts in diesem Bericht dafür, diese Zahlen zu kürzen.
Der Haken ist die Liquidität
Dieses Wachstum kostet jedoch Geld. Celestica hat seine Free-Cash-Flow-Prognose für 2026 auf 460 Mio. $ von 600 Mio. $ gesenkt, hauptsächlich um mehr in das Working Capital vor 2027 zu stecken. Und das Unternehmen erwartet, im Jahr 2027 1,5 bis 2,0 Mrd. $ für Investitionsausgaben (Capex) auszugeben.
Das Geld wurde im Voraus beschafft. Celestica schloss im dritten Quartal eine Kapitalerhöhung über 3,45 Mrd. $ ab und beendete den September mit 3,96 Mrd. $ an liquiden Mitteln. Die Aktionäre zahlten dafür mit einer Verwässerung: Celestica hatte am 20. Oktober 126,1 Millionen ausstehende Aktien, etwa 10 % mehr als Ende 2025. Ab dem 3. November kann es im Laufe des nächsten Jahres bis zu 3,13 Millionen Aktien zurückkaufen, etwa 2,5 % seines öffentlichen Streubesitzes.
Damit ist 2027 finanziert. Die Frage ist, ob die Kunden tatsächlich die Aufträge platzieren, die sie prognostiziert haben.
Ist es ein Kauf bei einem KGV von 14?
Zum Schlusskurs von Montag notiert die Aktie bei einem KGV (Kurs-Gewinn-Verhältnis) von 14 für die nächsten zwölf Monate, weit unter ihrem 5-Jahres-Durchschnitt von 25:
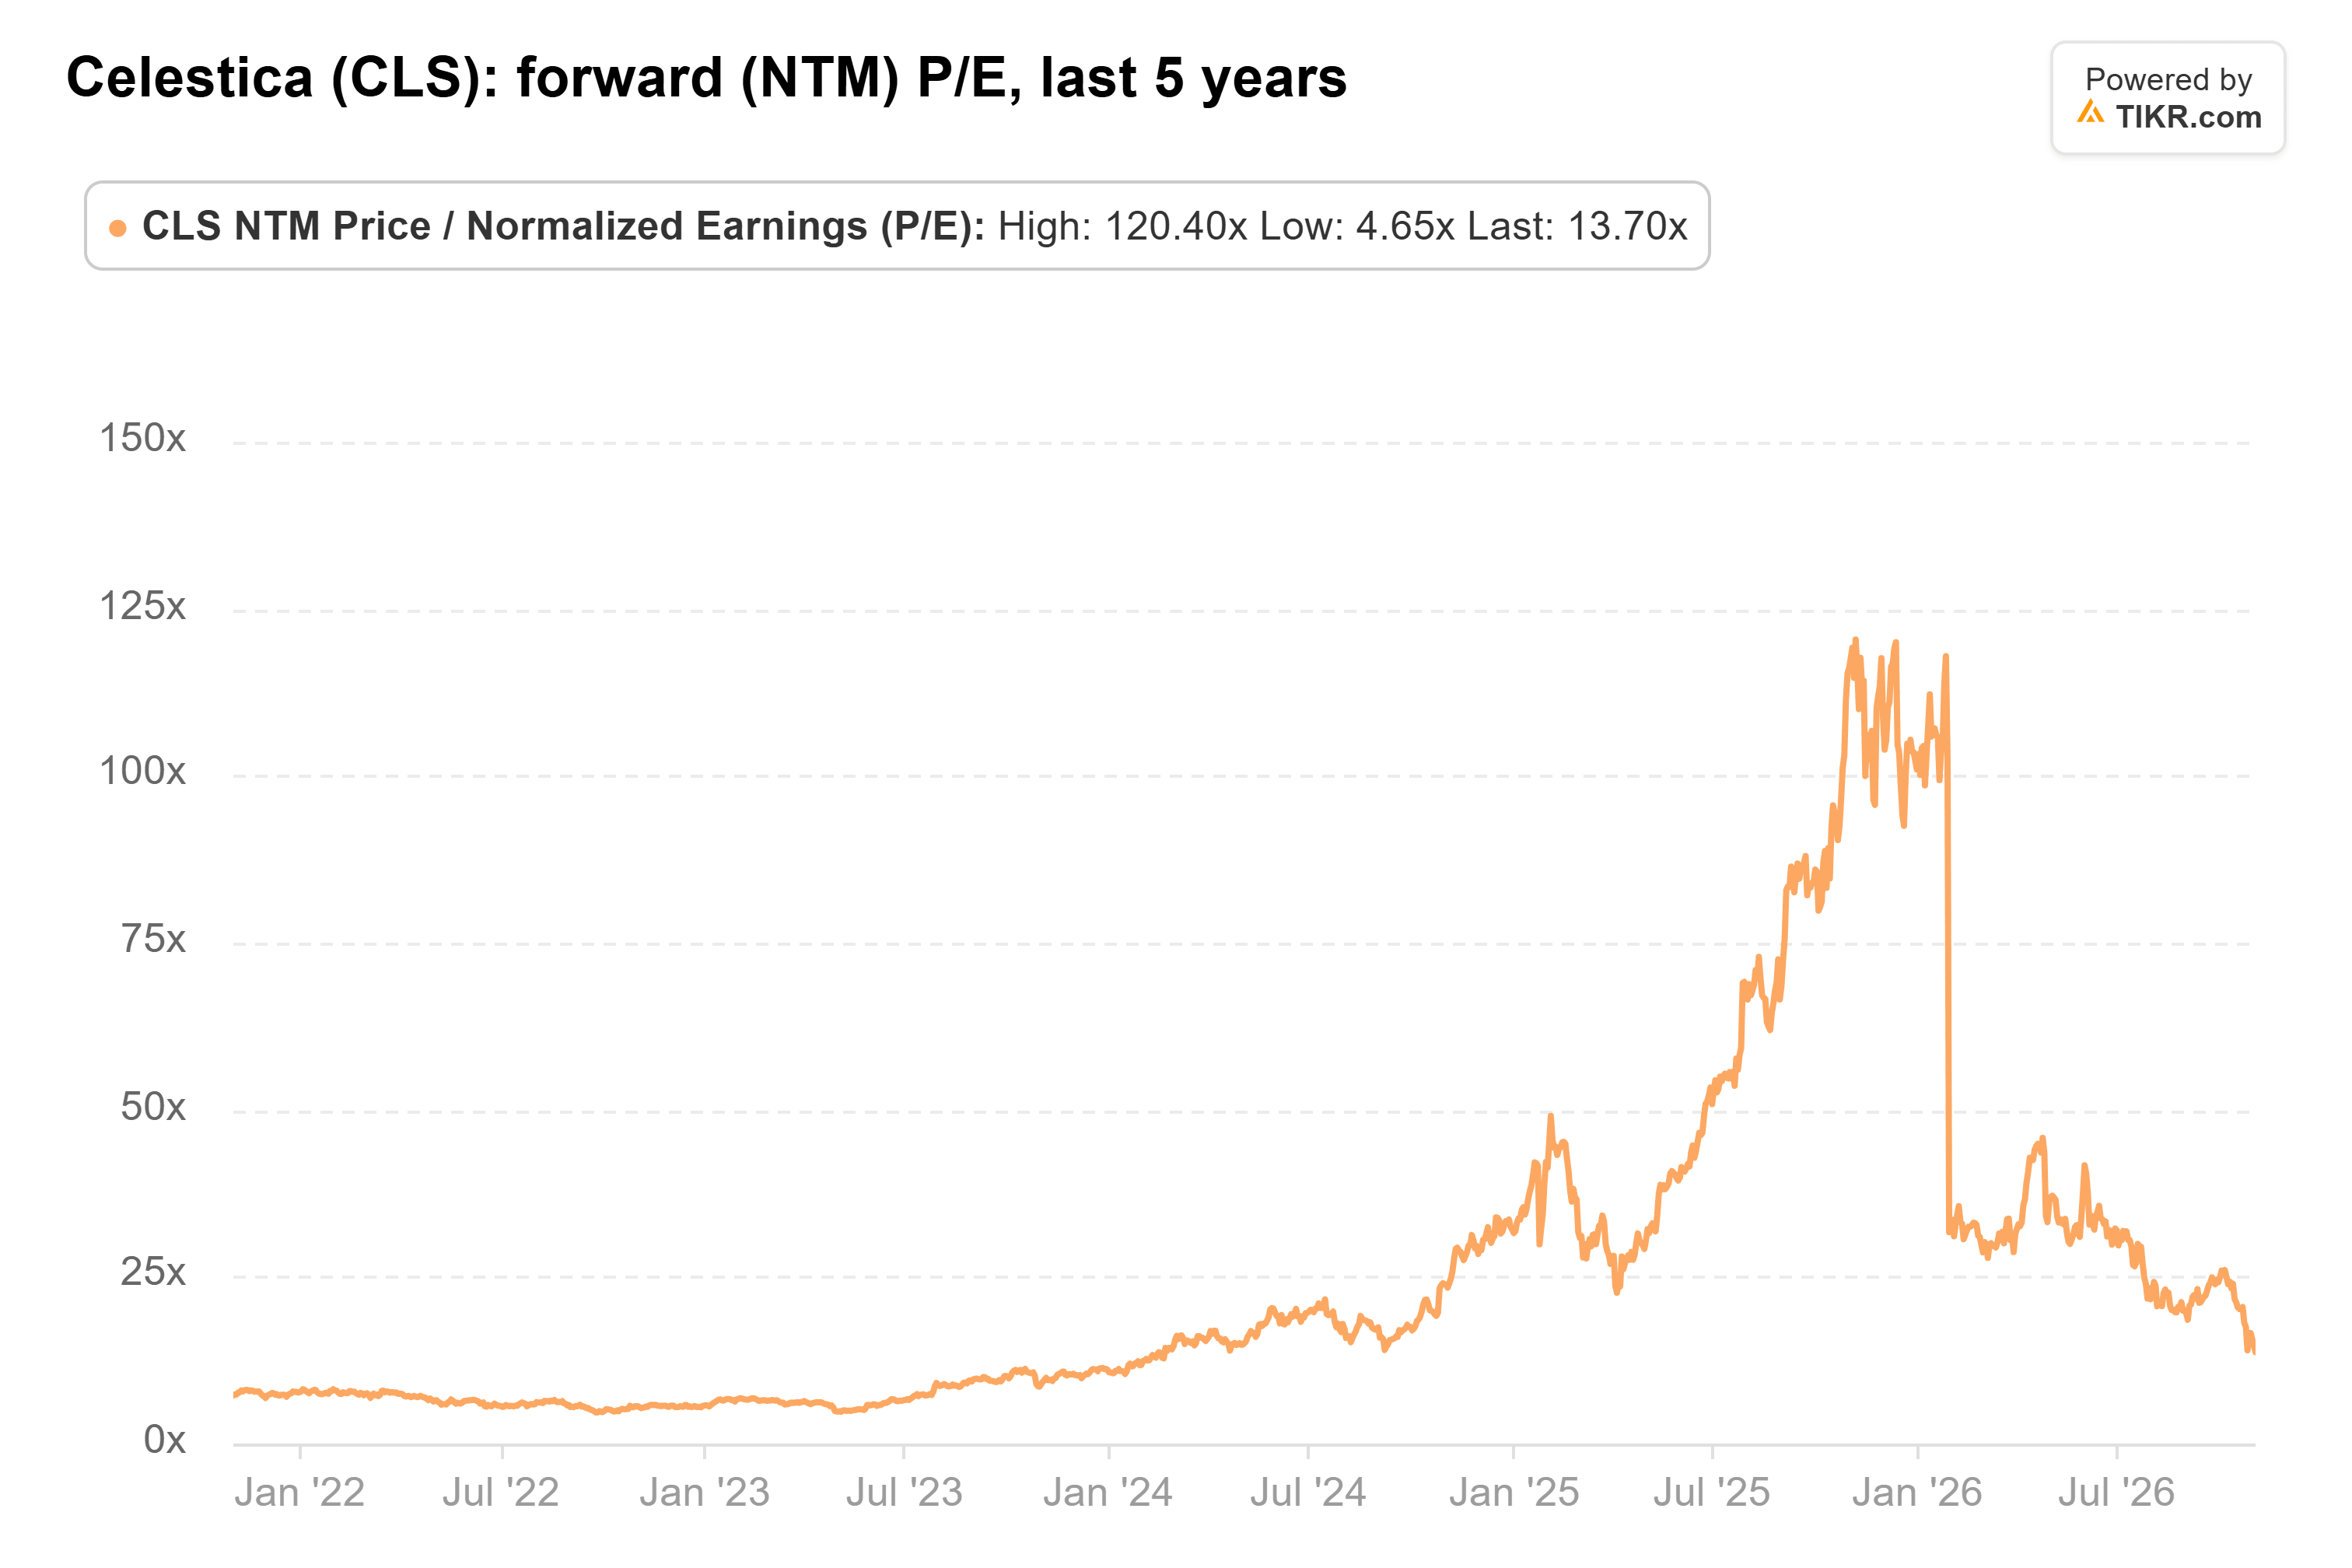
Auch die Analysten sind nicht zurückgewichen. Citi, UBS und Barclays haben alle ihre Kursziele am 28. Oktober angehoben, und das durchschnittliche Kursziel ist auf 465 $ gestiegen, gegenüber 324 $ vor einem Jahr:
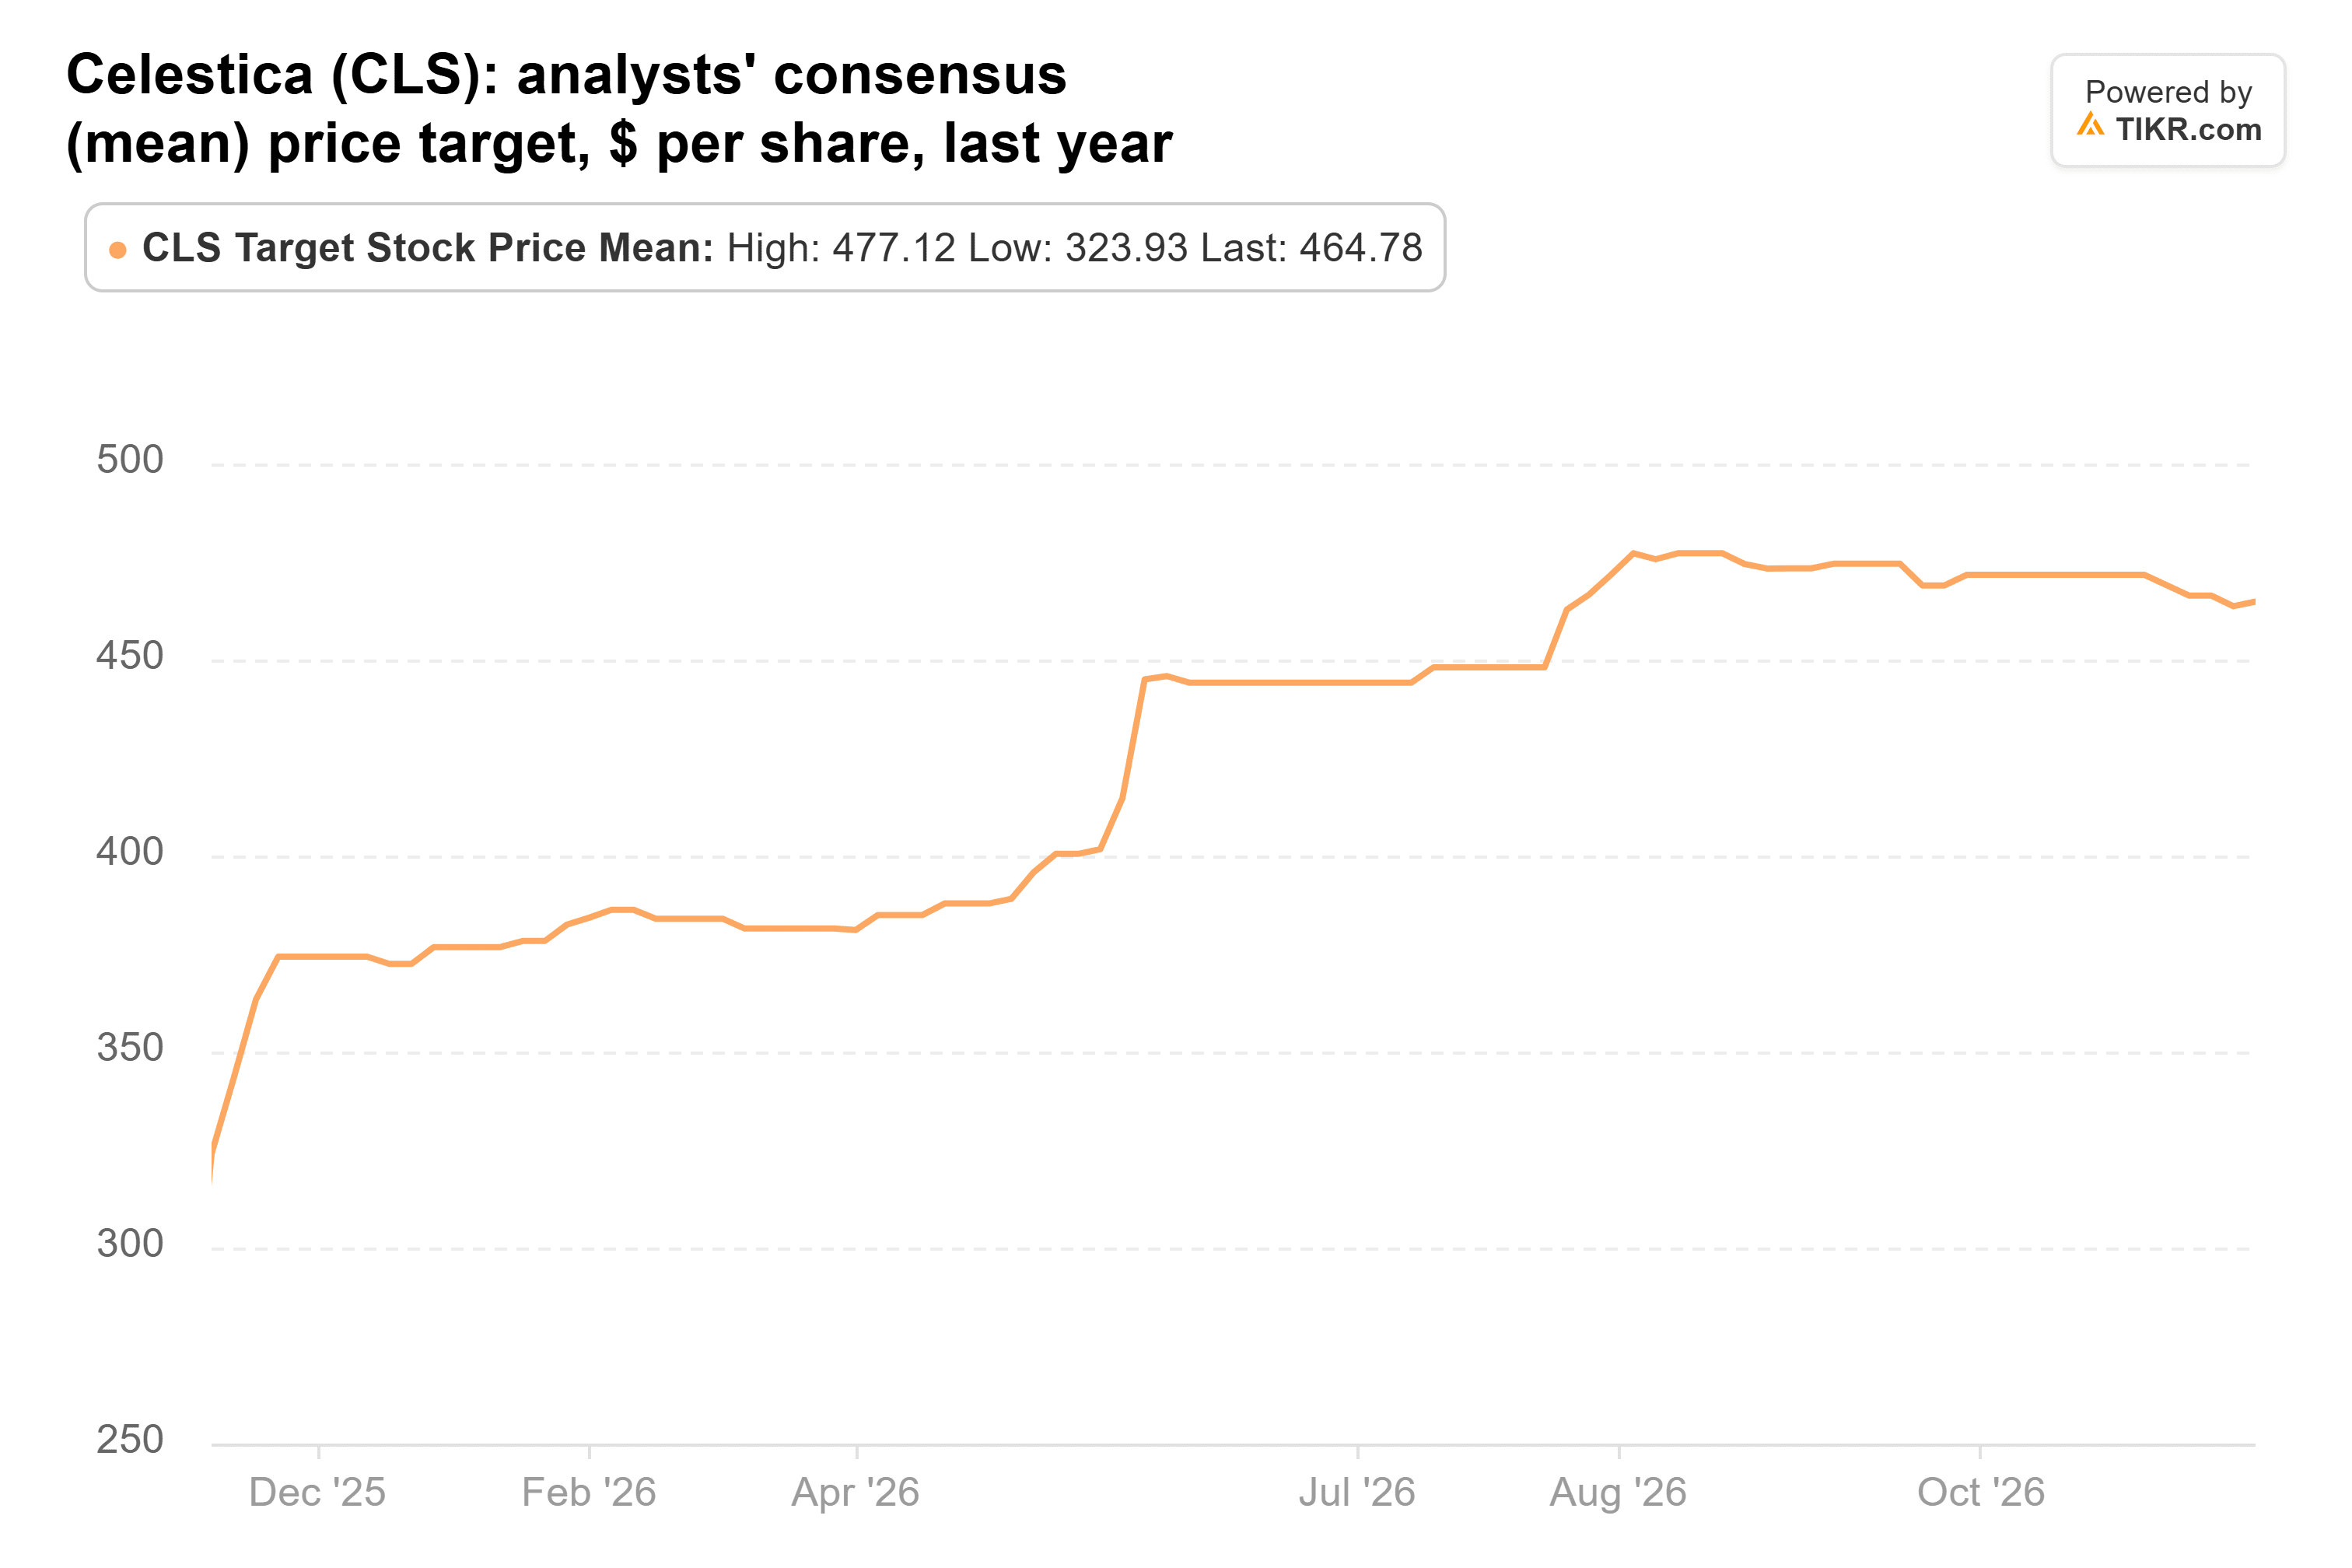
Das Kursziel von 500 $ der CIBC entspricht etwa dem 23-fachen der eigenen Gewinnprognose von Celestica für 2027, was immer noch unter dem 5-Jahres-Durchschnitt der Aktie liegt. Die CIBC benötigt also nur, dass Celestica seine Prognose erreicht und die Aktie zu ihrem üblichen KGV zurückkehrt.
Hier ist mein Fazit: Ein KGV von 14 für ein Unternehmen, das für das nächste Jahr ein Umsatzwachstum von 90 % prognostiziert, sieht nach einer Überreaktion auf den Verkauf von KI-Hardware-Aktien aus. Das Risiko besteht darin, dass Celestica die liquiden Mittel ausgibt, bevor der Umsatz eintrifft, oder dass die KI-Ausgaben zurückgehen, bevor diese Prognosen für 2028 zu Aufträgen werden.
Die nächste Überprüfung erfolgt mit den Ergebnissen des vierten Quartals, voraussichtlich Ende Januar. Celestica prognostizierte für das Quartal einen Umsatz von 6,275 bis 6,575 Mrd. $ und einen bereinigten Gewinn je Aktie von 3,37 bis 3,57 $.
Was ist die Aktie von Celestica also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Celestica wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Celestica kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!